
掘削・坑井完成流体市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.19 十億米ドル |
| 市場規模 (2031) | 13.52 十億米ドル |
| 成長率 (2026 - 2031) | 3.85 % |
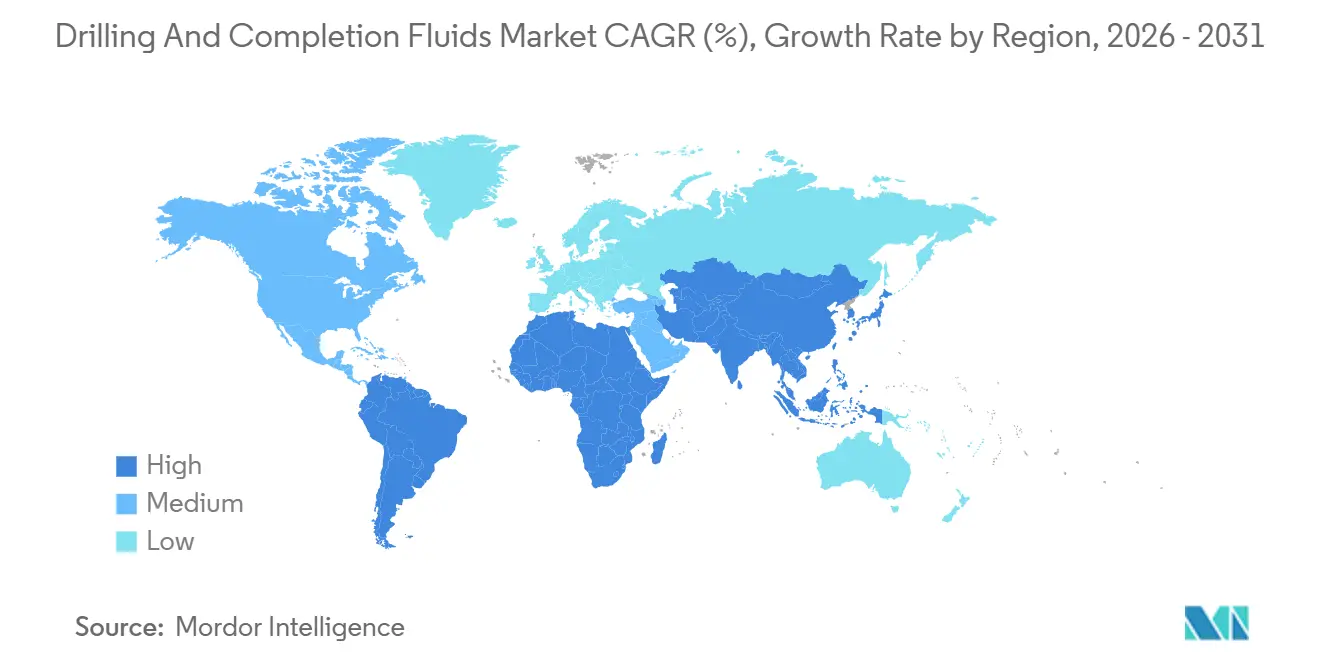
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
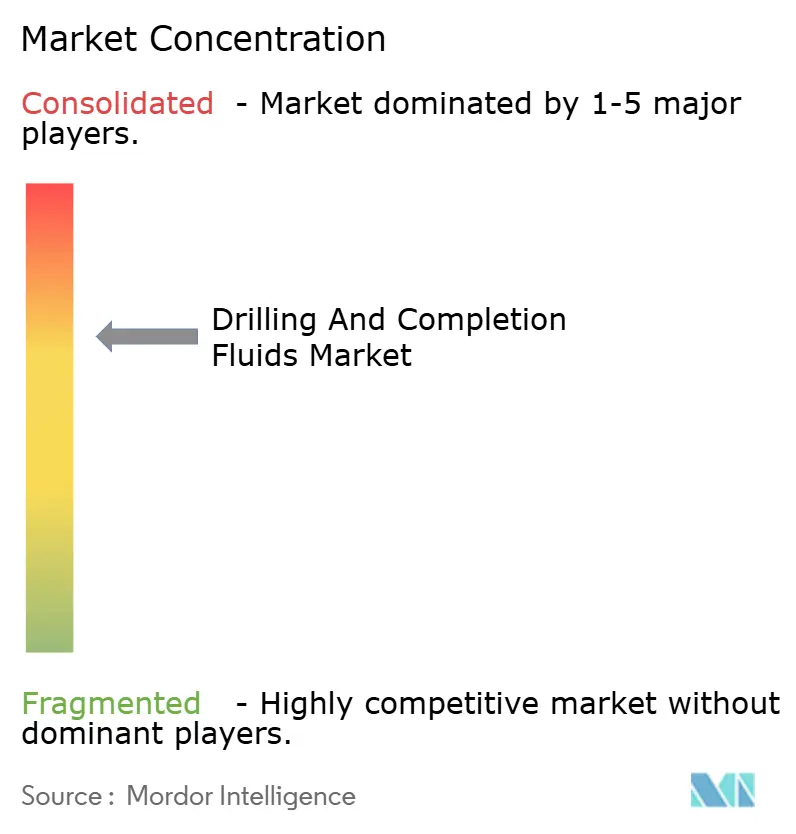
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる掘削・坑井完成流体市場分析
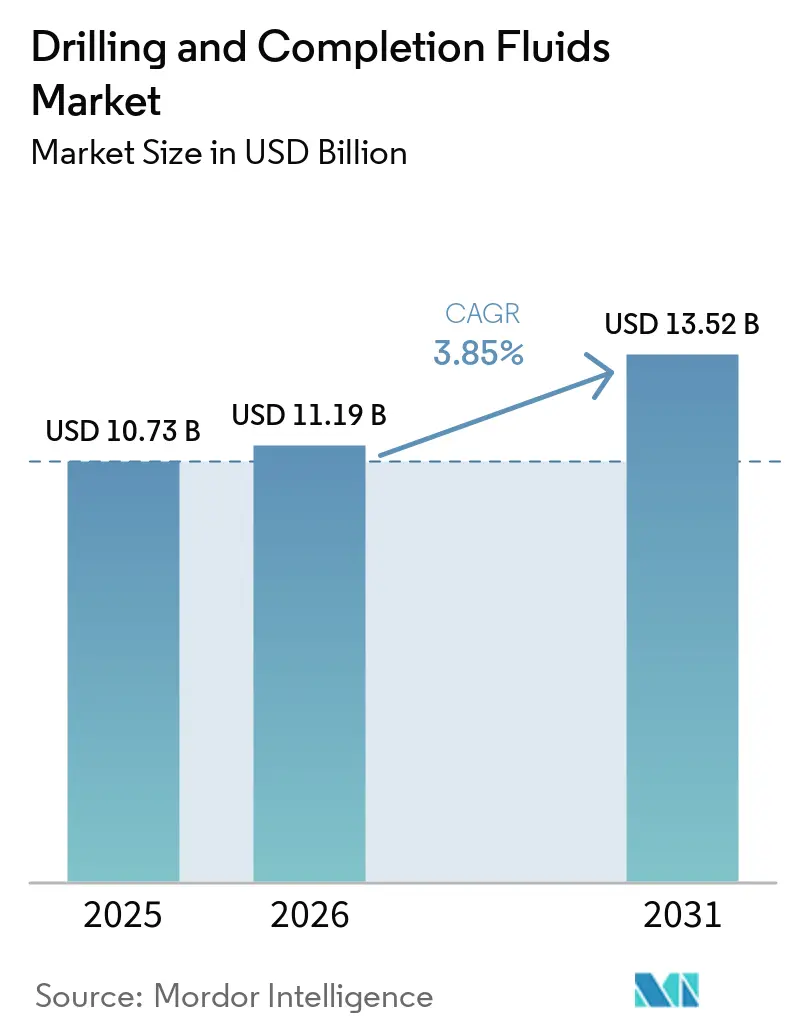
掘削・坑井完成流体市場規模は、2025年の107億3,000万米ドルから2026年には111億9,000万米ドルへと成長し、2026年~2031年のCAGR 3.85%で2031年には135億2,000万米ドルに達すると予測されています。
深海・超深海掘削作業の激化、非在来型貯留層の拡大、および厳格化する環境規制により、需要は汎用的なマッドから、等価循環密度(ECD)ウィンドウ、シェール抑制、リアルタイムレオロジー制御に対応した設計流体システムへとシフトしています。水系配合物は高量の陸上坑井において依然として主流ですが、排出規制と坑壁安定性の両方が重要となる高圧高温(HPHT)海洋坑井では合成系システムがシェアを拡大しています。添加剤投入量を自動化し流体挙動を予測するデジタル最適化プラットフォームが、流体性能と掘削効率の連携を強化しており、サービス会社は成果連動型契約によってマージンを守ることが可能となっています。同時に、国営石油会社および独立系企業が中核的な探鉱・生産に資本を集中させるため、統合流体管理をアウトソーシングする調達戦略へのシフトが進んでいます。
主要レポートの要点
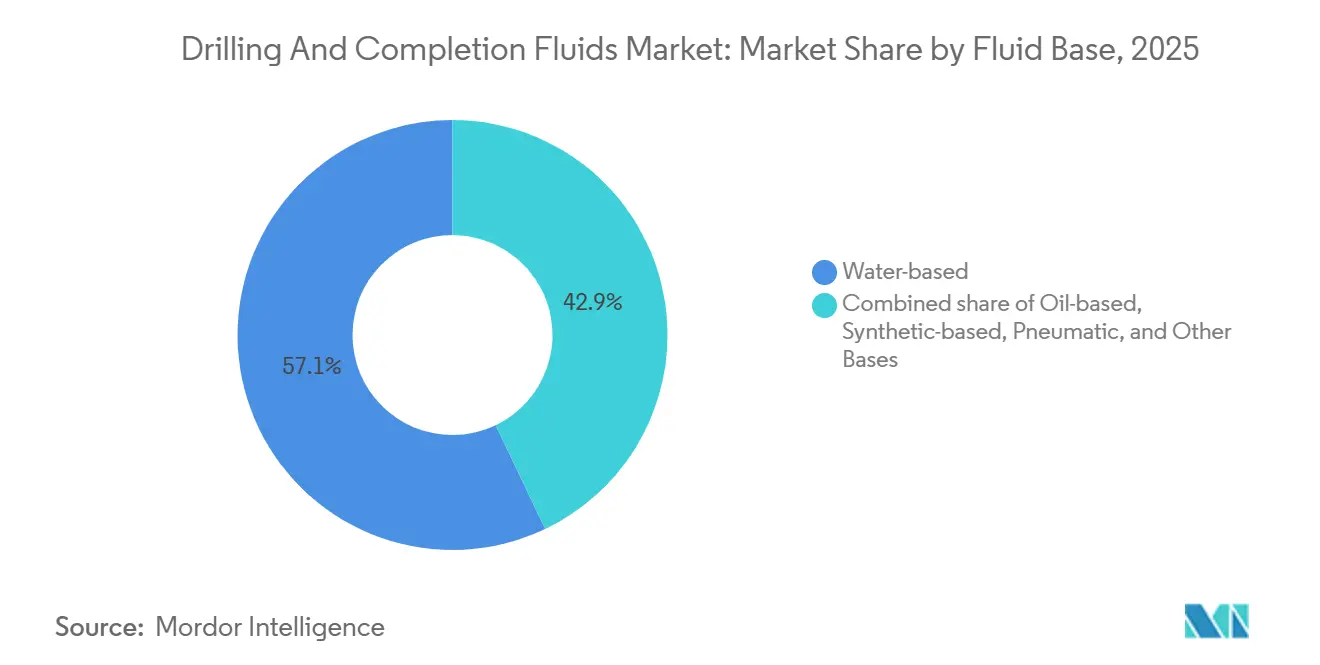
- 流体基剤別では、水系システムが2025年に57.1%の収益シェアで首位を占め、合成系システムは2031年にかけてCAGR 5.8%で拡大する見込みです。
- 掘削段階別では、掘削流体が2025年の掘削・坑井完成流体市場シェアの70.5%を占め、坑井完成・ワークオーバー流体は2031年にかけてCAGR 4.9%を記録する見込みです。
- 坑井タイプ別では、在来型坑井が2025年の掘削・坑井完成流体市場規模の64.9%を占め、非在来型貯留層はCAGR 5.5%で成長すると予測されています。
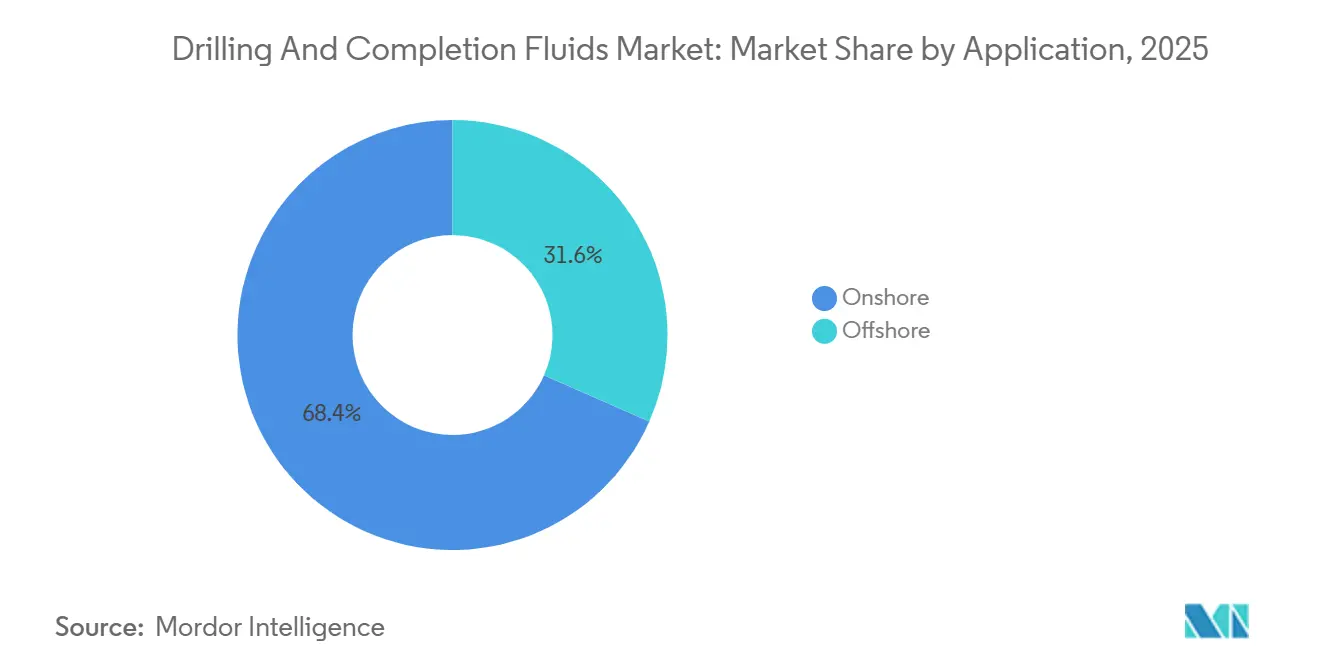
- 用途別では、陸上作業が2025年の量の68.4%を占めましたが、海洋活動は2031年にかけてCAGR 5.1%で拡大する見込みです。
- 地域別では、北米が2025年の収益の37.7%を占め、アジア太平洋は2031年にかけて最速のCAGR 5.7%を記録すると予測されています。
- SchlumbergerのM-I SWACO、Halliburton、Baker Hughesが2025年のグローバルシェアの約55%~60%を合計で支配しており、適度に集中した競争環境を示しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深海・超深海掘削キャンペーンの増加 | 1.2% | 世界規模、メキシコ湾、ブラジルプレソルト、西アフリカ、東南アジアに集中 | 中期(2~4年) |
| 非在来型(シェール・タイト)貯留層の拡大 | 1.5% | 北米が中核、アルゼンチンのバカ・ムエルタ、中国の四川盆地へ波及 | 長期(4年以上) |
| 低毒性・水系・合成流体への環境的推進 | 0.9% | 欧州(北海)、北米海洋、アジア太平洋沿岸地域 | 短期(2年以内) |
| デジタル対応掘削流体最適化・リアルタイムレオロジー制御 | 0.7% | 世界規模、北米シェールおよび中東国営石油会社プロジェクトで早期採用 | 中期(2~4年) |
| 使用済みマッドのリサイクル・再調整のための循環経済モデル | 0.4% | 北米陸上、欧州、水不足懸念のある中東 | 中期(2~4年) |
| 国営石油会社(NOC)の現地化プログラムによる地域流体製造の推進 | 0.6% | 中東(サウジアラビア、UAE、カタール)、アジア太平洋(中国、インド)、中南米(ブラジル、メキシコ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深海・超深海キャンペーンが流体仕様を再定義
深海坑井は1坑当たり3,000~5,000バレルの流体を消費し、HPHT条件を課すため、セシウムフォルメートブラインと混合した合成マッドが必要となり、貯留層圧力が15,000 psiに達するPetrobrasのプレソルトプログラムに見られるように、18 lb/galを超えるECDを達成する必要があります。[1] EquinorのヨハンカストバーグArctic プロジェクトでは、ディーゼル系マッドの排出禁止下において合成系システムが非生産時間を18%削減したことが示されました。TotalEnergiesはMero 4において、ブラジルのカッティングス規制を満たしながらシェール抑制を維持するため、内部オレフィン合成流体を採用しました。[2] これらの高仕様坑井は坑井当たりの流体価値を高め、より少数ながらより収益性の高い海洋キャンペーンに需要を集中させます。ナミビアおよびスリナムへの迅速なリグ動員が、予測期間を通じてこのパターンを強化すると見込まれます。
非在来型貯留層の拡大が摩擦低減剤・粘土安定剤需要を牽引
パーミアン盆地における12,000フィートを超える延長リーチ横坑では、ポリアクリルアミド摩擦低減剤を使用してポンプ圧力とトルクを削減しています。[3] アルゼンチンのバカ・ムエルタでは、カプセル化ポリマーを配合した塩化カリウム泥水を使用し、ベントナイトシステムと比較して坑井不安定インシデントを22%低減しました。CNPCは、ナノシリカシーラントを添加することで流体損失を5 mL/30分以下に抑え、オルドス緊密砂岩において掘削進尺を15%向上させました。[4] こうした化学的改良は坑井完成流体にも見られ、粘度破壊剤、界面活性剤、ファイバースペーサー流体がプロパント輸送と回収率の向上に寄与しています。
環境規制が合成系・水系流体の採用を加速
英国の海洋化学物質規制は現在、28日間で60%以上の生分解を要求しており、新規許可からディーゼルマッドを排除しています。ノルウェーは、油汚染カッティングスの輸送を回避することで、2025年に掘削された坑井の89%を水系または合成流体に移行させました。メキシコ湾のBOEM規制は合成基剤中の多環芳香族炭化水素を0.1%に制限しており、既存システムの再配合を強いています。OSPARおよびブラジルのCONAMA決議393は地域固有の基準を設け、サプライヤーに並行製品ラインの運用を強制し、価格に転嫁されるコンプライアンスコストを引き上げています。
デジタル最適化プラットフォームがリアルタイム流体調整を可能に
SlumbergerのOPTIDRILLは、2025年にメキシコ湾の坑井において坑底センサーと機械学習を連携させ、スタックパイプ発生件数を31%削減した。HalliburtonのBaraLogixは、レオロジーと掘削メカニクスを組み合わせ、ジャフラー盆地のガス坑井における掘削時間を14%短縮した。Baker HughesのLeucipaスペクトロスコピーシステムは、6基のオフショアリグ全体で手動マッドチェックを70%、添加剤廃棄物を18%それぞれ削減した。こうしたプラットフォームは、競争の軸を統合サービス提供へとシフトさせており、化学、センサー、ロボット掘削、およびアナリティクスを単一契約に統合できるベンダーが優位に立つ構造となっている。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 掘削予算を遅延させる原油価格の変動サイクル | -1.1% | 世界規模、北米シェール、中南米、アフリカで深刻 | 短期(2年以内) |
| 油系マッドカッティングスに対する厳格な排出規制 | -0.6% | 欧州(北海)、北米海洋、ブラジル、東南アジア | 中期(2~4年) |
| 特殊ポリマーおよびバライト添加剤のサプライチェーンの逼迫 | -0.5% | 世界規模、中国産バライト輸出に依存するアジア太平洋および欧州で深刻な影響 | 短期(2年以内) |
| 流体量を削減する管理圧力掘削の採用増加 | -0.3% | 北米シェール、中東HPHT坑井、海洋深海用途 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原油価格の変動が上流資本配分を圧迫
ブレント原油は2025年に平均78米ドル/バレルと2024年の84米ドル/バレルから下落し、ConocoPhillipsが2025年第3四半期の決算説明会で指摘したように、複数のパーミアン独立系企業がリグの9%を停止し、価格が80米ドル/バレルを超えるまで坑井完成を延期しました。IEAは上流設備投資が2019年の実質水準を15%下回ったままであり、裁量的掘削プロジェクトが最も大きな削減を受けていると報告しました。西アフリカの稼働リグ数は、アンゴラおよびナイジェリアのプログラムが財政的圧力の下で延期された後、11%低下し、流体受注を直接削減しました。流体は坑井コストのわずか4%~7%を占めるに過ぎないため、オペレーターが縮小する際に最初に格下げまたはキャンセルされる費目の一つとなっています。
排出規制がコストのかかる流体代替を強制
EU海洋戦略の改訂は加盟国に2030年までに「良好な環境状態」を達成することを義務付けており、コストが坑井当たり150,000~300,000米ドル上昇する場合でも油系から合成マッドへの転換を強制しています。ChevronのNorth Sea部門は2025年に14坑にわたる合成代替品に追加で420万米ドルを費やし、成熟油田のマージンを圧迫しました。ブラジルのIBAMAは2025年に、海洋保護区から50 km以内で油系流体を提案した3件のプレソルト許可を却下し、6ヶ月のプロジェクト遅延を引き起こしました。地域固有の規制が掘削・坑井完成流体市場を分断し、製造における規模の経済を阻害しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
流体基剤別:
合成系システムが海洋シェアを拡大合成系流体は海洋シェアを拡大しており、掘削・坑井完成流体市場全体を上回るCAGR 5.8%で2031年まで成長すると予測されています。水系製品は2025年の収益の57.1%を占め、合成系価格を40%~50%下回る陸上シェールで支持されています。油系マッドはカッティングス規制の強化に伴い後退しており、空気圧式流体は量の3%未満のニッチにとどまっています。Baker HughesのSYN-TEQなどの内部オレフィン系システムは、2025年にメキシコ湾下部第三紀坑井で350°Fの坑底温度に対応しました。SchlumbergerのRHELIANTなどの新興ナノ配合物は、中東の延長リーチ坑井で潤滑性を24%向上させました。これらの進歩は、仕様主導の需要がいかにプレミアム流体カテゴリーに価値を集中させているかを示しています。
水系技術も進化しています。HalliburtonのBaracarbブレンドは、廃棄費用を排除しながら北米陸上掘削量の18%にわたって油系マッドと同等のシェール抑制を達成しました。コスト最適化されたポリマーパッケージにより、陸上オペレーターはROP(掘削速度)を犠牲にすることなく希釈率を削減でき、高活動盆地での継続的な優位性を支えています。全体として、海洋HPHTプロジェクトの増加により、水系システムが量を支え規制当局に響く持続可能性の物語を提供する中でも、合成流体は掘削・坑井完成流体市場の成長エンジンであり続けます。
注記: 各セグメントのシェアはレポート購入後に入手可能


掘削段階別:
坑井完成流体がプレミアム価格を形成掘削流体は2025年の需要の70.5%を占めているが、坑井完成・ワークオーバー流体はオペレーターの優先事項においてリザーバー接触品質が純粋な掘削速度を上回るにつれ、より速い4.9%のCAGRが見込まれている。OccidentalがWolfcamp坑井完成で使用したフォルメートベースのクリアブライン流体は初期生産量を11%向上させ、バレル単価30〜40%高のプレミアム価格設定を正当化た。多段階水圧破砕は密度管理要件を高め、プレミアムブラインおよびファイバー含有システムを破砕形状管理に不可欠なものとしている。WeatherfordのFrac-Pac流体は2025年に230坑の坑井においてリアルタイム破砕マッピングを実現し、統合型流体・破砕ワークフローへの潮流を強化した。
掘削流体のイノベーションも継続している。NewparkのEvolution生分解性ポリマーシステムはガルフコーストのシェール坑井において希釈量を19%削減し、添加剤単価の上昇にもかかわらず流体総コストを低減した。掘削と坑井完成ワークフローの境界が曖昧になるにつれ、両流体フェーズをバンドルした長期・単一プロバイダー契約が促進され、坑井ライフサイクル全体にわたる総合的な流体エンジニアリングの価値が強化されている。
坑井タイプ別:
非在来型坑井が流体イノベーションを牽引在来型坑井は2025年の掘削・坑井完成流体市場規模の64.9%を依然として占めていますが、非在来型坑井は2031年にかけてCAGR 5.5%でより速く成長します。10,000フィートを超えるラテラル長は特殊なレオロジーとカッティングス輸送を必要とし、EOGはカプセル化ポリマーを使用してECDを0.4 lb/gal低減し、デラウェア盆地のラテラルを安全に延長しました。Saudi AramcoのJafurahプロジェクトは、ジュラ紀シェールを安定させながらHP(高圧)ガスゾーンを管理するためにカリウムフォルメート流体を導入しました。これらの複雑な化学系は坑井当たりの平均収益を高め、従来の垂直坑プログラムと比較して掘削坑数が少なくても流体支出を支えています。
在来型坑井は、標準化されたプログラムがNPT(非生産時間)を抑制する海洋棚および成熟陸上盆地において引き続き重要です。したがって、サービスプロバイダーは在来型市場向けのコスト重視ラインと非在来型作業向けの高仕様・添加剤豊富なブレンドを別々に維持する必要があり、単一のビジネスモデルで両セグメントを支配することを単一サプライヤーが防いでいます。
用途別:
海洋が高仕様流体を要求陸上掘削は2025年の量の68.4%を占めましたが、海洋坑井はCAGR 5.1%を記録し、価値ベースで掘削・坑井完成流体市場のより大きなシェアを獲得すると予測されています。Transoceanの超深海リグは、中新世ターゲットに対して19.5 lb/gal ECDを達成するためにセシウムフォルメート加重の合成マッドを必要としました。これらのHPHT要求に加え、事前混合と船舶輸送のロジスティクスにより、陸上と比較してバレル当たり25%~35%のコストプレミアムが加算されます。
陸上流体イノベーションは循環経済モデルに焦点を当てています。Devonはアナダルコ盆地で掘削マッドの85%をリサイクルし、120万バレルの淡水と坑井当たり18万米ドルを節約しました。サプライチェーン効率とESG資格の両方が陸上作業におけるコスト重視の水系システムを支持し、両用途間のバランスの取れた成長を確保しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
南北アメリカ、アジア太平洋および欧州・中東・アフリカ地域の掘削・坑井完成流体市場
北米の市場規模における優位性はパーミアン盆地に根ざしているが、カナダおよびアラスカで台頭しつつあるタイトオイル鉱区においても、坑井コストと排出量の削減を目的としたデジタル流体システムが導入されている。アジア太平洋地域における現地化の急速な進展は、サプライチェーンの短縮化へのシフトを示しており、欧米のサービス企業は自社プラントの建設か市場シェアの譲渡かという選択を迫られている。欧州における流体需要はますます合成系へと移行しており、より厳格な排出規制のもと、2025年のノルウェーの坑井の89%が水系または合成系の配合を採用した。南米のプレソルト坑井は世界でも最高水準の坑井当たり流体支出を伴っており、これがブラジルのブレンディングハブへのベンダーによる継続的な投資を説明している。中東では、炭酸塩貯留層の健全性を維持する高圧・高硫化水素対応の坑井完成ブラインに対して、依然としてプレミアム価格が支払われている。アフリカの見通しは、アンゴラおよびナイジェリアで棚上げされた探鉱を再活性化できる財政改革にかかっており、それが実現しなければ、流体需要はその他のフロンティア盆地と比較して期待を下回るリスクがある。

規制環境
オフショア排出規制の遵守は、掘削・仕上げ流体の選定において依然として重要な決定要因であり、特に排出基準や毒性基準が法的に施行されている成熟盆地においてはその傾向が強い。米国では、EPA(環境保護庁)がNPDES一般許可GMG290000を通じてガルフ・オブ・アメリカにおけるオフショア排出を規制しており、油分・グリースなどのパラメータに関する制限を設けるとともに、坑井処理・仕上げ・修理(TCW)流体に対する毒性管理(LC50性能基準を含む急性全排水毒性フレームワークを含む)を義務付けている。2026年1月、EPAはGMG290000の改正案を提案し、TCW流体の急性WET試験のコンプライアンス期限を2025年5月11日から2028年5月11日へと延長する内容とした。これにより短期的な試験・報告負担が軽減される一方、低毒性配合への移行という大きな方向性は維持されている。
坑井制御および運用上の完全性に関する規則も、流体プログラムの設計や文書化に影響を与えている。米国連邦オフショア事業においては、30 CFR Part 250に基づくBSEE(安全環境執行局)の要件には、坑井制御の維持や掘削流体プログラムの管理(安全な操業に紐づく定期的な在庫管理・モニタリング慣行を含む)に関する期待事項が含まれる。2026年2月、BSEEは2023年の噴出防止装置システム・坑井制御規則に関連する規定を改訂する規則案を公表し、故障データおよび分析の提出要件と期限を明確化した。これは、オフショア作業における坑井制御性能の文書化方法と流体管理の関係にも影響を及ぼす。
バリューチェーン分析
バリューチェーンは、上流の原材料や特殊添加剤から、調合、現場エンジニアリング、坑井終了時の廃棄物処理までにわたる。主要な投入財には、専門化学品サプライヤーから調達される基材流体・ブライン、ポリマー、潤滑剤、加重剤などが含まれ、グローバルおよび地域のサービスプロバイダーが完全な流体システムを配合し、リグ現場において統合的な流体管理を提供している。性能面での差別化は、配合およびエンジニアリングの層でますます生み出されており、リアルタイム計測・投薬・制御プラットフォームが契約に組み込まれることで、非生産時間や添加剤の無駄を削減している。
製造および物流は、リードタイム、オフショア動員、現地調達要件を管理するため、地域化された調合・供給インフラを中心に組織されている。オペレーターおよびサービス企業は、主要なオフショア・オンショア活動回廊の近くに位置するマイクロプラントや調合拠点(例えば、ポートフルション、リオデジャネイロ、スタヴァンゲルなどの確立されたオフショア展開拠点周辺)に依存しており、ラストマイル配送と現地技術者が在庫、固形物制御、流体調整を調整している。製品・サプライチェーンに関する意思決定は、コンプライアンスやライフサイクル管理とますます結びついており、有害成分を削減した配合や、深海・高圧坑井向けに調整された仕上げ流体などがその例であり、深海展開を対象とした高密度・亜鉛低減型仕上げ流体の新製品導入にも反映されている。
競争環境
SchlumbergerのM-I SWACO、Halliburton、Baker Hughesは2025年のグローバルシェアの約55%~60%を獲得し、統合化学、マッドエンジニアリング、廃棄物管理が不可欠な海洋およびHPHT坑井での強固な地位を反映しています。これらの企業は独自のデジタルスイート、OPTIDRILL、BaraLogix、Leucipaを活用して、性能保証をバンドルした長期契約を確保しています。CES Energy SolutionsやNewpark Resourcesなどの地域的な挑戦者は、西カナダおよび米国シェール地帯においてコスト優位な調達とパッド掘削ロジスティクスを活用し、バレル量ではなく掘削速度指標に基づいて契約価格を設定することが多いです。
戦略的な動きは変化する競争の場を浮き彫りにしています。HalliburtonはAl Wusta Drilling Fluidsを9,500万米ドルで買収して中東の現地化を深め、Schlumbergerはサウジアラビアのリードタイムを30%短縮するジュバイルプラントに1億8,000万米ドルを投じました。Baker Hughesの酸化グラフェンHydraGlydeの発売は、ナノ添加剤がプレミアム価格設定のための性能「ホワイトスペース」を生み出す方法を示しています。特許出願はナノ粒子分散、生分解性界面活性剤、AIによるレオロジー制御に集中しており、知的財産とデータ分析が化学サプライチェーンと同様に将来の競争優位を決定することを示しています。
掘削・坑井完成流体業界のリーダー企業
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
掘削・坑井完成流体市場
- Baker Hughes Company
- Schlumberger Limited
- Halliburton Company
- Weatherford International plc
- Newpark Resources Inc.
- TETRA Technologies Inc.
- National Oilwell Varco Inc.
- CES Energy Solutions Corp.
- Chevron Phillips Chemical Co. LLC
- M-I SWACO (SLB)
- Scomi Energy Services Bhd
- AES Drilling Fluids LLC
- Anchor Drilling Fluids USA
- Flotek Industries Inc.
- Gumpro Drilling Fluids Pvt Ltd
- Oilfield Chemical Co. Baker Petrolite
- Petrochem Performance Chemicals Ltd
- Q'Max Solutions Inc.
- IMDEX Limited (AMC Drilling Fluids)
- Valence Drilling Fluids LLC

市場機会と将来展望
深海および超深海プロジェクトの実行は、プレミアム合成・高密度仕上げ流体システムに加え、掘削・流体・デジタルワークフローを統合した坑井建設サービスの機会を引き続き開いている。契約実績は、化学品とインフラの両方を提供できるサプライヤーへの需要の裏付けとなっている。2026年7月、ハリバートンはスリナム沖のGranMorgu深海開発プロジェクトにおいて、統合掘削・仕上げ契約を受注し、液体マッド・セメントプラントインフラのアップグレードを含む内容となった。これは、フロンティアオフショア拠点における現地調合、信頼性の高い添加剤供給、高仕様の流体実行に対する需要を裏付けるものである。2026年5月、ベイカー・ヒューズはブラジルのサントス盆地全域においてペトロブラスとの統合坑井建設契約の延長・拡大を発表し、オペレーターの調達が流体性能と坑井建設効率を一体的に管理する統合パッケージへと集約されつつあることを浮き彫りにした。
環境上の制約や排出規制は、HPHT性能を維持しつつ低毒性・生分解性の高い添加剤システムに対する市場の空白を生み出し続けている。バイオマス由来の生分解性添加剤や先進ナノ材料(例えば、酸化グラフェンベースの多機能材料やキトサン由来のナノコンポジット)に関する2026年の活発な研究は、水系泥水の濾過制御と熱安定性を改善することを目指した技術パイプラインを示しており、規制の厳しいオフショア盆地や水資源の乏しいオンショア地域を対象とするサプライヤーの製品ロードマップを支えている。デジタル化も引き続き商業化の道筋であり、仕上げおよび流体管理におけるクローズドループ・センサー連携型のワークフローは、対象となるサービス範囲をバレル単位の化学品供給から成果連動型・自動化された流体・フラクチャー実行へと拡大させている。
Recent Industry Developments in 掘削・坑井完成流体市場
- 2026年5月:Weatherfordは、Esso Exploration & Production Nigeria Ltd(エクソンモービル系列会社)よりナイジェリア沖の深海統合仕上げ契約を受注した。この受注により、流体と仕上げシステムの実行が一体的に調達される深海仕上げ分野におけるWeatherfordの事業基盤が拡大し、仕上げハードウェアと専門流体・現場サービスを組み合わせたバンドル提供が後押しされている。
- 2025年11月:Drilling Specialtiesは、Chevron Phillips Chemicalと協力し、微粒化グラフェンとポリアルファオレフィンをベースとした多相配合を用いた掘削流体潤滑剤「NanoSlide」を発売した。この製品は、潤滑性能がトルク低減、摩耗低減、坑井安定性ウィンドウの狭小化につながる高摩擦・高難易度掘削環境を対象としている。
- 2024年9月:SCF PartnersはNewpark ResourcesからNewpark Fluids Systems事業の買収を完了した。この取引は、主要な流体・統合流体管理プラットフォームの所有権を再編し、製品開発や地域拡大における競争構造と資本配分に影響を与えた。


掘削・坑井完成流体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は世界の陸上および海上石油・ガス活動における坑井掘削、ケーシングおよびセメンチング支援、坑井完成の各工程で使用される掘削流体ならびに坑井完成・ワークオーバー流体から得られる収益を対象としています。
対象外の範囲:掘削機器および固体制御ハードウェアは除外されており、流体供給および関連添加剤に紐付かない純粋な油田サービス収益も除外されています。
セグメンテーション概要
- 流体基剤別
- 水系
- 油系
- 合成系
- 空気圧式(空気、ミスト、フォーム)
- その他基剤(エステル、グリコール、ナノ流体)
- 掘削段階別
- 掘削流体
- 坑井完成・ワークオーバー流体
- 坑井タイプ別
- 在来型
- 非在来型
- 用途別
- 陸上
- 海洋
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ノルウェー
- ロシア
- ウクライナ
- その他欧州
- アジア太平洋
- 中国
- インド
- ASEAN諸国
- オーストラリア
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- ナイジェリア
- アルジェリア
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサチ
デスクリサーチは、基本的な活動状況の把握と、流体収益として計上されるものと近接する油田支出との境界設定に活用されました。掘削・生産状況についてはEIA、上流部門の見通しシグナルについては国際エネルギー機関、供給・投資の方向性についてはOPECの刊行物、近期の活動変化についてはBaker Hughesのリグカウントリリースなど、公的・公式情報源を参照しました。
活動状況を需要ドライバーに転換するにあたっては、盆地状況の把握に関連するUSGSの刊行物、典型的な流体システム使用パターンに関するSPEの査読論文、添加剤や主要原材料の国境を越えた動きが確認できる通関・貿易統計なども参照しました。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い業界専門誌は、価格に関するコメントや製品ミックスの変化の妥当性確認に使用しました。必要に応じて、企業財務データ、特許調査、出荷レベルの貿易インテリジェンスに関する有料サブスクリプションを選択的に活用してギャップを補完しました。これらの例は網羅的なものではなく、データ収集、検証、および明化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、流体配合業者、添加剤サプライヤー、販売代理店、エンドユーザーを対象とした専門家インタビューおよび構造化サーベイを通じて実施し、公開指標が広範すぎる場合に前提条件を修正できるようにしました。グローバル市場であることから、主要生産地域全体でバランスよく意見を収集しました。価格、流体ミックス、海上対陸上需要の変化を確認するためにフォローアップ質問を実施し、モデルを最終化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | アジア太平洋:43% |
| 中位層:46% | 機能・ユニットリーダー:39% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:21% | マネージャー:46% | アメリカ大陸:25% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、掘削活動と坑井完成の集約度を地域別の需要プールに変換した後、典型的な流体システムミックスを用いて価格付けを行いました。実的には、稼働リグカウント、掘削進尺・坑井数、水平坑井および非在来型坑井の比率、海上プロジェクトのタイミング、水ベース対油ベースおよび合成システムの比率といった指標にモデルを連動させ、それぞれ異なる消費・価格パターンを導出しました。
これらの合計値は、サプライヤー収益のサンプル積み上げ、チャネルチェックによる平均販売価格の検証、現場専門家が日常業務で把握する数量前提のストレステストなど、選択的なボトムアップ推計によって裏付けを取りました。カバレッジのギャップが存在する箇所は保守的なレンジで補完し、インタビューフィードバックを通じて絞り込みを行い、最終数値が明確に説明された手順で再現可能な状態を維持しました。
予測にあたっては、上流部門の支出見通しと掘削活動の見通しを基軸としたシナリオ分析を採用しました。主要添加剤の価格動向の見込みと、規制および坑井複雑性に起因する流体システム選択の変化をモデルに反映しました。前提条件は地域ごとに見直し、最終予測はスムーズな曲線を強制するのではなく、インプットドラバーの方向性と整合性を保つ形で確定しました。
データ検証と更新サイクル
アウトプットは、リグ活動トレンド、地域別掘削サイクル、公表されている上流部門の見通し更新など独立したシグナルとの照合を行い、市場の推移がオペレーターおよびサプライヤーが説明できる内容と一致していることを確認しました。セグメント結果が乖離して見える場合は、インプットを再検討し、回答者に再確認を行い、問題がミックス、価格タイミング、または境界前提のいずれに起因するかを確認しました。
最終承認前に、モデルは複数のアナリストによるレビューを経て、地域別および流体システム別の分散チェックを実施し、シェアおよび示唆される価格が現実的な水準に留まっていることを確認します。レポートは年次で更新され、商品価格の急激な変動や掘削活動の大幅な変化など重要なイベントが発生した場合には中間更新を実施します。納品直前に最新のレビューパスを完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル掘削・井完成流体市場の規模算定と他の公表推計との比較
掘削・坑井完成流体の公表市場規模は、市場名が同一に見えても差異が生じることがあります。これは、価格設定に使用する年度、通貨換算のタイミング、坑井完成・ワークオーバー収益として計上されるものの扱いが統一されていないためです。
本調査では、主な乖離は通常、年間を通じた平均販売価格の更新タイミングと、それらの更新がリグ活動および坑井ミックスの変化に対してどの程度迅速に検証されるかに起因しています。これが、最終数値において通貨タイミングと四半期ごとの価格チェックが重要となる理由であり、Mordor Intelligenceが適用している規律です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.73 ビリオン 米ドル(2025年) | |
| 業界出版社A | 10.30 ビリオン 米ドル(2025年) | 単一年度の価格前提を用いた広範な長期見通しに依拠しており、年央の添加剤価格リセットに対する視認性が限定的であるため、活動変化の速い地域における2025年の実現平均価格を過小評価する可能性があります。 |
| グローバル出版社B | 10.51 ビリオン 米ドル(2025年) | 基準年のスナップショットに依拠しており、ワークオーバー流体および一部の坑井完成関連添加剤を用途別に異なる扱いをしている可能性があり、掘削と坑井完成のバケット間で計上収益がシフトします。 |
3つの数値を総合すると、差異の大部分は需要の方向性に関する見解の相違ではなく、価格タイミングと坑井完成・ワークオーバー流体の計上範囲によって説明されます。活動ドライバーを可視化し、示唆される価格をインタビューフィードバックと照合し続けることで、最終的な市場規模は各更新サイクルで繰り返し可能な明確な手順に基づいて追跡可能な状態を維持しています。


レポートで回答される主要な質問
2026年の掘削・坑井完成流体市場の規模はどのくらいですか?
市場は2026年に110億1,900万米ドルに達し、2031年までに135億2,000万米ドルに達すると予測されています。
最も速く成長している流体基剤はどれですか?
合成系システムは、HPHTの海洋坑井と厳格化する排出規制に牽引され、2031年にかけてCAGR 5.8%で成長すると予測されています。
坑井完成流体が掘削流体より高い価格が付けられる理由は何ですか?
坑井完成流体は貯留層接触を保護するために固形物を含まず地層適合性が必要であり、添加剤の複雑さが増すため、バレル価格が30%~40%高くなります。
デジタルプラットフォームは流体需要にどのような影響を与えますか?
リアルタイムレオロジーと自動投入量制御により非生産時間と添加剤廃棄物が削減され、サプライヤーは全体的な流体価値を縮小させることなく高マージンサービスをバンドルできます。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、中国、インド、ASEAN諸国が流体供給を現地化し、海洋および非在来型掘削を強化するにつれ、2031年にかけてCAGR 5.7%を記録する見込みです。
主要サプライヤーはどこですか?
SchlumbergerのM-I SWACO、Halliburton、Baker Hughesが合計55%~60%のシェアを保有し、CES Energy SolutionsやNewpark Resourcesなどの地域専門企業がそれに続きます。


 お客様のデータは安全であり、販売や共有は一切行われません。

