
掘削工具市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 9.68 十億米ドル |
| 市場規模 (2031) | 12.17 十億米ドル |
| 成長率 (2026 - 2031) | 4.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
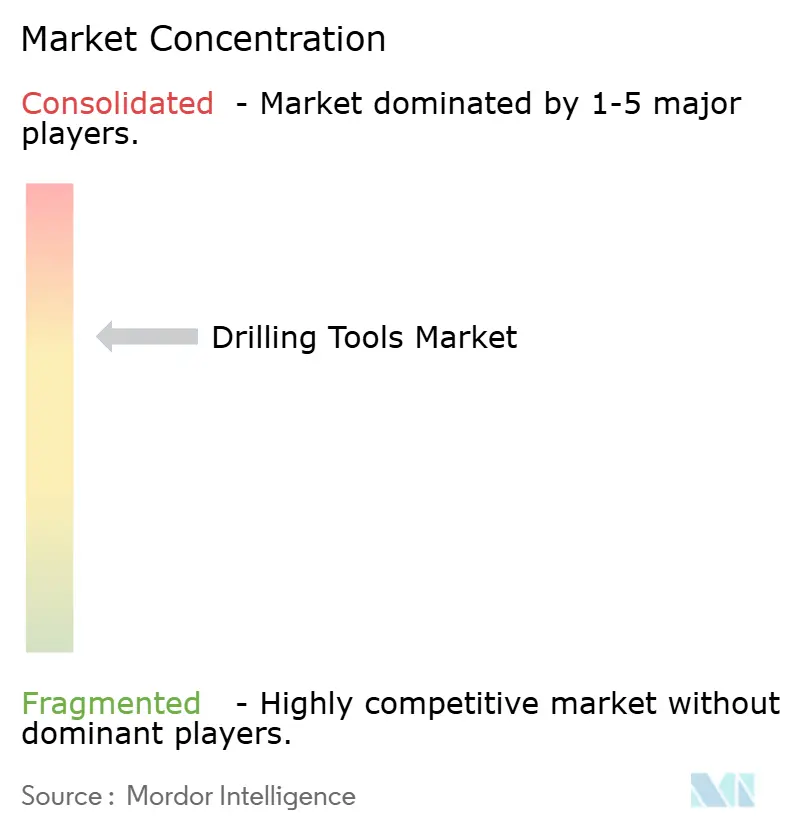
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる掘削工具市場分析
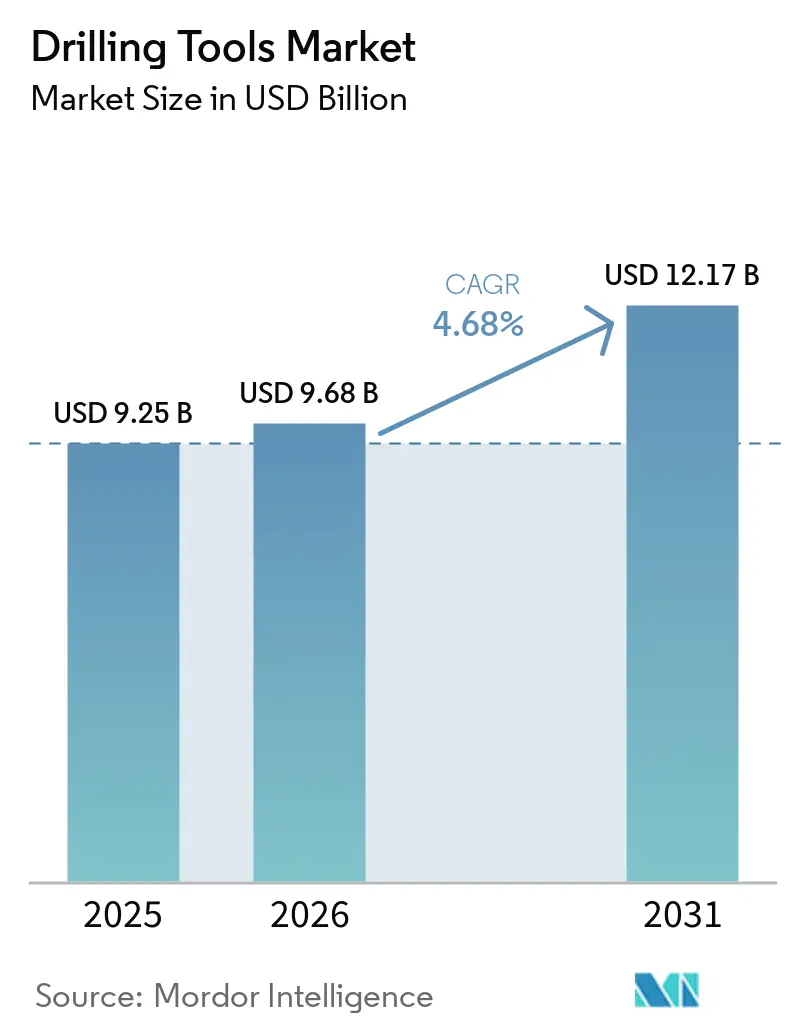
掘削工具市場規模は、2025年の92.5億ドルから2026年には96.8億ドルに成長し、2026年から2031年にかけてCAGR 4.68%で2031年までに121.7億ドルに達すると予測されています。
市場の前進的な勢いは、高収益井戸への選択的な再投資、先進的な坑底技術へのアクセス改善、および収益源を純粋な炭化水素サイクルから分散させる地熱・炭素回収プロジェクトからの需要拡大を反映しています。オペレーターは、リグ稼働時間を短縮し生産信頼性を向上させる効率主導型プログラムに資本を振り向けており、この傾向はプレミアムドリルビット、ロータリーステアラブルシステム、および高仕様マッドモーターに恩恵をもたらしています。さらに、ブラジル、米国メキシコ湾、西アフリカにおける深海・超深海資産への最終投資決定がこの勢いを後押ししており、これらの地域では高圧・高温定格が目的特化型機器を必要としています。一方、タングステンなどの特殊金属におけるサプライチェーンのボトルネックが長期購買契約の締結を促し、サービスプロバイダー間の垂直統合を育んでいます。
主要レポートのポイント
- ツールタイプ別では、ドリルビットが2025年の掘削ツール市場シェアの66.37%を占め、「その他のツール」が2031年にかけて7.72%のCAGRで最も高い成長を示した。
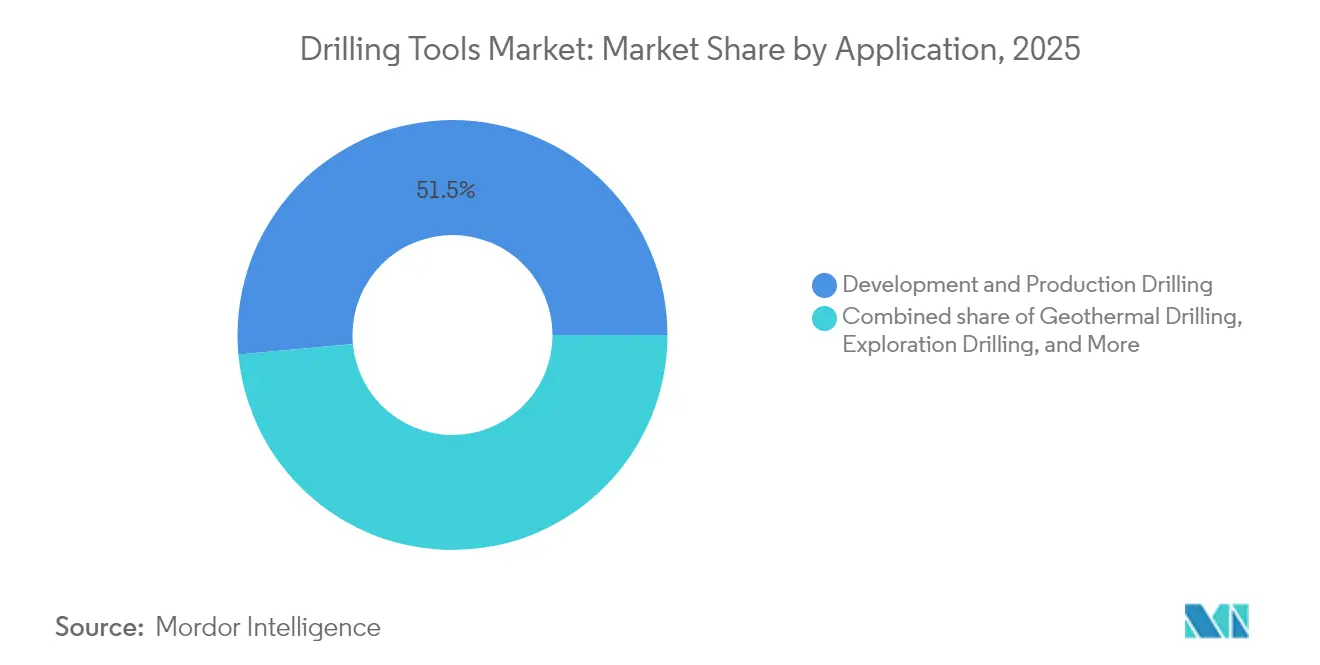
- 用途別では、開発・生産掘削が2025年の掘削ツール市場規模の51.45%を占め、地熱掘削は2031年にかけて9.21%のCAGRで拡大する見込みである。
- 展開場所別では、陸上活動が2025年の掘削ツール市場シェアの67.92%を占め、海洋用途は5.52%のCAGRで拡大している。
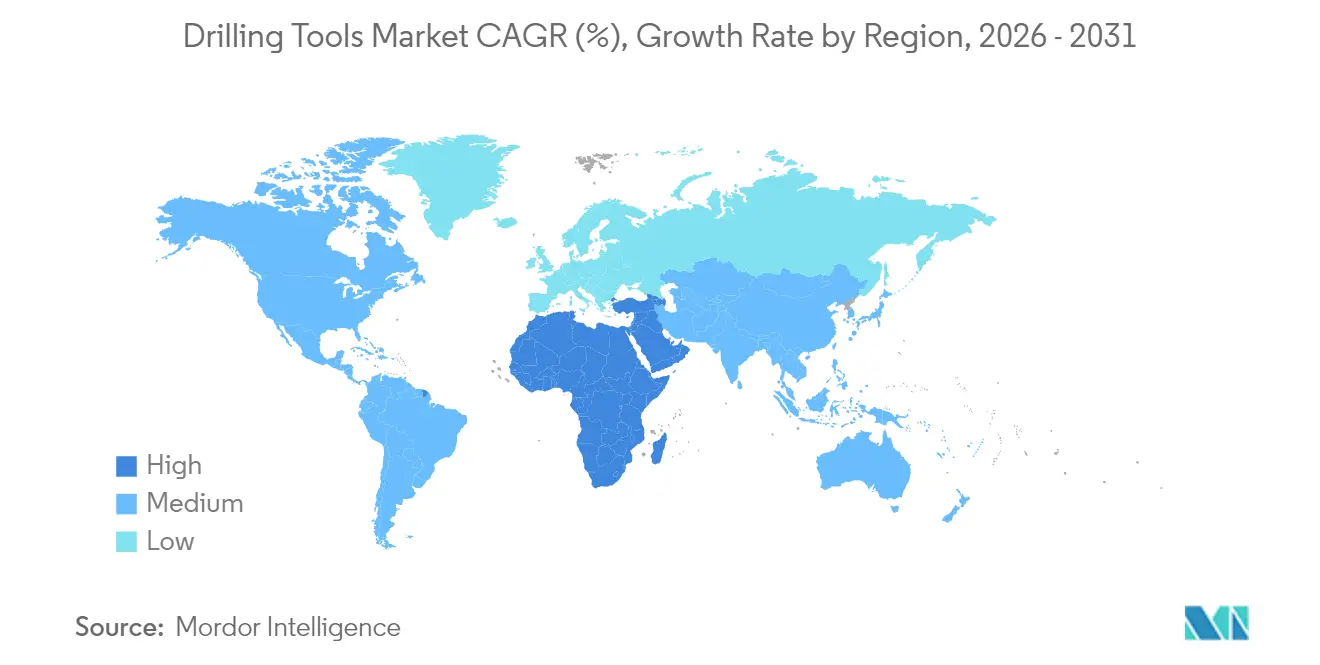
- 地域別では、北米が2025年の収益の32.75%を生み出したが、アジア太平洋地域は2031年にかけて6.18%のCAGRで最も高い成長を記録すると予測されている。
- SLB、Baker Hughes、Halliburton、NOV、Weatherfordが2024年の収益の55%超を合計で支配しており、当セクターの中程度の集中度を示している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の掘削工具市場のトレンドと洞察
促進要因のインパクト分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| パンデミック後の上流CAPEX回復 | +1.2% | 北米・中東を中心としたグローバル | 中期(2~4年) |
| 先進ドリルビットへの需要を促進するシェール井複雑化 | +0.8% | 北米中心、アルゼンチン・オーストラリアへの拡大 | 長期(4年以上) |
| 深海・超深海プロジェクトの拡大 | +0.9% | ブラジル・西アフリカ・メキシコ湾を先頭とするグローバル海上盆地 | 長期(4年以上) |
| 地熱掘削投資の増加 | +0.6% | 米国・欧州・インドネシアで早期成果が見込まれるグローバル | 中期(2~4年) |
| 炭素回収・貯留(CCS)注入井プログラム | +0.4% | 北米・EU規制フレームワーク | 長期(4年以上) |
| 重要鉱物探査掘削への需要拡大 | +0.3% | アジア太平洋中心、オーストラリア・カナダへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後の上流CAPEX回復
国際エネルギーフォーラムによると、世界の石油・ガス投資は2025年から2030年にかけて22%増加し、3年間の資本抑制を反転させ、高性能掘削工具への需要を新たに生み出すと見込まれています(1)国際エネルギーフォーラム、「増大する需要が2030年までに上流石油・ガス投資を22%増加させる必要性」、ief.org 。北米では、メキシコ湾オペレーターがChevronのAnchorなど数十億ドル規模のプロジェクトを認可しており、20,000 psi定格機器が必要とされ、最高水準のドリルストリングの経済的合理性を証明しています。中東の国営石油会社も同様に、生産割当維持を目的とした補完掘削キャンペーンを再開しています。このCAPEX上昇局面は、測定可能なリグ稼働時間削減をもたらす工具を優遇し、サプライヤーにデジタル坑井計画プラットフォームとロータリーステアラブルシステムのバンドル提供を促しています。サービス契約は、浸透率向上にリンクした報酬体系へと移行しつつあり、継続的な製品アップグレードを促すモデルとなっています。支出見通しの改善、効率性義務、および契約上の革新が相まって、掘削工具市場への持続的な需要牽引力を生み出しています。
先進ドリルビットへの需要を促進するシェール井の複雑化
米国のプレミアムシェールプレイでは水平側坑の延長が現在20,000フィートを超え、ドリルビットをより過酷な振動やカッティングスベッドの課題にさらしており、このことはAMERICAN OIL & GAS REPORTERによって報告されています。先進的な熱安定性ダイヤモンドと最適化されたフェイスジオメトリーを備えたPDCカッターは、このような過酷な条件下でも運転寿命を延ばし、1本のビットで複数の坑間区間を掘削することを可能にしています(NOV(2)NOV、「ドリルビットイノベーションの黄金時代」、nov.com )。一方、HalliburtonのLOGIXなどのAI駆動プラットフォームはリアルタイムのトルクデータを分析してスティックスリップを未然に防ぎ、掘削浸透率を最大30%向上させています。アルゼンチンのVaca MuertaおよびオーストラリアのCooper Basinも、水平掘削プログラムの拡大に伴い、これらの設計上の要件を踏襲しています。したがって、プレミアムビットの価格は引き続き堅調に推移しており、掘削工具市場における同セグメントの売上貢献率32.3%を支えています。
深海・超深海プロジェクトの拡大
業界初の20,000 psi海底システムがChevronのAnchorおよびBPのKaskidaで実用化され、かつて経済的に不可能と見なされていた油田における商業的実現可能性が実証されました。このようなプロジェクトでは、厳格な冶金・疲労限界に認定されたHP/HTドリルパイプ、カラー、およびジャーが必要とされ、坑井あたりの平均工具コストが増加しています。ブラジルと西アフリカも、60°/100フィートのドッグレッグ厳重度に対応可能なロータリーステアラブルシステムの受注を統合する複数坑井のプレソルト開発でこの勢いを反映しています。統合型ボトムホールアセンブリーとデジタルツインシミュレーションを提供するOEMは競争上の優位性を獲得しており、オペレーターが超深海作業に伴うリスク管理のためにフルパッケージ契約を優先しています。この結果生じるプレミアムが、坑井数は少ないにもかかわらず、海上のCAGRを陸上より高い水準に押し上げています。
地熱掘削投資の増加
米国の研究助成金2億ドルで資金調達された拡張型地熱システムは、油田用ロータリーステアラブルおよび断熱ドリルパイプ技術を300℃のリザーバーに適応させています。NOVのPhoenix PDCシリーズおよびTK-340TCコーティングは熱劣化と塩化物腐食を軽減し、超高温地層でのビット寿命を延長しています(3)Halliburton、「LOGIX®:インテリジェントオートメーションによる精密掘削」、halliburton.com 。欧州はEUイノベーション基金のもとで同様のパイロット事業を支援しており、インドネシアは2030年までに17 GWの地熱発電容量を追加することを目指しています。この技術転用により、工具ベンダーは既存のサプライチェーンを再活用し、炭化水素価格の変動に対する収益の緩衝材を確保できます。地熱井が15,000フィートを超えて深くなるにつれ、需要は高トルクマッドモーターおよび高温エラストマーに集中し、掘削工具市場のアドレッサブル市場を拡大しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| 掘削予算に影響を与える原油価格の不安定性 | -0.7% | 北米シェールで感応度が最も高いグローバル | 短期(2年以内) |
| 掘削作業に関する厳格な環境規制 | -0.5% | 北米・EU、他地域への拡大 | 中期(2~4年) |
| 高仕様ドリルパイプ・ビットのサプライチェーン混乱 | -0.4% | アジア太平洋製造に重大なボトルネックを抱えるグローバル | 短期(2年以内) |
| デジタル掘削システムに対する熟練労働力不足 | -0.3% | 北米・中東で最も深刻なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
掘削予算に影響を与える原油価格の不安定性
WTIスポット価格が2025年初頭に1バレルあたり70ドルを下回り、米国の独立系企業は計画支出を610億ドルに削減し、これは従来のガイダンスより4%低い水準です。予算が緊縮すると、非中核の探査井は先送りされ、標準的なドリルパイプやカラーへの短期的な受注が抑制されます。一方、オペレーターは引き続きサイクルタイムを短縮する工具にプレミアムを支払っており、価格低迷時でもハイエンド需要は維持されています。地熱やCCSプロジェクトに多角化するサプライヤーは石油価格変動から部分的に隔離され、掘削工具市場への悪影響を緩和しますが、完全には排除できません。
掘削作業に関する厳格な環境規制
EPAのメタン規制は2038年までに220億~310億ドルのコンプライアンスコストを課すと予想され、オペレーターは空気圧制御のアップグレードと継続的監視機器の導入を義務付けられています。リグサイドでは、坑井制御やHP/HT安全評価への監視強化が拡大し、技術文書作成や第三者認証要件が加わることで調達サイクルが長期化しています。中小オペレーターは限界油田から撤退し工具需要を減少させる可能性がある一方、大手企業はコンプライアンス管理のためにサービス大手と一括契約を交渉しています。この転換は市場統合を加速させますが、全体的な坑井数を制限し、掘削工具市場の成長軌跡を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
工具タイプ別:プレミアム技術が市場の進化を牽引
ドリルビットは2025年に61.4億米ドルの収益を生み出し、掘削ツール市場規模の66.37%に相当し、坑井経済における中枢的な役割を裏付けている。熱的に安定したPDCカッターの継続的な採用およびビット先端面でのリアルタイムイメージングにより、オペレーターは互層地層においてシングルランカーブを達成し、接続時間および非生産時間(NPT)を削減することが可能となっている。OEMは、回転速度および荷(ウェイト・オン・ビット)の調整をリアルタイムで推奨するデジタルアドバイザリーソフトウェアをビットとパッケージ化することで、価格プレミアムを獲得している。
「その他のツール」カテゴリーには、ジャー、ショックサブ、マッドモーター、ロータリーステアラブルシステムが含まれており、7.72%のCAGRで全体成長を上回るペースで拡大する見込みである。HalliburtonのiCruiseおよびBaker HughesのAutoTrakは動的ステアリング補正を生成してスライド・ローテーションサイクルを削減し、SLBのSuppressor減衰ツールはねじり振動を60%超低減する。この性能上の優位性は、予算圧力にもかかわらず高い日当料金を正当化し、フルスイートプロバイダーにとって堅調な収益拡大を支えている。
用途別:エネルギー転換が需要パターンを再形成
開発・産掘削は2025年の収益の51.45%を占め、オペレーターがブラウンフィールドの最適化と資源回収に注力していることを反映している。マルチウェル・パッド設計とバッチ掘削はツールの稼働率を高め、ドリルパイプ、リーマー、ダウンホール掘削ツール、および振動吸収装置への安定した受注を促進している。探鉱掘削は景気循環的ではあるものの、ポートフォリオの刷新を目指す大手石油会社が認可したフロンティア深海ブロックにおいて戦略的重要性を増している。
地熱井は最も急速に坑井数が増加しており、政府が超高温岩石パイロットプロジェクトに資金を提供する中、9.21%のCAGRで拡大している。炭素回収圧入井は規模は小さいものの急速に拡大しているニッチ分野を形成しており、方向性プロファイルには高密度CO₂泥水に対応できる耐摩耗性のボトムホールアセンブリが必要とされる。このポジティブな波及効果は顧客層をげ、石油価格に起因するボラティリティを相殺し、掘削ツール市場にレジリエンスをもたらしている。


展開場所別:海上プレミアムが価値創造を牽引
陸上作業が2025年の売上高の67.92%を占め、米国、カナダ、アルゼンチン、中国における非在来型の大量プログラムによって牽引されています。標準化されたリグフリート、物流コストの低さ、および短いサイクルタイムがこのセグメントの特徴であり、コスト競争力のあるドリルストリングおよびモーターへの調達傾向を示しています。しかし、海上活動、特に超深海は、より高いマージン獲得をもたらしています。
海上のCAGR 5.52%の成長は、BallymoreやTrionなどのHP/HT発見によって支えられており、各坑井で2,000万ドル相当の特殊工具とサービスが必要とされる場合があります。複雑な地盤力学が有線ドリルパイプテレメトリーとリモートステアリングコンソールの採用を促進し、陸上センターからのリアルタイム軌道修正を可能にしています。地表から海底までの統合ポートフォリオを持つサプライヤーは構造的優位性を保有し、第1層と地域競合他社の格差を拡大しています。
エンドユーザー別:オペレーターの統合が調達パターンを再形成
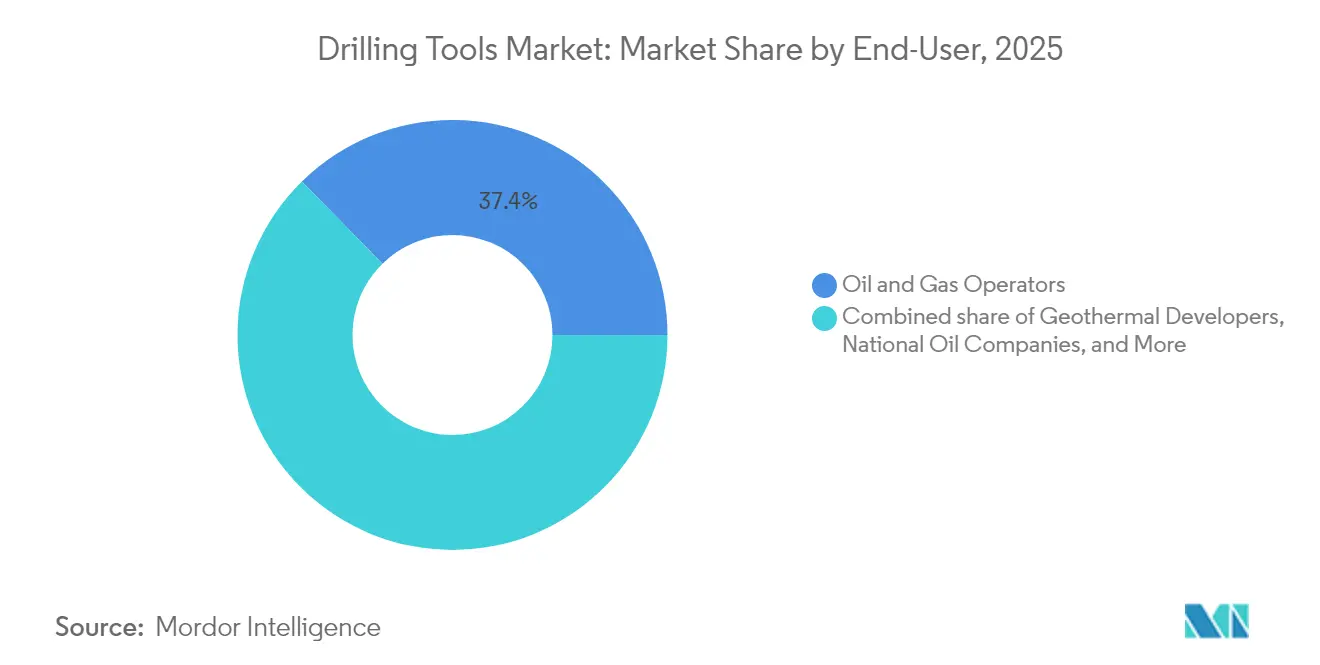
石油・ガスオペレーターは、2025年に37.35%を占め、引き続き最大の購買グループを維持しています。スーパーメジャーはグローバルなマスターサービス契約を活用し、ロータリーステアラブルシステムおよび高トルクモーターへのフリート全体アクセスを確保するとともに、パフォーマンスベンチマークを保証するアナリティクスサブスクリプションとバンドルしています。中東を中心とする国営石油会社は、技術移転取り決めのもとでドリルビットとカラーの共同製造により地元調達率目標を追求しています。
地熱開発業者は、政策インセンティブと地熱・非在来型石油掘削の技術的類似性に牽引され、CAGR 9.21%で最も急速な拡大を示しています。独立系探鉱・開発・生産(E&P)企業は、一括請負・ターンキー方式のもとで工具管理を掘削請負業者にアウトソーシングするケースが増加しており、スポット購入量は減少していますが、契約期間は長期化しています。鉱業探査企業は現時点ではニッチな存在ながら、重要鉱物の発見プログラムを加速するために油田コアリング工具を活用しており、掘削工具市場の需要基盤に広がりをもたらしています。
地域分析
北米は2025年の売上の32.75%を生み出し、パーミアン盆地の水平掘削記録的延長と堅調なメキシコ湾深海掘削キャンペーンが牽引しています。同地域の高度なロジスティクスとデジタル掘削エコシステムが設備稼働率を高く維持し、資本規律によるリグ増設が抑制される中でも堅固な状況を保っています。連邦メタン規制や州レベルのセットバック規制が中小オペレーターに圧力をかける一方、スーパーメジャーによるトリプルフラク完結手法の採用がドリルパイプのトルク要件を引き上げ、プレミアム工具への需要を維持しています。
アジア太平洋地域は2031年にかけてCAGR 6.18%で最速の成長を主導しています。中国の国営企業はタリム盆地および四川盆地の深部陸上ターゲットを開発しており、耐摩耗性PDCビットと高温マッドモーターへの需要を喚起しています。インドネシアは地熱ベースロードプロジェクトを推進し、オーストラリアの重要鉱物探査がHP硬岩掘削に対応したコアリングビットへの新たな需要を創出しています。これらのトレンドが複合的に作用し、炭化水素および再生可能エネルギーの双方のバリューチェーンにわたって掘削工具市場のフットプリントを拡大しています。
ノルウェーと英国を中心とする欧州は、北海トランジション・ディールのもとでのブラウンフィールドタイバックおよびCCS井の急増により工具需要を維持しています。中東とアフリカは低ブレークイーブンのリザーバーと国家主導の生産能力拡大を活かしていますが、政治リスクが購入注文を遅延させることがあります。ブラジルのプレソルトに支えられた南米は、SLBおよびBaker Hughesへの大型統合契約を集中させ、少数ベンダーへの市場シェアの集中をもたらしています。地域ダイナミクスの組み合わせは、量主導から効率主導の購買への漸進的な転換を浮き彫りにしています。

規制環境
米国のオフショア市場では、安全環境執行局(BSEE)が2026年1月に、坑井作業および機器に関するPoint-in-Time Inspection/Certificationガイダンス(B-PINCs)を更新し、30 CFR 250.730に基づく坑井制御機器のAPI Standard 53(第4版)に紐づくコンプライアンス要件を強化した。2026年2月には、BSEEも2023年ブローアウト・プリベンター・システムおよび坑井制御規則の一部を改定する規則案(RIN 1014-AA63)を公表し、故障データの提出要件、故障分析の期限、独立第三者資格の記録保持について明確化した。これにより、オフショア掘削プログラムで使用される重要な坑井制御機器の資格認証およびライフサイクル文書化に影響が及ぶ。
規格レベルでは、API改定が引き続き掘削・坑井作業機器の製造、検査、認証の道筋を定めている。APIは、掘削・生産用巻上げ機器を対象とするAPI Specification 8C(第6版)に関連するAPI Monogramプログラムの有効な更新を進め、また坑井作業向けの坑井制御システムを対象とするAPI STD 16WS:2026を発行した。これらの動きは総じて、工具・機器サプライヤーが認証済み品質システム、追跡可能な材料および検査記録、そしてオフショアとオンショア双方の用途でオペレーターの審査を支援できる能力で競争する、コンプライアンス環境を強化している。
競争環境
統合が現在の競争環境を規定しています。SLBによるChampionXの71億ドルでの買収は、化学品および人工揚油の提供を強化し、坑底ポートフォリオに地表生産のシナジーを加えています。Helmerich & PaineによるKCA Deutagの19.7億ドルでの買収は、中東リグカウントを4倍にし、工具仕様と調達サイクルへの直接的なコントロールを付与しています。これらの動きは、規模と統合がAI対応掘削システムの研究開発費吸収にどのように寄与するかを示しています。
技術的差別化が依然として主要な参入障壁です。HalliburtonとSekalは、LOGIXとDrilltronicsを統合した世界初の自動化坑底掘削システムを実現し、クローズドループ掘削パラメーター制御を達成しました。Baker Hughesは排出量を削減しながら高速坑底テレメトリーと同期する電化地表ユニットに投資しています。NOVは地熱収益を解放するために高温材料科学を優先し、炭化物マトリックスの安定性について研究機関と共同研究を行っています。
リザーバー対応アドバイザリーエンジンを開発するソフトウェアネイティブ企業からの破壊的ポテンシャルは存在しますが、安全認証要件と既存プレーヤーのバンドル戦略が参入を阻んでいます。地域の工具メーカーは、硬岩鉱物向けのリーマー、スタビライザー、またはコアリング機器に特化することで共存していますが、高まる冶金基準が資本ハードルを引き上げています。パフォーマンスベースの契約に対する当セクターの選好は、最終的には統合ハードウェア・ソフトウェアパッケージを提供する企業への市場シェアの偏重をもたらしています。
掘削工具産業のリーダー企業
NOV Inc.
Halliburton Company
Schlumberger Limited
Baker Hughes Company
Weatherford International Plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
坑内センシング、地下解釈、地上リグ制御を連結する統合されたクローズドループ掘削実行の領域に空白地帯が生まれており、これはプレミアムディレクショナルドリリング工具およびデジタル対応ボトムホールアセンブリの価値を高めている。2026年3月、エクソンモービルとハリバートンは、Halliburton LOGIXオーケストレーション、EarthStar超深部比抵抗測定、Sekal DrillTronicsを用いて、ガイアナ沖で完全にクローズドループ化された自動地質坑井配置のマイルストーンを報告した。ビット位置測定と自動化を組み合わせたこの手法は、コース修正と非生産時間の削減を目指すもので、単独のハードウェアではなく統合制御ループの一部として機能できる高仕様ドリルビット、ロータリーステアラブルシステム、テレメトリー、ソフトウェア連携工具への需要を支えている。
機会は、サービス会社が掘削工具をマネージドサービスやパフォーマンスベースの提供と組み合わせる、大規模な統合坑井建設および複数年開発プログラムにも見られる。2026年7月、ハリバートンはエニと共同で、インドネシア沖の深海探査坑井において、統合クローズドループリグ自動化とマネージドプレッシャードリリングの業界初の展開を報告し、複雑なオフショア坑井における工具の信頼性とリアルタイム制御の重要性を浮き立たせた。中東では、アラムコがハリバートンに対し、ジャフラ盆地の非在来型ガス開発向けの統合刺激・仕上げサービスの複数年契約を発注し、2026年第3四半期からのインテリジェントフラクチャリングプラットフォームの展開を含んでおり、パッド全体での持続的な工具利用を支え、ビット、モーター、ステアリングアセンブリを大規模に標準化できるサプライヤーを優位にしている。別途、ADNOCドリリングは2026年7月、UAEのオフショア人工島に展開する初のAI対応完全自動ウォーキングアイランドリグ(AD-300)を納入し、高効率・高再現性の掘削キャンペーンに対応した自動化対応の掘削システムおよびツールストリングへの調達需要を強化した。
最近の業界動向
- 2026年7月:ハリバートンとエニは、ハリバートンのLOGIX自動化プラットフォームを使用し、インドネシア沖の深海探査坑井において統合クローズドループリグ自動化とマネージドプレッシャードリリング(MPD)を組み合わせた業界初の展開を完了した。自動化と圧力管理の統合は、複雑なオフショア坑井における高仕様ディレクショナル工具、テレメトリー、信頼性の高いビット性能への要求を高めている。また、統合されデジタルオーケストレーションされた坑井建設実行モデルへの移行を強化している。
- 2026年5月:エクイノールは、ノルウェー大陸棚における掘削・坑井サービス契約をベイカー・ヒューズ、ハリバートン、SLBに発注した。この発注は、北海の操業基準および成熟油田の効率化プログラムに対応したプレミアム掘削工具および坑井サービスへの継続的な需要を支えている。複数企業にわたる契約範囲の確保は、キャンペーン全体での工具選定とデジタルワークフローの標準化における大手サービスプロバイダーの役割も強化している。
- 2025年7月:SLBは71億米ドルでのチャンピオンXの買収を完了し、掘削・貯留層関連の提供に加え、生産関連事業のポートフォリオを拡大した。統合されたプラットフォームは、坑井ライフサイクル全体にわたり、化学品、人工採油、デジタル機能を掘削関連サービスと組み合わせる能力を高めている。統合の進展は、掘削と生産の両フェーズにわたる統合契約と統合サービス提供を優位にすることで調達に影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、陸上および海洋掘削活動において坑井の掘削、操向、安定化に使用される掘削ツールから生み出される収益を対象としており、ドリルストリングおよびボトムホールアセンブリに組み込まれるツールファミリーを含む。
対象外の範囲:掘削グ、掘削流体および化学薬品、セメンティングサービス、ならびに掘削ツールとして販売されい非ツール消耗品は除外する。
セグメンテーション概要
- 工具タイプ別
- ドリルビット
- ドリルパイプ
- ドリルカラー
- ドリルリーマーおよびスタビライザー
- ドリルスイベル
- その他の工具(ジャー、ショックサブ、マッドモーター、ロータリーステアラブルシステム)
- 用途別
- 探査掘削
- 開発・生産掘削
- ワークオーバーおよび坑井介入
- 地熱掘削
- CCSおよび注入井
- 展開場所別
- 陸上
- 海上
- エンドユーザー別
- 石油・ガスオペレーター
- 国営石油会社
- 独立系探鉱・開発・生産(E&P)
- 掘削請負業者
- 地熱開発業者
- 鉱業探査企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- ノルウェー
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ツール消費の背景にある需要環境および業務実態を把握するために活用された。上流活動の文脈については米国エネルギー情報局(EIA)の公開データ、コストおよび賃金インフレのシグナルについては米国労働統計局(BLS)、掘削支出に影響するマクロ指標については世界銀行および国際通貨基金(IMF)の公開データを参照した。
また、エネルギー見通しについては国際エネルギー機関(IEA)、坑井数および方向掘削の普及状況については各国の石油規制当局および統計局が公開する非有料の刊行物やデータセットも参照した。サプライヤー側の検証には、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを活用し、製品ミックスおよび掘削サイクルへのエクスポージャーを把握した。企業財務および情報に関する有料サブスクリプションは、収益の内訳の標準化および所有権変更の追跡に選択的に使用した。このリストは例示であり、収集、クロスチェック、および確認のために他の多くの公開・有料情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、ツールメーカー、掘削サービス専門家、ならびに調達・掘削エンジニアリングのユーザーを対象に実施し、ツールの稼働率、交換サイクル、および価格動向に関する仮定を検証した。本市場はグローバル市場であるため、陸上の掘削強度と海洋のツール仕様の違いを最終モデルに反映できるよう、主要な掘削盆地全体でインプットを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):13% | アジア太平洋:47% |
| 中位層:57% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレイヤー:15% | マネージャー:45% | 南北アメリカ:20% |
市場規模算定と予測
コアモデルは、掘削活動および坑井建設ニーズを場所タイプおよび坑井複雑度別のツールに対する現実的な需要プールに変換し、平均販売価格レンジを通じて金額に換算するトップダウン構築から始まる。合計値を実態に即したものとするため、サプライヤー収益の妥当性確認、サンプリングした平均販売価格(ASP)に推定ツール数量を乗じた計算、および過少報告カテゴリーの調整に役立てたチャネルとの対話など、選択的なボトムアップ近似も活用した。
主要インプットには、稼働リグ数および坑井活動の方向性、水平坑井および拡張リーチ坑井の割合(ツール強度に影響)、海洋対陸上のミックス、典型的なボトムホールアセンブリ構成のトレンド(操向および安定化ニーズを含む)、ならびに鉄鋼・製造コストに起因する価格変動が含まれる。直接的な数量シグナルが断片的な場合は、掘削支出トレンドや一次フィードバックからの稼働率パターンなどの代理指標を用いてギャップを補い、坑井当たりの推定ツール数レンジを逆算して検証した。予測については、掘削見通しの期待値をツール強度および価格設定に整合させたベースケースにシナリオ分析を適用し、石油・ガスの設備投資感応度および海洋プロジェクトのタイミングを軸にアップサイドおよびダウンサイドケースを構築した。
データ検証と更新サイクル
アウトプットは、掘削活動の変化、海洋プロジェクト承認ニュース、報告された上流設備投資の方向性などの独立したシグナルと照合し、操業サイクルと一致しない急激な変動がないか確認した。差異が生じた場合は仮定を再検討し、必要に応じてフォローアップコールを実施して、問題がスコープの重複、価格タイミング、または需要代理指標に起因するものかを確認した。
最終承認前に、モデルはアナリストによる多段階レビューを経て、計算、換算、および年次整合が再確認される。レポートは年次で更新され、ツール需要または価格を動かす可能性のある重要事象が発生した場合には中間更新が行われる。納品直前には最新の確認作業が実施され、クライアントは利用可能な最新の更新済みビューを受け取ることができる。
Mordor Intelligenceの掘削ツール市場規模算定と他の公表推計との比較
掘削ツールの公表市場規模は、同じ広義のラベルが使用されていても異なって見える場合がある。これは、著者によってツールリスト、活動代理指標、価格設定おび通貨換算に使用する年が異なるためである。また、海洋ツールおよび方向掘削強度の扱い方、ならびに隣接する掘削機器を数値に含めるかどうかによっても差異が生じる。
一部の公表推計は、より広範な掘削機器およびサービスを含めているか、ツール交換や坑井複雑度に結びつけることなく価格上昇を速く想定している。そのような広い範囲が使用される場合、Mordor Intelligenceは定義されたツールカテゴリー(ドリルビット、ドリルパイプ、ドリルカラー、リーマーおよびスタビライザー、スイベル、ならびにジャー、ショックサブ、マッドモーター、ロータリーステアラブルシステム(RSS)などの特定のその他ツール)のみを計上し、地熱掘削、ワークオーバーおよび坑井介入、ならびにCCSおよび注入坑井を含む掘削用途に基づいて需要を構築する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 92.5億米ドル(2025年) | |
| グローバルコンサルタント会社A | 78.5億米ドル(2023年) | 基準年および予測期間が異なり、海洋仕様および高強度水平坑井を分離せずに坑井当たりツール強度を広く平均化した場合、規模が低めに偏る可能性がある。 |
| 業界出版社B | 99.6億米ドル(2025年) | セクション間で基準年の報告に一貫性がなく、より高い成長経路を適用しているため、価格と数量の仮定を掘削活動および交換サイクルに照らして整合させていない場合、合計値が過大になる可能性がある。 |
3つの数値の差異は主に、年次整合、カテゴリーの包含範囲、およびツール強度と掘削活動の連動方法を反映している。ツールリストを明示し、仮定を掘削サイクルシグナルおよび一次フィードバックと照合することで、最終数値は明確なインプットおよび再現可能なステップに追跡可能な状態を維持しており、ユーザーは同じロジックを自社の計画ケースに応用することができる。


レポートで回答される主要な質問
掘削工具市場の現在の規模はいくらですか?
掘削工具市場規模は2026年に96.8億ドルであり、CAGR 4.68%の軌跡で2031年までに121.7億ドルに達すると予測されています。
どの地域がグローバル販売を主導していますか?
北米は、旺盛な非在来型活動と深海プロジェクトにより、2025年の売上の32.75%を占めました。
最も急速に拡大しているアプリケーションセグメントはどれですか?
地熱掘削は、エネルギー転換向け資金調達が加速するなか、2031年にかけてCAGR 9.21%という最速の成長率を示すと予測されています。
海上需要はどのように推移しますか?
特に超深海の海洋坑井は、ブラジル、メキシコ湾、西アフリカにおけるHP/HTプロジェクトの承認に支えられ、5.52%のCAGRで成長すると予測されている。
競争優位性を形成する技術はどのようなものですか?
AI対応ロータリーステアラブルシステム、坑底イメージング、および高温PDCビットは、パフォーマンスベースの契約とマージン拡大の中心的存在です。
環境規制は工具需要にどのような影響を与えますか?
メタンおよびHP/HT規制の強化はコンプライアンスコストを増大させ、オペレーターは新たな安全基準を満たすプレミアム低排出掘削工具の採用を促進されています。
最終更新日:



