
麻酔薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
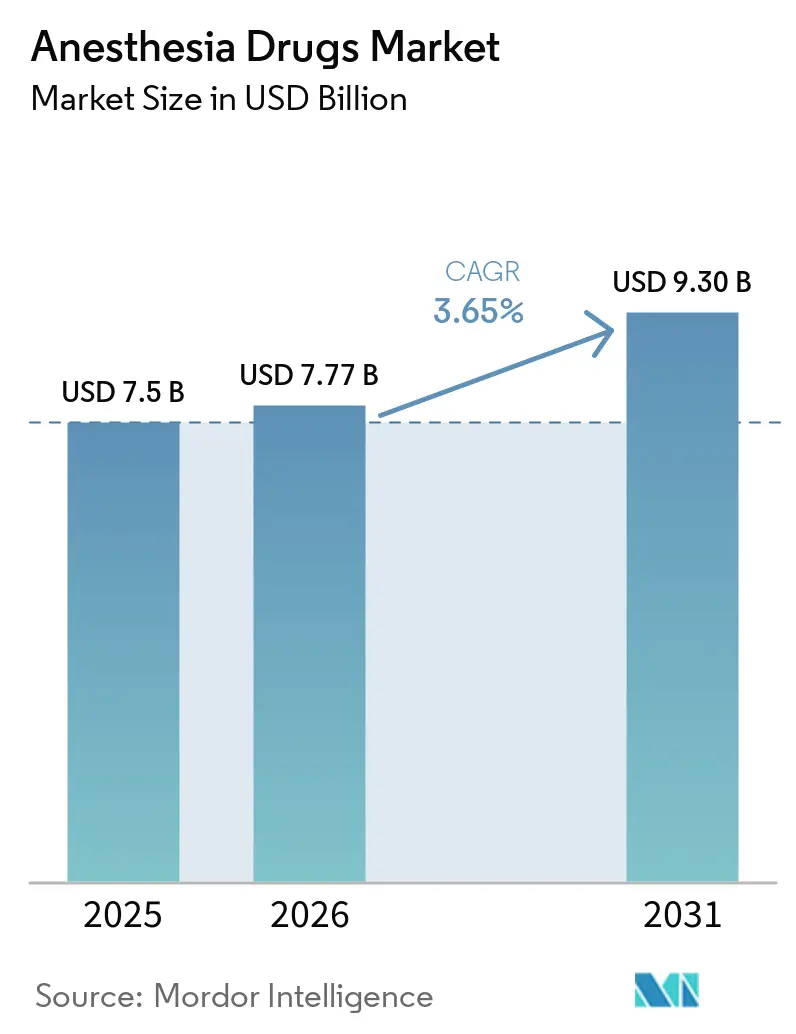
| 市場規模 (2026) | 7.77 十億米ドル |
| 市場規模 (2031) | 9.30 十億米ドル |
| 成長率 (2026 - 2031) | 3.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる麻酔薬市場分析
麻酔薬市場規模は、2025年の75億米ドルおよび2026年の77億7,000万米ドルから2031年までに93億米ドルへと拡大し、2026年から2031年の間にCAGR 3.65%を記録する見込みである。
ヘッドラインCAGRは、病院が完全静脈麻酔(TIVA)および術後回復強化(ERAS)プロトコルを採用するにつれて、地球温暖化係数の高い揮発性薬剤から短時間作用型注射剤への移行を覆い隠している。パンデミック時代の手術待機患者は、特に整形外科および肥満外科において解消されつつあり、ジェネリック価格圧力がマージンを圧迫する中でも数量を押し上げている。ロボット支援手術はデクスメデトミジンおよびレミフェンタニルを優先する鎮静深度要件を追加し、外来手術センター(ASC)ネットワークは迅速回復プロトコルへの需要を加速させている。デスフルランを段階的に廃止し、複数の国でセボフルランを規制する環境規制が麻酔薬市場をさらに再編している。
主要レポートのポイント
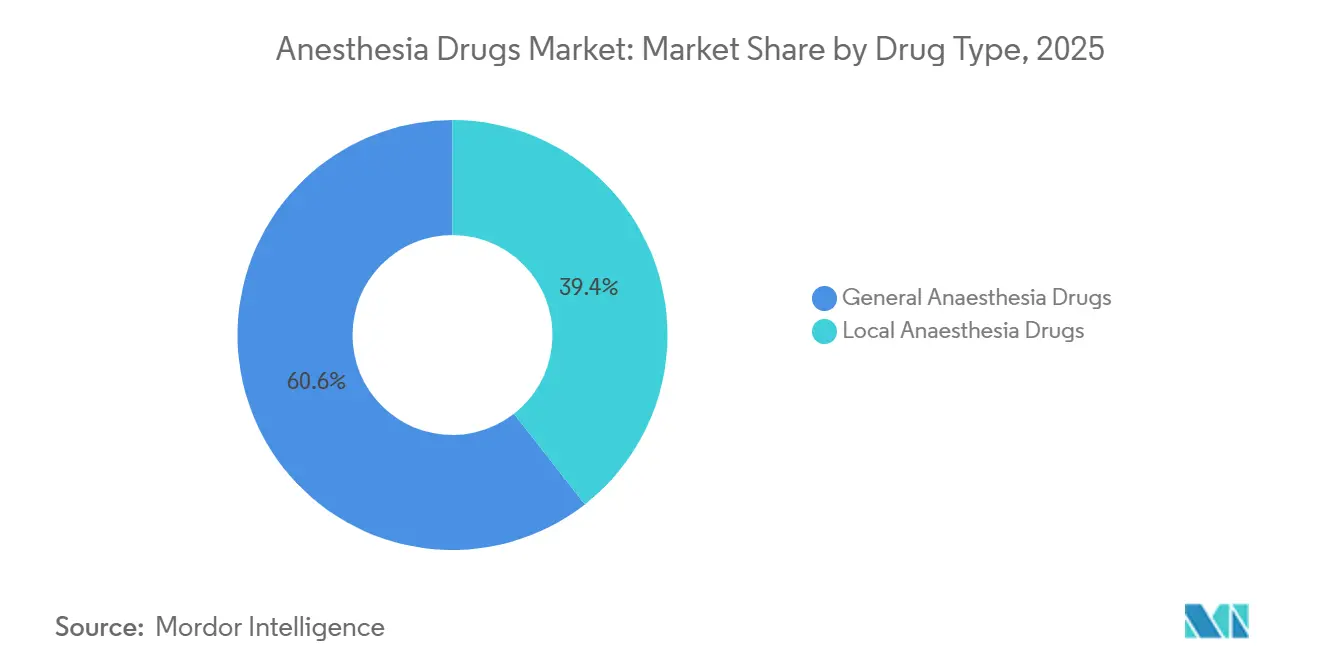
- 薬剤タイプ別では、全身麻酔薬が2025年の麻酔薬市場シェアの60.56%をリードし、局所麻酔薬は2031年にかけてCAGR 8.25%で拡大する見込みである。
- 投与経路別では、注射剤が2025年の麻酔薬市場規模の70.53%を占め、吸入製剤は2031年にかけてCAGR 7.85%で進展している。
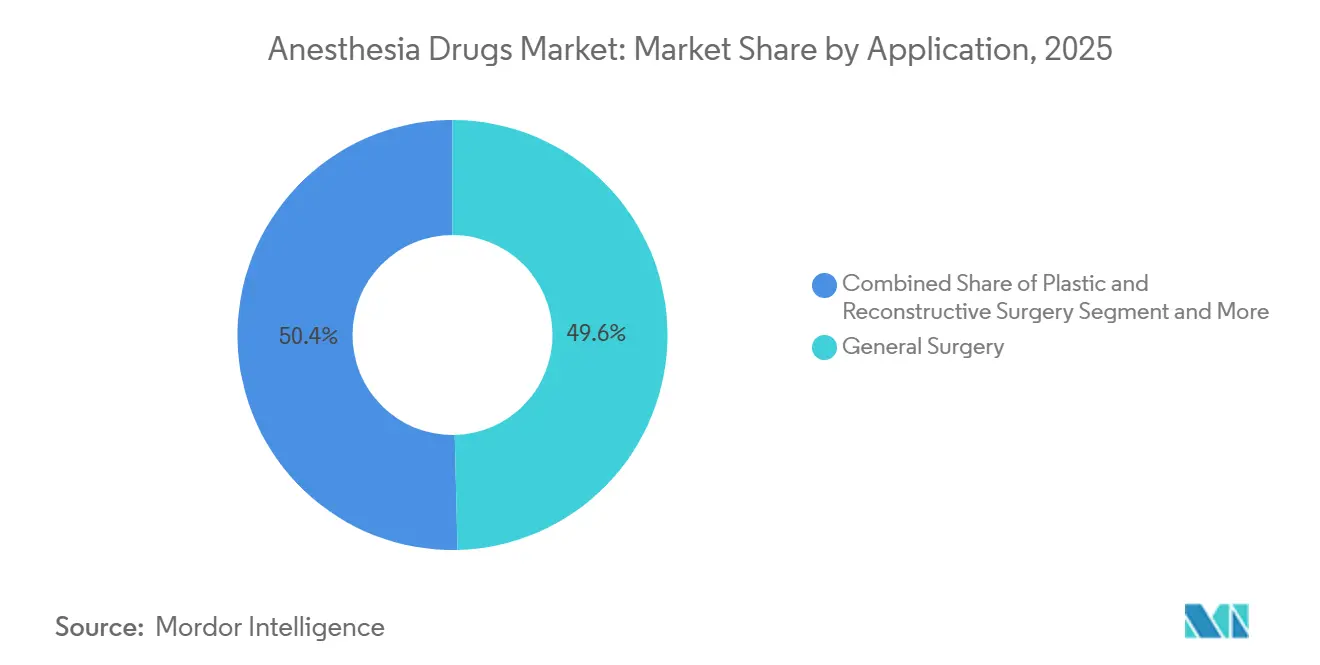
- 適用別では、一般外科が2025年に49.63%を占め、美容・審美外科は2031年にかけてCAGR 8.87%の見通しを示し、麻酔薬市場全体を上回っている。
- エンドユーザー別では、病院が2025年のグローバル市場の62.53%を占め、外来手術センターは2031年にかけてCAGR 6.71%で成長している。
- 地域別では、アジア太平洋地域がCAGR 8.51%で成長し、2025年に38.13%のシェアを持つ北米の成熟した基盤を上回るペースで拡大する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 手術件数の増加(選択的手術および外傷手術) | +0.9% | インフラ拡充および中間層アクセスの向上によりAPACおよびMEAが最も高い弾力性を示すグローバル | 中期(2〜4年) |
| 新規固定用量麻酔薬配合剤の迅速承認 | +0.6% | 北米およびEUの規制回廊、WHO事前認定経路を経てAPAC市場へ波及 | 短期(2年以内) |
| 外来・オフィスベース処置へのシフト | +0.7% | 北米(特に米国のASCネットワーク)、西欧、アジア太平洋の都市ハブ(シンガポール、ソウル、上海) | 中期(2〜4年) |
| より深い鎮静を必要とするロボット支援手術の成長 | +0.5% | 北米、EU、日本、韓国;コスト重視の低・中所得国市場では普及が限定的 | 長期(4年以上) |
| 短時間作用型薬剤を促進する周術期ERASプロトコル | +0.5% | 大学病院でのグローバル採用;北米および北欧が実施をリード、アジア太平洋での段階的普及 | 中期(2〜4年) |
| AI駆動型クローズドループ麻酔デリバリーシステム | +0.3% | 北米およびEUの研究病院に集中;規制承認タイムラインにより商業的影響は2028〜2030年まで延長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手術件数の増加が麻酔薬消費を牽引
選択的整形外科および肥満外科症例がパンデミックによる待機患者を解消しており、神経筋遮断薬および長時間作用型薬剤の数量を押し上げている。米国麻酔科学会は、2024年半ば時点で米国内に120万件の延期された処置がまだ待機中と推定している。病院は手術スケジュールを延長しており、ターンオーバーの遅延を減らす予測可能なオフセット薬剤の消費量が増加している。日本と韓国は高齢化人口に直面しており、老年医学プロトコルでは術後せん妄リスクを低減するためにベンゾジアゼピン系薬剤の代わりにデクスメデトミジンを使用することが増えている。
新規固定用量麻酔薬配合剤の迅速承認
2024年から2025年の間に米国食品医薬品局(FDA)が3件の承認を行い、プロポフォール・ケタミン配合剤およびセボフルラン・亜酸化窒素配合剤が導入され、単一サプライヤー契約に機関を縛り付け、ジェネリック侵食に抵抗している。臨床医が用量調節の柔軟性を好むため普及は予想より遅いが、ASCは30〜40%の準備時間削減および看護師鎮静ワークフローの合理化を評価している。EUおよびアジア太平洋市場はWHO事前認定が輸入経路を開いた後に追随する。
外来・オフィスベース処置へのシフトが麻酔薬需要を再編
支払者主導のケアサイト移行は迅速回復薬剤を優先する。2024年、米国の外来手術の68%がASCで実施された。プロポフォールは依然として広く使用されており、承認された地域ではレミマゾラムが普及しつつある。欧州は根強い病院日帰り手術ユニットにより遅れており、オフィス向け麻酔薬の対象需要が制限されている。
より深い鎮静を必要とするロボット支援手術の成長
ロボット手術は2024年に世界で230万件に達し、前年比17%増となった[1]。より深い鎮静および長時間の神経筋遮断がプロポフォールおよびスガマデクスの使用量を増加させている。早期採用病院は1時間あたりのプロポフォール消費量が20〜30%高いと報告しており、トレーニングセンターは学習曲線中に薬剤使用量を増加させている。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 術後認知機能障害への懸念 | -0.4% | 高齢化人口(日本、ドイツ、イタリア、北米)での精査強化によるグローバル;医療過誤責任が米国での影響を増幅 | 中期(2〜4年) |
| 揮発性薬剤の温室効果に関する規制強化 | -0.6% | EU(デスフルラン禁止は2024〜2028年に発効)、英国(2024年実施)、一部の米国州(カリフォルニア州、ニューヨーク州の提案);アジア太平洋での普及は限定的 | 短期(2年以内) |
| 低・中所得国でのフェローシップ訓練を受けた麻酔科医の不足 | -0.3% | サハラ以南アフリカ、南アジア(インド、バングラデシュ、パキスタン)、ラテンアメリカの一部;手術件数の成長と麻酔安全プロトコルを制約 | 長期(4年以上) |
| 主要原薬(API)のサプライチェーンの不安定性 | -0.5% | 単一ソースAPIに依存する市場(中国からのプロポフォール、EUからのロクロニウム)での急性リスクを伴うグローバルな影響;地政学的緊張がリスクを増幅 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
薬剤選択を制約する術後認知機能障害への懸念
大学病院は、長時間の揮発性薬剤曝露と認知機能低下の観察的関連を受けて、高齢患者に対する完全静脈麻酔へと方針を転換している。米国老年医学会の最新ガイドラインはベンゾジアゼピン系薬剤の最小化を勧告している。しかし、2025年のメタ分析では深度モニタリングを適用した場合に統計的差異がないことが判明し、コスト重視のシステムでの処方集変更が停滞している。
揮発性薬剤の温室効果に関する規制強化
英国は2024年にデスフルランの購入を禁止し、欧州医薬品庁(EMA)のガイダンスは2028年までにEUで段階的廃止を勧告している[2]。カリフォルニア州とニューヨーク州も同様の法案を検討している。スカベンジングシステムの改修費用は1台あたり15,000〜25,000米ドルかかり、小規模施設を注射剤へと誘導している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
TIVAプロトコルが揮発性薬剤の優位性に挑戦全身麻酔薬は2025年の麻酔薬市場の60.56%を占めた。セボフルランはマスク導入をリードしているが、その成長の多くはデスフルランの代替であり、純粋な数量増加ではない。デクスメデトミジンは神経科およびICUのニッチを強化し、レミフェンタニルはロボット手術室でのプレミアムポジションを維持している。局所薬剤は超音波ガイド下神経ブロックが術後オピオイド使用量を最大50%削減するにつれて強化されている。
地域技術がERASプロトコルと収束するにつれて、麻酔薬市場は再バランスを続けている。ブピバカインが長時間作用型ブロックを支配し、ロピバカインが産科シェアを獲得している。リドカインは短時間の歯科および皮膚科処置に一般的に使用されている。クロロプロカインはその迅速な代謝によりASCで復活しているが、採用は専門センターに限定されている。
投与経路別:
注射剤が定着、吸入剤が回復注射剤は2025年に70.53%の収益を占めた。注射剤の麻酔薬市場規模は、神経外科および術中モニタリング症例における標準化されたTIVAから恩恵を受けている。デクスメデトミジンは人工呼吸器温存特性により、ICUで最も急速に成長している点滴療法である。プロポフォールの脂質乳剤はコールドチェーン物流を必要とするため、サプライチェーンの制約が続いている。
吸入薬剤はアジア太平洋全域の小児および日帰り手術環境でのセボフルランに牽引され、2031年にかけてCAGR 7.85%で成長する見込みである。ジェネリック参入がアクセスを拡大しているが、製造の複雑さがサプライヤー数を制限している。局所および経皮製剤は安定しており、手術量を侵食することなく慢性疼痛および小児静脈穿刺のニッチに対応している。
適用別:
美容処置の急増がコア外科需要を上回る一般外科は2025年に49.63%のシェアを維持したが、バンドル支払いモデルがその成長を制限している。選択的美容処置は2031年にかけてCAGR 8.87%と予測されており、麻酔薬市場内で最も速い成長を示している。オフィスベース麻酔はプロポフォール・ケタミン配合剤または中等度鎮静に依存しており、病院の処方集とは別のサプライチェーンを形成している。
歯科需要はアジア太平洋の中間層拡大に伴いスケールアップし、ほぼ完全にリドカインおよびアルチカインに依存している。産科プロトコルは脊髄・硬膜外ブピバカインまたはロピバカインを優先しており、2025年には米国病院の73%の出産で硬膜外麻酔が提供された[3]。眼科、耳鼻咽喉科、泌尿器科症例が残りを占めている。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ASCが病院からシェアを獲得病院は2025年に麻酔薬の62.53%を消費したが、支払者の誘導と効率性のギャップがシェアを侵食している。グループ購買組織は30〜40%の割引を確保しているが、間接費が1症例あたりのコストを高く保っている。病院所有のASCは外来効率を追求しながら収益を維持しようとしている。
独立型ASCはCAGR 6.71%で成長し、速効性薬剤で8〜12分のターンオーバーを達成している。疼痛および審美専門クリニックは最も急速に多様化し、同日退院の外来需要に対応している。これらのシフトは麻酔薬市場を従来の入院患者設定から再分配している。
地域分析
北米麻酔薬市場
北米は2025年に年間約5,000万件の手術件数を背景に、麻酔薬市場の38.13%を占めた。特許保護下の注射剤およびブランドジェネリック医薬品がプレミアム価格を維持する一方、プロポフォールは2024年に100mgバイアルあたり2米ドル未満まで下落し、利益率を圧迫している。カリフォルニア州およびニューヨーク州における環境法規制は吸入製剤の処方に影響を及ぼしているが、オフィスベースの美容需要が自費診療セグメントを下支えしている。
アジア太平洋麻酔薬市場
アジア太平洋地域は麻酔薬市場において最も高い地域成長率となる8.51%のCAGRを記録すると予測されている。中国は2024年に約8,000万件の手術を実施し、年率6〜8%で拡大しており、インドでは麻酔科医不足にもかかわらず地方中核都市および地方小都市での手術室整備が進んでいる。シンガポール、日本、韓国のプレミアム医療拠点ではレミマゾラムおよびデクスメデトミジンが採用されている一方、農村部の医療施設では旧来の薬剤への依存が続いている。
欧州・中東・アフリカおよび南米麻酔薬市場
欧州はコスト抑制とイノベーョンのバランスを図っている。ドイツの分散型医療制度が需要量を押し上げる一方、英国の集中購買体制は世界最低水準のプロポフォール価格を実現している。デスフルランの使用禁止およびEUにおける段階的廃止の動きが吸入麻酔薬の需要構造を変えつつある。南欧および東欧では超音波機器の普及不足と研修体制の不備により、区域麻酔の導入が遅れている。中東、アフリカ、南米の小規模市場はインフラ不足と通貨変動リスクに直面しており、麻酔薬への広範なアクセスが妨げられている。

規制環境
麻酔薬の規制は、薬事承認、市販後の安全性対応、そして高使用量の注射剤や吸入剤の供給継続性に影響する技術的品質基準にまで及ぶ。米国では、FDAが新たな麻酔選択肢の承認を続けており、2026年5月には海思科製薬集団のCypsedo(シペプロフォール)が成人の外科手術における全身麻酔導入用として承認され、定着しているプロポフォール使用と並ぶ規制対象の静脈内投与代替薬が追加された。
欧州では、EMAおよび相互承認・分散手続調整グループ(ヒト用)(CMDh)が、ファーマコビジランス主導のラベル更新およびより正式な変更申請制度を通じて、ライフサイクル上の義務を強化している。CMDhは2025年11月、安全性レビューを受けてロクロニウムの製品情報を更新する立場を採択し、実施期限は2026年2月まで延長される。一方、更新されたEUの変更申請ガイダンスは2026年1月に適用開始となり、製造、品質、ラベルの変更に関する手続き上の厳格性を高めている。技術的コンプライアンスは薬局方要件にも影響を受けており、2026年7月にはEDQMの管理下で新規・改訂版の欧州薬局方モノグラフが発効し、販売承認保持者に対する不純物管理およびバッチリリース要件が強化される。
競合環境
麻酔薬市場はコモディティ化された分子において中程度の集中度を示すが、専門ニッチでは分散している。主要メーカーであるFresenius Kabi、Baxter、Aspenはプロポフォール数量の相当割合を支配しているが、互換性のあるジェネリックの下では価格決定力をほとんど持っていない。中国企業、特に江蘇恒瑞医薬は地域的に西側価格より30〜40%低い価格を設定しているが、OECD市場では規制上の障壁に直面している。Pfizerはデクスメデトミジンの独占期限切れにもかかわらずICUでの忠誠心を維持しており、PAIONのレミマゾラムパートナーは処置鎮静のホワイトスペースを標的としている。
戦略的対応は分岐している。既存企業はAPIを確保するために垂直統合を強化しており、Fresenius Kabiは2025年にグラーツのプロポフォール生産を拡大した。小規模参入者は特許期間を延長するために新規乳剤または鼻腔内製剤をライセンス供与している。技術への賭けは完全自律型クローズドループシステムではなく意思決定支援に集中しており、規制上の慎重さを反映している。揮発性薬剤の回収プログラムに関する環境コンプライアンスコストはCOGSに5〜8%を追加し、既存の逆物流を持つ既存企業に有利に働く。インドのバイオシミラー挑戦者および米国の専門コンパウンダーはニッチな数量を侵食しているが、シェアは2%未満にとどまっている。
麻酔薬産業リーダー
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Fresenius SE & Co. KGaA
-
Pfizer Inc.
-
Aspen Pharmacare Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
麻酔薬市場 このレポートでカバーされる企業
- Abbott Laboratories
- Abbvie
- Aspen Pharmacare Holdings Ltd.
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Jiangsu Hengrui Pharma
- Maruishi Pharmaceutical Co. Ltd.
- Sandoz Group
- PAION AG
- Pfizer
- Piramal Critical Care
- Sagent Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
市場機会と将来展望
主要な麻酔注射剤における供給の脆弱性が持続していることは、病院で多用される形態(バイアル、点滴、即時投与可能な製剤)全体にわたって、信頼性が高く規制に準拠した供給能力を提供できる製造業者にとって好機となっている。FDAが維持する薬剤不足の追跡・緩和ツール(特定製品の使用期限延長情報を含む)は、病院や外来手術センターで大量に使用される標準化薬剤において、価格と並んで供給可能性が差別化要因であることを浮き立たせている。
2026年におけるパイプラインから市場への転換は、急速回復ワークフローに適合する差別化された静脈内導入薬および拮抗薬における空白領域も示している。FDAによるCypsedo(シペプロフォール)の承認は、成人外科手術導入向けの新たなブランド静脈内麻酔薬の参入をもたらし、B. Braun Medical Inc.はスガマデクス注射剤のジェネリック医薬品についてFDA承認を取得し、2026年7月28日より米国での提供が開始される。これにより、稼働時間や手術室の回転率が業務上の優先事項となる神経筋遮断拮抗の分野で競争が拡大している。欧州では、MSSGおよびSPOCワーキングパーティを通じたEMAの医薬品不足調整活動が、レジリエンス対策や代替調達への重点継続を示しており、変更申請枠組みを通じて検証済みの製造変更を実施できる供給業者にとっての機会を支えている。
最近の産業開発事情 麻酔薬市場
- 2026年4月:Baxterは2026年第1四半期の業績において、旧医薬品部門(吸入麻酔薬および特殊注射用医薬品を含む)をMedical Products and Therapies内のInfusion Therapies and Platforms部門に統合する組織変更を発表した。この再編により、麻酔関連医薬品はBaxterの輸液・病院プラットフォーム戦略とより直接的に結び付けられ、病院顧客向けのリソース配分および商業上の優先事項の設定方法が形作られる。
- 2025年12月:Fresenius Kabiは、冷蔵を必要としない神経筋遮断薬であるRocuronium Bromide Injection Room Temperature Stable(RTS)を発売した。同製品はニューヨーク州グランドアイランドの施設で製造されている。コールドチェーンの制約を排除することで、RTS製剤は病院の在庫管理を効率化し、周術期の薬剤供給における信頼性の向上を支える。
- 2024年12月:Baxterは米国で5つの注射用医薬品の発売を発表し、2024年の注射剤発売数は合計10品目となった。新規注射剤導入のこのペースは、病院や外来手術センターが信頼できる供給と標準化された製剤を重視するこのカテゴリーにおいて、製品ポートフォリオの幅広さを強化するものである。
麻酔薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における麻酔薬市場は、入院および外来の臨床現場において麻酔および処置時の鎮静を導入・維持・拮抗するために使用される処方薬を対象とし、世界全体の需要プールを価値ベース(米ドル)で測定する。
対象外の範囲:麻酔機器および消耗品、ならびに医療提供者費用や施設費用などの非薬物臨床サービスは除外する。
セグメンテーション概要
- 薬剤タイプ別
- 全身麻酔薬
- プロポフォール
- セボフルラン
- デスフルラン
- デクスメデトミジン
- レミフェンタニル
- ミダゾラム
- その他の全身麻酔薬
- 局所麻酔薬
- ブピバカイン
- ロピバカイン
- リドカイン
- クロロプロカイン
- プリロカイン
- ベンゾカイン
- その他の局所麻酔薬
- 全身麻酔薬
- 投与経路別
- 注射
- 吸入
- 局所・経皮
- 適用別
- 一般外科
- 形成・再建外科
- 美容・審美処置
- 歯科処置
- 産科・婦人科手術
- その他の適用
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、麻酔薬の使用量が診療現場別の症例数と密接に関連しているため、まず外科手術および処置の需要基盤を明確に把握することから始めた。医療システム指標については世界保健機関、入手可能な外科手術・病院活動データセットについてはOECD、処置件数の成長に影響を与える人口・マクロ医療指標については世界銀行など、公的情報源を参照した
需要と製品を結びつけるため、米国FDAのラベリングおよび安全性に関するコミュニケーション、欧州医薬品庁の公開評価報告書、麻酔診療パターンを扱う査読済み学術誌など、規制および薬剤使用に関する情報源を精査した。また、公開情報が限られている場合に価格・ミックスの前提を現実的に保つため、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道、および企業財務・ニュースに関する有料サブスクリプションも活用した。本リストは網羅的なものではなく、データ収集・検証・調査の明確化のために他にも多数の情報源を使用している。
一次インタビューおよびサーベイ
一次調査は、病院・外来手術センター・専門クリニックにわたって麻酔プロトコルがどのように進化しているか、またそれが投与経路(注射、吸入、局所/経皮)および用途別の製品ミックスにどのような変化をもたらしているかを確認することに重点を置いた。臨床医、薬局・調達チーム、商業担当マネージャーなど幅広いステークホルダーと対話し、主要地域間の相違点を調整することで、実の購買・使用行動に即した前提条件を構築した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋:45% |
| 中位層:43% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:20% | マネージャー:52% | 南北アメリカ:22% |
市場規模算定と予測
規模算定モデルは、トップダウン構築から始まる。処置・外科手術の活動量と診療現場別の麻酔普及率を用いて、地域ごとの対象薬剤需要プールを再構築する。麻酔の使用状況は一様ではないため、麻酔タイプのミックス(全身麻酔対局所麻酔)、投与経路のミックス(吸入対注射対局所/経皮)、および一般外科・歯科・産科または婦人科処置にわたる用途パターンに紐づいた実務的な調整係数を適用した。
これらの合計値は、主要分子のサンプリングされた数量と平均販売価格のロジック、および病院・外来購買に関するチャネルチェックを用いた選択的なボトムアップ推計によって検証した。製品レベルの数量が把握困難な場合は、臨床プロトコルの規範と検証済みの代替ルール(例えば、ある薬剤が優先使用される場合とバックアップとして使用される場合)を基準として差分を処理し、インタビューで確認された需要シグナルに合致するようシェアを再調整した。
予測はシナリオ分析を用いて構築され、処置件数の成長、外来シフト、価格推移の見通しを最終的な軌道を選択する前にストレステストにかけた。外科手術バックログの正常化、高齢化人口動向、後発医薬品化の予想タイミング、地域別の償還制度またはフォーミュラリーの厳格化などのインプットを主要ドライバーとして使用し、専門家のフィードバックを経て精緻化することで、年次ベースで現実的な推移を維持した。
データ検証と更新サイクル
アウトプットは、処置件数の成長指標、投与経路・診療現場のミックス見通し、および症例当たりの推定支出を含む独立したシグナル間のトライアンギュレーションによって検証した。これにより過大評価を早期に発見することができる。特定の地域または薬剤クラスに異常な急増が見られた場合は、基礎となる前提条件を再検し、その変化が実態を反映したものかモデリング上の誤差かを確認するためのフォローアップ調査を実施した。
最終承認前に、前提条件・計算チェック・単位の整合性が再確認され、記述内容が数値と整合されるアナリストによる複数回のレビューを経る。レポートは年次で更新され、重要なイベントが発生した場合には中間更新を行い、クライアントが最新の見解を受け取れるよう最終納品前に最終確認を実施する。
Mordor Intelligenceの世界麻酔薬市場規模と他の公表推計値との比較
麻酔薬の公表市場規模がしばしば異なるのは、情報源によって対象薬剤の範囲、診療現場、または価格設定・通貨換算のタイミングが必ずしも一致していないためである。また、ある推計が広範な医薬品支出比率に依拠している一方で、別の推計が処置件数に連動した使用量に価値を結びつけている場合にも差異が生じる。
本調査における主要な差異要因は、全身麻酔薬と局所麻酔薬の取り扱い方、注射・吸入経路と並んで局所/経皮麻酔薬が含まれているかどうか、および用途別需要(歯科処置や産科・婦人処置など)が数量にどのようにマッピングされているかである。また、後発医薬品化の期間中に平均販売価格をどのように段階的に進めるか、および新たなラベリング・安全性更新・プロトコル変更が観察された後に前提条件が更新されているかどうかによっても差異が生じる可能性があり、この点はMordor Intelligenceが適用する更新サイクルによって対応している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 7.77 ビリオン 米ドル(2026年) | |
| 業界出版社A | 7.60 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、投与経路と診療現場の前提条件を単一のヘッドライン数値に統合している可能性があり、病院と外来センターにわたる局所麻酔と全身麻酔の需要およびミックスシフトを完全に分離できていない場合がある。 |
| グローバルアドバイザリーB | 6.34 ビリオン 米ドル(2024年) | 公表されている見解では製品・投与経路の枠組みが狭く(より短い製品リストと主に注射・吸入に焦点を当てている)、局所/経皮使用および一部の用途主導の消費量を過小評価している可能性がある。 |
総合すると、この表は年度の選択と麻酔薬として何を計上するかが差異の最大の要因であることを示している。全身麻酔薬と局所麻酔薬、投与経路のカバレッジ、および処置件数に連動した需要マッピングにわたって範囲を統一することで、市場価値は明確なインプットに遡及しやすくなり、将来の更新においても再現性が高まる。
レポートで回答される主要な質問
麻酔薬市場の現在の評価額はいくらか?
麻酔薬市場規模は2026年に77億7,000万米ドルであり、2031年までに93億米ドルに達すると予測されている。
2031年にかけて麻酔薬において最も速く成長する地域はどこか?
アジア太平洋地域はCAGR 8.51%で拡大する見込みであり、中国とインドの手術件数増加がけん引している。
環境規制は吸入麻酔薬にどのような影響を与えているか?
英国は2024年にデスフルランを禁止し、EUは2028年までに地球温暖化係数の高い揮発性薬剤を段階的に廃止する計画であり、注射剤へのシフトを加速させている。
外来手術センターが麻酔薬需要にとって重要な理由は何か?
ASCは高い処置件数と迅速なターンオーバーを組み合わせており、短時間作用型薬剤の採用を促進し、CAGR 6.71%で成長している。
全身麻酔においてシェアを失っている薬剤タイプはどれか?
デスフルランの使用量は温室効果ガス政策により急減しており、セボフルランはデスフルランの代替として成長しているに過ぎず、新たな数量を追加しているわけではない。