
ヘルスケア3Dプリンティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.15 十億米ドル |
| 市場規模 (2031) | 32.97 十億米ドル |
| 成長率 (2026 - 2031) | 18.43 % |
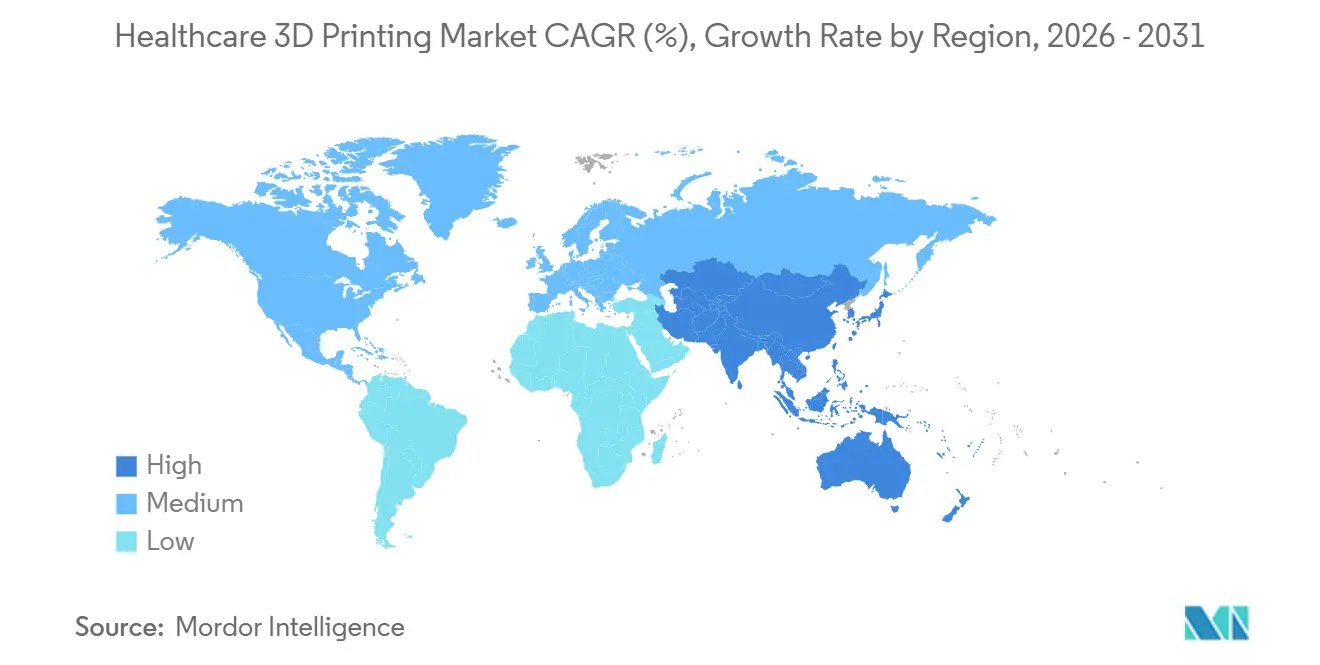
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
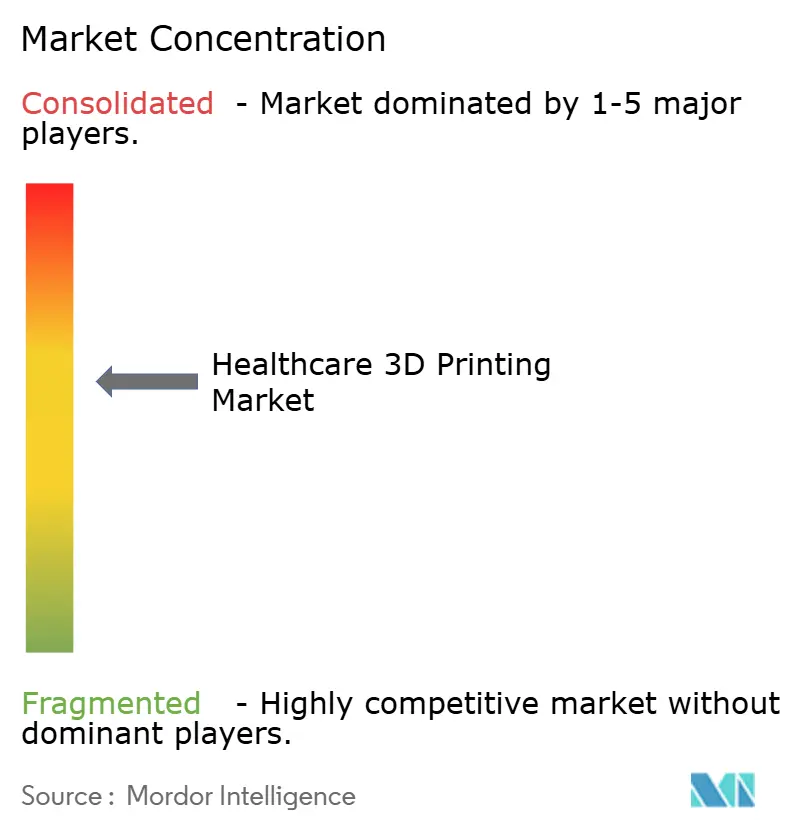
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケア3Dプリンティング市場分析
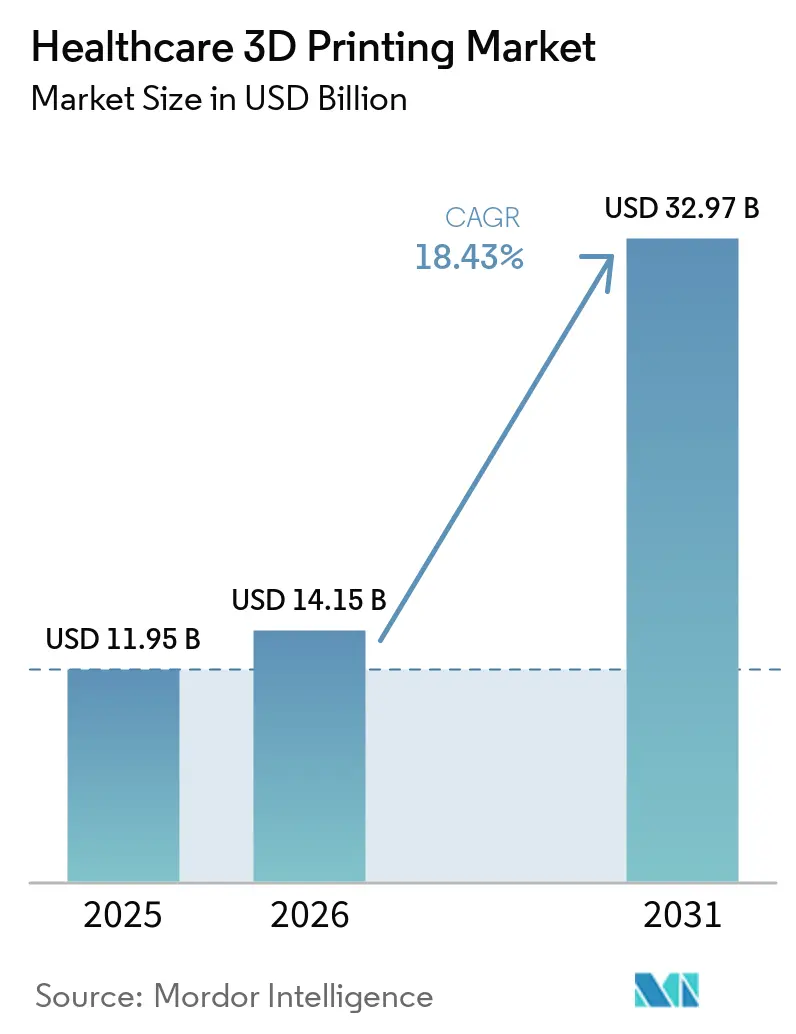
ヘルスケア3Dプリンティング市場規模は、2025年の119億5,000万米ドル、2026年の141億5,000万米ドルから、2031年までに329億7,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 18.43%を記録する見通しです。病院は、外部委託によるプロトタイピングから患者固有のガイドおよび解剖学的モデルの院内製造へと移行しており、術前計画サイクルを数週間から数日に短縮しています。規制の明確化、特に米国食品医薬品局(FDA)の積層造形ガイダンスは、承認リスクを低減し、ひいては設備投資を促進します。ステレオリソグラフィーは、50マイクロン未満の解像度が歯科および頭蓋顔面の用途を支えることから採用をリードしており、一方で電子ビーム溶融(EBM)は整形外科サプライヤーがチタン合金インプラント生産を拡大するにつれて最も急速に成長しています。材料革新、特に細胞含有ハイドロゲルは、バイオプリンティングを概念実証の段階を超えて薬物スクリーニングのワークフローへと推進しています。統合化は、粉末サプライチェーンと設計自動化ソフトウェアを所有する垂直統合プレーヤーに有利に働き、競争上の優位性を強化し、コモディティ価格変動に対するマージンを保護しています。
主要レポートのポイント
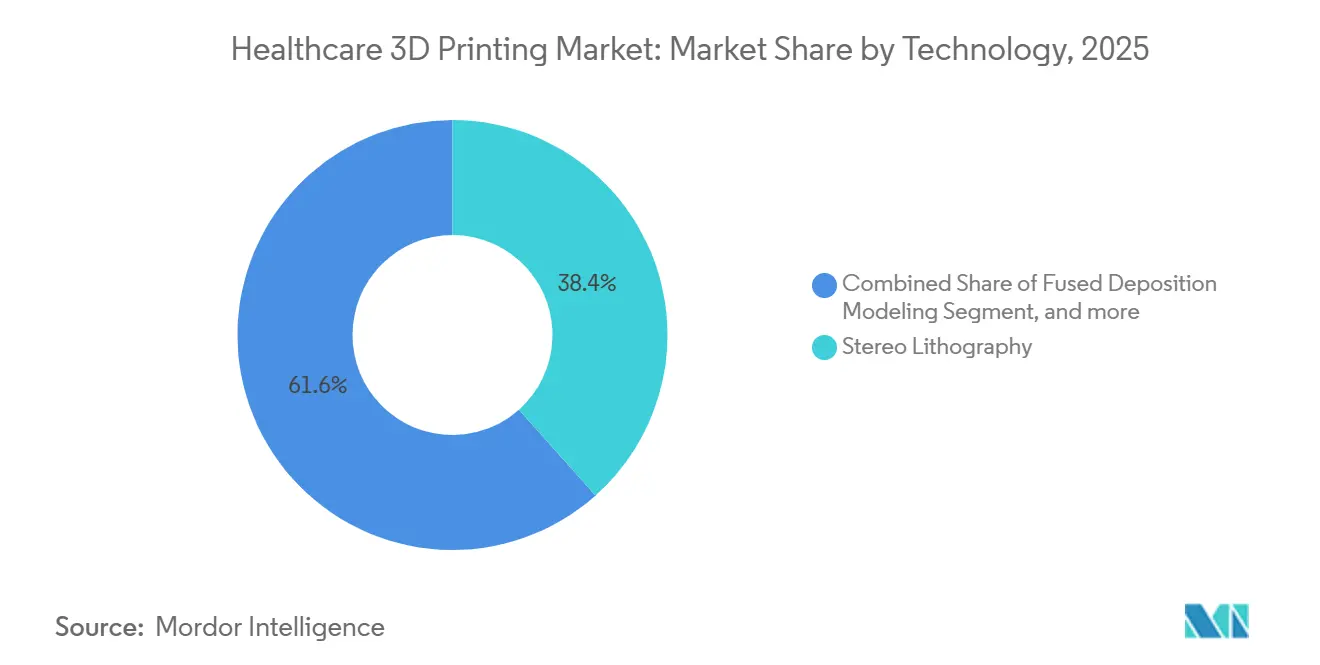
- 技術別では、ステレオリソグラフィーが2025年のヘルスケア3Dプリンティング市場シェアの38.42%をリードし、電子ビーム溶融は2031年にかけてCAGR 20.43%で拡大する見込みです。
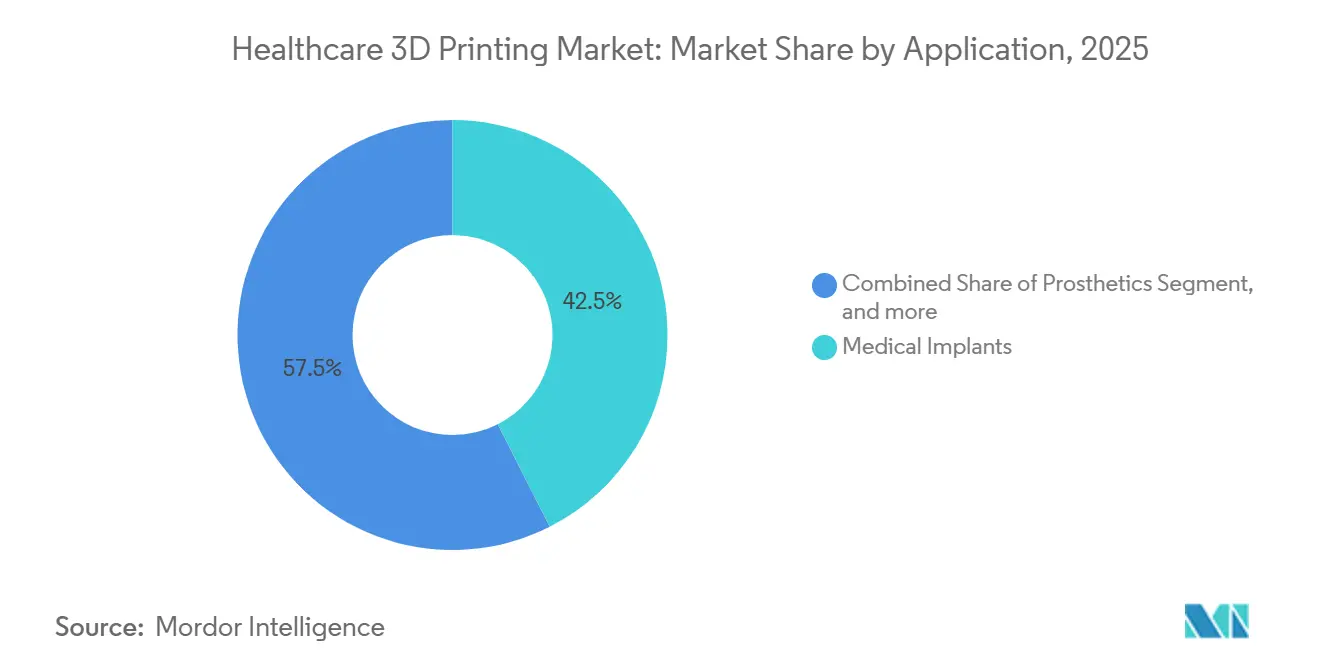
- 用途別では、医療インプラントが2025年のヘルスケア3Dプリンティング市場規模の42.53%を占め、組織工学・バイオプリンティングは2031年にかけてCAGR 20.67%で進展しています。
- 材料別では、金属・合金が2025年のヘルスケア3Dプリンティング市場規模の45.34%を占め、バイオマテリアル・バイオインクは2031年にかけて最高のCAGR 20.11%を記録する見込みです。
- 地域別では、北米が2025年の収益の40.43%を維持し、アジア太平洋地域は2031年にかけてCAGR 19.54%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 積層造形の精度・速度の進歩 | +4.2% | グローバル、北米・欧州で先行 | 中期(2~4年) |
| 整形外科、歯科、組織工学にわたる臨床適応の拡大 | +3.8% | グローバル、北米・アジア太平洋で最も強い | 長期(4年以上) |
| 患者固有インプラント・義肢の受容拡大 | +3.5% | 北米、欧州、都市部アジア太平洋 | 中期(2~4年) |
| 病院ベースのポイントオブケアラボによる外科的リードタイムの短縮 | +2.9% | 北米、欧州の一部、アジア太平洋で新興 | 短期(2年以内) |
| AI駆動の自動設計最適化 | +2.1% | 北米、欧州、日本 | 中期(2~4年) |
| 3Dプリント解剖学的モデルの診療報酬コード | +1.8% | 米国、ドイツ、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
積層造形の進歩:精度と速度
電子ビームシステムは現在、チタンラティス構造を一桁時間のビルドサイクルで緻密化し、患者固有の脊椎ケージを同週内に納品することを可能にしています。マルチレーザー構成は寸法公差を犠牲にすることなくスループットを2倍にするため、50~100枚の頭蓋骨プレートのバッチ生産がコスト競争力を持つようになります。表面仕上げの向上により研磨工程が削減され、従来は総生産時間の20%~30%を消費していました。部品あたりのコスト低下により、病院は機械加工品と同等の価格を維持しながらカスタマイズの優位性を保持できます。こうした効率化は、セクターの予測CAGRに合計で約4.2パーセントポイントを加算します。
整形外科、歯科、組織工学にわたる臨床適応の拡大
歯科ラボは48時間以内にクリアアライナー用モールドを製造し、10日を要していた熱成形ワークフローを置き換えています。バイオプリントされた血管化構造体は現在、数週間にわたる毒性試験において生存可能な状態を維持し、製薬スクリーニングの閾値を満たしています。FDAのバイオプリント組織に関するドラフトガイダンスは、無菌性および効力要件を明確化し、申請の不確実性を低減しています。エビデンスが蓄積され診療報酬コードが拡大するにつれ、採用は三次医療センターからコミュニティ病院へと広がるでしょう。これらの要因は合計でCAGRへの貢献を3.8パーセントポイント引き上げます。
患者固有インプラントおよび義肢の受容拡大
臨床データは、カスタムインプラントが再手術率と手術室時間を削減し、全体的な医療コストを低下させることを示しています。ラティス構造を持つ義肢ソケットは圧力を均等に分散し、査読済み試験において快適性スコアの向上をもたらしています。保険の同等性により、診療報酬が既製品の代替品と同等であるため、病院はカスタムデバイスを発注しやすくなっています[1]。ドイツおよび日本の保険者も同様の適用範囲を発行し、グローバルな普及を後押ししています。受容拡大は予測成長に3.5パーセントポイントを加算します。
病院ベースのポイントオブケア3Dプリンティングラボによる外科的リードタイムの短縮
院内プリンターを持つ学術センターはモデル納品時間を数週間から数日に短縮し、外科医は同日中に反復・指導することができますが、これは遠隔のサービスビューローでは不可能です。自動化されたDICOMからプリントへのソフトウェアはセグメンテーションを30分未満に短縮し、スキルの障壁を低下させています。FDAは単一患者向けの病院プリントを医師主導とみなし、市販前審査の対象から除外しています。その結果生じる時間節約とスケジューリングの柔軟性は処置件数を増加させ、CAGRに2.9パーセントポイントを貢献します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な規制承認経路 | −2.3% | グローバル、北米・欧州で深刻 | 中期(2~4年) |
| 熟練労働力の不足 | −1.8% | グローバル、新興アジア太平洋で顕著 | 長期(4年以上) |
| 多孔質インプラントの非標準化滅菌 | −1.5% | グローバル、アジア太平洋・中東・アフリカで規制上のギャップ | 中期(2~4年) |
| 原材料供給の不安定性 | −1.2% | グローバル、供給は欧州・北米に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
3Dプリント医療機器に対する厳格な規制承認経路
プロセスの変動性は検証を複雑にし、FDA 510(k)のタイムラインを数ヶ月延長させ、コストのかかる粉末特性評価試験を必要とします。欧州のMDRの下では、製造業者は多孔質アーキテクチャを持たない機械加工品との同等性を証明しなければならず、エビデンス要件が膨らみます。コンサルティング費用はデバイス申請1件あたり50万米ドルを超えることがあり、スタートアップを阻害します。ISO/ASTM規格は用語を統一しているものの依然として任意であるため、企業は断片化した地域規制に対応しなければなりません。これらの要因はCAGRを2.3パーセントポイント低下させます。
ヘルスケアにおける熟練積層造形労働力の不足
ISO 13485とプリンター実地操作を組み合わせたカリキュラムを提供する大学は30校未満であり、人材供給を制限しています。病院はOEMサービス契約に依存しており、運営コストを引き上げ、院内イノベーションを妨げています。アジア太平洋の成長は不足を深刻化させており、インド企業は積層造形の欠員率が25%を超えると報告しています。認定機関は短期集中コースを開始していますが、設備と講師の不足がその規模拡大を妨げています。労働力のギャップは予測成長から1.8パーセントポイントを差し引きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
解像度と材料適合性が採用を促進ステレオリソグラフィーは2025年の収益の38.42%を占め、ヘルスケア3Dプリンティング市場における優位性を示しています。25ミクロン未満の超微細層は、クリアアライナーや頭蓋顔面モデルに必要な滑らかな表面を提供し、生体適合性フォトポリマーはFDAの材料申請を簡素化します[2]。EBMの採用は20.43%のCAGRで加速しており、これは残留気孔なしに高融点チタンを融合させるためであり、荷重支持型股関節ステムに不可欠です。
熔融堆積モデリングはコスト重視の解剖学的モデルにおいて引き続き支持されており、選択的レーザー焼結はナイロン粉末とオートクレーブ安定性を組み合わせることで歯科および補聴器のニッチ市場に対応しています。PolyJetのマルチマテリアル機能は外科的リハーサルにける軟骨と骨のシミュレーションを可能にし、バインダージェットセラミックスは生体活性スキャフォールドを供給します。積層造形製造は、樹脂および粉末システムがより高い精度でそのコスト競争力に並ぶにつれて衰退しています。クローズドループ溶融プール監視を組み込んだヘルスケアにおける4Dプリンティングなどの技術は、プロセスバリデーションに関するFDAの要件に対応し、ターンキーコンプライアンスを提供するベンダーへと病院を誘導しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
インプラントが優位、バイオプリンティングが勢いを増す医療インプラントは2025年の用途別収益の42.53%を占め、ヘルスケア3Dプリンティング市場における優位性を示しています。外科医は適合時間を短縮する事前輪郭形成されたチタン製臼蓋カップを高く評価し、一方で粉末床溶融結合により製造された歯科用ジルコニアクラウンはプレミアム価格を獲得しています。組織工学・バイオプリンティングはまだ初期段階にあるものの、血管化構造体が製薬業界のヒト関連毒性モデルへのニーズに応えることから、CAGR 20.67%を記録する見込みです。
外科ガイドの処置別診療報酬は急速な普及をもたらし、病院は複雑な症例の15%~20%にモデルを印刷しています。義肢はラティスソケットにより皮膚圧力の集中点を軽減し、患者満足度を向上させています。ウェアラブルデバイスはまだ初期段階にありますが、フレキシブルフィラメントが生体適合性の障壁をクリアすれば拡大する可能性があります。インプラント設計の進歩は、骨内成長を促進しストレスシールディングを軽減する傾斜多孔性に焦点を当てており、これらは機械加工部品では実現不可能な特徴です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
金属がリード、バイオインクが最高成長ポテンシャルを示す金属・合金は2025年の材料別収益の45.34%を占め、材料別ヘルスケア3Dプリンティング市場規模において最大のシェアを持ちます。チタン合金の骨伝導性は整形外科の優位性を支え、一方でコバルトクロムは関節部の摩耗に耐えます。バイオマテリアルおよびバイオインクはCAGR 20.11%を記録する見込みであり、アルギン酸ゲラチンハイドロゲルは前臨床研究においてプリント後の細胞生存率85%超を実証しています。
ポリマーおよびフォトポリマーは、滅菌可能なメタクリレート樹脂およびポリアミド12により歯科および義肢用途の需要を満たしています。セラミックスキャフォールドは売上の10%未満を占めますが、生体活性骨代替材料としてのニッチ需要を集めています。サプライチェーンリスクは依然として存在しており、単一ソースのポリアミド12の供給途絶はプリンター稼働率を混乱させ、デバイス企業に材料のデュアルソーシングを促しています。金属粉末の革新は球状形態を優先して流動性と疲労寿命を改善し、一方でポリマーベンダーは術後感染対策として抗菌添加剤を追求しています。
地域分析
北米ヘルスケア 3D プリンティング市場
北米は2025年の収益の40.43%を占め、ヘルスケア 3D プリンティング市場において最大の地域シェアを誇る。FDAの積層造形ガイダンスと、解剖学的モデルに対するCMSの償還制度が相まって、学術病院およびコミュニティ病院全体での導入を促進している。カナダも同様の規制の枠組みに従っているが、州ごとの償還制度の不均一性が均一な普及を制している。メキシコは免税区域を活用し、米国への輸出向け歯科デバイスの受託製造を誘致している。
アジア太平洋ヘルスケア 3D プリンティング市場
アジア太平洋地域は、中国、日本、韓国が国家的な積層造形戦略を実施する中、2031年までに19.54%のCAGRで成長すると予測されている。中国は国内粉末の生産量を拡大し、デバイス承認を迅速化することで輸入依存度を低下させた[3]。日本の医薬品医療機器総合機構(PMDA)は優先審査経路を導入し、公的保険が患者個別チタンインプラントの適用対象となった。韓国の研究センターは、5年以内に臨床試験を実施することを目指し、血管化バイオプリンティングに注力している。インドは整形外科輸出ハブとしての地位確立を目指しているが、人材不足という課題に直面している。
州・中東・アフリカおよび南米ヘルスケア 3D プリンティング市場
欧州は2025年に20%台中盤のシェアを保持した。ドイツの保険会社が外科用ガイドの償還を行っており、機器の受注を促進している。英国のNHSは需要を集約するため、3D プリンティングの集中管理ハブの試験運用を進めている。フランスはANSM(国立医薬品・医療製品安全庁)のもとで輸入インプラントの審査期間を短縮した。中東・アフリカ地域のシェアは10%未満にとどまっており、UAEのフリーゾーンには整形外科系スタートアップが集積しているが、償還制度の不備により地域全体での普及は遅れている。南米は低い一桁台のシェアを占めており、ブラジルでは主に歯科デバイスが承認されているが、関税が機器コストを押し上げている。
規制環境
ヘルスケア分野の3Dプリンティングは、従来の医療機器承認経路の下で規制され続けており、既存の品質・リスクフレームワークにアディティブマニュファクチャリング特有の管理が上乗せされている。米国では、FDAがCDRHを通じて、3Dプリント医療機器を該当する510(k)、De Novo、またはPMA経路で監督しており、アディティブマニュファクチャリングに関する技術的考慮事項ガイダンスがそれを支えている。重要な品質面の基盤となるのが、FDAの品質マネジメントシステム規則(QMSR)最終規則(2024年)であり、これはISO 13485:2016を参照として組み込み、製造業者および規制対象のポイントオブケアプログラムに対し、プロセスバリデーション、文書化、サプライヤー管理の強化を促している。
欧州では、コンプライアンスはEU MDR 2017/745によって規定されており、第5条(5)は依然として、完全な商業的な市場投入ではなく、定められた条件(安全性、性能、品質管理)の下で医療機関が院内使用向けに機器を製造するための実務的な経路であり続けている。医療機器調整グループ(MDCG)は、医療現場で使用される3Dプリント製品の適合性評価に関する検討事項について、2026年4月に発表されたガイダンスにより、3Dプリンティングに特化した追加の参照点を設けた。これは、多孔質かつ患者適合型インプラントに対するエビデンス要件を引き上げる継続的なMDR実施圧力とも重なっている。地域を問わず、ISO 20417:2026(製造業者提供情報)やISO 10993-6:2026(生物学的評価、局所影響)といった更新されたISO規格により、新規プリント材料や形状に関するラベリング、トレーサビリティ、生物学的安全性の特性評価に対する審査が強化されている。
バリューチェーン分析
ヘルスケア3Dプリンティングのバリューチェーンは、(1)患者データ取得と計画立案(画像診断、セグメンテーション、CAD)、(2)設計とシミュレーション(患者固有設計の自動化を含む)、(3)認証済み材料供給(医療グレードの粉末、光重合性樹脂、バイオインク)、(4)プリンティングと後処理(熱処理、脱粉、仕上げ)、(5)検査と文書化(計測、バッチトレーサビリティ、ISO 13485/QMSRの要件に沿った品質記録)、(6)滅菌、流通、病院・歯科技工所・機器OEMチャネルにおける臨床使用にわたる。ワークフローの所有権は、ハードウェア、ソフトウェア、検証済み材料を一体的に扱う傾向を強めており、これは手術ガイド、解剖モデル、インプラントにおけるばらつきの管理と反復サイクルの短縮の必要性を反映している。
近年の運用モデルは、集中型の認証生産と、遠隔品質監督を伴う分散型ポイントオブケアネットワークとに分かれつつある。Ricoh USA, Inc.は、FDA認可済みの患者固有機器の生産を一元化しつつ、病院のポイントオブケアスタジオも支援するため、Ricoh 3D for Healthcare, LLC(2025年6月)を設立し、規制対象の製造と病院での展開を一つのシステムとして管理できることを示した。材料から生産への橋渡しの面では、HimedとAdva Ceraが2026年5月に提携し、3Dプリントバイオセラミック医療機器における研究開発から量産までを連結させ、試作品と量産間での再認証の摩擦を軽減した。ボトルネックとしては、(i)アディティブ製造と臨床品質工学の両方に精通した人材の確保、(ii)規制対象用途向けの材料・パラメータの検証、(iii)拠点間で再現性とトレーサビリティを維持しなければならない分散型の病院環境へのQMS管理の統合、が依然として残っている。
競合環境
ヘルスケア3Dプリンティング市場は中程度に集中しており、上位5社が2025年の収益の約35%を占めています。Zimmer BioMetやStrykerなどの整形外科大手は粉末メーカーを買収することで垂直統合を進め、原料品質とマージンの安定性を確保しています。EOS と3D Systemsは閉ループ溶融プール監視によりFDAの検証基準を満たすことで差別化し、一方でStratasysはサブスクリプションモデルを通じて設計自動化ソフトウェアを収益化しています。
スタートアップはバイオプリンティングおよびセラミックスキャフォールドのホワイトスペースを活用しています。OrganvoとCELLINKは治療用グラフトへの転換前に製薬毒性試験向けの血管化肝臓構造体を追求しています。パートナーシップ契約が増殖しており、ソフトウェアベンダーはジェネレーティブデザインエンジンをプリンターコントローラーに直接組み込み、販売された医療機器のロイヤルティを共有しています。10万米ドル未満の設備予算は、歯科ラボおよび病院のポイントオブケアユニット向けにカスタマイズされたコンパクトプリンターを好み、このニッチはFormlabsとCarbonが占めています。ISO 13485認証とFDA登録は買収フィルターとして機能しており、大企業はコンプライアンスインフラを構築するのではなく買収しています。
最近の訴訟動向はラティス最適化アルゴリズムに関する特許執行を示しており、設計知的財産の戦略的重要性を示しています。粉末サプライヤーはインプラントメーカーと長期契約を締結し、予測可能な需要を確保してコモディティ価格変動に対するヘッジを行っています。競争の焦点は、ハードウェア、ソフトウェア、材料、品質文書テンプレートを束ねたターンキーワークフローの所有権へとプリンター価格からシフトしています。
ヘルスケア3Dプリンティング業界リーダー
-
Nanoscribe GmbH & Co. KG
-
Stratasys Ltd
-
3D Systems Inc.
-
EOS GmbH
-
Renishaw PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケア 3D プリンティング市場
- 3D Systems
- Arcam AB
- Aspect Biosystems Ltd.
- Carbon Inc.
- Cellink AB
- EnvisionTEC GmbH
- EOS GmbH
- Formlabs Inc.
- GE Additive
- HP Inc.
- Materialise
- Medtronic
- Organovo
- Oxford Performance Materials
- Renishaw plc
- Siemens Healthineers
- SLM Solutions Group AG
- Stratasys
- Stryker
- Zimmer Biomet
市場機会と将来展望
ポイントオブケアの拡大は依然として重要な空白領域であり、病院は試作段階を超えて、解剖モデル、ガイド、および一部の患者固有機器に対する標準化された院内製造プログラムへと移行しており、専用の運用モデルとソフトウェア制御されたデジタルスレッドがこれを支えている。2026年7月、インディアナ大学ヘルスは、16 Tech Innovation Districtにおいて、患者固有解剖モデル製造のための3Dプリントスタジオをアップグレードして開設し、Ricoh 3D for Healthcare, LLCと共同で開発した。これは、その場しのぎのアウトソーシングではなく、再現可能な自社内キャパシティへの機関投資が増加していることを示している。並行する機会は、設計、検証、製造を連結する病院ベースのインプラントプログラムにある。Rambam Health Care CampusはEOSおよびPTCと2026年7月に提携し、ハイファに院内での患者固有金属インプラントに特化したデジタルインプラントエンジニアリングセンターを設立し、CAD、製造パラメータ、品質文書を統合するワークフローへの需要を強化した。
材料と規制対応済みプラットフォームは、さらなる商業化の余地を生み出しており、特に、供給業者がISO 13485/QMSRに沿った生体適合性パッケージ、滅菌適合性、文書テンプレートを提供できる場合にその傾向が顕著である。2026年2月のQMSR発効日は、製造業者およびポイントオブケア運営者に対し、複数拠点展開を支援し、試作から定常生産への移行を迅速化できる調和された品質システムへの投資インセンティブを強化している。治療用途および再建用途では、新たな臨床エビデンスが、生体吸収性かつ患者適合型スキャフォールドの分野で継続的にニッチを開いている。BellaSenoは、2026年7月に、吸収性3Dプリント乳房スキャフォールドを受けた30名の患者の結果を報告しており、形状と吸収特性が主な差別化要因となる規制対象の用途特化型インプラント構造体における活動の継続を裏付けている。これらの機会全体を通じて、最も即時性の高い普及経路は、事前認証済み材料、管理されたプロセス監視、画像診断から最終部品までの監査可能なトレーサビリティを通じて、病院およびOEMの検証負担を軽減するソリューションが有利となっている。
Recent Industry Developments in ヘルスケア 3D プリンティング市場
- 2026年7月:EOSはRambam Health Care CampusおよびPTCと提携し、イスラエル・ハイファに、患者固有金属3Dプリントインプラントの院内生産に特化したデジタルインプラントエンジニアリングセンターを設立した。この取り組みは、病院内における手術計画、設計反復、規制対象製造の連携を強化するものである。また、トレーサビリティと品質文書をエンドツーエンドで維持できる、統合されたソフトウェアからプリンターへのワークフローへの需要も強化している。
- 2026年6月:Stratasysは医療機器製造向けにP3 MED Silicone 25Aを発表し、生体適合性についてISO 10993認証取得済みと位置付けた。この発売により、検証済みの材料特性と規制対応文書を必要とするシリコンベースの臨床・機器用途の対象範囲が拡大した。より明確なコンプライアンスパッケージを備えた材料は、試作品から量産へと拡大する製造業者の認証期間の短縮にも寄与する。
- 2024年12月:Materialiseは、高度な3D計画立案とパーソナライズされた機器製造の効率向上を目的として、完全統合型のMaterialise Mimicsプラットフォームを発売した。計画立案と機器のワークフローステップを統合することで、このプラットフォームは病院や医療機器企業向けにモデルおよびガイドの準備を迅速化する。この発売は、プリンターおよび材料と並んで、ソフトウェア主導のワークフロー統合への競争シフトを浮き彫りにしている。
ヘルスケア 3D プリンティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は患者固有の計画モデル、外科用ガイド、インプラント、義肢、バイオプリンティング関連アウトプットを含むヘルスケア用途に使用される3Dプリンティング技術および関連サービスから生じる収益として定義されます。
調査範囲の除外事項:医療部品の従来型切削加工および標準的な医療画像診断は、3Dプリンティングによるヘルスケアアウトプットに直接つながらない限り除外します。
セグメンテーション概要
- 技術別
- ステレオリソグラフィー
- 熔融堆積モデリング
- 選択的レーザー焼結
- 電子ビーム溶融
- ポリジェット・マルチジェット
- バインダージェッティング
- 積層物体製造
- 用途別
- 医療インプラント
- 義肢
- 外科ガイド・解剖学的モデル
- 組織工学・バイオプリンティング
- ウェアラブルデバイス
- 材料別
- 金属・合金
- ポリマー・フォトポリマー
- セラミックス・バイオセラミックス
- バイオマテリアル・バイオインク
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前にファクトベースと境界を設定するために使用されました。主にヘルスケア需要と処置件数を説明る公開情報源、ならびにFDAデバイスデータベースとガイダンスノート、CDCおよびWHOの健康統計、OECDの健康指標、世界銀行のマクロデータなど、積層造形の採用シグナルを活用しました。
数値を実用的に保つため、価格および数量のコンテキストについても、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、3Dプリンティングのワークフローと材料を扱う信頼性の高い医療・工学ジャーナルを用いてクロスチェックを行いました。必要に応じて、企業財務および特許ランドスケープに関する有料サブスクリプションを活用し、製品活動、出荷に関する言及、技術集約度を確認し、モデルで使用する前提条件を裏付けました。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の公開情報源も活用しました。
一次インタビューおよびサーベイ
一次調査は、ケアデリバリーにおいて実際に購入・使用されているものと、ヘルスケア予算に紐づく部分と隣接するR&D支出に紐づく部分の割合を確認することに重点を置きました。リンターおよびマテリアルエコシステムの参加者、病院ラボおよび臨床エンジニアリングの関係者、ならびにAPAC、EMEA、アメリカ大陸にわたる流通・サービスパートナーと対話し、稼働率、標準的な価格設定、ミックスシフトに関する前提条件をストレステストしました。
これらの議論からのインプットは、デスクデータのギャップを埋め、定義を整合させ(例えば、外科用ガイドとモデルの計上区分)、処置件数の成長や規制活動などの独立したシグナルを用いて最終アウトプットをトライアンギュレーションするために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:18% | APAC:49% |
| 中位層:51% | 部門・ユニットリーダー:28% | EMEA:32% |
| 中小規模プレイヤー:18% | マネージャー:54% | アメリカ大陸:19% |
市場規模算定と予測
規模算定はトップダウンとボトムアップのアプローチを組み合わせて構築され、まずヘルスケア需要プールを再構築し、次にサプライヤー側の現実確認を用いて調整しました。トップダウンのロジックは、インプラントや義肢に関連する処置件数、ポイントオブケアプリンティングの採用、印刷モデルやガイドを使用するケースの割合などの指標から始まり、標準的な価格帯を用いて価値に換算されます。
合計値を現実に即したものに保つため、プリタークラスおよびマテリアル別のサンプリングされた平均販売価格(ASP)、サービス収益ミックス、インタビュー中に収集した設置・稼働率チェックを用いて、選択的なボトムアップ近似を並行して実施しました。国や用途でハードデータが不足している場合は、類似の医療システムからの代理浸透率を使用し、範囲が絞り込まれるまでフォローアップコールを通じて結果を再検証しました。
予測については、病院が院内ラボをどの程度迅速に拡大するか、材料認定がどのように進展するか、規制経路が患者固有デバイスにどのような影響を与えるかを反映するためにシナリオ分析を適用しました。モデルで使用した主要インプットには、インストールベースの成長、プリンター1台あたりの稼働率、ケースあたりの材料消費量、ポリマーと金間のミックスシフト、および報告収益に対する地域通貨換算タイミングが含まれます。
データ検証と更新サイクル
アウトプットは、独立した需要シグナル、サプライヤー側チェック、用途別の価格妥当性テストという3つの層にわたるトライアンギュレーションを通じて検証されました。成長が処置件数のトレンドから乖離した場合、ASPの動きがミックス変化と整合しない場合、または地域がインタビューフィードバックと一致しない採用パターンを示した場合に差異がフラグ付けされました。
承認前に、前提条件、計算、換算がインプットロジックに遡って追跡できるよう、モデルは複数のアナリストパスでレビューされます。レポートは年次で更新され、主要な規制変更や病院採用の段階的変化など重要なイベントが発生した場合には中間更新が行われます。納品直前に主要インプットの最新パスを実施し、最終数値に最新の見解が反映されるようにしています。
Mordor Intelligenceのヘルスケア産業グローバル3Dプリンティング市場規模と他の公表推計との比較
ヘルスケア3Dプリンティングの公表市場規模は、トピック名が類似していても大きく異なって見えることがあります。これは、境界設定とタイミングの選択が同一ではないためです。差異は通常、収益として計上されるもの(プリンターのみか、プリンター+材料+サービスか)、バイオプリンティング関連活動が含まれるか、地域と通貨の取り扱い方から生じます。
この市場における一般的な乖離は、更新頻度と通貨タイミングから生じます。ASPの急速な変化とミックスシフトが1年以内に価値を大きく動かす可能性があるためです。そのため、Mordor Intelligenceでは最終化前に更新された換算レートと価格チェックを用いてモデルを再確認しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 119.5 ビリオン 米ドル(2025年) | |
| 業界出版社A | 19.6 ビリオン 米ドル(2025年) | プリンターシステムと一部サービスに偏った狭い支出定義を反映している可能性が高く、より広い材料価値プールおよびより広い市場定義に含まれる一部のヘルスケア用途が除外されています。 |
| グローバル出版社B | 98.6 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、技術および材料別に代替的なASP進行を適用している可能性があり、地域全体で稼働率とミックスが急速に変化している場合に価値がシフトすることがあります。 |
3つの数値を比較すると、乖離の大部分は調査範囲の広さと価格・通貨換算に使用された年によって説明されます。明確な需要指標から市場を再構築し、実際の価格設定と稼働率フィードバックでクロスチェックすることで、得られた推計は追跡可能であり、インプットが年々更新されるにつれて繰り返し実施できます。
レポートで回答される主要な質問
2026年のヘルスケア3Dプリンティング市場の規模はどのくらいですか?
140億1,500万米ドルと評価されており、2031年にかけてCAGR 18.43%が予測されています。
現在の収益をリードしている技術は何ですか?
ステレオリソグラフィーは高解像度と生体適合性樹脂により2025年の収益の38.42%を占めています。
最も成長が速い地域セグメントはどこですか?
アジア太平洋は中国、日本、韓国が生産能力を拡大するにつれて2031年にかけてCAGR 19.54%で拡大する見込みです。
チタン粉末が重要な理由は何ですか?
チタンの生体適合性と強度は荷重支持型インプラントに不可欠であり、金属が2025年の材料別収益の45.34%を占めています。
診療報酬政策は採用にどのような影響を与えますか?
CMSおよびその他の保険者は現在、解剖学的モデルとカスタムインプラントを診療報酬対象とし、3Dプリンティングを病院にとって収益中立またはコスト削減の選択肢に変えています。