
ドイツ自動車保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
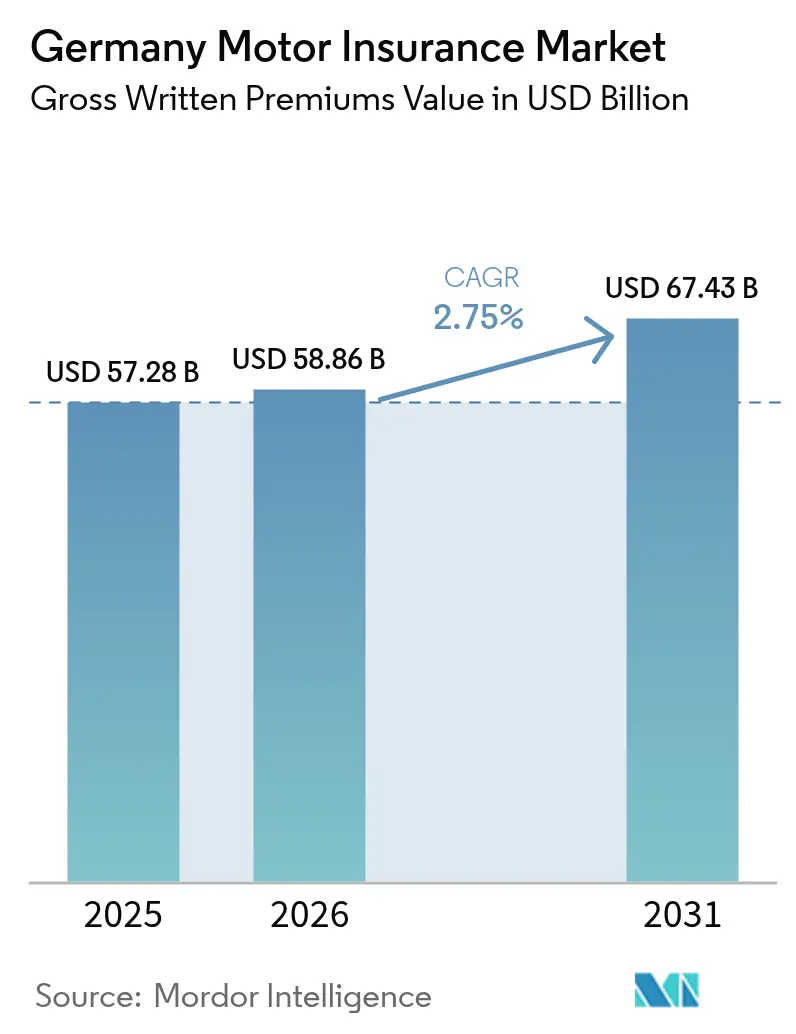
| 基準年の市場規模 (2025) | 57.28 十億米ドル |
| 市場規模 (2026) | 58.86 十億米ドル |
| 市場規模 (2031) | 67.43 十億米ドル |
| Growth Rate (2026 - 2031) | 2.75 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ自動車保険市場分析
ドイツ自動車保険市場規模は2025年にUSD 572.8億と評価され、2026年のUSD 588.6億から2031年にはUSD 674.3億に達すると予測されており、予測期間(2026年~2031年)中のCAGRは2.75%です。国内法に根付いた強制第三者責任補償により普及率はほぼ100%に維持され、ボリュームの変動を抑制する一方で、修理費用のインフレ、電気自動車(EV)の普及、およびテレマティクスに基づく引受が契約あたりの平均保険料を押し上げています。ワークショップ労働市場の逼迫やOEM部品の価格支配力からデジタルアグリゲーターによる価格透明性に至るまでの構造的トレンドが、製品イノベーションを加速させ、既存事業者にコスト抑制能力の洗練を迫っています。データドリブン引受、顧客中心のモバイルジャーニー、および自動車メーカーとのエンベデッド保険パートナーシップは、ドイツ自動車保険市場全体の収益戦略の中核となっています。競争上の差別化は、レガシーな支店リーチだけでなく、シームレスな保険金請求サービス、エコシステムアライアンス、およびリアルタイムの行動リスクスコアリングを軸に展開されています。
主要レポートのポイント
- 車両タイプ別では、商用車は2025年のドイツ自動車保険市場シェアの27.65%を占め、2031年まで最高の3.39%のCAGRで拡大しています。
- 保険タイプ別では、総合保険は2025年のドイツ自動車保険市場規模の32.90%を占め、2031年まで3.76%のCAGRで加速しています。
- 販売チャネル別では、直接デジタル販売は2026年から2031年の間に3.98%のCAGRを記録し、代理店は2025年に41.65%の保険料シェアをなおも支配していたものの、モバイルファーストの代替手段に勢いを譲りつつあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ自動車保険市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの概算影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インフレ連動修理費用のキャッチアップ価格上昇ブーム | +1.2% | 全国規模、特に人口密集都市圏で顕著 | 短期(2年以内) |
| EV固有の損失頻度ギャップ(ICE比較) | +0.4% | 全国規模、バイエルン州およびバーデン=ヴュルテンベルク州のEVクラスターが牽引 | 中期(2年~4年) |
| テレマティクスによる価格設定の高度化 | +0.3% | 全国規模、特に商用フリートにおいて顕著 | 中期(2年~4年) |
| アグリゲーター促進型の顧客チャーンサイクル | +0.2% | 全国規模、価格感応度の高い層に偏在 | 短期(2年以内) |
| OEMサブスクリプションパートナーシップ | +0.3% | プレミアム車両セグメント、リースポートフォリオ | 長期(4年以上) |
| ラストマイルフリート向け利用ベースのマイクロポリシー | +0.1% | 都市物流ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフレ連動修理費用のキャッチアップ価格上昇ブーム
ワークショップの時給は2024年に平均EUR 188(USD 204)となり、8.6%急増して、ヘッドラインインフレを上回り、直ちに料率改定を引き起こしました。認定技術者に対する賃金上昇への期待、複雑なADAS校正作業、および断続的な部品不足が、平均修理費用を2017年のEUR 2,700から2023年のEUR 4,000へと押し上げました。ドイツの保険会社は2023年に合計EUR 30億超の引受損失を計上し、2024年に20%の保険料引き上げを実施し、2025年にはさらに8~11%の引き上げが予定されています。これらの値上げは利益の新たな源泉を生み出すというよりも単に利益率の低下分を取り戻すものにすぎないため、保険会社は詳細な保険金データ分析と交渉に基づく優先サプライヤーネットワークを活用して将来のショックを抑制しようとしています。したがって、この価格上昇ブームはドイツ自動車保険市場に短期的な収益向上をもたらす一方で、構造的な保険金費用改革の緊急性を浮き彫りにしています。
EV固有の損失頻度ギャップ(ICE比較)
インシュランス・ヨーロッパは、EVの第三者責任請求頻度がICEより5~10%低い一方、平均修理費用は30~35%高いと報告しており、この二面性は事故を防ぐ高度な安全技術と、事故発生時に必要となる専門的修理に起因しています[1]インシュランス・ヨーロッパ、「電気自動車保険リスク分析」、insuranceeurope.eu。ドイツの保険会社は、キロワット時単位のバッテリー容量、熱暴走リスク、および認定修理工場の希少性を考慮したEV固有の料率ファクターを設けることで対応しています。バイエルン州やバーデン=ヴュルテンベルク州などの先行採用地域では、バッテリー劣化や高電圧システム診断をカバーする保証延長オプションがすでに集中しています。頻度面のメリットは総合的なエクスポージャーを緩和する一方で、保険料が損害インフレに追いつかなければ損害率が圧迫されます。したがって、正確なEVセグメンテーションモデルを持つ保険会社は、ドイツ自動車保険市場の電動化が進む中で収益性の高い足場を確保することができます。
テレマティクスによる価格設定の高度化
HUK-CoburgのTelematik Plusは、スマートフォンのセンサーを利用して加速、制動、コーナリング、および夜間走行距離を評価することで、安全運転に対して最大30%の割引を提供しています。この行動ベースのアプローチにより逆選択リスクが低下し、ゲーミフィケーションされたスコアカードを通じて防衛的運転を促すフィードバックループが醸成されます。商用フリートは、ドライブレコーダーの映像とエンジンコントロールユニットのデータをリスクダッシュボードに統合し、企業の安全KPIを保険コストに直接結びつけています。ドイツ連邦金融監督庁(BaFin)は、データプライバシーおよび差別禁止基準が満たされることを条件として、このようなダイナミックな料率設定を許可しており、保険会社がペイ・ハウ・ユー・ドライブの提案を拡大する余地を与えています。したがって、テレマティクスは顧客のスティッキネスを強化し、保険数理上の精度を高め、ドイツ自動車保険市場全体における利益率改善を支えています。
アグリゲーター促進型の顧客チャーンサイクル
比較ポータルであるCheck24とVerivoxにより、消費者は数分以内に数十件の見積もりを取得できるようになり、価格弾力性の最も高いセグメントでは年間乗り換え率が30%を超えています。これにより生じるコモディティ化は、保険会社にライフタイムバリュー分析の洗練、ロイヤルティポイントの導入、および離脱抑止のためのロードサイドアシスタンスのバンドルを迫っています。高いチャーン率は顧客獲得コストを押し上げますが、同時にアグリゲーターのアルゴリズムがテレマティクスとカバレッジ機能フィルターを組み込むにつれ、引受担当者がクロスサブシディを排除し価格を合理化するよう鍛えることにもなります。保険会社はリスクベースの料率設定と透明なコミュニケーションに優れることで検索ランキングを上昇させることができます。こうしてドイツ自動車保険市場は、価格が依然として決定的でありながらサービス体験がなお差別化を生むことのできる、より競争的な均衡へと進化しています。
制約要因影響分析*
| 制約要因 | CAGRへの概算影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スペアパーツの独占的価格支配力の上昇 | -0.8% | 全国規模、高級ブランドで顕著 | 中期(2年~4年) |
| 保険金インフレによる利益圧迫 | -0.6% | 全国規模、総合保険セグメント | 短期(2年以内) |
| ADAS修理の複雑さが技術スキルを上回る速度 | -0.3% | 全国規模、農村部のワークショップ | 中期(2年~4年) |
| 気候変動による降雹イベントの集中リスク | -0.2% | バイエルン州、ヘッセン州、中部暴風雨帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペアパーツの独占的価格支配力の上昇
自動車メーカーはバンパー、ボンネット、フェンダー、ヘッドランプへのアフターマーケットのアクセスを制限する意匠特許を引き続き行使することで、多くの高ボリューム部品に対して二桁台のマークアップを維持しています。これらのマークアップはボディショップの請求書に高額部品と取付け工賃の両方が反映されなければならないため、損害の深刻度の上昇に直接つながっています。2024年のEU修理条項に関する法律は、レプリカ外観部品を合法化することで競争を促進しようとするものであり、完全に実施されれば最大EUR 7億2,000万の消費者節約をもたらす可能性があります[2]欧州委員会、「EU修理条項の施行」、ec.europa.eu。しかし保険会社はまず新規サプライヤーの審査、認証プロトコルの整備、品質保証の交渉を行う必要があり、短期的には管理上のオーバーヘッドが生じます。高級ブランドはより広範な知的財産保護を維持しているため、プレミアム車両の保険契約者は規制変更後も限定的な価格緩和しか見込めません。堅固なアフターマーケットが育つまでの間、高い部品コストはコンバインドレシオを拡大し続け、保険会社はソルベンシーマージンを守るために料率引き上げを迫られることになります。
保険金インフレによる利益圧迫
3年連続で保険金支払総額の増加が収入保険料の増加を上回り、2023年にはほとんどのドイツ自動車保険会社のコンバインドレシオが100%を超える結果となりました。ワークショップの労働インフレ、高騰するレンタカー料金、およびサプライチェーンのボトルネックに起因する修理サイクルの長期化がすべて問題を悪化させています。保険会社は2024年に平均20%の料率引き上げを実施しましたが、価格改定と損害発生の間のラグにより、多くの保険会社が完全な恩恵を受けるのは2025年後半になるとみられています。再保険会社はアタッチメントポイントを引き上げ、よりアトリショナルなボラティリティをプライマリーバランスシートに戻し、資本圧力を強めることで対応しています。各社は損害調整準備金を積み増し、低複雑度の保険金請求を自動化し、サプライヤー契約を再交渉していますが、自己資本利益率はパンデミック前の水準を大きく下回ったままです。したがって、持続的なコスト上昇はトップラインの収益成長が続く中でも戦略的投資予算を損ない続けるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:個人用セグメントの優位性
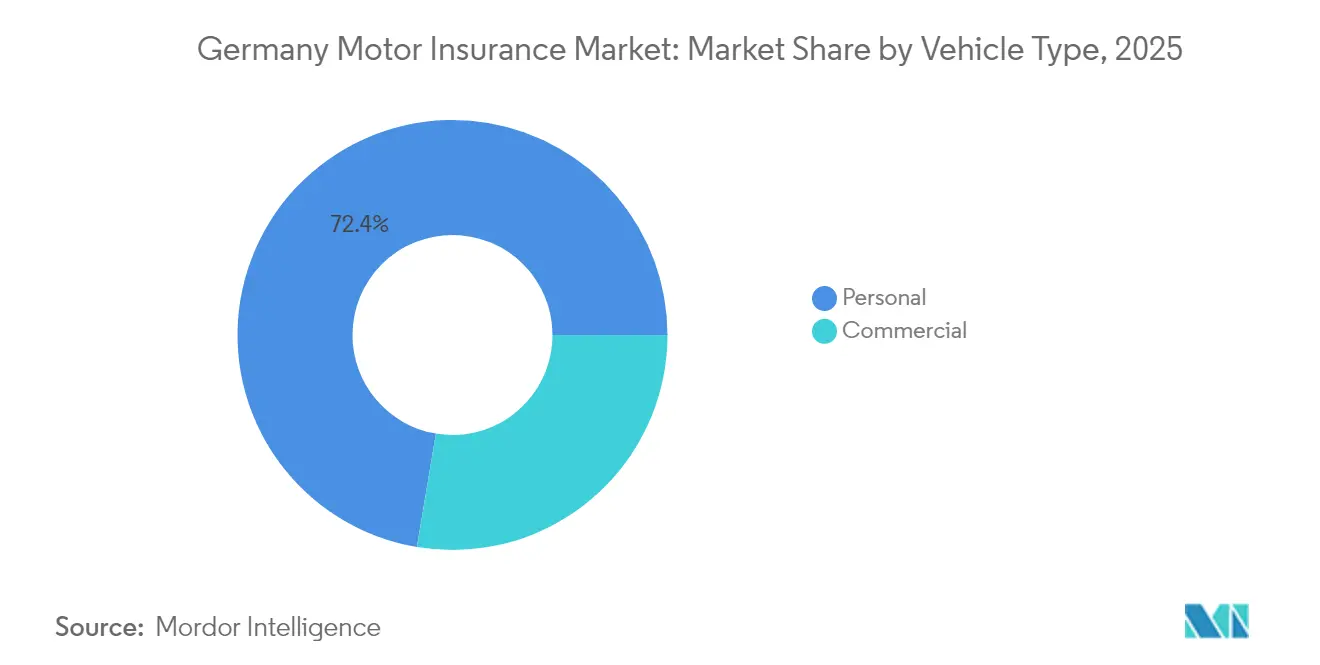
個人用乗用車はドイツの自動車保険ポートフォリオの根幹を成しており、2025年に保険料収入の72.35%を占めています。これは同国の4,800万台近い乗用車のほぼすべてが法律上、少なくとも第三者責任補償を付保しなければならないためです。大半の所有者はさらに総合保険にアップグレードし、密集した都市部の路上や南部の暴風雨が多い地域で共感を呼ぶガラス破損、降雹による凹み、器物損壊、盗難といったリスクに備えています。根強く高い所有率、安定した家計収入、低コストのクレジットが契約数を大規模に保っていますが、構造的な逆風も生じつつあります。都市部の若い世代はサブスクリプション型モビリティやカーシェアリングフリートに傾いており、個人向け保険契約の必要性をなくしています。また地方政府が低排出ゾーンを拡大し公共交通機関への補助金を増加させることで、個人の自動車走行距離がさらに減少しています。したがって保険会社は個人保険のトップライン成長鈍化を見越して、デジタルマインドのドライバーをつなぎとめるために利用ベースの追加オプション、即時免責調整、およびアプリ内報酬プログラムの試験を行っています。
一方、商用自動車は成長のエンジンであり、宅配サービスのバン、ライドヘイルフリート、および電動ラストマイル貨物自転車がドイツの物流ハブ全体で増加するにつれ、2031年まで3.39%のCAGRで拡大すると予測されています。eコマースの巨人、スーパーマーケットチェーン、製薬品販売業者は、すべての急加速と充電セッションを記録するデータリッチなテレマティクスダッシュボードを運用しており、保険会社にほぼリアルタイムで価格設定できる継続的なリスクシグナルを提供しています。フリートマネージャーはこれらの洞察を活用して渋滞回避のルート変更、予防保全のスケジューリング、安全習慣へのドライバーコーチングを行い、事故頻度を集合的に低減してロスレシオを改善しています。バッテリー保証、デポ充電の責任補償、および国境をまたぐグリーンカード延長が標準的な特約となる一方で、閉鎖された産業キャンパスでの自動運転パイロットをカバーする専門的な約款も登場しています。これらの製品改良は、商用保険が単純な損害賠償購入から、保険会社と企業モビリティオペレーターの間のより広範なリスクマネジメントパートナーシップへと進化している様子を示しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます


保険タイプ別:総合補償の勢い
第三者責任保険は法定義務を背景に、2025年のドイツ自動車保険市場シェアの67.10%を占めましたが、総合保険は2031年まで3.76%というより急峻なCAGRを示しています。車両の希望小売価格の高騰と複雑なセンサーアレイが軽微な追突事故の修理費用を拡大させ、所有者により広い補償へのアップグレードを促しています。特に2023年のEUR 20億規模の降雹事故は、総合保険のみが対応できる気象リスクへのエクスポージャーを示しています〔GDV.DE〕。さらにリース契約では完全な総合補償を義務づけるケースが増えており、高価値車両層への普及率が高まっています。
保険会社は変動免責金額、新車価値保護、およびモバイルプッシュ通知で配信される暴風雨時の駐車場案内アラートを加えた総合補償を強化しています。ガラス修理予約とインスタント写真見積もりツールの統合により、請求サイクルが短縮され顧客満足度が向上しています。ADASの普及により衝突頻度が低下するにつれ、保険会社は確認された車線維持支援システムの使用実績に連動した保険料割引の付与を検討しています。これらの製品改良により、ドイツ自動車保険市場における関連性が維持され、顧客維持率が強化されています。
販売チャネル別:デジタルチャネルの拡大
代理店は2025年に41.65%の保険料シェアを維持しており、補償の細部や保険金手続きに関する個別アドバイスへの消費者の依存を反映しています。それにもかかわらず、直接デジタルチャネルは2031年まで最も急速な3.98%のCAGRを示しており、スマートフォンネイティブの見積もりジャーニー、即時書類アップロード、オープンバンキングの支払いリンクに牽引されています。直接チャネルでの顧客獲得コストは保険料の5%未満に抑えられる場合があり、代理店経由の12~15%と比較して価格設定の余裕をもたらしています。
FridayやNeodigitalなどのインシュアテック新興企業は、90秒以内の保険証券発行と月次解約権を保証しており、デジタルネイティブ世代に共鳴しています。銀行はオートローンの接点を活用して自動車保険をクロスセルし、ブローカーはクラシックカーや外国人駐在員セグメントに特化しています。ハイブリッドな既存事業者はビデオ相談、クリック・ツー・ポリシーフレームワーク、および支店ベースのアドバイザリーを統合してオムニチャネルの継続性を維持しています。このようなモデルのブレンドは多様な購買嗜好に対応し、ドイツ自動車保険市場における安定したコンバージョンを支えています。

注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
地域分析
バイエルン州とバーデン=ヴュルテンベルク州は合わせて2025年の全国保険料の34.80%を占め、高い可処分所得、高級車の集中、および自動車製造業の集積に支えられています。ミュンヘンは渋滞、プレミアム車両の比率の高さ、および高い労働単価を背景に、全国平均を15%上回る保険金請求を記録しました。ハンブルクの海洋性気候は商用フリートの腐食関連請求を助長し、ニーダーザクセン州の農村部の道路では野生動物との衝突事故がより多く発生しています。
ザクセン州やチューリンゲン州などの東部連邦州は、平均保険金額が低い古い車両フリートが多く、価格感応度が高く基本的な賠償責任補償を好む傾向があります。しかしこれらの地域ではアグリゲーターチャネルの利用が平均を上回るペースで拡大しており、潜在的なデジタル転換の可能性を示しています。バイエルン州とヘッセン州の降雹多発地域では2023年にEUR 20億の総合保険損失が発生し、局地的な料率急騰と保有量の増加をもたらしました。カタストロフモデルは現在、マイクロセル雷雨解析のレイヤリングを行っており、郵便番号レベルの価格設定でリスクと保険料をドイツ自動車保険市場内で整合させることができます。
都市中心部は、カーシェアリング、電動キックスケーター、および統合型公共交通機関定期券が35歳未満の人口の個人乗用車依存を低下させるという新たなモビリティパラダイムに直面しています。一方、ライプツィヒやフランクフルトなどの物流ハブ都市は倉庫の拡張とeコマースの小包配送の増加から恩恵を受け、軽商用車両台数が増加しています。ノルトライン=ヴェストファーレン州の地方大学はテレマティクスおよび自動運転車スタートアップを育成しており、保険会社のイノベーションラボへの知識波及効果をもたらしています。このような地理的モザイクは、ドイツ自動車保険市場のポートフォリオ分散化を追求する洗練された引受担当者が活用する不均一な成長経路を生み出しています。
規制環境
ドイツの自動車第三者責任保険(Kfz-Haftpflicht)は、強制保険法(Pflichtversicherungsgesetz、PflVG)により車両登録に必須とされており、これが構造的に高い普及率を維持し、厳格な加入資格および保険証明の運用手続きを確立している。連邦金融監督庁(BaFin)は、ドイツ保険監督法(VAG)に基づき保険会社を監督し、免許付与、ソルベンシー監督、ガバナンス、市場行動を対象としており、テレマティクスその他のアルゴリズム入力を用いるモデルにおける料率設定の透明な文書化に関する期待も含まれる。
近年の重要な基軸として、2024年4月17日に施行されたEU自動車保険指令(EU)2021/2118のドイツ国内実施があり、強制保険に関連する定義とプロセス(国境を越えた手続きや破綻関連の手続きを含む)が更新された。自動車責任保険の最低カバー要件は、製品設計に厳格な下限(例えば、対人損害750万ユーロ、対物損害122万ユーロ)を定めている。責任保険分野における破綻保護は、自動車責任保険会社が破綻した場合に適格な被害者へ補償を行うよう指定されたVerkehrsopferhilfe e.V.によって支えられている。
バリューチェーン分析
ドイツの自動車保険バリューチェーンは、リスクの発生と価格設定から始まり、保険会社は内部のアクチュアリーモデル、許可される場合のテレマティクスデータ、地域リスク分類を用いる。その後、代理店、直販デジタル、ブローカー、銀行チャネルを通じたポリシー販売に移り、続いてクレーム管理、修理決済、不正防止が行われる。特にCheck24やVerivoxといった価格比較ポータルが見積取得や乗換行動を左右する一方、Munich ReやHannover Reなどの再保険会社が、包括保険ポートフォリオに影響する雹害等の集積リスクに対するキャパシティおよびボラティリティ管理を提供している。
クレーム決済は自動車修理エコシステムと密接に関連しており、OEM部品供給、独立系アフターマーケットの供給状況、ADASキャリブレーションやEV高電圧修理に対応する整備工場の対応力が含まれ、これらは損害severityの主要な要因となっている。GDVは、市場全体のデータと基準を通じて調整を行っており、これには2026年に向けて413の登録地区で公表される年次地域クラス更新も含まれ、これがアンダーライティングと価格設定に反映される。Ayvensなどの商用フリート仲介業者やサービスプロバイダーは、フリートサービス、修理ネットワークの誘導、保険手配を束ねることで、保険会社と最終顧客の間に位置する存在としての重要性を増しており、単独の保険契約からモビリティ・エコシステム型のパートナーシップへの転換を強めている。
競合状況
ドイツ自動車保険市場は適度な集中度を示しながらも、激しいイノベーション競争が展開されており、既存の大手企業とデジタル参入企業が価格、サービス、エコシステム統合を通じて顧客の認知を争っています。HUK-Coburgは保険契約数で首位に立ち、相互会社の仕組みを通じて1,400万台超の車両を保険に引き受け、余剰分を料率割引やロイヤルティボーナスとして顧客に還元しています[3]HUK-Coburg、「会社の概要と数字」、huk.de。その直接販売部門はブランドエクイティを活用することで年間二桁成長を実現しており、Telematik Plusは若いドライバーに共鳴する公正利用割引の評判を定着させています。Allianzは自動車、住宅、法的費用、旅行補償を単一のダッシュボードでまとめた幅広い金融サービスオーケストレーターとして自らを位置づけており、その保険コパイロット生成AIプラットフォームは保険金ファイルの処理時間を30%短縮し、調査担当者が複雑なケースに集中できるようにしています。AXA Germanyは、顧客がガラス破損、バッテリー損害、または個人向けカーシェアリング特約を数クリックで追加できるモジュール型契約に注力しており、柔軟性を顧客維持のレバーとして強調しています。
Friday、Neodigital、Getsafeなどのデジタル専業チャレンジャーは、ディーラーポータル、ネオバンクアプリ、またはモビリティ・アズ・ア・サービスプラットフォームにシームレスに統合されるヘッドレスアーキテクチャとAPIファースト製品カタログを活用しています。その価値提案は、透明な価格設定、月次解約、およびSEPA振込による即時保険金支払いを中心としています。契約件数は既存事業者と比べてまだ少ないものの、その優れた顧客満足スコアが既存保険会社にサービス基準の再調整を迫っています。フォルクスワーゲン・ファイナンシャル・サービスやBMW保険などのOEM系保険会社は、エンベデッドテレマティクスフィードを活用して運転パターン、バッテリーの健全性、およびOTAソフトウェアアップデートを監視しています。このようなリアルタイムデータはリスクスコアリングを強化し、故障関連の保険金請求を抑制する予防的なメンテナンス促進を可能にしています。ミュンヘン再保険やハノーバー再保険が率いる再保険会社は、降雹ボラティリティおよび大口損失クラスターをカバーする構造的クォータシェアでプライマリー保険会社を支援するとともに、AIアンダーライティングエンジンを商業化するインシュアテック子会社も育成しています。クラウドハイパースケーラーとのコンサルティングアライアンスはスケーラブルな保険管理プラットフォームを提供し、デジタル能力の民主化をさらに推進しています。
ブローカーコングロマリットのMarshとAonは企業フリートおよびキャプティブリース法人に注力し、自己保有リテンション層と損失防止分析を提供しています。OCCのようなニッチプレイヤーは、合意価格保険と競技ロードリスク特約を組み合わせたクラシックカー愛好家向け保険を提供し、専門引受の専門知識を通じてマージンを守っています。全体として、ドイツ自動車保険市場における戦略的優位性は今や資産規模よりもデータ活用能力、摩擦のない保険金請求ジャーニー、およびマルチチャネルの顧客親密性に依存しています。
ドイツ自動車保険業界リーダー
Allianz
HUK-Coburg
AXA Germany
R+V Versicherung
DEVK
- *免責事項:主要選手の並び順不同

市場機会と将来展望
修理費用の上昇とセンサーを多用する車両構造がコンバインド・レシオへの圧力を持続させる中、コスト抑制とクレーム処理の生産性向上は活発なホワイトスペースとなっている。そのため、保険会社は料率対応のみに依存せず、クレーム業務やサプライヤー戦略の再構築を進めている。具体的な証左として、GDVのデータでは2025年の自然災害クレームが6億5,000万ユーロ(2024年の12億ユーロから減少)であったことが示されており、これはボラティリティの高い年において、より優れた災害分析、郵便番号レベルでの価格設定、より迅速なクレームトリアージが有効であることを示している。また、2024年に採用されたEUの修理条項の変更により、保険会社や修理ネットワークが代替の可視部品サプライヤーを認定する余地が生まれ、認証、品質保証、交渉による修理経路をめぐる運用上の機会が創出され、規制変更を測定可能なseverity低減効果へと転化している。
第二の機会群は、監督が強化される中でのリスクモデルガバナンスとバランスシートの強靭性にある。2026年2月10日、連邦財務省(Bundesfinanzministerium)は、ソルベンシーIIの再建・処理を強化するEU指令を実施するためのVSAAG法案を公表し、資本計画と業務準備の重要性を高めた。並行して、テレマティクスとフリートデータの統合は、商用自動車保険において継続的にリスク信号を捕捉できる分野であり、価格設定とリテンションを差別化するための実践的な手段であり続けており、これはアルゴリズム価格設定における監査可能性に関するBaFinの期待とも整合している。2026年5月に公表され、2025年12月31日までのデータに基づくGDVの「自動車保険2040」分析は、車両の複雑化と修理コストが安全性向上の効果を相殺していることを改めて示し、モジュール型のカバレッジ設計(例えばEVバッテリーやADAS関連の条項)や、保険会社がエンドツーエンドで管理できる優先修理エコシステムへの需要を後押ししている。
最近の業界動向
- 2026年7月:Allianz Directは、ドイツで新たなデジタル型オートバイ保険商品を発売し、アプリ主導の購入体験として位置づけ、責任保険の価格を年間19.99ユーロから、保険金額上限を最大1億ユーロとした。この展開により、直販型の顧客獲得が密接に関連する自動車分野に拡大し、比較検討によるチャーンを管理する上でデジタル製品設計がどのように役立つかを改めて示している。
- 2026年3月:HUK-Coburgは、2026年中にドイツの自動車運転者が第三者責任保険および包括保険の保険料のさらなる上昇を見込むべきであると発表した。この発表は、修理費および部品費のコスト圧力が継続的に料率に反映されている状況を強調し、アンダーライティング規律を競争戦略の中心に据え続けている。
- 2026年2月:連邦財務省は、ソルベンシーIIの再建・処理を強化するEU指令を実施するためのVSAAG法案を公表し、保険会社に対する資本計画および業務準備要件を高めた。この草案とともに、この動きは自動車保険ポートフォリオにおけるアルゴリズム価格設定およびリスク管理の監査可能性とガバナンスに関する監督上の期待がより厳格化していることを示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ドイツにおける道路車両向けに発行された自動車保険料の総額を対象とし、法的に義務付けられた責任保険および対象車両を保護する任意の損害保険を含む。
対象範囲外:健康保険、住宅保険、旅行保険などの自動車以外の個人保険分野は除外され、また別サービスとして販売される再保険およびロードサービスも除外される。
セグメンテーション概要
- 車両タイプ別(価値)
- 個人用
- 商用
- 保険タイプ別(価値)
- 第三者責任
- 総合
- 販売チャネル別(価値)
- 直接
- 代理店
- ブローカー
- 銀行
- その他の販売チャネル
データソース、市場規模算定、および検証
文献調査
文献調査は、モデルの事実的基盤を確立し、年ごとに基本的な入力データの一貫性を保つために用いられた。車両保有台数、登録件数、マクロ指標を示す公開情報源、例えばドイツ連邦自動車運輸局(KBA)、ドイツ連邦統計局(Destatis)、金融・保険集計に関するBundesbankの発表、規制・ソルベンシーに関する背景情報を示すEIOPAの刊行物などを活用した。保険市場構造および製品定義については、ドイツ保険協会(GDV)の資料や、クレーム頻度パターンおよび価格設定要因を説明する査読済み論文も参照した。
これらに加え、年次報告書、規制関連の提出資料、投資家向け説明資料を確認し、保険料構成、コンバインド・レシオの方向性、販売チャネルの変化を把握した上で、市場全体の総計と整合させた。必要に応じ、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュース・財務情報、特許データベースを用いて、市場規模算定において有料レポートに依存せずにテレマティクスやアンダーライティング関連の動向を追跡した。これらの情報源は例示であり、データ収集、検証、確認のために他の多くの公開データセットや文書も参照された。
一次インタビューおよび調査
一次調査は、公開されている表だけでは正確に読み取ることが難しい保険料プール、価格設定の方向性、クレームコストの変動を検証することに重点を置いた。保険会社、ブローカーおよび代理店、デジタル販売業者、修理およびクレームエコシステムの関係者と対話し、その見解がドイツ全体、および個人・商用の自動車保険購入者層全体で整合しているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):12% |
| ミドルティア:50% | 機能・部門責任者:40% |
| 小規模プレーヤー:19% | マネージャー:48% |
市場規模算定と予測
市場規模算定は、保有車両プールおよびカバレッジ加入パターンから元受保険料総額を再構築するトップダウン方式を出発点とし、その結果を公開されている保険・金融統計における保険料総計と照合する。数値の妥当性を確保するため、対象範囲別のサンプル保険料に推定契約件数を乗じるといった選択的なボトムアップ推計を用いて総計を裏付け、その後、コミッションおよび直販比率に関するチャネル別の検証を行った。
モデルを形成する主要な入力要素には、保有車両台数と新規登録件数、責任保険と包括保険間の移行、修理人件費率および部品価格上昇に連動した平均保険料の変動、クレーム頻度およびseverityの指標、テレマティクス主導の価格設定の広がりが含まれる。変数が年ごとに一貫して入手できない場合は、モデルに反映する前に、短期の履歴データとインタビューによる相互確認でギャップを埋める。
予測にあたっては、車両保有台数の変化、修理コストのインフレ代理指標、クレーム傾向指標など、時系列の連続性が比較的良好な少数のドライバーを用いた多変量回帰を主に用いる。将来のパスは、料率対応、規制圧力、デジタル販売の進展速度に関する専門家の見解を反映したシナリオ検証を通じて調整され、これにより最終的な曲線が過度に平滑化されず、現実的なものとなるようにしている。
データ検証および更新サイクル
モデルの出力は、承認前に複数の検証を経て、車両保有台数の変化、保険料成長に関する評価、市場で観察される価格設定の方向性といった独立した指標と整合するようにしている。大きな差異はフラグ付けされ、精査の上、必要に応じて修正され、その後、単独担当者によるバイアスの可能性を低減するために第二のアナリストによるレビューが行われる。
本レポートは年次サイクルで更新するほか、大きな価格変動、規制上の動き、明確なクレームインフレの予期せぬ変化など、重要な事象が発生した場合には随時の更新も行う。提供前には最新データを再確認し、前提条件を見直すことで、顧客が最新の市場動向と整合した最新の見解を受け取れるようにしている。
Mordor Intelligenceによるドイツ自動車保険市場規模と他の公表推計との比較
公表されているドイツ自動車保険の市場規模は、情報源が必ずしも同じ保険料プール、同じ時期、同じ付帯サービスを対象としていないため、一致しないことが多い。差異は、各発行元が現地の保険料数値をどのように米ドルに換算しているか、また前提条件をどの程度の頻度で更新しているかによっても生じる。
保険契約に付帯するアシスタンス製品や付加サービス(別個のロードサービスパッケージなど)は、Mordor Intelligenceの対象範囲外としており、これが同年においてより広範な自動車保険総額が高く見える実務上の一因となっている。この差異は、将来年について積極的な保険料成長率が用いられる場合、あるいはクレームコストのインフレや修理価格の反映が保険会社や販売業者からのフィードバックで検証されていない場合にも拡大しうる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 57.28 B (2025) | |
| 業界発行元A | USD 56.41 B (2024) | 2024年を明記された基準年として用い、市場を厳密に元受保険料として定義しており、これが2025年の保険料年との比較において総額を変動させ、通貨換算のタイミングや更新シーズンの影響による差異を生む可能性がある。 |
| 業界発行元B | USD 66.81 B (2025) | より広範な自動車保険収入プールを反映しているとみられる高い2025年総額を公表しており、保険料上昇の前提がより急速であることから、隣接サービスやより広範な製品を含めた場合に数値が上振れする可能性がある。 |
全体として、この比較は、対象年の選択、自動車保険収入としてカウントされる範囲、保険料インフレをモデルにどのように反映するかによって、見出しの数値がかなりの幅で変動しうることを示している。保有車両台数に基づく需要、カバレッジ加入率、クレームコストに連動した保険料の変動に推計を結び付けることで、最終的な数値は再検証・再現可能な入力データにまで追跡可能な状態を保っている。


レポートで回答される主な質問
2026年の保険料ベースにおけるドイツ自動車保険市場の規模はどのくらいですか?
総収入保険料は2026年にUSD 588.6億に達し、2031年にはUSD 674.3億に達すると予測されています。
2031年までのセクターの成長率はどの程度が見込まれますか?
市場は2.75%のCAGRで拡大すると予測されており、構造的なコスト圧力の中での着実な保険料増加を反映しています。
最も急速に拡大している車両セグメントはどれですか?
eコマースおよび物流フリートの増加に伴い、商用車両補償が最高の3.39%のCAGRを示しています。
なぜ総合保険が勢いを増しているのですか?
降雹損害、高い車両価格、および複雑なセンサーアレイが軽微な接触事故の修理費用を拡大させ、ドライバーにより広い補償の選択を促しています。
デジタルアグリゲーターは競争をどのように再編しているのですか?
Check24のようなプラットフォームが価格透明性を高め、乗り換え率を上昇させ、保険会社に顧客維持戦術とダイナミックプライシングの洗練を迫っています。
OEMサブスクリプションプログラムはどのような役割を果たしていますか?
自動車メーカーは総合保険をバンドルリース料に組み込み、保険会社の複数年にわたる顧客維持を確保するとともに、より賢いアンダーライティングのための車両データストリームを活用しています。
最終更新日:



