
ドイツ決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
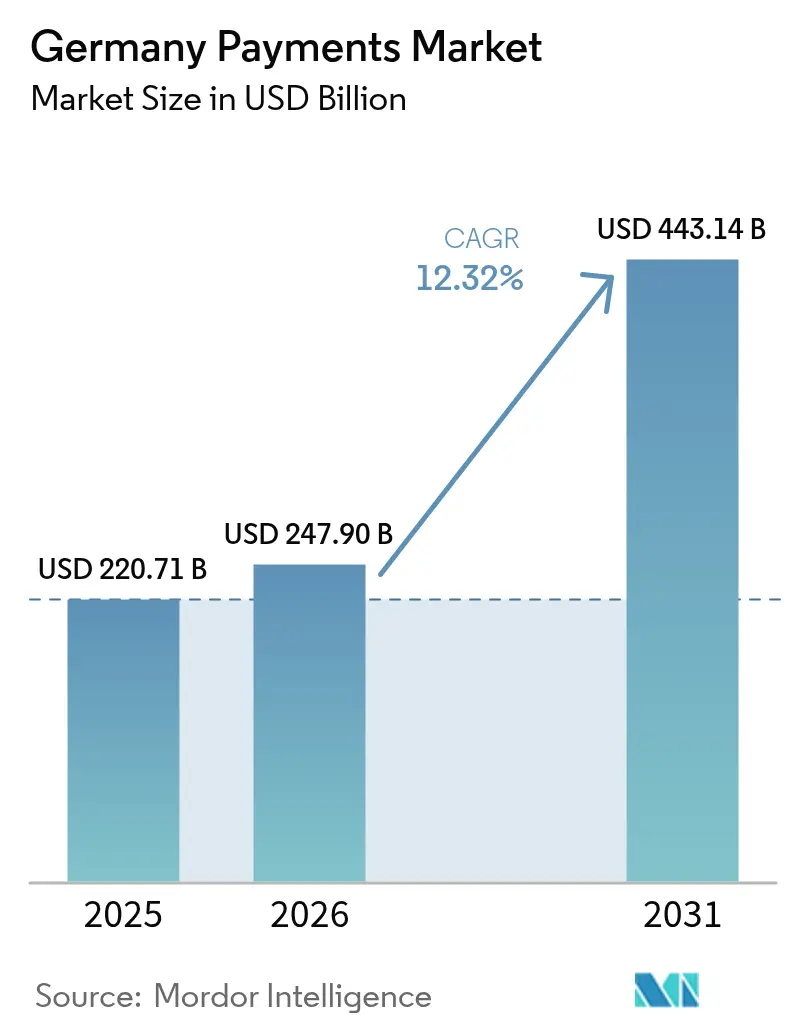
| 基準年の市場規模 (2025) | 220.71 十億米ドル |
| 市場規模 (2026) | 247.9 十億米ドル |
| 市場規模 (2031) | 443.14 十億米ドル |
| Growth Rate (2026 - 2031) | 12.32 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ決済市場分析
2026年のドイツ決済市場規模は2,479億USDと推定され、2025年の2,207.1億USDから成長し、2031年には4,431.4億USDに達する見通しで、2026年〜2031年にかけて12.32%のCAGRで成長します。この上昇トレンドは、即時決済規制、モバイルウォレットの普及、および欧州中央銀行によるデジタルユーロ準備を背景に、現金からデジタル手段への決定的な移行を示しています。店頭(POS)取引は依然として日常商取引の基盤を担っていますが、Eコマース、後払い(BNPL)サービス、およびリアルタイム送金が、迅速な決済と豊富なデータを求める加盟店の需要に後押しされ、普及曲線を加速させています。[1]欧州中央銀行、「デジタルユーロ – 準備フェーズ報告書」、ecb.europa.eu カードスキームはトークン化と強力な顧客認証によって既存の取引量を守る一方、国内銀行はSEPAインスタントの仕組みを活用してアカウント間決済サービスを構築しています。WeroやPayPal、Klarnaが従来のカード・インターチェンジ経済を迂回するエンベデッド型ソリューションを拡大するにつれ、競争圧力は激化しています。主要リスクとしては手数料上限、コアバンキングの陳腐化、プロセッサーに対するインフレ連動のコスト圧力が挙げられますが、こうした逆風はいずれもドイツ決済市場においてプロバイダーを高マージンのアドバイザリーおよびデータサービスへとシフトさせる契機にもなっています。
レポートの主要な知見
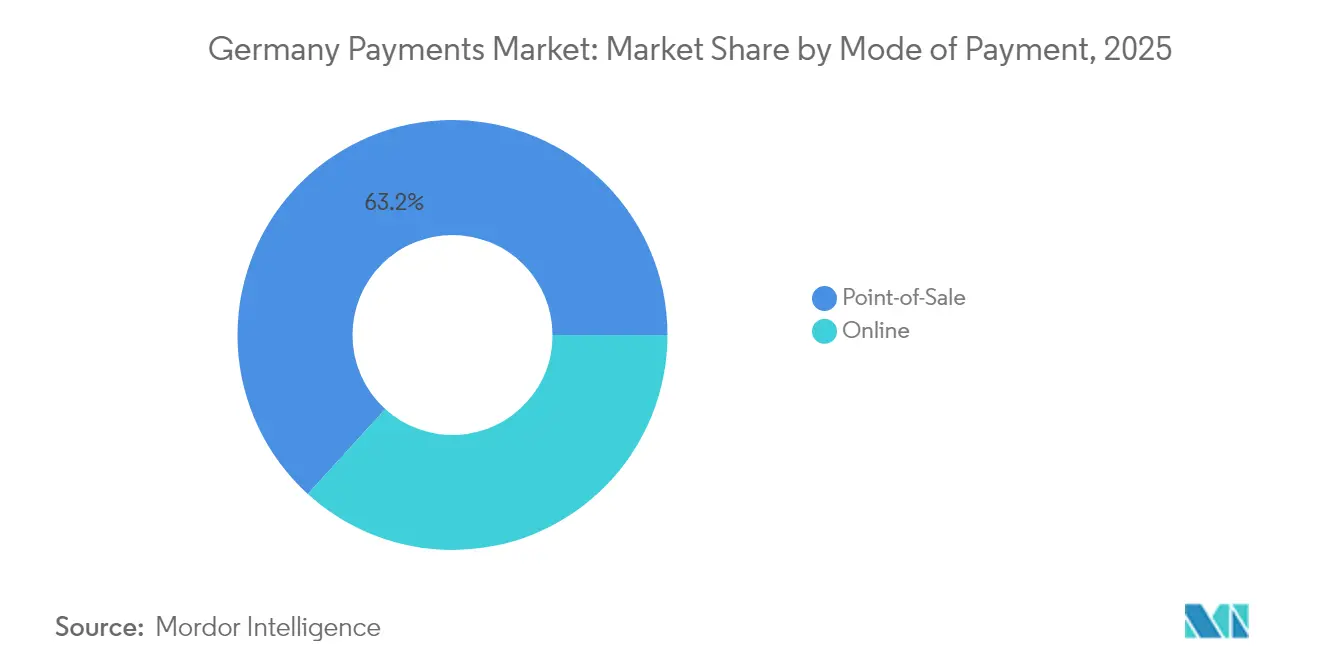
- 決済モード別では、POSカード決済が2025年のドイツ決済市場シェアの37.62%を占めてトップとなり、店頭決済全体では約63.25%のシェアを保持しました。デジタルウォレットは2031年にかけて15.74%のCAGRで成長すると予測されています。
- インタラクションチャネル別では、店頭が2025年の収益シェアの69.85%を維持し、Eコマースは2031年にかけて14.25%のCAGRで拡大する見込みです。
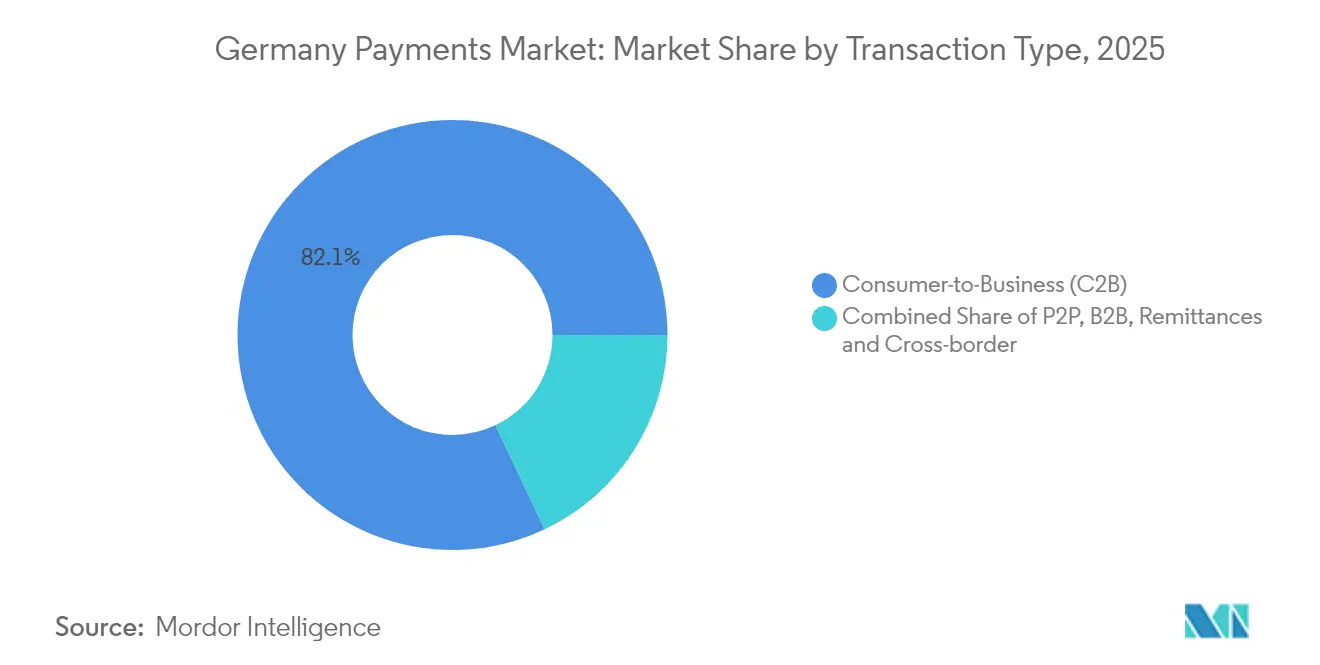
- 取引タイプ別では、消費者対事業者(C2B)の取引が2025年の取引量の82.05%を占め、個人間(P2P)決済は2031年にかけて17.2%のCAGRで加速すると予想されます。
- エンドユーザー産業別では、小売が2025年のドイツ決済市場規模の29.25%のシェアを占め、ホスピタリティ&トラベルは2031年にかけて14.65%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ決済市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドイツPOS端末におけるモバイルウォレット受け入れの急拡大 | +2.8% | ベルリン、ミュンヘン、ハンブルクで先行する全国的トレンド | 中期(2〜4年) |
| Eコマースの急成長が非対面カード取引量を押し上げ | +3.2% | 都市部で顕著な全国的トレンド | 短期(2年以内) |
| 政府主導の即時決済インフラが市場を牽引 | +2.1% | ドイツに集中するEU全域のトレンド | 短期(2年以内) |
| ミレニアル世代における後払い(BNPL)採用の急増 | +1.9% | オーストリア・スイスにも波及する全国的トレンド | 中期(2〜4年) |
| 加盟店によるオムニチャネルチェックアウト体験への需要 | +1.7% | 小売集中地域を中心とした全国的トレンド | 中期(2〜4年) |
| フィンテックパートナーシップによるエンベデッド決済ユースケースの実現 | +1.4% | フランクフルト・シュトゥットガルトのB2Bに集中する全国的トレンド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドイツPOS端末におけるモバイルウォレット受け入れの急拡大
2025年にPayPalがデジタル市場法に基づくAppleのNFCチップセットへのアクセスを活用して非接触型決済をデビューさせたことで、長年の技術的障壁が取り除かれ、銀行以外のウォレットがApple PayおよびGoogle Payと28万6,000台のVR Payment端末で直接競争できるようになりました。[2]VR Payment、「端末ネットワーク統計2025」、vr-payment.de 加盟店のレジ待ち時間は短縮され、チェックアウトデータは改善し、現金の重要性が低下するにつれてモバイル利用が急増しました。銀行は、タップ時のトップ・オブ・マインドを維持するためにgirocardトークンをAndroidおよびiOSウォレットに統合することで対応しました。ネットワーク効果は自己強化的であり、受け入れ加盟店が増えるごとに利用者が増加し、その利用者が他の加盟店にアップグレードを促します。中期的には、この上昇効果がドイツ決済市場のCAGRに2.8パーセントポイントを加え、特に交通量の多い都市部のマイクロセグメントに恩恵をもたらします。
Eコマースの急成長が非対面カード取引量を押し上げ
2023年までにオンラインショッピングは82%の世帯普及率に達し、引き続き急成長の軌道にあります。LidlおよびKauflandのClick to Pay導入が認証の摩擦を軽減し、コンバージョン率を向上させるとともに、Mastercardが100%トークン化目標に向けて前進することを可能にしました。デジタルチャネルにおける高い買い物かごの金額と購入頻度は、実店舗が安定しても決済プロバイダーに収益上のレバレッジをもたらします。デジタルアイデンティティプロジェクトとワンクリックチェックアウト標準の収束により詐欺率が抑制され、後発採用者もチャネルへの移行を促されています。その結果、ドイツ決済市場の全体成長に3.2パーセントポイントが上乗せされ、非対面(CNP)取引量は対面取引の成長を2対1以上の差で上回っています。
政府主導の即時決済インフラが市場を牽引
2025年1月からの即時送金の強制受け入れ義務化により、すべての銀行が決済システムを近代化することを余儀なくされました。Deutsche Bankは初月に即時送金が27%増加したことを処理し、企業は運転資本の回転を改善するために仕入先への支払いを24時間365日の仕組みへと移行し始めました。フィンテック企業はAPIオーバーレイを通じてこの仕組みを活用し、サブスクリプション型加盟店向けにキャッシュフローダッシュボードや可変繰り返し支払いリンクを提供しています。この仕組みはWeroの汎欧州ウォレットも支え、カードネットワークへの競争的な代替手段を創出しています。即時決済はチャージバックリスクを除去しスキーム手数料を削減するため、加盟店は小額割引で顧客をアカウント間決済へ誘導し、普及を拡大しています。この構造的な恩恵は、2025年〜2030年のドイツ決済市場のCAGRに2.1パーセントポイントを加えます。
ミレニアル世代における後払い(BNPL)採用の急増
2024年にKlarnaが30%の収益増を記録したことで、BNPLが主流へと移行したことが確認されました。より高い可処分所得層に移行しつつあるドイツのミレニアル世代は、リボルビングクレジットよりも柔軟な分割払いプランを好んでいます。PayPalが実店舗での購買向けにアプリ内BNPLを提供することで、このモデルはオンラインカートを超えて拡大しています。加盟店は平均注文額の向上とカゴ落ち率の低下を評価し、消費者はコストの透明性を享受しています。規制当局が信用力審査のルールを強化する中、主要プロバイダーはオープンバンキングデータ分析を通じてデフォルト率を抑制することで差別化を図っています。このメカニズムはドイツ決済市場の複合的な成長に1.9パーセントポイントを寄与し、加盟店のサブシディ経済を再構築しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インターチェンジ手数料上限による発行会社の収益圧縮 | -1.8% | ドイツに集中するEU全域のトレンド | 中期(2〜4年) |
| レガシーコアバンキングシステムによるAPIロールアウトの遅滞 | -1.2% | 従来型銀行に影響を与える全国的トレンド | 長期(4年以上) |
| PSD2データ共有に対する消費者のプライバシー懸念 | -0.9% | 特にドイツで顕著なEU全域のトレンド | 短期(2年以内) |
| クロスボーダー決済における断片化したKYC/AML要件 | -0.7% | ドイツの銀行に影響を与えるEUクロスボーダーのトレンド | 中期 |
| 情報源: Mordor Intelligence | |||
インターチェンジ手数料上限による発行会社の収益圧縮
提案されている手数料上限により、発行会社から加盟店へ年間5億200万USDの経済効果が移転する可能性があります。そのためドイツの銀行はアカウント間決済サービスを加速させ、デジタルアイデンティティやロイヤルティ付加機能からサブスクリプション型収益を追求しています。カードスキームは不正スコアリング、トークンボールト、分割払いAPIといった付加価値サービスをアンバンドルすることで存在感を維持しようとしています。規模を欠く小規模発行会社はコンシューマーカードから完全に撤退する可能性があり、イノベーション予算が削減され、ドイツ決済市場の堅調なCAGRから1.8パーセントポイントが失われます。[3]決済システム規制機関、「カードスキーム手数料の変更 2019年〜2024年」、psr.org.uk
レガシーコアバンキングシステムによるAPIロールアウトの遅滞
多くのドイツの銀行は依然として1980年代のメインフレームで稼働しており、リアルタイムデータ公開を複雑にしています。ミドルウェア層はレイテンシを増加させ、プロジェクトコストを引き上げ、フィンテックパートナーとの脆弱な統合ポイントを生み出しています。PSD2の後継規則がプレミアムAPIを義務付けるにつれ、テクノロジー負債は戦略的な負債となります。プロセッサーであるWorldlineは、価格要因ではなくコンプライアンス遅延を理由とした加盟店関係の解消をすでに報告しています。長期的には、製品投入の遅延と重複した取り組みが成長を希薄化させ、ドイツ決済市場の成長軌道から1.2パーセントポイントが差し引かれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済モード別:カードが基盤を維持しつつもウォレットがより速く拡大
POSカード決済は2025年にドイツ決済市場シェアの37.62%を占め、girocardとデュアルネットワーク型デビット認証に対する消費者の親しみを反映しています。全体として、店頭決済が63.25%という最大シェアを誇っています。多くのドイツ人が即時決済をリボルビングクレジットより好むため、クレジットカードおよびプリペイドカードは合計で15%を下回ったままとなっています。しかし、オープンNFCポリシーとSEPAインスタントの広がりに後押しされたデジタルウォレットは15.74%のCAGRで拡大しています。オンラインチェックアウトにおけるドイツ決済市場規模でのウォレットのシェアは、2028年までにカードを上回ると予測されています。カードと異なり、ウォレットはロイヤルティ、後払い(BNPL)、本人確認を一つのインターフェースに統合でき、加盟店のアップセルを引き付ける磁石となっています。EUR 50(54 USD)を超える取引において、公共交通機関やイベント会場がタップのみの受け入れに移行するにつれ、現金利用は一桁台の割合に低下しています。一方、QRコードやウェアラブル決済は非接触型の仕組みに乗っていますが、依然としてニッチであり、2025年の取引量の2%未満を占めるにとどまっています。予測期間全体を通じて、規制当局は競争バランスを確保するためにウォレット集中度を監視しますが、消費者の流れはタップ・トゥ・フォンおよびアプリ内認証に明らかに向かっています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


インタラクションチャネル別:実店舗POSが支配的ながらデジタルコマースが全体成長を押し上げ
実店舗環境は2025年の取引額の69.85%を提供し、ドイツの密なスーパーマーケットおよびディスカウント小売の基盤を反映しています。しかしEコマースは14.25%のCAGRを記録し、実店舗よりも速いペースで増分支出を加えています。同日配達と5Gカバレッジに支えられたモバイルコマースは、都市部の回廊でオンラインチェックアウトの半数以上を占めています。PayPalの非接触型ローンチは、買い物客がオンラインと実店舗で同一の認証情報を再利用できるようにすることでチャネルの境界を曖昧にしています。この収束は、加盟店が統合トークンボールトと顧客データプラットフォームへの投資を促しています。ドイツ決済市場において、オムニチャネル体験はスタンドアローン型オンライン詐欺率を低下させ、ロイヤルティプログラムを統一化し、両チャネルにわたる収益性の高い成長を支援します。
取引タイプ別:消費者購買が優位を保ちつつも個人間送金が加速
消費者対事業者(C2B)の取引は2025年の取引量の82.05%を占め、小売売上の成長とともに増加を続けています。企業間(B2B)決済はバッチ請求書処理の慣習と企業資源計画(ERP)への依存によりデジタル化が遅れていますが、APIベースのリクエスト・トゥ・ペイのパイロット事業が将来の変化を示唆しています。17.2%のCAGRで成長する個人間(P2P)送金は明るい材料です。Weroの電話番号ベースの仕組みとDeutsche BankのOne-Pay FXコリドーが摩擦を軽減し、現金贈与や紙の銀行振込を侵食し始めています。送金コリドーは金額ベースでは依然として小規模ですが、手数料を1%未満に引き下げ数秒で資金を届けるアプリケーション・プログラミング・インターフェース(API)の普及から恩恵を受けています。エンベデッドファイナンスの動きは、ギグワーカーへの支払い、保険金の払い出し、マーケットプレイス出品者の決済など、主要カテゴリーを侵食することなくドイツ決済市場規模を拡大する新たな取引タイプを開拓しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:小売が基盤となり、トラベルが上昇を牽引
小売は2025年の価値の29.25%を占め、スーパーマーケット、DIYショップ、ディスカウントチェーンがデビット取引量を高く維持しています。ホスピタリティとトラベルはグローバルツーリズムの正常化とUEFA EURO 2024のようなイベントによるサージキャパシティを受けて14.65%のCAGRで急回復しています。ホテルは即時決済オプションに連動したセルフサービスキオスクを追加し、チェックイン時間とスタッフのオーバーヘッドを削減しています。航空会社はデューティーフリーの注文を統合したアプリ内ウォレット搭乗券を導入し、付随サービスを収益化しています。ヘルスケアのデジタル化は遅いですが、薬局の決済を保険償還に紐付ける電子処方箋の義務化から恩恵を受けています。公共料金の支払いはリアルタイム口座振替に紐付いた電子インボイスへと移行し、回収率とデータの粒度を向上させています。こうした垂直方向のトレンドは、特定の産業への依存リスクを軽減しながらドイツ決済市場を拡大しています。
地理的分析
ドイツ決済市場の成長は連邦全土で均一ではありません。ベルリン、ミュンヘン、ハンブルク、フランクフルトなどの大都市圏では、18歳〜35歳の居住者のモバイル決済普及率が60%を超えている一方、農村地域では少額取引に依然として現金が好まれています。ATMの統廃合により現金の入手可能性が低下し、高齢層が非接触型girocardやウォレットへと移行しつつあります。北部州のシュレースヴィヒ=ホルシュタイン州とハンブルクはスカンジナビアの影響を反映して最高のカード普及率を示す一方、バイエルン州は伝統とプライバシーを理由により強い現金利用を維持しています。リアルタイムの仕組みにより州をまたいだ決済遅延が解消され、ザクセン州やテューリンゲン州のSMEが24時間365日で請求書を決済できるようになっています。
クロスボーダーコマースはEUの調和化によって隆盛を極めています。Weroのフランスおよびベルギーへのリーチがリージョナルなネットワーク効果を生み出し、ケルンやアーヘンの加盟店はすでにベルギーからの日帰り旅行者向けにウォレット受け入れを提供しています。ドイツ連邦銀行が調整する予定のデジタルユーロのパイロットは、調査対象消費者の59%が中央銀行発行の通貨手段の採用意欲を示すフランクフルトのフィンテッククラスターで小売シナリオをテストする可能性があります。全体として、インフラ格差が縮小するにつれて地理的格差は時間とともに縮小していきますが、ドイツ決済市場内の地域的な嗜好を取り込むためにはローカライズされたマーケティングが引き続き重要です。
規制環境
ドイツの決済は主に、PSD2を実施し、決済機関および電子マネー機関に対するBaFinの認可および継続的な監督要件を定める決済サービス監督法(ZAG)によって規律されており、一部のプロバイダー(口座情報サービスなど)は登録手続きに従う。BaFinのライセンス供与に加えて、ドイツ連邦銀行がユーロシステムの枠組みの下で決済システムを監督しており、ドイツで使用されるカード決済スキームや取決めの監督も含まれる。
EUのインスタント決済規則(EU)2024/886は、銀行および決済サービスプロバイダーにとって重要なコンプライアンス上の推進要因であり、SCT Instへの参加とパフォーマンスに関する運用・報告要件を追加するものである。BaFinはインスタント決済規則の報告義務を強調しており、2026年4月に最初の報告期限が設定されている。また、連邦銀行は主要な電子決済手段やスキームに対してユーロシステムの監督を継続しており、レジリエンス、セキュリティ、スキームガバナンスに監督上の焦点を当てている。
バリューチェーン分析
ドイツの決済バリューチェーンはエンドユーザー(消費者および企業)と加盟店から始まり、フロントエンドの受け入れ(POS端末、eコマースのチェックアウト、ウォレット統合)と、取引をカードおよびアカウント間決済のレールにルーティングする加盟店サービスプロバイダー(PSP/アクワイアラー)を経て進む。カード決済はスキーム(girocardおよび国際ネットワークを含む)、発行会社、アクワイアラー、プロセッサー、トークン化・認証サービスを経由し、その後銀行インフラを通じて決済される。アカウント間決済のフローはSEPAクレジットトランスファーおよびSEPAインスタントのレールを使用し、RPS SEPA-Clearerや SEPA Card Clearing(SCC)といった連邦銀行のインフラによって銀行間のクリアリングおよび決済が支えられている。
規制対象事業体(銀行、決済機関、電子マネー機関)は、実行と保全の中核を担っている。ZAGに基づくBaFinの監督は、オンボーディング、KYC/AML、および運用管理の在り方を形作っており、認可・登録に関するEBAガイドラインはEU全体での監督の整合性をもたらしている。需要側では、2025年にキャッシュレスへの消費者シフトが顕在化し、キャッシュレス決済手段が記録された購買の55%を占めるようになり、アクワイアラーおよびプロセッサーに対するスループット要件が高まり、不正管理、強力な顧客認証、オムニチャネル決済全体でのデータ主導のオーケストレーションの重要性が増している。
競合状況
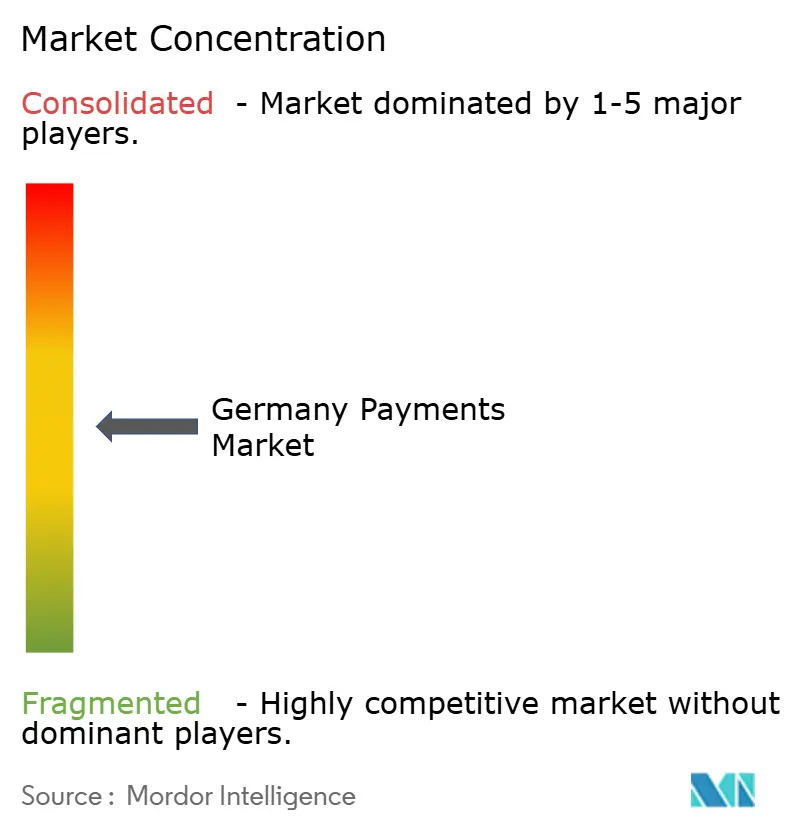
ドイツ決済市場は中程度の断片化と激化する集約が見られます。国際スキーム(Visa、Mastercard)、国内girocard、グローバルウォレット(PayPal、Apple Pay、Google Pay)、欧州の挑戦者(Wero)が重複した受け入れ層を形成しています。市場リーダーは、規制当局が手数料上限を設ける中でインターチェンジ収益を守るためにトークン化、リスクエンジン、付加価値APIへ投資しています。銀行はCommerz Globalpayのような合弁事業を通じてアクワイアリングを近代化し、加盟店との関係を維持しようとしています。
Worldline、Nexi、Stripeが稼働率、デベロッパーツール、データ分析で差別化しながらエンタープライズオムニチャネルの委託を争っています。IvyのようなフィンテックディスラプターはクラウドネイティブスタックでB2Bの入金・出金をターゲットとし、レガシープロセッサーの価格を下回っています。アクワイアラーは下流を見据えてISVプラットフォームを買収し、垂直型SaaSに決済を組み込む一方、プロセッサーはマージン圧縮を相殺するために上流の財務サービスへと移行しています。欧州特許庁への特許出願は、セキュアNFCおよびバイオメトリック認証周辺で活発化しており、シェアポジションを再形成する可能性のある継続的なイノベーションを示しています。全体として、競争の緊張はドイツ決済市場内の加盟店とエンドユーザーに恩恵をもたらす迅速な製品イテレーションを促進しています。
ドイツ決済産業のリーダー企業
Mastercard Inc.
Visa Inc.
Girocard (Deutsche Kreditwirtschaft)
PayPal Holdings Inc.
Google Pay (Alphabet Inc.)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
インスタント決済とアカウント間チェックアウトは、より低コストの受け入れとより高速な決済を求める加盟店にとって明確な空白地帯を生み出しており、SCT Instの受信・送信に関するEUインスタント決済規則の実施上のマイルストーンによってその流れは強化されている。2025年にキャッシュレス決済が記録された購買の55%に達したことで、プロバイダーは、サブスクリプション回収、サプライヤーへの支払い、マーケットプレイスの決済といった繰り返し発生する決済ユースケースを、バッチ処理やカードからリアルタイムのレールに移行するための実務的な根拠を得ており、これは特に加盟店がキャッシュフローの可視性とスキーム手数料の削減を重視する場合に顕著である。
Weroがeコマースのアクワイアリングスタックに組み込まれるにつれ、ヨーロッパ主権型のウォレットおよび受け入れの選択肢もドイツにおける加盟店の選択肢を拡大している。例えば、Nexiは2026年4月に、ドイツでのeコマース向けにWeroを導入すると発表し、BAUR、Quelle、Buenting Groupを含む加盟店が導入準備を進めている。公共部門のデジタル化はさらなる受け入れの機会を追加しており、2026年6月に連邦政府と16の州の間でDeutschland-Stackに関する拘束力のある合意が成立し、公共部門の決済向けePayBLの開発も含まれている。これにより、PSPやインテグレーターが、ドイツおよびEUの監督上の期待を満たしながら、準拠した決済フローを政府サービスの利用行程に接続する余地が生まれている。
最近の業界動向
- 2026年5月: Visaは、地域単位で取引を処理する新たなユーロ圏データセンターを含め、ヨーロッパの決済インフラに5億ユーロを投資すると発表した。この動きは、取引量がデジタルチャネルへとさらに移行する中で、ドイツの加盟店、発行会社、規制当局にとってのデータ主権とレジリエンスの優先事項を支えるものである。
- 2026年4月: Mastercardが支援する取り組みであるDeutschland zahlt digitalは、ガバナンスを正式化し、デジタル受け入れ拡大に向けた長期的な取り組みを維持するために登録団体に移行した。より構造化された組織体は、小規模加盟店の間でPOSデジタル化を推進する関係者間の連携を強化するものである。
- 2025年6月: Worldlineは、European Payments Initiativeの一環として、ドイツのeコマース向けにWeroを立ち上げ、加盟店のチェックアウトフローにヨーロッパのウォレットの選択肢を導入した。これにより、オンライン受け入れにおけるカードやグローバルウォレットに対する代替手段が拡大し、SEPAインスタントのレールに沿ったアカウント間決済型の提案が後押しされている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ドイツの決済市場は、店舗内およびオンラインの購買において消費者と企業がカード決済、デジタルウォレット、アカウント間送金、チェックアウト時の現金支払いを通じて処理する取引総額として定義される。
対象範囲の除外事項: 自動車および不動産の購入、公共料金の支払い、モーゲージまたはローンのサービシング、証券取引に関連する決済は除外する。
セグメンテーション概要
- 決済モード別
- 店頭決済
- カード(デビット、クレジット、プリペイド)
- デジタルウォレット(Apple Pay、Google Pay、Interac Flash)
- 現金
- その他の店頭決済(ギフトカード、QR、ウェアラブル)
- オンライン
- カード(非対面取引)
- デジタルウォレットおよびアカウント間決済(Interac e-Transfer、PayPal)
- その他オンライン(代金引換、後払い(BNPL)、銀行振込)
- 店頭決済
- インタラクションチャネル別
- 店頭決済
- Eコマース/Mコマース
- 取引タイプ別
- 個人間(P2P)
- 消費者対事業者(C2B)
- 企業間(B2B)
- 送金およびクロスボーダー
- エンドユーザー産業別
- 小売
- エンターテインメントおよびデジタルコンテンツ
- ヘルスケア
- ホスピタリティ&トラベル
- 政府および公共事業
- その他エンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ドイツにおける決済活動、チャネルシフト、規制の方向性に関する整理された事実基盤の構築から始まる。通常、定義と時系列を整合させるために、ドイツ連邦銀行の統計、ECBの決済データ、Eurostatのデジタル経済指標、BISの決済・決済インフラ関連の刊行物、OECDのマクロ系列といった公開情報源を利用する。
これらの兆候を実用的な規模算定モデルに反映させるため、銀行および決済ネットワークの開示情報、年次報告書、投資家向け説明資料、信頼性のある金融メディアの報道も確認し、普及の手がかりや製品構成の変化を把握する。必要に応じて、有料の企業インテリジェンスおよびニュースデータベースを用いて企業財務を相互確認し、また有料の特許データベースを用いて投資が向かっている領域(例えば、リアルタイムのレールや認証)を特定する。このリストは例示にすぎず、データ収集、検証、および調査上の明確化のために追加の情報源も参照した。
一次インタビューおよび調査
一次調査は、決済の発行、受け入れ、処理、リスク管理に最も近い関係者とともに、デスクワークでの前提を検証するために用いられる。ドイツ全体の銀行、決済サービスプロバイダー、加盟店、および周辺のエコシステム参加者と意見交換を行い、モデルを確定する前に、価格設定、チャネル構成、利用行動に関するギャップを解消する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア: 31% | 経営幹部(CXO): 18% |
| ミドルティア: 47% | 機能・部門リーダー: 39% |
| 小規模企業: 22% | マネージャー: 43% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせて構築されており、まず全国的な決済活動とチャネル指標を再構築し、その後、選定されたサプライヤーおよび加盟店レベルの妥当性確認を用いて検証する。トップダウンの基軸は、決済構成比、オンラインと店舗内の分割、報告された取引額の系列を基盤としており、その後、本レポートで使用される市場定義に合わせて調整される。
モデルの根拠を確かなものとするため、ドイツにおける取引額を動かす少数の実務的な変数を取り入れている。例えば、個人消費および小売売上の方向性、eコマースシェアの変化、カードおよびウォレットの普及パターン、アカウント間決済利用の勢い、非接触型およびモバイルチェックアウトの進展速度などである。バリューチェーンの一部において十分な開示がない場合には、インタビューの範囲に基づく限定的な前提でギャップに対応し、銀行のコメントや公表された受け入れ動向といった独立した兆候と相互確認する。
予測にあたっては、普及速度、価格設定、規制が想定より速く変化した場合に見通しを柔軟に調整できるよう、シナリオ分析を用いている。まずベースケースを構築し、その後、下振れケースおよび上振れケースを用いて、最終的な予測が、追跡している需要要因や関係者が指摘した制約に照らして現実的であることを確認する。
データ検証と更新サイクル
検証は複数の層で実施され、最終的な合計が一つのデータ系列に依存しないようにしている。決済手段の構成比やマクロ消費の方向性といった独立した指標に対して出力を比較検証し、その後、インタビュー対象者が日々の決済フローについて述べる内容と一致しない急激な変動があればすべて確認する。
最終承認の前に、別のアナリストがモデルを検証し、数式、単位の一致、通貨のタイミングを確認し、その後、主要な前提について最終的な分散チェックを行う。レポートは年次で更新され、規則の変更、大規模なプラットフォームの動き、消費者の決済行動における急激な変化など、重大な事象が発生した場合には中間更新が実施される。提供の直前には、クライアントが対応可能な最新の見解を受け取れるよう、最終的な確認作業を完了する。
他の公表推定値と比較したMordor Intelligenceのドイツ決済市場推定
ドイツ決済に関する公表された推定値は、すべて同じものを測定しているように見えても、実際には大きく異なる場合がある。多くの場合、その違いは、何が決済取引としてカウントされるか、どの支出カテゴリーが含まれるか、そして数値が取引額として報告されるかプロバイダーの収益として報告されるかによって生じる。
対象範囲の除外事項と更新のタイミングを追跡することにより、Mordor Intelligenceは2025年の合計をカード、ウォレット、アカウント間、およびチェックアウト時の現金による購買フローに結び付けており、公共料金、ローンのサービシング、証券、そして合計を膨らませる可能性のある大口の自動車・不動産関連の決済といったカテゴリーを除外している。一部の推定値は、より速いeコマースへのシフトやウォレットへの早期の代替を想定することで、より積極的な成長パスを適用しており、他の推定値は、デジタル手段のみに焦点を当てたり、異なる通貨換算時点を用いたりすることで数値を圧縮している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 220.71 B (2025) | |
| 業界団体A | USD 315.00 B (2025) | 定期的な料金支払いや他の大口カテゴリーを含む可能性のある、より広範な取引バスケットを使用しており、除外対象のユースケースを分離せずに総フローを報告している場合がある。 |
| グローバルコンサルティング会社B | USD 180.00 B (2025) | 対象範囲を主に電子的手段およびカード主導の支出に絞り込んでおり、混合的な決済行程における現金でのチェックアウトや一部のアカウント間購買フローを過小評価する可能性がある。 |
表に見られるばらつきは、主に対象範囲の境界と、各発行元が購買決済とより広範な資金移動をどのように区別しているかによって説明される。当社のアプローチは、各調整が観測可能な決済構成の兆候とインタビューで検証された前提に紐づけられているため再現性があり、これにより最終的な数値を年ごとに整合させやすくなっている。


レポートで回答された主要な質問
2031年のドイツ決済市場の予測規模は?
2026年〜2031年の12.32%のCAGRを反映し、4,431.4億USDに達する見込みです。
ドイツで最も速く成長している決済モードはどれですか?
デジタルウォレットはNFCアクセスと即時決済の仕組みに牽引され、15.74%のCAGRで拡大しており、チェックアウト時の摩擦を軽減しています。
インターチェンジ手数料上限はドイツの発行会社にどのような影響を与えますか?
手数料上限はカード発行会社のマージンを圧縮し付加価値サービスへの注力を促すことで、市場のCAGRから最大1.8パーセントポイントを削減する可能性があります。
即時決済が加盟店にとって重要な理由は何ですか?
規制に基づくリアルタイム送金は決済リスクを低減し、キャッシュフローのタイミングを改善し、スキーム手数料を削減するため、加盟店はアカウント間決済オプションを推進しています。
最も速く成長しているエンドユーザー産業はどれですか?
ホスピタリティ&トラベルが14.65%のCAGRでトップを走っており、ツーリズムの正常化とUEFA EURO 2024のような大型イベントにおける非接触型ソリューションの普及が背景にあります。
ドイツにおける個人間送金は重要ですか?
はい、個人間(P2P)決済はWeroの電話番号ベースの仕組みと広範な即時決済インフラに後押しされ、17.2%のCAGRで成長しています。
最終更新日:



