
ドイツのラストマイル配送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
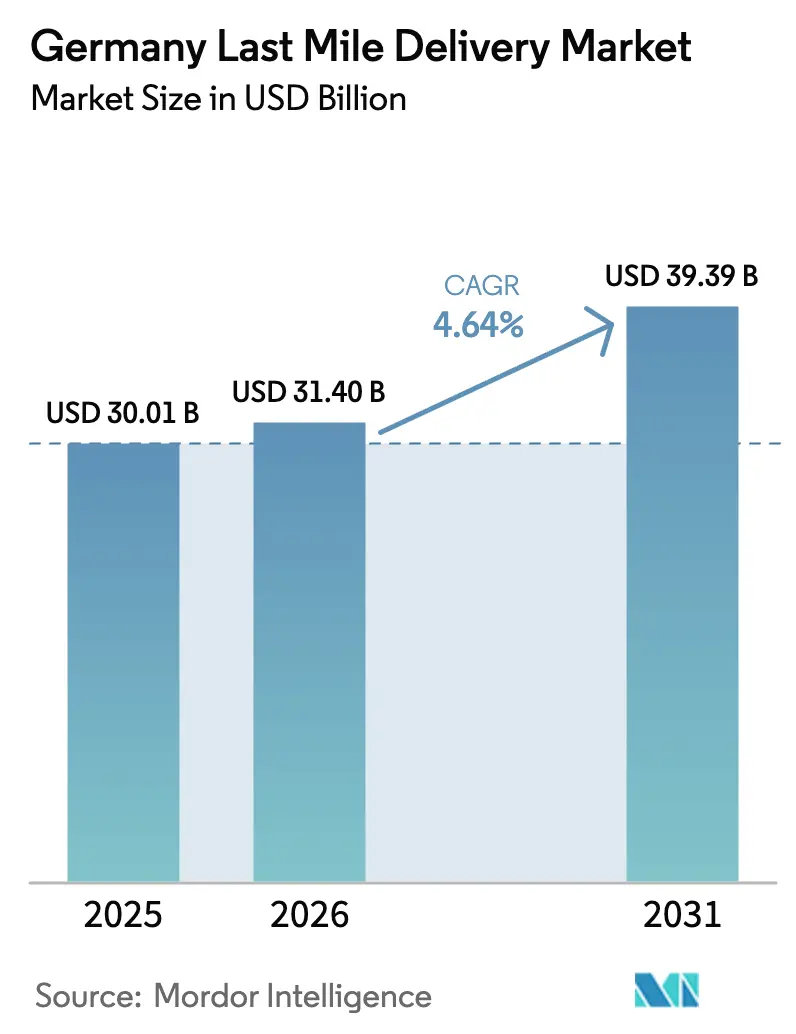
| 基準年の市場規模 (2025) | 30.01 十億米ドル |
| 市場規模 (2026) | 31.4 十億米ドル |
| 市場規模 (2031) | 39.39 十億米ドル |
| Growth Rate (2026 - 2031) | 4.64 % |
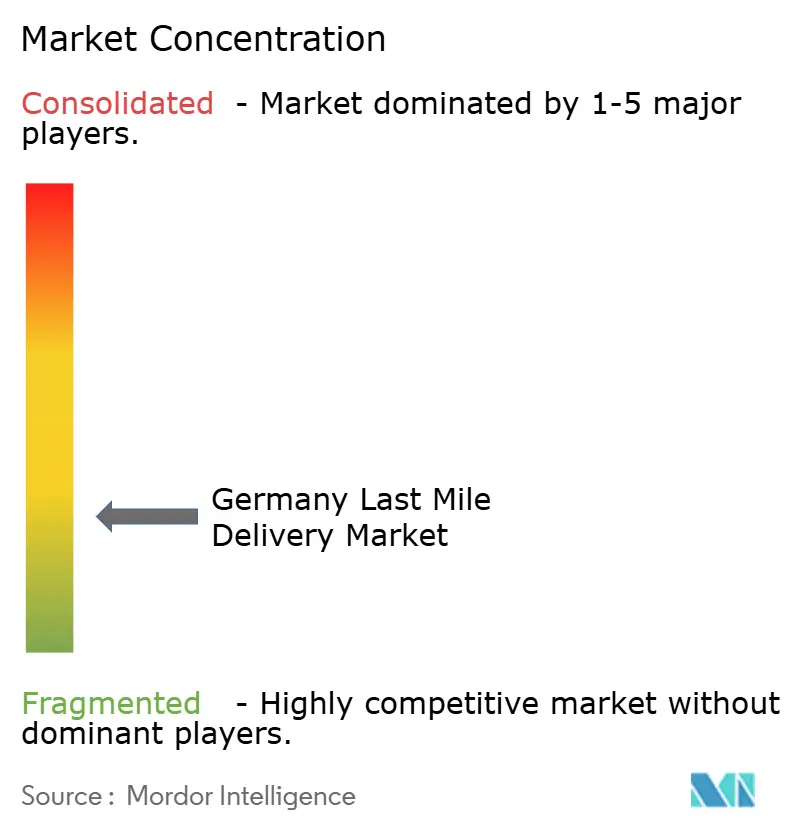
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのラストマイル配送市場分析
ドイツのラストマイル配送市場規模は2025年に300億1,000万USDと評価され、2026年の310億4,000万USDから2031年には393億9,000万USDに達すると予測され、予測期間(2026年〜2031年)の年平均成長率(CAGR)は4.64%となっています。安定した経済成長、欧州最大のEコマース市場としてのドイツの地位、および2024年ドイツ郵便法の下で義務付けられたインフラ支出が、持続的な小包需要とネットワーク高密度化を支える基盤となっています。既存事業者と新興アライアンスが、オープンアクセス型宅配ボックスの設置拡大、電気自動車(EV)フリートの展開、および増大する人件費・燃料費を抑制するAIルートエンジンの導入を競う中、競争の激化が続いています。排出規制の強化がフリートの電動化を加速させる一方、便利な集荷・受取拠点(PUDO)オプションへの消費者ニーズが高まり、通信事業者は都市部の配送拠点の再設計を余儀なくされています。ドイツのラストマイル配送市場は、サービス品質、コスト規律、持続可能性目標のバランスを取れる事業者に有利な形で集約化が進みながら、テクノロジー主導による着実な成長を遂げる見通しです。
主要レポートのポイント
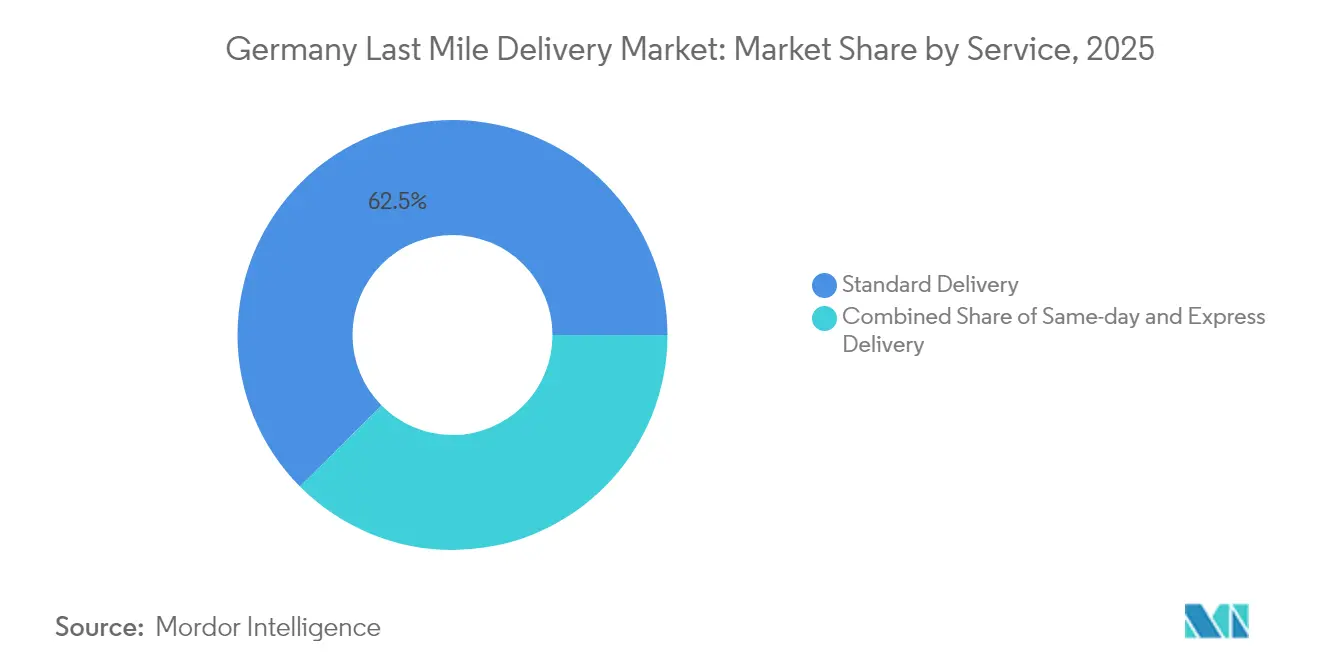
- サービス別では、標準配送が2025年のドイツのラストマイル配送市場シェアの62.45%を占め、当日配送は2031年にかけて年平均成長率(CAGR)3.62%を記録すると予測されています。
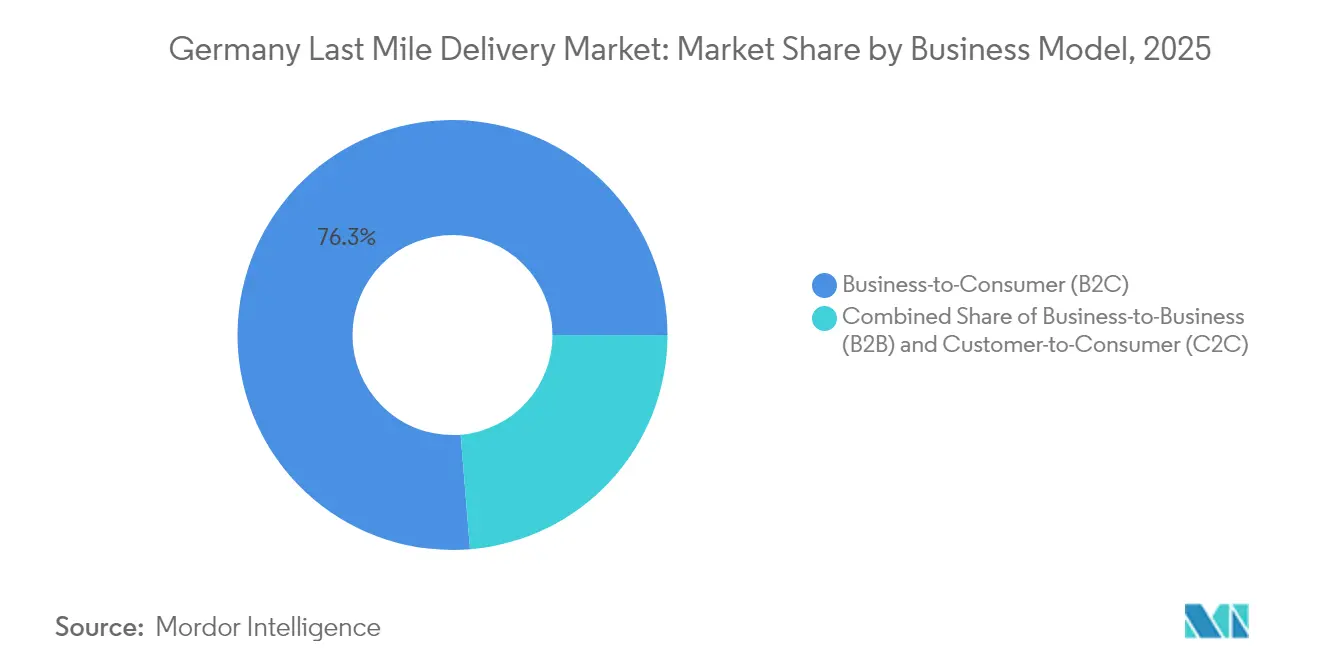
- ビジネスモデル別では、B2C(企業消費者間取引)が2025年のドイツのラストマイル配送市場規模の76.30%を占め、C2C(消費者間取引)は2031年にかけて年平均成長率(CAGR)3.98%で拡大すると予測されています。
- エンドユーザー産業別では、Eコマース小売が2025年のドイツのラストマイル配送市場規模の36.60%のシェアを占め、医療配送は2031年にかけて年平均成長率(CAGR)4.25%で拡大しています。
- 連邦州別では、ノルトライン=ヴェストファーレン州が2025年に20.90%のシェアでトップとなり、ベルリン州が2026年〜2031年にかけて年平均成長率(CAGR)4.69%と最も急速な成長軌道を描いています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツのラストマイル配送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内EコマースによるEコマース小包量の急増 | +1.2% | ノルトライン=ヴェストファーレン州、バイエルン州、ベルリン州への集中を伴う全国規模 | 中期(2〜4年) |
| 宅配ボックス・PUDOネットワークの拡大 | +0.8% | DHL、DPD-GLSネットワークが主導する全国都市中心部 | 短期(2年以内) |
| EV(電気自動車)フリートを推進する持続可能性規制 | +0.9% | 主要都市圏、ハンブルク、ベルリン、ミュンヘン | 長期(4年以上) |
| 空き小売・駐車場資産のマイクロハブへの転用 | +0.7% | ベルリン、ハンブルク、フランクフルトなどの高密度都市部 | 中期(2〜4年) |
| AI(人工知能)によるゾーン別物流・ルート最適化 | +1.1% | 大手通信事業者による全国展開 | 短期(2年以内) |
| 2024年ドイツ郵便法によるインフラ支出の促進 | +0.4% | 全国インフラ、地方部重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内Eコマース小包量の急増
ドイツの消費者がオンラインショッピングの浸透をさらに深める中、国内B2C小包フローは増加し続け、年間配送件数は過去最高水準を更新しています[1].連邦ネットワーク庁、「郵便市場データ」、Bundesnetzagentur、bundesnetzagentur.de。TemuやSheinなどの越境プラットフォームが相当数の小包を輸入し、着荷量を増幅させ、都市部の仕分けハブに負荷をかけています。消費者調査では、予測可能な配送時間枠への期待が高まり、密度の高い配送拠点と自動仕分けを備えた通信事業者に需要が集中していることが明らかになっています。2025年に締結されたファッション主導のZalando(ザランド)とAbout You(アバウト・ユー)の統合は、物流管理の一元化により小包密度をさらに高めています。大手事業者は規模の経済による恩恵を受けてマージンを確保できる一方、新規参入者はサービスが手薄な経路で高い1配送当たりコストを負担することになります。
宅配ボックス・PUDOネットワークの拡大
2024年10月のDPD-GLSアライアンスにより、ドイツ最大のオープンロッカーシステムが誕生し、数千台の自動ボックスにわたる小包受け渡しの相互運用が可能となりました[2]Reuters Staff、「DPD-GLSパートナーシップ ドイツ」、Reuters、reuters.com。Deutsche Post DHL Groupは、2030年までに大多数の都市居住者が徒歩圏内にPackstationを設置する計画を進めています。2025年のmyflexbox(マイフレックスボックス)とDPDの協業によって開始された建物内蔵型ロッカーは、初回配達成功率を向上させ、配達待機時間を短縮しています。小売チェックアウトAPIがリアルタイムでロッカーの場所を表示し、クリック&コレクトの利用を促進し、配達失敗コストを削減しています。高い初期ロッカー投資コストは、複数年のサイト賃貸契約を引き受けられる大規模事業者に有利です。
EVフリートを推進する持続可能性規制
ドイツのクリーンエア法とEU(欧州連合)ゼロエミッションゾーン規制により、通信事業者は2030年の期限を前にフリートの電動化を迫られ、バッテリー式バンの調達と充電ドックの整備が加速しています[3]連邦環境庁、「持続可能なモビリティ」、Umweltbundesamt、umweltbundesamt.de。Deutsche Post DHL Groupは2024年末までに数千台のStreetScooter(ストリートスクーター)バンを導入し、主要仕分け拠点すべてに自社充電設備を整備しました。Hermesはハンブルクでカーゴバイクとコンパクトな電動バンを活用した完全ゼロエミッションの市内配送ルートを運営しており、ディーゼル車両より1キロメートル当たりのライフサイクルコストが低い運営上の実行可能性を実証しています。政府の購入インセンティブは2026年まで継続されており、規制の節目に先立って内燃機関バンの段階的廃止を進める通信事業者を支援しています。
AIによるゾーン別物流・ルート最適化
Deutsche Post DHL Groupの自社AI(人工知能)プラットフォームは、毎晩数百万件の過去の配送実績データを処理し、翌日のゾーン境界と積み込み順序を再設定することで、空走距離を削減し、1配送当たりの生産性を向上させています。予測アルゴリズムは天候、交通状況、および顧客の時間帯別在宅状況を考慮し、配達失敗を最小限に抑えています。同様のクラウドネイティブエンジンを採用した中堅通信事業者は、燃料費の2桁台削減を報告しており、ディーゼル価格の変動リスクへのエクスポージャーを低減しています。EU一般データ保護規則(GDPR)への準拠によりデータ最小化プロトコルが求められますが、成功したパイロット実証では、顧客の位置情報分析を匿名化しても最適化の価値を維持できることが確認されています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人件費・燃料費の上昇 | -0.6% | 全国規模、高賃金地域で顕著 | 短期(2年以内) |
| 小包の盗難・破損と初回配達失敗 | -0.4% | 都市部、集合住宅密集地区 | 中期(2〜4年) |
| 労使交渉による賃金インフレ | -0.5% | 全国規模、ver.di(ドイツ統一サービス産業労働組合)組合員カバー地域 | 短期(2年以内) |
| 都市中心部における物流用不動産の希少性 | -0.3% | ベルリン、ミュンヘン、ハンブルクなどの大都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人件費・燃料費の上昇
2024年の労使交渉では、郵便・小包従業員に対する相応の賃上げが認められ、運営費の半分以上を人件費が占める通信事業者のコスト基盤を押し上げました。ドライバー不足は慢性的で、企業は初任給と入社ボーナスの引き上げを余儀なくされています。2024年にはエネルギー価格の変動と高速道路通行料の引き上げにより燃料コストも上昇し、契約上の料金調整条項がコストインフレに追いつかない領域でマージンが圧迫されています[4]連邦統計局、「消費者物価指数カテゴリー」、Destatis、destasis.de。仕分けセンターの自動化と部分的なフリート電動化が一部の圧力を緩和していますが、いずれも複数年の設備投資を必要とします。
都市中心部における物流用不動産の希少性
ドイツの主要都市圏における優良倉庫の空室率は低一桁台に留まり、ベルリンとミュンヘンの賃料は過去最高水準を更新しています。用途地域制限により、ラストマイル事業者は許可取得に数年を要するブラウンフィールド転換や複合用途許可に迫られています。通信事業者は立地の近接性を維持しながらも、創意工夫あるレイアウトとアクセス手段を必要とする駐車場オーナーとのパートナーシップ締結や小売地下室のマイクロハブへの転換を積極的に進めています。この希少性は資本集約度を高め、既存拠点を持つ既存事業者に有利に働いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:当日配送が勢いを増す中、標準配送がリードを維持
標準配送サービスは2025年のドイツのラストマイル配送市場シェアの62.45%を占め、送料への消費者の価格感応度と広範な農村部配送先への対応力により持続的な地位を確保しています。当日配送オプションはニッチな存在ではありますが、緊急性を重視する都市部の消費者の急増に伴い、2026年〜2031年にかけて年平均成長率(CAGR)3.62%と最も強い成長ペースを記録すると見込まれています。
ドイツのラストマイル配送市場規模における当日配送サービスは、注文締め切り時刻を共有し、マイクロハブのステージングを活用する小売事業者との連携に支えられ、着実に拡大することが予測されています。通信事業者はAIによる仕分けを活用し、深夜前に配達を完了する夕方便を提供しつつ、単位当たりのマージンを損なうことなくサービスの差別化を維持しています。標準配送の収益性は高い配送密度と幹線輸送の集約化に依存し、速達サービスの需要は確実な輸送時間を必要とするB2B(企業間取引)の業種で安定しています。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


ビジネスモデル別:B2C(企業消費者間取引)の優位性とC2C(消費者間取引)の台頭
B2C(企業消費者間取引)小包は2025年の売上高の76.30%を占め、成熟したEコマース浸透率と通信事業者・小売業者間の確立された連携を反映しています。VintedやEコマースの類似リセールマーケットプレイスが牽引するC2C(消費者間取引)は、2026年〜2031年にかけて年平均成長率(CAGR)3.98%で成長すると予測されており、柔軟な集荷スロットと便利な持ち込みポイントを必要とする分散した配送フローを注入しています。
C2C(消費者間取引)に紐づくドイツのラストマイル配送市場規模は、ドイツ、フランス、イタリア間の越境取引の恩恵を受け、通信事業者がオープンロッカーネットワークを活用して受け渡しを効率化しています。B2B(企業間取引)フローは規模は小さいものの、書類手続きや時間指定配送のニーズがプレミアム価格設定を正当化する産業サプライチェーンにおいて引き続き重要な地位を維持しています。ラベルの自動生成と通関データ処理を行うプラットフォームAPIがC2C(消費者間取引)の普及を促進し、成長モメンタムを強化しています。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:Eコマースが主導し、医療分野が加速
Eコマース小売は2025年の価値の36.60%を占め、高い返品率と繰り返し配送を生み出すファッション、民生用電子機器、家庭用品が貢献しています。医療小包は処方薬や温度管理が必要なバイオ医薬品を含み、遠隔医療の普及と人口高齢化が自宅への需要を増幅させる中、2031年にかけて年平均成長率(CAGR)4.25%で推移しています。
医療分野の台頭が、全国の病院や薬局に対応できる厳格な温度整合性基準を満たすGDP(医薬品適正流通基準)準拠バンと低温物流包材への投資を促進しています。UPSによる2024年のFrigo-Trans(フリゴトランス)の買収により、温度管理された検証済み経路へのアクセスが拡大しました。サブスクリプション型の美容・ウェルネスボックスが基本需要を補完する一方、大型家具や白物家電の配送は2名クルーと予約タイムスロットを必要とし、ネットワーク計画を複雑にしています。
地理的分析
ノルトライン=ヴェストファーレン州(NRW)は2025年の価値の20.90%を占め、充実したアウトバーンネットワークとベネルクス諸国市場への近接性を活かし、越境フルフィルメントの相乗効果を発揮しています。ケルンとデュッセルドルフには大容量の仕分けセンターがあり、同州の産業基盤が住宅配送のピークを平準化する安定したB2B(企業間取引)小包フローを供給しています。
ベルリン州は2031年にかけて年平均成長率(CAGR)4.69%と最も急速な成長軌道を示しており、活況を呈するスタートアップエコシステム、可処分所得の増加、およびマイクロデポの許可申請を迅速化する市主導のスマートモビリティプログラムがこれを牽引しています。不動産コストの高騰により、通信事業者は地下駐車場のハブへの転換と低排出ゾーン規制に準拠したカーゴバイク経路の活用へと移行しています。
規制環境
ドイツの最終区間配送事業者は、郵便セクター監督と道路運送コンプライアンスが組み合わさった枠組みの下で事業を行っている。郵便法現代化法(PostModG)は、普遍的サービス義務、競争行動、および一部の労働条件要件に関する枠組みを定めており、これが宅配便網や外部委託モデルに影響を与えている。運送業者は、都市の大気汚染防止規制や、主要都市におけるゼロエミッション配送コンセプトへの広範な移行の中でも事業を行っている。
運送面では、運転者の書類管理や車両運行に関するコンプライアンス要件が引き続き変化している。連邦政府の官僚主義軽減パッケージは、道路貨物輸送における手続きの簡素化を目指し、証明書の削減や休日運転規則の統一化などを含んでいる。別途、EUのスマートタコグラフ要件(第2世代バージョン2)は、関連する小型商用車の使用事例における国際運行について2026年7月1日から適用されるコンプライアンス期限を設け、テレマティクスや配車プロセスへの投資を、車両更新と並行して強化している。
バリューチェーン分析
ドイツの最終区間配送のバリューチェーンは、加盟店とプラットフォーム、特にB2C電子商取引と拡大するC2C再販フローから始まり、配送時間帯やホームデリバリー以外(OOH)の選択肢を表示するマルチキャリア配送ソフトウェアやチェックアウトAPIを通じて、運送業者の選定、ラベル作成、返品手続きが統合される。幹線輸送と仕分けは中間層に位置し、運送業者は自動仕分け、アドレス品質ツール、ルート最適化に支えられたハブ・アンド・スポーク網を運用し、その後、自社雇用の配達員や、バン、貨物用自転車、大型商品向け2名体制の外部委託業者を含む最終区間配送ユニットへ引き渡す。
配送の実行では、初回配達失敗の削減と都市部の滞留時間短縮を目的に、宅配とPUDOおよび宅配ロッカーでの受け渡しを組み合わせる傾向が強まっている。ロッカーや店舗受取拠点の所有者、充電・エネルギーインフラ提供者、空き店舗や駐車場資産を活用したマイクロハブを運営する地域の不動産パートナーも、より目立つ役割を担うようになっている。逆物流と返品処理は、ファッション主導の電子商取引やマーケットプレイス出荷における重要な下流工程であり続け、配送地点密度、パッケージング流れ、ネットワーク設計の選択を形づくっている。
競合環境
Deutsche Post DHL Groupは、比類なきネットワーク規模、自社ロッカー資産、および航空・陸上幹線輸送の垂直統合によってリーダーシップを維持しています。しかし、DPD-GLSアライアンスがロッカーインフラを統合し、顧客が通信事業者を問わず荷物を持ち込める自由度を提供したことで、競争は激化しました。UPSはFrigo-Trans(フリゴトランス)を買収して医療分野の対応範囲を拡大し、FedEx(フェデックス)はカールスルーエの設備を増強して南西部の配送締め切り時刻を短縮しました。
投資はAIルートエンジン、電動化、および都市中心部の混雑緩和につながるマイクロハブの整備に集中しています。中小規模の宅配事業者は小売チェーンと連携してPUDOカウンターを設置し、専門的または地域的なセグメントにニッチを確立しています。持続可能性への取り組みが、自治体・企業向け契約の入札要件として浮上しており、バッテリー式バンとカーゴバイクの早期採用者が優位に立っています。
ホワイトスペースの機会は、低温物流医療分野、C2C(消費者間取引)リセール、そして2024年ドイツ郵便法の投資補助金が参入障壁を低下させている地方のサービスギャップに存在しています。資本集約度の上昇に伴い、ロッカーネットワークの共有や共同購買グループなど最近の提携に類した動きとともに、集約化が進むと予測されます。市場全体の集中度は中程度で、リーダーシップの維持はテクノロジーの深度、フルフィルメントの柔軟性、および規制対応の迅速さに依存する可能性が高いと見られます。
ドイツのラストマイル配送産業のリーダー企業
Deutsche Post DHL Group
Hermes
UPS
DPD
GLS
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホームデリバリー以外(OOH)の配送は、ネットワークの規模拡大と相互運用性の向上に伴い、運送業者や拠点運営者にとって新たな余地を生み出し続けている。2026年時点で、ドイツのOOHネットワーク密度は人口100万人当たり約1,050拠点とされており、主要事業者は拡大目標を設定している。Deutsche Post DHLは2030年までにピックアップ・ドロップオフ拠点を30,000カ所とする目標を掲げ、DPDとGLS(Inboxx)のロッカーネットワーク事業は2027年末までに20,000拠点を目指している。これらの拡大は、来客数の多い拠点を確保し、ロッカーの運用・保守を提供し、複数の運送業者間でチェックアウトと返品の流れを接続できる小売業者、不動産所有者、技術ベンダーにとっての機会を後押しする。
電動化と都市型運営モデルは、密集した地域における都市規制とサービス提供コストの圧力によって形づくられる、もう一つの機会分野である。MarsとREWEがパイロット輸送路線にバッテリー電動トラック47台を導入するなど、電動貨物・配送のパイロット事例は、充電時間帯や積載制約に対応するデポ充電、エネルギー管理、ルート計画への広範な投資ニーズを示している。競争面での新たな機会は、新規参入者や非従来型ネットワークからも生まれており、例えばCargo Trans Logistik AG(CTL)は2026年後半にB2BおよびB2Cセグメント向け宅配サービスの開始を発表しており、これが追加のキャパシティ提携、地域投入モデル、ロッカーやPUDO拠点への相互アクセスを促進する可能性がある。
最近の業界動向
- 2026年1月:Otto Groupは、Hermes GermanyをAdvent Internationalから完全に再取得し、2026年1月1日付でOtto Groupの連結報告に再統合した。これにより、Hermes GermanyはOtto Groupの報告体制の中に統合され、ドイツの最終区間市場における資産基盤とネットワーク管理が強化される。この買収により、ドイツの宅配便ネットワークの規模と連携が拡大し、グループの物流網全体における事業の同期化が進む。
- 2025年7月:DHL Group/Deutsche Postは、ドイツの宅配便車両を拡充するため、Ford Proの新型電動バン2,400台を導入した。この電動化車両群により、主要市場でのピーク需要への対応力を高めつつ、サステナビリティ目標の達成が強化される。この拡充はまた、サービスの安定性を支え、燃料および保守の効率化によって運用コストを低減できる可能性がある。
- 2025年7月:UPSは、ドイツ北部のシュヴェリン・ブレンツに5,200平方メートルの宅配便仕分け施設を開設した。この施設により、地域の仕分け能力が拡大し、ネットワーク効率が向上する。また、ドイツ北部におけるサービス水準と国境を越えた最終区間の処理能力の強化にもつながると見込まれる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、ドイツの最終区間配送市場は、地域ハブから受取人への荷物の最終輸送および引き渡しを対象とし、配送先が自宅、職場、またはホームデリバリー以外の受取拠点のいずれであっても含む。
対象範囲外:上流の幹線輸送および貨物輸送取次業務は除外し、最終区間配送活動の一部として一体で提供・課金されない限り、純粋な保管・フルフィルメントサービスも除外する。
セグメンテーション概要
- サービス別
- 標準配送
- 当日配送
- 速達配送
- ビジネスモデル別
- 企業間取引(B2B)
- 企業消費者間取引(B2C)
- 消費者間取引(C2C)
- エンドユーザー産業別
- Eコマース小売
- ファッション&ライフスタイル
- 美容・ウェルネス・パーソナルケア
- ホーム&家具
- 民生用電子機器・家電
- 医療・医療用品
- その他
- ドイツ連邦州別
- バーデン=ヴュルテンベルク州
- ベルリン州
- バイエルン州
- ノルトライン=ヴェストファーレン州
- その他のドイツ連邦州
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ドイツにおける宅配便需要の明確な実態像を構築し、それを最終区間配送の収益プールに合わせることから始まる。中核となる指標を固めるために、Bundesnetzagenturの宅配便市場報告書、連邦統計局(Destatis)の運輸・貿易統計、Eurostatの電子商取引・運輸指標、国境を越えた宅配便の流れを明らかにする税関・貿易資料などの公開情報源を活用した。また、運営規則やコストを形づくる規制・政策文書、郵便および都市モビリティに関する指針も確認した。
供給側では、企業のサービス範囲、ネットワーク密度、荷物当たり収益に影響を与える価格戦略を把握するために、企業年次報告書、投資家向け説明資料、信頼性の高い報道を参照した。企業財務・情報、ニュースと財務データ、出荷レベルの輸出入確認のために有料データベースの一部契約を利用し、報告済み総数の整合性を確認し、公開情報が乏しい部分のギャップを縮小した。ここに挙げた情報源は例示であり、収集・検証・確認のために他の多くの公開情報源および有料情報源も活用した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない事項、特に価格設定行動、追加料金、宅配とホームデリバリー以外の配送との比率変化を検証するために活用した。運送業者や配送ネットワークの関係者、発送者、宅配便の大口利用者など幅広い関係者と対話を行い、その議論を通じて、都市の種類や配送経路によって異なる現地の運営制約を確認した。ドイツ全域で入力内容を見直し、荷物増加、配送地点密度、サービス水準に関する前提が、観察された需要パターンと整合的で現実的であることを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:14% |
| ミドルティア:53% | 機能/事業部門責任者:36% |
| 中小企業:19% | マネージャー:50% |
市場規模算定と予測
規模算定は、トップダウンの需要プールから開始し、宅配便の量とセクター収益の指標を用いて、ドイツにおける有償の最終区間配送機会を再構築し、その後一貫した米ドル値へと変換する。モデルの妥当性を確保するために、荷物当たりの抽出価格に量帯を乗じるサンプル調査や、追加料金およびホームデリバリー以外の配送価格に関するチャネル確認など、選択的なボトムアップの検証によって総数を裏付ける。これらの検証は、初回の推計が過大または過小と見られる場合の調整に用いる。
この市場にとって特に重要な入力要素には、国内・国境を越えたフローによる荷物量の成長、荷物移動当たりの収益(燃料および繁忙期の追加料金を含む)、ホームデリバリー以外の配送(ロッカーおよび受取拠点)の普及率、都市部における配送密度とルート生産性、そして価格改定に反映されることが多い賃金・車両コストの圧力などが含まれる。予測にあたっては、電子商取引の成長、労働力の確保状況、排出規制に伴う車両代替のタイミングによって今後5年間が大きく変化し得るため、シナリオ分析を用いる。小規模ネットワークについて直接的なボトムアップデータが不足している場合は、比較可能なサービス範囲に基づく保守的な範囲でギャップを補い、一次調査の対話で検証する。
データ検証と更新サイクル
数値が観測可能な市場指標から逸脱しないよう、出力結果は複数の段階で確認する。モデルの結果を、全国の宅配便収益・量統計、報告されたネットワーク投資、宅配とホームデリバリー以外の配送のサービス比率変化といった独立した指標と比較する。その後、大きな変動や異常なトレンドの断絶を再確認する。
承認前には第二の分析者によるレビューを行い、大規模な価格改定、政策変更、明らかな需要ショックなど、主要な前提が変化した場合には追加のヒアリングを実施する。報告書は毎年更新され、重要な事象が発生した場合には中間更新を行う。提供前には最終確認を行い、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceによるドイツ最終区間配送市場規模と他の公開推定値との比較
ドイツの最終区間配送に関する公開市場規模は、市場境界の定義方法が異なることや、収益がより広範な宅配便・物流プールから明確に区別されていないことが多いため、しばしば異なる値となる。差異は、各発行元がホームデリバリー以外の配送、国境を越えた区間、米ドルへの換算タイミングをどのように扱うかによっても生じる。
宅配便の収益と量の指標を追跡し、荷物当たり価格の主要前提を更新し、インタビューを通じて宅配とホームデリバリー以外の配送の比率を検証することで、Mordor Intelligenceは推定値を、より広範な物流支出全体ではなく配送活動そのものに結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 30.01 B (2025) | |
| 業界規制当局A | USD 22.50 B (2024) | この数値は宅配便セクターの収益報告に基づいており、一部の最終区間関連分野を除外している可能性があり、サービス定義が異なる場合がある(貨物発送や重量上限などの計測選択を含む)。また、ユーロベースの報告と、最終区間配送市場の境界に直接対応しない1年間の予測要素を反映している。 |
| 地域コンサルティング会社B | USD 6.93 B (2026) | この低い数値は、より狭い解釈を示しており、おそらく選択された最終区間サービスの種類のみを含むか、荷物の一部(より速い配送や高価格帯の配送など)に焦点を当てているとみられる。基準年とより長期の予測期間もまた、荷物量と価格前提の出発点の違いを示しており、これが短期的な総数を圧縮する可能性がある。 |
3つの数値を比較すると、その差異は主に、何を最終区間配送収益とみなすかと、より広範な宅配便セクター報告との違い、そして推定値がホームデリバリー以外の配送を含む配送形態全体を捉えているかどうかによって説明できる。明確な需要・価格変数を用い、それを現場からのフィードバックで検証することで、最終的な数値はクライアントがシナリオを更新する際にも再現性が高く、検証しやすいものとなる。


レポートにおける主要な回答事項
2026年におけるドイツのラストマイル配送の価値規模はどれくらいですか?
同セグメントは2026年に310億4,000万USDの規模を有し、2031年にかけて引き続き拡大する見込みです。
2031年に向けたドイツのラストマイル物流の年平均成長率(CAGR)予測はどれくらいですか?
2026年〜2031年にかけて年平均成長率(CAGR)4.64%が予測されています。
現在、小包売上高の最大シェアを占めているサービス形式はどれですか?
標準配送が2025年の価値の62.45%を占め、消費者の価格感応度と全国規模のカバレッジを反映しています。
当日配送フルフィルメントが最も急速なモメンタムを示している理由は何ですか?
高密度な都市部の需要、小売事業者の差別化、マイクロハブの展開が、当日配送量を2031年にかけて年平均成長率(CAGR)3.62%の軌道へと押し上げています。
排出規制は都市中心部の配送戦術にどのような影響を与えていますか?
クリーンエア法制が電動バンの採用、カーゴバイク経路、および2030年前のゼロエミッション達成に向けた充電インフラの整備を加速させています。
ドイツのどの州が最も急速に小包量を拡大していますか?
ベルリン州がデジタルファーストの消費者基盤と支援的な都市物流政策に支えられ、2031年にかけて年平均成長率(CAGR)4.69%の予測でリードしています。
最終更新日:



