
ドイツファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
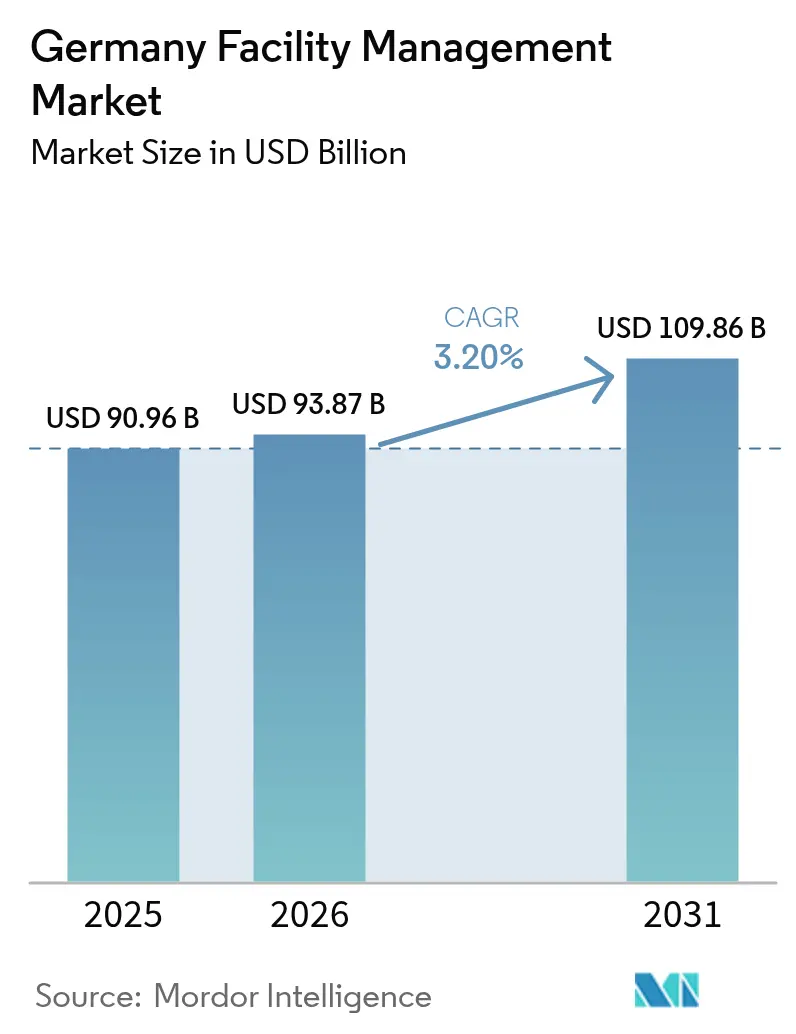
| 基準年の市場規模 (2025) | 90.96 十億米ドル |
| 市場規模 (2026) | 93.87 十億米ドル |
| 市場規模 (2031) | 109.86 十億米ドル |
| 成長率 (2026 - 2031) | 3.20 % |
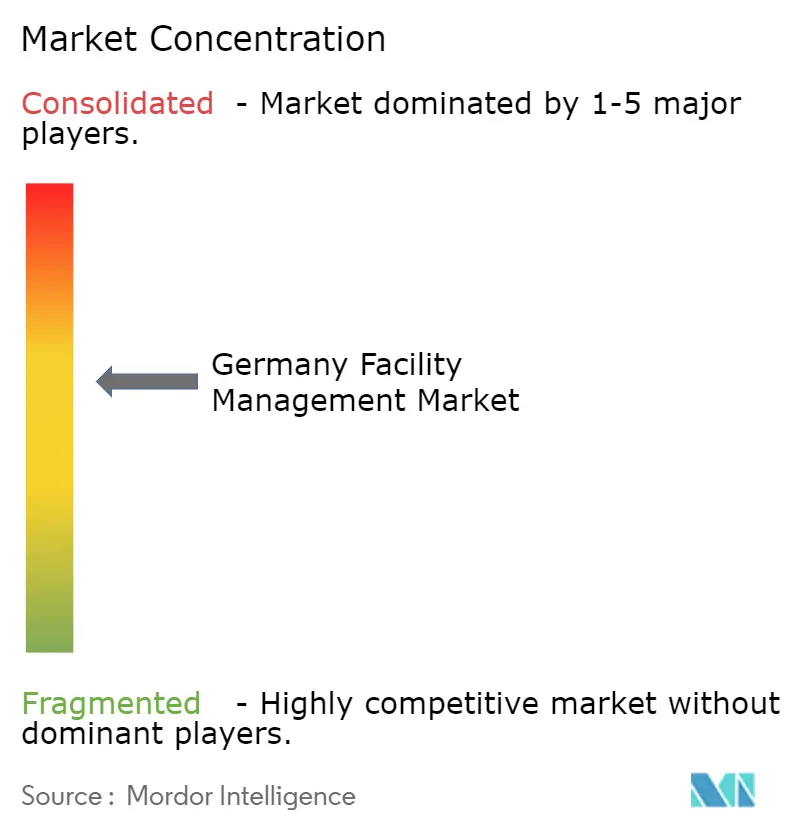
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツファシリティマネジメント市場分析
ドイツのファシリティマネジメント市場規模は2025年に909億6,000万USDと評価され、2026年の930億8,700万USDから2031年には1,098億6,000万USDに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は3.20%です。この安定した軌跡は、2002年以来最長となるドイツの景気後退に耐えながら、建物エネルギー法(Gebäudeenergiegesetz、GEG)およびその他のエネルギー効率に関する法令が義務付けるアップグレードを支援するセクターの能力を反映しています。ハードサービスは、建物運営者が65%再生可能熱ルールを満たすためにHVACおよびMEPシステムを改修しなければならないため、引き続き支出を牽引しています。一方、ソフトサービスは、入居者がウェルネスおよびハイブリッドワークプレイスプログラムへと軸足を移すにつれて、より速いペースで成長しています。アウトソーシングの勢いは、複数の機能を一つのプロバイダーの下に集約する統合契約を背景に持続しており、インハウスチームが依然として主流を占めているものの、その傾向は続いています。商業用不動産が需要をリードしていますが、刺激的な資金調達が重要インフラを近代化するにつれて、ヘルスケア、教育、その他の公共資産も急速に拡大しています。断片化した競争と慢性的な熟練労働者不足は、ドイツのファシリティマネジメント市場全体でデジタル化、自動化、ESG主導の価値提案の必要性を強化しています。
主要レポートのポイント
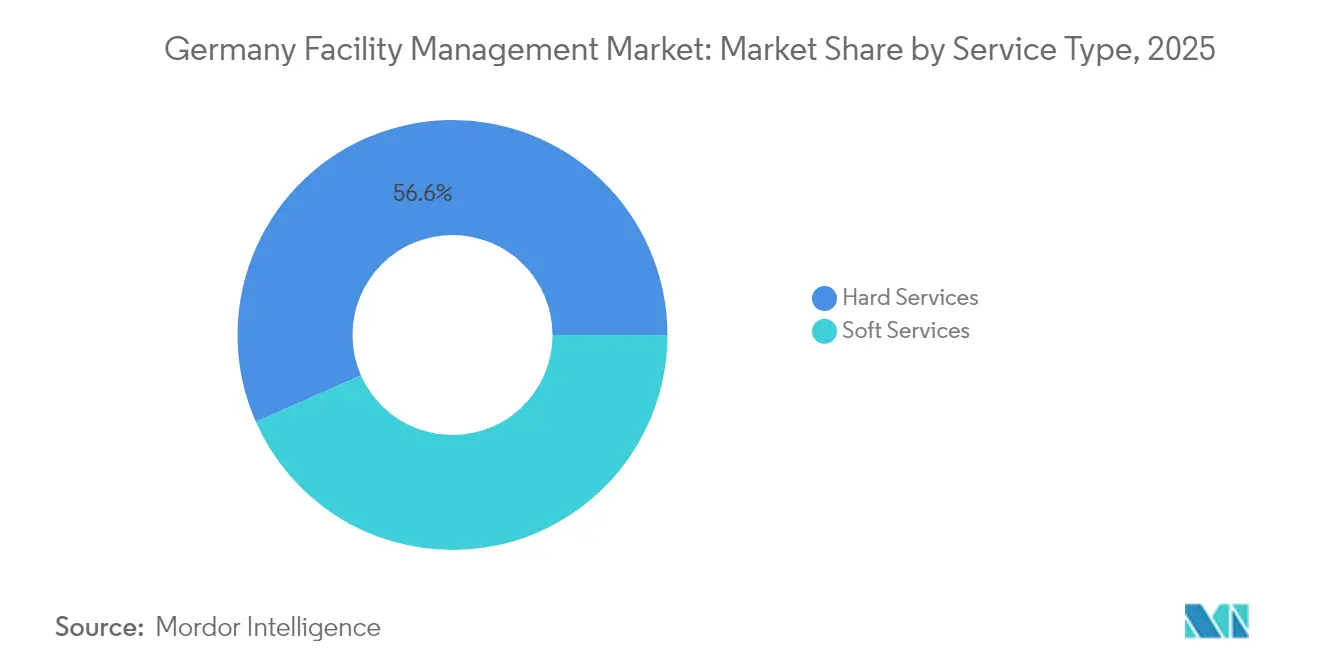
- サービスタイプ別では、ハードサービスが2025年のドイツファシリティマネジメント市場シェアの56.62%を占め、ソフトサービスは2031年までに最速の5.29%のCAGRを記録すると予測されています。
- 提供タイプ別では、インハウスモデルが2025年のドイツファシリティマネジメント市場規模の58.95%を占め、アウトソーシング契約は2031年までに3.97%のCAGRで拡大すると見込まれています。
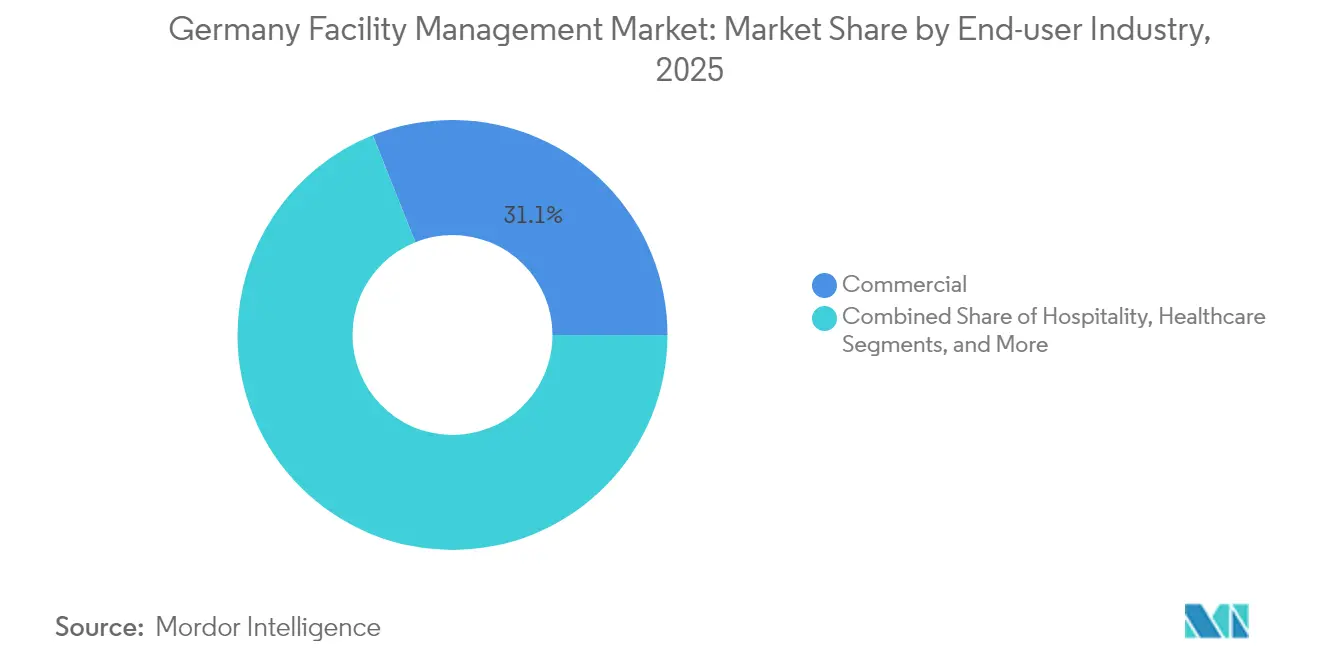
- エンドユーザー産業別では、商業施設が2025年に31.05%の収益シェアを獲得しましたが、機関・公共インフラ資産は見通し期間中に5.11%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツファシリティマネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な エネルギー効率規制 | +1.2% | ドイツ 全国、主要都市圏での早期実施 | 中期 (2〜4年) |
| ESG コンプライアンスの勢い | +0.8% | ドイツ 全国、EUマーケットへの波及 | 長期 (4年以上) |
| デジタル トランスフォーメーションとスマートビルディング | +0.6% | ドイツ 主要都市、二次市場への拡大 | 中期 (2〜4年) |
| 労働力 自動化の勢い | +0.4% | ドイツ 全国、産業地域に集中 | 長期 (4年以上) |
| グリーン ビルディング認証の採用拡大 | +0.3% | ドイツ 主要都市、地域市場への拡大 | 中期 (2〜4年) |
| 健康 とウェルネス志向の施設基準 | +0.2% | ドイツ 全国、商業セクターに重点 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
厳格なエネルギー効率規制
建物エネルギー法(Gebäudeenergiegesetz)は、2024年以降に設置される新しい暖房システムが少なくとも65%の熱を再生可能エネルギー源から得ることを義務付けており、運営者はボイラー、チラー、および配管ネットワークのアップグレードを迫られています。12kWを超えるHVACユニットは認定専門家による定期的なエネルギー検査を受けなければならず、期限を過ぎた場合には所有者に罰金が科せられます。[1] buzer.de、「空調設備のエネルギー検査」、buzer.deエネルギー効率法に基づく補完的な規則は、企業に消費量の90%をカバーするエネルギー管理システムを導入し、削減ロードマップを公表することを義務付けています。これらの義務は、節約を保証する監視センサー、分析ダッシュボード、およびパフォーマンス契約サービスへの需要を高めています。監査、レトロコミッショニング、および資金調達オプションを束ねることができるサービスプロバイダーは、ドイツのファシリティマネジメント市場において競争上の優位性を獲得します。
ESGコンプライアンスの勢い
企業持続可能性報告指令(Corporate Sustainable Reporting Directive)は、非財務諸表を作成するドイツの事業体の数を3倍にし、2026年までに約15,000社に達する見込みです。[2]ICLG、「環境・社会・ガバナンス法 ドイツ 2025年」、iclg.comICLG、「環境・社会・ガバナンス法 ドイツ 2025年」、iclg.com建物は国内CO₂排出量の約30%を占めており、施設運営を高影響ターゲットとしています。DGNBの「ダブルマテリアリティ」の視点は、企業に対して自社の活動が人々と地球に与える影響、および持続可能性リスクが収益に与える影響を開示することを義務付けています。これに対応して、プロバイダーはCO₂ベースライン、再生可能エネルギー調達計画、および廃棄物削減KPIをサービスレベル契約に組み込んでいます。ISSがESGグループヘッドを任命するなどの注目すべき人事は、資格が入札評価とプロジェクト受注を左右することを示しています。この整合性は、ドイツのファシリティマネジメント市場を、検証済みの排出削減に連動した成果ベースの価格設定へと向かわせています。
デジタルトランスフォーメーションとスマートビルディング
メーター、センサー、およびレガシー自動化プロトコルを統合するIoTプラットフォームは、プレミアムオフィス、物流ハブ、および複合用途キャンパス全体に普及しています。metrなどのスタートアップは、異種機器フリート全体の暖房、水、および空気品質データを取得する相互運用可能なゲートウェイを展開し、集中型分析とリモート最適化を可能にしています。学術的な試験では、AIガイドの設定値がリアルタイムでボイラーとバルブの動作を調整した場合、建物ごとに平均24.52%のエネルギー節約と8.12トンのCO₂削減が記録されています。SiemensとStadtwerke Stuttgartは、太陽光発電(PV)、蓄電池、ヒートポンプをグリッド対応制御と組み合わせることで、ピーク負荷ストレスを緩和しながら電気代を最大30%削減できることを実証しました。しかし、ドイツの建物の60%は1995年以前に建設されており、プラグアンドプレイのアップグレードを妨げる独自のコントロールシステムを依然として備えているため、ブラウンフィールドの統合は依然として中核的な技術的課題となっています。
労働力自動化の勢い
ドイツには建設関連職種で15万件以上の求人があり、金属・電気クラスターだけで建物サービスに不可欠な11万件の空席があります。ロボット清掃機、自律型芝刈り機、キッチンコボットはすでに病院やキャンパスで不足しているチームを補完しており、テュービンゲン大学病院でのSodexoのプログラムはケータリング業務における効率向上を示しています。ファシリティマネジメント企業は現在、接続デバイス、サイバーセキュリティの基礎、および予知保全プロトコルについてスタッフを横断的に訓練する社内アカデミーに多大な予算を割り当てています。人口動態のトレンドが縮小する労働力プールを示す中、センサートリガーの作業指示、AR支援検査、および集中型コマンドセンターの採用がドイツのファシリティマネジメント市場全体で加速するでしょう。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い 初期導入コスト | -0.7% | ドイツ 全国、中小企業セグメントへの影響が大きい | 短期 (2年以下) |
| サイバーセキュリティ とデータプライバシーの懸念 | -0.4% | ドイツ 全国、重要インフラに重点 | 中期 (2〜4年) |
| 断片化した ベンダーエコシステムと価格圧力 | -0.3% | ドイツ 全国、競争の激しい都市圏に集中 | 中期 (2〜4年) |
| レガシー 建物システムの相互運用性の課題 | -0.2% | ドイツ 全国、産業地域への影響が大きい | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期導入コスト
エネルギーポジティブな改修、高度なセンサー、およびオンサイト再生可能エネルギーは、景気後退期に予算を圧迫する資本支出を必要とすることが多いです。不動産セクターでは、2023年の取引量が52%減少して317億ユーロ(369億4,000万USD)となり、大規模なアップグレードのための信用が逼迫しました。[3] Emova 「建物エネルギー法2025年 – 新たな要件と資金調達の機会」、emova.de所有者は、GEGが義務付けるボイラー交換が賃料を引き上げ、テナントの抵抗を招き、プロジェクト承認を遅らせる可能性を懸念しています。建設支出は2025年に3.5%縮小すると予測されており、段階的な展開、リースモデル、および公的補助金が不可欠な資金調達手段となっています。これらの支援がなければ、一部の運営者は技術投資を延期または縮小し、近い将来のドイツファシリティマネジメント市場の成長ポテンシャルを抑制する可能性があります。
サイバーセキュリティとデータプライバシーの懸念
スマートデバイスは攻撃対象領域を拡大し、ドイツの厳格なGDPR体制はリスク認識を増幅させています。レーゲンスブルク大学の学術研究は、複雑なマルチベンダー環境を保護するための標準化された脅威インテリジェンスフォーマットの必要性を強調しています。HVACおよび冷凍資産の運営者は、2024年に発効した改訂フッ素化ガス規制に基づく新たな記録義務にも準拠しなければならず、データガバナンスの複雑さが増しています。重要インフラの所有者の多くは、スケーラビリティを犠牲にしてでも、クラウドプラットフォームよりもオンプレミスサーバーを好む傾向があります。この躊躇が、ドイツのファシリティマネジメント市場全体でダウンタイムとユーティリティコストを削減できる予知分析の採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ウェルネスが牽引力を増す中、技術的優位性が維持される
ハードサービスは、HVACのレトロコミッショニングや電気安全検査などの規制コンプライアンス業務が深い工学的専門知識を必要とするため、2025年の収益の56.62%を占めました。機械・電気・配管チームは、サーモグラフィー調査のスケジュール管理、水力回路のバランス調整、GEGの閾値に合わせたビルオートメーションロジックの調整を行っています。資産管理コンサルタントは、60%の物件が築30年を超える老朽化した不動産ストックにライフサイクル計画を重ね合わせています。ハードサービスのドイツファシリティマネジメント市場規模が法的に強制力のあるパフォーマンス目標を中心に引き締まるにつれて、サプライヤーはセンサー搭載ツールキットとクラウド分析に投資し、問題検出を迅速化して保証請求を追跡しています。
5.29%のCAGRが予測されるソフトサービスは、入居者の健康への雇用主の注目を反映しています。強化された清掃基準は、夜間の清掃にUV-C消毒ロボットを統合し、ホスピタリティグレードのフロントオブハウスチームはフレックスデスク管理アプリを通じてハイブリッドワーク体験をキュレーションしています。警備員はますますAI対応のビデオ分析を展開し、安全違反と日常的なイベントを区別しています。Sodexoのロボットキッチンのユースケースは、栄養を損なうことなくヘルスケアケータリングのスループットを向上させる自動化の方法を示しています。テクノロジーを融合したソフトサービスへの需要の高まりは、価値創造が義務的なコンプライアンス閾値よりもウェルネス指標に結びついているにもかかわらず、2031年を通じてドイツファシリティマネジメント市場シェアが着実に上昇することを示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


提供タイプ別:アウトソーシングがコントロールのギャップを縮小
歴史的に、ドイツ企業は直接的な監督と組合化された労働構造を維持するために、58.95%のサービスをインハウスで保持してきました。ノルトライン=ヴェストファーレン州とバーデン=ヴュルテンベルク州の製造工場は、施設業務と並行して生産に不可欠なユーティリティを調整する垂直統合型メンテナンスショップの典型例です。しかし、エネルギー効率、ESG報告、および労働安全衛生をカバーする拡大する規則集は、特に空席が続く場合に内部チームを圧倒しています。すでに3.97%のCAGRで前進しているアウトソーシング契約は、稼働時間、CO₂削減、およびユーザー満足度スコアを追跡する主要業績評価指標の下で複数のスコープを束ねています。ApleonaのPAIパートナーズへの売却は、デジタルプラットフォームと地域拡大のための新鮮な資本を注入し、規模と専門化がドイツのファシリティマネジメント市場を外部プロバイダーへと傾けていることを示しています。統合FMはアウトソーシングの組み合わせの中で際立っており、単一のマスター契約がベンダーの断片化を減らしガバナンスを簡素化するためです。バンドルFMは、コスト削減を望みながらも完全統合の準備ができていない中規模の所有者に魅力的です。単一サービス契約は、特定の認証が適用される歴史的建造物の垂直輸送や造園などのニッチな機能に引き続き有用です。プロバイダーがパッケージ取引の中にエネルギーコンサルタンシー、BIM対応資産管理、カーボンアカウンティングを強化するにつれて、予測期間を通じてインハウスシェアはさらに侵食される可能性があります。
エンドユーザー産業別:商業コアを維持しながら公共資産が加速
商業ビルは、フランクフルト、ベルリン、ミュンヘンに集中する金融、テクノロジー、小売テナントがリース勢いを取り戻したため、2025年に31.05%の収益を獲得しました。オフィス市場は2025年第1四半期に70万4,000m²の成約を記録し、前年比16%の増加となり、日常業務、フィットアウトコーディネーション、グリーンリースコンプライアンスへの需要が活性化しました。クラウドプロバイダーによるデータセンターの拡張は、冗長電力、精密冷却、およびリアルタイム監視の要件を強化しています。電子商取引を支える倉庫ネットワークは、統合セキュリティパトロールと自動化されたマテリアルハンドリングのメンテナンスに依存しています。これらの多様なニーズは、景気循環の変動にもかかわらず、ドイツのファシリティマネジメント市場の安定したアンカーを保証しています。
機関・公共インフラ資産は最も急成長しているセグメントを代表しており、5.11%のCAGRが予測されています。連邦政府のヘルスケア近代化は、病院、リハビリセンター、および高齢者介護施設への資金を投入しています。ヘルスケアへの不動産投資は最後に公表されたサイクルで16億8,000万ユーロ(19億6,000万USD)に達し、稼働率ベースのHVAC故障検出、滅菌ワークフロー、および患者快適性分析がFMスコープを形成しています。政府機関は行政キャンパスを改修してネットゼロ目標を達成し、教育委員会はデジタル教室をサポートするために換気と照明をアップグレードしています。鉄道デポから地域空港に至る交通施設は、24時間365日の安全保証とライフサイクルコスト最適化が可能なコンセッションパートナーを求めています。これらのプログラム的投資は収益源を多様化し、ドイツのファシリティマネジメント市場の全体的な回復力を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
大都市圏クラスターは、密集した商業ストック、多国籍企業の本社、およびスマートビルディング改修の早期採用者を擁しているため、契約の不均衡なシェアを占めています。フランクフルトは2025年第1四半期のオフィス成約で20万4,000m²をリードし、前年比71%増となり、ミュンヘンの13万7,000m²、ハンブルクの11万1,000m²が続きました。これらの都市の所有者はIoTの展開を加速し、蓄電池と組み合わせた屋上太陽光発電を設置し、技術的なFMスコープを拡大しています。地域エネルギー機関は、ヒートポンプ転換の資本支出を相殺する補助金を普及させ、プロジェクトパイプラインを統合プロバイダーへと傾けています。その結果、ドイツのファシリティマネジメント市場はこれらの都市中心部で高い入札競争と野心的なパフォーマンス条項を目にしています。
ノルトライン=ヴェストファーレン州やバーデン=ヴュルテンベルク州などの産業の中心地は、プロセス冷却、圧縮空気の信頼性、および機械ホールの換気に関連する機械サービスへの高い需要を示しています。しかし、金属・電気職種における深刻な労働力不足が自己実施モデルを妨げており、工場はエンジニアリング業務の共同調達へと向かっています。ロボット工学の専門知識と予知保全アルゴリズムを提供するサービス企業は、特にダウンタイムが輸出スケジュールを脅かす場合に、受容的なクライアントを見つけています。半導体工場と電池セル工場に資金を提供する政策パッケージは、地域のFMアドレス可能市場を拡大しています。
二次・三次自治体は、社会住宅と気候適応のための公的補助金が利用可能になるにつれて、段階的な普及を目にしています。小規模な地方自治体はスキルギャップを埋めるために成果ベースの契約に頼り、プロバイダーが主要都市圏で最初に完成させた標準化されたツールキットを展開できるようにしています。建物法の改正により、大都市には早期の再生可能熱期限が割り当てられていますが、段階的なコンプライアンスタイムテーブルにより、需要の波が2030年まで農村地域に波及することが保証されています。この段階的な構造は、ドイツのファシリティマネジメント市場の安定した地域拡大の道筋を支えています。
規制環境
ドイツの規制枠組みは、エネルギー性能、デジタルモニタリング、レジリエンスに関して厳格化が進んでおり、これがハードFMの範囲に直接影響を及ぼしている。建築エネルギー法(GEG)に基づき、定められた基準を満たす非住宅建築物は、継続的なエネルギーモニタリングと暖房・冷房システムの技術的コミッショニング管理の実施が求められ、一定の大規模システムについては、第71a条のもとで少なくとも自動化グレードB(DIN V 18599-11)に準拠したビル自動化・制御システムの設置が義務付けられている。
2026年、重要施設およびデータ集約型施設を支える事業者・サービス提供者に対して、セキュリティおよびデジタルコンプライアンス義務が拡大した。重要施設法(KRITIS-DachG)は2026年3月17日に施行され、EUのCER指令を実施するもので、対象企業は2026年7月17日までに連邦市民保護・災害援助庁(BBK)および連邦情報セキュリティ庁(BSI)への登録が求められる。別途、2026年6月に採択されたAI市場監視・イノベーション促進法(KI-MIG)は、連邦ネットワーク庁(BNetzA)をEU AI法における中央市場監視当局として指定し、高リスクAIに関する義務は2026年8月2日に発効する。このスケジュールにより、規制対象環境でAI対応のモニタリング、ディスパッチ、予知保全を導入するFMワークフローに対するガバナンス要件が強化される。
バリューチェーン分析
ドイツのファシリティマネジメント・バリューチェーンは、資産所有者・使用者(商業用不動産、産業施設、医療、教育、公共インフラ)から始まり、エネルギー診断、コミッショニング管理、ESG・報告支援などのコンサルティング・コンプライアンスサービスへ、そしてハードサービスとソフトサービスをカバーする実行パートナーへとつながっている。技術サブコントラクター網はHVAC、MEP、防火・生命安全、冷凍、ビル自動化の専門業者をカバーし、一方でOEMおよびプラットフォームプロバイダーは、OT機器と企業ITシステムを結ぶBMS/IoTレイヤー、センサー、ゲートウェイ、アナリティクスを提供している。
労働主導型の提供モデルだけでなく、デジタルプラットフォームとマネージドサービスを運営するプロバイダーへの価値の集約が進んでいる。Siemensは2026年3月にAsset Performance Advancedを発表し、Building Xプラットフォームと統合したが、これは機器インテリジェンス、AI対応診断、マネージドビルサービスが提供の中心に位置する上流から下流への収斂を示している。下流では、物流拠点やキャンパスのエンドユーザーがサービス実行の一環として自動化を試験しており、その一例としてOtto Groupは2026年5月、ローネ物流センターでロボット群をリアルタイムで管理するロボット調整レイヤーの試験を実施した。業界団体のガイダンスもサービス設計への影響力を増しており、GEFMAが2026年7月に発行した気候適応に関するGEFMA 984-5は、FM組織が極端な気象リスクを保守計画、改修、事業継続プロセスにどのように反映させるかを示すものとなっている。
競争環境
プライベートエクイティの所有権がこの分野を再形成しており、PAIパートナーズによるApleonaの買収はデジタルツインと汎欧州シナジーのための新鮮な投資をもたらしました。Dussmann Groupは、技術FM、フードサービス、およびセキュリティをバンドルパッケージ内で拡張した後、売上高が30億ユーロ(35億USD)を超えました。ISSはgammaRenaxを買収することで統合を進め、1,800人のスタッフとスイス全土のホスピタリティポートフォリオを追加し、ESGスチュワードシップを重視するドイツの契約を補完しました。
テクノロジーパートナーシップが増殖しています。Siemensは地方自治体のユーティリティと連携してビル管理、再生可能資産、およびグリッドサービスを統合し、最大30%の運営コスト削減につなげています。Metr Secureなどのスタートアップは、透明でデバイスに依存しないデータフローを求める家主とベンチャーを組んでいます。建物技術セクターのEBITDA倍率が約8.9倍で安定していることは、自動化と持続可能性がマージン拡大を解放するという投資家の確信を反映しています。サイバーセキュリティレイヤーとリアルタイム分析を組み込んだプロバイダーは入札評価で差別化され、ドイツのファシリティマネジメント市場内でデジタルリーダーと遅れた採用者の間の能力格差を強化しています。
ホワイトスペースの機会は、検証済みのCO₂削減、室内空気品質、およびユーザー体験指標に結びついた成果ベースの契約を中心としています。タイトな労働力供給は、企業がAIスケジューリングツールとVRトレーニングモジュールを展開して技術者の生産性を高める動機となっています。大手既存企業がESG開示を年次報告書と債券フレームワークに統合するにつれて、小規模な同業者は同等のアップグレードに資金を提供するのに苦労し、統合の勢いをさらに促進する可能性があります。
ドイツファシリティマネジメント産業のリーダー
Strabag SE
Bilfinger SE
Dussmann Group
Compass Group PLC
Wisag Facility Service Holding GmbH
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
技術主導の統合型FMは、単発ソリューションから、CMMS、コンプライアンスワークフロー、ポートフォリオ全体にわたるエネルギー最適化を組み合わせた統一的な運用基盤へと移行している。2026年、Planonはデータセンターの運用レジリエンスを軸としたプラットフォームを発表し、CMMS、コンプライアンス、エネルギー関連ワークフローを取り込んだ。また、Siemensは予知保全とより自律的なビル運用を実装するため、Building XをAsset Performance Advancedで拡張した。
コネクティビティおよび規制対象のビル自動化要件は、デバイスに依存しないモニタリング、サイバーセキュリティ対応運用、OT/IT現代化サービスにとって新たな市場空白を生み出している。VATMおよびDialog Consultsによる2026年の通信市場分析では、2026年末までにドイツにおけるM2M SIM接続数が9,600万件に達すると指摘されており、これは分散資産にわたる計測、状態監視、遠隔サービスディスパッチのための機械接続の規模を裏付けている。資産レベルでは、データセンターおよびAIコンピュート施設の建設が、より高度な技術的FMニーズへと転換している。2026年6月、SPIEはロースバッハ・フォア・デア・ヘーエで16MWのFRA7データセンターの開発に着手し、統合ビル自動化、エネルギーモニタリング、排熱回収を組み込んだ。これは、厳しい可用性、エネルギー、報告要件のもとで重要環境を運用できるプロバイダーへの需要を強化するものである。
最近の業界動向
- 2026年7月:Bilfingerは、エネルギー分野向けのデジタルサービスポートフォリオを拡大するため、Zentur.io GmbHからデジタルプラットフォームを取得した(2026年7月1日発効)。この取引により、Bilfingerはモニタリング、アナリティクス、遠隔サポートなど、技術的ファシリティマネジメントの需要と重なるソフトウェア対応型のサービスモデルを提供する能力を強化した。また、規制の厳しい複雑な顧客環境を獲得する上で、プラットフォーム能力の役割が高まっていることも示している。
- 2026年6月:STRABAG PFSは、ベルリンにある連邦財務省(BMF)向けの技術的ファシリティマネジメント契約を5年間延長し、134,300平方メートルを対象とした。複数年にわたる公共部門の契約更新は収益の見通しを支え、コンプライアンス負担が大きくセキュリティに敏感な建物における既存事業者の地位を強化する。この範囲は、政府系不動産ポートフォリオにおける大規模な技術的FM提供への持続的な需要も示している。
- 2026年4月:STRABAG PFSは、オーバーファッフェンホーフェンおよびアウグスブルクにあるドイツ航空宇宙センター(DLR)拠点向けの技術的ファシリティマネジメント契約を獲得し、AI支援保守を伴う自社のeco2stateサービスラインを組み込んだ。この受注は、技術的FMにおけるデータ駆動型保守およびエネルギー志向のサービスコンセプトに対する購買者の選好を反映している。また、AI対応ワークフローが、高価値かつミッションクリティカルな拠点の運用提供にどのように組み込まれているかを示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ドイツにおけるファシリティマネジメントを、商業用、公共、産業用不動産にわたり建物・施設を運用、保守、支援するための有償サービスとして定義し、日常的な技術保守および対人サービスを対象とする。
対象外範囲:純粋な建設および大規模改修、並びに継続的なサービス要素を伴わない単体機器販売は含まない。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムと安全
- その他のハードFMサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフトFMサービス
- ハードサービス
- 提供タイプ別
- インハウス
- アウトソーシング
- シングルFM
- バンドルFM
- 統合FM
- エンドユーザー産業別
- 商業(ITおよび通信、小売・倉庫業)
- ホスピタリティ(ホテル、飲食店、レストラン)
- 機関・公共インフラ(政府、教育、交通)
- 小売・倉庫業
- ヘルスケア(公共・民間施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、検証
文献調査
文献調査は、需要の背景を設定し、前提条件を可視的な指標に基づかせるために用いられた。建物および労働統計についてはDestatis、政策方向性についてはドイツ連邦経済・気候保護省、労働力指標については連邦労働安全衛生研究所、経済・インフレの参照情報については欧州委員会およびEurostatといった公的情報源を利用した。
これらの指標を規模算定のインプットに変換するため、企業の年次報告書や投資家向け資料、プレスリリースおよび業界団体発表(ドイツの不動産・ビル運営者団体を含む)、そして繰り返し発生するサービス調達に関する公共調達ポータルも確認した。必要に応じて、企業財務およびニュースを収録した有料サブスクリプション、並びにソフトサービスで使用される選定消耗品のコスト変動を検証するための輸出入出荷レベルのデータベースで補完した。これらの情報源は網羅的なものではなく、データ収集、検証、確認のために他にも多数の公的・有料情報源が本作業中に使用された。
一次インタビューおよび調査
一次調査は、アウトソーシングの動向とサービス範囲を確認し、ハードサービスおよびソフトサービスの背後にある価格・量のドライバーを検証するために用いられた。オフィス、産業、医療、公共インフラの分野にわたるファシリティサービスプロバイダー、サブコントラクター、大手不動産オペレーター、購買者に取材を行い、供給側と需要側の両方から前提条件を検証できるようにした。対象範囲はドイツ全域でバランスを保ち、文献調査の結果と取材結果が料率、人員配置、契約構造で一致しない場合には追加取材を実施した。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:39% | 経営幹部(CXO):20% |
| ミッドティア:41% | 機能/部門リーダー:39% |
| 小規模プレイヤー:20% | マネージャー:41% |
市場規模算定と予測
規模算定は、不動産ストックと使用面積を、エンドユーザー別のサービス強度とアウトソーシング浸透率を用いて支出プールに変換し、それをハードサービスとソフトサービスの区分にマッピングするトップダウン方式から開始する。この合計は、その後、サービスライン別のサンプル契約価値、サブコントラクト比率によるチャネル確認、労働集約型業務向けの単純なASP×人員数ロジックといった選択的なボトムアップ近似によって相互検証され、異常値の調整に用いられる。
ドイツにおいては、アウトソーシングと自社内提供の比率、清掃・警備職の賃金・福利厚生インフレ、建物改修に紐づくエネルギー効率主導の保守サイクル、統合・バンドル契約の割合、オフィスおよび公共施設全体の占有率動向といった、いくつかの入力要素が最も大きな比重を占めている。ニッチサービスにおいてボトムアップ確認が不足している場合は、最も近いサービス比率でギャップを補い、専門家への追加取材で検証する。予測はマクロ指標および契約更新パターンに基づくシナリオ分析を用いて構築され、最終的な経路は、人員確保の見通し、価格の転嫁、アウトソーシング意欲について取材対象者が予想した内容に基づいて選定される。
データ検証と更新サイクル
成果物は独立した指標間で三角検証され、モデルは可視的な労働動向、入札活動、主要サービスプロバイダーが発表する成長に関するコメントと比較される。各段階で分散チェックが実施され、異常値については、単発契約、異例の価格設定、または一時的な需要変動によるものかどうかを確認するために検証される。最終承認前に、別のアナリストがロジックを確認し主要な手順を再計算し、主要な前提条件が変化した場合には選定された取材対象者への再確認を行う。
本レポートは年1回更新され、大幅な政策変更、急激な賃金変動、アウトソーシングにおける顕著な変化などの重大な事象が発生した場合には、中間更新が行われる。提供直前には最終確認を行い、クライアントには入手可能な最新データに基づく最新の見解が提供される。
Mordor Intelligenceによるドイツファシリティマネジメント市場推定と他の公表推定との比較
ドイツのファシリティマネジメント市場規模の公表値は、類似した表現を使用していても、大きく異なる場合がある。これは、対象範囲や支出の計上方法が発行者によって異なることが多いためである。差異は通常、ファシリティマネジメントとして何が含まれるか、自社内活動が評価されるかどうか、統合契約がどのように扱われるか、どの年度・通貨換算タイミングが適用されるかによって生じる。
主な差異は、その数値がファシリティマネジメント支出全体を表しているのか、アウトソーシングされたファシリティサービスの売上のみを表しているのかという点から生じる。Mordor Intelligenceは、ハードサービスとソフトサービスの両方において、自社内提供とアウトソーシング提供の双方を計上し、エンドユーザー別の区分を一貫させている。もう一つの要因は価格設定であり、一部の推定値は、複数年契約における価格転嫁の上限を確認せずに、全般的なインフレ率や賃金指数に依拠している。最後に、更新頻度も重要であり、急速な労働コストの変化は、最近の購買者・提供者からのフィードバックで前提条件が再検証されない場合、ソフトサービスの値を急速に変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 90.96 B (2025) | |
| 業界団体A | USD 75.20 B (2024) | 定義された企業群のアウトソーシングされたファシリティサービス売上を表しており、自社内提供を除外し、大規模な所有者兼運営者内で実施されるハードサービスを過小評価している可能性がある。 |
| 業界誌B | USD 98.50 B (2025) | より広範な不動産運営支出を使用し、一般化された価格上昇を適用しているため、隣接する不動産サービスを過大に計上し、契約レベルの上限や再交渉のタイミングを見落とす可能性がある。 |
表に見られる差異は、単一の計算誤りではなく、主に対象範囲とサービス支出の割り当て方に起因している。サービスバスケットを、占有面積、サービス強度、アウトソーシング比率、賃金主導の価格設定といった再現性のある需要ドライバーに紐づけ、その上で購買者および提供者による確認によって検証することで、年度をまたいで整合させやすく、クライアントとの商談でも説明しやすい数値に到達している。


レポートで回答される主要な質問
ドイツのファシリティマネジメント市場の現在の価値はいくらですか?
ドイツのファシリティマネジメント市場規模は2026年に930億8,700万USDであり、2031年までに1,098億6,000万USDに達すると予想されています。
最大のシェアを持つサービスタイプはどれですか?
ハードサービスは2025年の収益の56.62%をリードしており、義務的なエネルギー効率アップグレードと技術インフラのニーズに支えられています。
ドイツのファシリティマネジメントセクターでアウトソーシングが成長している理由は何ですか?
規制の複雑さの増大と熟練労働者不足が所有者を統合サービスパートナーへと向かわせるため、アウトソーシングは3.97%のCAGRで拡大しています。
最も急速に拡大しているエンドユーザーグループはどれですか?
ヘルスケアと教育を含む機関・公共インフラ資産は、2031年までに予測される5.11%のCAGRで最高の成長を示しています。
最終更新日:



