
ドイツのデータセンターストレージ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
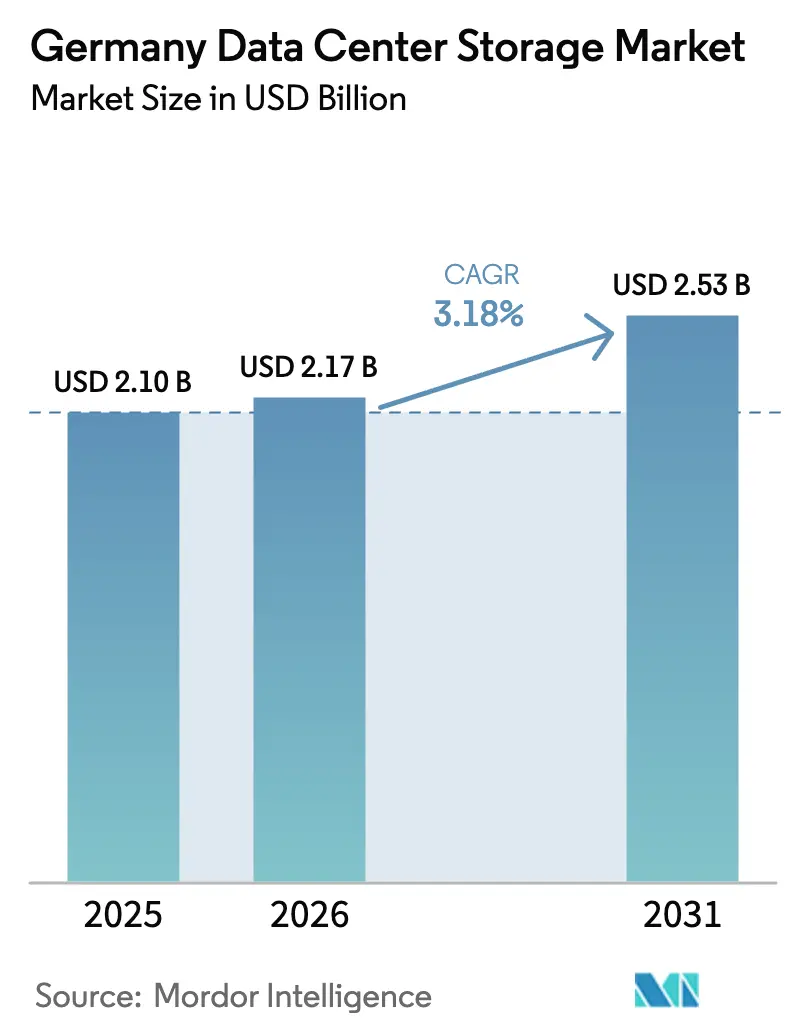
| 基準年の市場規模 (2025) | 2.10 十億米ドル |
| 市場規模 (2026) | 2.17 十億米ドル |
| 市場規模 (2031) | 2.53 十億米ドル |
| 成長率 (2026 - 2031) | 3.18 % |
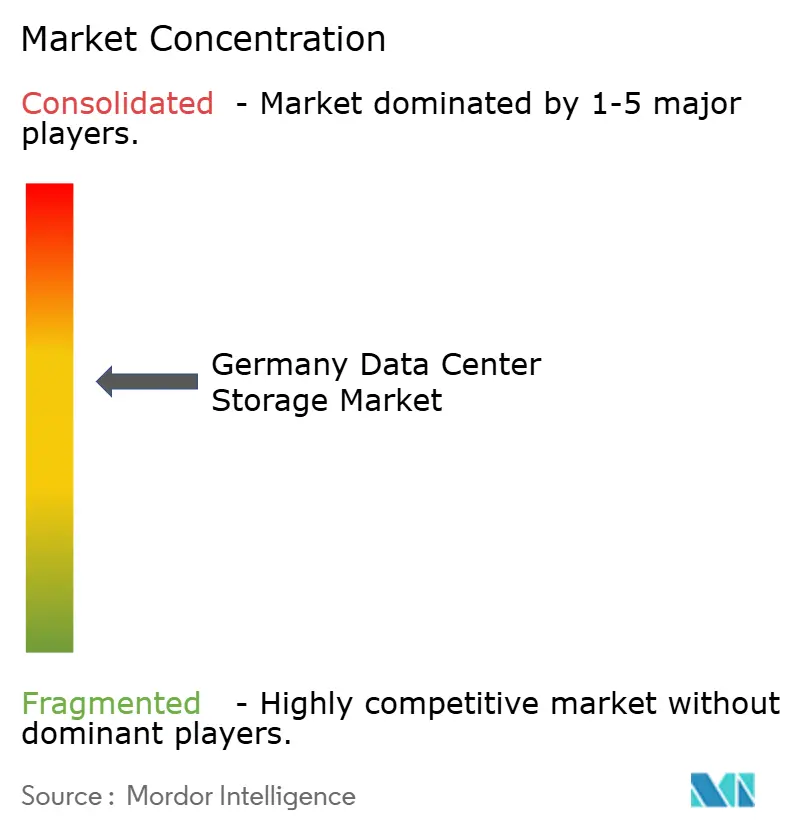
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのデータセンターストレージ市場分析
2026年のドイツのデータセンターストレージ市場規模は21億7,000万米ドルと推定され、2025年の21億米ドルから成長し、2031年には25億3,000万米ドルに達する見込みであり、2026年から2031年にかけて年平均成長率3.18%で成長します。この安定した軌跡は、急速な容量拡張よりもインフラ統合、エネルギー効率の高い運用、および規制されたデータ居住地を優先する成熟した環境を反映しています。オンプレミス、コロケーション、ソブリンクラウドノードにわたってワークロードをステージングできるハイブリッドクラウド戦略は、低レイテンシ、保存時の暗号化、および透明な監査証跡を保証するストレージ技術への需要を引き続き支えています。インダストリー4.0に紐づくエッジ構築、AI推論向けのNVMe高速化、および液体冷却の利用拡大は、テラバイトあたりの消費電力を削減するモジュール型ソフトウェア定義プラットフォームへの関心を高めています。一方、エネルゲンヴェンデ(エネルギー転換)に起因する電力価格の変動は、アイドル容量をスピンダウンしてスポット価格が急騰した際にI/Oを移行できるフラッシュアレイとインテリジェント階層化エンジンを事業者が選好するよう促し、ハードウェアのライフサイクルを延ばしながら運用コストを抑制しています。
主要レポートのポイント
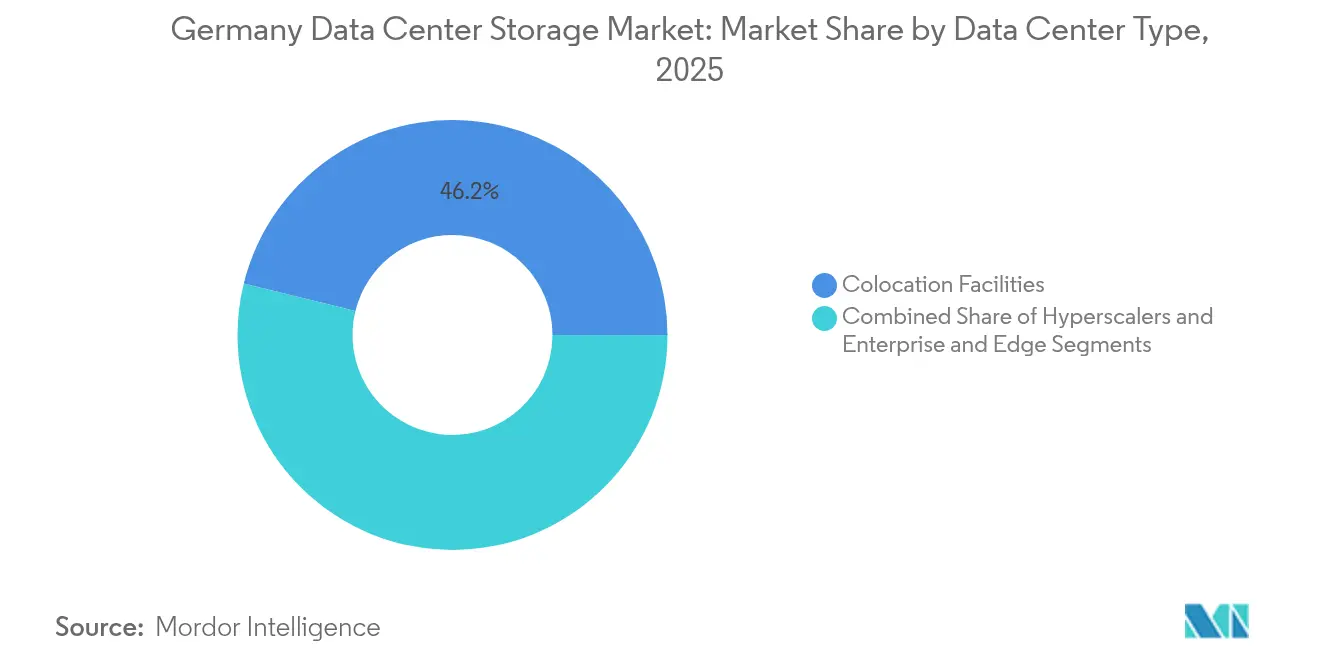
- データセンタータイプ別では、コロケーション施設が2025年のドイツのデータセンターストレージ市場シェアで46.15%をリードし、一方ハイパースケーラーは2031年までに最速の年平均成長率4.95%を記録すると予測されています。
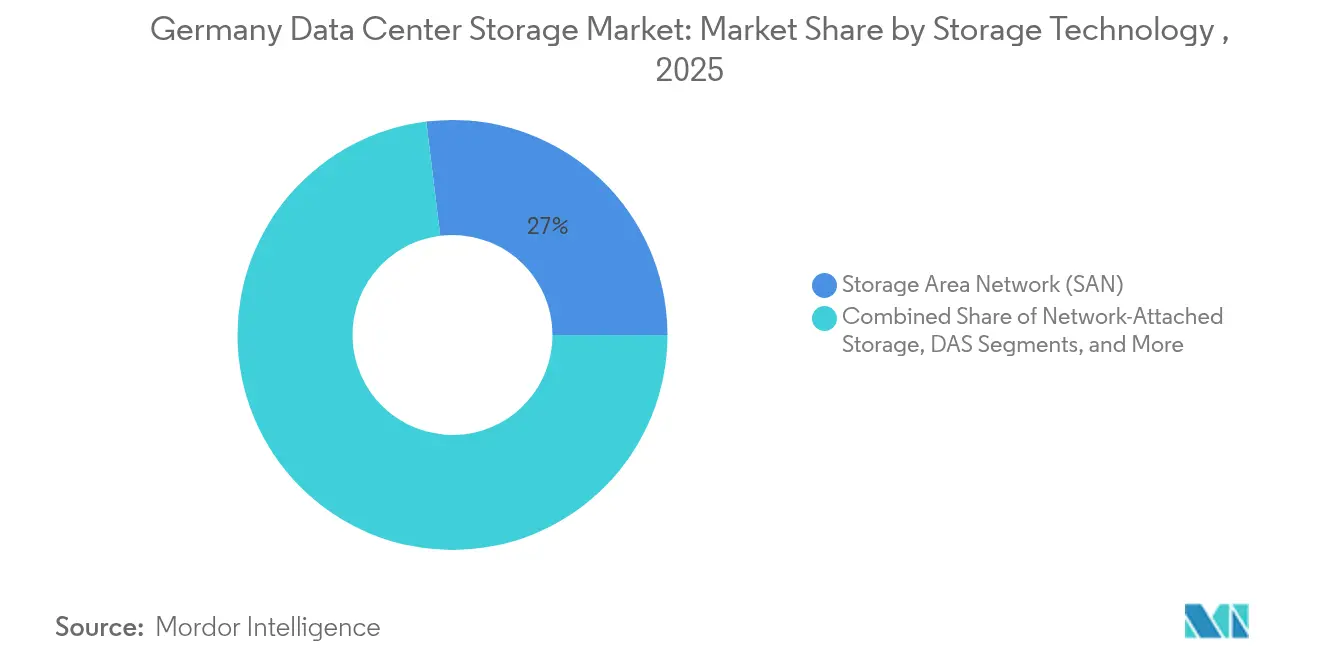
- ストレージ技術別では、ストレージエリアネットワーク(SAN)が2025年の収益の26.95%を占め、ネットワーク接続ストレージ(NAS)は2031年まで年平均成長率3.58%で成長しています。
- ストレージタイプ別では、HDDアレイが2025年のドイツのデータセンターストレージ市場規模の43.05%を占め、全フラッシュアレイは同期間に年平均成長率4.12%で成長する見込みです。
- エンドユーザー別では、ITおよび通信が2025年のドイツのデータセンターストレージ市場規模の27.75%のシェアを維持し、BFSIはデジタル化された銀行業務とリアルタイムリスク分析を背景に年平均成長率3.87%で拡大しています。
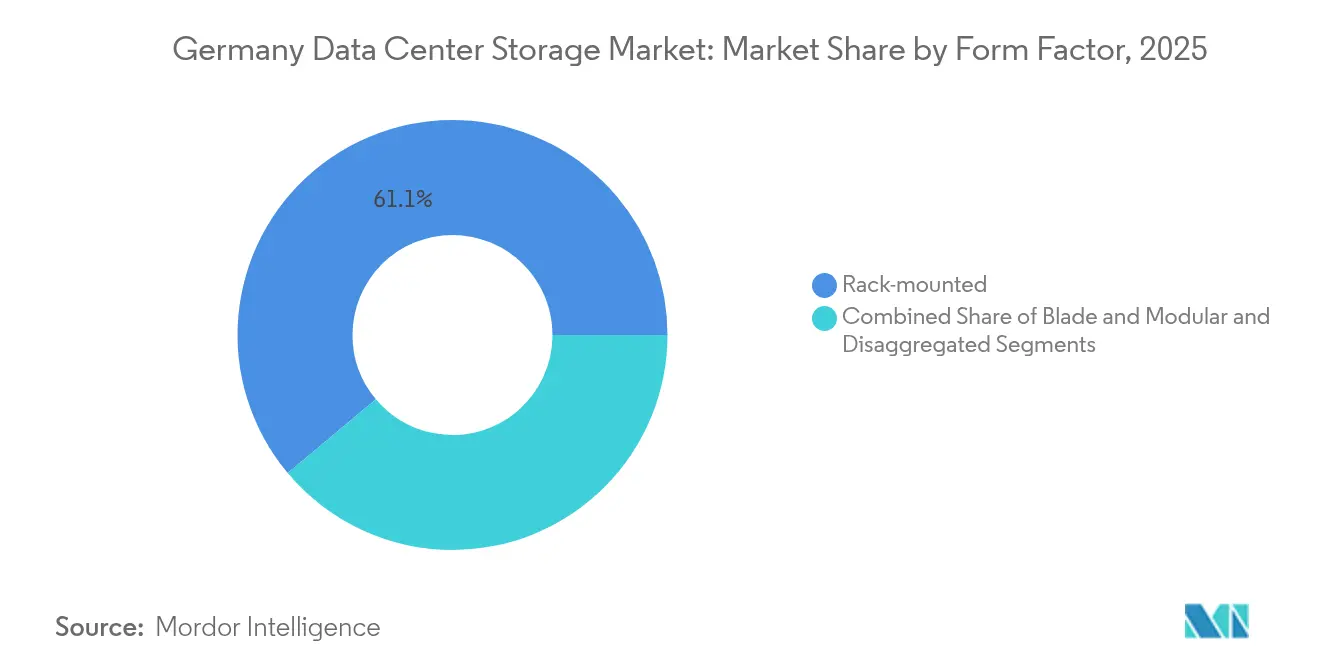
- フォームファクター別では、ラックマウント型が2025年のドイツのデータセンターストレージ市場規模の61.10%のシェアを保持し、分解型/コンポーザブル型はデジタル化された銀行業務とリアルタイムリスク分析を背景に年平均成長率5.12%で拡大しています。
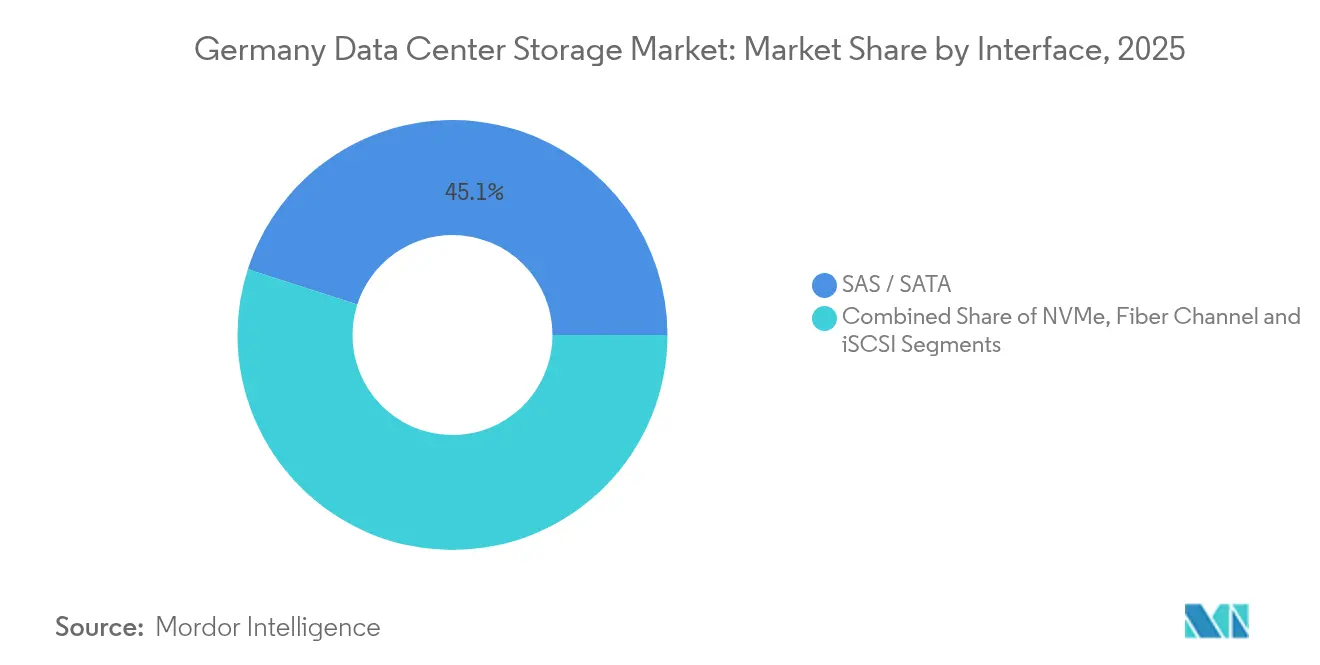
- インターフェース別では、SAS / SATAが2025年のドイツのデータセンターストレージ市場規模の45.05%のシェアを保持し、NVMeはデジタル化された銀行業務とリアルタイムリスク分析を背景に年平均成長率5.25%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツのデータセンターストレージ市場の動向と洞察
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドイツ企業間のクラウドコンピューティングブーム | +1.2% | フランクフルト、ミュンヘン、ベルリン都市圏 | 中期(2〜4年) |
| グリーン/エネルギー効率の高いデータセンターへの移行 | +0.8% | バーデン=ヴュルテンベルク州、ノルトライン=ヴェストファーレン州 | 長期(4年以上) |
| フラッシュ導入を促進するAIおよび生成AIワークロードの加速 | +0.6% | 全国産業クラスター | 短期(2年以内) |
| インダストリー4.0 / 5G向けエッジロケーション構築 | +0.4% | 製造ベルト地帯 | 中期(2〜4年) |
| 2025年施行の余剰熱再利用補助金 | +0.3% | 都市地域暖房ゾーン | 長期(4年以上) |
| ドイツ連邦銀行が支援するガイア-Xソブリンクラウド推進 | +0.2% | 金融サービスノード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドイツ企業間のクラウドコンピューティングブーム
ドイツ企業はオンプレミス投資を維持しながら分析向けの弾力的なコンピューティングを活用するために、制御されたペースでワークロードをクラウドプラットフォームに移行しています。フラウンホーファーIESEの調査では、システムエンジニアリングの複雑さが現在7.6でスコアリングされており、5年以内に8.7に上昇することが示されており、レガシースタックがリアルタイム統合の需要に対応できなくなっていることが明らかになっています。[1]フラウンホーファーIESE「システムエンジニアリングの動向2025-2030」iese.fraunhofer.deデータセンター、コロケーション、ガイア-X準拠のソブリンクラウドを橋渡しするハイブリッドストレージは、そのため居住地ルールに違反することなく段階的なリファクタリングをサポートし、好まれています。フランクフルト、ミュンヘン、ベルリンはレイテンシに敏感なBFSIおよびサービスとしてのソフトウェア(SaaS)ワークロードのおかげでハブとしての地位を維持しています。2024年連邦予算計画に詳述されているデジタル化への連邦インセンティブは、クラウド支出への税制優遇を通じて導入障壁をさらに低下させています。
グリーン/エネルギー効率の高いデータセンターへの移行
ドイツの2045年カーボンニュートラル目標により、PUEとリサイクル可能性が調達スコアカードの最上位に移行しました。事業者は、エアクーリングが物理的限界に達する高密度ラックの熱管理のために液体冷却および液浸冷却を採用しています。Dell TechnologiesのコンセプトアストロのようなAI駆動のオーケストレーションプラットフォームは、デジタルツインでサーバーおよびストレージの負荷をシミュレートしてファン速度とCPU状態を調整し、フィールドテストで消費電力を最大14%削減しています。[2]C.ジョーンズ「デルのコンセプト・アストロ、データセンターの電力を14%削減」『CIO』cio.comエネルギー集約型の改修なしにコンポーネントを交換できるよう、リサイクル可能な合金で製造されたモジュール型エンクロージャーへの需要が高まっています。
フラッシュ導入を促進するAI / 生成AIワークロードの加速
自動車および製造業のリーダーは、ミリ秒単位の応答を必要とするビジョンベースの品質管理と予知保全アルゴリズムを組み込んでいます。従来のスピニングディスクアレイはそれらのサービスレベル目標を満たすことができず、設備投資が制約された環境でもNVMeフラッシュの採用が進んでいます。バイエルン州およびバーデン=ヴュルテンベルク州のエッジマイクロデータセンターは、プライバシーコンプライアンスのために推論モデルをローカルにホストしながら集中管理性を提供する分解型NVMe-over-Fabricsクラスターを展開しています。トレーニングと推論の変動するI/Oプロファイルにより、エネルギーコストを抑えるために細粒度の階層化が不可欠となっています。
インダストリー4.0 / 5G向けエッジロケーション構築
工場内のプライベート5Gネットワークは、ロボットや機械ビジョンステーションにより近い場所にコンピューティングとストレージを移動させています。BSIの2025年オープンRANガイドラインは、ネットワークが低下した際にローカルメディアの保持が必須であることを強調しており、バックホールが再開するまでテレメトリーをバッファリングするために堅牢なNASまたはDASノードを義務付けています。[3]Bundesamt für Sicherheit in der Informationstechnik, "Sicherheitsanforderungen 5G Open RAN v2.0," bsi.bund.de自動化されたデータ配置ツールは、重要な制御データをエッジにキャッシュしながら緊急性の低いログを中央リポジトリにアーカイブし、コストと復元力のバランスをとります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 初期設備投資および厳格なデータ主権監査 | −0.5% | BFSI、公共部門 | 短期(2年以内) |
| エネルゲンヴェンデに関連した電力価格の変動 | −0.3% | 再生可能エネルギー比率の高い地域 | 中期(2〜4年) |
| 電力系統接続の長いリードタイム | −0.4% | 工業地帯 | 長期(4年以上) |
| 熟練ストレージエンジニアの不足(ファッハクレフテマンゲル) | −0.2% | 大都市クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期設備投資および厳格なデータ主権監査
新しいアレイを調達する前に、銀行や省庁はプロジェクトサイクルを6か月延長する可能性のある徹底的なプライバシー影響評価を完了しなければなりません。ヘッセ州でのパランティア訴訟は、プラットフォームが大規模監視リスクの潜在的な精査に直面していることを示しており、暗号化、鍵管理、および監査ログ機能を必須要件として高めています。カスタムセキュア設定は標準SKUを超える部品表コストを押し上げ、短期的な数量を抑制しています。
エネルゲンヴェンデに関連した電力価格の変動
2024年の卸売電力スポット料金は最大93ユーロ/MWhで変動し、アイドル電力を抑制してオフピーク時間帯にレプリケーションをスケジュールするアレイを求める事業者を促しました。I/O利用率に関わらず一定ワット数を消費するHDDベースのシステムは、深いスリープ状態に入れるフラッシュと比べて魅力が薄れています。調達チームは現在、電力価格ヘッジと潜在的な炭素税を考慮した10年間の総所有コストで評価しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:SANのリーダーシップはNASの台頭に直面
ストレージエリアネットワークは、ミッションクリティカルなSAP HANAおよびコアバンキングワークロードが要求する堅牢性を提供し、2025年の収益の26.95%を保持しました。しかし、ソフトウェア定義ファイルサービスに支援されたNASシステムは、年平均成長率3.58%を記録すると予測されています。採用は、スケールアウトの簡素化とREST APIインテグレーションを重視するサービスとしてのソフトウェア(SaaS)ベンダーの間で最も強くなっています。直接接続ストレージは、共有ファブリックの利便性よりも決定論的レイテンシが優先されるライン側ロボットセルでの役割を維持しています。テープと組み合わせたオブジェクトストレージは、BaFinの保存ルールを満たす不変コピーを確保するコンプライアンスアーカイブにとって依然として重要です。
ドイツの事業者は反復的な更新サイクルを好みます。フラウンホーファーIESEは、セクター全体がカスタムスクリプトを削減するモデル駆動型開発へと方向転換していることを指摘しています。その結果、プラットフォームチームは使い慣れたNFSおよびSMBセマンティクスを持つNASクラスターに引き寄せられ、再トレーニングを制限して希少なストレージエンジニアを最適化作業のために解放しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


ストレージタイプ別:HDDの堅牢性にもかかわらずフラッシュへの移行が加速
HDDアレイは容量重視の階層を支配し続け、2025年に43.05%のシェアを占めました。しかし、NVMe価格の下落とAI推論の普及により、全フラッシュアレイは年平均成長率4.12%で拡大します。ハイブリッドアレイはヘッジを提供し、ホットデータセットをTLCまたはQLCのNANDに、コールドファイルを大容量ディスクに自動配置し、コンプライアンス保存をサポートしながらパフォーマンスSLAを満たします。HDDベンダーは、2026年に出荷されるヘリウム充填30TBドライブで対抗し、バックアップ階層での完全な移行を遅らせています。
データセンタータイプ別:コロケーションの優位性は主権優先事項を反映
コロケーションベンダーは2025年に収益の46.15%を提供し、ソブリンラックと柔軟なリース期間を供給しました。欧州プロセッサーイニシアチブチップを採用し、ローカルリージョンを開設したハイパースケーラーは、分析サンドボックスと障害復旧環境に牽引されて年平均成長率4.95%を達成する見込みです。企業は鍵管理を維持するためにコロケーションケージ内にティア0データを保持しつつ、使用がピークに達した際にクラウドへ分析をバーストします。ドイツのデータセンターストレージ市場は引き続き監査可能性を重視しており、暗号化チップセット証明書を公開してクライアント提供のHSMをサポートするベンダーの採用が速まっています。エッジマイクロデータセンターは、最終区間の追跡のためにテレメトリーをキャッシュするアウトバーン物流回廊に沿って普及しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:ITのリーダーシップはBFSIの成長に挑戦される
ITおよび通信ユーザーはSaaSバックエンドとストリーミングプラットフォームに支えられ、2025年に27.75%のシェアを維持しました。リアルタイムリスクエンジンとレグテック分析にまたがるBFSIワークロードは、年平均成長率3.87%を生み出す見込みです。ドイツの銀行はティックレベルの取引データを10年間保存しなければならず、容量計画を膨らませています。オンラインツーガングスゲゼッツの期限によって活性化された政府のデジタル化は、準拠システムへの安定した需要を維持しています。メディアプロデューサーは編集ファイルを高スループットNAS上に保持し、医療機関はゲマティクガイドラインに合わせたハイブリッドクラウドへのイメージアーカイブ移行を加速しています。
フォームファクター別:ラックマウント型の安定性はコンポーザブルイノベーションと競合
ラックマウント型エンクロージャーは、定着したデータセンター設計により2025年の収益の61.10%を保持しました。PCIeベースのファブリックを通じてフラッシュ、GPU、CPUをプールするコンポーザブルインフラストラクチャは、研究所と半導体ファブが細粒度のスケーリングを求めるため、年平均成長率5.12%を記録すると予測されています。ブレードストレージはスペースが限られたブランチオフィスで採用が進んでいます。ドイツのデータセンターストレージ業界は、EDSFFとU.3フラッシュの両方に対応するシャーシをますます重視し、投資の将来性を確保しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
インターフェース別:SAS / SATAの現行優位性はNVMeの台頭に直面
SAS / SATAは2025年に45.05%のシェアでデフォルトとして残りました。NVMeは、100マイクロ秒未満のレイテンシを要求するマイクロサービスアーキテクチャに牽引されて年平均成長率5.25%を達成する見込みです。ファイバーチャネルは、デュアルパス冗長性が定着しているコアバンキングSANで持続します。iSCSIはDASから移行中の中小企業のサポートを続けています。ベルリンでのNVMe-over-Fabricsパイロットは、ストレージ処理をオフロードすることでレガシースタックと比較してCPU利用率が40%低下することを示しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地理分析
フランクフルト・ライン=マイン地区は、欧州の金融ゲートウェイおよびDE-CIX相互接続ハブとして容量需要を支配しています。そこの事業者は、BaFinの期限に合わせて当日決済バッチを処理するために高密度全フラッシュ階層を展開しています。ミュンヘンは自動車OEMに近接しているため、自律走行シミュレーションを駆動するエッジ対応の低レイテンシストレージが促進されています。ノルトライン=ヴェストファーレン州では、老朽化した製鉄所にインダストリー4.0センサーが取り付けられ、圧延ホール内に堅牢なDASノードのロールアウトが進んでいます。
再生可能エネルギーの普及率は様々です。シュレスヴィヒ=ホルシュタイン州は風の強い日に電力需要の110%を風力で賄い、データセンター事業者がより低い料金のグリーンエネルギー電力購入契約を再交渉できるようにしています。一方、バイエルン州の系統制約は、オンサイト太陽光発電とバッテリーストレージへのインセンティブを与えています。地域の規制当局はGDPRと新しいEUデータ法を異なる方法で解釈しています。ヘッセ州の技術中立的な姿勢は多目的コロケーションに恩恵をもたらし、一方バーデン=ヴュルテンベルク州はより厳格な監査チェックポイントを課し、稼働開始のリードタイムを延ばしています。「コンプライアンス・アズ・コード」テンプレートを提供するベンダーは、州レベルの認証を加速することで契約を獲得しています。
規制環境
ドイツのデータセンターストレージ調達は、連邦情報セキュリティ庁(BSI)によるセキュリティ保証フレームワークと、インフラ設計の選択に影響を及ぼすことが増えているエネルギー効率規則によって形作られている。重要インフラおよび規制対象のホスティングやハウジング環境については、ハウジング、ホスティング、CDN向けB3S(2028年10月1日まで有効)などのBSI業界別標準が、監査可能性、ログ記録、耐障害性に関する管理策に影響を与える。これにより、強力な暗号化、イミュータブルバックアップオプション、検証可能な運用証拠を備えたストレージプラットフォームへの需要がさらに強まる。
クラウド保証に関して、BSIはクラウドコンピューティングコンプライアンス基準カタログ(C5:2026)を更新し、EUCSを含む欧州の認証動向とより整合性を高めた。BSI法(BSIG)の改正は2026年3月17日発効で公表され、重要事業体の耐障害性に関するEU 2022/2557を実施するものであり、業務継続性の基準を高めている。エネルギーガバナンスはもう一つの層を加える。2026年1月1日から、非冗長定格出力1MW(公共部門は300kW)を超えるデータセンターに対して、エネルギーマネジメントシステム認証が義務付けられる。2026年6月、連邦内閣はエネルギー効率法(EnEfG)改正案を承認し、2026年7月1日以降に稼働する新設データセンターに対するPUE上限1.3などの調整や移行期間の延長を含んでいる。これらの要件は、より高効率なアーキテクチャと優れた電力テレメトリへ向けたストレージ更新の意思決定に反映される。
競合状況
Dell Technologies、HPE、NetApp、IBM、Pure Storageの5社の世界的な大手企業が、2024年に主要な収益を集中的に保持しました。これらの企業は、破壊的なハードウェア変更よりもファームウェアアップグレード可能なアーキテクチャとAI対応管理を強調しています。Dellのコンセプトアストロは、強化学習を適用して熱特性と電力をモデル化し、アレイのワット数とファンの摩耗を削減します。NetAppはBlueXPバックアップをオンプレミスおよびガイア-Xクラウドにわたって統合し、監査におけるコンプライアンス証跡パッケージを合理化しています。HPEのアレトラプラットフォームは、電力価格変動をヘッジする消費ベースの価格設定を提供しています。
VAST DataやFungibleなどのNVMe分解をターゲットとするスタートアップは、エクサバイトスケールのファイルリポジトリを求めるドイツのAI研究所と提携しています。一方、従来のHDDベンダーであるWestern DigitalおよびSeagate Technologyは、間接断熱冷却ホールで一般的な拡張湿度範囲向けにヘリウム充填ドライブを認定するためにコロケーションプロバイダーと協力しています。
ドイツのデータセンターストレージ業界リーダー
Dell Technologies
Hewlett Packard Enterprise
NetApp
IBM
Huawei Technologies
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
コンプライアンス主導の刷新は、特にコロケーションおよび規制対象のエンドユーザーがハイブリッド環境全体で暗号化、鍵管理、保持慣行を証明する必要がある中で、BSI準拠の管理策を満たしながら監査サイクルを短縮するストレージスタックの余地を生み出している。BSI C5:2026の公開と、ホスティングやハウジング環境における業界別BSI指針の継続的な利用は、ポリシー駆動型のイミュータビリティ、耐タンパーログ、オンプレミス・コロケーション・ソブリンクラウドノード全体での標準化されたコンプライアンス報告といったプラットフォーム機能への需要を支えている。
エネルギーおよびソブリンティに関するプログラムは、液体冷却と電力制約がインフラ選択を左右するAIおよびデータレイクワークロード向けの高効率・高密度ストレージへも機会を導いている。2026年1月1日発効のエネルギーマネジメントシステム認証要件、および2026年7月1日以降の新設施設に対するPUE準拠パラメータを調整する2026年6月の改正案プロセスを含むEnEfG制度は、きめ細かな電力モニタリング、インテリジェントティアリング、ワークロードを意識したレプリケーションスケジューリングを提供するアレイの価値を高めている。需要側では、法務・アドバイザリー分析で議論されているドイツのデータセンター戦略が、2030年までの国内容量拡大という政策目標を示し、ソブリンクラウドインフラとAIトレーニングクラスターを投資優先分野として強調している。これにより、フランクフルトの中核地域だけでなく、規制対象ワークロードの集中リスクとレイテンシを低減しようとする事業者が集まるベルリンなどの新興ハブでも、NVMeアクセラレーテッドファイルおよびオブジェクトストレージの対象需要が拡大している。
最近の業界動向
- 2026年6月:Dell TechnologiesがNVIDIAとのDell AI Factoryの一部として、高密度HPCおよびAIワークロード向けに設計されたDell PowerEdge XE8812サーバーを発表した。この展開はドイツのデータセンターにおけるAIワークロードを支援する。データセンターストレージ向けのドイツ重点AIインフラ能力を強化する。
- 2026年5月:Dell Technologiesは、AI駆動型ソフトウェアを搭載したDell PowerStore Eliteストレージプラットフォームを発表し、2026年7月に提供開始予定である。これはドイツにおけるAI駆動型ストレージの選択肢を拡大する。ドイツのデータセンターにおけるソフトウェア定義ストレージのリーダーシップを強化する。
- 2026年3月:Hewlett Packard Enterpriseは、EU-AI-Factory HammerHAIイニシアチブを支援するため、Hochstleistungsrechenzentrum Stuttgart(HLRS)にAIファクトリーインフラを構築することを約束した。これはドイツの研究センターをソブリンAIインフラに整合させる。ドイツのAIデータセンター能力とソブリンストレージワークロードを前進させる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、企業およびサービスプロバイダーのワークロード向けに、オンプレミス施設、コロケーションサイト、クラウドデータセンターにわたってドイツで販売・導入されるデータセンターストレージ製品および関連ストレージソフトウェアから生じる収益を対象とする。
対象範囲の除外事項:汎用サーバー、ネットワーキング専用ハードウェア、およびストレージスタックの一部として販売されない電力・冷却などの建物インフラを除外する。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- 直接接続ストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- 全フラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー/クラウドサービスプロバイダー
- エンタープライズおよびエッジ
- エンドユーザー別
- ITおよび通信
- BFSI
- 政府および公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレードおよびモジュール型
- 分解型 / コンポーザブル型
- インターフェース別
- SAS / SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模の算定、および検証
デスクリサーチ
ストレージ支出は通常、導入済みIT容量と更新サイクルに従うため、まずドイツのデータセンター需要と拡大パターンに関する事実基盤を構築した。Destatis、Eurostat、Bundesnetzagentur、BSIの公表資料などの公的資料を用いて、ストレージ選択を左右する現地のデジタルインフラの状況、コンプライアンスの兆候、エネルギー関連の制約を把握した。
需要の兆候を規模算定の入力に変換するため、容量拡大や技術シフトを議論する企業の年次報告書、投資家向け説明資料、信頼できる報道、データセンター協会の発表などの資料も検討した。さらに、企業財務・インテリジェンス、ニュースと財務のトラッキング、特許データベースについては、製品サイクルと価格動向を確認するために有料サブスクリプションを選択的に利用した。これらのデスクリサーチ資料は例示に過ぎず、データ収集、相互確認、明確化のために他多数の参考資料が用いられた。
一次インタビューおよび調査
デスクリサーチの見解は、ドイツにおけるストレージ購買決定に関わるデータセンター事業者、コロケーションマネージャー、企業IT部門、チャネル関係者との専門家インタビューおよび構造化調査を通じて検証した。議論はワークロードの構成、更新のタイミング、インターフェースの好み、セキュリティやデータ主権に関する期待がアーキテクチャの選択をどのように変えるかを取り上げ、公的データが十分に詳細でない場合には回答を用いて前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:26% | 経営幹部(CXO):14% |
| 中間層:59% | 部門・機能責任者:27% |
| 小規模プレーヤー:15% | マネージャー:59% |
市場規模算定と予測
規模算定は、ドイツのデータセンターストレージ支出をその国のデータセンター基盤と更新動向に結び付けるトップダウン型の需要再構築を用いて構築し、その後選択的なボトムアップ近似と照合した。実務上、導入済みIT容量の成長、ラックおよびサーバー密度の傾向、混合ワークロードにおけるフラッシュとHDDの比率、データセンタータイプ別の平均更新サイクルなどの指標にストレージ需要を対応させ、それが妥当な利用可能テラバイト当たりの価格の道筋を導いた。
合計値を現実的に保つため、サンプル調査したベンダーおよびチャネルの確認を用いてモデルの整合性を検証し、推定出荷量に観測された平均販売価格を乗じるなどの組み合わせを用い、インタビュー対象者から繰り返し指摘された再販、バンドル化、複数年契約について調整を行った。入力が欠けている場合は、購入者が典型的な構成として報告した内容に基づく保守的な範囲で補完し、フォローアップの通話を通じてその範囲を狭めた。
予測については、ドイツにおけるストレージ需要がクラウド移行の速度や現地のコンプライアンス優先事項に敏感であるため、一次調査回答者からの変数ごとの期待に支えられたシナリオ分析を用いた。モデル化された主要な推進要因には、仮想化およびコンテナ採用率、性能ティアにおけるNVMeの浸透率、規制業界からのデータ増加、ティアリングに影響を与えるエネルギーコストの圧力、主要都市圏におけるコロケーション容量拡大の速度が含まれる。
データ検証および更新サイクル
ラック当たりおよびMW当たりの推定支出を独立した指標と比較して結果を相互検証し、容量拡大や更新サイクルのタイミングと一致しない急激な変動を確認した。差異が重要と見られる場合は、入力を再確認し、前提を再実行し、その変化が単発的な事象によるものか定義上の問題によるものかを確認するために回答者に再度連絡した。
承認前に、モデルは通貨換算のタイミング、価格動向の論理、全体数値にきちんと合算されるべきセグメント合計の確認を含む、複数のアナリストレビュー段階を経る。レポートは年次で更新され、重要な事象が需要状況を変える場合には中間更新が行われる。提供直前には、クライアントが最新の見解を受け取れるよう、最新の更新作業が実施される。
Mordor Intelligenceのドイツデータセンターストレージ市場規模と他の公表推計との比較
ドイツのデータセンターストレージに関する公表市場価値は、各発行元がストレージとして数える範囲を異なる方法で線引きし、さらに異なる価格設定とタイミングの前提を用いるため、大きく異なって見えることがある。この表はその差を明確に示しており、通常は対象範囲の境界、基準年の選択、更新サイクルの扱い方に起因する。
ベンチマーク表は一部のより広範な推計よりも低い値を示しており、Mordor Intelligenceのモデルでは、隣接するサーバーやネットワーキング支出を組み込む代わりに、ドイツでデータセンター用途に販売されるデータセンターストレージ製品およびストレージソフトウェアに限定して算定している。合計値を変動させるその他の要因には、クラウドプロバイダーの内部購買を市場収益として扱うかどうか、積極的なフラッシュ価格の低下を早期に想定しているかどうか、通貨換算に年間平均を用いるか特定時点のレートを用いるかが含まれる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.17 B (2026) | |
| 地域コンサルティング会社A | USD 2.35 B (2026) | より広範な対象範囲を用いており、一部のストレージ付属サーバー支出をストレージ合計に組み込み、価格圧縮による相殺を少なく見積もった上でより速いNVMe採用を適用している。 |
| 業界誌B | USD 1.95 B (2026) | 保守的な更新タイミングに依拠し、外部購買をより狭く捉えているため、コロケーションおよび企業施設における更新主導のアップグレードを過小評価する可能性がある。 |
3つの数値を合わせて読むと、主な教訓は、対象範囲と価格設定の道筋が需要と同程度に合計値を動かすということである。モデルを観測可能な容量および更新の兆候に基づいて構築し、実務的なチャネルおよび購買者からの入力で検証することにより、この推計は再現可能かつ検証可能な明確な手順に追跡可能な状態を保っている。


レポートで回答される主要な質問
ドイツのデータセンターストレージ市場の現在の価値はいくらですか?
ドイツのデータセンターストレージ市場規模は2026年に21億7,000万米ドルです。
市場はどのくらいの速さで成長すると予測されますか?
2031年までに25億3,000万米ドルに達し、年平均成長率3.18%で拡大する見込みです。
最も高いストレージ需要を生み出すデータセンタータイプはどれですか?
コロケーション施設は、データ主権要件により2025年時点でドイツのデータセンターストレージ市場シェアの46.15%でリードしています。
全フラッシュアレイはなぜ普及しているのですか?
AIおよび生成AIワークロードはサブミリ秒のレイテンシを必要とし、フラッシュアレイはパフォーマンスSLAを満たしながらHDDと比較して消費電力を削減します。
最終更新日:



