
ドイツのデータセンターネットワーキング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
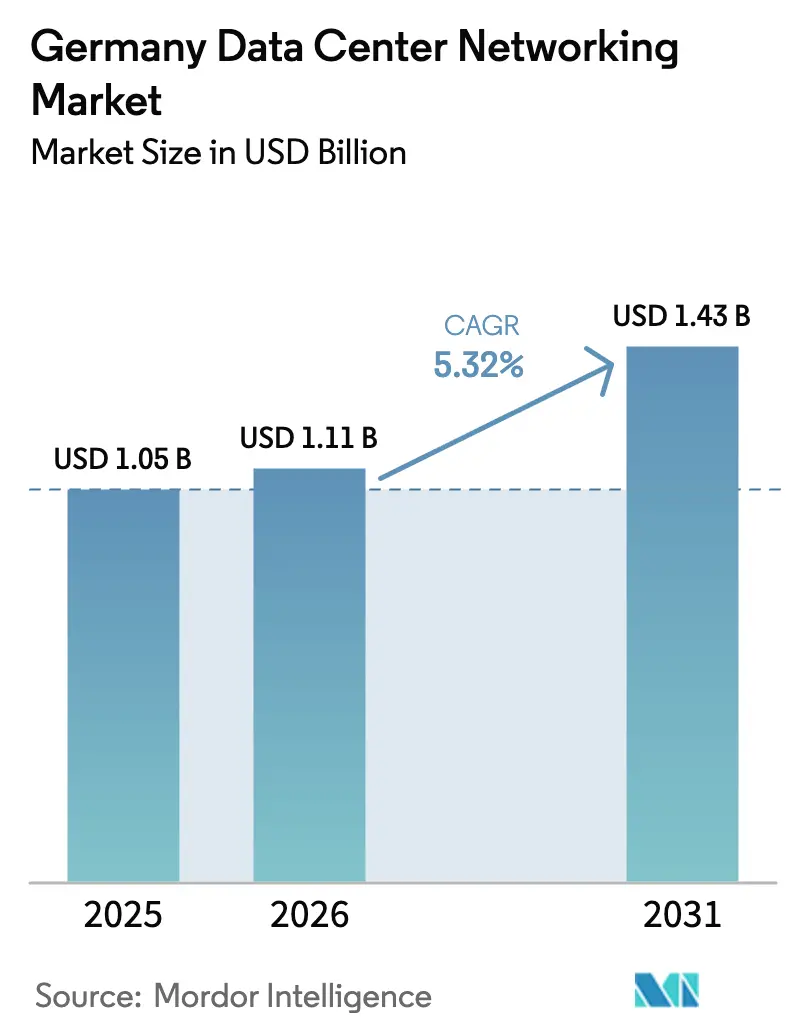
| 基準年の市場規模 (2025) | 1.05 十億米ドル |
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 1.43 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
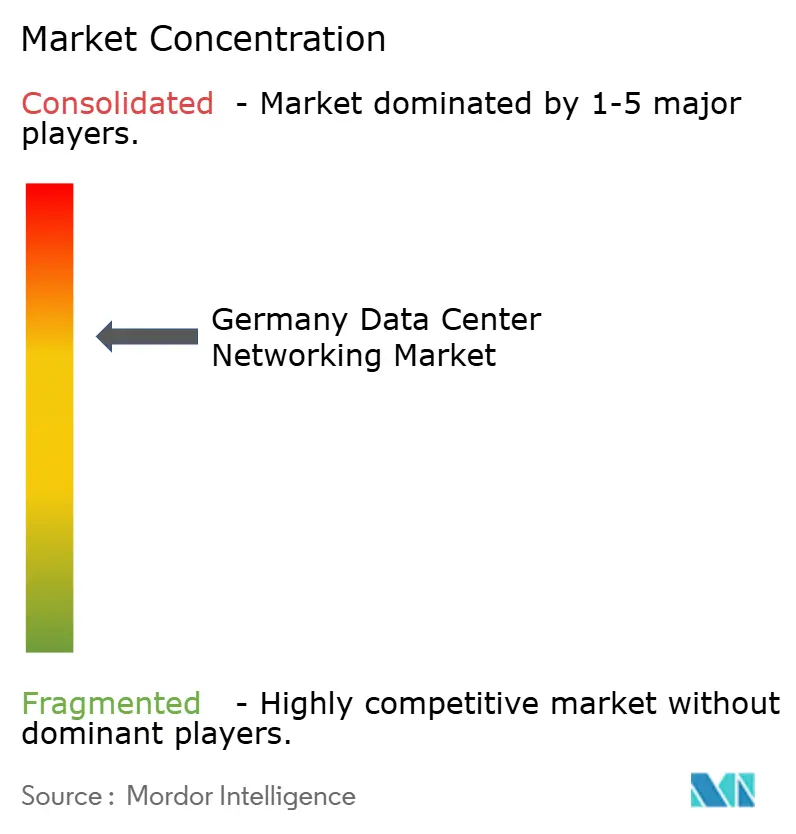
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるドイツのデータセンターネットワーキング市場分析
2026年のドイツのデータセンターネットワーキング市場規模は11億1,000万米ドルと推定され、2025年の10億5,000万米ドルから成長しており、2031年には14億3,000万米ドルに達すると予測され、2026年から2031年にかけて年平均成長率(CAGR)5.32%で推移しています。ハイパースケールクラウドプロバイダーは、フランクフルト、ベルリン、ミュンヘンの施設に数十億ドル規模の資本を投下しており、次世代400Gおよび800Gスイッチングへの需要を加速させています。光ファイバー展開と再生可能エネルギー調達に関する政府の義務付けはコンプライアンスの期限を厳格化しており、設備の早期刷新を促しています。自動車、製造、研究分野でのAI導入の急速な拡大が、25Gまたは100Gアーキテクチャから大規模GPUクラスターをサポートするロスレスファブリックへの転換を推進しています。液体冷却の要件、より厳格なPUE目標、およびインダストリー4.0工場へのエッジ展開が相まって、少数精鋭チームで管理可能な高効率ソフトウェア定義ネットワークへの支出シフトをもたらしています。
主要レポートの要点
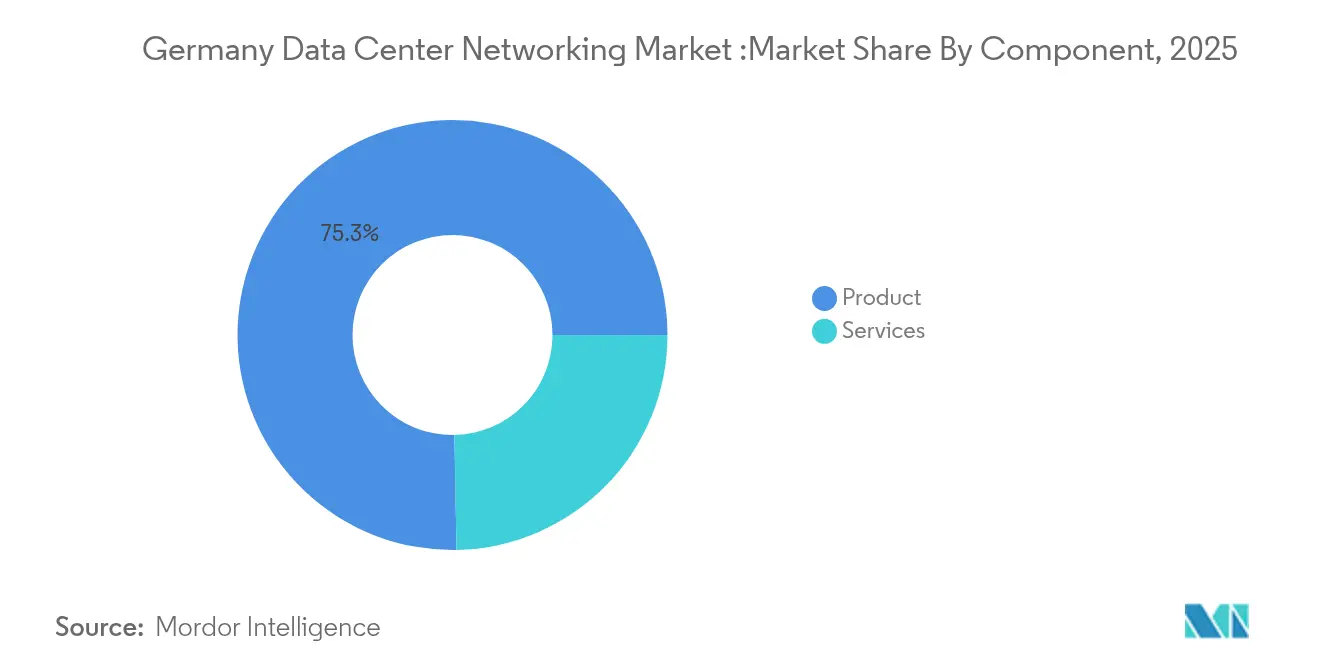
- コンポーネント別では、製品が2025年のドイツのデータセンターネットワーキング市場シェアの75.30%を占めており、サービスは2031年にかけて最も高い年平均成長率(CAGR)5.61%を記録する見込みです。
- エンドユーザー別では、ITおよび電気通信が2025年に35.20%のシェアを確保しており、製造・産業分野は2031年にかけて年平均成長率(CAGR)6.05%を達成する軌道にあります。
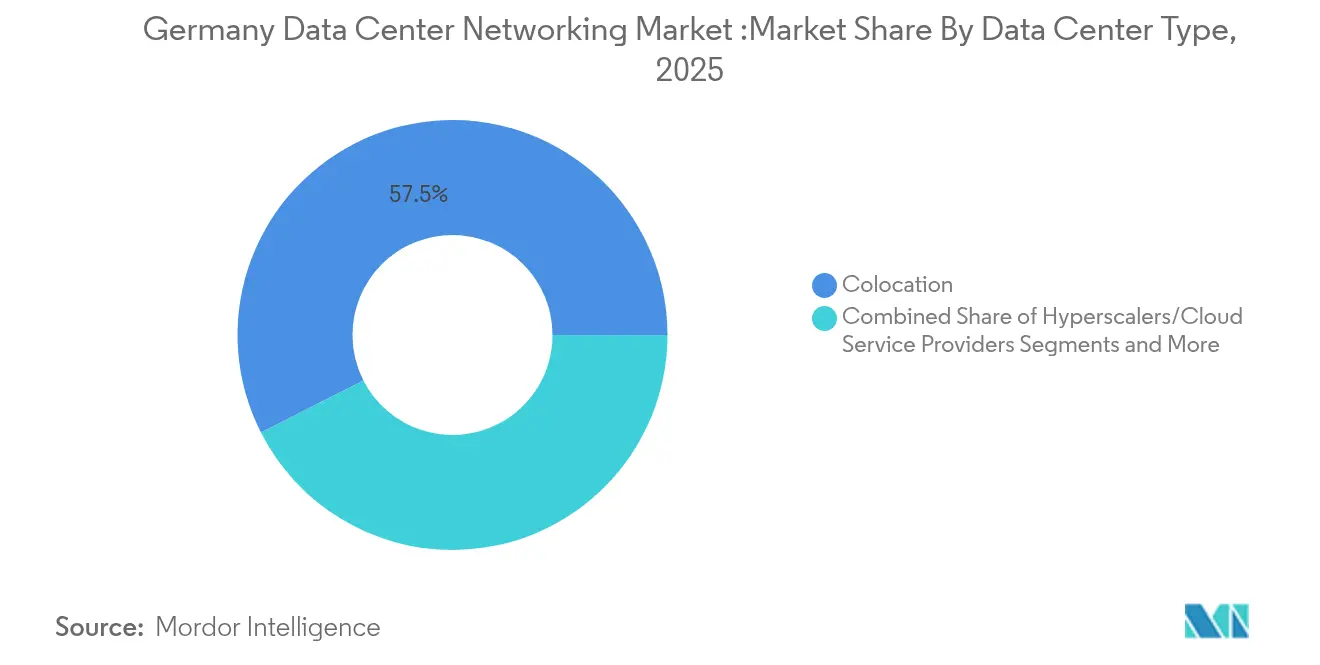
- データセンタータイプ別では、コロケーションが2025年に57.50%の売上シェアをリードし、ハイパースケーラー/クラウドサービスプロバイダーが2031年にかけて7.68%の最速成長を遂げています。
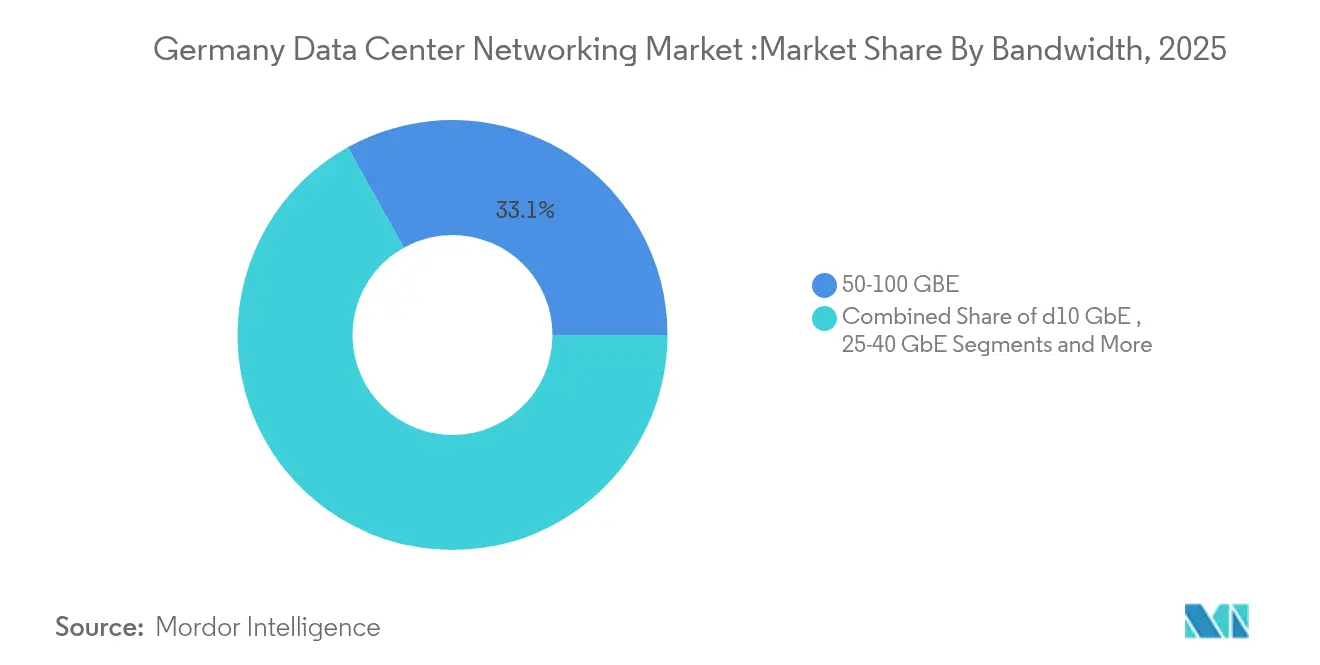
- 帯域幅別では、50~100GbEセグメントが2025年のドイツのデータセンターネットワーキング市場規模の33.10%のシェアを占めており、100GbE超は2031年にかけて年平均成長率(CAGR)7.05%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツのデータセンターネットワーキング市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールクラウドおよびコロケーション拠点の拡大 | +1.2% | フランクフルト、ベルリン、ミュンヘン都市圏 | 中期(2~4年) |
| 政府のギガビット戦略による光ファイバーおよび5G展開の加速 | +0.8% | 農村部を優先する全国規模 | 長期(4年以上) |
| AI/MLトラフィックの急増による400G/800Gスイッチ刷新 | +1.5% | フランクフルトデータセンターコリドー、主要都市 | 短期(2年以内) |
| IoT/低遅延向けエッジデータセンター展開の増加 | +0.7% | 産業地域、自動車クラスター | 中期(2~4年) |
| 廃熱再利用義務化規則による液体冷却機器の普及促進 | +0.4% | 全国、都市部に集中 | 長期(4年以上) |
| EUソブリンAI補助金によるInfiniBandクラスターへの資金供給 | +0.6% | 研究センター、主要大学 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドおよびコロケーション拠点の拡大
ハイパースケーラーは、AIトレーニング向けに800G対応ファブリックおよびInfiniBandクラスターを仕様として指定することで、調達サイクルを再編しています。AWSだけでもフランクフルト地域に94億4,000万米ドルの投資を約束しており、スイッチベンダーに対して高密度かつ液体冷却対応プラットフォームの提供を迫っています。Digital Realtyなどのコロケーション事業者はAIに特化したホールで対応し、マルチテナント分離に対応したプレミアム相互接続を必要とするエンタープライズテナントを引き付けています。[1]Digitalrealty、"「Digital Realtyがフランクフルトの拠点をAI最適化・持続可能なデータセンターで拡張」、"digitalrealty.comこれらの並行投資は設備のライフサイクルを4年未満に圧縮し、二次的な大都市圏における乗数効果を生み出しています。
政府のギガビット戦略による光ファイバーおよび5G展開の加速
ベルリンのギガビット戦略は全国規模の光ファイバーおよび5G向けに170億ユーロ(199億3,000万米ドル)の資金を供給し、データセンター事業者に対して農村バックホールトラフィックを支える高容量相互接続の採用を義務付けています。[2]連邦交通省、「ギガビット資金調達2.0」、"bmv.de補助金はBSI C5セキュリティ規則への準拠を規定しており、欧州製造ラインを持つベンダーへの需要を誘導しています。光ファイバーの高密度化により、ソフトウェア定義オーバーレイを活用して新しい地域施設とフランクフルトのインターネット交換ポイントを連結する分散型エッジノードも実現しています。
AI/MLトラフィックの急増による400G/800Gスイッチ刷新
Deutsche Telekomが計画する1万基のGPUを搭載した産業向けAIクラウドは、レガシーの100Gリーフ・スパイン設計では対応できないスループット上の飛躍を象徴しています。[3]Deutsche Telekom AG. 「ギガファクトリー向けAIターボ:テレコムがNVIDIAとともに欧州産業AIインフラを発表」telekom.comリアルタイムビジョン分析を統合する自動車OEMは、RDMAを備えたロスレスファブリックを要求し、InfiniBandおよびSpectrum-Xイーサネットソリューションの採用を促進しています。Blue Lionスーパーコンピューターなどの研究クラスターは800G光学機器の早期試験を推進し、ドイツのデータセンターネットワーキング市場の需要を高帯域幅領域に固定しています。
IoT/低遅延向けエッジデータセンター展開の増加
バーデン=ヴュルテンベルクおよびルール地方におけるインダストリー4.0の展開は、工場温度に耐えながらエンタープライズグレードのテレメトリーを提供できる堅牢なスイッチを必要としています。自動車グループに発行されたプライベート5Gライセンスは、OTおよびITトラフィックを統合し、決定論的パスをマッピングするSDNコントローラーへの依存度を高めています。エッジノードはCDNキャッシュも収容しており、フランクフルトのバックボーンからトラフィックを分散させ、全国ルートにわたるトラフィックエンジニアリングポリシーを再構成しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FLAP-Dにおける電力網の制約と高い電力コスト | -0.9% | フランクフルト、主要大都市圏 | 短期(2年以内) |
| 認定ネットワーク自動化エンジニアの不足 | -0.6% | 全国、テクノロジーハブで深刻 | 中期(2~4年) |
| データ主権(BSI C5)による外国製ホワイトボックス採用の制限 | -0.3% | 全国、重要インフラセクター | 長期(4年以上) |
| 光ファイバー原材料不足による建設の遅延 | -0.4% | 全国、サプライチェーン依存 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
FLAP-Dにおける電力網の制約と高い電力コスト
フランクフルトの電力容量上限により、事業者はAI負荷を複数の小規模ホールに分散させることを余儀なくされ、ポート数とケーブル配線が増加しています。エネルギー効率法は2030年までにPUEの上限を1.3に設定しており、購買者は高価格・低消費電力のASICおよび液体冷却光学機器への移行を迫られ、ROIの回収期間が長期化しています。再生可能エネルギーの調達は、太陽光または風力の付帯設備が追加ラックを設置できる土地を消費するため、空間的な制約を生じさせています。
認定ネットワーク自動化エンジニアの不足
SDNおよびAIファブリックは、RoCE、Ansible、P4プログラマブルパイプラインのスキルを必要としていますが、これらは依然として希少です。ハイパースケールの給与プレミアムが地域のコロケーションおよびエンタープライズ施設から人材を流出させ、展開スケジュールを長期化させています。中小企業はマネージドサービス専門業者へのアウトソーシングを増やしており、運用支出が増加し、高度なテレメトリー機能の普及速度が鈍化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品が投資を牽引し、サービスが加速
製品は2025年のドイツのデータセンターネットワーキング市場規模において、ドイツのデータセンターネットワーキング市場シェアの75.30%を占めました。スイッチ刷新プログラムは400Gおよび800Gプラットフォームへとシフトし、液体冷却通路設計に合わせて光インターコネクトの採用が拡大しています。SDNコントローラーライセンスは、事業者がメトロエッジファブリックの管理を集中化するにつれて増加しています。サービスは年平均成長率(CAGR)5.61%で拡大し、AIクラスター最適化とIPv6移行に紐付いた継続的な収益源を追加すると予測されています。マネージドネットワークサービスはスキルギャップを吸収し、統合スペシャリストはプライベート5Gセルをコアデータセンターファブリックに接続しています。エンタープライズがGPU中心のトラフィックパターン向けにチームを再教育するにつれ、トレーニングプログラムの採用も増加しています。このような構成により2025年以降のサービス支出は増加しますが、ドイツのデータセンターネットワーキング市場ではハードウェア支出が2030年まで引き続き主流を占めます。


エンドユーザー別:製造業の急速な台頭がITの優位性に挑戦
ITおよび電気通信は2025年のドイツのデータセンターネットワーキング市場シェアの35.20%を引き続き占め、5GおよびクラウドプロバイダーのAIリージョン拡張向けにコアルーターをアップグレードするキャリアによって支えられています。DORA準拠は金融データセンターにおけるスイッチレベルのセグメンテーションとテレメトリーを強化しています。製造・産業分野は年平均成長率(CAGR)6.05%を記録すると予測されており、他のすべてのセグメントを上回っています。TeslaのギガファクトリーなどにおけるプライベートS5Gは生産ラインに隣接するマイクロデータセンターを形成し、それぞれが低遅延ファブリックを必要としています。工場はOTセンサーグリッドをIT分析と統合しており、決定論的なトラフィックエンジニアリングと冗長なエッジ集約レイヤーが必要となり、1平方メートル当たりの支出を押し上げています。
データセンタータイプ別:ハイパースケーラーがコロケーションとの差を縮小
コロケーションは2025年のドイツのデータセンターネットワーキング市場規模において57.50%のシェアを維持しました。テナントはソブリンホスティングを義務付けるフィンテック、政府、メディアのワークロードにまたがっています。事業者はテナント分離を保証するためにスパイン・リーフトポロジーとSDNオーバーレイに投資しています。ハイパースケーラーは2031年にかけて年平均成長率(CAGR)7.68%を計画しています。数十億ユーロ規模のキャンパスはカスタムASIC、リーフレスファブリック、および統合液体冷却を仕様として指定しています。その調達規模はサプライヤーのロードマップを再形成し、オープンコンピュート仕様を導入しており、ドイツのデータセンターネットワーキング市場全体の標準に影響を与えています。
帯域幅別:高速ティアが勢いを獲得
50~100GbEカテゴリーは2025年に売上の33.10%を占めていますが、AIワークロードの普及に伴い緩やかな減少に直面しています。エンタープライズは仮想化クラスター向けに100GbEを維持しつつも、ハイブリッドクラウドの遅延目標を達成するため2028年以前にアップグレードを計画しています。100GbEを超えるポートは年平均成長率(CAGR)7.05%を記録しています。研究用スーパーコンピューターへの400G早期展開がスケーラビリティを実証し、自動車AIラボ内で800Gパイロットが始まっています。光学機器ベンダーは認定サイクルを加速させ、ドイツのデータセンターネットワーキング市場においてキャンパス間ダークファイバーリンクをサポートするコヒーレント光ロードマップを推進しています。
地理分析
フランクフルトはトラフィックフローの中核を担い、DE-CIXのピーク25Tbpsをホストすることで、継続的なスパインのアップリフトと回復力のあるルーティングを必要としています。ハイパースケーラーの地域構築はこの結節点に集中し、高密度スイッチとモジュール型光学機器への複数年にわたる購入契約を推進しています。電力容量の制限と上昇する電力料金がライン=マイン地方の町への衛星展開を促しているものの、接続性の重力によりフランクフルトの優位性は維持されています。ベルリンは政治的・新興テクノロジーの双極都市を形成しています。政府クラウドのワークロードとソブリンAIプロジェクトが認定欧州機器への需要を育み、地元の組立ラインを持つベンダーへの調達を誘導しています。エッジノードはブランデンブルク州の自動車工場周辺に広がり、それぞれがリアルタイム分析をサポートするダークファイバーリングを通じてベルリンのデータセンターと接続しています。ミュンヘンは航空宇宙・研究機関の恩恵を受けています。Blue Lionスーパーコンピューターは地域の800Gテストベッドを固定し、次世代ファブリックASICの早期調達を形成しています。バイエルン州の再生可能エネルギーミックスは持続可能性を重視する事業者を引き付けていますが、フランクフルトの交換ポイントまでの距離がコヒーレント光学機器への依存度を高めています。
規制環境
ドイツのデータセンターネットワーキング需要は、エネルギー効率法(EnEfG)に基づくエネルギー効率・報告要件と連邦政策の方向性によって、ますます形作られている。連邦経済・エネルギー省(BMWK)は2026年3月18日に国家データセンター戦略を採用し、セクターの拡大をより厳格な持続可能性・耐性要件と結びつけた。これはネットワーク更新サイクル(例えば、より高効率なスイッチシリコン、エネルギー報告のためのテレメトリ、コンプライアンス主導の運用のためのより細かなセグメンテーションなど)に影響を及ぼす。
EnEfGはまた、ネットワークアーキテクチャと運用に波及する施設レベルの義務も定めている。エネルギー効率登録簿(DCReg)は、非冗長定格電力負荷が300kW以上のデータセンターに適用され、監査可能な計測とワークロード配置をサポートできる計装ネットワークの必要性を高めている。2026年4月9日に提案されたEnEfG改正案では、PUE制限と簡素化された廃熱報告への対応が示されており、2026年7月1日以降の新設データセンターに対して1.3のPUE基準値、既存施設に対して2027年7月1日から1.6、2030年7月1日から1.4というPUE基準値案が含まれている。これらの基準値は、電力最適化されたファブリックと運用ツールへの重要性を高めている。
競合環境
市場構造は適度に集中しています。Ciscoは広範なエンタープライズ基盤を活用していますが、AI中心の取り組みにおいてAristaへのシェア流出が増加しています。Aristaのクラスターロードバランシングと800Gロードマップは、ハイパースケールの刷新を取り込む体制を整えています。NVIDIAはメランクスシリコンとSpectrum-Xを通じた垂直統合を拡大し、GPUクラスター設計に組み込まれています。
ベンダー戦略はアライアンスを軸としています。NVIDIAとのCiscoのシリコン統合パートナーシップは、統合管理スタックのもとでイーサネットとInfiniBandを一体化しています。HPEのJuniper買収計画は、ドイツの製造業者が求めるエッジからクラウドまでの一貫性を目指し、コンピュートとネットワーキングのポートフォリオを統合しようとしています。サプライチェーン出所に関する欧州の規制が、重要インフラ入札においてADVA Optical NetworkingとNokiaに優位性をもたらしています。
ドイツのデータセンターネットワーキング産業リーダー
Cisco Systems Inc.
Juniper Networks Inc.
VMware Inc.
Huawei Technologies Co. Ltd.
Extreme Networks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
2026年3月の国家データセンター戦略は、新設・改修向けにコンプライアンス対応の高効率ネットワーキングスタックをパッケージ化できるベンダーおよびインテグレーターに機会を生み出している。同戦略は2030年までに国内データセンター容量を倍増、2030年までにAI/HPC容量を4倍にすることを目標としており、400G/800G対応スイッチング、ロスレスファブリック、光インターコネクトを追求する事業者は、少人数チームで大規模ファブリックを拡張するために、ソフトウェア定義ネットワーキングコントローラーやオブザーバビリティツールも購入している。これは、ドイツテレコムの産業用AIクラウド計画(GPU 10,000基、2025年6月発表)に反映されている、ドイツにおけるAI中心のネットワーキングへの移行と一致しており、これが決定論的で高スループットな東西通信への需要を高めている。
第二の機会群は、エネルギーと電力網の制約に関連しており、これが事業者を分散型ホールやより多くのエッジ展開へと押し進め、その結果、キャンパス間接続の需要と安全なマルチテナントセグメンテーションへの需要を高めている。300kWを超える施設に対するEnEfGのDCReg報告義務も、証拠収集と日常的な運用管理を簡素化する自動化、テレメトリ、マネージドネットワークサービスの調達を促進している。データセンター事業者とエネルギー供給事業者との間の共同市場参入提案の余地もさらにあり、システムインテグレーターがAIトレーニングの性能要件とBMWKの監督下で文書化されたエネルギー効率・報告要件の両方を満たすエンドツーエンドの設計を提供している。
最近の業界動向
- 2026年4月:MR DatentechnikはITポートフォリオを拡大し、Juniper Networksのエンタープライズネットワーキング、データセンターアーキテクチャ、セキュリティソリューションを追加した。この拡大により、ドイツのエンタープライズおよびデータセンター分野におけるJuniperの存在感が強化され、AI対応ネットワーキング機能が拡充された。
- 2026年3月:CiscoはNVIDIAとのSecure AI Factoryにおける協業を拡大し、Nexus HyperfabricとN9100スイッチを統合してAIインフラ展開を加速した。この協業は、ドイツのAI中心データセンター市場におけるCiscoとNVIDIAの地位を強化するものである。
- 2026年2月:Ciscoは、AIクラスターおよびハイパースケールネットワーク構築者向けに、102.4Tbpsの容量を持つSilicon One G300スイッチングチップを発表し、システムは2026年後半に登場する予定である。これは次世代データセンタースイッチングを前進させ、ドイツのデータセンターネットワーク需要を促進する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本レポートでは、市場はデータセンター内および間の接続を可能にするデータセンターネットワーキング機器および関連ソフトウェアからドイツで得られる収益を対象とし、データセンタートラフィックに使用されるスイッチングおよびルーティングを含む。
範囲の除外事項:一般的なエンタープライズLANキャンパスネットワーキング、エンドユーザーデバイス、およびデータセンター用途以外で購入される通信事業者の広域ネットワーク構築は除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび電気通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE未満
- 25~40GbE
- 50~100GbE
- 100GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドイツのデータセンター建設活動とトラフィック要因に関するファクトベースの構築から始まり、これがネットワーキング需要プールの基盤となる。Destatisの発表、Bundesnetzagenturの刊行物、Eurostatのデジタル・ICTシリーズ、および税関貿易統計といった公的・公式ソースに依拠している。また、ETSIやIEEEなどの機関による標準・参考資料からも参考情報および技術的背景を取得している。
容量成長をネットワーキング支出に結びつけるため、関連するエコシステム参加者の年次報告書や投資家向け説明資料、および新しいデータセンターホールや大規模拡張に関する信頼できる報道を確認している。並行して、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを参照し、明確化が必要な場合には出荷レベルの輸出入確認も行っている。このデスクリサーチのリストは例示にとどまり、データ取得、クロスチェック、解釈のために他多数のソースを確認している。
一次インタビューおよび調査
一次インタビューおよび調査は、規模算定のロジックを、ドイツ全体の実際のプロジェクトで購買者およびソリューションパートナーが見ている状況と照らし合わせて検証するために使用される。更新サイクル、ポート速度の移行、および典型的な部品構成のパターンについてコメントできる事業者、システムインテグレーター、ディストリビューター、技術専門家などと話をし、それが前提条件の精緻化に役立った。これは単一国市場であるため、新規容量が追加されている主要都市圏拠点および二次拠点にわたってカバレッジが均衡している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:14% |
| ミドルティア:53% | 機能/事業部門リーダー:29% |
| 小規模プレイヤー:14% | マネージャー:57% |
市場規模算定と予測
規模算定は、トップダウンの需要再構築から始まり、ドイツのデータセンター容量追加とネットワークアーキテクチャの変化が、浸透率と更新の前提を適用することで機器支出に変換される。需要プールが構築された後にのみ、スパイン・リーフ構成のサンプル抽出、出荷構成に関するチャネルフィードバック、ポート速度別の平均販売価格(ASP)といった選択的なボトムアップチェックで、明らかなギャップを修正するために検証を行う。
この市場における主要な入力データには、発表済みおよび建設中のデータセンター容量、新設ホール当たりの典型的なリーフ・スパインスイッチ数、100G、200G、400G、および初期の800Gポートの採用状況、光トランシーバーのアタッチ率、そしてエネルギー効率と密度向上のアップグレードに結びついた更新のタイミングが含まれる。データが不完全な場合は、インタビューによって検証された保守的なプロキシ比率を使用し、それを輸出入シグナルおよびサプライヤーの収益分割と照らして負荷テストを行う。
予測については、トレンド平滑化に支えられたシナリオ分析を使用する。基本ケースは予想される容量の稼働開始に従い、代替ケースは許認可の遅延またはより速い密度向上を反映する。最終的な予測パスは、主要変数、特にASPの推移とポート速度構成が、今後数年間にわたって業界回答者が予想する内容と一致していることを確認した後に採用される。
データ検証と更新サイクル
出力結果は複数のチェックを通じて検証され、結果が説明可能で再現可能な状態に保たれる。モデルの合計値を、容量成長、関連機器カテゴリーの貿易フロー、MW当たりの推定支出などの独立した指標と比較し、承認前に異常値を確認・修正する。
各レポートは段階的なアナリストレビューを経て、大きな変動が見られた場合や大規模プロジェクトの発表が現地のパイプラインを変化させた場合には、回答者に再度連絡を取る。レポートは毎年更新され、価格設定、調達タイミング、または稼働開始スケジュールを変化させる重大な事象が発生した場合には、中間更新が追加される。提供前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのドイツデータセンターネットワーキング市場規模と他の公表推定値との比較
ドイツのデータセンターネットワーキングに関する公表された市場価値は、基礎となるタイムラインと価格設定の仕組みが常に一致しているわけではないため、大きく異なって見えることがある。この違いは、複数年にわたるプロジェクトを一度に受注済みとして扱うかどうか、ユーロ建ての取引をどのようにUSDに変換するか、そしてポート速度が100Gから400Gおよびそれ以降に移行する際の価格低下をどのように反映するかによって生じることが多い。
更新主導型の追跡では、古いASPの数値が最新の四半期に対してクリーンにリセットされずに引き継がれる場合、またはモデルがサーバー、ストレージ、施設インフラなどの隣接IT項目を含む場合に、最も大きな差が現れる傾向がある。単位需要が変化していなくても、単一の年間平均レートを使用するか、より最近のレートを使用するかによってUSD市場価値が変動するため、通貨のタイミングも重要であり、こうした選択は短い公開概要ではしばしば説明されない。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.05 B (2025) | |
| 産業調査出版社A | USD 0.76 B (2025) | データセンタースイッチに範囲を厳密に限定することが多く、ルーティング、光学関連ネットワーキング支出、および一部のソフトウェア機能を除外しており、より速いASP低下曲線を適用することで2025年の値を引き下げる場合がある。 |
| 貿易ポータルB | USD 1.23 B (2026) | 楽観的な稼働開始の前提を用いた先行的な年を使用する場合があり、また、EURをUSDに変換する際に異なる時点のレートを使用することがあり、これにより同じ需要シグナルに対して報告されるUSD値が高くなる場合がある。 |
この表は主に、範囲の境界、価格更新のタイミング、および通貨換算の選択が見出しの数値をどのように変化させるかを示している。ASPを最新の販売状況に合わせてリセットし、年次更新サイクル中に再確認し、シリーズ全体に同じ通貨タイミングルールを適用することで、Mordor Intelligenceは古い価格データや不整合な変換から生じ得るノイズを低減している。


レポートで回答している主要な質問
2026年のドイツのデータセンターネットワーキング市場規模はいくらですか?
市場は2026年に11億1,000万米ドルとなっています。
2031年までの市場の年平均成長率(CAGR)の予測はいくらですか?
2026年から2031年にかけて年平均成長率(CAGR)5.32%が予測されています。
最も速く拡大している帯域幅セグメントはどれですか?
400Gおよび800G採用に牽引される100GbE超のポートが年平均成長率(CAGR)7.05%で成長しています。
なぜハイパースケールプロバイダーはフランクフルトに多額の投資を行っているのですか?
フランクフルトはDE-CIXの25Tbpsトラフィックピークをホストし、高密度な光ファイバー相互接続を提供しており、AI対応の高帯域幅クラウドリージョンに最適です。
最終更新日:



