
フランクフルト データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.39 千メガワット |
| 市場取引高 (2026) | 1.47 千メガワット |
| 市場取引高 (2031) | 2.03 千メガワット |
| 成長率 (2026 - 2031) | 6.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランクフルト データセンター市場分析
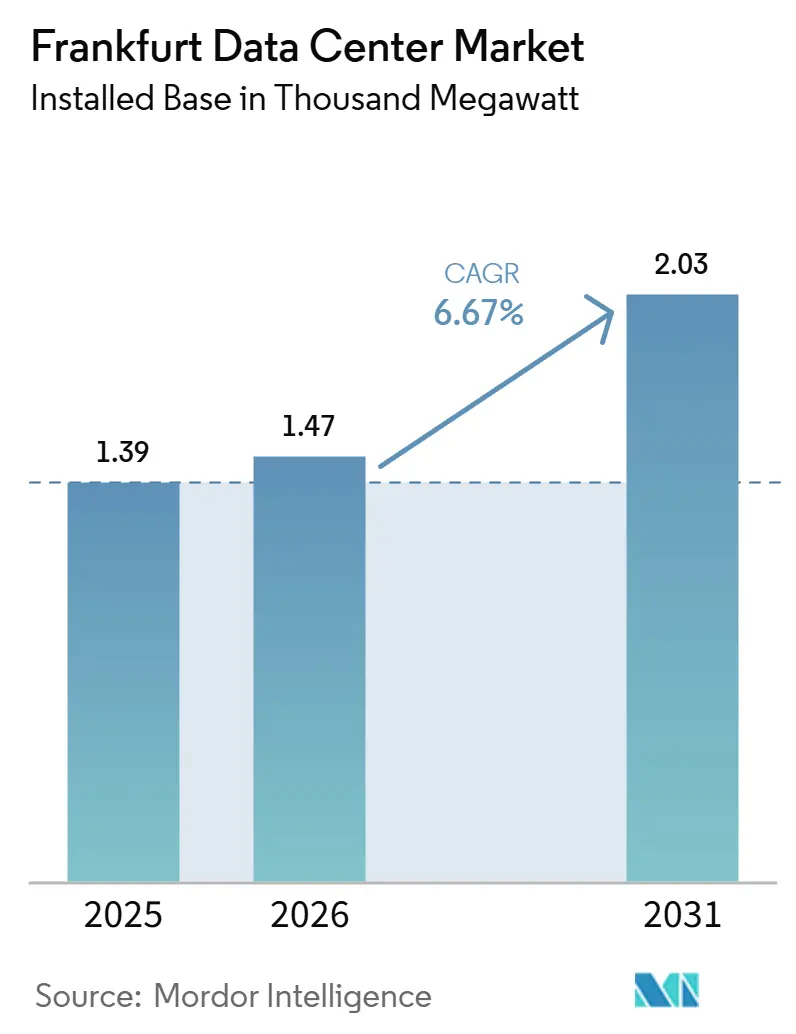
フランクフルト データセンター市場の設置ベースにおける規模は、2025年の1.39サウザンド メガワットおよび2026年の1.47サウザンド メガワットから、2031年までに2.03サウザンド メガワットへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.67%を記録すると予測されます。ハイパースケーラーがソブリン クラウドの構築を加速させる中、ドイツのデジタル首都への資本流入は続いていますが、3年から5年に及ぶ系統連系待ちが新規容量を近隣都市へと押し出し、地価を押し上げるとともに、オペレーターを自家発電設備の導入へと誘導しています。2024年以前に電力予約を確保したコロケーション プロバイダーはプレミアム価格を維持できる一方、新規参入者は液冷レトロフィットの初期費用として15〜25%高いコストを負担しています。AI推論に対応した150〜240 kWラックへの需要が、ダイレクト トゥ チップ冷却の早期採用を促進しており、廃熱再利用に関する規制上の圧力が熱出力を二次的な収益源へと転換しています。Data4、CyrusOne、Vantage、STACK Infrastructureが合計663 MWのグリーンフィールド建設を発表したことで競争が激化し、外縁部サブマーケットにおける卸売価格が圧縮されています。
主要レポートのポイント
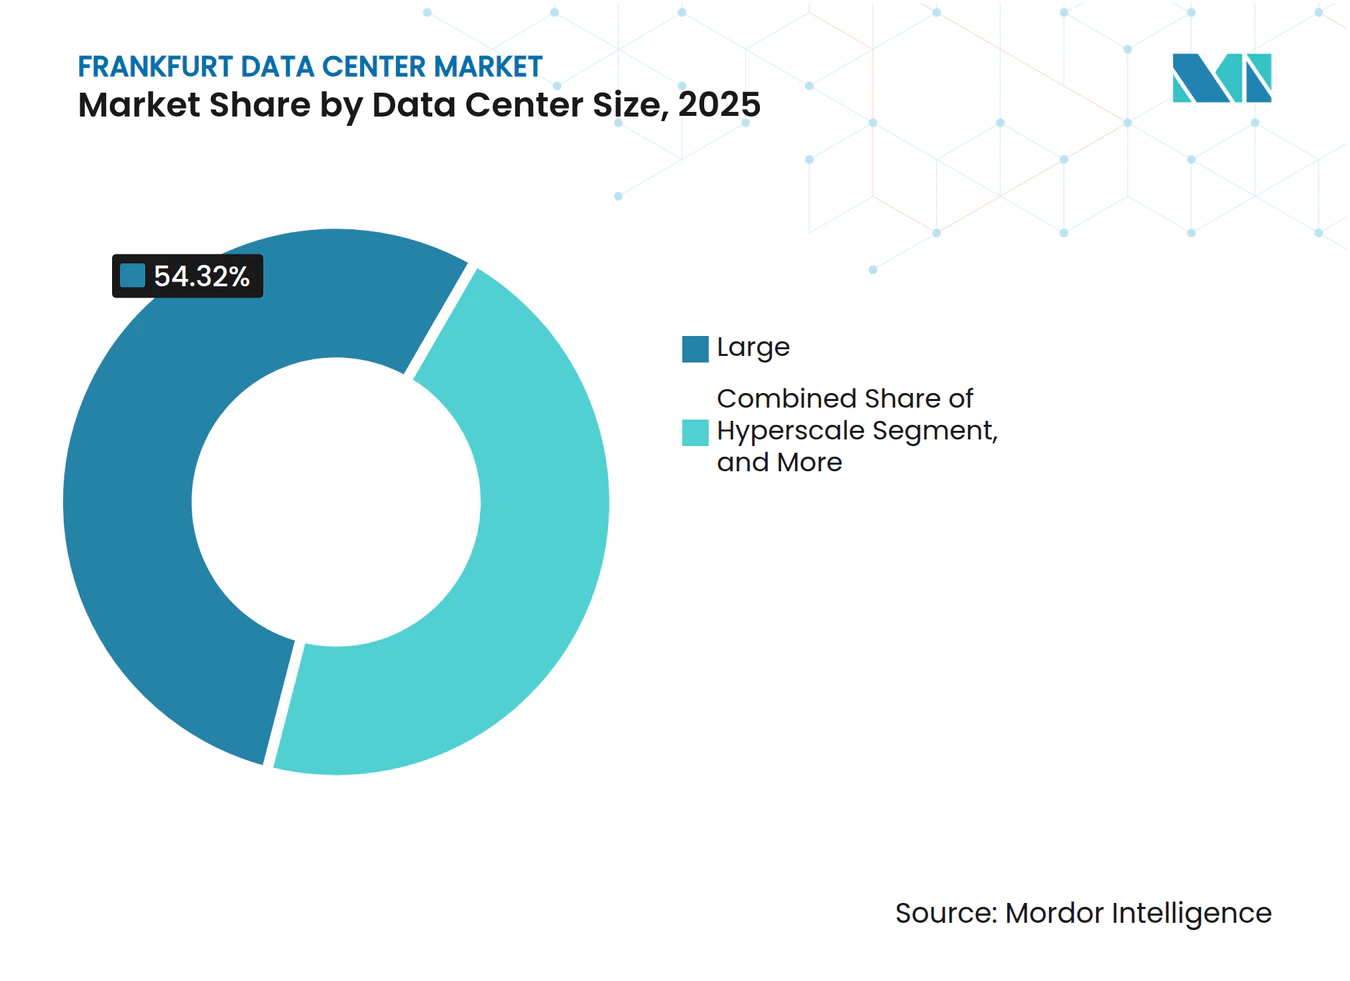
- データセンター規模別では、大規模施設が2025年の設置容量の54.32%を占め、ハイパースケールキャンパスは2031年にかけてCAGR 7.41%で拡大する見込みです。
- ティア別では、ティア3が2025年の導入容量の64.86%を占め、金融機関が高耐障害性ホールへ移行するにつれてティア4の建設はCAGR 7.24%で成長する見通しです。
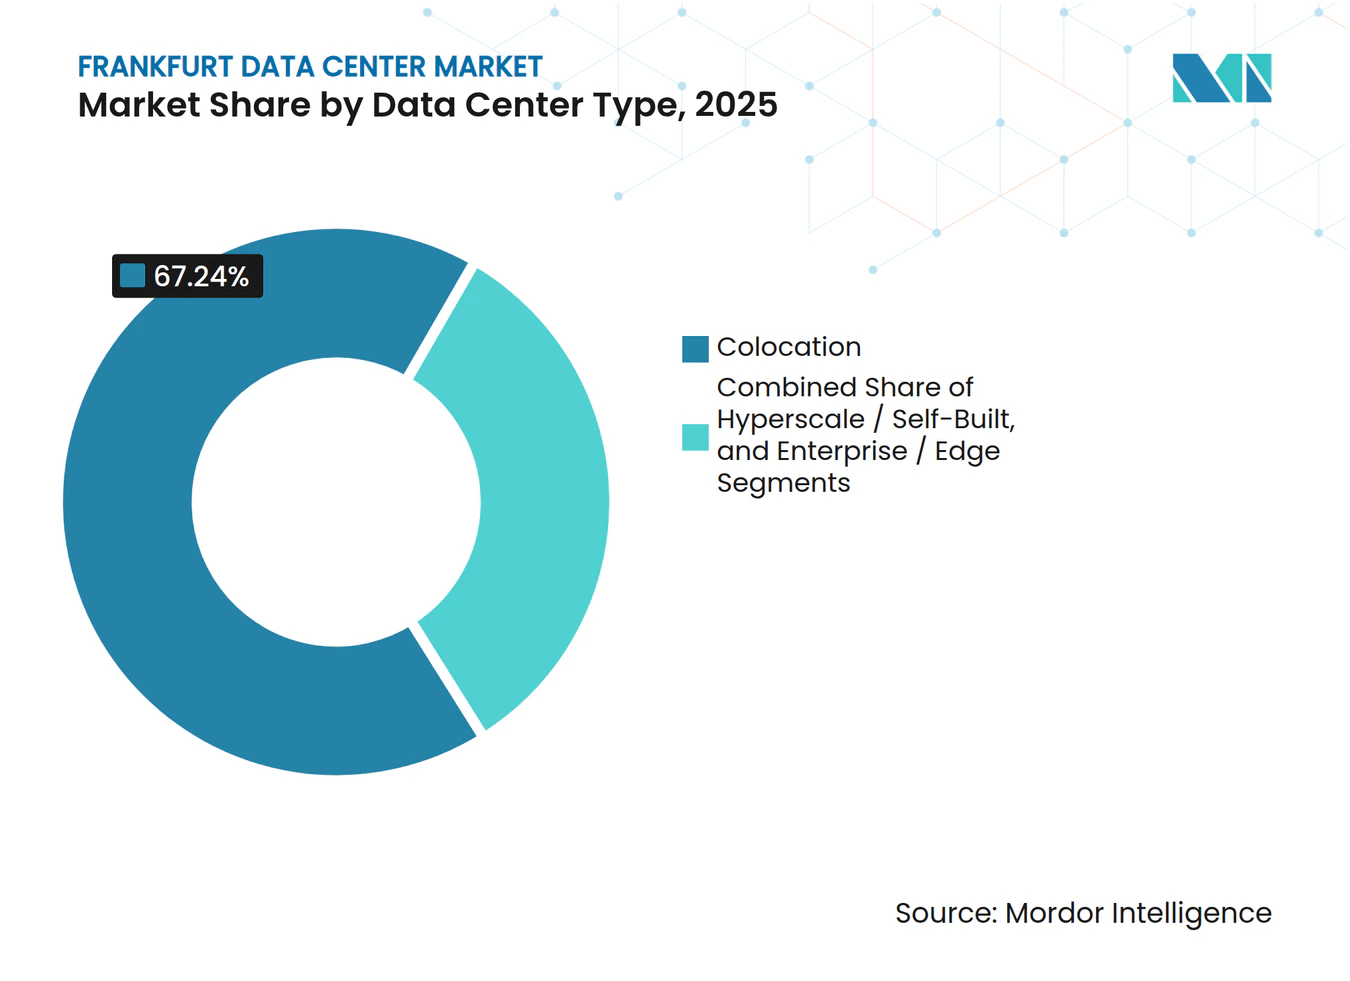
- データセンタータイプ別では、コロケーションが2025年の設置容量の67.25%を占めましたが、主要クラウドプロバイダーが運用を内製化するにつれてハイパースケールおよび自社構築容量は年率7.62%で拡大する見込みです。
- エンドユーザー別では、ITおよびITESが2025年の設置容量の27.86%を占めましたが、リアルタイム決済義務化によりBFSIワークロードはCAGR 8.59%で加速する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国テック大手によるハイパースケールクラウドの拡大 | +1.8% | フランクフルト都市圏、ハナウ・ディーツェンバッハ・オッフェンバッハへの波及 | 中期(2〜4年) |
| AIクラスターによる高密度液体冷却需要の拡大 | +1.5% | グローバル、フランクフルトコアおよびハナウエッジゾーンに集中 | 短期(2年以内) |
| ドイツ連邦機関によるソブリンAIイニシアチブ | +1.2% | 全国規模、フランクフルト・ベルリン・ミュンヘンでの早期展開 | 長期(4年以上) |
| 戦略的FLAPDネットワーク低遅延優位性 | +0.9% | フランクフルト都市圏、アムステルダム・パリ・ロンドン・ダブリンと競合 | 中期(2〜4年) |
| 新規海底ケーブル着陸による帯域幅強化 | +0.6% | フランクフルト都市圏、プラハ・ウィーン回廊への延伸 | 長期(4年以上) |
| グリッド脱炭素化コミットメントによるグリーンテナントの誘致 | +0.5% | フランクフルト都市圏、ヘッセン州、ドイツ全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国テック大手によるハイパースケールクラウドの拡大
Amazon Web Servicesは2026年までの容量増強に88億ユーロを充当し、Googleは2026年から2029年にかけて55億ユーロを投資すると表明し、MicrosoftはAzureリージョンを拡張しており、いずれも150 kW以上のラックと液体冷却に対応した専用キャンパスを目指しています。この動きにより開発はハナウおよびディーツェンバッハへと向かい、これらの地域では電力承認が迅速で100 MWブロックの余地があります。既存のコロケーション事業者はテナントの移転に対応するため周辺地を取得するか、マージン圧縮を受け入れています。CyrusOneとE.ONの提携により61 MWのオンサイト発電が実現し、50 MW超のプロジェクトにはユーティリティとのパートナーシップが前提条件となることを示しています。[1]全体として、ハイパースケール支出は建設パイプラインを押し上げる一方、希少な電力割当をめぐる競争も激化させています。
AIクラスターによる高密度液体冷却需要の拡大
フランクフルトの最新建設物におけるラック密度は現在132〜240 kWに達しており、わずか3年前に主流だった30〜40 kWの標準の4倍に相当します。Digital RealtyのFRA18は2025年3月にダイレクト・トゥ・チップ冷却を搭載してデビューし、NVIDIA H100クラスターをラックあたり150 kWでスロットリングなしにサポートしています。ハイパースケール事業者は設備投資に20〜30%のプレミアムを支払う一方、中堅企業は従来の空冷フロアに留まっています。液体冷却は同時に50〜60℃の廃熱を解放し、地域暖房への活用を可能にすることで、新規ホールに30%以上の熱再利用を義務付けるドイツのエネルギー効率法への対応を支援しています。先行事業者はAI需要と熱副産物の両方を収益化できる一方、後発事業者はテナントが高密度フットプリントを求めて移転する際に不良資産を抱えるリスクに直面しています。
ドイツ連邦機関によるソブリンAIイニシアチブ
DataHub Europeおよび関連プロジェクトは、機密性の高いモデルとデータセットをドイツ国内に留めることを義務付けており、ドイツの運営管理下にある事業者向けにフランクフルトのアドレサブルロードの10〜15%を確保しています。フレームワーク契約のもとで調達サイクルは3〜4ヶ月に短縮され、セキュリティ審査済みの事業者が優遇されています。Data4のハナウキャンパスは連邦基準を満たすためのエアギャップゾーンとオンプレミス鍵管理を提供しています。[2]省庁がワークロードを移行すると、移行コストにより5〜7年間の需要が固定され、安定した収益が確保されます。ソブリン認証を持たない事業者は、2029年までに年間4億〜6億ユーロと予測される高マージン・低解約率セグメントから排除されるリスクがあります。
戦略的FLAPDネットワーク低遅延優位性
フランクフルトはFLAPDクラスターの中核を担い、DE-CIXを擁しています。DE-CIXは2025年11月に800G光学技術を導入し、その2ヶ月前にはAI-IXサービスを開始しました。[3]2ミリ秒未満の往復遅延は、XetraとロンドンのLSE間のアルゴリズム取引において依然として不可欠です。ハイパースケール事業者が外縁部の都市へ拡大するにつれて、市内のインターコネクション密度は遅延に敏感なワークロードに対するプレミアム小売価格の維持を支援しています。DE-CIXへの直接クロスコネクトとクラウドオンランプへのサブ1ミリ秒パスをバンドルする事業者は、コストよりスピードを重視するBFSI需要を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系モラトリアムおよび電力供給制限 | -1.4% | フランクフルトコア、ハナウ・ディーツェンバッハ・オッフェンバッハへの中程度の影響 | 短期(2年以内) |
| EU炭素価格制度による電力コストの上昇 | -0.9% | フランクフルト都市圏、ドイツおよびEU全体 | 中期(2〜4年) |
| 水消費量急増に対するコミュニティの反対 | -0.5% | ハナウ・グリースハイム・ディーツェンバッハ自治体 | 中期(2〜4年) |
| フランクフルトのデータセンター運営における専門人材不足 | -0.4% | フランクフルト都市圏、ドイツ全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系モラトリアムおよび電力供給制限
MainovaおよびAmprionは新規電力接続のリードタイムを最長5年に延長し、新規参入者はブラウンフィールドサイトの確保または自家発電への投資を余儀なくされています。CyrusOneのFRA7はその回避策を示しており、61 MWのオンサイトガス発電機により設備投資は増加するものの、納期を最大2年短縮しています。希少性により変電所から500m以内の土地価格が40〜60%上昇し、2029年に予定されているAmprionの12億ユーロ送電アップグレードを待つ投資家の土地バンキング戦略を生み出しています。電力予約を持たない事業者は高い参入障壁に直面し、市場は統合へと向かっています。
EU炭素価格制度による電力コストの上昇
EU排出量取引制度(ETS)の排出枠は2025年にCO₂トンあたり平均85ユーロで推移し、2028年には100ユーロを超えると予測されており、ガスピーカーバックアップコストに約18%の上乗せをもたらしています。Deutsche Telekomは2025年末までにデータセンター負荷の50%を再生可能エネルギーの電力購入契約(PPA)でカバーし、スポット価格より15〜20%低い料金を確保しました。GoogleのEngieおよびØrstedとの24時間365日カーボンフリー契約により、ドイツのポートフォリオは2026年に85%のカーボンフリーエネルギーに達します。複数国規模を持たない事業者は50 MW未満のPPAの締結に苦労し、炭素コストの転嫁リスクにさらされ、すでに逼迫した卸売マージンをさらに圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
ハイパースケールキャンパスがAIワークロードの急増を取り込むハイパースケールキャンパスは最も急速な成長軌道を示し、クラウドプロバイダーが150〜240 kWラックを内製化することを背景に、2031年にかけてCAGR 7.41%が見込まれる水準へと拡大しています。大規模サイトは2025年の設置負荷の54.32%を占めましたが、AWS、Google、Microsoftが系統制約のあるコア外に100 MWブロックを好むにつれてそのシェアは低下しています。中規模施設はDE-CIXから5ミリ秒以内にエンタープライズケージを確保し、安定しているものの緩やかな5.8%成長を支えています。5Gスタンドアローンネットワークに連携した小規模エッジノードは、ドイツ12都市圏のテレコム展開において存在感を維持しています。フランクフルト データセンター市場においてハイパースケールキャンパスは他のすべてのセグメントを上回るペースで成長する見通しであり、大規模ホールは近期収益の大部分を占め続けています。
ハイパースケール事業者はメガキャンパス全体に冷却設備と光ファイバーバックホールを分散させ、モジュール型建設と比較してkWあたりの設備投資を最大35%削減しています。ドイツのエネルギー効率法への準拠により資本集約度は高まりますが、NTTの482 MWニールシュタインキャンパス(2029年稼働予定)のような資金力のあるプロジェクトに対して参入障壁を形成しています。ハナウおよびディーツェンバッハのハイパースケール対応ホワイトスペースは、遅延に敏感な負荷が都心に留まり大規模AIワークロードが外縁部へ向かうという二極化したフランクフルト データセンター市場を支えています。



ティアタイプ別:
金融セクターの義務化によりティア4建設が加速ティア3ホールは2025年容量の64.86%を占めましたが、2026年1月のBaFin(ドイツ連邦金融監督庁)の耐障害性更新により、システム上重要な銀行がコアスタックを2N+1冗長環境へ移行することが義務付けられ、ティア4はCAGR 7.24%で加速しています。CommerzBankおよびDeutsche Bankが決済レールと取引エンジンを高冗長ゾーンへ移行するにつれて、フランクフルト データセンター市場におけるティア4施設のシェアは年々増加しています。EquinixやDigital Realtyなどの事業者はマルチテナントフットプリントを活用し、ティア4建設に必要な35〜45%の設備投資プレミアムを償却しています。
CyrusOneのFRA7はPUE 1.3未満を目標とし、最大40 MWの熱をウェストサイド地区ネットワークに再利用することで、ティア4の稼働率とBREEAM「非常に良い」認証を両立させています。旧式のティア2ホールを改修できない事業者はテナントが適合サイトへ再契約するにつれて稼働率の低下に直面し、フランクフルト データセンター市場における統合トレンドを強化しています。
データセンタータイプ別:
ハイパースケール事業者の内製化によりコロケーション優位性が低下コロケーションは2025年の設置負荷の67.25%を占めましたが、ハイパースケール自社構築はCAGR 7.62%と全施設タイプの中で最も高い成長率を記録する見込みです。小売コロケーションはDE-CIXのミートミールームアクセスをバンドルすることでkWあたり180〜220ユーロの価格を維持しており、BFSIおよび製造業ワークロードにとって不可欠です。卸売コロケーションはコスト重視のエンタープライズテナントをkWあたり120〜150ユーロで確保し、6%台中盤のペースで拡大しています。フランクフルト データセンター市場における自社構築ハイパースケール容量は、プレリースが残余在庫を吸収するにつれて2031年までに卸売収益を上回ると予測されています。
Digital Realtyのハイブリッドなフランクフルト18テンプレートは、ハイパースケール指向のホール内のスペースの5分の1を小売ケージ用に確保し、需要変動に対するヘッジを図っています。フランクフルト データセンター市場全体の空室率は2025年半ばに4.8%まで低下し、2026年には3.4%に縮小すると予測されており、即時入居可能なホールを持つ事業者の価格弾力性が高まっていることを示しています。

エンドユーザー別:
リアルタイム決済義務化によりBFSIが成長をリードBFSIワークロードはEUの即時決済規則がトランザクション処理時間を10秒以内に制限し、銀行がXetraへの往復2ミリ秒以内に演算処理を配置することを余儀なくされるため、2031年にかけてCAGR 8.59%で成長する見込みです。ITおよびITESは引き続き最大のセグメントであり、設置負荷の27.86%を占め、市場平均ペースで拡大しています。Eコマース、製造業、政府クラスターは安定した6%台中盤の成長を示し、メディアおよびテレコムのエッジノードは複数の都市圏にワークロードを分散させています。フランクフルト都心から10km以内のティア4スペースがBFSI拡大の大部分を獲得しており、低遅延の価値を裏付けています。
CommerzBankとルフトハンザの2025年におけるGoogleのハナウサイトへの移行は、BaFinとCSRDの両基準を満たす耐障害性の高いソブリン施設への転換を示しています。この勢いはティア4ホールのフランクフルト データセンター市場シェアを押し上げており、外縁部のハイパースケール建設が遅延に敏感でないAIトレーニングクラスターを取り込む中でも同様です。
地理的分析
フランクフルトはドイツの今後の電力容量の約60%を占め、2025年半ばには831〜1,020 MWの稼働中ITロードを擁していました。DE-CIXは2025年に79エクサバイトのトラフィックを処理し、前年比16%増となり、同市のインターコネクション上の重要性を裏付けています。しかし長期化する電力待ちにより拡張はハナウ、ディーツェンバッハ、ニールシュタインへと迂回しており、これらの地域では合計742 MWの建設計画が発表されています。コアサイトはプレミアム小売コロケーション価格を維持する一方、外縁部ホールはパフォーマンスを犠牲にして系統接続の迅速化と安価な土地を確保しています。
ドイツの主要二次拠点であるベルリンとミュンヘンはそれぞれ80〜120 MWを擁していますが、インターネット交換局の規模が小さいため超低遅延アプリケーションへの訴求力は限られています。ヘッセン州のPUE 1.2未満建設に対する税制優遇措置がColt DCSの63 MWフランクフルト4および5プロジェクトを誘致し、地域クラスタリングを強化しています。フランクフルトの東方に位置する優位性により、プラハおよびウィーンへの10ミリ秒未満のパスが確保され、西欧の料金を避けながらEU居住要件を求める中央ヨーロッパのクラウドテナントを引き付けています。
ネットワークアップグレードがハブアンドスポーク型パターンを強化しています。EuroFiberのフランクフルト〜ウィーン回線とGlobalNetのDWDMリングが遅延を削減し、銀行がDORAの地理的分散義務に準拠することを可能にしています。系統の希少性が容量を外縁部へ押し出す一方、インターコネクション密度はフランクフルトのドイツおよび中央ヨーロッパのデジタル経済の中心としての地位を保証しています。
規制環境
フランクフルト(ライン・マイン)クラスターにおけるデータセンターに関するドイツの規制枠組みは、国のエネルギー効率義務と地域の計画規制によって形成されている。エネルギー効率法(EnEfG)は新設施設に対する効率および廃熱利用の要件を定めており、2026年1月以降、300kW以上の非冗長定格負荷を持つ施設からエネルギーマネジメントシステムの要件が適用され、1MW超の施設については検証・認証義務が強化されている。2026年4月には、導入コストと実用性への懸念を受け、新設・既存施設のPUE関連要件を緩和するためのEnEfG改正案が議論され、コンプライアンスに関する設計上の選択がプロジェクトの実現可能性や改修の経済性にとって依然として中心的な要素となっている。
連邦規則に加え、自治体の政策も新規容量の追加先に影響を与える。フランクフルト市のマスタープラン方針では、データセンター開発を特定の地区(ゾッセンハイム、ロデルハイム、グリースハイム、ガルス、オストエント、フェッヒェンハイム、ゼックバッハを含む)に限定しており、コア地域での立地が制約される中、大規模なハイパースケール開発を外周自治体へ移行させる動きを強めている。国レベルでは、2026年3月18日に発表された連邦政府のデータセンター戦略が、計画手続きと電力系統接続手続きの迅速化を図る意向を示し、事業者や電力会社(マインノーバや送電事業者パートナーなど)が許認可手続きと並行して電力系統接続と廃熱の供給先を構築するための政策的背景を生み出している。
バリューチェーン分析
フランクフルトのデータセンターのバリューチェーンは、用地選定と許認可(自治体の計画・環境上の制約)から始まり、次いで電力調達・接続(地域の電力会社、送電・配電事業者)、そして設計・建設(ゼネコン、MEP統合業者、冷却・電気設備OEM)という流れをたどる。電力系統の利用可能性と接続リードタイムは依然として上流工程における制約要因であり、開発事業者は変電所に隣接する用地を早期に確保するか、代替の電力ソリューションを検討する必要に迫られている。一方、EnEfGの下でのコンプライアンス要件は、熱再利用システムやエネルギー監視への需要を高めており、これにより地域熱供給の関係者が従来の開発サイクルよりも早い段階でプロジェクト設計に関与するようになっている。
需要とマネタイゼーションの側面では、DE-CIXフランクフルトを中心とした相互接続とネットワークエコシステムの密度がリテールコロケーション価値の大部分を支えており、ハイパースケーラーや大企業はホールセールコロケーション、ビルド・トゥ・スーツ、自社建設モデルを通じて取引を行っている。Digital Realty、Equinix、NTTグローバルデータセンター、CyrusOne、Vantageといった事業者がチェーンの中心に位置し、パワードシェル、冷却能力(高ラック密度に対応する液冷対応を含む)、クロスコネクトサービスを組み合わせて提供している。下流では、廃熱の地域熱供給への供給がコンプライアンス要件を自治体の熱供給網との運用インターフェースへと転換させており、継続的な運用は保守、セキュリティ、エネルギー性能報告のための専門施設チームとサービスパートナーに依存している。
競合ランドスケープ
市場集中度
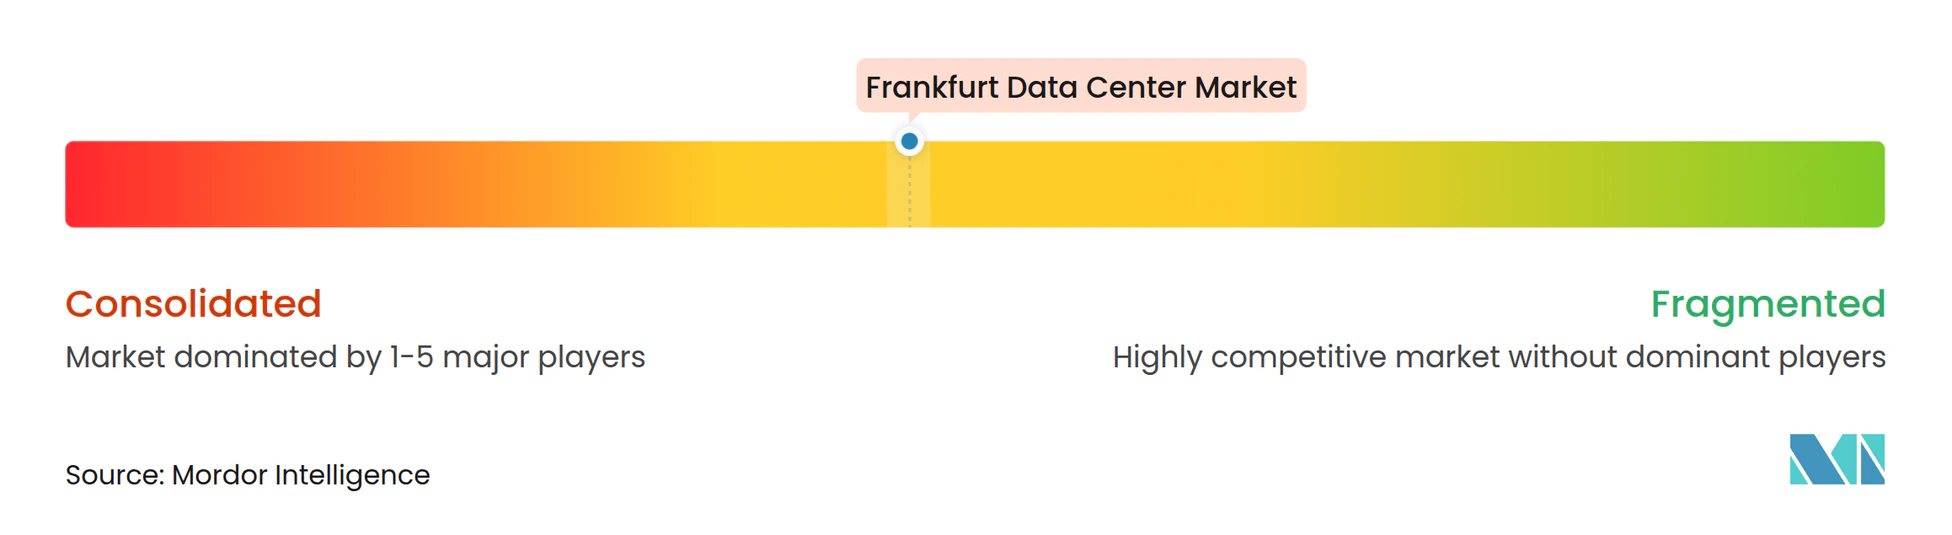
市場はNTT Global Data Centers、Digital Realty、Equinixなどのプレイヤーが存在し、中程度の集中度を示しています。グリースハイム、オッフェンバッハ、ハナウの卸売価格は新規容量の市場投入により8〜12%下落しました。既存事業者は純粋な規模ではなく、冷却技術の成熟度、再生可能エネルギーPPA、DE-CIXクロスコネクト密度で差別化を図っています。
Digital RealtyはFRA18に150 kW液体冷却ラックを導入し、CyrusOneのE.ONとの提携によりFRA7の系統依存が解消されました。MainovaなどのMunicipalユーティリティは変電所アクセスを活用して電力とコロケーションをバンドルし、電力コストで民間事業者を最大15%下回っています。AntinはNorthCの140 MWプラットフォームを2025年12月に買収し、STACKはWortmannの資産を取得し、Iron MountainはEWEの3つのホールを買収しており、プライベートエクイティが規制の複雑さを大規模ポートフォリオに有利な参入障壁と見なしていることを示しています。
認証とサステナビリティが参入の前提条件として浮上しています。ドイツの2024年エネルギー効率法は新規ホールにPUE 1.2未満と30%以上の熱再利用を義務付けており、小規模事業者を売却または閉鎖へと誘導しています。フランクフルト データセンター市場は、資本力、エネルギーパートナーシップ、ソブリンクラウド認証がシェア獲得を左右する寡占へと向かっています。
フランクフルト データセンター産業リーダー
-
Digital Realty Trust Inc.
-
Equinix Inc.
-
NTT Global Data Centers
-
CyrusOne Inc.
-
Vantage Data Centers
- 注:主要企業の掲載順は順位を示すものではありません。
フランクフルト データセンター市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- CloudHQ LLC
- CyrusOne Inc.
- Vantage Data Centers
- STACK Infrastructure
- Iron Mountain Data Centers
- EdgeConneX Inc.
- Keppel DC REIT
- Digital 9 Infrastructure plc
- Echelon Data Centres
- Dataplex Group
- maincubes
- Eurofiber
- BT Communications Ltd
- Colt Data Centre Services
- Zenlayer Inc.
- Data4
- Sidero Data Centres
市場機会と将来展望
フランクフルトにおける主要なホワイトスペースは、電力アクセス、コンプライアンス対応の持続可能性機能、およびAI級の高密度化が交差する領域にある。連邦政府のデータセンター戦略(2026年3月18日)は、データセンターおよびAI/HPC容量の拡大に向けた明確な国家方針を示し、電力系統接続手続きと優先順位付けに対応する提案を含んでいる。これにより、確固たる電力供給経路と、測定可能な効率性・熱再利用の成果を組み合わせることができるプロジェクトの余地が生まれている。同時に、EnEfGの枠組みと2026年1月のエネルギーマネジメントシステム義務の強化により、コンプライアンス対応のツールと熱再利用エンジニアリングは付加要素ではなく差別化要因となっており、エネルギー監視、報告、地域熱供給統合を製品化できる事業者やパートナーに機会をもたらしている。
フランクフルト都市圏内では、機会は3つの分野に集中している。(1)コア地域よりも早期に大規模な電力ブロックを確保できる外周自治体の容量、(2)相互接続密度がより高付加価値のワークロードを支えるDE-CIXフランクフルトに紐づく、レイテンシーに敏感なプレミアムコロケーション、(3)グリーンフィールドの電力系統整備を待たずにラック密度と冷却能力を高める改修・ブラウンフィールドのアップグレード、である。同地域における最近の事業者の動きは、投資対象となるテーマを裏付けている。すなわち、高密度対応の新設ホール(例えば、レポート内で言及されているDigital RealtyのFRA18テンプレート)や、メーター背後方式または電力会社との提携(レポートで言及されているCyrusOneとE.ONのオンサイト発電の取り組みなど)は、長期化する電力系統待ち行列と厳格化するエネルギー効率要件に直接対応している。フランクフルトの自治体マスタープラン方針は、指定地区における用地確保済み・ゾーニングに適合した開発の実践的な道筋も開いており、ライン・マイン周辺のスピルオーバー地域は次の波となるキャンパス型開発を取り込みつつある。
最近の産業開発事情 フランクフルト データセンター市場
- 2026年7月:Equinixがフランクフルト北東キャンパス内でFR13データセンター(7.75MW)を完成させた。この完成により、フランクフルトFRAの容量が拡大し、Equinixのフランクフルトにおける拠点と低レイテンシー容量が強化される。
- 2026年7月:Digital Realtyがデジタルパーク・フェッヒェンハイム・キャンパスでFRA18データセンター(8,200平方メートル、初期容量6.4MW)を開設した。この開設により、FRAフェッヒェンハイムに新たな容量が追加され、Digital RealtyのFRAキャンパスにおける存在感と熱再利用の可能性が強化される。
- 2026年7月:Digital Realtyがデジタルパーク・フェッヒェンハイム・キャンパスでFRA20データセンター(16MW)の建設を開始した。この開発により、FRAの開発パイプラインが拡大し、フランクフルトにおける将来の容量と競争圧力が高まる。
フランクフルト データセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、フランクフルト データセンター市場は、フランクフルト都市圏クラスターに所在する稼働中および計画中のデータセンターITロード容量(メガワット単位)として定義され、施設内の使用可能なコンピューティングおよびストレージの展開に紐付けられています。
対象外の範囲:通信タワーサイト、オフィス内の小規模サーバールーム、およびITロードに転換されない非データセンター電力インフラは除外しています。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- ハイパースケール/自社構築
- エンタープライズ/エッジ
- コロケーション
- 未使用
- 使用中
- 小売コロケーション
- 卸売コロケーション
- エンドユーザー別
- BFSI
- ITおよびITES
- Eコマース
- 政府
- 製造業
- メディアおよびエンターテインメント
- テレコム
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランクフルトで現実的に建設・吸収可能容量に関する公開情報の精査から始まります。具体的には、ドイツおよびEUのエネルギー統計、ドイツ連邦および州のデジタル・エネルギー政策文書、連邦ネットワーク庁(Bundesnetzagentur)の系統・エネルギー報告書、ならびにドイツのデータセンターおよびエネルギー効率に特化した業界団体の資料など、公式および非有料の情報源を参照しています。
また、キャンパス増設や稼働開始スケジュールを把握し、オペレーターが契約済み容量と利用可能容量をどのように説明しているかを比較するために、上場企業の開示資料や投資家向けプレゼンテーションも活用しています。補完的な確認作業として、企業財務情報の有料サービス、冷却・電力技術革新に関する特許データベース、およびデータセンターで使用される主要な電気・機械設備カテゴリーの輸出入データを利用する場合があります。上記のデスクリサーチ情報源は例示であり、検証・精査の過程でその他の公開文書やデータセットも参照しています。
一次インタビューおよびサーベイ
ドイツで活動するデータセンター オペレーター、デベロッパー、サービス プロバイダー、電力専門家、およびエンタープライズ ユーザーを対象にインタビューおよびサーベイを実施しています。回答者は、ラック需要、テイクアップ、稼働開始タイミング、価格動向、およびフランクフルト市場における計画容量に対する系統アクセスの影響を明確化するために協力しています。その情報は、非公開のプロジェクト詳細を把握し、推計確定前にセカンダリー モデルと実際の運用状況を比較するために活用されます。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:48% | 部門・ユニット リーダー:27% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
コアとなる規模算定ロジックは、稼働中の容量、確定済みの建設パイプライン、および系統・稼働開始マイルストーンに基づく現実的な通電タイミングを追跡することで、フランクフルトのITロード容量をトップダウンで再構築し、それらの合計を年次の設置ベース合計に変換するという手法で構築されています。れらの合計は、サンプリングされたキャンパスのMW増設、公開されている拡張計画の小規模な積み上げ、および出力を現実に即したものに保つためのMWと床面積・ラック密度の範囲に関する確認など、選択的なボトムアップ推計によって裏付けられています。
モデルで使用するインプットには、設置済みITロード(MW)、建設中および計画中の容量(MW)、予想される稼働開始・通電タイミング、AI対応展開の影響を受けた標準的なラック密度の推移(ラックあたりkW)、ならびに供給を後年にずらす電力確保や許認可リードタイムなどの制約条件が含まれます。フランクフルトでは新規電力確保時に強力な事前リースが見られることが多いため、稼働率と吸収パターンに対する感度分析も実施しています。
予測にあたっては、主にシナリオ分析を用いています。系統接続タイミングや大規模キャンパスの納期スケジュールは、滑らかな時系列では表現できないステップ変化を生じさせる可能性があります。複数のインタビュー回答者が同一のリードタイム範囲で一致した場合に前提条件を絞り込み、ボトムアップの可視性に欠けるギャップについては、パイプライン容量を設置済みとしてカウントする前に保守的な建設ステータス確率を適用することで対処しています。
データ検証と更新サイクル
検証は、モデル出力と独立した市場シグナルとの三角測量によって行われ、電力・土地・建設の実態が許容する速度を超えて合計値が変動した場合には、ターゲットを絞った差異確認が続けて実施されます。外れ値は複数のステップで精査され、承認前に稼働開始ペース、パイプライン転換率、および示唆される稼働率パターンなどの代替見解に対してモデルが検証されます。
レポートは年次で更新され、大規模な電力配分の変更、大型キャンパスの遅延、またはエネルギー効率要件の変更など、納入可能容量に重大な影響を与える事象が発生した場合には中間更新が実施されます。納品前には最終確認を行い、公開済みの最新アナウンスメントおよび確認済みの専門家フィードバックが反映された状態で公表されます。
Mordor Intelligenceのフランクフルト データセンター市場規模と他の公表推計値との比較
フランクフルトに関する公表数値がしばしば異なるのは、ラベルが類似して見える場合でも、すべての情報源が同一の対象範囲を集計しているわけではないためです。ユーロ建ての収益を扱う情報源もあれば、メガワット単位の設置済みITロードに焦点を当てるものもあり、フランクフルト クラスターを切り出さないドイツ全体の指標を混在させているものも一部存在します。
DE-CIX主導の接続密度と系統連系待ちタイミングは、Mordor Intelligenceの推計を単なる発表済みプロジェクトではなく通電可能なITロードに結び付ける根拠確認として活用されています。このアプローチにより、計画容量が納入可能になる前に繰り返し報告される場合の二重計上を低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.39サウザンド MW(2025年) | |
| 業界専門誌A | 2.15 ビリオン 米ドル(2024年) | この数値はユーロ建ての市場価値として提示されており、より広範な商業活動と併せて論じられることが多く、設置済みITロード容量を単独で示すのではなく、コロケーション収益と関連サービスを混在させている可能性があります。 |
| 業界団体B | 0.83 ビリオン 米ドル(2024年) | この推計は容量に焦点を当てていますが、一定の閾値を超えるコロケーションおよびエンタープライズ サイトを対象としており、小規模施設を過小評価する可能性があり、より広範な市場規模算定で使用される設置ベースの定義と一致しない場合があります。 |
情報源間のばらつきは主に、価値単位と容量単位の違い、およびパイプラインMWを年次の設置ベースにどの程度厳密にフィルタリングするかの違いから生じています。単位を一貫させ、実際の制約条件に照らして納入タイミングのストレステストを行うことで、最終的な数値は明確なインプットに対して追跡可能な状態を維持し、新たなプロジェクトおよび電力シグナルが出現した際に再現可能となっています。
レポートで回答される主要な質問
フランクフルト データセンター市場はどのくらいの速度で成長すると予測されていますか?
容量は2026年の1.47サウザンド MWから2031年までに2.03サウザンド MWへと、CAGR 6.67%で拡大する見込みです。
最も強い需要モメンタムを示す顧客セグメントはどれですか?
BFSIワークロードは即時決済規制が超低遅延要件を促進するため、年率8.59%で拡大しています。
ハイパースケール事業者がフランクフルト市内ではなく郊外に建設する理由は何ですか?
コアエリアでの3〜5年に及ぶ系統連系待ちにより、ハイパースケール事業者はより早く電力を確保でき土地も安価なハナウ、ディーツェンバッハ、ニールシュタインへと押し出されています。
フランクフルトの新規ホールで普及している冷却技術は何ですか?
150〜240 kWラックに対応するダイレクト・トゥ・チップ液体冷却が2025〜2026年開設施設の標準となっており、AIインフェレンスクラスターをサポートしています。
ドイツの規制は今後の建設にどのような影響を与えますか?
2024年エネルギー効率法はPUE 1.2未満と少なくとも30%の廃熱再利用を義務付けており、設備投資は増加しますが小規模事業者にとっての参入障壁を形成しています。
現在どの事業者が容量を支配していますか?
NTT Global Data Centers、Digital Realty、Equinixが合わせて設置負荷の約45%を管理していますが、新規参入者が急速に供給を増やしています。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- 欧州 データセンター物理セキュリティ市場 欧州の物理セキュリティを、コンポーネント、データセンターティア、施設タイプ別に分類。
- ドイツのデータセンター冷却市場 ドイツ全域における冷却需要を、冷却技術、タイプ、エンドユーザー業界別に網羅。
- ポーランドデータセンター電力市場 ポーランド全域における電力システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- 米国データセンターラック市場 米国におけるラックを、ラックサイズ、エンドユーザー別に分類。