
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
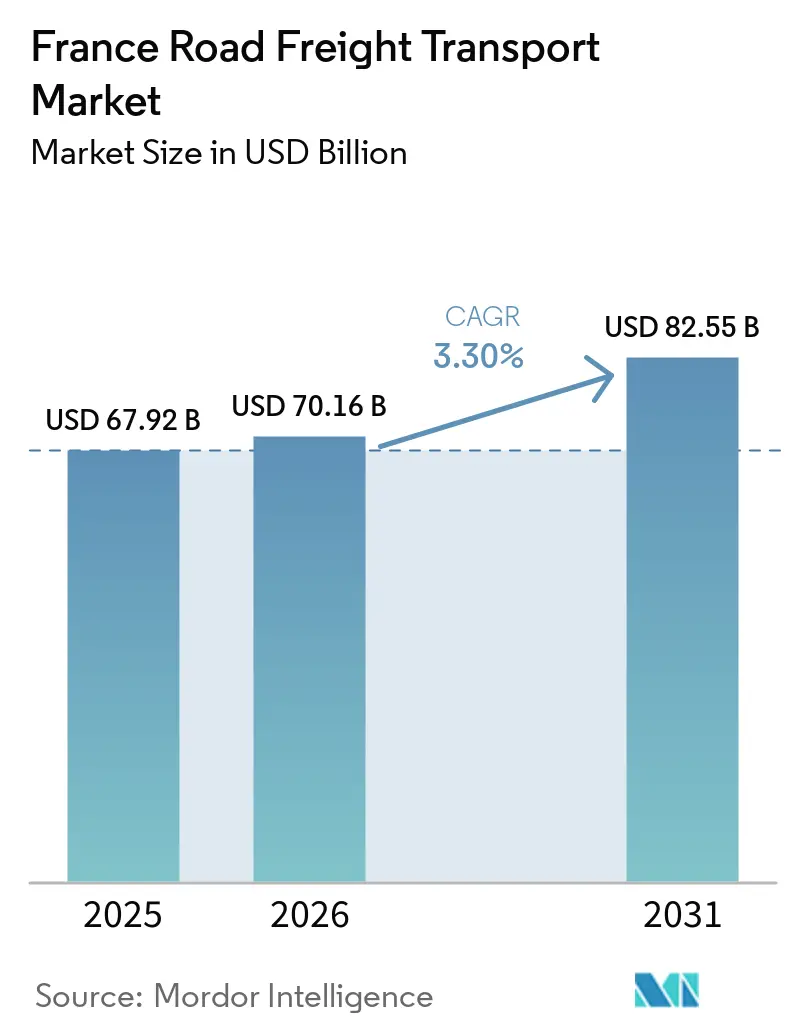
| 基準年の市場規模 (2025) | 67.92 十億米ドル |
| 市場規模 (2026) | 70.16 十億米ドル |
| 市場規模 (2031) | 82.55 十億米ドル |
| 成長率 (2026 - 2031) | 3.30 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス道路貨物輸送市場分析
フランス道路貨物輸送市場規模は2025年に679億2,000万USDと評価され、2026年の700億1,600万USDから2031年には825億5,000万USDに達すると推定されており、予測期間(2026年~2031年)中のCAGRは3.30%です。急増するeコマース小包量、代替燃料フリートへの政府支援、有料道路の選択的な容量増強が成長を牽引する一方、ドライバー不足と新たなCO₂連動課金が営業利益率を圧迫しています。国内小包取扱量17億個、温度管理食料品フローの急成長、AIベースの積荷マッチングプラットフォームの急速な拡大が、密度の高い国内回廊で運ばれる小口・高頻度の荷物へと輸送プロファイルを変えています。同時に、季節的なアルプス山岳トラック通行禁止を回避するダイナミックルーティングや、A6・A31の主要幹線での水素改造パイロットなどの長距離効率化施策が空車走行比率を低下させています。多様化したネットワーク全体でコンプライアンス投資を償却できる大手キャリアは価格決定力を維持する一方、中堅事業者は143億ユーロ(157億8,000万USD)のDSV・DBシェンカー統合による統合圧力に直面しています。
主要レポートのポイント
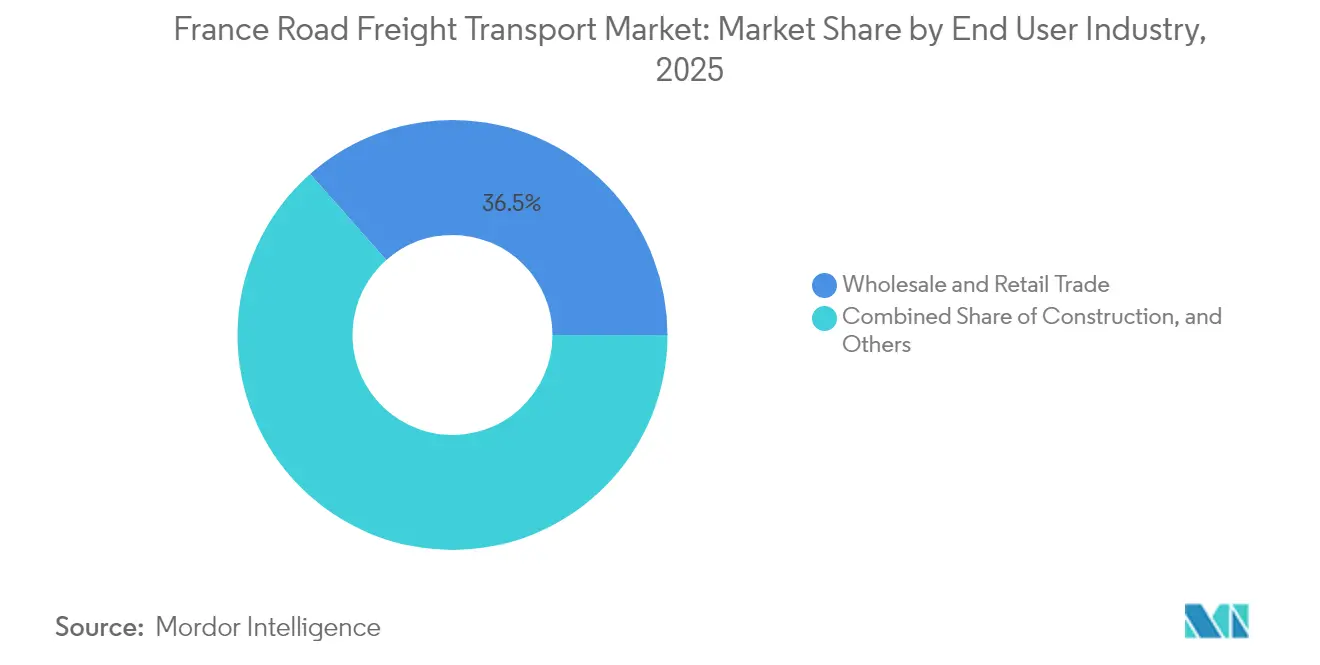
- エンドユーザー産業別では、卸売・小売業が2025年のフランス道路貨物輸送市場シェアの36.52%を占め、同セグメントは2026年~2031年にかけてCAGR 3.72%で最も速い拡大を示すと予測されています。
- 目的地別では、国内サービスが2025年のフランス道路貨物輸送市場規模の63.62%を占め、国際フローは2026年~2031年にかけてCAGR 3.78%で成長すると予測されています。
- トラック積載仕様別では、フルトラックロード(FTL)が2025年の収益シェアの81.35%をリードし、積載量未満トラックロード(LTL)は2026年~2031年にかけてCAGR 3.61%で拡大しています。
- コンテナ化別では、非コンテナ化貨物が2025年の収益シェアの88.40%を占め、コンテナ化貨物は2026年~2031年にかけてCAGR 3.33%で増加する見込みです。
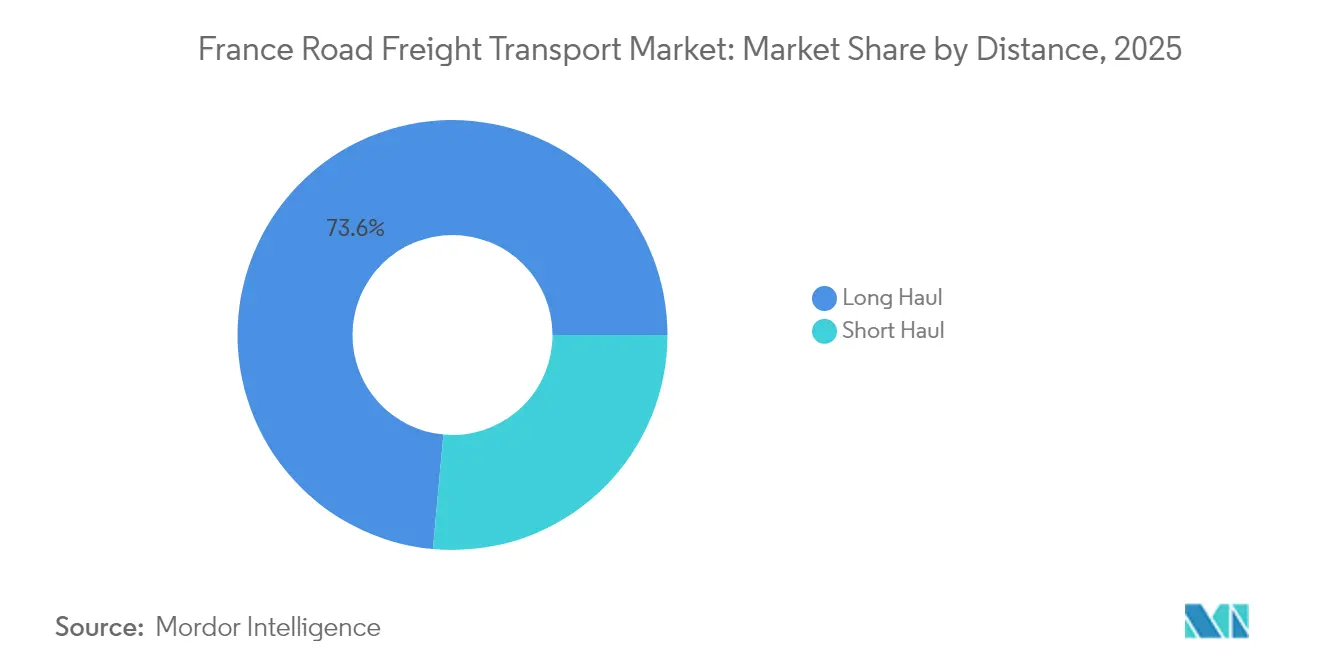
- 輸送距離別では、長距離輸送が2025年の収益シェアの73.55%を占め、2026年~2031年にかけてCAGR 3.39%で成長しています。
- 貨物形態別では、固体貨物が2025年の収益シェアの75.08%を占め、液体貨物は2026年~2031年にかけてCAGR 3.52%で増加すると予測されています。
- 温度管理別では、非温度管理輸送が2025年に94.12%のシェアで支配的でしたが、温度管理フローは2026年~2031年にかけてCAGR 3.56%で推移する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス道路貨物輸送市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| eコマース小包量の急増 | +0.8 % | 全国規模、イル=ド=フランスおよびその他の大都市圏に集中 | 中期(2~4年) |
| フリート電動化インセンティブの加速 | +0.6 % | 全国規模、42の低排出ゾーン内での早期導入 | 長期(4年以上) |
| 政府の有料道路PPP更新による容量増強 | +0.4 % | 主要高速道路回廊A6、A31、A1 | 短期(2年以内) |
| 水素トラック改造パイロットの拡大 | +0.3 % | オーヴェルニュ=ローヌ=アルプ地域および主要幹線ルート | 長期(4年以上) |
| 冷蔵・冷凍食品需要の拡大による温度管理走行距離の増加 | +0.3 % | 全国規模、食品生産拠点周辺に集中 | 中期(2~4年) |
| AIベースのダイナミック積荷マッチング | +0.2 % | 全国規模、高ボリューム路線での最も高い普及率 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
eコマース小包量の急増
フランスの小包市場を支配するLa Poste Groupeは、2024年に26.2 ビリオン個の小包を配達し、前年比2.7%増を記録した。これには、Geopostが世界全体で配達した21.3 ビリオン個の小包と、フランスのB2Cセグメントにおいてコリシモが配達した4.87 ビリオン個の小包が含まれる。新たに開設された27,000 m²の小包ハブは、トラックの積載率を30%向上させ、トラックの移動回数を同程度削減することで、小包1個あたりのCO₂排出量を削減しながら、希少なドライバーをより付加価値の高い輸送業務に振り向けている。2025年から42の低排出ゾーンにおけるクリテール3(Crit'Air 3)の通行規制強化により、小売業者は都市統合センターを導入するか、配達時間帯を逃すリスクを負うかの選択を迫られている。Chronotruckのようなアルゴリズム型プラットフォームはスポット貨物のマッチング率97%を主張しており、かつては資産重視型インテグレーターが優位を占めていたeコマースフローに小規模フリートが参入できるようになっている[1]。
フリート電動化インセンティブの加速
2023年に開始された1億ユーロ(1億1,036万USD)の国家パッケージは、大型電気トラック購入に5,500万ユーロ(6,070万USD)、国内製造に4,000万ユーロ(4,414万USD)を充当し、500台以上の車両受注を触媒しました。XPOだけで100台のバッテリートラックと80台の充電器を導入し、都市部のZFE(低排出ゾーン)内での配達スロットを確保しています。15年間にわたるkg当たり4ユーロの補助付き水素と、6.5GWの国家電解目標は、ゼロカーボン長距離輸送への長期的なコミットメントを示しています。フランス2030が資金提供するサン=アルノー近郊のA10での誘導充電テストは、車載バッテリー重量と総所有コストを大幅に削減することを目指しており、2028年までに電気トラックへの代替サイクルを傾ける可能性のある画期的な取り組みです。先行者は都市中心部へのアクセス優遇とファーストムーバーのブランド優位性を享受する一方、後発者はクリテール罰金の上昇と走行距離当たりの通行料サーチャージの増加に直面しています[2]。
政府の有料道路PPP更新による容量増強
2025年2月に実施された平均0.92%の通行料引き上げは、車両排出クラスによって料金を差別化するCO₂連動価格設定への第一歩となりました。コンセッション更新はA6、A31、A1での車線延長とフリーフロー式ガントリーへの資金を提供し、待ち時間を短縮してアイドリング排出量を削減しています。電子料金収受はまた詳細な走行データを提供し、キャリアが7月~8月の休暇ピーク時のA6・A31の土曜禁止などのピーク制限を回避してスケジュールを最適化できるようにしています。独自のルートアルゴリズムを備えた大手事業者は、より厳しいドライバー時間上限の下で小規模フリートが対応できない時間厳守スロットを受け入れることで新たな容量を収益化しています。しかし、同じCO₂インデックスは旧型ユーロVI型ディーゼルユニットの変動コストを引き上げ、フリート階層間のコスト格差を拡大しています。
水素トラック改造パイロットの拡大
ADEMEの助成金と民間アライアンスが、LhyfeとHylikoの地域給油ステーションに支援されたオーヴェルニュ=ローヌ=アルプのデポで既存の44トンリグを燃料電池パワートレインに改造しています。改造の経済性は、ZFE禁止に直面しながらも残存シャシー価値を保持する中古トラクターに魅力的であり、事業者がフリート全体を交換するのではなく設備投資を段階的に行えるようにしています。82億ユーロ(90億4,000万USD)の国家水素計画は、2027年までに100のステーションと1,000台の大型車両を目標としており、リヨン、パリ、マルセイユの貿易軸を結ぶネットワーク密度を実現します。早期採用者はクリテール回廊でのグリーンレーン免除を交渉し、高密度都市ドックでの配達確実性を獲得しています。規模が実現すれば、水素は充電休憩が商業的に実行不可能な700kmの区間でバッテリートラックを補完できる可能性があります。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 深刻なドライバー不足と高齢化する労働力 | −0.9 % | 全国規模、イル=ド=フランスで最も深刻 | 短期(2年以内) |
| 2025年からのCO₂連動通行料サーチャージ | −0.4 % | 全国高速道路ネットワーク | 中期(2~4年) |
| 季節的なアルプス山岳およびZFEトラック通行禁止 | −0.3 % | アルプス山岳回廊および42の低排出ゾーン | 短期(2年以内) |
| 長距離道路輸送量を奪う積極的な鉄道貨物転換政策 | −0.2 % | 主要コンテナおよびバルク回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深刻なドライバー不足と高齢化する労働力
Transport Intelligenceは、2026年までに未充足のキャブポジションが60%を超える可能性があると予測しており、貨物需要が増加する中でも利用可能な輸送能力を圧迫しています。輸送・保管セクターの倒産は2024年に13%急増し、約900社のキャリアが消滅し、短期間で事業量が宙に浮く事態となりました。都市間輸送業者は18%の倒産急増で最も打撃を受け、輸送距離が採用ギャップへの露出を増幅させることを示しています。ドライバーの人口動態が問題を悪化させています。フランスのトラック運転手の平均年齢は53歳であり、若い世代からの補充は退職者数に追いついていません。デジタルマーケットプレイスは空車走行を削減することで打撃を若干和らげていますが、SAEレベル4トラックの自動化タイムラインは2030年以降に留まり、構造的な労働力不足が続いています。賃金上昇と採用ボーナスがコスト上昇を小売インデックス条項を上回る水準に押し上げ、中堅の利益率を圧迫しています[3]。
2025年からのCO₂連動通行料サーチャージ
2025年2月から、高速道路の請求書には排出量乗数が組み込まれ、主要な南北回廊を走行するユーロVI型ディーゼルトラクターに対してkm当たり最大0.04ユーロ(0.044USD)の変動料金が追加されます。サーチャージは都市部のクリテール罰金と合わさって、42のZFE都市に接続する路線の1回の輸送コストを引き上げます。2019年以前の機器に限定された小規模フリートは二重のペナルティに直面します。高い通行料と都市部からの排除です。大手キャリアは高頻度契約全体で新型トラクターを償却し、インデックス連動燃料条項を通じてサーチャージを転嫁でき、統合トレンドを強化しています。長期的には、透明なCO₂価格データが荷主に排出スコアカードを求めるよう促し、よりグリーンなフリートを持つキャリアに報い、ディーゼル廃止スケジュールを加速させます[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:卸売業が市場リーダーシップを牽引
卸売・小売業は2025年の貨物売上高の36.52%を占め、オムニチャネル商業者が消費者に近い場所に在庫を再配置するにつれて、CAGR 3.72%(2026年~2031年)で拡大を続けています。このサブセグメントは地域クロスドック間の高速パレットフローを調整し、遅い締め切りと翌日店舗配達を保証できるキャリアに恩恵をもたらします。製造業は2番目に大きな需要プールを代表し、消費者の低迷期でも基本的な量を支えています。建設関連貨物はパンデミックの変動後に安定しており、石油・ガス・鉱業・採石業は脱炭素化目標の中で低迷したままです。
卸売・小売業内の競争激化は高いものの、差別化されたサービスに報いています。統合返品管理とeコマース小包注入を提供するキャリアは、分割ケース委託のより大きなシェアを獲得し、1回の輸送当たりの収益密度を高めています。ZFE制限により、卸売業者は都市中心部への配達を資産軽量のマイクロフリートパートナーにアウトソーシングするよう促されています。重要なことに、このエンドユーザーコホートに関連するフランス道路貨物輸送市場規模は2031年までに308億6,000万USDを超えると予測されており、ネットワーク計画における中枢的な役割を強調しています。卸売・小売業が占めるフランス道路貨物輸送市場シェアは、10年後半に成長が鈍化しても構造的に高い水準を維持する見込みです。



目的地別:国内優位と国際成長モメンタム
国内輸送は2025年のフランス道路貨物輸送市場の売上高の63.62%を占め、特にパリ-リヨン-マルセイユ三角地帯を中心とした契約輸送ルートの大部分を支えている。しかし、低排出ゾーン規制によりコンプライアンス投資の閾値が引き上げられ、郊外の小規模フリートは全国規模の3PLとの提携を余儀なくされている。沿岸港からの着荷小包量の増加も、デコンソリデーションセンターと都市部の仕分け施設間の国内シャトル輸送をさらに拡大させている。
国際フレートは規模こそ小さいものの、越境eコマースとニアショアリングがフランス-ドイツ間およびフランス-イタリア間の輸送回廊を刺激し、CAGR 3.78%(2026年-2031年)でより速いペースで拡大している。国際ルートに割り当てられたフランス道路貨物輸送市場規模は、シェンゲン圏の円滑な通関手続きと汎EU返品フローに後押しされ、2031年までに300.92 ビリオン米ドルを超えると予測されている。新たなICS-2通関メッセージングおよび交換用タコグラフは事務手続きを増加させているが、海運や鉄道では対応できない1,000 km未満の輸送においてリードタイムの短縮を求める荷主を阻むには至っていない。
トラック積載仕様別:LTL成長にもかかわらずFTLが優位を維持
フルトラックロード(FTL)は、ダンケルク-リヨン間やカレー-バルセロナ間などの大量輸送ルートにおける密度の経済性により、2025年のフランス道路貨物輸送市場の売上高の81.35%を占めた。専用トラックは荷扱い時の損傷を最小限に抑え、バース滞留時間を短縮するため、慢性的な労働力不足が続く中で重要な強みとなっている。方、中小企業が直接消費者向け配送モデルを採用するにつれ、混載輸送(LTL)はCAGR 3.61%(2026年-2031年)で拡大している。
ネットワーク事業者はハブのアップグレードを段階的に進めており、RhenusのGroupage Network 2.0は幹線輸送の所要時間を34%短縮した。AIディスパッチモジュールは現在、数秒で複数停車地の配送ルートを組み立て、少パレット数の注文からバースまでの時間を圧縮している。FTLは引き続き主流であり続けるが、eグロサリー、マイクロフルフィルメント、逆物流の量がLTLの受注を膨らませるにつれ、2027年以降はそのシェアが徐々に低下していく見込みである。
コンテナ化別:非コンテナ化貨物が従来のネットワークを支配
非コンテナ化カーゴは2025年のフランス道路貨物輸送市場のフローの88.40%を占め、標準的なカーテンサイダーで輸送されるパレット化されたFMCG、DIY用品、建設資材のバルク輸送が中心となっている。バース間の積み降ろしの運用上の簡便さが、インターモーダルオプションの欠如を補っている。一方、コンテナ化された道路輸送は、SNCFが複合輸送ターミナルに11 ビリオンユーロ(12 ビリオン米ドル)を投じる中、港湾ドレーおよび鉄道ランプポジショニングと連動して3.33%のペースで成長している。
脱炭素化目標と在庫の機動性を両立させようとする荷主は、鉄道から短距離トラックへとスムーズに移行できる45フィートのパレット幅コンテナの予約を増やしている。しかし、内陸デポの容量制約と限られた帰り荷が、より広範な普及を制限している。予測期間を通じて、コンテナの浸透率は徐々に上昇するものの、地域配送におけるタウトライナーの確固たる役割を置き換えるには至らないだろう。
輸送距離別:長距離輸送が市場リーダーシップを維持
300kmを超える長距離輸送は2025年の売上高の73.55%を占め、2026年~2031年にかけてCAGR 3.39%を維持すると予想されています。通し運行リグは高速道路のアップグレードと夜間走行スロットを活用してトラクタートレーラーの稼働率を最大化しています。CO₂連動通行料はコストを引き上げますが、より大きなペイロードキロメートルにわたって希薄化できます。アルプス山岳フィーダーでの季節的な土曜禁止はスケジュールの整合性に課題をもたらし、キャリアは金曜日の夕方までに地域のバルクブレイクに貨物を事前配置するよう促されています。
短距離サービスは規模は小さいものの、郊外の仕分けセンターと都市部のマイクロハブ間のeコマース補充ホップからの保護的な需要を享受しています。150km未満の区間に関連するフランス道路貨物輸送市場規模は、小売業者が補充サイクルを24時間以内に短縮するにつれてわずかに増加しています。それでも、都市部の排出規制によるコスト上昇は、フリートがクリテール3除外を回避する軽量EVバンや電動リジッドトラックに転換しない限り、利益率を圧迫します。

貨物形態別:固体貨物が市場構成をリード
包装消費財、加工金属、白物家電を含む固体貨物は2025年の収益の75.08%を占めました。標準化された積載ユニットにより、ドライバーの時間制約を緩和するドロップアンドスワップトレーラー運用が可能です。ニアショアリングが輸入フローを緩和するにつれて成長は2028年頃に横ばいになりますが、小口化が段階的な上昇余地を提供します。
液体貨物、主に化学品と燃料は、安定した石油化学プラントの生産量と新規参入を阻む厳格なADR取り扱い規則に支えられて、CAGR 3.52%(2026年~2031年)で増加しています。専用タンカーへの投資は既存事業者を価格侵食から守り、安定したバックホール量を確保しています。リジッドタンカー向けハイブリッドパワートレインの開発は、顧客サイトでのポンプ性能を損なうことなくZFE上限へのコンプライアンスを約束しています。
温度管理別:非温度管理が市場量を支配
温度管理なし貨物は2025年のフランス道路貨物輸送市場の売上高の94.12%を生み出したが、デジタルブローカーがスポット幹線輸送のマージンを圧縮するにつれ、構造的なコモディティ化に直面している。運送業者はコストとネットワーク密度を主な競争軸としており、差別化の余地は限られている。
温度管理輸送は金額ベースでわずか5.88%に過ぎないが、チルド食料品、特殊バイオ製品、冷凍ミールキットの普及に伴い、CAGR 3.56%(2026年-2031年)という堅調な成長を享受している。市場リーダーのSTEFは、検証済みGDP医薬品チェーンなどの付加価値サービスを積み重ねることで、48 ビリオンユーロ(52.9 ビリオン米ドル)の売上高を達成した。継続的な冷蔵はエネルギー負荷が高いが、トレーラー屋根への太陽光補助ユニット設置やデポでの陸上電力供給に対する補助金がディーゼル発電機の稼働時間を削減し、排出量と運営コストの両方を低下させている。
地理的分析
フランスの国内道路網は引き続き全国配送の主力である。イル=ド=フランスから放射状に延びる高密度回廊では、食料品の定番品からプライベートブランドのアパレルまで、あらゆる品目が当日ループで輸送されている。クリテール規制により、ユーロV牽引車は42の都市部ZFE(低排出ゾーン)への進入が禁止されており、車両の更新サイクルの加速または規制適合の下請け業者への外注が進んでいる。フレートネットワークは環状道路のクロスドックを積極的に活用しており、電動大型トラック最終20 kmを担うことで、幹線フリートを都市部の規制ペナルティから切り離し、折り返し時間を確保している。
越境ルートはフランス道路貨物輸送市場においてより速い増分成長を記録している。フランス-ドイツ間の自動車部品シャトルは同期化されたジャスト・イン・シーケンス生産スケジュールを活用し、フランス-イタリア間の食品フローはEU規制の下で緩和されたSPS(衛生植物検疫)手続きを利用している。DSVによるDB Schenkerの吸収合併により、1日あたり40,000便の欧州出発便へとルートカードが拡大し、小規模フォワーダーの運賃競争力は低下するものの、荷主へのサービス信頼性は向上している。ICS-2フェーズ3の入国規則とスマートタコグラフv2の義務化により、中規模フリートが自動化に苦慮するデータ交換要件が追加され、規制上の負担は増加している。
季節的なアルプス越えおよび休暇期間中の交通規制は、顕著な地域的影響をもたらしている。冬季道路計画(Winter Road Plan)は、特定の2月の週末に谷間の登り坂で7.5トン超の車両を禁止しており、グルノーブルおよびシャンベリー周辺での事前積み込みとバッファー倉庫保管を余儀なくさせている。夏季には、A6、A31、A1での土曜日の通行制限により、幹線輸送が夜間枠または日曜日の再開に押しやられ、ドライバーの確保を試す非典型的な二峰性スケジュールが生まれている。フランス語とイタリア語の二重免許を持つドライバーを擁する運送業者は、モンブランおよびフレジュストンネルでの摩擦を軽減できるという優位性を持ち、この優位性は2030年以降に自動化コンボイが規制上のハードルをクリアするまで続く可能性が高い。
競争環境
市場集中度
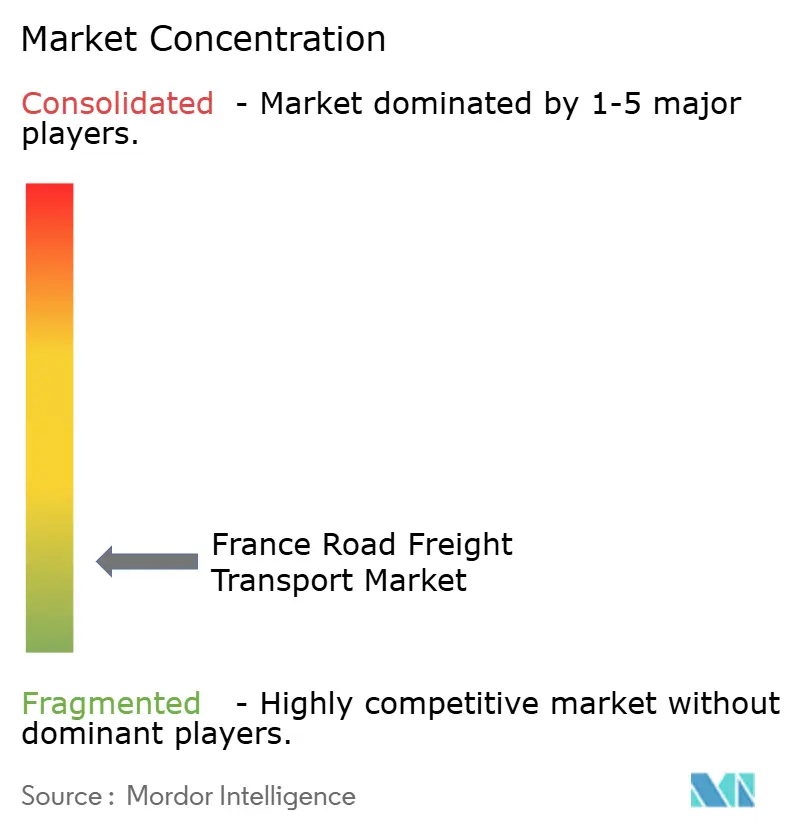
フランス道路貨物輸送市場は統合が進んでいますが、依然として分散しています。上位5グループのDSV、CMA CGM Group、Geodis、STEF、Dachserが国内収益の相当なシェアを共同で支配しており、バルクADRやeグロサリーラストマイルなどのニッチ分野での起業家的専門業者の余地を残しています。DSVの2025年4月のDB Schenker吸収は、ヨーロッパ輸送路線でのポールポジションに躍り出て、リヨン、リール、ボルドーのデポ密度を追加しました。
テクノロジーの採用が競争上の優位性を定義しています。Chronotruckの97%積荷マッチング率はマイクロフリートの空車走行を削減し、手動ブローカレッジと比較して最大1%の粗利益率向上をもたらしています。Rhenusはハブアンドスポークの再設計で対抗し、輸送時間を3分の1短縮して高付加価値B2Bパレット契約を獲得しています。XPOなどの電動フリートのパイオニアは、ESGスコアカードに縛られた多国籍小売業者の優先サプライヤーステータスを確保するUSPとして、ZFEアクセス保証ウィンドウを売り込んでいます。
CO₂連動通行料が打撃を与えるにつれて参入障壁が上昇しており、旧型ユニットフリートは機器更新なしに3~4パーセントポイントの利益率侵食を見ています。ドライバー採用は、社内アカデミーに資金を提供できるキャリアと下請け業者に依存するブローカーを差別化しています。したがって、フランス道路貨物輸送産業は、移行技術を自己資金調達できない地域輸送業者間での継続的なM&Aを示唆する、規模プレーヤーにより一般的な資本力、デジタル能力、排出コンプライアンスの特性に報いています。
フランス道路貨物輸送産業リーダー
-
CMA CGM Group(CEVA Logistics含む)
-
DACHSER
-
STEF Group
-
DSV A/S(DB Schenker含む)
-
GEODIS
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年4月:DSVはDB Schenkerの143億ユーロ(157億8,000万USD)の買収を完了し、現在年間390億ユーロ(430億4,000万USD)の売上を計上するネットワークを統合しました。
- 2025年4月:CEVA Logisticsは、ストラスブール・エンツハイム空港ビジネスパークに17,000㎡の倉庫を設置し、2026年初頭に稼働開始予定の医薬品物流強化計画を発表しました。
- 2024年9月:RhenusはGroupage Network 2.0を発表し、ヒルデンを中心としたハブカスケードの後、パレット輸送時間が34%短縮されたと述べました。
- 2024年1月:XPOは低排出ゾーンへのアクセスを確保するため、フランスのデポに100台の電動トラクターと80台の充電ポイントを充当しました。
フランス道路貨物輸送市場レポートの範囲
農業・漁業・林業、建設業、製造業、石油・ガス・鉱業・採石業、卸売・小売業、その他がエンドユーザー産業のセグメントとしてカバーされています。国内、国際が目的地のセグメントとしてカバーされています。フルトラックロード(FTL)、積載量未満トラックロード(LTL)がトラック積載仕様のセグメントとしてカバーされています。コンテナ化、非コンテナ化がコンテナ化のセグメントとしてカバーされています。長距離輸送、短距離輸送が輸送距離のセグメントとしてカバーされています。液体貨物、固体貨物が貨物形態のセグメントとしてカバーされています。非温度管理、温度管理が温度管理のセグメントとしてカバーされています。 エンドユーザー産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス・鉱業・採石業 |
| 卸売・小売業 |
| その他 |
目的地
| 国内 |
| 国際 |
トラック積載仕様
| フルトラックロード(FTL) |
| 積載量未満トラックロード(LTL) |
コンテナ化
| コンテナ化 |
| 非コンテナ化 |
輸送距離
| 長距離輸送 |
| 短距離輸送 |
貨物形態
| 液体貨物 |
| 固体貨物 |
温度管理
| 非温度管理 |
| 温度管理 |
| エンドユーザー産業 | 農業・漁業・林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス・鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 目的地 | 国内 |
| 国際 | |
| トラック積載仕様 | フルトラックロード(FTL) |
| 積載量未満トラックロード(LTL) | |
| コンテナ化 | コンテナ化 |
| 非コンテナ化 | |
| 輸送距離 | 長距離輸送 |
| 短距離輸送 | |
| 貨物形態 | 液体貨物 |
| 固体貨物 | |
| 温度管理 | 非温度管理 |
| 温度管理 |
市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。考慮されるエンドユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚やその他の動物の収穫、および関連するサポート活動に従事する事業所です。ここでは、バリューチェーン全体にわたって、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的なフロー、および流通業者・消費者への産出物(農産物、農業製品)のスムーズなフローのための調達、保管、取り扱い、輸送、配送活動において重要な役割を果たしています。これには、輸送または保管される商品の賞味期限に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。考慮されるエンドユーザープレーヤーは、主に住宅・商業ビル、インフラ、土木工事の建設、修繕、改修、土地の区画整理・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間的制約のある供給、および効果的なプロジェクト管理のためのその他の付加価値サービスを提供することで、建設プロジェクトの収益性向上において重要な役割を果たしています。
- コンテナ化道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の荷物と組み合わせない単一の完全積載として特徴付けられます。これは、(i)単一荷主の貨物専用、(ii)出発地から1つ以上の目的地への直送、(iii)バルク郵便トラック輸送を含む、(iv)コンテナ(フルコンテナロード、FCL)・非コンテナトラック輸送サービスの両方を含む、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む、(vi)バルク液体タンカー輸送を含む、(vii)廃棄物のトラック輸送を含む、(viii)危険物のトラック輸送を含む輸送で構成されます。仕分け、コンソリデーション、デコンソリデーションの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関があります。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易パートナーが、主要な貿易・物流インフラ投資と規制環境の影響とともに分析されています。
- 液体貨物 - このセグメントは、道路貨物輸送サービスのエンドユーザーが、採掘業、製造業、食品加工業、農業などで使用されるバルク液体の輸送に対して負担する外部(アウトソーシング)物流費用を捉えています。これには、(i)化学品・危険物(例:酸)、(ii)水(飲料水および廃水)、(iii)石油・ガス(上流および下流、例:ガソリン、燃料、原油、プロパン)、(iv)食品グレードのバルク液体(例:牛乳、ジュース)、(v)ゴム、(vi)農業化学品などの液体の輸送が含まれます。これらの貨物は一般的にタンカートラック輸送で輸送されます。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者に最良の取引を提供するための市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動は審査期間にわたって研究され、原因と市場への影響とともに提示されています。
- フルトラックロード(FTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の荷物と組み合わせない単一の完全積載として特徴付けられます。これは、(i)単一荷主の貨物専用、(ii)出発地から1つ以上の目的地への直送、(iii)バルク郵便トラック輸送を含む、(iv)コンテナ(フルコンテナロード、FCL)・非コンテナトラック輸送サービスの両方を含む、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む、(vi)バルク液体タンカー輸送を含む、(vii)廃棄物のトラック輸送を含む、(viii)危険物のトラック輸送を含む輸送で構成されます。仕分け、コンソリデーション、デコンソリデーションの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)の名目国内総生産とその主要経済セクター別の分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への潜在的な主要貢献セクターを分析するための投入産出表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別の名目国内総生産の成長が、この産業トレンドで提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレーション - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドで提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤの価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関ブローカレッジ、フォワーディング料率、宅配料率などの物流運用コスト要素に直接影響し、全体的な貨物・物流市場に影響を与えます。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推定と予測をより適切に分析するために研究されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)のデータポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーの形式でのパラメーターの分析とともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として使用するために企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには、(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究されてこのセクションで提示されています。
- 積載量未満トラックロード(LTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが積載量未満トラックロード(LTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。LTL道路貨物輸送は、複数の配達のために単一のトラックに組み合わされた複数の荷物として特徴付けられます。これは、(i)主にトラック積載量未満の一般・特殊貨物トラック輸送に従事する事業所、(ii)通常は複数の荷主からの荷物を積み込みターミナルと荷降ろしターミナル間の輸送のために単一のトラックに統合するためにターミナルを使用することを特徴とし、荷物が仕分けられて配達のために再ルーティングされる、(iv)トラック輸送サービスの場合の積載量未満コンテナロード(LCL)輸送・グルーパージュ輸送を含む事業所で構成されます。範囲内の活動には、(i)地域集荷、(ii)幹線輸送、(iii)地域配達が含まれます。仕分け、コンソリデーション、デコンソリデーションの関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争できるようにします。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスが審査期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的な好み、トラックタイプのポートフォリオ、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及率、カスタマーサポート、技術革新(電気自動車、デジタル化、自律型トラックなど)、燃費効率、ファイナンスオプション、年間メンテナンスコスト、代替品の可用性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場シナリオおよび予測期間にわたる市場予測に関するコメンタリーが、この産業トレンドで提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。考慮されるエンドユーザープレーヤーは、主に材料または物質を新製品に化学的、機械的または物理的に変換することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料のスムーズなフローを維持し、完成品の流通業者またはエンドカスタマーへの適時配達を可能にし、ジャストインタイム製造のためにクライアントへの原材料の保管・供給において重要な役割を果たしています。
- モーダルシェア - 貨物モーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、貨物の種類、国際貿易、地形、配達速度、輸送重量、バルク輸送などの要因に影響されます。また、トン数(トン)によるモーダルシェアとトンキロによるモーダルシェアは、平均輸送距離、経済で輸送される主要商品グループの重量、輸送回数によって異なります。この産業トレンドは、調査基準年の輸送モード別(トンおよびトンキロ)の貨物輸送の分布を表しています。
- 石油・ガス・鉱業・採石業 - このエンドユーザー産業セグメントは、採掘業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。考慮されるエンドユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(BFSI)、不動産、教育サービス、ヘルスケア、専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的R&D)が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。物流サービスプロバイダー(LSP)は、必要な機器やリソースの輸送、機密文書やファイルの配送、医療品・医療用品(手袋、マスク、注射器、機器などの外科用品・器具)の移動など、これらの産業への・からの物資や文書の確実な移動において重要な役割を果たしています。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、一定期間にわたる産出物に対して受け取る平均販売価格を示します。生産者価格指数の年間変化(前年比)は、「インフレーション」産業トレンドで卸売物価インフレとして報告されています。WPIは最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- 道路貨物輸送価格トレンド - 輸送モード別の貨物価格(USD/トンキロ)が、審査期間にわたってこの産業トレンドで提示されています。このデータは、インフレ環境、貿易への影響、貨物輸送量(トンキロ)、道路貨物輸送市場需要、ひいては道路貨物輸送市場規模の評価に使用されています。
- 道路貨物輸送量トレンド - 輸送モード別の貨物輸送量(トン単位の貨物重量)が、審査期間にわたってこの産業トレンドで提示されています。このデータは、道路貨物輸送市場規模を評価するための平均輸送距離(km)、貨物量(トンキロ)、貨物価格(USD/トンキロ)以外のパラメーターの1つとして使用されています。
- 道路貨物輸送 - 道路貨物輸送物流サービスプロバイダー(LSP)または運送業者(アウトソーシング物流)を雇用して商品を輸送することが道路貨物輸送市場を構成します。調査の範囲には、(i)報告国に登録された運送業者による貨物の道路輸送、(ii)原材料または製造品(固体および液体の両方)の輸送、(iii)商業用自動車(リジッドトラックまたはトラクタートレーラー)を使用した輸送、(iv)フルトラックロード(FTL)または積載量未満トラックロード(LTL)輸送、(v)コンテナ化または非コンテナ化輸送、(vi)温度管理または非温度管理輸送、(vii)短距離または長距離(幹線道路、OTR)輸送、(viii)中古オフィスまたは家庭用品の輸送(引越し業者)、(ix)その他の特殊貨物輸送(危険物、超大型貨物)、(x)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ミドルマイル・ラストマイル配送が含まれます。範囲には含まれないのは、(i)他国に登録された運送業者による輸送、(ii)ラストマイル食事配達市場、(iii)食料品配達市場、(iv)宅配・速達・小包(CEP)プレーヤーが行う・報告する道路ネットワークを介した輸送です。
- 道路延長 - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長の分布(舗装対未舗装)、道路分類別道路延長の分布(高速道路対幹線道路対その他の道路)などの変数が、この産業トレンドで分析・提示されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算されて提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した道路貨物輸送市場固有の収益を指します。これは、企業が年次報告書やウェブページで報告した財務情報、サービスポートフォリオ、従業員数、フリート規模、投資、進出国数、主要関心経済などの主要パラメーターの研究・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが利用され、産業・専門家とのインタラクションを通じて検証されています。
- 短距離道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが地域トラック輸送(100マイル未満)に対して負担する外部(アウトソーシング)物流費用を捉えています。これには、(i)単一の行政区域とその後背地内、(ii)小型トラックおよびピックアップトラックによる、(iii)コンテナ化およびドライバルクサービスを介した、(iv)港湾、コンテナターミナル、空港からのインターモーダル、(v)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ラストマイル配送による貨物の道路輸送が含まれます。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、貨物・物流市場規模、ひいては道路貨物輸送市場規模と直接的な関係があります。したがって、この変数は審査期間にわたって研究され、価値(USD)および総GDPのシェア%として、投資、動向、現在の市場シナリオに関する簡潔で関連性のあるコメンタリーとともに、この産業トレンドで提示されています。
- eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及率の急増は、可処分所得の増加と相まって、世界的にeコマース市場の驚異的な成長をもたらしました。オンラインショッパーは注文の迅速かつ効率的な配達を求めており、特にeコマースフルフィルメントサービスの物流サービスへの需要増加につながっています。したがって、調査対象地域(レポートの範囲に応じた国または地域)のeコマース産業の総商品価値(GMV)、過去および予測成長、主要商品グループの内訳が、この産業トレンドで分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的なフローと、製造品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連結されており、シームレスなサプライチェーンにとって重要です。したがって、総付加価値(GVA)、GVAの主要製造セクターへの内訳、審査期間にわたる製造業の成長が、この産業トレンドで分析・提示されています。
- タイプ別トラック輸送フリート規模 - トラックタイプの市場シェアは、地理的な好み、主要エンドユーザー産業、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及率、カスタマーサポート、技術的破壊(電気自動車、デジタル化、自律型トラックなど)などの要因に影響されます。したがって、トラックタイプ別のトラック保有台数の分布(調査基準年のシェア%)、市場の破壊要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、予測期間にわたる市場予測が、この産業トレンドで提示されています。
- トラック輸送の運用コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運用コストを削減して収益性を高めることです。一方、運用コストを測定することで、費用を管理し、パフォーマンス改善の領域を特定するための運用変更を行うべきかどうか、どこで行うべきかを特定するのに役立ちます。したがって、この産業トレンドでは、トラック輸送の運用コストと関連変数(ドライバーの賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって研究され、調査対象地域(レポートの範囲に応じた国または地域)について提示されています。
- 卸売・小売業 - このエンドユーザー産業セグメントは、卸売業者と小売業者が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。考慮されるエンドユーザープレーヤーは、主に一般的に変換なしで商品の卸売または小売に従事し、商品の販売に付随するサービスを提供する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文フルフィルメント、倉庫保管・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にエンドカスタマーへの物資と完成品の確実な移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| カボタージュ | ある国に登録された自動車による、別の国の国内領土での道路輸送。 |
| クロスドッキング | クロスドッキングは、サプライヤーまたは製造工場からの製品が、最小限から無の取り扱いまたは保管時間で顧客または小売チェーンに直接配送される物流手順です。クロスドッキングは配送ドッキングターミナルで行われ、通常は最小限の保管スペースで2つ(入庫と出庫)の側面にトラックとドックドアで構成されています。「クロスドッキング」という名称は、入庫ドックを通じて製品を受け取り、それらをドックを横断して出庫輸送ドックに移送するプロセスを説明しています。 |
| クロストレード | 第三国に登録された道路自動車によって行われる、2つの異なる国間の国際道路輸送。第三国とは、積み込み・乗船国および荷降ろし・下船国以外の国です。 |
| 危険物 | 道路で輸送される危険物のクラスは、国連危険物輸送勧告第15改訂版(国連、ジュネーブ、2007年)で定義されたものです。クラス1:爆発物、クラス2:ガス、クラス3:引火性液体、クラス4:引火性固体・自然発火性物質・水と接触すると引火性ガスを放出する物質、クラス5:酸化性物質および有機過酸化物、クラス6:毒性および感染性物質、クラス7:放射性物質、クラス8:腐食性物質、クラス9:その他の危険物質および物品が含まれます。 |
| 直送 | 直送は、サプライヤーまたは製品所有者から顧客に直接商品を配送する方法です。ほとんどの場合、顧客は製品所有者から商品を注文します。この配送スキームは輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレージ | ドレージは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態です。これは、通常は長距離輸送プロセスの前後に、ある場所から別の場所に貨物を輸送する短距離輸送です。ドレージトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなどのさまざまな目的地との間で貨物を移動させます。通常、ドレージは短距離でのみ貨物を輸送し、1つの都市圏内でのみ運行します。また、単一シフトで1人のトラック運転手のみを必要とします。しかし、これにもかかわらず、貨物への・からの商品を届けるため、長距離輸送において重要な役割を果たしています。インターモーダル輸送をより効率的にし、エンドカスタマーへの商品のシームレスな移送を可能にします。 |
| ドライバン | ドライバンは、外部の要素から荷物を保護するために完全に密閉されたセミトレーラーの一種です。パレット化、箱詰め、またはばら積み貨物を運ぶように設計されたドライバンは、温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、超大型荷物を運ぶことができません(フラットベッドトレーラーとは異なり)。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。 |
| フラットベッドトラック | フラットベッドトラックは、リジッドデザインのトラックの一種です。貨物の積み降ろしが容易なように平らな形状の荷台を持っています。フラットベッドトラックは主に、機械、建設資材、機器などの重量物、超大型、幅広、繊細でない貨物の輸送に使用されます。トラックのオープンボディのため、輸送される貨物は雨に弱くてはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵します。 |
| 入庫物流 | 入庫物流は、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入庫供給品の注文、受け取り、保管、輸送、管理のステップが含まれます。入庫物流は、需要と供給の方程式の供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、メンテナンス・修繕工事が含まれます。 |
| 国際積み込み | 報告国(すなわち、輸送を行う車両が登録されている国)での貨物の積み込み場所と、別の国での荷降ろし場所。 |
| 国際荷降ろし | 報告国(すなわち、輸送を行う車両が登録されている国)での貨物の荷降ろし場所と、別の国での積み込み場所。 |
| OOG貨物 | アウトオブゲージ(OOG)貨物とは、大きすぎるために6面の輸送コンテナに積み込めない貨物のことです。この用語は、最大40HCコンテナ寸法を超える寸法を持つすべての貨物の非常に大まかな分類です。すなわち、長さが12.05メートルを超える、幅が2.33メートルを超える、または高さが2.59メートルを超えるものです。 |
| パレット | 貨物の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| パートロード | パートロードとは、トラックを部分的にしか満たさない貨物を指します。本質的に、荷物の量は積載量未満トラックロード(LTL)の荷物より大きいです。また、荷物はトラックを完全に占有することができず、すなわちその容量はフルトラックロード(FTL)の荷物よりもはるかに少ないです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| 逆物流 | 逆物流は、サプライチェーンを通じて内向きに処理されるもの、またはサプライチェーンを「逆方向」に移動するものを処理するサプライチェーンのセクターで構成されています。 |
| 道路貨物輸送サービス | 商品(原材料または製造品、固体および液体の両方を含む)を出発地から国内(国内)または越境(国際)の目的地まで輸送するためにトラック輸送業者を雇用することが道路貨物輸送市場を構成します。サービスはフルトラックロードまたは積載量未満トラックロード、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離である場合があります。 |
| カーテンサイダー車両 | カーテンサイダーとタウトライナーは、カーテンサイドトラック・トレーラーの総称として使用されています。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを開いてフォークリフトを側面全体で使用して簡単かつ効率的な積み降ろしができます。走行のために閉じると、垂直荷重拘束ストラップがトラックベッドの下のロープレールに取り付けられ、両側のトラックベッドとカーテンを接続します。カーテンの両端のウインチがカーテンを張り、したがって「タウトライナー」という名称になります。これにより、カーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い荷物が横にずれるのを防ぐのにも役立ちます。 |
| 有償輸送 | 報酬を受けての貨物の輸送。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン剤、コンクリート、石畳で舗装されていない安定化基盤を持つ道路。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースです。インフレーションは価格設定の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルと機能全体にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




