
フランス地理空間アナリティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.65 十億米ドル |
| 市場規模 (2026) | 1.79 十億米ドル |
| 市場規模 (2031) | 2.65 十億米ドル |
| 成長率 (2026 - 2031) | 8.24 % |
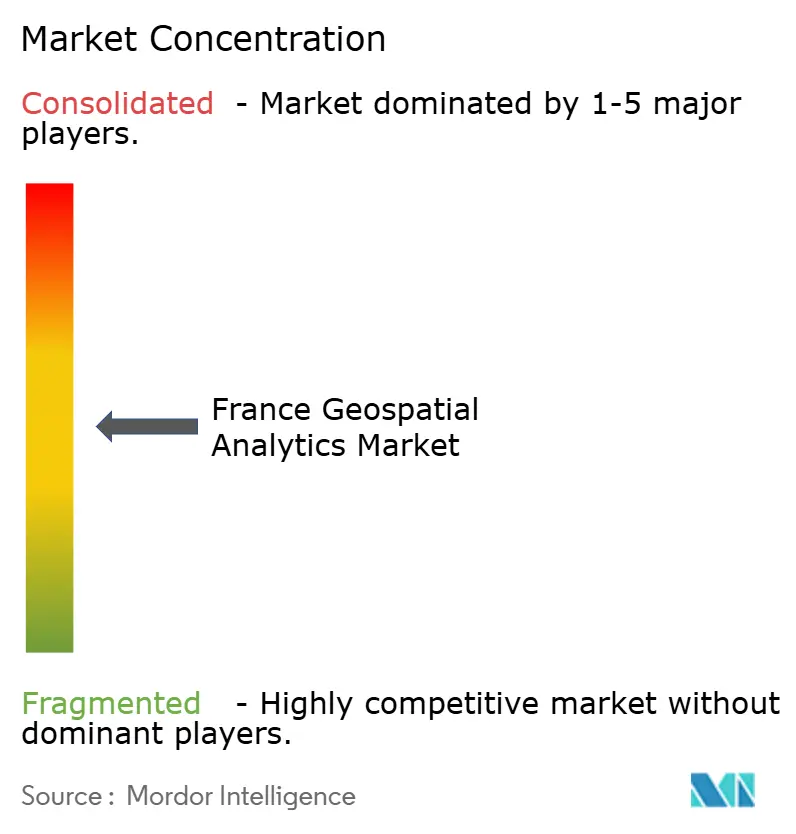
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス地理空間アナリティクス市場分析
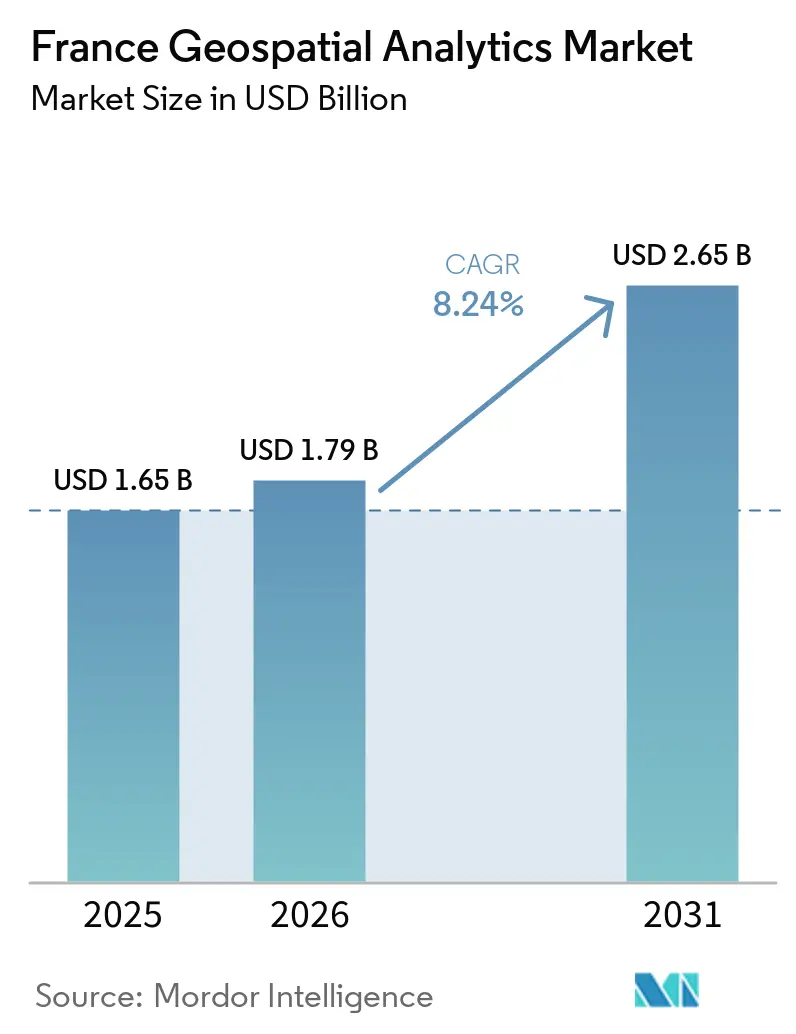
フランス地理空間アナリティクス市場規模は、2025年の16億5,000万米ドルから2026年には17億9,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率8.24%で2031年には26億5,000万米ドルに達すると予測されています。
フランスは、長年にわたる宇宙分野の実績、充実した公的資金、そして国内サプライヤーへの支出を促す厳格なデジタル主権規制という優位性を有しています。2025年3月に打ち上げられたCSO-3軍事観測衛星は、国家の映像独立性を強化するとともに、欧州の同盟国への高解像度データライセンス供与機会を拡大します。[1]一方、20億ユーロのフォン・ヴェールは、プロジェクト適格性を検証する空間モニタリングツールへの需要を喚起しており、特に2026年から生物多様性影響レポートの提出が義務付けられるセクターにおいて需要が高まっています。[2]「レゾー・デュ・フュテュール(Réseaux du Futur)」プログラムのもとで急速に進む5Gの普及は、フランス地理空間アナリティクス市場をリアルタイムのセンサーフュージョンへと向かわせており、IGNおよびセレマ(Cerema)が主導するデジタルツインイニシアチブは、都市政府があらゆる都市計画ワークフローに位置情報インテリジェンスを組み込むことを促しています。資本注入と輸出対応の衛星群により、国内ベンダーは優位性を獲得しており、フランスは大陸規模での主権型空間インテリジェンスのハブとして自国を位置づけています。
主要レポートの要点
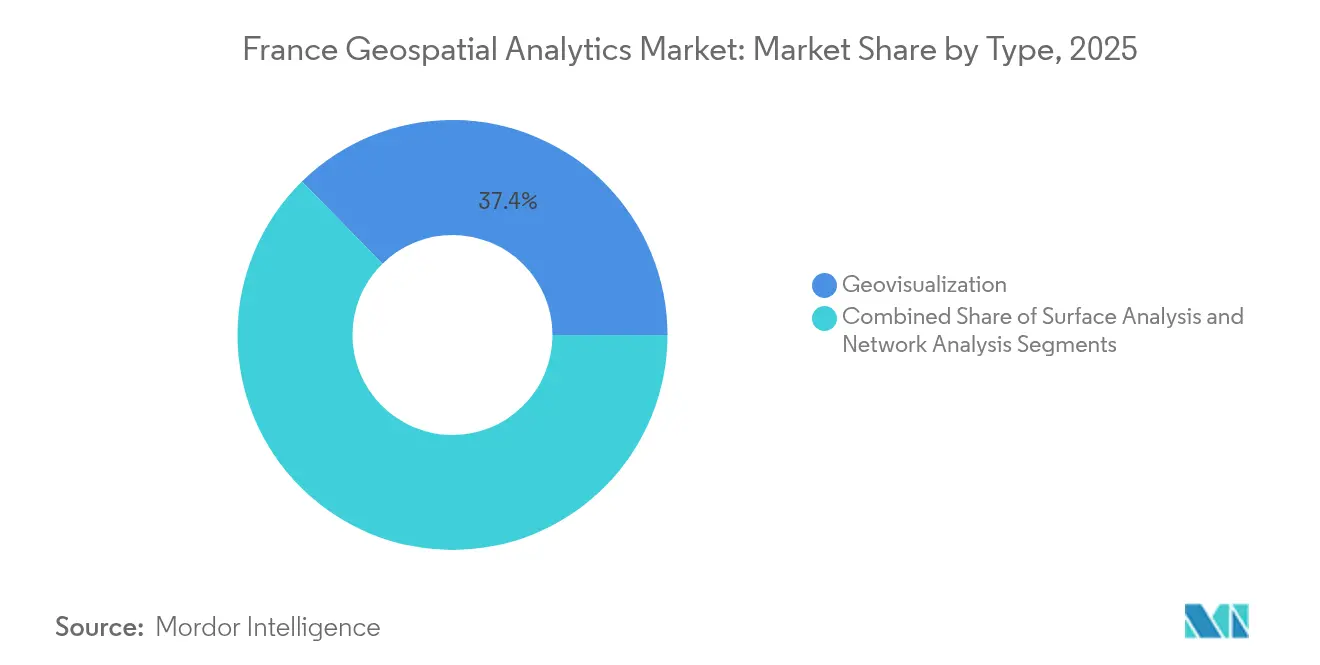
- タイプ別では、2025年においてジオビジュアライゼーションがフランス地理空間アナリティクス市場シェアの37.35%を占めてトップとなっており、ネットワーク分析は2031年にかけて年平均成長率13.15%で成長すると予測されています。
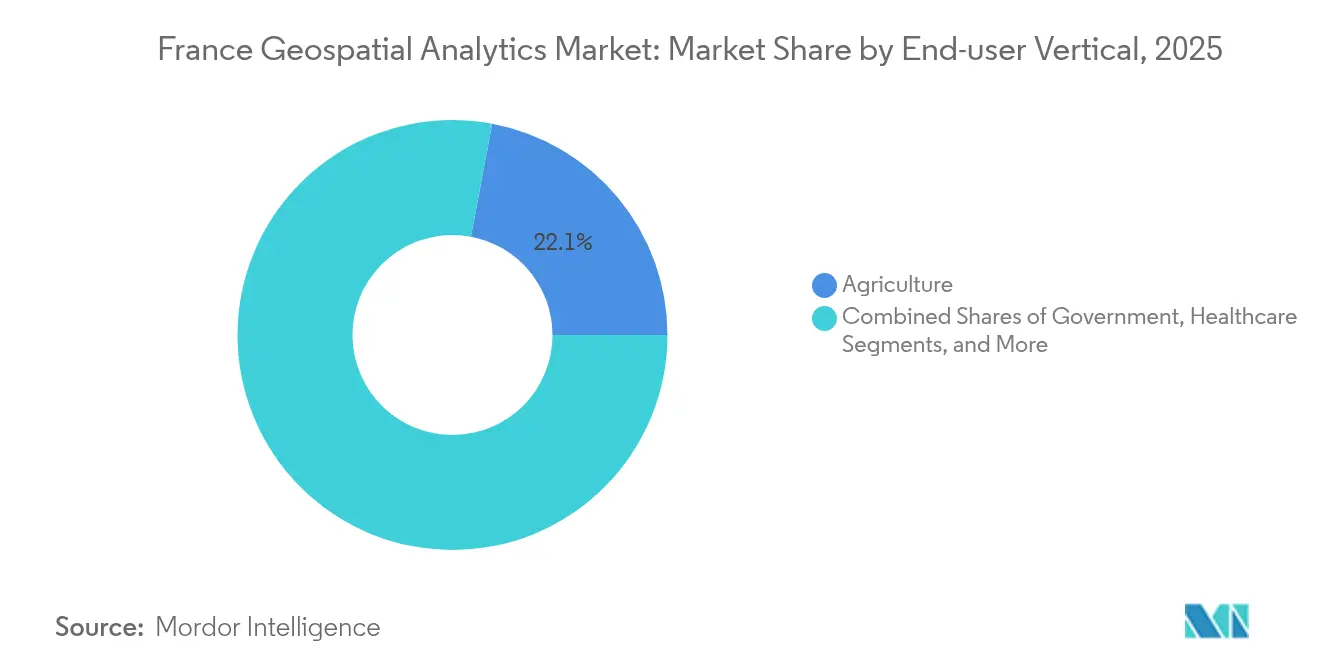
- エンドユーザー業種別では、2025年において農業がフランス地理空間アナリティクス市場シェアの22.05%を占め、自動車および輸送は2031年にかけて年平均成長率14.21%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス地理空間アナリティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| スマートシティおよびモビリティ資金の急増 | +2.1% | 国内全体;パリ、リヨン、マルセイユでの初期成果 | 中期(2〜4年) |
| 防衛衛星コンステレーション(CSO-3)需要 | +1.8% | 国内全体;EU加盟国パートナーへの波及効果 | 長期(4年以上) |
| ESGおよびグリーン予算コンプライアンス義務 | +1.4% | 国内全体;工業地域 | 短期(2年以内) |
| 5G-IoTリアルタイムデータストリーム | +1.2% | 都市部中心;農村部へ拡大中 | 中期(2〜4年) |
| 生物多様性影響報告の義務化(2026年) | +0.9% | 国内全体;自然保護区域 | 短期(2年以内) |
| 精密ビティカルチャー(精密ブドウ栽培)プラットフォームの普及 | +0.7% | ボルドー、ブルゴーニュ、ロワール渓谷 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートシティおよびモビリティ資金の急増
フランスは2025年に道路建設へ4億7,500万ユーロ、道路維持管理へさらに2億9,400万ユーロを投じています。[3]自治体がこれらの資金を受け取るには効率性向上を文書で証明する必要があり、それがほぼリアルタイムで舗装状態、交通流、カーボンフットプリントを追跡する地理空間ダッシュボードへの需要を高めています。イストル(Istres)のプライベート5Gネットワークは、地理空間アナリティクスが自治体の運営コストを40%削減しながら、緊急対応経路の精度を向上させることを実証しています。[4]IGN、セレマ(Cerema)、およびInriaが主導する国家デジタルツインプラットフォームは、都市が洪水、ヒートアイランド、交通シナリオをシミュレートし、空間データを予測的な資産管理ツールへと転換することを可能にしています。相互運用性標準へのフランスのコミットメントは、35,000のコミューンにわたる再現性のある導入を確保し、新しいスキーマをサポートするソフトウェアを持つベンダーに安定した収益ストリームをもたらします。LiDAR、CCTV、センサーデータの量が増大するにつれて、フランス地理空間アナリティクス市場は記述的なマッピングから予測的な意思決定支援へと転換していくでしょう。
防衛衛星コンステレーション(CSO-3)需要
7億9,500万ユーロのCSOプログラムは、フランスの指揮下に置かれながらNATOの戦略的情報基準を満たす35cmの衛星画像を提供する。データ商業化条項により、信頼できる欧州パートナーへの安全な配布が可能となり、これまで存在しなかった輸出チャネルが生まれた。Safranの子会社とウクライナが2025年に締結した、CSOデータを防衛計画プラットフォームに統合する契約は、フランス国外におけるこのコンステレーションの市場ポテンシャルを示している。下流では、保険会社、公益事業者、林業者がこれまで防衛分野に限定されていた空間精度へのアクセスを得ることで、地理空間画像アナリティクスの応用範囲が拡大する。このコンステレーションはC40S宇宙領域認識システムと統合されており、AIアルゴリズムが異常を検知し、民間・軍事双方のユーザーにリアルタイムアラートを送信することができる。新たなアナリティクスのユースケースが生まれるたびにトランザクション量が増加し、衛星データがフランス地理空間アナリティクス市場の基盤として確固たる地位を築いている。
ESGおよびグリーン予算コンプライアンス義務
環境規制は年々強化されています。2026年から、上場企業は地理参照証拠とともに生物多様性への影響を報告しなければなりません。地理空間プラットフォームはサイトレベルのモニタリングを自動化し、保護種データベースをオーバーレイして監査可能なコンプライアンスレポートを生成し、大手工業企業の手動監査コストを最大60%削減します。Thales Alenia Spaceが管理するカーブ・チェイサー(Carb-Chaser)コンステレーションは、規制当局が法的証拠として認める認定済みのCO₂プルーム測定値を提供します。フランスはまた、戦略的鉱物の地図作成のためにBRGMに5,300万ユーロを投資しており、これは高解像度の地形・地下データを必要とします。こうした公共プロジェクトは国内地理空間インフラへの商業的な信頼を強化し、重工業および金融分野での普及を加速させています。
5G-IoTリアルタイムデータストリーム
「レゾー・デュ・フュテュール(Réseaux du Futur)」プログラムは、5Gアドバンスドおよび6Gテストベッドに6,500万ユーロを充当しています。エッジ対応アンテナは、映像、GNSSの読み取り値、センサー出力を10ミリ秒未満のレイテンシでクラウドノードに送信し、農家が土壌水分パッチを監視し、市当局が自転車レーンの占有状況を追跡することを可能にします。LTE-Mの展開はすでに低消費電力デバイスをサポートしており、単一のバッテリーで何年にもわたって地理位置情報付き測定値を送信します。高帯域幅バックホールとエネルギー効率の高いエッジデバイスの組み合わせにより、フランス地理空間アナリティクス市場は継続的監視ビジネスモデルへと移行し、クライアントは1回限りのマップレイヤーではなく、ストリーミング型の状況認識サービスに対して対価を支払うようになります。通信キャリアとピュアプレイアナリティクス企業は、空間AIをそれぞれのサービスカタログに組み込むための提携を進めています。
阻害要因の影響分析*
| 阻害要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高い統合・移行コスト | −1.6% | 国内全体;エンタープライズセクター | 短期(2年以内) |
| 地理データサイエンス人材の不足 | −1.3% | 国内全体;パリおよびリヨン | 長期(4年以上) |
| 自治体データ標準の断片化 | −0.9% | 地域別;レベルにより異なる | 中期(2〜4年) |
| クラウド主権ホスティングの制限 | −0.7% | 国内全体;国境を越えた取引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い統合・移行コスト
データ取り込みパイプライン、センサーゲートウェイ、トレーニングプログラムを含めると、フルスタックの地理空間導入コストは50万ユーロを超える場合があります。2024年第3四半期に建設生産高が8.4%減少した後、多くの中小企業がプロジェクトを延期しており、空間ITの予算がマクロ経済状況の影響を受けやすいことが示されています。レガシーの基幹業務ソフトウェアには空間フィールドが欠如していることが多く、企業はミドルウェアを購入して専門のシステムインテグレーターを雇用しなければなりません。これにより総所有コスト(TCO)が増加し、クラウドCRMやERPへの投資と比較した場合の投資回収期間の魅力が低下します。プラグアンドプレイ型コネクタが成熟するまでは、高い参入コストがフランス地理空間アナリティクス市場の成長を抑制するでしょう。
地理データサイエンス人材の不足
衛星画像分類器とGPUベースの推論を組み合わせることができるアナリストへの需要は、供給を大幅に上回っています。大学はカリキュラムを更新していますが、年間の卒業生数は数百人程度にとどまり、パリ・サクレー、トゥールーズ、ソフィア・アンティポリスのテクノロジークラスターにおける求人を満たすには不十分です。Thalesのような企業は社内ブートキャンプを実施していますが、習熟にかかる時間がプロジェクト開始を遅らせています。人材不足は給与を押し上げ、一部のプロジェクトをオフショアへと移す要因となっており、これはデータ主権義務と相反します。したがって、より広範なSTEMイニシアチブがより多くの人材を輩出するまでの間、この人材ギャップはフランス地理空間アナリティクス市場の勢いを削ぐ要因となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:インタラクティブインテリジェンスを通じてジオビジュアライゼーションが優位を維持
2025年において、ジオビジュアライゼーションはフランス地理空間アナリティクス市場シェアの37.35%を占め、非技術系スタッフが迅速に解読できるマップ中心のダッシュボードへの行政機関のニーズを反映しています。予算担当者は色分けされたレイヤーを使ってインフラリスクの優先順位を付け、ブドウ園管理者はモバイルヒートマップ上で植物のストレスを監視します。ジオビジュアライゼーションにおけるフランス地理空間アナリティクス市場規模は、3Dエンジンおよびブラウザベースの点群レンダラーがワークステーションの制限を取り除くことで、年平均成長率7.12%で成長すると予測されています。ベンダーは音声ナビゲーションやコントラスト切り替えなどのアクセシビリティ機能を組み込んでおり、これはクロード・ベルナール・リヨン第1大学(Université Claude Bernard Lyon 1)の研究によって視覚障害のあるユーザーへのモバイルジオビジュアライゼーションの有用性が実証されたことに裏付けられています。
ネットワーク分析は2031年にかけて年平均成長率13.15%で最も速く成長するサブセグメントです。この急増は、計画担当者が最適な充電スタンドの間隔とグリッドへの影響を評価する電気自動車充電器の展開拡大と軌を一にしています。サーフェス分析は、地形を考慮した施肥計画や爆破リスク等高線を必要とする精密農業および鉱業クライアントからの安定した需要が続いています。サブセグメント全体での複合的な勢いは、フランス地理空間アナリティクス市場が静的な地図作成から、単一のインターフェース内にルーティング、近接性、標高パラメータを統合する分析ワークフローへと拡大することを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー業種別:農業がリードし、自動車が加速
2025年において、農業はフランス地理空間アナリティクス市場規模の22.05%を占めました。ビティカルチャー(ブドウ栽培)プロジェクトでは、マルチスペクトル画像とIoT土壌プローブを組み合わせて灌漑を最適化し、水の節約とブドウ品質の向上を実現しています。ボルドーおよびブルゴーニュの農家は、圃場レベルのNDVIトレンドを収量予測に連携させ、商品取引所での先物価格設定をより精緻に行っています。農薬空中散布会社は処方マップを自律型ドローンに読み込ませており、地理空間アナリティクスが上流の作物管理から下流の取引機能の双方に影響を与えていることを実証しています。
自動車および輸送業種は、2026年から2031年にかけて年平均成長率14.21%を記録する見込みです。高精細ベースマップ、センチメートル級のGNSS補正、そして路側機テレメトリが先進運転支援システム(ADAS)およびロボタクシーの実証実験を支えています。自動車プレイヤーにおけるフランス地理空間アナリティクス市場規模は、公共スマートロード予算および厳格なEU安全基準の恩恵を受けています。公益事業、通信、および防衛分野の用途も、5Gカバレッジの拡大とCSOプログラムによるレイテンシ低減および映像解像度の向上により拡大しています。業種を超えた需要の分散に伴い、サプライヤーは特定の業種への依存度を最小化するためにSaaS(サービスとしてのソフトウェア)のラインナップを多様化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
フランス地理空間アナリティクス市場は国内中心の性格が強く、フランス2030計画のもとでAIに25億ユーロ、量子技術に18億ユーロが配分されています。航空宇宙および防衛のユースケースはトゥールーズとパリに集中している一方、アグリテック企業はボルドー、ディジョン、モンペリエを拠点としています。デジタル主権政策により、機密データセットはSecNumCloud認定インフラ上に保存することが求められており、国内プロバイダーが優遇され、EU域外のハイパースケーラーとの合弁事業が複雑化しています。
同時に、欧州統合は対応可能な需要を拡大しています。フランスはEUのデスティネーション・アース(destination Earth)デジタルツインパイロットを主導し、方法論とソフトウェアテンプレートをパートナー国に展開しています。連合国政府へのCSO-3映像の販売は外部収益を加えながら、地域の安全保障上の結びつきを強化しています。ウクライナが2025年に締結したライセンス契約は、防衛グレードのデータが適切な輸出管理のもとで商業的なサプライチェーンに組み込まれうることを示しています。
欧州を越えて、フランスの衛星主要企業はアフリカおよび中東市場を開拓しており、パイプラインセキュリティおよび砂漠化監視向けのモニタリングパッケージを提供しています。彼らはBpifranceの輸出信用保険を活用して海外案件のリスクを低減しています。国内の主権要件と選択的な国境を越えた連携により、フランス地理空間アナリティクス市場はデュアルトラック戦略をとっています。すなわち、重要資産を国内で保護しながら、付加価値サービスを海外で収益化するというアプローチです。
規制環境
フランスの地理空間分析ルールセットは、EUの相互運用性および公開データ義務、特にINSPIRE指令に依拠している。国家地理位置情報評議会(CNIG)は、地理データ標準および欧州の高価値データセットへの整合に関するガバナンス指針を提供している。
主権データの配信に関しては、IGNがcartes.gouv.frを通じて国家地図配信を再構築している。同ポータルは2025年12月に主権的な地図作成ポータルとして開設され、レガシーのGéoportailに代わるものであり、Géoportailは2026年9月に閉鎖される予定である。地域テリトリアルデータ委員会(CTD)は、Pays de la Loire、Hauts-de-France、Grand-Est、Occitanieを含む複数の地域で2025年中に設立され、多層的なガバナンスを強化し、公共部門および規制対象用途における一貫したスキーマと相互運用可能なサービスへの重点を高めている。
バリューチェーン分析
フランスの地理空間分析バリューチェーンは、衛星・航空画像、LiDARおよび測量、モバイルマッピング、権威ある基準データセットを含むデータ取得・管理から始まる。IGNなどの国家機関は、基盤データ、ホスティング、および下流ユーザーが利用する共有プラットフォームを提供している。データの集約とキュレーションは、ETL、API、メタデータ/カタログ、ID・アクセス管理、機密用途向けの主権的ホスティング要件などの統合層へと供給され、その後、GISスイート、デジタルツインツールチェーン、業界特化型ソリューションを通じて提供される地理可視化、ネットワーク分析、地表分析などの分析・アプリケーション層へと移行する。
下流の需要は、地理空間分析を設計、建設、資産管理ワークフローに組み込むエンジニアリング企業、インテグレーター、ソフトウェアベンダーに集中している。Egisなどの請負業者は、フランスの主要プロジェクト全体でBentley Systemsのソフトウェアを使用し、モデルと地理空間コンテキストを調整している。官民協力は国家的なデジタルツイン構想にも見られ、フランス領土のデジタルツイン(JUNN)に向けて1Spatial Franceが主導するコンソーシアムには、データ提供者、プラットフォーム運営者、アプリケーション構築者が含まれ、公共部門の最終利用者や規制対象事業者と結び付けられている。
競合状況
当市場は中程度のフラグメンテーション(断片化)を示しています。Thales Alenia SpaceおよびAirbus Defence and Space Intelligenceは、大規模な資本投資を要する軌道セグメントをリードし、複数年にわたる防衛契約を確保するとともに、光学衛星フリートを独占的に運営しています(airbus.com)。AIとクラウドを活用したソフトウェア中心の挑戦者が、アナリティクスレイヤーにおける既存企業のマージンを侵食しつつあります。2024年にSafranがPreligensを2億2,000万ユーロで買収したことで、自動物体検出機能が同社のオファリングに統合され、ハードウェアからAIプラットフォームへのシフトが鮮明になりました。
MytrafficやGeoblinkのような中堅企業は、モバイルの来訪者数データと地理空間クラスタリングを組み合わせて小売立地の意思決定を支援しており、B2B SaaS(企業向けサービスとしてのソフトウェア)ニッチ分野の成長を示しています。学術系スピンオフは、空間エンティティをセマンティックトリプルにマッピングする最近の特許出願によって保護された地理空間ナレッジグラフを商業化しています。クラウドネイティブアーキテクチャは、行政機関が弾力的なスケーラビリティとSecNumCloud認定を求める入札で勝利を収めており、レガシーのデスクトップGISベンダーにコードベースの再構築を迫っています。
戦略的な動きとしては、AirbusとCNESによる共同データ配信ポータル、HexagonによるレーザースキャニングLiDAR点群ストリーミングソリューション、そしてIGN、セレマ(Cerema)、Inriaによるデジタルツインアライアンスが挙げられます。通信企業がプライベート5Gオファリングに地理空間アナリティクスをバンドルし始めており、競争の場が専門企業からネットワークオペレーターへと拡大するにつれて、競争の激しさが増すことが予想されます。主権型ホスティングと自動化されたインサイト生成を組み合わせる能力が、フランス地理空間アナリティクス市場における将来のシェア獲得を左右するでしょう。
フランス地理空間アナリティクス業界のリーダー企業
-
Trimble Geospatial
-
Bentley Systems, Inc
-
Esri France
-
CLS Groupe
-
Intermap Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
主要な機会分野は、公共の意思決定、気候適応、インフラのライフサイクル管理に紐づいた国および地方レベルのデジタルツイン導入である。France 2030の資金には、フランス領土の国家デジタルツイン(JUNN)開発向けに2,500万ユーロの配分が含まれており、IGNおよびパートナーは、データサービス、3D/4Dモデリング、相互運用性パターンを含む共有コンポーネントを、都市、県、事業者による再利用のために位置付けている。この体制は、繰り返し使用可能なコネクタ、品質管理ツール、公共調達向けの検証可能な分析をパッケージ化するベンダーにとっての余地を生み出し、特に標準化されたスキーマが自治体間の分断を減らす分野で有効である。
大規模インフラプログラムは、エンジニアリング業務に組み込まれる地理空間モデリングおよびコラボレーションソフトウェアの需要を押し上げる別の要因である。107kmに及ぶセーヌ・ノール・ヨーロッパ運河や、2026年後半の稼働段階が挙げられているグラン・パリ・エクスプレス16号線などのプロジェクトは、複数の関係者が関わるワークフロー全体で、BIMと地理空間の融合、変更追跡、現場からオフィスへのリアリティキャプチャを既に取り込んでいる。防衛関連および主権的なマッピング業務においては、軍事地理を自動化し産業協力体制を構築するIGNの2026年の取り組みが、セキュアなパイプラインとフランス国内でのホスティング処理への需要を示しており、リアリティキャプチャ、分析の自動化、主権データ慣行に沿った制御された配布を組み合わせるプロバイダーが有利になる。
最近の業界動向
- 2026年4月:Trimbleは、Trimble RealWorks v2026.10をリリースし、レーザースキャン処理のワークフローを自動化し、Trimbleの地理空間エコシステム内でのデータ統合を強化した。この更新により、地理空間データ処理のエンドツーエンドが改善され、フランスの主権的分析能力が強化される。
- 2026年3月:Bentley Systemsは、2026年Year in InfrastructureおよびYII Awardsの応募受付を開始し、決勝は2026年10月6日から7日にシンガポールで開催予定である。インフラに重点を置いた地理空間ソフトウェアとデジタルツインワークフローは、フランス/欧州におけるデジタルツインの成熟化を巡るベンダー活動の継続を示している。
- 2026年1月:Esri France(Esri)Shomは、紙の海図の自動製作のためにCustom Chart Builderツールを採用した。公的機関による国家規模の地理空間チャート自動化は、フランスにおける主権的な海洋地理空間能力と海図製作の自動化を支えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、フランス地理空間アナリティクス市場は、空間モデリング、地理可視化アウトプット、GISおよびリモートセンシングデータストリーム上に構築されたアナリティクスを含む、位置情報データをインサイトに変換するために使用されるソフトウェアおよびサービスを対象とし、フランスの公共・民間ユーザーによる消費を範囲とする。
対象外の範囲:GNSSデバイス、ドローン、センサーなどの純粋なハードウェア販売、およびアナリティクス業務とバンドルされていない生の衛星画像またはベースマップデータの販売は除外する。
セグメンテーション概要
- タイプ別
- サーフェス分析
- ネットワーク分析
- ジオビジュアライゼーション
- エンドユーザー業種別
- 農業
- 公益事業および通信
- 防衛および情報
- 政府
- 鉱業および天然資源
- 自動車および輸送
- 医療
- 不動産および建設
- その他のエンドユーザー業種
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、INSEEセクター指標、ユーロスタットのデジタル経済シリーズ、欧州連合宇宙プログラム(コペルニクスの下流利用シグナルを含む)の公開資料など、フランスにおける需要プールを把握するための公開データセットから開始した。また、採用状況やプログラム予算の文脈を把握するため、フランスの公共地図作成・地球観測機関の資料や、アナリティクス業務の調達状況を示す調達ポータルも参照した。
これらのシグナルを実用的な市場モデルに変換するため、年次報告書や投資家向けプレゼンテーションなどのサプライヤー側の開示情報、業界団体のリリース、新規導入に関する信頼性の高い報道と組み合わせた。必要に応じて、企業財務情報の取得や、製品の焦点と購買サイクルを確認するための特許・入札公告のスキャンに有料サブスクリプションを活用した。これらのデスクソースは例示的なものであり、調査期間中のデータポイントの収集・相互確認・明確化には他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、フランスにおいて地理空間アナティクスとして実際に対価が支払われているものを検証し、ソフトウェアライセンス、クラウド利用、特定のユースケースに紐づくサービスへの支出配分を明確にすることに重点を置いた。一般的な需要領域にわたるサプライヤー、システムインテグレーター、公共部門の購買担当者、エンタープライズユーザーと対話し、フォローアップ質問を通じて価格設定、プロジェクト期間、導入ペースに関するギャップを解消した。
組織によって報告収益のラベリングが異なる場合があるため、フランス国内の全国・地域活動をカバーする回答者を含む、予算と展開状況を直接把握している実務者と仮定を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:18% |
| 中位層:44% | 部門・ユニットリーダー:38% |
| 中小プレイヤー:19% | マネージャー:44% |
市場規模算定と予測
規模算定には、国内のデジタルおよび地理空間需要シグナルをフランスのアドレサブルなアナリティクス支出プールに変換し、プロジェクトの一般的な契約形態に基づいてソフトウェアとサービスに分割するトップダウンアプローチを採用した。合計値の妥当性を確保するため、サンプリングしたサプライヤーの収益分割、インテグレーターとのチャネルチェック、一般的な導入における平均販売価格×ユーザー数の簡易チェックを含む選択的なボトムアップ推計と照合した。
主要インプットには、公共プログラムの強度(地球観測・地図作成イニシアチブ)、デジタルツインおよびスマートシティプロジェクトのペース、定期的なアナリティクス費用に影響するクラウド採用パターン、公共入札の一般的な契約期間、公益事業・交通・防衛関連地図作成などのセクターにおける利用成長が含まれる。予測は主にシナリオ分析に依拠し、ベース・保守的・拡大の各ケースは、予算優先事項、調達上の摩擦、パイロットが本格的な生産システムへ移行する速度に関するインタビューフィードバックによって形成された。サプライヤーの開示情報がアナリティクスと隣接するGIS業務を分離していない場合は、サービス説明、入札明細、繰り返しの専門家確認を用いてシェアを推計してから用した。
データ検証と更新サイクル
アウトプットは、需要シグナル、サプライヤーのナラティブ、入札活動や公共プログラムのタイムラインなどの独立したベンチマークという3つの角度からのトライアンギュレーションによって検証された。暗示的な価格設定や採用率に異常な急変が見られる場合は分散チェックを実施し、外れ値が検出された場合はソーストレイルと変換仮定を再検討する二次レビューを行った。
最終承認前に、定義・単位・通貨処理の一貫性を確保するため、モデルとレポートは多段階のアナリスト審査を経る。レポートは年次で更新され、主要な政策変更、大型契約の受注、衛星データアクセスの段階的変化など、需要に影響を与える重大なイベントが発生した場合は中間更新を行う。納品直前には、最新の利用可能な指標が数値とナラティブに反映されていることを確認する最終チェックを実施する。
Mordor Intelligenceのフランス地理空間アナリティクス市場規模算定と他の公表推計との比較
フランス地理空間アナリティクスの公表市場規模が大きく乖離して見る場合があるのは、各機関が必ずしも同一の支出を計上しているわけではなく、基準年、通貨タイミング、アナリティクスと一般的な地図作成ソフトウェアの区分ルールも異なるためである。
表に示す乖離は、主に対象範囲と収益処理の違いによって説明され、一部の推計はより広範な地理空間サービスや位置情報サービスを一つの合計に統合し、ハードウェアや生データのサブスクリプションを含む場合もある。本ベンチマークは、スタンドアロンの衛星画像やベースマップデータをアナリティクス業務から分離し、調達頻度とセクター採用シグナルを用いたフランス単独の需要チェックを適用することで、有償アナリティクスアウトプットにより近い推計を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19億米ドル(2026年) | |
| 業界団体A | 23億5,000万米ドル(2026年) | より広範なジオニュメリク経済の視点に沿っていることが多く、必ずしも有償アナリティクス成果物とは言えない、より広範な地理空間サービスや隣接する位置情報活動を含む場合がある。 |
| 公共部門ブリーフィングB | 13億米ドル(2025年) | 通常、より狭い公共プログラム支出の視点と早期の基準年に基づいており、民間部門の利用を過小評価し、クラウド主導の新たな定期アナリティクス費用の認識が遅れる可能性がある。 |
Mordor Intelligenceのモデルでは、フランスのユーザーに提供されるアナリティクスソフトウェアおよびサービスに紐づいた収益を計上しており、一般的なGISツールや生データアクセス項目との二重計上を削減している。全体として、広義の定義は合計値を押し上げる一方、公共部門のみに限定した狭義の視点は低い推計につながる傾向があり、このアプローチにより年度ごとの再現性も高まる。
レポートで回答される主要な設問
フランス地理空間アナリティクス市場の現在の規模はどれくらいですか?
フランス地理空間アナリティクス市場規模は2026年に17億9,000万米ドルに達しています。
2031年にかけての市場成長率はどれくらいですか?
市場は年平均成長率8.24%を記録し、2031年までに26億5,000万米ドルに達すると予測されています。
現在最も大きなアプリケーションセグメントはどれですか?
精密農業の普及拡大により、農業が2025年においてフランス地理空間アナリティクス市場シェアの22.05%を占めてトップとなっています。
自動車業種の急速な成長を牽引するものは何ですか?
自律走行車向けマッピングおよびスマートロード計画への需要が、自動車および輸送ユースケースにおける年平均成長率14.21%を押し上げています。
CSO-3は商業ユーザーにどのような恩恵をもたらしますか?
この衛星は管理された協定のもとで民間セクターがライセンス供与できる35cm解像度の映像を提供し、都市計画、保険、環境モニタリングの精度を向上させます。
なぜ人材不足が阻害要因となっているのですか?
大学が輩出する空間アナリティクスとAIの双方に精通した卒業生が少なすぎるため、プロジェクトの開始が遅延し、専門職の給与コストが上昇しています。