
折りたたみ式ギフト用紙器包装市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
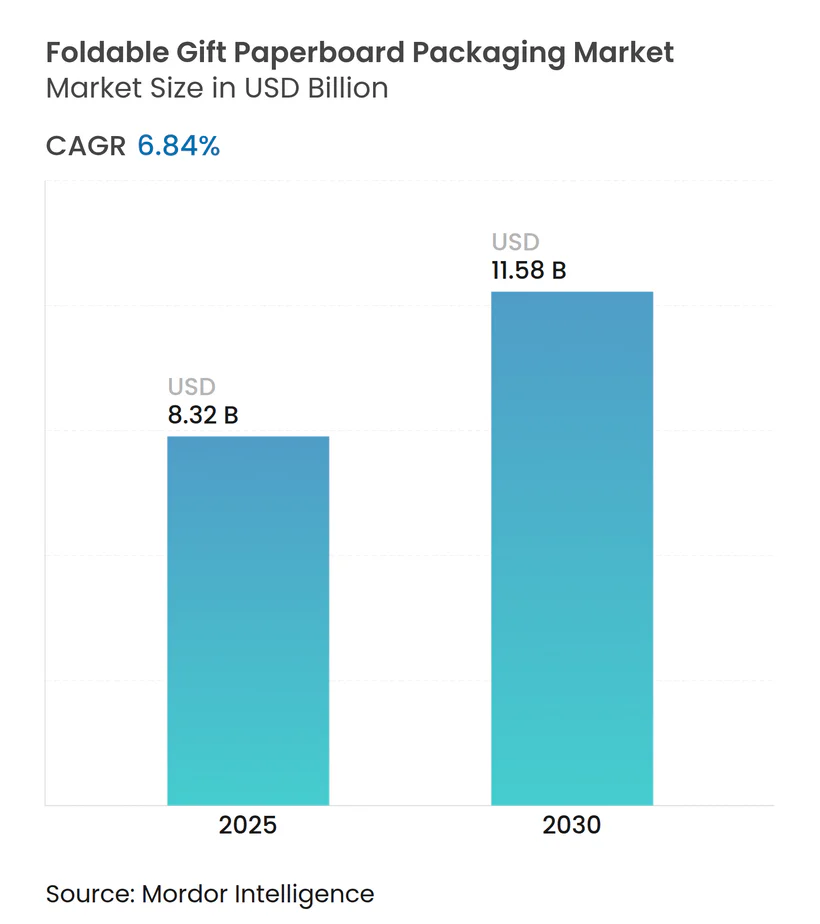
| 市場規模 (2025) | 8.32 十億米ドル |
| 市場規模 (2030) | 11.58 十億米ドル |
| 成長率 (2025 - 2030) | 6.84 % |
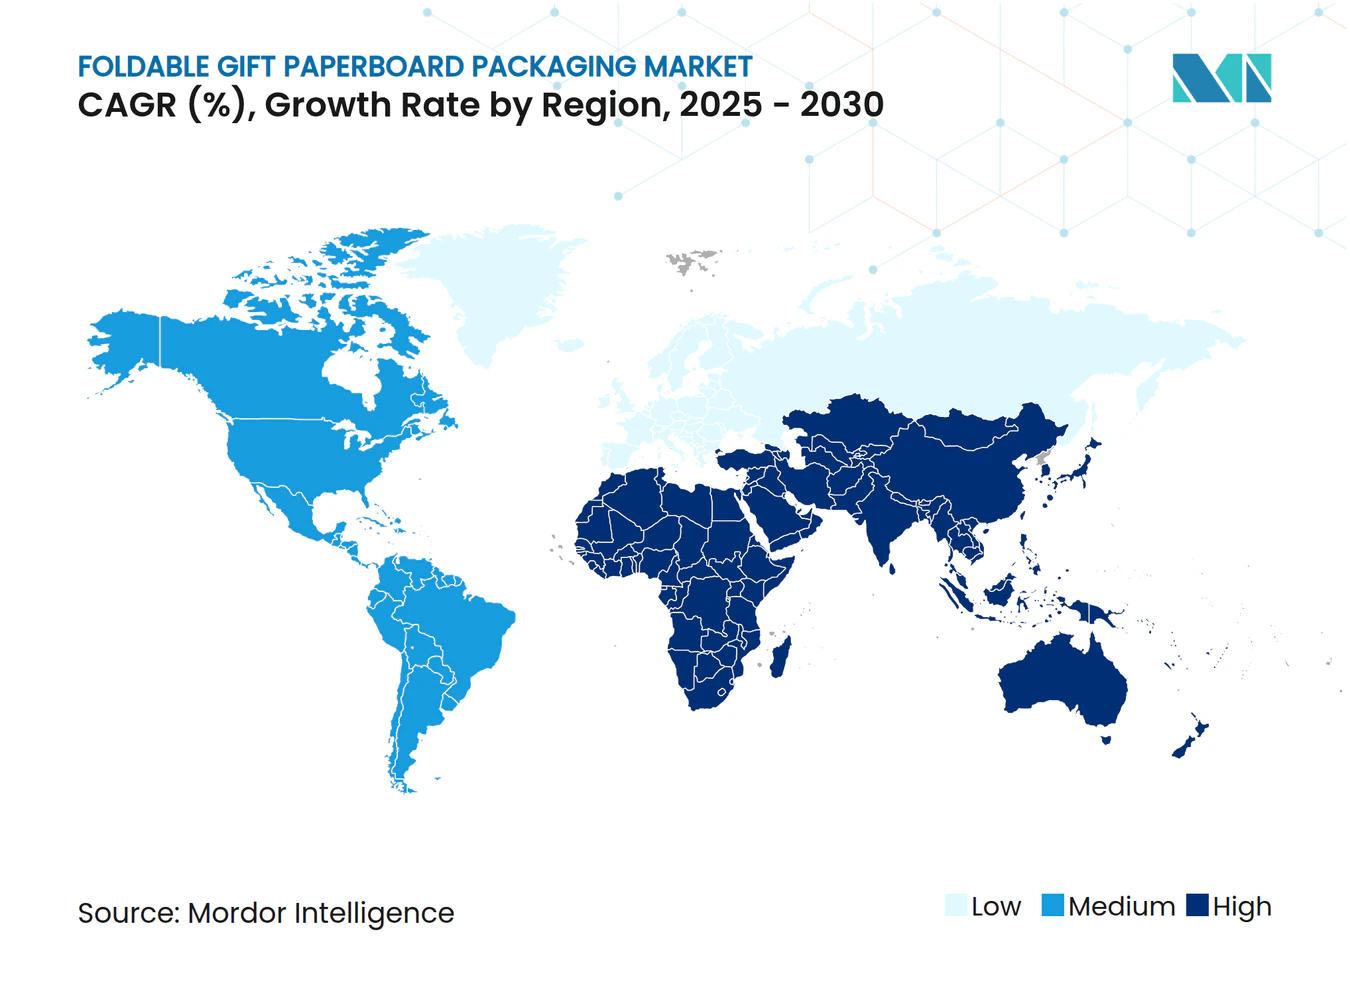
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる折りたたみ式ギフト用紙器包装市場分析
折りたたみ式ギフト用紙器包装市場規模は2025年に83億2,000万米ドルとなり、2030年までに115億8,000万米ドルに達すると予測されており、CAGRは6.84%を反映しています。このトレンドは、ブランドが使い捨てプラスチックを代替し、プレミアムポジショニング戦略を活用し、急増するeコマース需要を満たすにつれて、このセクターの回復力を裏付けています。プラスチックに対する規制強化、ブランドオーナーによるプレミアム開封体験への投資、ナノクレイバリアコーティングの進歩が、アドレサブルボリュームを総合的に拡大しています。並行して進む大型合併・買収は、バージンファイバー価格の変動やエネルギーショックによるコスト圧力を緩和するスケールメリットをもたらしています。地域別の勢いはアジア太平洋地域が牽引しており、中間層消費の拡大と新規設備が折りたたみ式ギフト用紙器包装市場において最大かつ最も成長の速いシェアを支えています。
主要レポートのポイント
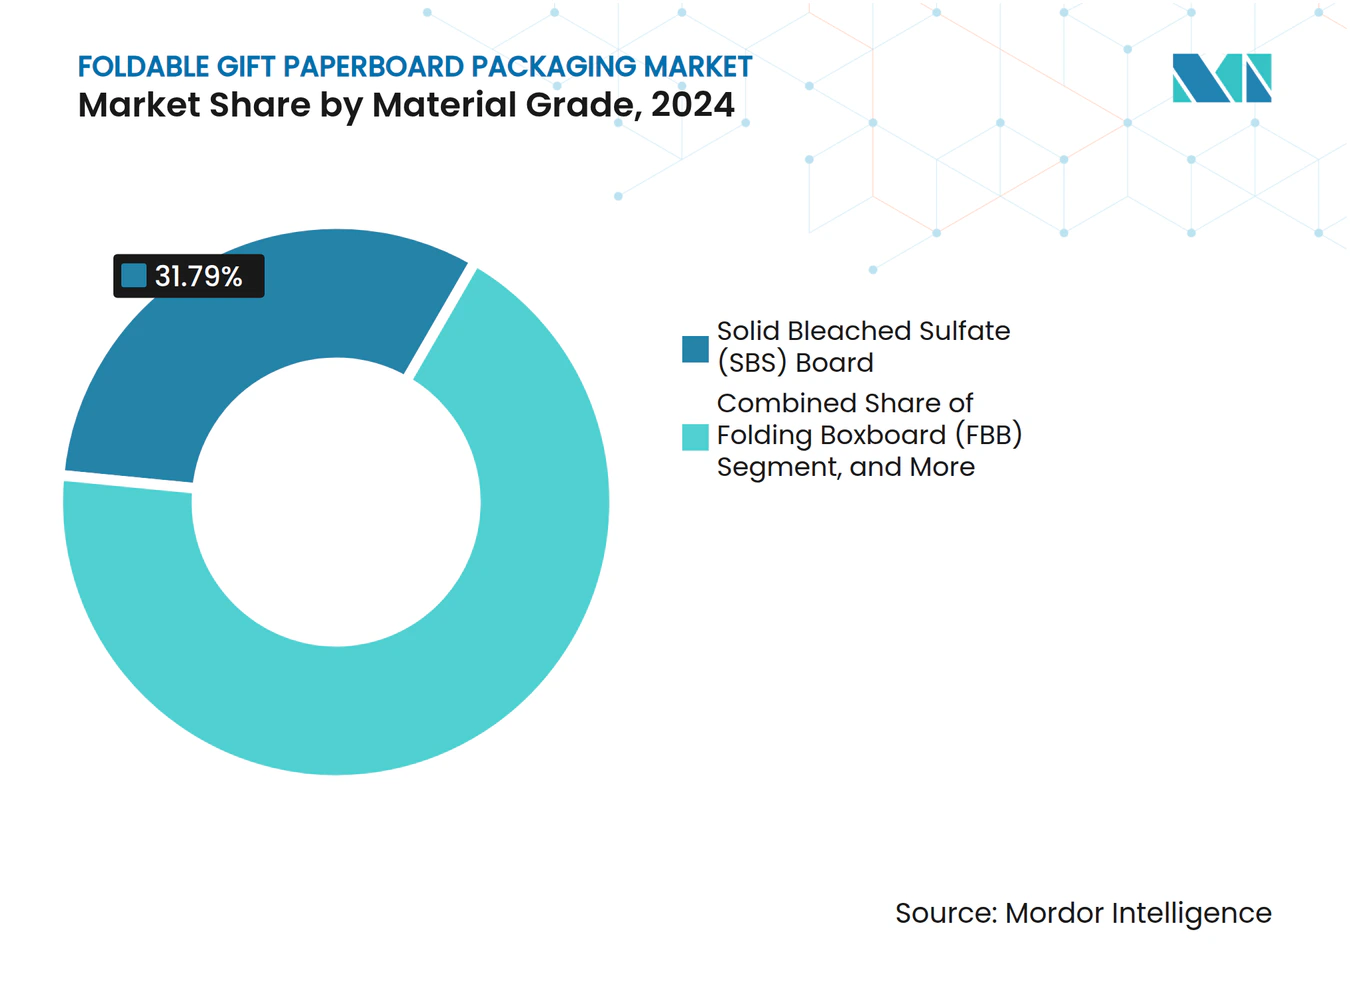
- 素材グレード別では、ソリッドブリーチドサルフェートボードが2024年の折りたたみ式ギフト用紙器包装市場シェアの31.79%を占めました。
- 最終用途産業別では、エレクトロニクスおよびガジェットセグメントの折りたたみ式ギフト用紙器包装市場規模は2025年から2030年にかけてCAGR 7.47%で成長すると予測されています。
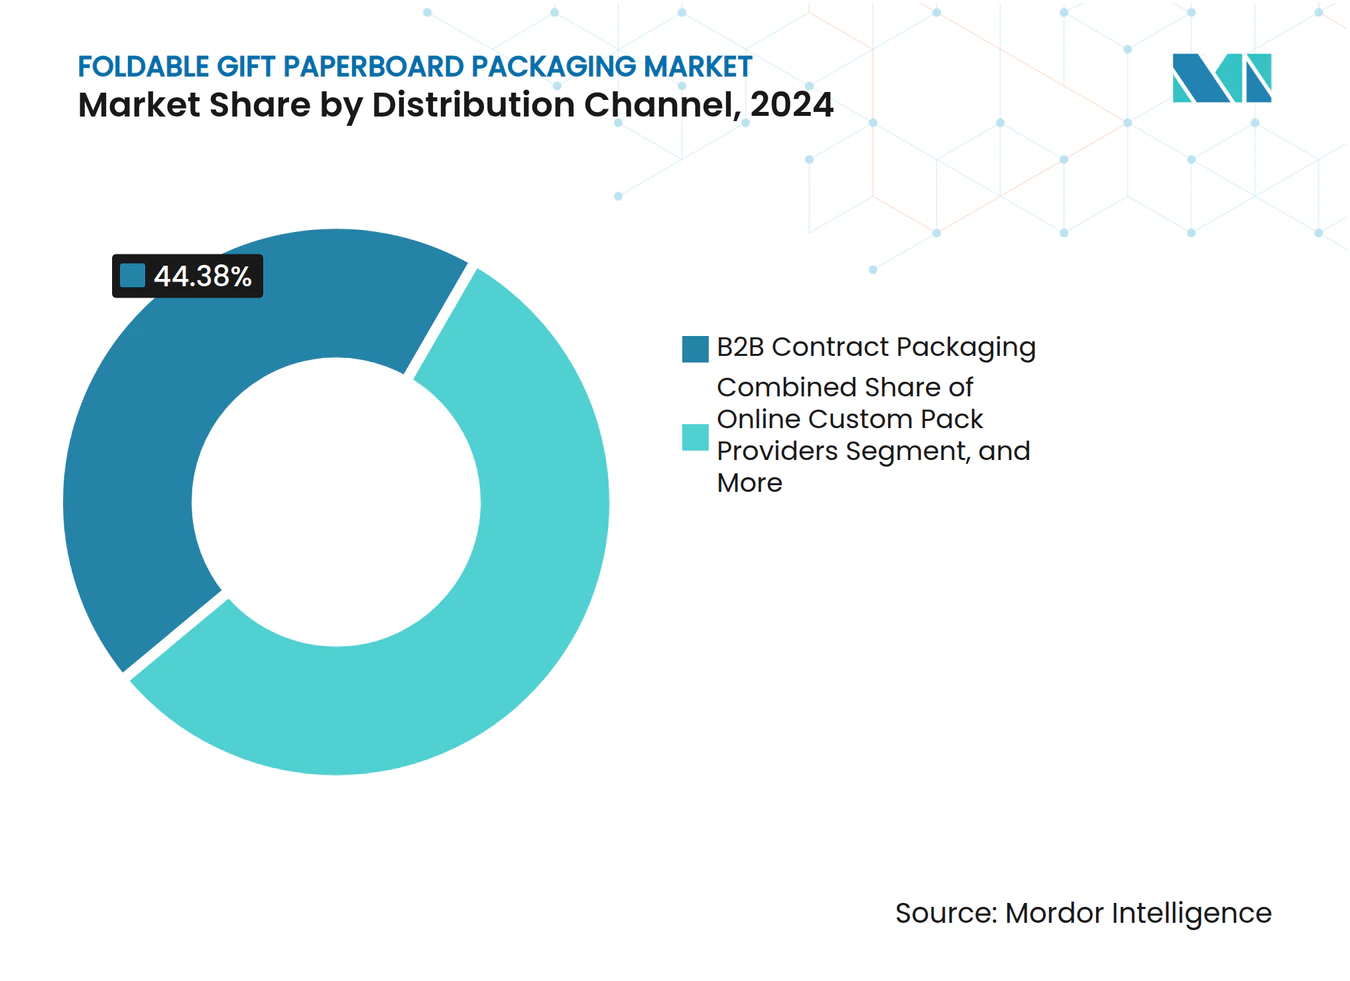
- 流通チャネル別では、B2B契約包装が2024年の折りたたみ式ギフト用紙器包装市場シェアの44.38%を占めました。
- 地域別では、アジア太平洋セグメントの折りたたみ式ギフト用紙器包装市場規模は2025年から2030年にかけてCAGR 7.62%で成長すると予測されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチック禁止の加速 | +1.2% | 欧州連合、北米、グローバルへの波及 | 中期(2〜4年) |
| プレミアム開封体験に向けたブランドオーナーの推進 | +0.8% | 北米、欧州連合のラグジュアリー、アジア太平洋への拡大 | 短期(2年以内) |
| 装飾的保護メーラーに対するeコマース需要 | +0.9% | グローバル、アジア太平洋および北米で最高 | 短期(2年以内) |
| デジタル印刷短納期への変換業者のシフト | +0.7% | 北米および欧州連合、アジア太平洋への技術移転 | 中期(2〜4年) |
| 食品グレードのギフトパックを可能にするナノクレイバリアコーティング | +0.6% | 先進市場での早期採用 | 長期(4年以上) |
| 体験型ギフティングのためのNFCタグの統合 | +0.5% | 北米、欧州連合、都市部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチック禁止の加速
グローバルな規制の勢いがギフト包装ラインからプラスチックを排除しています。欧州連合の規則2025/40は2030年までに100%リサイクル可能な包装を義務付け、2040年までに15%の廃棄物削減目標を設定しています。[1]米国一般調達局は現在、連邦調達においてプラスチックフリーのオプションを優先し、段ボールおよび紙器素材を明示的に挙げています。Graphic Packagingは2023年に4億5,000万個のプラスチックパックを紙器に置き換え、商業的なシフトを裏付けています。業界のコンプライアンス期限が、リサイクル性を維持するバリアコーティングへの変換業者の投資を加速させています。これらの枠組みが折りたたみ式ギフト用紙器包装市場のベースライン需要を総合的に押し上げています。
プレミアム開封体験に向けたブランドオーナーの推進
学術研究によると、複雑な包装は製品の知覚品質とユーザー満足度を高めることが示されています。そのため、ラグジュアリーおよびダイレクト・トゥ・コンシューマーブランドは、マルチセンサリーフォーマット、テクスチャード基材、マグネティッククロージャー、レイヤードリビールを採用しており、これらはプラスチックよりも高グラフィック紙器で最もよく実現されます。Mayr-Melnhof KartonのGreenPeelソリューションは、サステナビリティと美学の融合を体現しています。シェアラブルな開封体験はオーガニックなソーシャルメディア増幅を促進し、素材コストが15〜25%高くなるにもかかわらず、追加支出を正当化しています。
装飾的保護メーラーに対するeコマース需要
eコマースへのグローバルなシフトは、輸送中に製品を保護しながら到着時に喜びを与えるデュアルパーパスパックを必要としています。マッキンゼーは、このチャネルシフトの主要な受益者として紙フォーマットを特定しています。中国の折りたたみ式ボックスボードはすでに、この要件に応えて同国の34億米ドルの包装輸出の80%を占めています。特にエレクトロニクスブランドは、クッション性とプレミアムプレゼンテーションを融合させた設計された折りたたみ式ギフト用紙器構造に依存しています。
デジタル印刷短納期への変換業者のシフト
デジタル印刷機は、季節的かつパーソナライズされたギフティングに不可欠な経済的な短納期を実現します。Stora Enoのフィンランドにおけるコンシューマーボードのアップグレードへの10億ユーロ(10億8,000万米ドル)の投資は、これらのハイミックス要件を目指した投資を浮き彫りにしています。デジタルワークフローはジャストインタイム生産をサポートし、在庫を削減して小規模ブランドへのアクセスを広げ、それによって折りたたみ式ギフト用紙器包装市場を拡大しています。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バージンファイバー価格の変動 | −0.9% | グローバル、ファイバー輸入地域で最高 | 短期(2年以内) |
| ボードコストを押し上げるサプライチェーンのエネルギーショック | −0.7% | 欧州およびその他のエネルギー集約型地域 | 中期(2〜4年) |
| 再利用可能なファブリックギフトラップとの競合 | −0.4% | サステナビリティ重視の北米および欧州連合 | 長期(4年以上) |
| 大手小売業者における合併・買収主導のSKU合理化 | −0.3% | グローバル、成熟市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バージンファイバー価格の変動
ユーカリパルプは供給増加後に中国で1トンあたり545米ドル付近まで下落しましたが、依然として急激な変動を起こしやすい状況にあります。長期契約を持たない小規模変換業者はマージン圧縮に直面する一方、垂直統合されたプレーヤーは変動をヘッジし、折りたたみ式ギフト用紙器包装市場内での競争優位を傾けています。
ボードコストを押し上げるサプライチェーンのエネルギーショック
電力と天然ガスは製紙工場コストのかなりの割合を占めています。欧州の生産者はすでに高いエネルギー関税に加えてカーボンプレミアムを支払っています。Billerudの2023年レポートは、エネルギー効率改善を通じて部分的に15億スウェーデンクローナ(1億4,000万米ドル)のEBITDA節約を目標としていました。地域格差が生産拠点をコストの低い地域へとシフトさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材グレード別:
SBSの優位性がFBBの挑戦に直面ソリッドブリーチドサルフェートボードは、ラグジュアリーギフティングに適した優れたグラフィックスとバリア特性により、2024年の折りたたみ式ギフト用紙器包装市場シェアの31.79%を維持しました。しかし、2030年にかけての折りたたみ式ボックスボードのCAGR 7.59%は、印刷品質を犠牲にせずにコスト最適化された基材への購買シフトを反映しています。折りたたみ式ボックスボードアプリケーションの折りたたみ式ギフト用紙器包装市場規模は、高いeコマース量に支えられて予測期間中に12億米ドルを追加する軌道にあります。リサイクルクラフトおよびホワイトライニングチップボードは低価格帯に対応していますが、食品グレードやプレミアムブランディング要件を満たすことはほとんどなく、その進展を制限しています。
変換業者が総サービスコストを分析するにつれて、価格感度が純粋なパフォーマンスを上回りつつあります。中国の輸出業者はこのシフトを示しており、2023年に34億米ドルの折りたたみ式ボックスボードを輸出し、これは総ボード輸出の80%に相当します。[2] SBSは触覚的な仕上げ、エンボス加工、特殊コーティングがプレミアムな棚訴求力を発揮する場面で引き続き選択される基材ですが、製紙工場の投資は進化する折りたたみ式ギフト用紙器包装市場においてマージンとボリュームのバランスを取るためにFBBの設備拡張をますます優先しています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
最終用途産業別:
エレクトロニクスが従来の序列を崩すパーソナルケアおよびコスメティクスは、根付いたプレミアムプレゼンテーション文化に牽引されて、2024年の折りたたみ式ギフト用紙器包装市場規模の26.51%のシェアをリードしました。エレクトロニクスおよびガジェットは急速に追い上げており、製品の脆弱性とダイレクト・トゥ・コンシューマーチャネルが印象的な開封体験を提供する高品質パックを必要とするため、CAGR 7.47%で拡大しています。デジタルデバイスの発売はインフルエンサーキャンペーンと重なることが多く、包装デザインの可視性を増幅させ、支出配分のシフトを強化しています。
菓子類およびグルメフードは、急速な回転率設計を好む季節的なギフトサイクルに依存しています。ジュエリーおよびウォッチは高い平均収益単価を維持し、十分な包装予算を確保しています。企業向けプロモーションギフティングは素材の複雑さよりもカスタマイズを重視する一方、アルコールおよびスピリッツは様々な規制上の制約を乗り越えながらも、祝祭期間中の装飾的なボックスへの需要を維持しています。この多様性は循環的リスクのバランスを取り、異なる消費者機会にわたって折りたたみ式ギフト用紙器包装市場のアドレサブル範囲を拡大しています。
流通チャネル別:
デジタルディスラプションの加速B2B契約包装は、グローバルな消費財大手にターンキーソリューションを提供することで2024年収益の44.38%を占めました。オンラインカスタムパックプラットフォームは、ウェブベースのデザインツール、自動見積もり、集約された印刷ネットワークを活用して中小企業にサービスを提供し、CAGR 7.34%で既存のシェアを侵食しています。折りたたみ式ギフト用紙器包装産業はこうして多国籍企業を超えてクライアントベースを広げ、平均受注規模は小さくなるものの追加的な受注頻度を促進しています。
社内ブランド包装は、知的財産管理とコストハードルの排除を求めるトップビューティーおよびエレクトロニクス多国籍企業の間で継続しています。それでも、資本集約度と急速なデザインサイクルが中堅ブランドを外部パートナーへと誘導することが多いです。デジタルマーケットプレイスは価格とターンアラウンドに関する競争上の透明性を高め、従来の変換業者にフロントエンドインターフェースのアップグレードとリードタイムの短縮を迫り、アカウントを守ることを余儀なくさせています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の折りたたみ式ギフト用紙器包装市場
アジア太平洋地域が2024年の収益において37.89%のシェアを占め、7.62%のCAGRと相まって、同地域が生産の中心地かつ消費の集積地という二重の地位を有することを示している。Nine Dragons Paperがマレーシアにおける生産能を年間90万トンに拡大したことは、4%の成長を追跡する地域需要と軌を一にしている。2023年における中国の輸出額が45億米ドルへと15%減少したことは、基礎的な需要の弱体化ではなく、国内吸収の増大を示すものである。日本はプレミアム・サステナビリティのニッチ市場を追求し、2030年度までに生活関連製品の売上高6,500億円(42.9億米ドル)を目標としている。[3] インドおよび急速に都市化が進むASEAN諸国は新たな需要量をもたらしているが、物流の課題や規制の断片化によって制約を受けている。
北米および欧州の折りたたみ式ギフト用紙器包装市場
北米は、Eコマースおよびラグジュアリーギフティング文化に根ざした高い一人当たり支出水準を維持している。連邦政府の調達規則は紙器を優遇しており、折りたたみ式ギフト用紙器包装市場をさらに後押ししている。欧州は同様のダイナミクスを示しつつも、厳格なリサイクル適合義務が重なり、バリアコーティングおよびサーキュラーデザインにおけるイノベーションを促進している。エネルギーコストは依然として逆風となっており、EU顧客がサステナビリティプレミアムを負担しない限り、低マージン案件のアジアへのアウトソーシングを加速させる可能性がある。
中東・アフリカおよび南米の折りたたみ式ギフト用紙器包装市場
南米および中東・アフリカは合計でも一桁台のシェアにとどまるが、小売の近代化が進むにつれて長期的な上昇余地を提供している。通貨変動および規制の不確実性が当面の投資を抑制している。それにもかかわらず、グローバル大手各社はパートナーシップを通じて段階的なプレミアム化を取り込む体制を整えており、折りたたみ式ギフト用紙器包装市場に対する長期的な信頼を示している。
競合環境
市場集中度
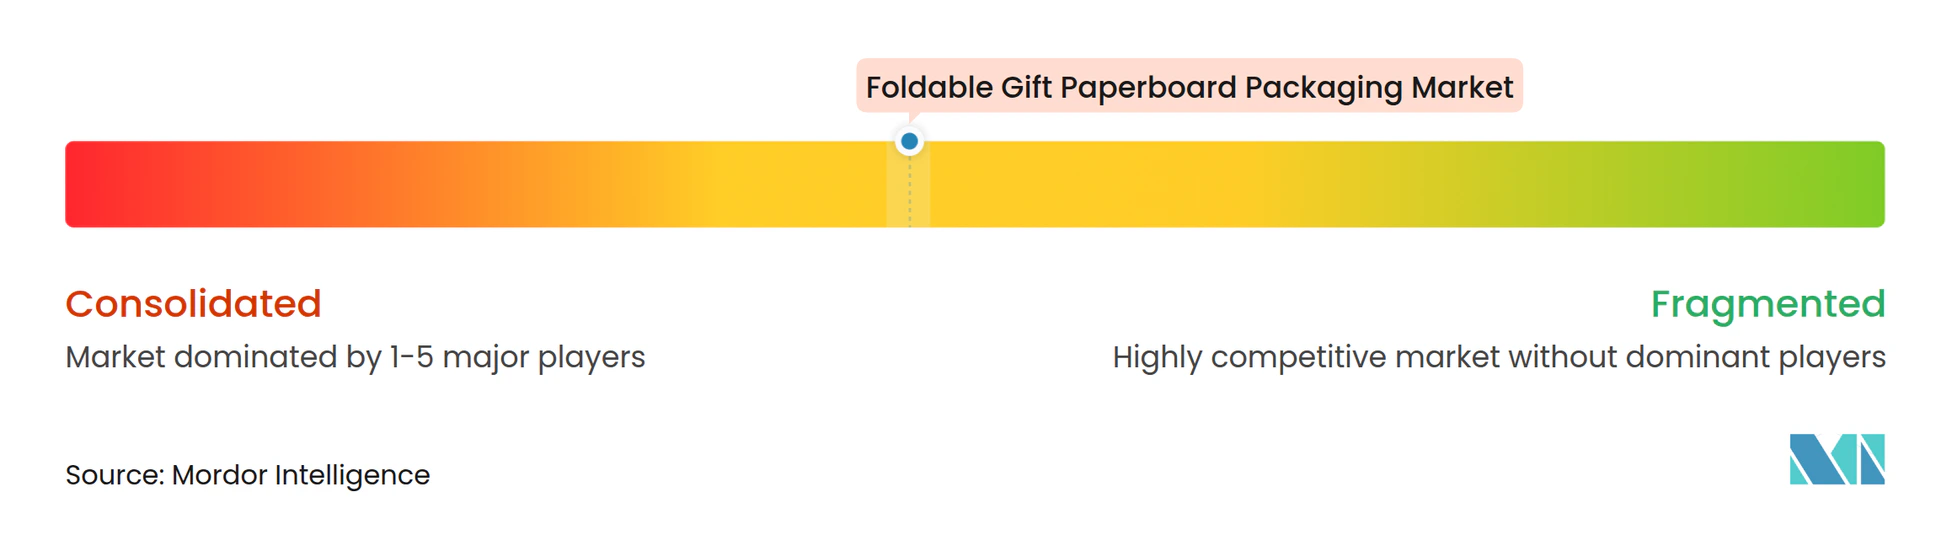
統合が競争構造を再形成しています。International PaperによるDS Smithの78億米ドルの買収とSmurfit Westrockの合併(4億米ドルのシナジーを目標)が2つの規模のリーダーを確立しています。TOPPANによるSoncoの熱成形・フレキシブル資産の18億米ドルの買収は、その専門ポートフォリオを拡大しています。これらの動きはファイバー調達、ボード生産、変換を統合し、コストレバレッジとクロスリージョナルなリーチを確保しています。
テクノロジーが新たな競争の場となっています。ナノクレイコーティングとNFCタグの早期採用者は、食品およびラグジュアリーバーティカルで価格決定力を持ちます。デジタル印刷ラインは迅速なアートワーク変更と廃棄物削減によって差別化を図っています。小規模な独立系企業は、ニッチ特化、短納期の職人技、サステナビリティコンサルティング、または迅速なプロトタイプターンアラウンドによって成功を収め、大企業とのボリューム競争を避けています。競争の激しさは中程度にとどまっており、スイッチングコストはデザインコラボレーション、サプライチェーン統合、サステナビリティ検証に根ざしており、これらの要素が折りたたみ式ギフト用紙器包装市場にサービスを提供する既存企業を保護しています。
折りたたみ式ギフト用紙器包装産業のリーダー企業
-
Smurfit Westrock PLC
-
Graphic Packaging Holding Company
-
International Paper Company
-
Mondi PLC
-
Stora Enso Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
折りたたみ式ギフト用紙器包装市場 このレポートでカバーされる企業
- Smurfit Westrock PLC
- Graphic Packaging Holding Company
- International Paper Company
- Mondi PLC
- Stora Enso Oyj
- Mayr-Melnhof Karton AG
- Zhejiang Yutong Color Printing Co., Ltd.
- Shenzhen YUTO Packaging Technology Co., Ltd.
- Rengo Co., Ltd.
- Oji Holdings Corporation
- IG Design Group PLC
- Hallmark Cards, Inc.
- Sunrise Packaging, Inc.
- Ingersoll Paper Box Co. Ltd.
- Elif Global Packaging
- Huhtamaki Oyj
- Shanghai DE Printed Box
最近の産業開発事情 折りたたみ式ギフト用紙器包装市場
- 2025年5月:Smurfit Westrockは第1四半期売上76億5,600万米ドルを発表し、4億米ドルのシナジーを実現するための50万トンの設備閉鎖計画と新規変換工場の設立を概説しました。
- 2025年4月:Stora Enoは新しいオウル消費者ボードラインの生産を開始し、第1四半期売上は9%増の23億6,200万ユーロ(25億5,600万米ドル)、調整後EBITは17.7%増となりました。
- 2025年2月:Smurfit Westrockは第4四半期売上75億米ドルと純利益3億1,900万米ドルを報告し、円滑な統合を確認しました。
- 2024年12月:TOPPANホールディングスはSoncoの熱成形・フレキシブル事業を18億米ドルで買収することに合意しました。
グローバル折りたたみ式ギフト用紙器包装市場レポートの範囲
セグメンテーション概要
| ソリッドブリーチドサルフェート(SBS)ボード |
| 折りたたみ式ボックスボード(FBB) |
| コーテッドアンブリーチドクラフト(CUK) |
| ホワイトライニングチップボード(WLC) |
| リサイクルクラフトボード |
| パーソナルケアおよびコスメティクス |
| 菓子類およびグルメフード |
| ジュエリーおよびウォッチ |
| エレクトロニクスおよびガジェット |
| ファッションおよびアクセサリー |
| 企業向けおよびプロモーションギフト |
| アルコール・スピリッツ |
| B2B契約包装 |
| 社内ブランド包装 |
| オンラインカスタムパックプロバイダー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 素材グレード別 | ソリッドブリーチドサルフェート(SBS)ボード | ||
| 折りたたみ式ボックスボード(FBB) | |||
| コーテッドアンブリーチドクラフト(CUK) | |||
| ホワイトライニングチップボード(WLC) | |||
| リサイクルクラフトボード | |||
| 最終用途産業別 | パーソナルケアおよびコスメティクス | ||
| 菓子類およびグルメフード | |||
| ジュエリーおよびウォッチ | |||
| エレクトロニクスおよびガジェット | |||
| ファッションおよびアクセサリー | |||
| 企業向けおよびプロモーションギフト | |||
| アルコール・スピリッツ | |||
| 流通チャネル別 | B2B契約包装 | ||
| 社内ブランド包装 | |||
| オンラインカスタムパックプロバイダー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
折りたたみ式ギフト用紙器包装市場の現在の価値はいくらですか?
2025年に83億2,000万米ドルと評価されています。
折りたたみ式ギフト用紙器包装においてアジア太平洋地域はどのくらいの速さで成長していますか?
この地域は2025年から2030年にかけてCAGR 7.62%で拡大しています。
SBSに対してどの素材グレードが注目を集めていますか?
折りたたみ式ボックスボードはCAGR 7.59%で最も成長の速いグレードです。
エレクトロニクスブランドが折りたたみ式ギフトボックスへの支出を増やしているのはなぜですか?
ダイレクト・トゥ・コンシューマーで出荷される脆弱なデバイスは、保護性とプレミアム感を兼ね備えた開封体験を必要とし、エレクトロニクスセグメントのCAGR 7.47%を促進しています。
大型合併・買収は競争ダイナミクスをどのように変えていますか?
International Paper・DS Smith間の取引やSmurfit Westrockのような案件は、単位コストを下げてグローバルなリーチを拡大するスケールメリットを生み出しています。
紙器ギフティングにおける食品グレードアプリケーションを可能にしているテクノロジーは何ですか?
ナノクレイバリアコーティングは、リサイクル可能性を維持しながらプラスチックに近い水分保護を提供します。