
流量計市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
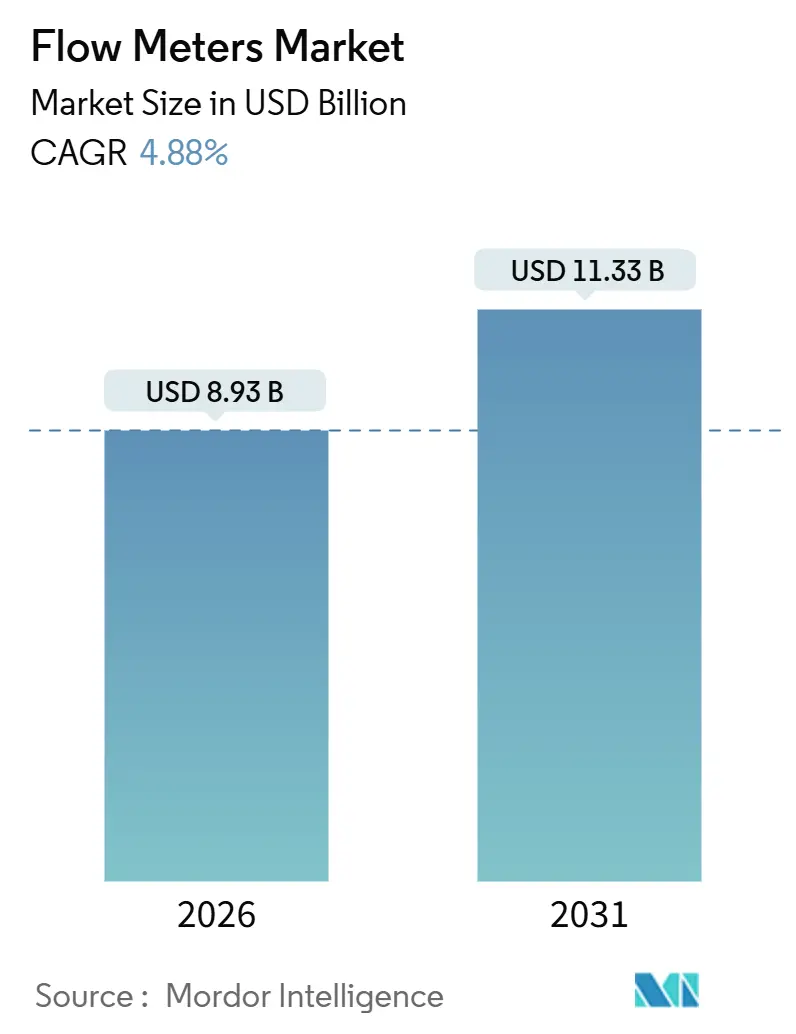
| 市場規模 (2026) | 8.93 十億米ドル |
| 市場規模 (2031) | 11.33 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
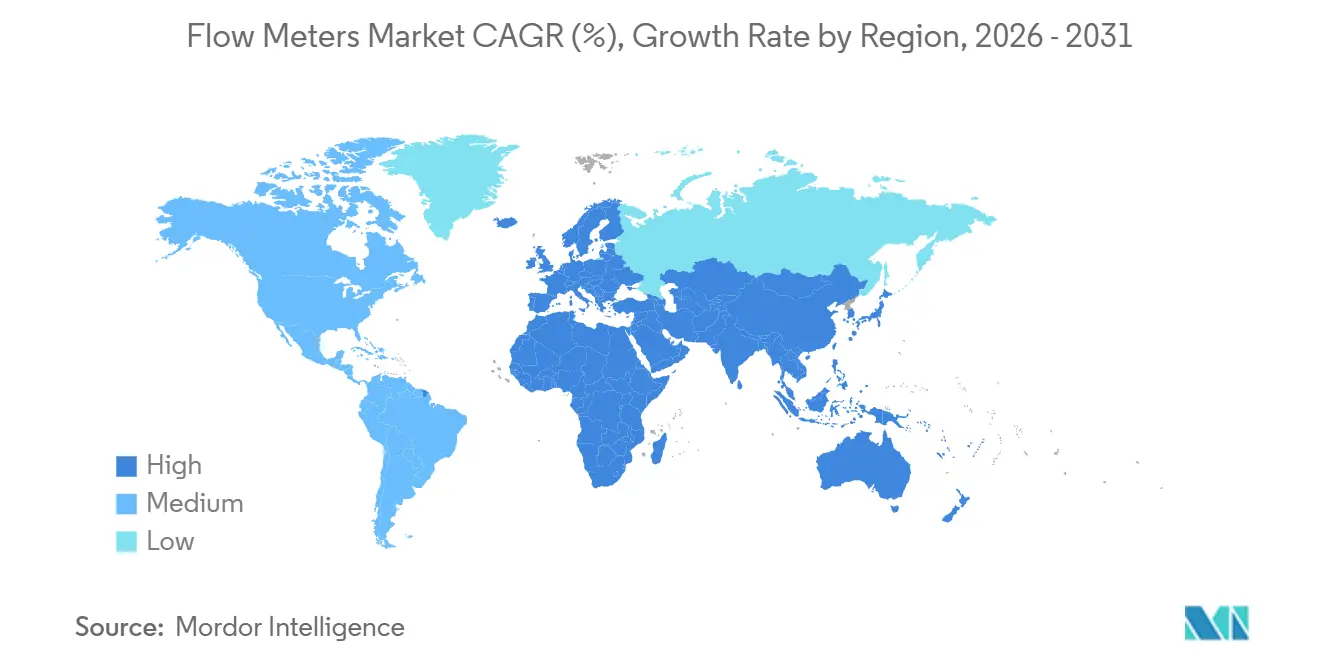
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
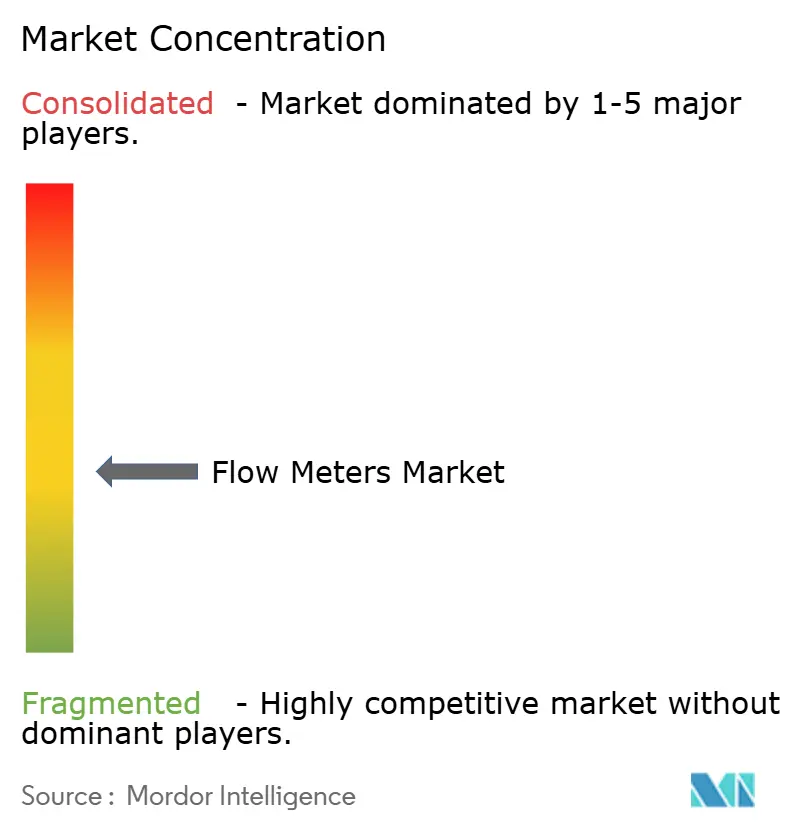
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる流量計市場分析
流量計市場規模は2026年に89億3,000万米ドルと評価され、予測期間にわたる4.88%のCAGRを反映して2031年までに113億3,000万米ドルに達する見込みです。成長は、水素混合、炭素回収、シングルユース生物処理への急速な投資によってけん引されており、これらはレガシー容積式流量計の能力を超える精度を必要とします。したがって、質量式コリオリおよび熱式計器は差圧式・タービン式の2倍の速さで拡大しており、超音波技術は保管移送ガスパイプラインにおいて普及が進んでいます。購買者基準における並行的な変化(ハードウェアコストから総保有コストへ)は、統合分析機能と予測診断機能を備えた流量計へと公益事業者および化学メーカーを誘導しています。競合戦略は現在、デジタルツイン互換性、バッテリー駆動フィールド展開、およびサイバーセキュリティ認証を軸に展開しており、これらはすべてソフトウェアサブスクリプションおよびキャリブレーションサービスからの追加収益を生み出します。
主要レポートの要点
- 技術別では、質量式流量計が2025年において29.1%の収益シェアを獲得し、コリオリおよび熱式設計は2031年に向けて7.4%のCAGRで進展しています。
- 取り付け方法別では、インライン式流量計が2025年に流量計市場シェアの48.2%を占め、一方クランプオン設置は2031年まで5.9%のCAGRで拡大すると予測されています。
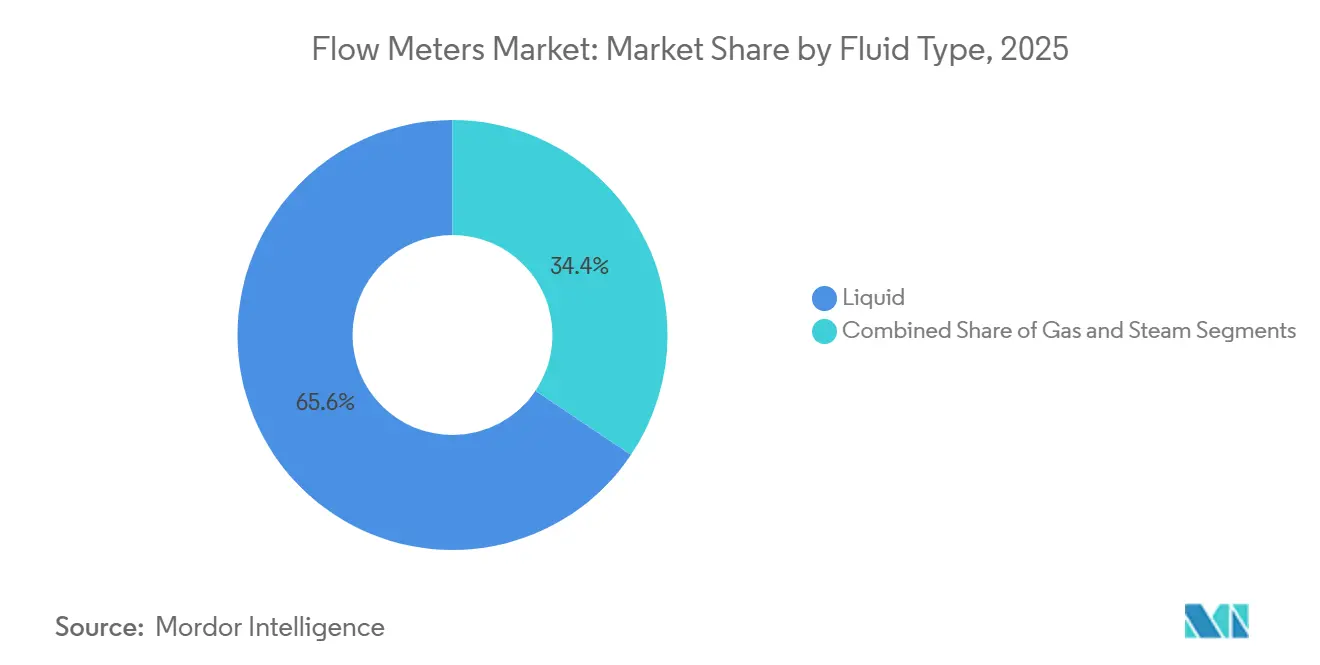
- 流体タイプ別では、液体用途が2025年の流量計市場規模の65.6%を占め、気体計測は2026年~2031年にかけて6.2%のCAGRで拡大する見込みです。
- 最終ユーザー別では、水・廃水公益事業者が2025年に29.4%の収益でトップとなり、6.7%のCAGRで拡大しており、石油・ガスの4.1%成長を上回っています。
- 地理別では、アジア太平洋が2025年収益の38.9%を生み出し、欧州は2031年までに5.3%のCAGRが見込まれる最速成長地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リアルタイム流量分析のためのIoT対応プロセスオートメーション | +1.2% | アジア太平洋と欧州が採用をリードする世界全体 | 中期(2〜4年) |
| 世界の水・廃水インフラへの投資 | +1.0% | 北米、欧州、アジア太平洋(中国、インド) | 長期(4年以上) |
| エネルギーセクターの安全・精度コンプライアンス規定 | +0.8% | 欧州、北米、中東 | 短期(2年以内) |
| ブラウンフィールドにおけるバッテリー駆動クランプオン後付け需要 | +0.6% | 北米、欧州(石油・ガス、化学) | 中期(2〜4年) |
| CCUSプロジェクトにおける多相流量計測ニーズ | +0.5% | 欧州、北米、中東 | 長期(4年以上) |
| 地域冷暖房スマートメーター普及 | +0.4% | 欧州(ドイツ、デンマーク、ポーランド)、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム流量分析のためのIoT対応プロセスオートメーション
産業サイトは流量計をアップグレードし、各デバイスが1秒間隔のデータストリームを配信するエッジコンピューティングノードとなるようにしています。Yokogawa OpreXなどのプラットフォームはドリフトとキャビテーションを分析し、制御バルブを自動調整して±0.5%のセットポイントを維持します[1]。医薬品連続製造ラインは同じフィードバックループを活用して、米国食品医薬品局(FDA)のプロセス分析技術ガイドラインの範囲内に留まっています。Siemens AGは、超音波流量計に組み込まれた予測分析が2025年の化学プラントの計画外ダウンタイムを22%削減したと発表しました。リアルタイムの可視性はエンタープライズソフトウェアとも連携しており、欧州の飲料メーカーは電磁流量計をSAP S/4HANAと連携させ、原材料廃棄を14%削減しました。
世界の水・廃水インフラへの投資
処理水の25〜40%を漏水で失っている公益事業者は、機械式流量計をバッテリー駆動の超音波式・電磁式代替品に交換しています。中国は2025年に1,500億人民元(210億米ドル)を拠出し、100都市のネットワークをデジタル化する計画を発表しました。インドのジャル・ジーヴァン・ミッションは、18ヶ月以内にジャイプールで無収水を42%から28%に削減するプリペイドメーターを導入しました。米国では、超党派インフラ法からの550億米ドルが毎時データ対応の高度計量設備の設置に充当されています[2]。欧州のコンサルティング試算では、スマートメーターが未検出の損失を排除すれば年間80億ユーロの回収が可能であることが示されています。
エネルギーセクターの安全・精度コンプライアンス規定
国際的な保管移送基準の改訂により、液化天然ガス計測において±0.2%の精度が求められるようになり、この性能を達成できるのはコリオリおよびマルチパス超音波機器のみです。ノルウェーは、トロール油田での収益差異を受けて、沖合プラットフォームに自己診断機能付き冗長流量計を追加するよう命じました。サウジアラムコは、±0.15%を超えるドリフトに伴うペナルティを回避するため、1,200の財務移送ポイントにEmerson Electric Co.のコリオリ機器を装備しています。米国のパイプライン完全性規制により、危険液体事業者は現在、漏洩検知アルゴリズムの設置が義務付けられており、溶接を避けられるクランプオン超音波流量計の採用が加速しています。
ブラウンフィールドにおけるバッテリー駆動クランプオン後付け需要
老朽化した製油所や化学プラントは長時間の操業停止を許容しないことが多いため、ホットワーク許可を回避できる非侵入型クランプオン流量計を好みます。KROHNE Messtechnik GmbHのOPTISONIC 8300は10年のバッテリー寿命とLoRaWAN接続性を実現し、危険区域への迅速な設置を可能にします。メキシコ湾岸の石油化学複合施設では、足場設置や減圧作業を省くことで後付けコストを340,000米ドルに抑え、インライン方式の180万米ドルと比較して大幅な削減を達成しました。Endress+Hauser AGのポータブルProlineユニットは到着後15分でデータを記録し、トラブルシューティングや機能安全バリデーションで重宝されています。IEC 61508の改訂規則により、クランプオン技術が安全度水準(SIL)2の用途に認められるようになり、原子力施設や医薬品施設への扉が開かれました。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度コリオリおよび超音波流量計の高い設備投資コスト(CAPEX) | -0.7% | 世界全体、南米・アフリカ・東南アジアで特に深刻 | 短期(2年以内) |
| 熟練したキャリブレーション・保守人材の不足 | -0.5% | 北米、欧州、中東 | 中期(2〜4年) |
| ワイヤレススマートメーターのサイバーセキュリティリスク | -0.3% | 世界全体、北米・欧州で懸念が高まっている | 短期(2年以内) |
| 超音波トランスデューサー向け半導体不足 | -0.4% | 世界全体、供給は台湾・韓国に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度コリオリおよび超音波流量計の高い設備投資コスト(CAPEX)
取得価格は電磁式やボルテックス式の代替品と比較して3〜10倍高く、資金が限られた公益事業者はアップグレードを延期せざるを得ない状況です。4インチのコリオリ流量計は12,000〜18,000米ドルのコストがかかるのに対し、同等の電磁式流量計は2,500〜4,000米ドルです[3]。専用の取り付け、振動絶縁、およびゼロ調整のステップにより、試運転にさらに3,000〜5,000米ドルが加算されます。ライフサイクル経済性はプレミアム流量計に有利ですが、調達チームは初期費用の予算に集中しがちです。設備投資(CAPEX)を運用費(OPEX)に転換して採用を加速させるため、サブスクリプション型の流量計アズアサービス(Meter-as-a-Service)が登場しています。
ワイヤレススマートメーターのサイバーセキュリティリスク
ハードコードされた認証情報や暗号化されていないファームウェアチャネルにより、複数の注意喚起が発出されています。米国サイバーセキュリティ・インフラセキュリティ庁(CISA)の2025年警告では、6社のベンダーにわたる14の脆弱なモデルが列挙されました。ランサムウェアが欧州の水道公益事業者のフローデータを改ざんし、48時間の煮沸命令を強いられ、公衆衛生へのリスクが浮き彫りになりました。ISA/IEC 62443は現在、暗号化通信、セキュアブート、役割ベースのアクセス制御を義務付けていますが、設置済み流量計の31%しか基準を満たしていません。ベンダーはハードウェアセキュリティモジュールを組み込むことで対応し、Schneider Electric SEはTPM 2.0とWireGuard VPNサポートをデバイス1台あたり800米ドルの追加費用で追加しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
精度要件が質量流量採用を促進質量式手法は2025年に26億米ドルを占め、7.4%のCAGRで進展しています。水素混合および炭素回収隔離が密度変化の影響を受けない直接質量計測を必要とする中、流量計市場はその恩恵を受けています。コリオリ流量計は液化CO₂保管移送の標準的な選択肢となっており、ノルウェーのノーザンライツCCSプロジェクトによって例示されており、100バールで±0.05%の不確かさで稼働しています。超音波設計は、水素が体積の20%に達した場合でも±1.5%の精度を維持するため、ガス配給においてタービンを代替しています。
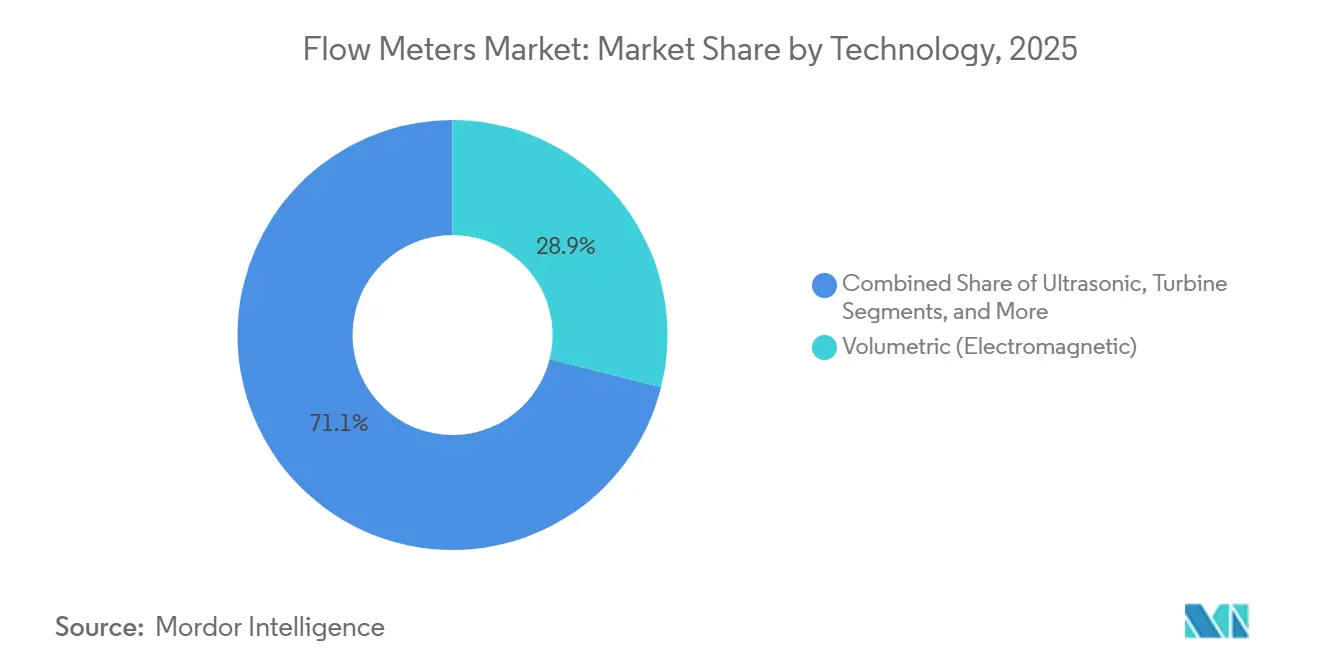
容積式技術は引き続き2025年収益の28.9%を占め、地方水道網の電磁流量計がその基盤となっています。差圧式オリフィスプレートは蒸気ラインで依然として一般的ですが、10〜20直径分の直管が必要です。熱式マスセンサーは、低流量がタービン性能を損なうバイオガスや圧縮空気ループで急成長しています。容積式(正排量式)ユニットは燃料分配や粘性液体のバッチ処理に引き続き使用されています。ボルテックス流量計は、発電所蒸気向けに中価格帯・低メンテナンスの選択肢を提供しています。これらのトレンドは総じて、デジタルツインソフトウェアとシームレスに統合する高精度・自己診断デバイスへの流量計産業内の構造的な転換を裏付けています。
注記: 全セグメントのシェアはレポート購入時に入手可能です
取り付け方法・設置方法別:
非侵入型後付けが勢いを増すインライン式機器は2025年収益の48.2%を占めましたが、ブラウンフィールドサイトでは配管切断時の操業停止ペナルティがあるため、成長ペースは4.2%と低めとなっています。一方、クランプオン式は5.9%で拡大しており、減圧なしで設置が可能です。北米の中流部門の事業者は、クランプオン超音波機器を使用してインライン代替品より62%低いコストで120ラインを8週間で後付けしました。配管を完全に交換せず貫通させる挿入プローブは、大口径水道本管においてニッチな用途を見出しています。
バッテリーの革新により、フィールド寿命が10〜15年に延び、流量計はワイヤレスIoTノードとして機能できるようになっています。安全度水準(SIL)2の機能安全認証により、原子力・医薬品プラントへのアドレス可能市場が拡大しました。それでも、保管移送ポイントは±0.1%の確度を提供するインライン流量計に引き続き依存しています。流量計市場は現在、力学的な観点だけでなく許容差の観点でもセグメント化されており、最終ユーザーはコスト、精度、および操業停止回避のバランスを取っています。
流体タイプ別:
水素とLNGによる気体計測の加速液体用途は2025年の収益の65.6%を占めているが、ガス計測は2031年にかけて6.2%のより速い成長を示している。ドイツの水素混合規制により、2028年までに230万台のタービン式流量計を超音波式モデルに交換することが義務付けられている。オランダのHyWay27は、配給圧力における純水素流量を計測するために300台以上の超音波式流量計を設置する予定である。超音波式流量計市場には、配給ネットワークにおける水素流量計測のために導入された機器が含まれる。LNG輸出ターミナルでは、-162℃から+50℃の範囲で±0.15%の精度を維持するために、マルチパス超音波式流量計が導入されている。
地域熱供給事業者がオリフィスプレートからボルテックスセンサーへ移行するにつれ、蒸気計測も勢いを増しており、圧力損失とメンテナンスが削減されている。液体分野では、製薬業界が洗浄バリデーションを不要にするシングルユース型コリオリ式流量計を採用し、食品加工業者はクリーンインプレースサイクに対応した衛生的な電磁式ユニットを選択している。流量計市場は、極低温のLNGから沸騰蒸気に至る温度域をカバーしており、技術要件の幅広さを示している。
注記: 全セグメントのシェアはレポート購入時に入手可能です
最終ユーザー産業別:
公益事業者が需要を支え、上流石油は鈍化水・廃水公益事業者は2025年販売の29.4%を占め、世界規模での漏水削減目標の厳格化に伴い6.7%で拡大しています。石油・ガスは依然として規模が大きいものの、資本が探鉱から中流部門の計測アップグレードへとシフトするにつれ、CAGRは4.1%に留まっています。化学プラントはバッチ精度と原材料節約のためにコリオリ流量計を採用しています。発電所は蒸気ループにボルテックスセンサーを、冷却水システムに超音波ユニットを展開しています。食品・飲料プラントは、定置洗浄(CIP)サイクルを短縮するために3-A認証取得のコリオリおよび電磁設計を指定しています。
医薬品・バイオテクノロジー施設は高成長のニッチ市場であり、連続的な生物処理ラインにおける交差汚染を防止するシングルユース流量計を採用しています。金属・鉱業は研磨性スラリー向けに堅牢な電磁ユニットに依存し、パルプ・紙工場では蒸気と工程用水の両方を計測しています。こうした業種固有のユースケースが収益源を総合的に多様化させており、流量計市場は10年前と比べて石油サイクルへの依存度が低下しています。
地理分析
アジア太平洋地域の流量計市場
アジア太平洋地域は2025年の収益の38.9%を占め、中国の1,500億人民元規模のスマートウォーター構想およびインドの漏水検知義務化がその原動力となっている。日本は化学・電子機器工場においてエッジコンピューティング分析を活用し、韓国は拡大する半導体ファブにサーマルマスセンサーを導入している。また、オーストラリアにおける大規模水素パイロットパイプラインおよびマレーシアにおけるLNG輸出拡大も成長を後押ししている。
ヨーロッパの流量計市場
ヨーロッパは5.3%のCAGRで成長をリードすると予測されている。ドイツの水素混合規制により数百万台の流量計が超音波技術へ移行し、デンマークの地域熱供給ネットワークは欧州連合のエネルギー効率規制に準拠するためヒートメーターを導入し、英国は漏水50%削減目標の達成に向けてスマートメーターの調達を推進している。さらに、ノルウェーのCCSプロジェクトおよびフランスの水素ステーションが、カストディトランスファー用コリオリ式デバイスへの需要を加速させている。
南北アメリカおよびMEAの流量計市場
北米は4.6%の成長率を示しており、米国が水インフラに550億米ドルを投じ、中流石油事業者がカストディメーターの近代化を進めている。中東は海水淡水化に多額の投資を行い、電磁式デバイスを用いて原水および濃縮塩水を監視している。南米では、ブラジルの公益事業民営化によりスマートメーター向け資金が解放され、見通しが改善している。アフリカでは、南アフリカにおけるプリペイド式自治体設備の導入やナイジェリアにおけるバルク供給メーターの試験導入など、選択的な進展が見られる。これらの地域プログラムは総体として、流量計市場における広範なグローバルベースラインを支えている。
規制環境
法定計量および環境コンプライアンスの枠組みは、水道、液体燃料、プロセス用途における精度、設置、検証の要件を強化している。水道メーターに関しては、国際法定計量機関(OIML)が2024年10月にOIML R 49系列を改訂し(R 49-4:2024の型式評価報告書形式を含む)、ISOは水道メーターの設置要件を対象とするISO 4064-5:2025を発行した。これらの更新は、メーターの設計、文書化、現場導入の実務におけるコンプライアンス負担を増大させている。
米国では、計量管理は依然としてNIST Handbook 44(2026年1月更新版)を基盤としている。米EPAは、規制対象燃料プログラムの下で特定の流量測定手法に関する複数の代替測定プロトコル(AMP)承認を発行しており、2024年には超音波ガスメーターおよびオリフィスプレート構成を対象とするAMP承認が含まれる。サウジアラビアでは、SASOを通じて、輸入流量計の検証がよりデータ主導型のチェックへと移行しており、デジタル対応機器への需要と、認定試験機関を通じた検証済みの校正経路の必要性が強まっている。
バリューチェーン分析
流量計のバリューチェーンは、上流において検知素子(超音波振動子、電磁流量計用コイル、圧力・温度部品)、湿潤部品用の精密機械加工および特殊合金、電子部品(マイクロコントローラーおよび通信モジュール)、診断や安全な接続性のためのソフトウェアまたはファームウェアの調達から始まる。中流の活動には、メーターの設計、組立、校正、型式試験が含まれ、多くの場合ISO 17025の試験所実務に準拠している。その後、流通は直接OEM経路や、ユーティリティ、化学、石油・ガス、電力向けのDCS/SCADAプロジェクトにメーターを組み込む計測器インテグレーターを通じて行われる。
下流での価値獲得は、設定、試運転、そして検証、サイバーセキュリティ強化、プラントデータシステムへの統合といったライフサイクルサポートからますます生まれている。戦略的パートナーシップはこの変化を浮き立たせている。2025年1月に発効したEndress+HauserとSICKのパートナーシップ(Endress+Hauser SICK GmbH+Co. KGを通じて)は、アナライザーおよびガス測定能力を強化し、EmersonとTotalEnergies(2025年7月)は、測定データを大規模に運用化するための産業用データファブリック展開に注力した。また、技術開発は非侵襲型かつレトロフィット指向の製品をバリューチェーンにさらに深く取り込んでおり、ExproとPetrobras(2024年12月)は、困難なスラグフロー生産環境向けのクランプオン式流量計の概念について協業している。
競合環境
上位5社サプライヤーであるEmerson Electric Co.、Endress+Hauser AG、ABB Ltd、Siemens AG、Yokogawa Electric Corporationは合計で収益の約40%を占めており、この水準は流量計市場が中程度に集中していることを示しています。Emerson Electric Co.はNI Corporationを82億米ドルで買収することでソフトウェアの存在感を深め、LabVIEWおよびTestStandとマイクロモーション流量計との統合を実現しました。Endress+Hauser AGはコリオリおよび電磁ラインにわたってHeartbeat自己診断を組み込み、キャリブレーション間隔を1年から3年に延長しました。ABB LtdはAbilityデジタル制御スイートと流量計をバンドル提供し、統合オートメーションを通じて顧客を囲い込んでいます。
Sinomeasureなどの中国企業は最大40%の値下げを行い、既存企業はサイバーセキュリティ、予測分析、垂直特化認証による差別化を迫られています。Bronkhorst High-Tech BVなどのニッチイノベーターは、サブミリリットルのフローを計測するMEMS熱式センサーを使用して半導体・ライフサイエンス市場のマイクロ流体学をターゲットにしています。人工知能(AI)による流量プロファイリングに関する特許出願は2025年に欧州で127件に急増し、Siemens AGとEmerson Electric Co.が先頭に立っています。全体的に、差別化は機械設計から組み込みソフトウェア、サービスネットワーク、コンプライアンス資格へとシフトしています。
流量計産業リーダー
-
Yokogawa Electric Corporation
-
ABB Ltd
-
Siemens AG
-
Bronkhorst High-Tech BV
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
流量計市場 このレポートでカバーされる企業
- Azbil Corporation
- Badger Meter Inc.
- Bronkhorst High-Tech BV
- Brooks Instrument (ITW)
- Christian Bürkert GmbH and Co. KG
- Danfoss A/S
- Dwyer Instruments LLC
- Emerson Electric Co.
- Endress+Hauser AG
- Honeywell International Inc.
- Keyence Corporation
- KROHNE Messtechnik GmbH
- Schneider Electric SE
- Sensirion AG
- Siemens AG
- SICK AG
- TSI Incorporated
- Yokogawa Electric Corporation
- ABB Ltd
市場機会と将来展望
単独機器ではなくネットワーク化されたフィールド機器として機能する流量計を中心に、明確な空白領域が生まれつつある。特に、プラントやユーティリティが長期停止を伴わずに測定点をアップグレードする場合において、この傾向は顕著である。購入者は、デジタル通信(HART、Modbus、Foundation Fieldbus、産業用イーサネット)を標準化し、流量データをDCS/SCADAおよび分析プラットフォームに接続している。また、本質安全性と二線式ケーブルを介した高速データ伝送が求められる場合には、Ethernet-APLも採用されている。
この波及効果は、大規模プロセス拠点においても確認できる。例えば、2026年7月にABBが発表した、中国の石油化学施設向けにZhejiang Petroleum & Chemicalに対しEthernet-APL接続を備えたProcessMaster FEP600電磁流量計を供給する案件がその一例である。この導入は、接続性要件が大規模な機器選定の一部となりつつあることを示している。近い将来の機会は、コンプライアンス主導の検証および安全用途にも存在し、機能安全認証やより頻繁または継続的な検証への期待が、エンドユーザーを自己診断機能や認証済み機器へと導いている。一方でサプライヤーは、リードタイムと供給の安定性を改善するため、電磁式および超音波式メーターに関するインド向け製造投資を含め、生産能力と現地化の拠点を拡大している。
最近の産業開発事情 流量計市場
- 2026年7月:ABBは、中国の大規模石油化学生産施設向けに、Ethernet-APL接続を備えたProcessMaster FEP600電磁流量計を供給するZhejiang Petroleum & Chemicalからの受注を発表した。この導入は、高速かつ本質安全なイーサネット接続が、既存設備・新規設備を問わずプロセスオートメーションプロジェクトの主流仕様となりつつあることを示している。
- 2025年7月:横河電機は、子会社Adept Fluidyneを通じて、インド・プネにおいてAXG電磁流量計の初回出荷を完了した。この節目は、ユーティリティおよび産業用水用途における現地製造・供給能力を強化し、リードタイム短縮と地域プロジェクトの遂行支援に寄与する。
- 2024年2月:横河電機は、インドの電磁流量計製造拠点を拡大するため、インドの製造業者Adept Fluidyneの買収に関する契約を最終合意した。この動きは、大規模な上下水道プログラムが電磁式計測機器導入量の増加を促している市場において、顧客に近い場所での生産・サービス提供を支援するものである。
流量計市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、流量計市場は、閉鎖配管内の液体またはガスの体積流量もしくは質量流量を計測する新規製造機器から得られる収益を対象とし、産業用および公益事業向け環境に販売されるものを含む。
対象外の範囲:再生品、オンボード信号処理機能を持たないスタンドアロン型流量センサー、レンタルフリート、ならびにアフターマーケットの校正・保守契約は除外する。
セグメンテーション概要
- 技術別
- 容積式
- 差圧式
- 電磁式
- 超音波式
- タービン式
- 正排量式
- ボルテックス式
- 質量式
- コリオリ式
- 熱式マス
- 容積式
- 取り付け方法・設置方法別
- インライン
- クランプオン・外付け型
- 挿入式
- 流体タイプ別
- 液体
- 気体
- 蒸気
- 最終ユーザー産業別
- 石油・ガス
- 水・廃水
- 化学・石油化学
- 電力発電
- 食品・飲料
- パルプ・紙
- 医薬品・バイオテクノロジー
- 金属・鉱業
- その他最終ユーザー産業
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、流量計の販売として計上されるものの明確な境界を設定することから始まり、次いで流量計が設置・交換される場所を説明する需要シグナルを確認する。一般的に、米国EPA水・廃水プログラム資料、USGS水利用データシリーズ、EIAエネルギー統計、ユーロスタット産業生産データ、および計測機器カテゴリーに関するUN Comtrade貿易フローなどの公開情報を参照する。
また、サプライヤーの年次報告書、投資家向けプレゼンテーション、および信頼性の高い技術系専門誌を活用し、製品ミックスおよび流量計技術別の標準的な価格帯を把握する。付加価値が認められる場合には、標準化された企業財務データおよび輸出入の個別輸送データベースを用いて、産業用計測機器の地域別動向を検証する。上記の例は例示的なものであり、データ収集、前提条件の検証、および未解決事項の明確化のために、他にも多数の情報源を活用している。
一次インタビューおよびサーベイ
一次調査は、需要のうち新規建設分と交換分の割合を検証し、プロセス産業および公益事業にわたって購買行動がどのように異なるを明らかにすることに重点を置いている。製造業およびチャネル部門の参加者と対話し、APAC、EMEA、およびアメリカ大陸にわたって回答をクロスチェックすることで、地域別の価格水準と採用パターンを全体的な数量動向から分離した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:16% | APAC:48% |
| 中位層:51% | 部門・ユニットリーダー:33% | EMEA:31% |
| 中小規模プレイヤー:18% | マネージャー:51% | アメリカ大陸:21% |
市場規模算定と予測
コアモデルは、産業生産および公益事業投資シグナルを基にしたトップダウン方式の規模算定を採用し、これを最終用途別の設置済みベースの交換サイクルおよび新規プロジェクト強度を用いて流量計需要に換算する。結果の信頼性を確保するため、チャネルチェックから推定した流量計タイプ別のサンプルASPに推定ユニット数量を乗じたボトムアップ近似値との照合を行い、両者の見解が乖離する場合は調整を加える。
流量計に関連する主要インプットとしては、廃水処理およびパイプライ支出動向、プロセス産業の生産水準、重要計測ポイントの標準的な交換インターバル、高価格帯技術(例えば特定用途におけるコリオリ式および超音波式)へのミックスシフト、ならびに仕様および認証に起因する地域別価格分散が挙げられる。予測はシナリオ分析を用いて構築され、マクロ指標およびセクターの設備投資計画が需要経路を設定し、インタビューのフィードバックが現実的な採用・価格軌跡の選択を支援する。特定の国やニッチな用途においてデータが乏しい場合、プロキシセクターおよび貿易強度を用いてギャップを補完し、専門家がその市場において実現可能と判断するユニット数と照合して検証する。
データ検証と更新サイクル
検証は、推定ユニット数量、ASP範囲、および地域別配分が、産業生産の方向性、貿易動向、および標準的なプロジェクトサイクルなどの独立したシグナルと整合しているかを確認することで実施される。外れ値が発生した場合は前提条件を再検討し、スコープやタイミングでは説明できない乖離が生じた場合は専門家に再確認を行う。
最終承認前に、計算誤り、通貨処理の問題、および二重計上リスクを排除するため、段階的なレビューを実施する。レポートは年次で更新され、需要、価格、または供給条件に重大な変化をもたらすイベントが発生した場合は中間更新を行う。納品直前に最終チェックを実施し、クライアントが最新の更新済み見解を受け取れるようにする。
Mordor Intelligenceの流量計市場規模と他の公表推計値との比較
流量計の公表市場規模は、同一産業を対象としているように見えても大きく乖離することがある。これは、タイミングと価格処理の方法が情報源によって一貫していないためである。差異は通常、通貨換算に使用した年度、平均販売価格が最近のミックスシフトに対応して更新されているかどうか、およびサービスや隣接コンポーネントがどの程度厳密に除外されているかに起因する。
更新主導型のプロセスは、通貨タイミングをベースイヤーに固定し、最終合計値を確定する前に流量計技術および最終用途別のASP動向を再検証することでこれらのギャップを縮小する。これが、Mordor Intelligenceが単一の混合ASP適用したりサービス収益を含む数値と乖離する場合がある理由である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.93 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 9.21 ビリオン 米ドル(2024年) | 規模算定に古い年度を使用しており、定義においてより広範な機器セットを含む可能性があるため、通貨タイミングおよびスコープの整合により、機器のみの視点と比較した場合に合計値が変動することがある。 |
| 業界速報B | 8.05 ビリオン 米ドル(2022年) | 古いベースイヤーおよび長期予測構造は、特にASP更新が流量計タイプおよび最終用途別に更新されていない場合、短期的な価格およびミックスの変化を見逃す可能性がある。 |
表中の乖離は主にタイミングと計上対象の違いによって説明され、需要が成長しているという点での見解の相違ではない。新規製造された流量計をサービスおよび隣接品目から切り離し、価格経路を実際の購買行動と照合することで、結果は地域および最終用途セクターにわたって追跡・再現が容易になる。
レポートで回答されている主要な質問
流量計の現在の市場規模はいくらですか?
流量計市場規模は2026年に89億3,000万米ドルであり、2031年までに113億3,000万米ドルの予測値となっています。
最も速く成長している技術セグメントはどれですか?
質量式コリオリおよび熱式流量計は、水素、炭素回収、生物処理用途により7.4%のCAGRで進展しています。
なぜ公益事業者は機械式流量計を交換しているのですか?
漏水削減義務付けとインフラ資金により、公益事業者は毎時データを提供し無収水を削減するバッテリー駆動スマートメーターの採用を促進されています。
水素の採用は流量計需要にどのように影響していますか?
ガスネットワークへの20%水素混合を認める規制により、公益事業者は精度を維持するためにタービンから超音波またはコリオリ流量計への切り替えを余儀なくされています。