
フィンランドのファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
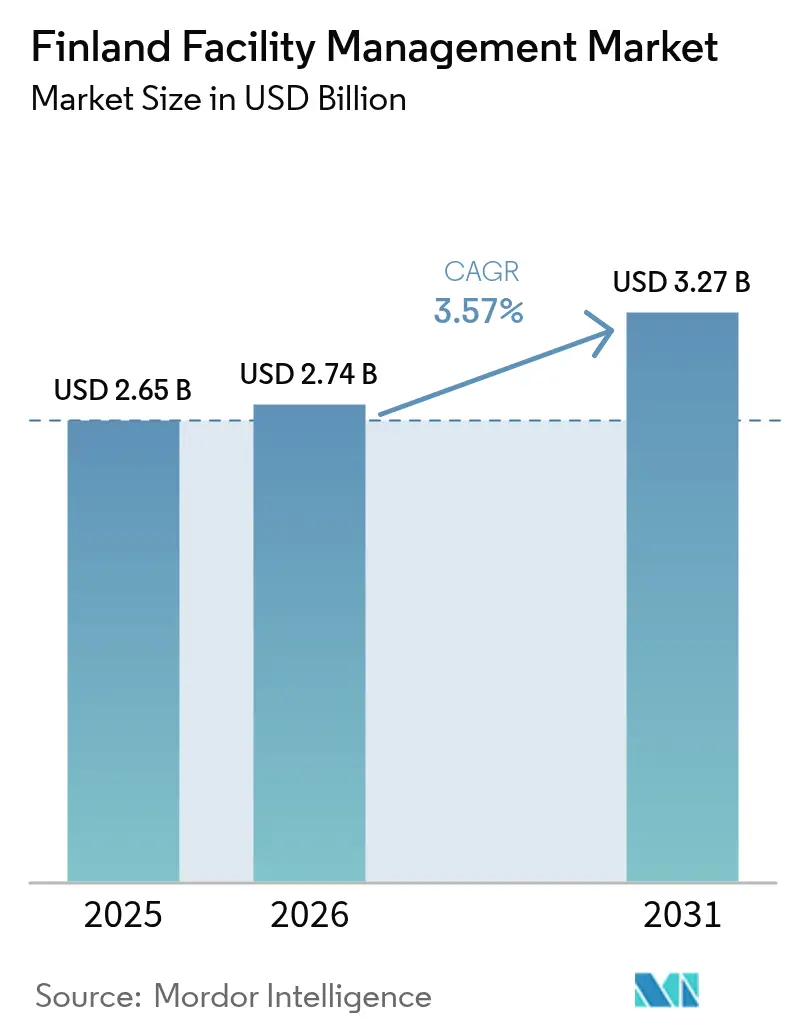
| 基準年の市場規模 (2025) | 2.65 十億米ドル |
| 市場規模 (2026) | 2.74 十億米ドル |
| 市場規模 (2031) | 3.27 十億米ドル |
| Growth Rate (2026 - 2031) | 3.57 % |
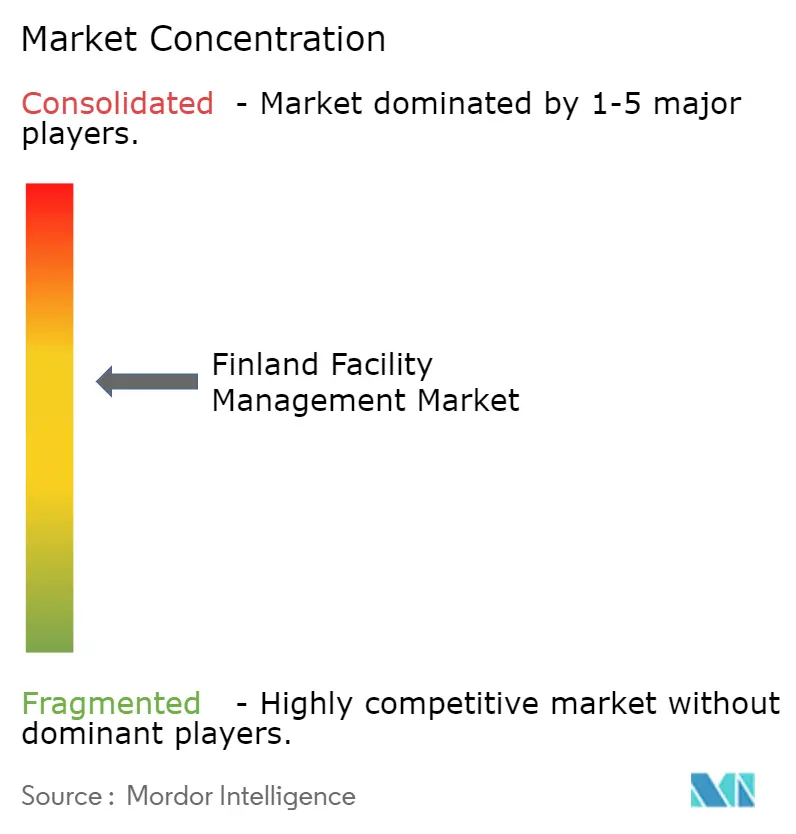
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィンランドのファシリティマネジメント市場分析
フィンランドのファシリティマネジメント市場規模は、2025年の26億5,000万USDから2026年には27億4,000万USDに成長し、2026年〜2031年の3.57% CAGRで2031年までに32億7,000万USDに達すると予測されています。成長は、EUタクソノミーに基づく義務的な改修、スマートビルディング導入の加速、および企業のコアビジネスへの集中シフトに支えられています。老朽化したインフラは機械・電気・配管の集中的なアップグレード需要を持続させ、2035年のカーボンニュートラル目標がエネルギー効率化サービスを後押ししています。労働市場の逼迫はサービス価格を押し上げる一方、自動化投資と成果ベースの契約を促進しています。テクノロジーの統合は所有者に測定可能なリターンをもたらし、記録されたスマートビルディングプロジェクトでは10%を超えるエネルギー節約と1,000万ユーロ(1,161万USD)以上の資産価値向上が実証されています。[1]Siemens、「セッロショッピングセンター、フィンランド」、Siemens、siemens.com 北欧のリーダー企業が賃金インフレとデジタルプラットフォームコストを相殺するために合併によりスケールアップする中、競争は中程度にとどまっています。
主要レポートのポイント
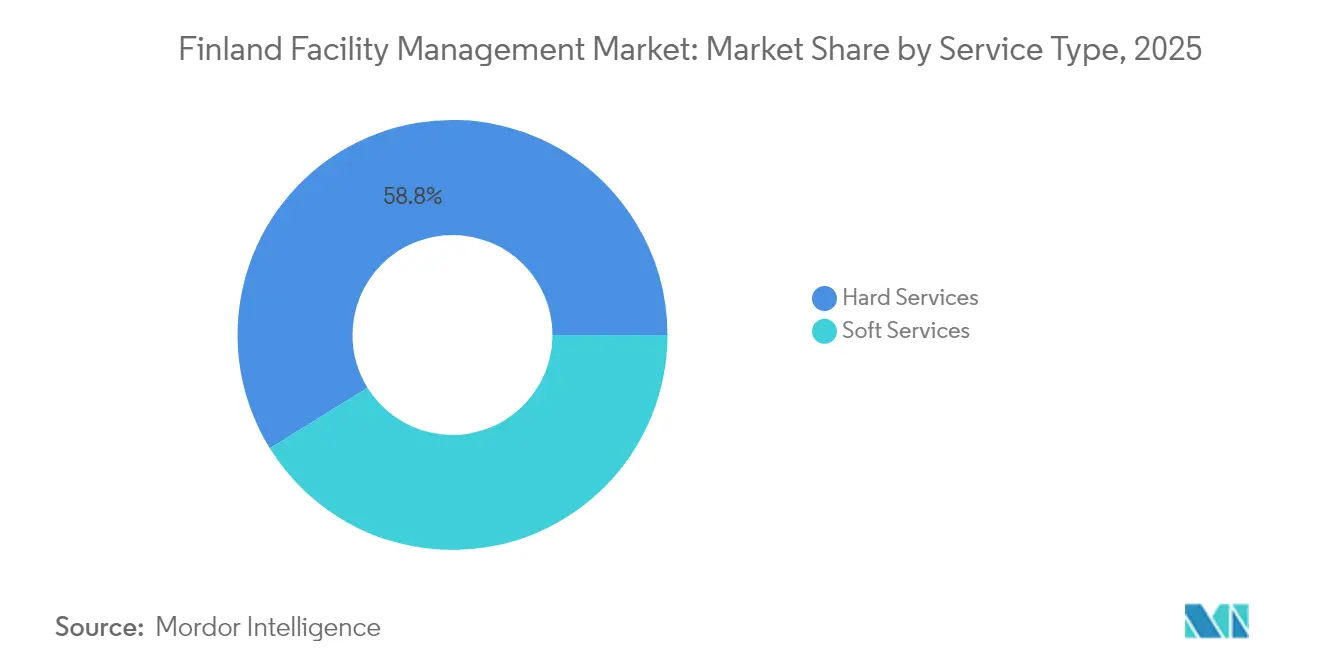
- サービスタイプ別では、ハードサービスが2025年のフィンランドのファシリティマネジメント市場シェアの58.84%を占め、ソフトサービスは2031年にかけて4.05% CAGRで拡大すると予測されています。
- 提供タイプ別では、アウトソーシングによる提供が2025年に65.32%の収益シェアを占め、統合アウトソーシングソリューションは2031年にかけて4.88% CAGRで拡大すると予測されています。
- エンドユーザー産業別では、商業施設が2025年のフィンランドのファシリティマネジメント市場規模の37.68%を占め、機関・公共インフラが2031年にかけて7.16% CAGRで最も速く成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィンランドのファシリティマネジメント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 現在の稼働率 | +0.8% | ヘルシンキ首都圏、タンペレ、トゥルク | 短期(2年以内) |
| 主要プロバイダーの収益性 | +0.6% | 全国、都市部に集中 | 中期(2〜4年) |
| 労働参加率のトレンド | +0.4% | 全国、西フィンランドで深刻 | 長期(4年以上) |
| 首都圏における都市化 | +0.7% | ヘルシンキ、タンペレ、トゥルク、オウル | 中期(2〜4年) |
| 老朽化した産業スペースの適応的再利用 | +0.5% | ヘルシンキ、タンペレの産業地区 | 長期(4年以上) |
| EUタクソノミーに沿ったグリーンファイナンス | +0.9% | 全国、公共部門に重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
現在の稼働率
ヘルシンキのプレミアムオフィス地区は、ハイブリッドワークが普及する中でも高い稼働率を維持していますが、郊外パークは構造的な空室率に悩まされ、メンテナンスの集中度ニーズが低下しています。この乖離により、バンドル契約はプライムゾーンでは体験重視のサービスへ、セカンダリー資産ではコスト最適化パッケージへとシフトしています。セッロショッピングセンターでは、スマートビルディングの改修によりエネルギー需要が40%削減され、年間2,100万人の来訪者を支えており、施設データ分析がユーザーの快適性を損なうことなくサービスレベルを最適化できることを示しています。稼働率のダイナミクスに基づいてサービスを区分することで、プロバイダーはハイタッチアカウントでのマージンを守りながら、価格感応度の高いポートフォリオでの競争力を維持できます。
主要プロバイダーの収益性
賃金の上昇と慎重なクライアント予算が営業利益率を圧迫しています。Coorの2024年第4四半期の北欧収益は32億1,920万スウェーデンクローナ(3億2,743万USD)に達しましたが、オーガニック成長は3%低下し、利益率は3.3%となりました。[2]Coor、「2024年第4四半期業績」、Coor、news.cision.com プロバイダーは、特にダウンタイムが患者の安全に直接影響するヘルスケア分野において、測定可能なパフォーマンスを評価する統合型・成果ベースの契約へとシフトしています。Sodexoのグローバルファシリティマネジメント成長率1.7%は、そのシフトが奏功していることを示しており、ヘルスケアの上振れがコモディティサービスの軟調を相殺しています。高マージンのデジタルエネルギーマネジメント、ウェルネスプログラム、コンプライアンスレポートが入札で重要な位置を占めるようになり、コモディティ清掃料金が逼迫する中でも収益性を下支えしています。
労働参加率のトレンド
20〜64歳の雇用率は2025年1月に75.8%に低下し、失業率は9.5%に達しましたが、技術系ファシリティマネジメントの求人は依然として充足されていません。[3]フィンランド統計局、「2025年1月の失業者数の増加」、フィンランド統計局、stat.fi スキルのミスマッチにより、平均サービス賃金は3.6%上昇しています。西フィンランドでは格差が最も深刻で、プロバイダーは地域手当の提供と採用者のクロストレーニングを余儀なくされています。10万6,000人の長期失業者は再訓練の必要性を浮き彫りにしており、HVACオートメーションと低炭素改修における業界主導の職業訓練プログラムを促進しています。床清掃用ロボットとAI状態監視がますます労働力の代替となり、サービス品質を犠牲にすることなくコスト上昇を抑制しています。
EUタクソノミーに沿ったグリーンファイナンス
資金調達の可用性がフィンランドのファシリティマネジメント市場を再形成しています。MuniFinは2024年に48億ユーロをグリーンプロジェクトに配分し、住宅ローン残高の63%を占めました。Keskoの3億ユーロのグリーンノートは、タクソノミー適格アップグレードに対する企業の意欲を示しています。ライフサイクルカーボン指標が入札評価に組み込まれるようになり、認定エネルギーマネジメントシステムを持つプロバイダーが優遇されています。エネルギーパフォーマンス契約は設備投資による改修をサービス収益に転換し、国家ネットゼロ目標に沿いながらマージンを向上させています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制・法的障壁 | -0.6% | 全国、建設許可において深刻 | 短期(2年以内) |
| マクロ経済の逆風 | -0.8% | 全国、裁量的支出に集中 | 短期(2年以内) |
| 熟練ファシリティマネジメント労働力の不足と賃金コストの上昇 | -0.7% | 全国、西フィンランドで深刻 | 中期(2〜4年) |
| 接続されたビルシステムからのサイバーセキュリティリスク | -0.4% | スマートビルディング導入が進む都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練ファシリティマネジメント労働力の不足と賃金コストの上昇
認定技術者の不足が人件費を押し上げ、サービス品質を脅かしています。建設業の低迷により、IoTや予知保全の能力を持たない労働者が職を失い、格差が拡大しています。賃金プレミアムはすでにファシリティマネジメントの給与帯を3.6%拡大させています。プロバイダーは自動化(ロボット清掃機は1時間あたり最大1,800m²をカバー)と国際採用で対応しています。代表的な事例として、Caverionとタンペレ応用科学大学との見習い制度提携があり、技術者のオンボーディング時間を半減させ、デジタル改修能力を組み込んでいます。
接続されたビルシステムからのサイバーセキュリティリスク
Vastaamoの患者データ漏洩事件は、ネットワーク制御の脆弱性を露呈し、賠償責任への懸念を高めました。スマートビルディングの展開は平均36.8kWの電力節約を約束しますが、新しいセンサーが追加されるたびに攻撃対象領域が拡大します。接続施設の保険料は2025年に12%上昇し、入札書類にはISO 27001準拠が義務付けられるようになりました。サイバーリソースを持たない中小プロバイダーは高価値のデジタルファシリティマネジメント契約から排除されるリスクがあり、堅牢なセキュリティ標準が業界全体に普及するまで市場全体の上昇余地が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスが改修モメンタムを主導
ハードサービスは2025年のフィンランドのファシリティマネジメント市場シェアの58.84%を維持し、2035年のニュートラル目標達成に向けた義務的な機械・電気・配管アップグレードに牽引されました。予知型HVACアナリティクスは資産寿命を最適化し、ダウンタイムを削減することで、不動産オーナーに年間8〜10%のメンテナンスコスト削減をもたらしています。2024年のホスピタル・ノバにおけるケーススタディはハードサービスの影響を示しており、AIモーター監視の統合により計画外のチラー停止が90%削減され、原材料価格の変動時に運営予算を守りながら交換部品で210万ユーロ(244万USD)の節約を実現しました。2024年の鉄鋼・銅価格の14%上昇が設備投資を圧迫しましたが、長期的なエネルギー節約が改修の投資対効果を維持し、ハードサービスの専門知識への需要を支えています。
ソフトサービスは規模は小さいものの、ハイブリッドワークが柔軟なセキュリティ、清掃、ホスピタリティソリューションを促進する中、4.05% CAGRの成長軌道にあります。ロボットと生分解性清掃化学品が賃金・材料コストの急騰を緩和しています。例えば、Sodexoはメヒライネンクリニックに自律型UV消毒ロボットを導入し、化学品使用量を40%削減しながら感染管理を強化しました。このようなイノベーションはプレミアム価格設定と従業員ウェルネスの差別化を支え、フィンランドのファシリティマネジメント市場内でセグメントの上昇傾向を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


提供タイプ別:アウトソーシングが複雑性プレミアムを獲得
アウトソーシング契約は2025年のフィンランドのファシリティマネジメント市場規模の65.32%を占め、4.88% CAGRで拡大しています。需要は規制の複雑化の増大と専門デジタルプラットフォームの必要性から生じています。CoorのPostNordとの更新契約(年間1億5,500万スウェーデンクローナ、1,590万USD相当)は、郵便センター、物流ハブ、オフィスを一つのSLAの下に統合し、クライアントの調整コストを11%削減しながら77の業績指標全体でコンプライアンスを確保しています。アウトソーシングはまた、人員変動をサービスパートナーに移転することで賃金インフレリスクを緩和します。
インハウスのファシリティマネジメントは依然として支出の34.68%を占め、主に直接管理を重視するミッションクリティカルな産業サイトで見られます。しかし、テクノロジー要件がインハウスモデルを侵食しています。Valmetの2025年の事業再編は、非コアメンテナンスを統合ファシリティマネジメントサプライヤーに移管することで、年間8,000万ユーロ(9,294万USD)の節約を目標の一部としています。予測期間にわたり、クライアントが変動費構造とゆりかごから墓場までの説明責任を優先するにつれ、バンドルアウトソーシングがリードを拡大するでしょう。
エンドユーザー産業別:機関部門の急増が成長マップを塗り替える
商業用不動産は2025年のフィンランドのファシリティマネジメント市場に37.68%を貢献し、ヘルシンキのプライムオフィスと主要商業地区の小売りが中核を担っています。Eコマース物流ハブが小売の来客数を抑制していますが、スマートウェアハウスの改修がディーゼル価格の急騰にもかかわらずエネルギーコストを14%削減することでマージンを維持しています。ITおよび通信施設はティアIIIの稼働時間を要求し、標準的な商業契約より最大35%高いプレミアムなファシリティマネジメント料金を可能にしています。
機関・公共インフラは病院パイプラインと自治体の近代化に牽引され、最高の7.16% CAGRを記録しました。ホスピタル・ノバの「ホットホスピタル」モデルは画像診断スイートを中心に急性期サービスをバンドルし、24時間365日の機械・電気・配管の耐障害性とジャストインタイムの滅菌供給物流を必要としています。ステンレス鋼価格の上昇が建設費を9%押し上げましたが、ファシリティマネジメントによる22%のエネルギー節約がライフサイクルコストの急騰を中和し、フィンランドのファシリティマネジメント市場内での高度な機関向けファシリティマネジメントソリューションの経済的合理性を証明しています。
地域分析
ヘルシンキ首都圏は、本社の集積、交通投資、パシラの再開発によるクラスAオフィス賃料の7%上昇を背景に、2025年の全国ファシリティマネジメント収益の約44.62%を生み出しました。首都圏におけるフィンランドのファシリティマネジメント市場シェアは、高いサービス品質への期待とAI予知分析の早期導入と一致しており、全国平均を上回るベンダーマージンを支えています。タンペレとトゥルクは合わせて25.34%のシェアを持ち、大学の拡張とテック産業の波及効果に支えられています。両都市の4.42%の予測CAGRは全国平均を上回り、GMP準拠のファシリティマネジメントプロトコルを必要とする新しいライフサイエンスキャンパスに牽引されています。
北部・東部フィンランドは、広大な地域に分散した産業・ヘルスケア施設を通じて価値の20.12%を提供しています。遠隔監視によりトラック出動が15%削減され、燃料価格の変動を相殺しています。時間当たりのダウンタイムが1万7,000USDを超える鉱山サイトのファシリティマネジメントでは、2025年にVTT主導のパイロットでテストされたドローン配送による予知保全と迅速な予備部品物流が優先されています。収益の9.92%を占める西フィンランドは最も深刻な労働力不足に悩まされており、基本サービス賃金が全国平均より4%高くなっています。プロバイダーはロボット清掃フリートとモバイルファーストの労働力アプリで対応し、技術者の生産性を18%向上させています。
地域のファシリティマネジメント需要は、従来の産業クラスターよりも持続可能性投資フローを追跡するようになっています。国家の2,940億ユーロ(3,415億USD)のグリーントランジションプログラムが全国の公共建築物の改修に資金を提供し、地理的な機会プールを拡大しています。沿岸自治体は洪水対策改修のためのレジリエンス予算を配分し、防波堤ポンプのメンテナンスと塩害腐食管理というニッチなファシリティマネジメント需要を生み出しており、これらはプレミアム料金を要求する専門分野です。
規制環境
フィンランドのファシリティマネジメント事業者は、環境省が管轄するフィンランド国家建築基準に基づき定められた建物の安全性、アクセシビリティ、およびエネルギー効率に関する要件のもとで事業を行っており、これは商業用および公共用ポートフォリオ全体にわたる維持管理体制、改修文書、および請負業者の責任に直接影響を及ぼしている。近い将来における主要なコンプライアンスの基軸となるのが建設法(2025年)であり、これは建築設計者および現場管理者に対する能力・資格要件を強化するものである。2026年4月、環境省は2020年から2024年までの資格の有効期限を2030年まで延長し、これにより進行中の改修・改修プログラムに対する混乱リスクを低減しつつ、正式な認証要件を維持している。
デジタル化とセキュリティを重視した規制も、コネクテッドビルの運用形態を形成している。EU AI法は2025年8月2日よりフィンランドで適用が開始され、TraficomがAI連携のための単一窓口として位置づけられており、これは診断、予測保守、またはポートフォリオ最適化にAIを活用するFMワークフローに対するガバナンス要件を高めるものである。同時に、2037年までの通信網政策の枠組みであるTUUTTIプロジェクトなどの国家政策や、関連するセキュリティ上の優先事項は、スマート施設における強靭かつ適切に統制されたデータ接続性の必要性を一層強めている。特に、FM契約が建物システム、ネットワーク、サイバーセキュリティ管理を一括して含む場合において、その重要性は高い。
バリューチェーン分析
フィンランドのファシリティマネジメントのバリューチェーンは、資産所有者・利用者(公共部門、商業不動産、医療、産業)、FMプライムコントラクター(単一型、バンドル型、または統合型FM)、そしてMEP/HVAC、防火・安全、清掃、警備、廃棄物処理、ビルオートメーションを担う多数の下請業者・専門ベンダー層に及ぶ。テクノロジーとデータは中心的な連結レイヤーとなっており、CMMS/ERPおよび統合プラットフォームが、作業指示、現場作業員のスケジューリング、調達、コンプライアンス報告、そして成果ベース契約で使用されるパフォーマンスダッシュボードを結び付けている。
上流および隣接する建設サプライチェーンのデジタル化が、資産データの継続性を通じてFMの準備態勢を強化しつつある。Rakennusteollisuus RTは2024年9月にパシラでのパイロットを開始し、RFIDタグとクラウドサービスを用いてコンクリート部材サプライチェーンをデジタル化し、リアルタイム追跡を可能にした。一方、BETKプロジェクトのようなより広範な取り組みは、オープン標準(BIM向けのIFCおよびeプロキュアメント/物流データ交換向けのPeppol)を推進しており、これによりFMチームは構造化された資産情報を継承しやすくなっている。サービス提供の側面では、ISS Palvelut Oyが2025年1月にカスタムERPをFrends iPaaSプラットフォームと統合することで業務を近代化し、主要なプロバイダーが手作業による引き継ぎを減らし、複数拠点アカウント全体での対応力を高めるために、拡張性のある自動化と分析への投資を進めている様子を示している。
競争環境
市場集中度は中程度にとどまっています。Coor、Caverion、Lassila & Tikanojaは統合ポートフォリオと深いクライアント関係を活用し、フィンランドのファシリティマネジメント市場シェアの推定38%を占めています。CaverionとAssemblinの合併により、52億USDの合算売上高と拡充されたスマートビルディング能力を持つ北欧の巨人が誕生します。Lassila & Tikanojaは循環経済廃棄物プログラムで差別化を図り、LindströmはRFIDタグ付き作業服による洗濯サイクルの最適化を通じてテキスタイルサービスのデジタル化を収益化しています。
テクノロジー投資が競争優位を形成しています。KONEはエレベーターセンサーデータにAIを適用し、ダウンタイム前に故障の60%を予測して技術者の出動を15%削減しています。中小の地域企業はFidelixのビルオートメーション改修のような垂直特化によって生き残り、規模拡大を目指す全国企業の買収対象となることが多いです。サイバーセキュリティ中心のファシリティマネジメントサービスにはホワイトスペースの機会が残っており、賠償責任リスクが高まっているにもかかわらず、現在ITセキュリティ条項をバンドルしている入札はわずか12%にとどまっています。
フィンランドのファシリティマネジメント産業リーダー
Lindstrom Group
PHM Group
Coor Group
Four FM
Palmia Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会分野は、エネルギー効率、データ駆動型運用、コンプライアンス報告の交差点に存在しており、フィンランドのプログラムや導入事例は孤立したパイロットから再現可能なツールチェーンへと移行しつつある。TIEKEが2025年6月に開始し2027年9月まで実施予定の「不動産・施設管理サービスにおけるデータを活用した省エネルギー」プロジェクトは、FMプロバイダーがアウトソーシング契約や統合契約の中で運用できるデジタルエネルギー効率化ツールのための制度的な窓口を提供している。スマートビルディング改修から得られる具体的な性能実証、例えば10%を超えるエネルギー節約と1,000万ユーロを超える資産価値向上を実現したと記録されているプロジェクトは、測定、検証、継続的な最適化をマネージドサービスとして提供できる事業者にとっての商業的な根拠を支えている。
自動化とAIを活用した診断は、特に技術者不足と賃金上昇に制約されるポートフォリオにおいて、さらなる未開拓領域を提示している。2026年5月、Enviableはオフィスビル向けにAI診断とビルデータのテレメトリーサービスを開始し、部分的な自律管理を支援した。一方、タンペレ大学は2026年6月、Business Finlandの資金提供によるAI Championプロジェクトを開始し、サプライチェーンおよびビルサービス工学における生産性を高めるAIエージェントの開発に取り組んでいる(2028年6月まで)。ミッションクリティカルな施設もまた、技術的FMの対象範囲を拡大させており、その一例として、Caverionが2026年4月にオタニエミのアールト大学向けの2MWデータセンタープロジェクトで技術作業を開始したことが挙げられる。ここでは、稼働率、エネルギー管理、統制された変更管理が、統合ハードサービスと安全なデジタル運用の価値を高めている。
最近の業界動向
- 2026年4月:Caverionはオタニエミのアールト大学向けの2MWデータセンタープロジェクトで技術作業を開始し、施設における稼働率、エネルギー管理、安全なデジタル運用を前進させた。
- 2026年5月:Lindstrom Groupはヘルシンキのランタティエ・ビジネスパークにある本社について、Castellumとの10年間のリース延長契約に署名し、約400人の従業員を収容するための改修を計画しており、これはファシリティサービスポートフォリオにおける運用能力と顧客関係への継続的な投資を示している。
- 2024年9月:Rakennusteollisuus RTは、RFIDタグとクラウドサービスを用いてコンクリート部材サプライチェーンをデジタル化するパシラでのパイロットを開始し、資産データの継続性を実現し、複数拠点展開に向けたFMの準備態勢を強化した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおいて、フィンランドのファシリティマネジメント市場は、フィンランド全土の建物および施設の運営、維持、支援に使用される契約サービスおよび自社内サービスの価値として定義され、技術的な維持管理と日常的な職場サービスの両方を含む。
対象範囲の除外事項:本市場規模には、日常的な運営・保守予算の範囲外にある一回限りの建設プロジェクトや大規模な資本拡張は含まれない。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- 機械・電気・配管およびHVACサービス
- 防火システムと安全
- その他のハードファシリティマネジメントサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフトファシリティマネジメントサービス
- ハードサービス
- 提供タイプ別
- インハウス
- アウトソーシング
- シングルファシリティマネジメント
- バンドルファシリティマネジメント
- 統合ファシリティマネジメント
- エンドユーザー産業別
- 商業(ITおよび通信、小売・倉庫など)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公立・私立施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、フィンランドにおけるサービス需要と価格形成を左右する公的な建築、エネルギー、労働指標から始まった。主に、建設、雇用、コストの時系列データについてはフィンランド統計局を、比較可能な建物・サービス指標については、現地の傾向を検証するのに役立つEurostatを参照した。
運用上の文脈を補足するため、フィンランド環境研究所、欧州委員会(エネルギーおよび改修関連資料を含む)の刊行物やデータセット、および入札条件や一般的なサービス範囲を把握するための関連するフィンランドの公共調達ポータルも参照した。企業の年次報告書、投資家向け資料、信頼できる報道は、アウトソーシングへの意欲、バンドル契約の構造、マージンに関する指標を理解するために使用した。必要に応じて、当社の分析担当者は企業財務情報や、ニュースおよび財務データ、特許データベースなどの有料データベースも活用し、技術採用のテーマを検証した。上記に挙げたソースは代表例であり、データ収集、前提の検証、未解決事項の解消のために、他にも多数の公開情報および二次資料を使用した。
一次インタビューおよび調査
一次調査は、一般的にどのサービスがバンドルされているか、価格がどのように改定されているか(特に労働力およびエネルギーに連動する条項について)、そして公共施設、商業施設、産業施設の間で需要がどのように異なるかを検証するために実施された。フィンランド全土のサービスプロバイダー、下請業者、そしてFMサービスの大口購入者と面談を行い、契約期間、アウトソーシングの契機、および実際の予算に表れるハードワークとソフトワークの比率を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):13% |
| ミドルティア:49% | 機能/部門リーダー:38% |
| 小規模事業者:20% | マネージャー:49% |
市場規模算定と予測
中核モデルはトップダウンおよびボトムアップの論理を用いており、まずフィンランドの稼働中の建物ストックおよび主要な不動産グループ別の使用可能面積から対象となるFM支出プールを再構築し、その後アウトソーシング浸透率、拠点あたりの典型的なサービス範囲、観測されたコスト水準を用いて変換する。その後、供給業者の収益ベンチマーク、公共入札からの契約価値サンプル、および定型業務のASP×ボリュームチェックからの選択的なボトムアップ検証によって総額を裏付け、両者の見方が合理的な範囲を超えて食い違う場合には調整を行う。
フィンランドにおいて特に重要であった入力要素は、改修とエネルギー効率化改善のペース、清掃業および技術職種における人件費の変動、統合型・バンドル型契約への構成の移行、公共部門のアウトソーシング行動、そしてソフトサービスの頻度に影響を与える不動産利用状況の指標であった。小規模な施設タイプについてデータが欠落している場合は、明示的なプロキシ(最も近い比較可能な建物クラス、またはインタビュー回答から得られる平均的なサービス強度)を用い、その後既知のコスト比率に対して出力を再検証した。
予測にあたっては、実務家が意思決定の指標として扱うマクロおよびセクター指標に基づくシナリオ分析を重視し、安定したサブ領域には軽度の時系列平滑化を適用することで、予測が単年のスパイクに過剰反応しないようにした。最終的な成長軌道はインタビュー対象者とともに見直され、フィンランドの人員配置上の制約と顧客の予算編成サイクルに対して前提が現実的であることを確認した。
データ検証と更新サイクル
モデルの出力は、最終確定前に、アウトソーシングの発表、入札件数、単位コストの方向性といった独立した指標と照合された。大幅な変動はフラグ付けされ、その原因となった要因まで追跡され、根拠となる証拠に基づいて修正または説明が行われた。その後、完全なファイルは承認前に複数のアナリストによる複数回の確認を経る。
本レポートは年次サイクルで更新され、需要、価格、またはサービス範囲の前提を変化させる重大な事象が発生した場合には中間的な修正が行われる。提供前には、クライアントが最新の公開データや業界関係者からの新たな確認情報に基づいた最新の見解を受け取れるよう、最終段階での更新作業を実施している。
Mordor Intelligenceによるフィンランドのファシリティマネジメント市場規模と他の公表推計との比較
フィンランドのファシリティマネジメントに関する公表市場価値が大きく異なって見えることがあるのは、各社が必ずしも同じサービスを対象としてカウントしているわけではなく、また自社内提供や統合契約を同じ支出プールの一部として扱うかどうかも異なるためである。時期の選択も影響しており、一部の数値は異なる基準年で示された後、広範な成長率を用いて将来に引き延ばされている。
フィンランドにおける入札獲得のパターン、契約書に見られる定型的なサービス範囲の記載、および現地事業者からの収益指標は、Mordor Intelligenceが定型的なハードおよびソフトのFM業務に軸を据え続けるための検証手段であり、主要な建設型プロジェクトや資本拡張は市場総額から除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.65 B (2025) | |
| 業界誌A | USD 4.51 B (2024) | この数値は、一般的な建物サービスをFMに含めるような、より広範なサービス範囲を採用しているように見え、契約範囲やインフレの転嫁に関する明確な正規化を伴わずに、より早い年度の値として示されている。 |
| 地域コンサルティング会社B | USD 14.77 B (2026) | この数値には、より広範な不動産・事業支援関連の支出が含まれている可能性が高く、あるいは日常的なFM予算に含まれない隣接サービス区分が計上されており、国レベルで合算した際に総額が過大になっている。 |
これら3つの数値の差異は、主にFMとして何がカウントされるか、そして契約がバンドルされている場合に支出がどのように割り当てられるかによって説明される。市場を、観測可能な契約範囲、定型的なサービス強度、そして実務的な価格およびアウトソーシング浸透率の前提に結び付けることで、当社は最終的な数値の追跡可能性と再現性を長期にわたって維持している。


レポートで回答される主要な質問
フィンランドのファシリティマネジメント市場の現在の規模は?
フィンランドのファシリティマネジメント市場規模は2026年に27億4,000万USDです。
市場は2031年にかけてどのくらいの速さで成長しますか?
このセクターは3.57% CAGRで拡大し、2031年までに32億7,000万USDに達すると予測されています。
最も速く拡大しているセグメントはどれですか?
機関・公共インフラのファシリティマネジメントサービスは、新病院プロジェクトと自治体の改修により7.16% CAGRで成長しています。
アウトソーシング契約がシェアを拡大しているのはなぜですか?
アウトソーシングはコンプライアンスの専門知識を提供し、賃金インフレリスクを分散させることで、2025年に65.32%のシェアを達成し、4.88% CAGRの見通しを持っています。
プロバイダーにとっての主な課題は何ですか?
熟練技術者の不足と賃金コストの上昇がマージンを圧迫し、自動化投資を促進しています。
持続可能性規制が市場にどのような影響を与えていますか?
EUタクソノミー規則が数十億ユーロをグリーン改修に誘導し、エネルギーパフォーマンス契約と認定ファシリティマネジメントサービスへの需要を高めています。
最終更新日:



