
大腿骨頭プロテーゼ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.89 十億米ドル |
| 市場規模 (2031) | 2.41 十億米ドル |
| 成長率 (2026 - 2031) | 5.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
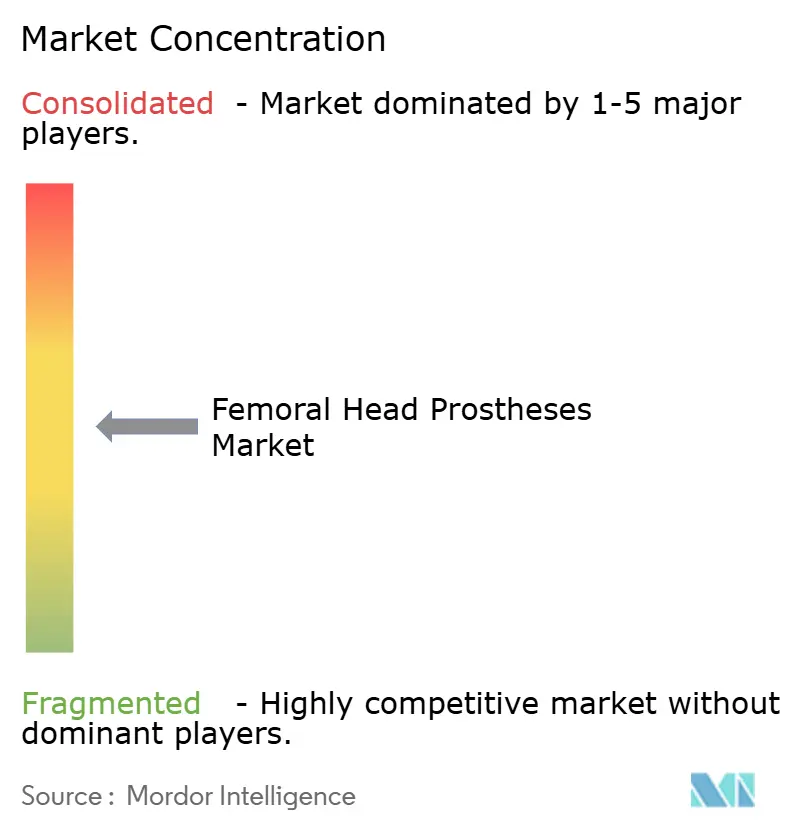
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる大腿骨頭プロテーゼ市場分析
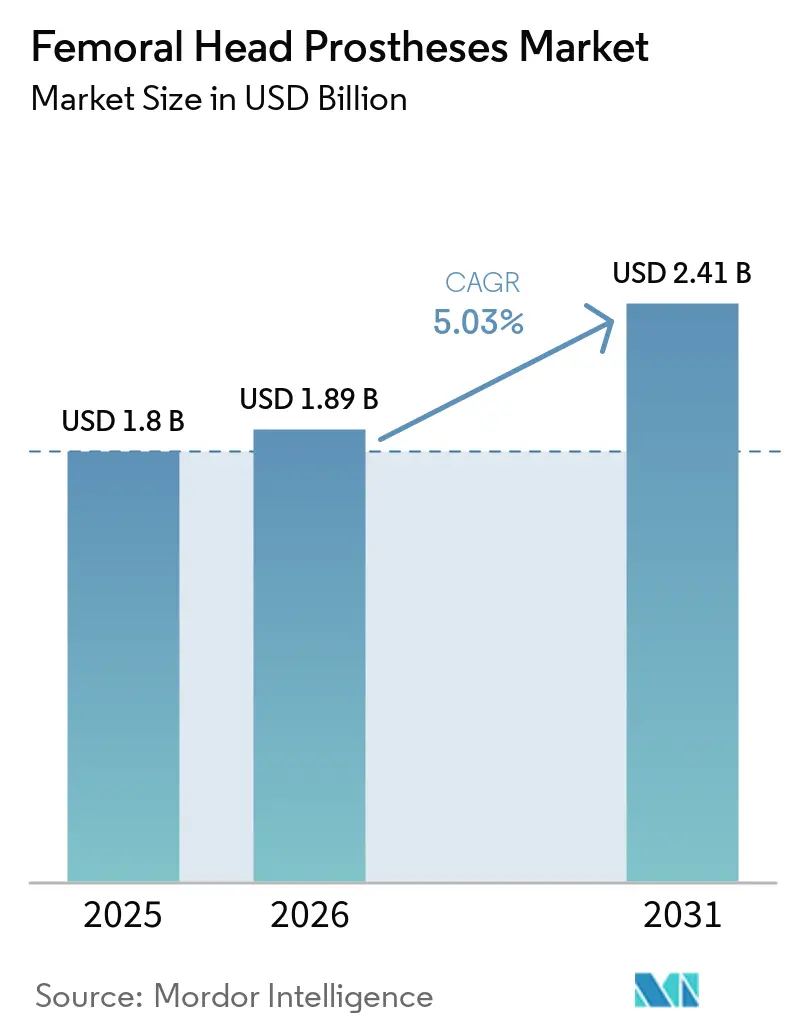
大腿骨頭プロテーゼ市場規模は、2025年の18億米ドルから2026年には18.9億米ドルに増加し、2031年までに24.1億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.03%で成長します。
高齢者における股関節骨折の発生率の上昇が需要を引き続き牽引しており、2021年の世界の年齢標準化発生率は10万人当たり930.73件に達しています。2036年までに1,680万件に達すると予測されており、この増加の75%は人口高齢化に起因するとされています。[1] 術式のトレンドは保存的治療よりも関節形成術を支持する方向に移行しています。イタリアにおける112万件超の大腿骨頸部骨折記録のレビューでは、2001年から2023年の間に全人工股関節置換術(THA)の使用率が13.3%から24.3%に上昇し、部分的股関節形成術が40.0%から44.5%に増加し、保存的治療が27.5%から14.6%に低下したことが示されました。[2]
レポートの主要ポイント
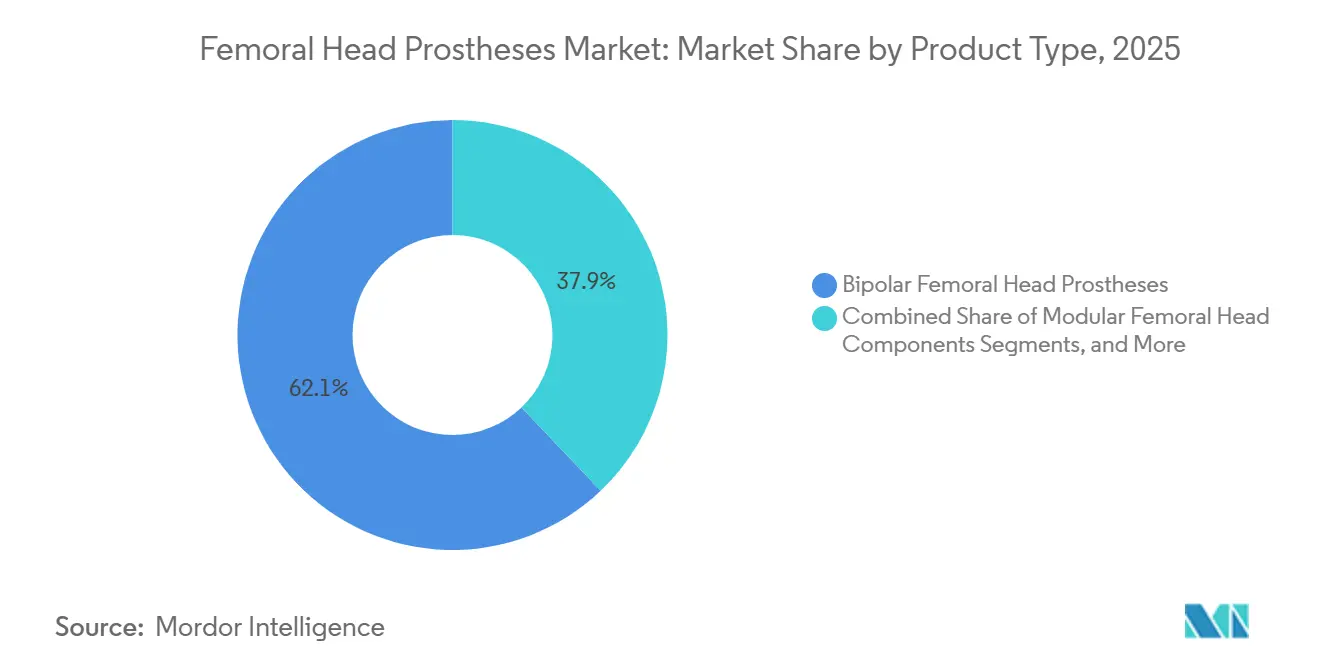
- 製品タイプ別では、バイポーラ大腿骨頭プロテーゼが2025年の収益の62.10%を占め、モジュラー大腿骨頭コンポーネントは2031年までにCAGR 6.90%で成長すると予測されています。
- 材料別では、コバルトクロム合金が2025年の収益の48.85%を占め、セラミックは2031年までにCAGR 7.20%で拡大すると予測されています。
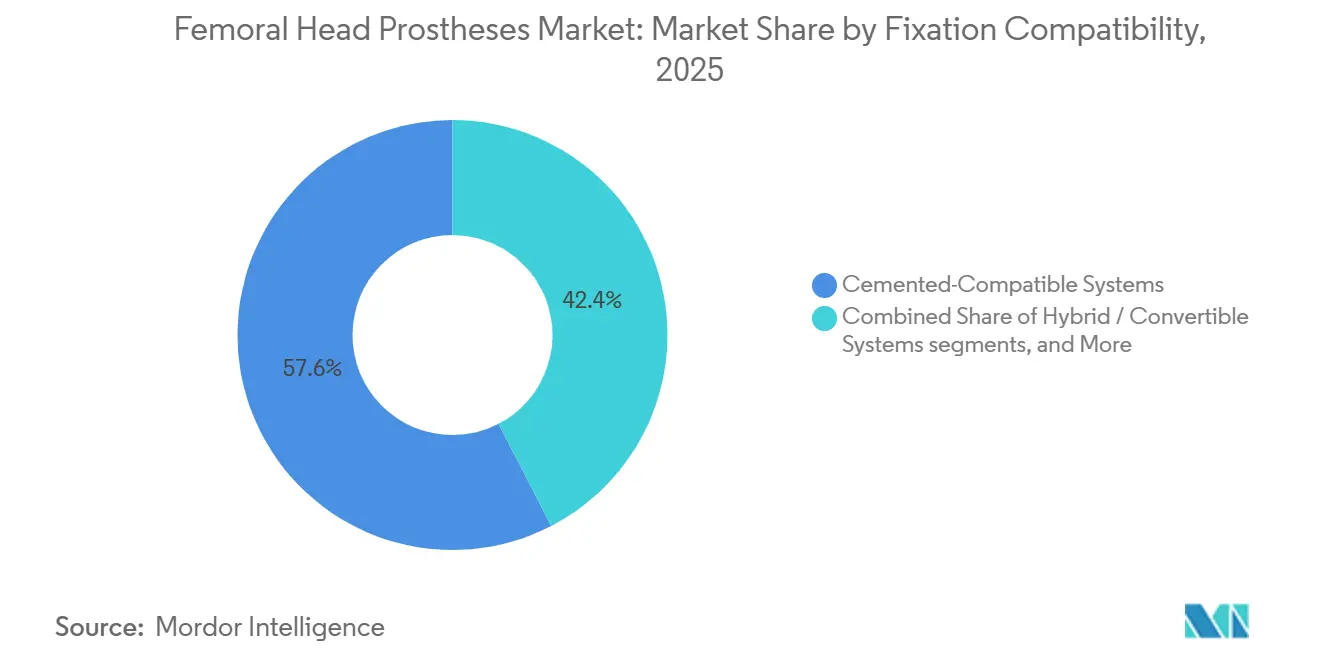
- 固定互換性別では、セメント固定対応システムが2025年の収益の57.60%を占め、セメントレス対応システムは2031年までにCAGR 6.40%で成長すると予測されています。
- 術式タイプ別では、全人工股関節置換術が2025年の収益の54.10%を占め、転位性大腿骨頸部骨折に対する人工骨頭置換術は2031年までにCAGR 6.60%で進展すると予測されています。
- エンドユーザー別では、病院が2025年の収益の36.95%を占め、外来手術センターは2031年までにCAGR 7.50%で成長すると予測されています。
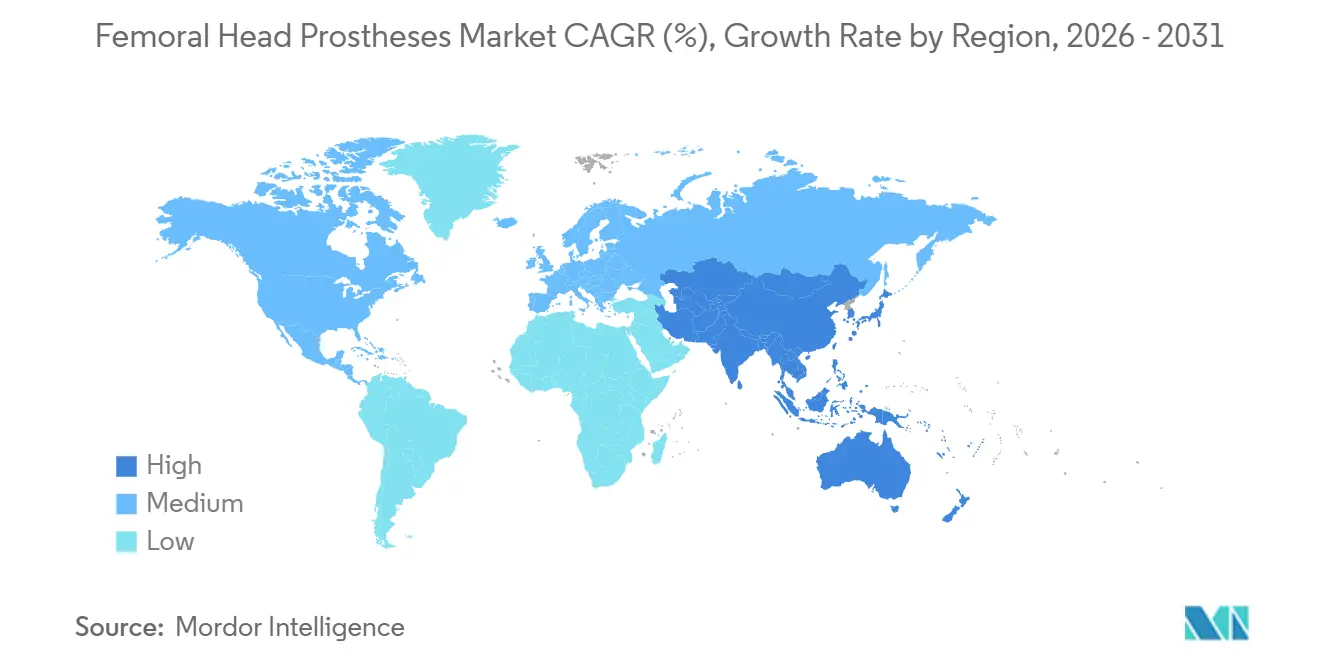
- 地域別では、北米が2025年の収益の41.95%を占め、アジア太平洋地域は2031年までにCAGR 8.30%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口における転位性大腿骨頸部骨折負担の増大 | +1.5% | 世界全体、特に北米、西欧、東アジアに集中 | 長期(4年以上) |
| 不安定骨折に対する固定術よりも関節形成術の選好 | +1.0% | 北米および欧州、アジア太平洋主要市場への波及あり | 中期(2〜4年) |
| 骨粗鬆症性骨折ケアにおけるセメント固定ステムの採用 | +0.8% | 世界全体、特に欧州および日本 | 中期(2〜4年) |
| より迅速な回復を目指す手術ワークフローと筋肉温存アプローチ | +0.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| レジストリ主導による検証済みステムおよびヘッドプラットフォームへのシフト | +0.5% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| MDR再認証を契機としたSKU刷新による規模拡大サプライヤーへの優位性 | +0.4% | 主に欧州、CEマーク依存市場への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口における転位性大腿骨頸部骨折負担の増大
大腿骨頭プロテーゼ市場は、資金調達の変動にもかかわらず骨折発生率が着実に上昇する中、高齢化する世界人口から引き続き強力な支持を受けています。2025年の分析では、2024年の世界の年齢標準化有病率が10万人当たり1,834.14件であり、1990年水準から14.2%増加したことが示されました。同研究は、人口高齢化と人口増加を背景に、2036年までに世界の股関節骨折件数が1,680万件に達すると予測しています。米国では、現在年間25万人以上が股関節骨折の影響を受けており、2050年までに50万人に達すると予測されており、骨折関連インプラントへの安定した需要が確保されています。
不安定骨折に対する固定術よりも関節形成術の選好
大腿骨頭プロテーゼ市場は、不安定骨折に対する関節形成術への明確なシフトから恩恵を受けています。29,980人の患者を対象とした20件の系統的研究の2025年レビューでは、全人工股関節置換術(THA)が手術時間は20分長いものの、人工骨頭置換術と比較して再置換リスクを33%低減し、早期機能性を改善したことが示されました。[3] 人工骨頭置換術は、手術時間が短く麻酔曝露が少ないため、可動性が限られた高齢患者に引き続き適用されています。バイポーラインプラントは、虚弱度が高く併存疾患を持つ75歳以上の患者に対してますます使用されています。2023年、イタリアでは大腿骨頸部骨折治療の44.5%を部分的関節形成術が占めており、市場における人工骨頭置換術の選択的な役割を反映しています。
骨粗鬆症性骨折ケアにおけるセメント固定ステムの採用
骨粗鬆症性骨は圧入固定に必要な安定性を欠くことが多いため、大腿骨頭プロテーゼ市場においてセメント固定は依然として重要です。中国東北部での2024年の研究では、大腿骨頸部骨折が男性の股関節骨折の62.9%を占め、骨折前に骨粗鬆症治療を受けていた患者はわずか4.7%〜8.6%であったことが報告されました。[4] この治療ギャップは計画外の骨折件数を維持し、即時安定性を確保する固定方法への需要を促進しています。セメント固定システムは早期荷重を支援し、これは遅延した動員によるリスクが高い高齢患者にとて重要です。高度なポリエチレンの組み合わせは、コストを大幅に引き上げることなく摩耗やテーパー損傷を管理するためにますます使用されています。成熟した医療システムでレジストリの使用が拡大するにつれ、固定方法の選択はセメント固定インプラントを支持する患者プロファイルとより密接に一致することが期待されます。
より迅速な回復を目指す手術ワークフローと筋肉温存アプローチ
病院および外来センターにおける効率向上への取り組みが大腿骨頭プロテーゼ市場を再形成しており、より迅速な回復経路、入院期間の短縮、トレイ負担の軽減に焦点が当てられています。前方アプローチなどの筋肉温存アプローチは、コンパクトな器具、短いステムオプション、制約された手術野に適したデザインを重視しています。研究開発は、器具のフットプリントを拡大することなく外科医がオフセット、長さ、フィットを調整できるモジュラーシステムにますます焦点を当てています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より健康な高齢者における全人工股関節置換術およびデュアルモビリティへの代替 | -0.8% | 北米および西欧 | 中期(2〜4年) |
| 入札主導の価格圧力とバンドル型外傷エピソード経済 | -0.6% | 欧州および中国 | 短期(2年以内) |
| MDR再認証コストとポートフォリオの合理化 | -0.5% | 主に欧州、CEマーク依存市場への波及あり | 短期(2年以内) |
| テーパーおよびヘッド関連障害に関する医療法的リスク | -0.3% | 北米、英国、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より健康な高齢者における全人工股関節置換術およびデュアルモビリティへの代替
より健康な高齢患者は全人工股関節置換術(THA)およびデュアルモビリティ構造をますます選択しており、大腿骨頭プロテーゼ市場における需要を牽引しています。2025年の系統的レビューおよびメタ分析では、デュアルモビリティTHAが特定の高齢者大腿骨頸部骨折症例においてバイポーラ人工骨頭置換術と比較して優れた機能的アウトカムと長期合併症の少なさを示したことが強調されました。このトレンドは、認知機能が保たれており、延長された寿命にわたる再置換リスクの最小化を優先する60歳から79歳の活動的な患者において最も顕著です。外科医は現在、潜在的な軟骨摩耗や将来の転換の課題を軽減するために、これらの患者の寛骨臼に対してより積極的に対処しています。
入札主導の価格圧力とバンドル型外傷エピソード経済
大腿骨頭プロテーゼ市場は、入札主導の構造とバンドル型外傷経済による価格制約に直面しており、標準化されたインプラントへの病院支出を制限しています。欧州では、地域調達が幅広い認証済みポートフォリオを持つサプライヤーを優遇し、製品ラインが限られた中小企業に課題をもたらしています。同様に、中国では数量ベースの購買が単価を引き下げ、大量外傷ケアにおけるプレミアムポジショニングの機会を制限しています。セラミックや酸化ジルコニウムなどの高度な材料は、その臨床的利点がインプラント、手術、リハビリテーションの総合コストと比較検討されるため、予算承認の課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モジュラリティが臨床的地位を獲得する中でバイポーラの優位性が持続2025年、バイポーラ大腿骨頭プロテーゼは市場シェアの62.10%を占め、転位性大腿骨頸部骨折ケアにおるリーダーシップを維持しました。手術時間の短縮や寛骨臼摩耗の低減などの臨床的優位性により、高齢患者に理想的です。ユニポーラおよびエンドセファリックデバイスはコスト重視の市場で引き続き関連性を持ち、2031年までにCAGR 6.90%で成長すると予測されるモジュラーコンポーネントは、術中の柔軟性と再置換の複雑さへの対応能力により支持を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
レジストリで検証されたアウトカムによりセラミック採用が加速2025年の材料別市場シェアでは、コバルトクロム合金がそのコスト効率と外科医の習熟度に支えられ48.85%を占めました。ステンレス鋼は長期性能に優れた材料への移行により引き続き減少しています。2031年までにCAGR 7.20%で成長すると予測されるセラミックは、特に若年の活動的な患者において摩耗および再置換リスクが低いことから人気を高めています。市場は検証されたアウトカムと一貫した製造基準を持つ実証済み材料へとシフトしています。
固定互換性別:
セメント固定システムがリードし若年コホートでセメントレスが拡大2025年、セメント固定対応システムが市場シェアの57.60%を占め、骨粗鬆症性高齢患者における信頼性と急性外傷ケアへの適合性を反映しました。2031年までにCAGR 6.40%で成長すると予測されるセメントレスシステムは、骨質の良い若年患者においてますます選好されています。ハイブリッドおよびコンバーチブルシステムは、術中固定戦略および将来の再建ニーズへの適応性から注目を集めています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
術式タイプ別:
骨折主導の人工骨頭置換術がコアボリュームを維持2025年の術式タイプ別市場シェアでは、全人工股関節置換術(THA)が選択的再建における役割に支えられ54.10%を占めました。2031年までにCAGR 6.60%で成長すると予測される人工骨頭置換術は、高齢化する外傷患者と骨折発生率の上昇により拡大しています。再置換術および人工骨頭から全置換への転換手術は、以前のインプラントの老朽化に伴い重要性を増しており、複雑な症例におけるモジュラリティと材料耐久性の重要性が強調されています。
エンドユーザー別:
病院がボリュームを支え外来手術センターが急速な成長を牽引2025年、病院が市場収益の36.95%を占め、複雑な股関節骨折および高齢者外傷ケアの管理における役割を反映しました。専門整形外科センターは選択的THAおよび再置換術に注力し、2031年までにCAGR 7.50%で成長すると予測される外来手術センター(ASC)は、選択的関節形成術症例をコスト効率の高い外来設定にシフトすることで成長を牽引しています。ASCは効率的な器具と低侵襲技術に適合しコンポーネントを優先しています。
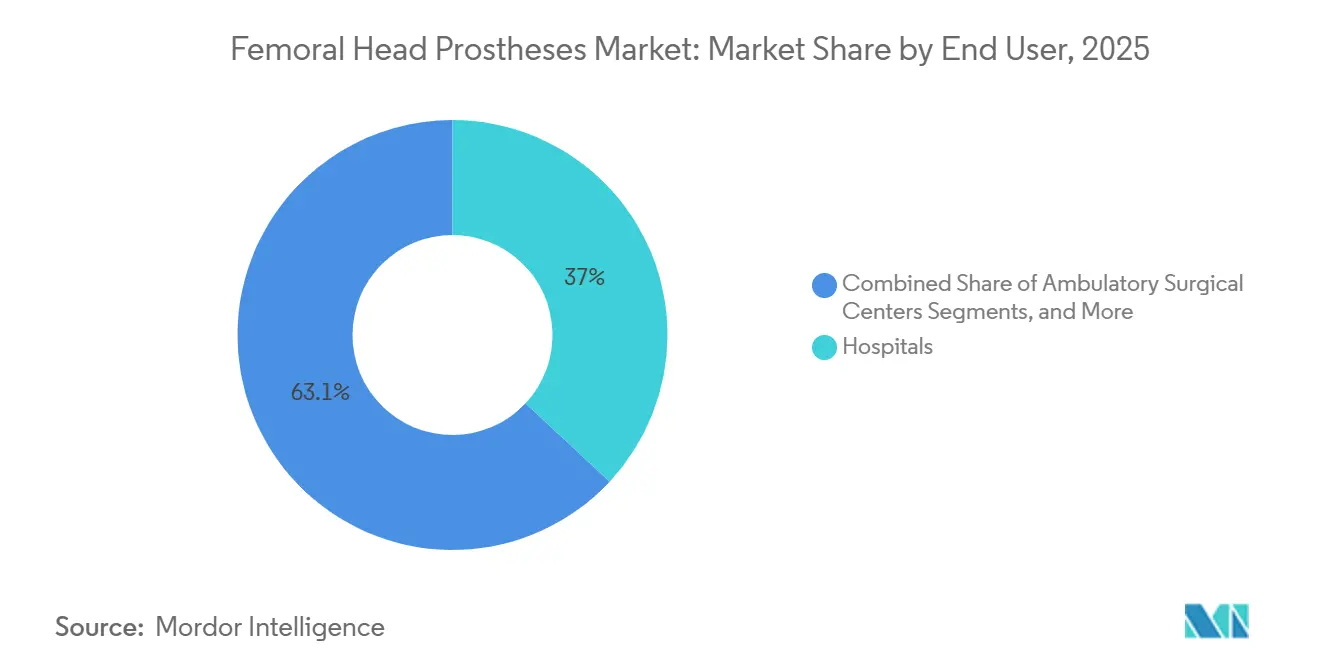
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米大腿骨頭プロテーゼ市場
2025年、北米は大腿骨頭プロテーゼ市場において41.95%のシェアを占め、プレミアムインプラントへの需要と臨床導入がその主な要因となった。米国は、股関節骨折の高い発生率、確立された関節形成術の償還制度、および検証済みインプラントへの外科医よる迅速な採用により、この傾向を牽引した。米国における大腿骨頸部骨折の年齢調整死亡率は、2002年の10万人あたり39.6件から2023年には10万人あたり22.4件へと低下した。治療成績の改善により、再置換術の管理、材料選択、および生存率に対する関心が高まっている。カナダとメキシコはより小さなシェアを占め、メキシコは価格に敏感な米国患者によるメディカルツーリズムの恩恵を受けている。
アジア太平洋大腿骨頭プロテーゼ市場
アジア太平洋地域は2031年までにCAGR 8.30%で成長すると予測されており、大腿骨頭プロテーゼ市場において最も成長の速い地域となっている。中国、日本、韓国における高齢化人口の増加に加え、インドおよび東南アジアにおける外科的処置能力の拡大が成長を牽引している。同地域の未充足ニーズにより、診断、外傷紹介、および手術能力のわずかな改善でも、処置件数を大幅に押し上げる可能性がある。中国では、より厳格なインプラント分類がサプライヤーの品質向上に寄与しているが、新規参入者の市場参入を遅らせる可能性がある。
欧州・中東・アリカおよび南米大腿骨頭プロテーゼ市場
欧州は、成熟した関節形成術の診療経路、セメント固定による骨折治療の普及、および充実したレジストリシステムに支えられ、大腿骨頭プロテーゼの主要市場であり続けている。西欧では検証済みのインプラントプラットフォームが好まれる一方、東欧ではコスト重視のセメント固定外傷処置において成長の可能性がある。南米ではブラジルが市場を主導しており、サプライヤーは流通の拡大を通じて価格志向の需要に対応している。中東・アフリカは比較的小さなシェアにとどまるが、GCCによる専門整形外科センターへの投資が高付加価値症例における機会を創出している。
市場ランドスケープ
Zimmer Biomet、Stryker、Johnson & Johnson MedTech、Smith & Nephewなどの主要プレーヤーは、その規模、流通ネットワーク、および強力な外科医との関係を活用して大腿骨頭プロテーゼ市場を支配しています。競争はインプラントを超えて拡大しており、病院や外科医はエビデンスサポート、材料オプション、器具効率、および術式互換性を優先しています。広範な臨床データと幅広いインストールベースを持つ企業はより効果的に市場シェアを維持し、材料、低侵襲技術、および外来対応構成における差別化の機会が残っています。このダイナミクスにより、市場は大型企業と専門企業の双方にとって競争力を維持しています。
Zimmer Biometは2025年10月にMonogram Technologiesを買収することで整形外科プラットフォームを拡大し、AI駆動の半自律型ロボティクスを統合して関節再建ワークフローを強化しました。2025年9月、同社はヨウ素処理全人工股関節置換システムについて日本のPMDA承認を取得し、市場参入とプレミアムポジショニングに向けた革新的なインプラントデザインへの注力を示しました。Strykerは2026年4月にインドでTrident II寛骨臼システムを発売し、ロボットアーム支援手術とプレミアムインプラント配置を組み合わせて高成長の新興市場を開拓しました。これらの戦略的取り組みは、基本的なインプラント需要を超えたエコシステム開発、地域拡大、および差別化された製品提供への重点を浮き彫りにしています。
大腿骨頭プロテーゼ業界のリーダー企業
-
B. Braun Melsungen AG
-
Johnson & Johnson MedTech (DePuy Synthes)
-
Stryker Corporation
-
Smith & Nephew plc
-
Zimmer Biomet Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
大腿骨頭プロテーゼ市場 このレポートでカバーされる企業
- AK Medical Holdings Limited
- B. Braun
- Beznoska, s.r.o.
- Corin Group Limited
- Enovis Corporation
- Exactech
- implantcast GmbH
- Johnson & Johnson MedTech (DePuy Synthes)
- Mathys Ltd Bettlach
- Medacta Group SA
- Meril Life Science
- MicroPort
- Ortho Development Corporation
- Peter Brehm GmbH
- Smiths Group
- Stryker
- Surgival Co., S.A.U.
- United Orthopedic Corporation
- Waldemar Link
- Zimmer Biomet
最近の産業開発事情 大腿骨頭プロテーゼ市場
- 2026年4月:Strykerは、高齢化人口と骨粗鬆症性関節炎症例の増加に伴う股関節置換需要の高まりに対応するため、インドでTrident II寛骨臼システムを発売しました。同システムはロボットアーム支援配置と高度な軸受材料を特徴とし、Strykerの新興市場においてMakoロボティクスとプレミアムインプラントを統合する戦略に沿ったものです。
- 2025年10月:Zimmer BiometはAI駆動の整形外科ロボティクス企業であるMonogram Technologiesの買収を完了しました。MonogramのFDA認可済み半自律型全人工膝関節置換システムは、2027年初頭までにZimmer Biometインプラントとの商業化が計画されており、ROSAプラットフォーム超えた同社のロボティクスポートフォリオを強化します。
世界の大腿骨頭プロテーゼ市場レポートの範囲
レポートの範囲によると、大腿骨頭プロテーゼとは、股関節の天然の「ボール」を置換するために使用される人工的な球状インプラントです。これは部分的(人工骨頭置換術)または全人工股関節置換術において重要なコンポーネントであり、動きを回復し痛みを緩和するために股関節ソケットまたは合成ライナー内でスムーズに関節運動するよう設計されています。
大腿骨頭プロテーゼ市場は、製品タイプ、材料、固定互換性、術式タイプ、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はバイポーラ大腿骨頭プロテーゼ、ユニポーラ/エンドセファリック大腿骨頭プロテーゼ、およびモジュラー大腿骨頭コンポーネントを含みます。材料別では、市場はコバルトクロム合金、ステンレス鋼、セラミック、酸化ジルコニウム、および高度な軸受面にセグメント化されています。固定互換性別では、市場はセメント固定対応システム、セメントレス対応システム、およびハイブリッド/コンバーチブルシステムに分類されています。術式タイプ別では、市場は転位性大腿骨頸部骨折に対する人工骨頭置換術、大腿骨頭壊死に対する人工骨頭置換術、全人工股関節置換術、再置換股関節形成術、および人工骨頭から全置換への転換にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、および専門整形外科センターにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| バイポーラ大腿骨頭プロテーゼ |
| ユニポーラ/エンドセファリック大腿骨頭プロテーゼ |
| モジュラー大腿骨頭コンポーネント |
| コバルトクロム合金 |
| ステンレス鋼 |
| セラミック |
| 酸化ジルコニウムおよび高度な軸受面 |
| セメント固定対応システム |
| セメントレス対応システム |
| ハイブリッド/コンバーチブルシステム |
| 転位性大腿骨頸部骨折に対する人工骨頭置換術 |
| 大腿骨頭壊死に対する人工骨頭置換術 |
| 全人工股関節置換術 |
| 再置換股関節形成術および人工骨頭から全置換への転換 |
| 病院 |
| 外来手術センター |
| 専門整形外科センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | バイポーラ大腿骨頭プロテーゼ | |
| ユニポーラ/エンドセファリック大腿骨頭プロテーゼ | ||
| モジュラー大腿骨頭コンポーネント | ||
| 材料別 | コバルトクロム合金 | |
| ステンレス鋼 | ||
| セラミック | ||
| 酸化ジルコニウムおよび高度な軸受面 | ||
| 固定互換性別 | セメント固定対応システム | |
| セメントレス対応システム | ||
| ハイブリッド/コンバーチブルシステム | ||
| 術式タイプ別 | 転位性大腿骨頸部骨折に対する人工骨頭置換術 | |
| 大腿骨頭壊死に対する人工骨頭置換術 | ||
| 全人工股関節置換術 | ||
| 再置換股関節形成術および人工骨頭から全置換への転換 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門整形外科センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までの大腿骨頭プロテーゼ市場の予測値は?
大腿骨頭プロテーゼ市場は、2026年から2031年にかけてCAGR 5.03%で、2026年の18億米ドルから2031年には24.1億米ドルに達すると予測されています。
バイポーラ大腿骨頭プロテーゼが依然として需要をリードする理由は?
バイポーラ製品は2025年の収益の62.10%を占めました。これは、転位性大腿骨頸部骨折ケアに適しており、特に手術時間の短縮と寛骨臼摩耗の低減から恩恵を受ける高齢患者に適しているためです。
2031年まで最も急速に成長している材料カテゴリーはどれですか?
セラミックは最も急速に成長している材料セグメントであり、2031年までにCAGR 7.20%が予測されており、若年または活動的な患者における摩耗の低減と長期性能の向上へのシフトに支えられています。
セメント固定システムが最大の固定カテゴリーであり続ける理由は?
セメント固定対応システムは2025年の収益の57.60%を占めました。これは骨粗鬆症性骨において信頼性の高い固定を提供し、高齢骨折患者の早期荷重を支援するためです。
収益をリードする地域と最も急速に成長する地域はどこですか?
北米が2025年の収益の41.95%でリードし、アジア太平洋地域が2031年までにCAGR 8.30%で最も急速な成長を記録すると予測されています。
外来設定が製品戦略をどのように変えていますか?
外来手術センターは2031年までにCAGR 7.50%で成長すると予測されており、サプライヤーはコンパクトなトレイ、効率的な器具、および低侵襲ワークフローに適したコンポーネントを優先するよう促されています。