
ヨーロッパプロテイン配合スポーツドリンク市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
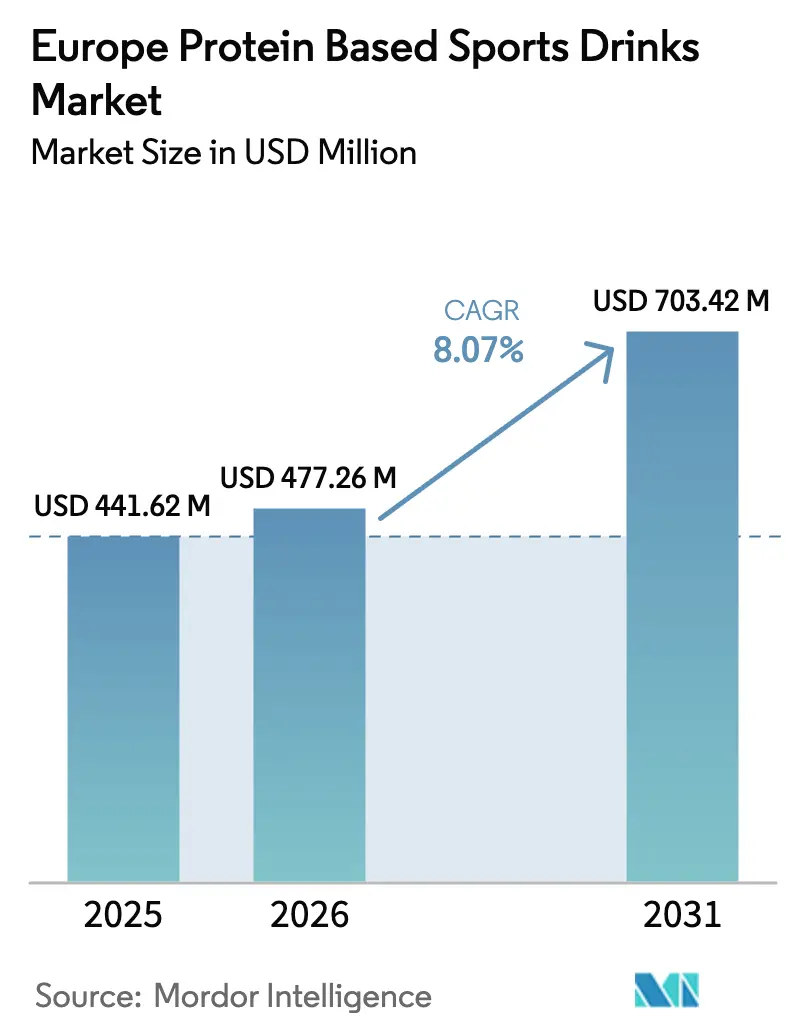
| 基準年の市場規模 (2025) | 441.62 百万米ドル |
| 市場規模 (2026) | 477.26 百万米ドル |
| 市場規模 (2031) | 703.42 百万米ドル |
| 成長率 (2026 - 2031) | 8.07 % |
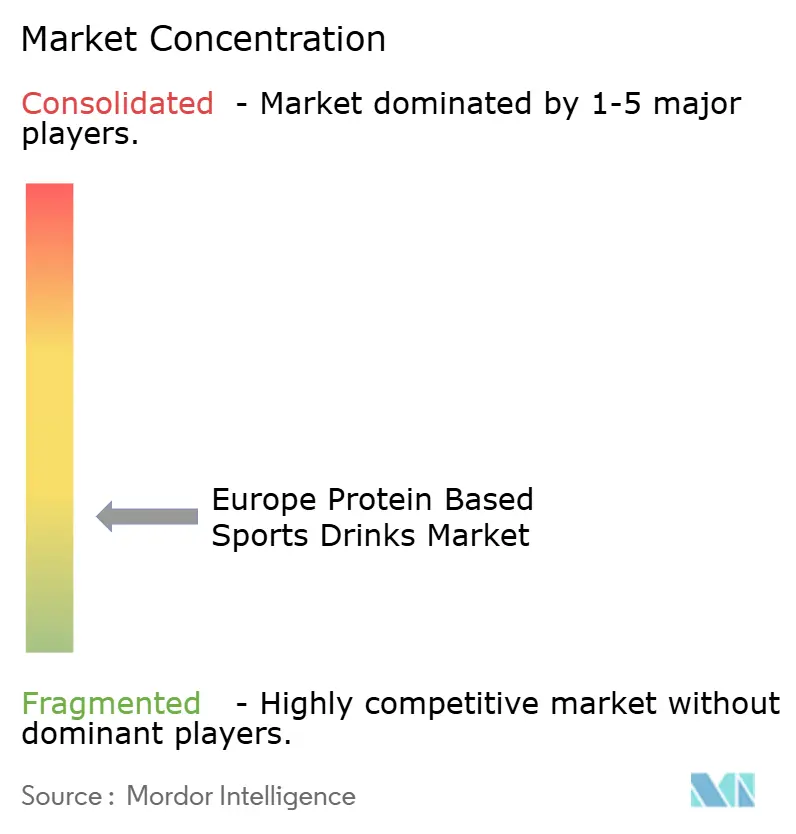
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパプロテイン配合スポーツドリンク市場分析
ヨーロッパのプロテイン配合スポーツドリンク市場規模は、2025年の4億4,162万米ドルから2026年には4億7,726万米ドルへと拡大し、2026年~2031年にかけてCAGR 8.07%で成長して2031年には7億342万米ドルに達すると予測されています。需要の拡大は、ヨーロッパにおける食習慣の持続的な変化を反映しており、高プロテイン飲料が運動後のリカバリーというニッチ領域から日常のウェルネス習慣へと移行しています。フィットネスクラブ密度の上昇、摂取可能な健康強調表示に関するヨーロッパ食品安全機関(EFSA)の明確なガイダンス、そして摩擦のない直販物流が相まって、潜在的購買層を拡大しています。女性は現在、プロテイン商品の購買者の大半を占めており、これは10年前の男性主導プロフィールからの逆転であり、ソーシャルメディアによる啓発活動や、プロテイン摂取と代謝の強靭性との臨床的関連性によって牽引されています。また、小売業者がより持続可能な包装を求めるようになり、プラスチックからアルミニウムおよび紙基材フォーマットへの移行が加速しています。一方で、乳清由来のホエイの原材料コスト変動は、長期的な供給契約を持たないブランドの利益率を引き続き圧迫しています。
レポートの主要なポイント
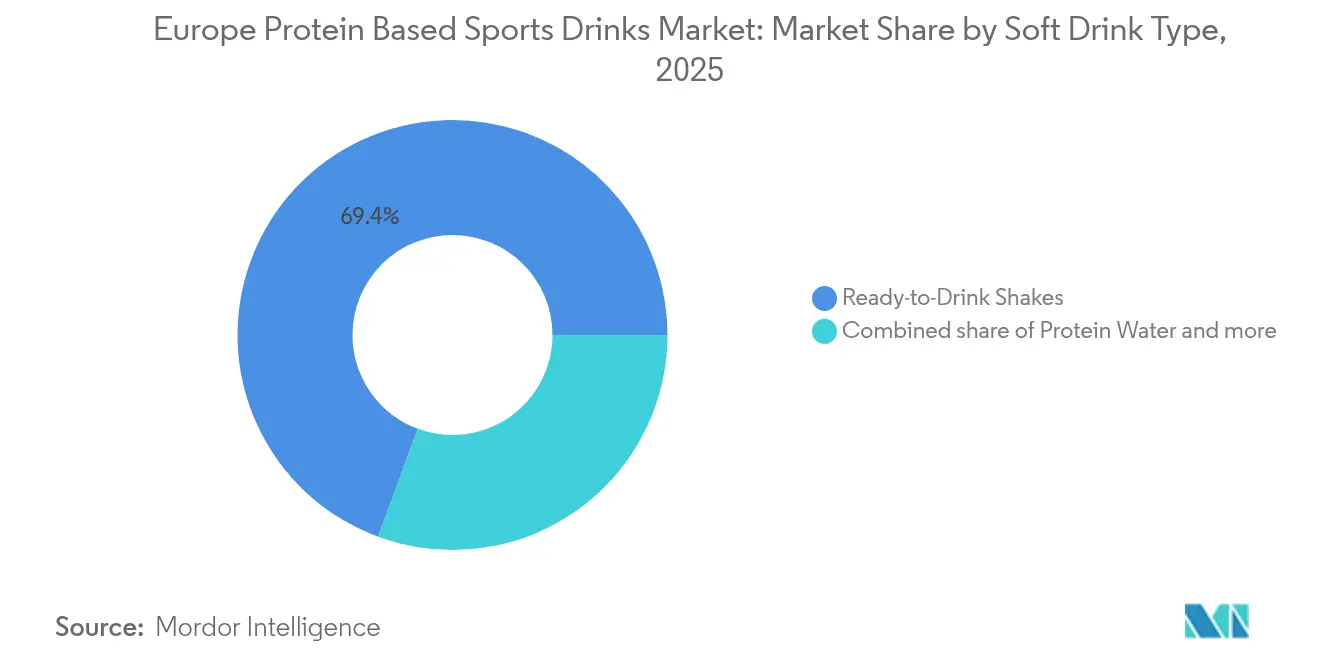
- 清涼飲料タイプ別では、レディー・トゥー・ドリンクシェイクが2025年に売上高の69.38%を占め、2031年にかけてCAGR 8.92%で成長する見込みです。一方、クリアプロテインウォーターは最も急成長しているサブフォーマットです。
- 原料源別では、動物性原料飲料が2025年のヨーロッパプロテイン配合スポーツドリンク市場シェアの35.61%を占め、植物性代替品は2031年にかけてCAGR 8.76%で拡大しています。
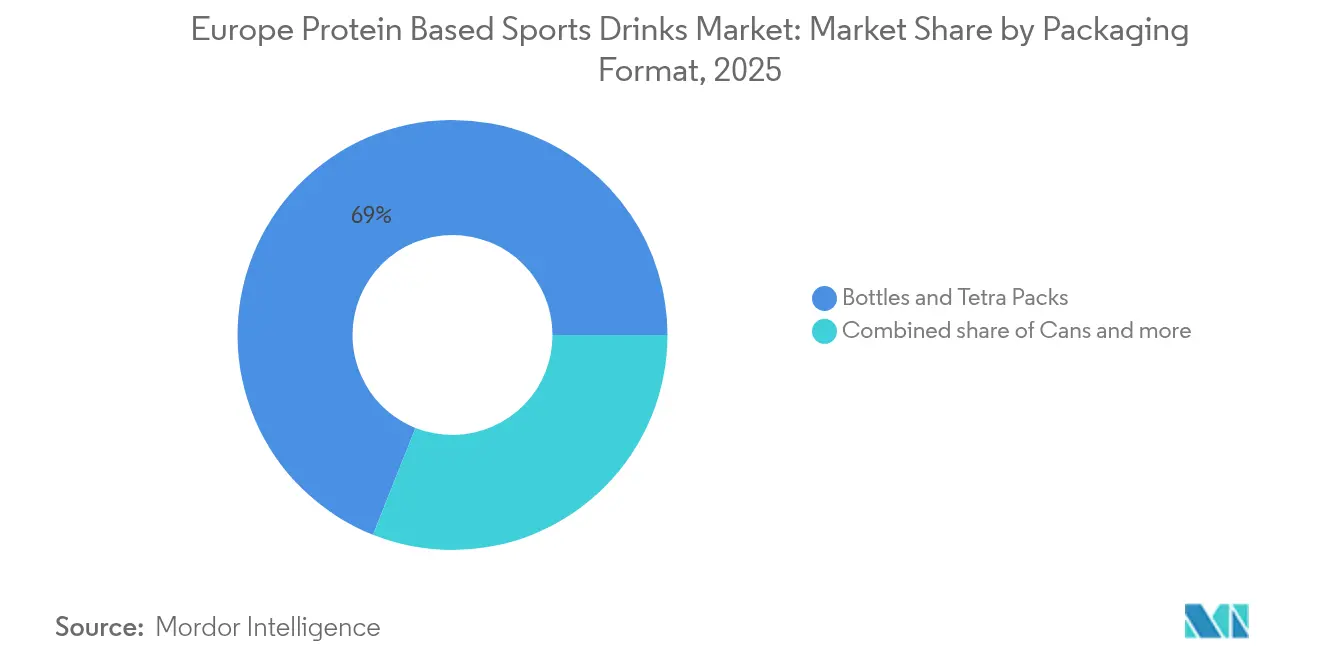
- 包装形態別では、ボトルおよびカートンが2025年の包装全体の68.97%を占めましたが、小売業者がリサイクル可能性の義務化を強化する中、アルミ缶はCAGR 8.6%で拡大しています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上高の42.55%を生み出しましたが、オンライン小売はサブスクリプションモデルを背景にCAGR 9.74%で最も急速に拡大しています。
- 地域別では、英国が2025年の金額ベースで37.28%を占めてトップとなりましたが、ドイツは主要EU経済国の中で最速となるCAGR 9.06%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 便利な高プロテイン レディー・トゥー・ドリンク飲料に対する需要の高まり | +1.9% | 英国、ドイツ、オランダで最高の普及率を誇るグローバル市場 | 中期 (2~4年) |
| ヨーロッパ全域における フィットネスセンター会員数の拡大 | +1.6% | 西ヨーロッパ中核部(英国、ドイツ、フランス)、ポーランド・スペインへの波及 | 長期 (4年以上) |
| 直販流通を可能にする eコマース | +1.4% | 英国、ドイツ、オランダが主導する北米・ヨーロッパ | 短期 (2年以内) |
| 女性消費者のウェルネス目的での プロテイン摂取の急増 | +1.2% | スウェーデンなど北欧諸国および英国で特に強いグローバル市場 | 中期 (2~4年) |
| 水分補給とプロテイン補給を兼ねた クリアプロテインウォーターの成長 | +0.8% | 南ヨーロッパ(スペイン、イタリア)、フランスへの拡大 | 中期 (2~4年) |
| 乳糖アレルゲン暴露を低減する 精密発酵プロテイン | +0.6% | 西ヨーロッパ(ドイツ、オランダ、ベルギー)、規制当局の早期承認 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
便利な高プロテインレディー・トゥー・ドリンク飲料に対する需要の高まり
2024年、「欧州臨床栄養学ジャーナル」は、プロテイン摂取を食事にわたって分散させること、具体的には1回あたり20~30グラム摂取することが、運動後の単回摂取よりも筋肉タンパク質合成を効果的に促進するという知見を発表しました。この洞察により、ヨーロッパの消費者は、ジムだけでなく日常生活にプロテインサプリメントを組み込むようになっています。多くの消費者が通勤中や会議の合間など、食事代替品としてレディー・トゥー・ドリンク形式のプロテイン飲料を選択しています。このトレンドに対応するため、ブランドは食物繊維、ビタミン、アダプトゲンを追加してシェイクを再配合しており、スポーツ栄養と機能性食品の領域を融合させています。例えば、Glanbiaのグレネードエナジーレディー・トゥー・ドリンクは2024年2月に発売され、23グラムのホエイアイソレートと150ミリグラムのカフェインを配合し、朝食を抜くことが多いオフィスワーカーに対応しています。一方、ヨーロッパ食品安全機関(EFSA)の規制監督により、食事代替品として宣伝する製品は特定の微量栄養素の基準を遵守することが義務付けられています。これにより製品配合は複雑になりますが、同時に消費者の信頼も高まります[1]。
ヨーロッパ全域におけるフィットネスセンター会員数の拡大
ヨーロッパ全域において、フィットネスセンター会員数の急増がプロテイン配合スポーツドリンク市場の成長を後押ししており、消費者は運動後の手軽な栄養補給を求める傾向がますます強まっています。ヨーロッパアクティブ市場レポート2025が示すように、ヨーロッパのフィットネス分野では、2023年の6,310万人から2024年には7,160万人という記録的な水準まで会員数が急増しました[2]。肥満などの課題に対処するために定期的な運動を推奨する政府・公衆衛生キャンペーンに支えられ、活動的なライフスタイルが普及したことで、筋肉回復と運動パフォーマンス向上の効率的なソリューションを求める相当規模の消費者層が形成されています。この健康意識の高まりを受け、メーカーは多様な消費者の嗜好に対応するべく製品革新を加速させています。現在の開発動向は、味、食感、消化性の改善に焦点を当てています。また、クリーンラベル原料、機能的付加価値(アダプトゲンや乳酸菌など)、環境に配慮した包装(リサイクル可能な缶など)を重視することで、今日のヨーロッパのフィットネス市場におけるこれらのプロテイン飲料の役割を確固たるものにしています。
直販流通を可能にするeコマース
2024年、EUのインターネット利用者の77%がオンライン購入を行い、ユーロスタットが報告するように、健康サプリメントとスポーツ栄養食品がオンライン食品・飲料取引全体の16%を占めました。ブランドは消費者直販モデルを積極的に採用しており、通常、卸売価格の30~35%を占める小売業者のマージンをバイパスすることが可能になっています。この戦略により、ブランドはその節約分を顧客獲得に再投資でき、多くの場合、InstagramやTikTokなどのプラットフォームのインフルエンサーを活用しています。英国の食事代替品ブランドであるHuelは、2024年に1億8,500万ポンド(約2億3,500万米ドル)の収益を報告しました。特筆すべきことに、その売上の68%は自社ウェブサイトとサブスクリプションサービスからのものでした。サブスクリプションモデルはプロテイン飲料分野で優れた成果を上げており、リピート購入率は60%超を誇り、エナジードリンクのような衝動的購買で見られる25%と対照的です。Amazonの広大な汎ヨーロッパ向け物流網のおかげで、物流コストは低下しています。この変化により、UFITのような小規模ブランドも、各国に倉庫を維持するオーバーヘッドなしに、大手競合他社の配送スピードに匹敵することが可能となっています。
女性消費者のウェルネス目的でのプロテイン摂取の急増
ヨーロッパでは、プロテインを積極的に求める消費者の51%を女性が占めるようになっています。このデモグラフィックの変化は主に、プロテイン摂取を体重管理、肌の健康改善、代謝の強靭性向上といったベネフィットと結び付けることに成功したソーシャルメディアキャンペーンによるものです。さらに、オゼンピックなどのGLP-1受容体作動薬の人気急増が、プロテイン飲料の売上を間接的に押し上げています。これは、急速な体重減少中に除脂肪体重を維持するために、医師が高プロテイン食を推奨するようになっているためです。これに対応して、ブランドは戦略を転換し、低カロリー処方の導入、パステルカラーの包装の採用、ボディビルダーによる従来の推薦からウェルネス系インフルエンサーによる推薦へのシフトを進めています。その一例がDanoneのAlpro Sportで、2024年3月にデビューしました。植物性プロテイン20グラムとわずか110キロカロリーという特性を持ち、25歳から45歳の女性向けに特別に設計されており、プロテイン密度よりもクリーンラベルを重視しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| EU全域における厳格な 表示・健康強調表示規制 | -0.5% | EUワイド、ドイツおよびオランダで最も厳格な執行 | 短期 (2年以内) |
| 従来のスポーツドリンクと比較した 価格プレミアム | -0.7% | 南ヨーロッパ(スペイン、イタリア)、東ヨーロッパ(ポーランド) | 中期 (2~4年) |
| 特殊ホエイアイソレート原材料の 供給変動 | -0.4% | アイルランド・ニュージーランドの酪農地域に深刻な影響を与えるグローバル市場 | 短期 (2年以内) |
| 過度に甘いプロテイン飲料に対する 消費者の味の倦怠感 | -0.3% | 西ヨーロッパ(英国、ドイツ、フランス) | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
EUにおける厳格な表示・健康強調表示規制
2024年、欧州委員会は規則1924/2006を改訂し、筋肉の維持または増強にプロテインを関連付けるいかなる健康強調表示も、EU人口に対する独立した臨床試験を最低2件実施することで裏付けなければならないと規定しました[3]。この新たな規定により、ブランドが試験の委託とヨーロッパ食品安全機関(EFSA)の審査を待つ間、製品発売が6~9か月遅延しています。複数施設での試験に充てる資本を持たない中小メーカーは不利な立場に置かれており、社内に臨床チームを持つGlanbiaやAbbottなどの確立したプレイヤーを中心に市場統合が進んでいます。コンプライアンス違反への不寛容を明確に示す形で、ドイツの連邦消費者保護庁は2024年、未承認の健康強調表示を行うブランドに対して14件の差し止め命令を発出しました。規制の状況は一様ではありません。すべてのプロテインが審査対象となりますが、植物性プロテインはより大きな課題に直面しています。これは主に、EFSAがエンドウ豆やコメのプロテインに対する基準アミノ酸プロファイルをまだ定義していないため、ブランドはラベルの正確性を維持するために過剰に配合せざるを得ないためです。
特殊ホエイアイソレート原材料の供給変動
2024年第2四半期、ホエイアイソレートのスポット価格は18%急騰し、1キログラムあたり15.20ユーロに達しました。この急騰は、ヨーロッパ最大のホエイ輸出国であるアイルランドにおける干ばつによる牛乳不足と、悪天候によるニュージーランドの生産量の低下が原因でした。このような価格変動は、乳業協同組合との長期契約を持つブランドとは対照的に、スポット市場に依存するブランドの粗利益を圧迫しています。アイルランドに自社のホエイ加工施設を持つGlanbiaは原材料コストを安定させた一方で、UFITやPowerBarのような小規模ブランドは12~15%の利益率低下を経験しました。サプライチェーンは統合による制約にも直面しています。フォンテラ、Arla、Glanbiaの3つの協同組合が世界のホエイアイソレート生産量の60%を支配しており、買い手の交渉力が制限されています。気候リスクも高まっており、2024年には熱ストレスによりアイルランドの酪農生産量が4%低下しており、アナリストは2030年まで極端な気象が年間10~15%の価格変動を引き起こす可能性があると警告しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
清涼飲料タイプ別:
シェイクが販売量を支え、ウォーターがプレミアム化を目指す2025年、レディー・トゥー・ドリンクシェイクは市場シェアの69.38%という圧倒的な割合を獲得し、2031年にかけてCAGR 8.92%という力強い成長を遂げると予測されており、このカテゴリーの根幹としての地位を確固たるものにしています。首位を維持している理由は、成熟した処方にあります。ブランドは乳化技術を磨いてプロテインの分離を防ぎ、なめらかな食感を確保しており、また330ミリリットルボトルという利便性が車のカップホルダーやジムバッグに簡単に収まる点も評価されています。2024年2月に発売されたGlanbiaのグレネードエナジーレディー・トゥー・ドリンクは、このセグメントの進化を象徴しており、23グラムのホエイアイソレートと150ミリグラムのカフェインを融合させることで、朝食代替品と運動前のエネルギー補給の両方に位置づけています。南ヨーロッパでは、消費者が不透明感を重さと結びつけ、透明でフルーツ入りの飲料を好む傾向から、プロテインウォーターが支持を集めています。Optimum NutritionのクリアプロテインウォーターはEU市場で2024年4月に発売され、酵素加水分解を用いてホエイを透明なペプチドに変換し、続いて天然フルーツエキスを注入しています。一方、電解質と10~15グラムのプロテインを融合したプロテインアイソトニックブレンドは、持久系アスリートの間で人気を集めています。ただし、「欧州スポーツ科学ジャーナル」が指摘するように、配合上の問題から高塩分環境でプロテインが沈殿する可能性があるという課題を抱えています。
「その他」カテゴリーには、プロテイン強化コーヒーや紅茶が含まれ、2024年には著しい19%の成長が記録されました。Arla Foodsのようなブランドはこのトレンドを活用し、20グラムのプロテインを注入したコールドブリューコーヒーをデビューさせ、特に朝の通勤者向けに展開しました。ヨーロッパ食品安全機関(EFSA)の規制監督により、スポーツドリンクと表示する製品は特定の電解質基準を遵守することが義務付けられています。これによりプロテインアイソトニックブレンドの配合は複雑になりますが、同時に新規参入者に対する参入障壁も高まります。このセグメントの今後の軌跡は、フレーバーの革新と密接に関連しています。ドイツと英国の消費者フィードバックによると、クリアプロテインウォーターは従来のシェイクと比べて清涼感の評価が20%高く、フォーマットの多様化がプレミアム化を促進する可能性を示しています。

原料源別:
アミノ酸の課題があっても植物性プロテインがシェアを拡大2025年、動物性原料プロテインはホエイアイソレートの素早い消化と優れたアミノ酸プロファイルに支えられ、35.61%の市場シェアを維持しました。一方、植物性原料プロテインはより速い軌跡をたどっており、2031年にかけてCAGR 8.76%で拡大しています。この急増は、フレキシタリアン消費者の台頭とアレルゲン回避戦略によって牽引されています。植物性プロテインには筋肉タンパク質合成に必要な十分なロイシンが不足しているという従来の批判に対応するため、2024年3月に発売されたDanoneのAlpro Sportはエンドウ豆とコメのプロテインをブレンドし、完全なアミノ酸プロファイルを実現しています。2024年5月に発売されたNestlé のGarden Gourmet ラインは、ソイと比べて炭素排出量が30%低い新規原料であるそら豆プロテインを使用しており、ドイツとオランダの環境意識の高い消費者に対応しています。植物性プロテインのサプライチェーンは進化しており、2024年にはフランスの原料サプライヤーであるRoquetteがベルギーに年間2万メトリックトン規模のエンドウ豆プロテイン製造施設を開設しました。この動きにより原材料コストが12%削減され、ブランドが植物性飲料をホエイ基材の製品と10%以内の価格差で設定できるようになっています。
動物性原料セグメント内では、卵白プロテインとコラーゲンペプチドがニッチ市場を形成しており、乳製品を避けながらも動物性アミノ酸を望む消費者に訴求しています。2024年、Post HoldingsのPremier Proteinが英国でコラーゲン配合シェイクをデビューさせ、50歳以上の消費者向けに関節の健康効果を訴求しました。植物性対動物性の議論は依然として論争が絶えません。「英国栄養学ジャーナル」における2024年の臨床研究は、グラムあたりの筋肉タンパク質合成刺激においてホエイプロテインがエンドウ豆プロテインを18%上回ることを明らかにしました。しかし、植物性プロテインは温室効果ガス排出量が70%削減されており、パフォーマンスと持続可能性の間のジレンマを提示しています。この対立に対応するため、ブランドは提供品を多様化しています。GlanbiaのOptimum Nutritionは、ホエイ基材のゴールドスタンダードと植物性のGold Standard Plantを並べて販売しており、消費者が自らの価値観に基づいて選択できるようにしています。
包装形態別:
持続可能性の義務化によりアルミ缶が台頭2025年、ボトルおよびテトラパックは確立された充填インフラと消費者の親しみやすさを背景に、包装市場の68.97%という圧倒的なシェアを維持しました。しかし、缶はCAGR 8.6%という上昇軌跡を描いており、2031年にかけて成長が続いています。この急増は、小売業者の持続可能性義務化とアルミニウムの無限のリサイクル可能性によって牽引されています。プロテイン飲料ブランドからの需要増大に応えるため、世界最大の飲料缶メーカーであるBall Corporationは2024年にヨーロッパの生産能力を15%増強しました。小売大手のテスコとカルフールは2024年、2026年までにプラスチック飲料よりもアルミニウムまたはガラス飲料の棚スペースを優先する意向を宣言し、業界の転換を加速しています。パッケージングヨーロッパによると、缶にはPETボトルよりも光と酸素からの内容物の保護において優位性があり、賞味期限を9か月から12か月に延ばし、廃棄ロスを抑制しています。2024年、Science in SportはそのREGOプロテインラインを缶に移行し、ジムロッカーに収まりやすいオン・ザ・ゴーフォーマットへの消費者トレンドを強調しました。
冷蔵チェーンインフラが遅れており、消費者が常温保存製品を好む傾向にある中央・東ヨーロッパでは、常温保存向けに設計された多層紙基材容器であるアセプティックカートンが支持を集めています。Tetra Pakは2024年にプロテイン対応型カートンを展開し、プロテインの付着を抑えるインナーコーティングを採用することで、充填時の製品ロスを8%削減しました。旅行者やアウトドア愛好家に支持されるポーチや単品パウチを含む「その他」カテゴリーは、単位あたりの包装コストが高いため規模拡大に苦しんでいます。欧州委員会は、EUの包装・包装廃棄物指令のような規制の枠組みが、2029年までに飲料容器の90%リサイクル収集率を義務付けており、多素材ラミネートよりもアルミニウムとガラスを明確に優先していることを強調しています。
流通チャネル別:
オンライン小売が従来の棚スペース配分を変革2025年、スーパーマーケットおよびハイパーマーケットは高い集客力と衝動買いを活用し、流通市場の42.55%のシェアを維持しました。しかし、オンライン小売店はすべてのチャネルの中で最速となるCAGR 9.74%で2031年にかけて急速に成長しています。このトレンドは世代間の変化を浮き彫りにしています。ユーロスタットによると、35歳未満の消費者はInstagramのインフルエンサーを通じてプロテイン飲料を発見し、AmazonやブランドのウェブサイトでEコマース購買を行います。一方、45歳以上の消費者は店頭ブラウジングと小売業者のロイヤルティプログラムを好みます。Huelは2024年に1億8,500万ポンド(2億3,500万米ドル)を生み出し、売上の68%が自社ウェブサイトとサブスクリプションサービスから得られ、従来の小売をバイパスしています。サブスクリプションモデルはリピート購入を確保しており、Huelの年間解約率は12%で、一度限りの購入者の40%と比較して大幅に低く、ブランドが顧客データを活用してパーソナライズドマーケティングを行えるようにしています。
GNCやHolland & Barrettのような専門店・健康食品店は、消費者がオンラインにシフトする中でシェアを失っていますが、試用という点では依然として重要な役割を果たしています。特筆すべきことに、ヨーロッパの初回プロテイン飲料購入者の58%は店頭で購入し、満足した場合にはオンラインで再注文しています。Amazonのヨーロッパワイドのフルフィルメントネットワークにより、UFITのような小規模ブランドも、倉庫を構築することなく15か国で翌日配送を提供でき、競争条件を均等化しています。「その他の流通チャネル」カテゴリーは、ジム、自動販売機、コンビニエンスストアを含み、販売量の17.73%を占めています。2024年、PureGymはScience in Sportと提携し、英国の300か所に限定フレーバーを販売する自動販売機を設置し、試用を習慣的購買へと転換しています。規制要因が流通に与える影響は最小限ですが、EUのデジタルサービス法がオンラインマーケットプレイスにおける透明性を義務付けており、欧州委員会によれば、Eコマースプラットフォーム全体で一貫した健康強調表示が確保されています。
地域分析
イリスおよびドイツ プロテイン配合スポーツドリンク市場
2025年、イギリスは市場の37.28%という支配的なシェアを確保し、高タンパク質食への早期採用、専門店の充実したネットワーク、そして食事代替飲料に対する文化的な傾向を活かした。平均的なイギリスの消費者は、プロテインドリンクに年間42ポンド(53米ドル)を支出しており、これはヨーロッパの平均の2倍に相当する。この高い支出は、主に堅調なジム会員普及率に起因しており、2024年には人口の16.2%が加入していた。また、英国国民保健サービス(NHS)がタンパク質摂取を健康的な老化と結びつけて推奨していることも要因の一つである。ハートフォードシャーを拠点とするHuel Ltd.は、イギリスの市場リーダーシップの証として、2024年に1億8,500万ポンド(2億3,500万米ドル)という注目すべき売上を記録し、ヨーロッパ18カ国へと展開を拡大している。一方、ドイツは急速な成長軌道にあり、2031年までに9.06%のCAGRを誇り、主要市場の中で最も速いペースを示している。この急成長は、政府が推進するフィットネス施策、特に60歳以上の市民にジム員補助金を提供する「Bewegt GESUND bleiben」プログラムによって後押しされている。さらに、透明性の高い原材料リストを持つ機能性食品への文化的な傾向も追い風となっている。注目すべき動きとして、ドイツの大手小売業者であるAldiおよびLidlが2024年にプライベートブランドのプロテインドリンクを1ユニットあたり1.80ユーロで導入した。年末までに、これらのドリンクは11.92%のボリュームシェアを獲得し、ブランド品に対してプレミアム価格の正当性を問う形となった。
南ヨーロッパ プロテイン配合スポーツドリンク市場
フランス、イタリア、スペインは2025年の市場価値の27.84%を合計で占めたが、その成長率は西ヨーロッパを下回った。これは、ジム会員普及率の低さと、ヨーグルトやチーズなどの自然食品由来のタンパク質源に対する文化的な傾向に起因している。合成成分に対する地域的な懸念に対応するため、Danone S.A.のAlpro Sportは2024年3月に展開され、オーガニック認証と低甘味処方によってフランスの消費者の嗜好に特化した製品を提供している。スペインとイタリアでは、夏の暑さとクリーミーなテクスチャーを好まない文化的傾向に後押しされ、2024年にクリアプロテインウォーターの需要が22%急増した。
北ヨーロッパおよび中央ヨーロッパ プロテイン配合スポーツドリンク市場
オランダ、ベルギー、スウェーデンは、2025年の市場価値の11.06%を合計で占め、富裕層の人口と先進的なウェルネス文化を背景に、重要なニッチ市場を形成している。特に、オランダはヨーロッパで最も高いフィットネスセンター密度を誇り、4,200人の住民に対して1施設の割合となっている。2024年に480万人のジム会員を擁するポーランドは、新たなフロンティアとして台頭しつつある。FitXやMcFitなどの国際チェーンが地方都市に低価格施設を展開しているが、価格感度の高さがプレミアム製品の普及を制限するという課題も存在する。
競争環境
ヨーロッパのプロテイン配合スポーツドリンク市場では、Glanbia、PepsiCo、Nestléなどの主要プレイヤーが売上の大部分を占めています。しかし、市場はトップティア以下では断片化しており、地域の専門プレイヤーが地域特化のフレーバー、アマチュアスポーツクラブのスポンサーシップ、および従来の小売チャネルをバイパスした消費者直販モデルを通じてニッチセグメントを守っています。GlanbiaのOptimum NutritionおよびGrenade各ブランドはプレミアムセグメントをリードし、プロのアスリートからの臨床的推薦を活用しています。一方、PepsiCo のGatorade ProteinおよびMuscle Milkはスーパーマーケット流通と競争力のある価格設定でメインストリームの消費者をターゲットにしています。Nestléは植物性イノベーションに注力しており、2024年5月に発売されたGarden Gourmetラインがその例で、ドイツとオランダの環境意識の高い消費者に訴求するためにそら豆プロテインを使用しています。HuelやUFITのような革新的企業は、Instagram主導のマーケティングとサブスクリプションモデルを通じて若年層を取り込み、一度限りの購入者と比べて3倍高い顧客生涯価値を達成しています。
市場における新たな機会としては、乳糖フリーのホエイ代替品を提供する精密発酵プロテインや、2024年に19%成長したプロテイン強化コーヒーなどが挙げられます。Arla Foodsのようなブランドはこのトレンドを活用し、20グラムのプロテインを含むコールドブリューコーヒーを投入しています。技術的進歩も競争環境を変革しています。酵素加水分解は従来のシェイクのチョーキーな食感をなくすクリアプロテインウォーターの生産を可能にしています。さらに、アセプティック充填ラインが常温保存により冷蔵チェーンコストを25%削減し、南ヨーロッパおよび東ヨーロッパへの市場拡大を促進しています。
ヨーロッパ食品安全機関(EFSA)の健康強調表示の実証要件のような規制の枠組みは、社内臨床チームを持つ確立したプレイヤーを優遇し、小規模ブランドにとっての参入障壁を高めています。特許出願は市場内の戦略的優先事項を浮き彫りにしています。2024年、Glanbiaはプロテイン安定化技術に関して7件の特許を申請した一方、Danoneは完全なアミノ酸プロファイルを実現するための植物性プロテインブレンドに関して5件の特許を申請しました。これらの動向は、ヨーロッパのプロテイン配合スポーツドリンク市場を牽引する競争力学とイノベーションを浮き彫りにしています。
ヨーロッパプロテイン配合スポーツドリンク産業リーダー
-
Glanbia PLC
-
PepsiCo Inc.
-
Abbott Laboratories
-
THG plc
-
Mondelez International
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ プロテイン配合スポーツドリンク市場 このレポートでカバーされる企業
- Glanbia PLC
- PepsiCo Inc.
- Abbott Laboratories
- THG plc
- Mondelez International
- Atlantic Multipower
- Nestlé S.A.
- Coca-Cola Company
- Arla Foods amba
- Post Holdings
- Science in Sport PLC
- Danone S.A.
- Otsuka Pharmaceutical Co. Ltd.
- Nutrend D.S.
- Optimum Nutrition
- UFIT Drinks
- PowerBar Europe GmbH
- Jack Link’s
- Labrada Nutrition
- Huel Ltd.
最近の産業開発事情 ヨーロッパ プロテイン配合スポーツドリンク市場
- 2024年3月:Danoneがエンドウ豆とコメのプロテインを組み合わせた植物性プロテイン飲料「Alpro Sport」を発売し、20グラムのプロテインと完全なアミノ酸プロファイルを実現しました。ドイツ、フランス、オランダのフレキシタリアン消費者をターゲットとし、有機認証を取得し、330ミリリットルボトルあたり2.80ユーロの価格設定で、ホエイ基材飲料のプレミアム代替品として位置付けています。
- 2024年2月:Glanbiaが、23グラムのホエイアイソレートと150ミリグラムのカフェインを組み合わせたレディー・トゥー・ドリンクプロテインシェイク「グレネードエナジーレディー・トゥー・ドリンク」を発売し、オフィスワーカーや通勤者向けの朝食代替品および運動前エネルギー補給源として販売しました。英国、アイルランド、ドイツでスーパーマーケットおよびオンラインチャネルを通じて発売されました。
- 2024年5月:Nestléがそら豆プロテインを使用したプロテイン飲料でGarden Gourmetラインを拡張しました。そら豆プロテインはソイと比べて炭素排出量が30%低く、アルバート・ハインおよびエデカ各スーパーマーケットを通じた小売販売で、ドイツとオランダの環境意識の高い消費者をターゲットとしています。
ヨーロッパプロテイン配合スポーツドリンク市場レポートの調査範囲
金属缶およびPETボトルは包装タイプ別セグメントとして網羅されています。コンビニエンスストア、オンライン小売、専門店、スーパーマーケット/ハイパーマーケット、その他はサブ流通チャネル別セグメントとして網羅されています。ベルギー、フランス、ドイツ、イタリア、オランダ、ロシア、スペイン、トルコ、英国は国別セグメントとして網羅されています。セグメンテーション概要
| レディー・トゥー・ドリンクシェイク |
| プロテインウォーター |
| プロテインアイソトニックブレンド |
| その他 |
| 動物性原料 |
| 植物性原料 |
| ボトルおよびテトラパック |
| 缶 |
| アセプティックカートン |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| 専門店・健康食品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 清涼飲料タイプ | レディー・トゥー・ドリンクシェイク |
| プロテインウォーター | |
| プロテインアイソトニックブレンド | |
| その他 | |
| 原料源 | 動物性原料 |
| 植物性原料 | |
| 包装形態 | ボトルおよびテトラパック |
| 缶 | |
| アセプティックカートン | |
| その他 | |
| 流通チャネル | スーパーマーケット/ハイパーマーケット |
| 専門店・健康食品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他のヨーロッパ |
市場の定義
- 炭酸清涼飲料(CSD) - 炭酸清涼飲料(CSD)とは、炭酸処理されて通常フレーバーが付加されたノンアルコール飲料であり、溶解した二酸化炭素によって炭酸感を生み出します。これらの飲料には一般的に、コーラ、レモンライム、オレンジ、および各種フルーツフレーバーのソーダが含まれます。缶、ボトル、またはファウンテンディスペンスで販売されます。
- ジュース - 缶詰ジュースを対象としており、果物、野菜、またはそれらの組み合わせから得られたノンアルコール飲料を包含し、ボトル、カートン、またはポーチなどの各種包装形態に加工・封入されたものです。生ジュースを除き、この市場セグメントは商業的に製造・保存されたジュースを対象とし、多くの場合、防腐剤やフレーバーが添加されています。
- レディー・トゥー・ドリンク(RTD)ティーおよびRTDコーヒー - レディー・トゥー・ドリンク(RTD)ティーおよびRTDコーヒーとは、事前に包装された希釈なしにそのまま飲めるノンアルコール飲料です。RTDティーには通常、フレーバーや甘味料を加えた各種茶が含まれ、ボトル、缶、またはカートンで販売されます。同様に、RTDコーヒーは、牛乳、砂糖、またはフレーバーと混合した事前抽出済みコーヒーを含み、持ち運びに便利な形で包装されています。
- エナジードリンク - エナジードリンクとは、素早くエネルギーと覚醒感を提供するために配合されたノンアルコール飲料です。一方、スポーツドリンクとは、特に身体的運動、運動、または激しい活動の後に水分補給と電解質を補給するために設計された飲料です。
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸清涼飲料 | 炭酸清涼飲料(CSD)は、炭酸水とフレーバーの組み合わせで、砂糖または非糖甘味料によって甘みが加えられています。 |
| スタンダードコーラ | スタンダードコーラとは、コーラソーダのオリジナルフレーバーとして定義されます。 |
| ダイエットコーラ | 砂糖をまったく含まないか、または砂糖を少量しか含まないコーラ基材の清涼飲料 |
| フルーツフレーバー炭酸飲料 | 果汁/フルーツフレーバーと炭酸水を原料に製造された炭酸飲料で、砂糖、デキストロース、転化糖または液糖を単独または組み合わせて含みます。果皮油や果物エッセンスを含む場合があります。 |
| ジュース | ジュースとは、果物や野菜に含まれる天然の液体を搾取または圧搾して作られた飲み物です。 |
| 100%ジュース | 水を加えることなくジュースの形の果物から製造された果物/野菜ジュースです。果汁に砂糖、甘味料、防腐剤、着色料、着香料を添加することは認められていません。 |
| ジュースドリンク(果汁含有率24%以下) | 果汁含有率24%以下の果物/野菜ジュースドリンク |
| ネクター(果汁含有率25~99%) | 果物の種類に応じて法定最低限度が定められており、果物を25~99%含むことができるジュース |
| 濃縮ジュース | 濃縮ジュースとは、ジュースのほとんどの液体を除去し、ジュースコンセントレートと呼ばれる濃厚なシロップ状の製品にしたジュースの形態です。 |
| RTDコーヒー | 購入時に飲み頃の状態で販売される、事前に準備された形態の包装済みコーヒー飲料 |
| アイスコーヒー | アイスコーヒーとは、コーヒーのコールドバージョンで、通常、熱いエスプレッソと牛乳に氷を加えたものです。 |
| コールドブリューコーヒー | コールドブリューは、コールドウォーター抽出またはコールドプレスとも呼ばれ、挽いたコーヒーを常温の水に数時間浸して製造します。 |
| RTDティー | レディー・トゥー・ドリンク(RTD)ティーとは、抽出や調製なしにすぐに飲める包装済みの茶製品です。 |
| アイスティー | アイスティーとは、ミルクなしで砂糖と時にフルーツフレーバーを加えた冷たいお茶で、冷やして飲みます。 |
| 緑茶 | 緑茶とは、精神的な覚醒を促進し、消化器症状を和らげ、体重減少を促進する茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物材料を熱湯に浸出または煎じて製造されます。 |
| エナジードリンク | 通常カフェインなどの刺激成分を含み、精神的・身体的刺激をもたらすとして販売されている飲料の一種。炭酸の有無を問わず、砂糖、その他の甘味料、またはハーブエキスなど多数の可能性のある成分を含む場合もあります。 |
| シュガーフリーまたは低カロリーエナジードリンク | シュガーフリーまたは低カロリーエナジードリンクとは、砂糖不使用で人工甘味料を使用したカロリーが少ないまたはゼロのエナジードリンクです。 |
| トラディショナルエナジードリンク | トラディショナルエナジードリンクとは、消費者のエネルギーを高めるために設計された成分を含む機能性清涼飲料です。 |
| 天然/有機エナジードリンク | 天然/有機エナジードリンクとは、人工甘味料や合成着色料を使用しないエナジードリンクです。代わりに、緑茶、マテ茶、植物エキスなどの天然由来の成分を含んでいます。 |
| エナジーショット | 大量のカフェインおよび/またはその他の刺激物質を含む少量だが高濃度のエナジードリンク。エナジードリンクと比べて量が比較的少ないのが特徴です。 |
| スポーツドリンク | スポーツドリンクとは、運動前、運動中、または運動後に、水分、炭水化物、および電解質を素早く補給するために特別に設計された飲料です。 |
| アイソトニック | アイソトニック飲料は人体と同様の塩分と糖分の濃度を含み、運動で失われた水分を素早く補給するために設計されていますが、炭水化物が増量されています。 |
| ハイパートニック | ハイパートニック飲料は人体よりも高い塩分と糖分の濃度を持ちます。運動後に飲むのが最適で、運動後はグリコーゲンレベルを素早く回復することが重要です。 |
| ハイポトニック | ハイポトニック飲料は運動で失われた水分を素早く補給するために設計されています。炭水化物含有量が非常に低く、人体よりも低い塩分と糖分の濃度を持ちます。 |
| 電解質強化ウォーター | 電解質水とは、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に荷電したミネラルを注入した水です。 |
| プロテイン配合スポーツドリンク | プロテイン配合スポーツドリンクとは、パフォーマンスを向上させ筋肉タンパク質の分解を低減するためにプロテインが添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなどの施設内での即時消費のために飲料を販売する場所を指します。 |
| オフトレード | オフトレードとは通常、リカーストア、スーパーマーケットなど、飲料をその場で消費しない場所を指します。 |
| コンビニエンスストア | 食料品やガソリンなど、幅広い消費財やサービスを素早く購入できる便利な立地を一般市民に提供する小売業態のこと。 |
| 専門店 | 専門店とは、比較的狭いカテゴリーの商品において、ブランド、スタイル、またはモデルの深い品揃えを提供する店舗です。 |
| オンライン小売 | オンライン小売とは、企業がウェブサイトから消費者に直接商品やサービスを販売するeコマースの一形態です。 |
| アセプティック包装 | アセプティック包装とは、商業的に無菌化された冷たい製品を、無菌条件下であらかじめ無菌化された容器に充填し、密封することで微生物の侵入を効果的に排除するシールを形成することを指します。テトラパック、カートン、ポーチなどが含まれます。 |
| PETボトル | PETボトルとは、ポリエチレンテレフタレートで製造されたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキ鋼もしくは亜鉛メッキ鋼で作られた金属容器で、食品、飲料、またはその他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために単回使用を想定して設計されたカップまたはその他の容器を意味します。 |
| ジェネレーションZ | 1990年代後半から2000年代初頭に生まれた世代の人々を指す呼称。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23歳から38歳)はミレニアル世代とみなされます。 |
| タウリン | タウリンとは、免疫の健康と神経系機能をサポートするアミノ酸です。 |
| バー・パブ | 施設内でのアルコール飲料の提供が認可された飲食施設のこと。 |
| カフェ | 主にコーヒーなどの清涼飲料と軽食を提供する飲食サービス施設のこと。 |
| オン・ザ・ゴー | 何かに忙しく従事しながら実行または対処すること、計画を変更せずに対応することを意味します。 |
| インターネット普及率 | インターネット普及率とは、特定の国または地域の総人口のうちインターネットを使用する割合に相当します。 |
| 自動販売機 | コインまたはトークンを投入することで、食品、飲料、またはタバコなどの小さな物品を配出する機械 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターとは、原則として実際または想定される「通常小売価格」よりも低い価格で製品を販売する小売業態です。ディスカウンターは大量購入と効率的な流通によってコストを抑制しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少数の原料で製造され、加工がほとんどされていないか、ごく軽度にしか加工されていない飲料を指します。 |
| カフェイン | 中枢神経系の刺激物質であるアルカロイド化合物。主に覚醒感と注意力パフォーマンスを高める穏やかな認知機能向上剤として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツとは、高い危険度を伴うと認識されている活動のことです。 |
| 高強度インターバルトレーニング | 最大心拍数の少なくとも80%以上まで心拍数を大幅に上昇させる数分間の高強度運動と、短時間の低強度運動を交互に繰り返す複数ラウンドを組み込んだトレーニング。 |
| 賞味期限 | 商品が使用可能、消費に適した状態、または販売可能な状態を維持できる期間の長さ。 |
| クリームソーダ | クリームソーダは甘い清涼飲料です。一般的にバニラフレーバーで、アイスクリームフロートの味を基にしています。 |
| ルートビア | ルートビアは甘い北米の清涼飲料で、伝統的にサッサフラスの木(Sassafras albidum)の根皮またはシラルシア・オルナタ(Smilax ornata)の蔓を主要フレーバーとして使用しています。ルートビアは一般的にではありますが必ずしもそうとは限らず、ノンアルコール、カフェインフリー、甘味があり、炭酸入りです。 |
| バニラソーダ | バニラフレーバーを加えた炭酸清涼飲料。 |
| 乳製品フリー | 牛、羊、山羊のいずれかのミルクまたは乳製品を一切含まない製品のこと。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクは、他の成分によってエネルギーを補給します。一般的な選択肢としては、アミノ酸、ビタミンB群、電解質などが挙げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値と照合してテストします。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年度の市場規模推定は名目ベースで行います。インフレは価格設定に含まれておらず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、各階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




