
ヨーロッパ ペット ダイエット 市場規模とシェア
市場概要
| 調査期間 | 2017 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2017 - 2023 |
| 市場規模 (2025) | 6.97 十億米ドル |
| 市場規模 (2030) | 9.42 十億米ドル |
| 成長率 (2025 - 2030) | 6.22 % |
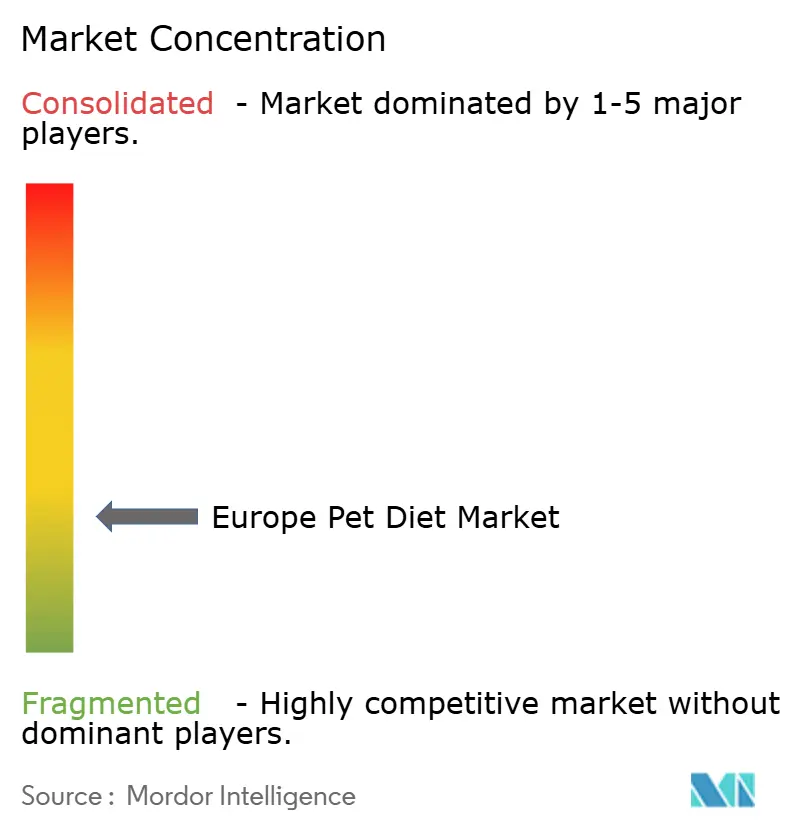
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ペット ダイエット 市場分析
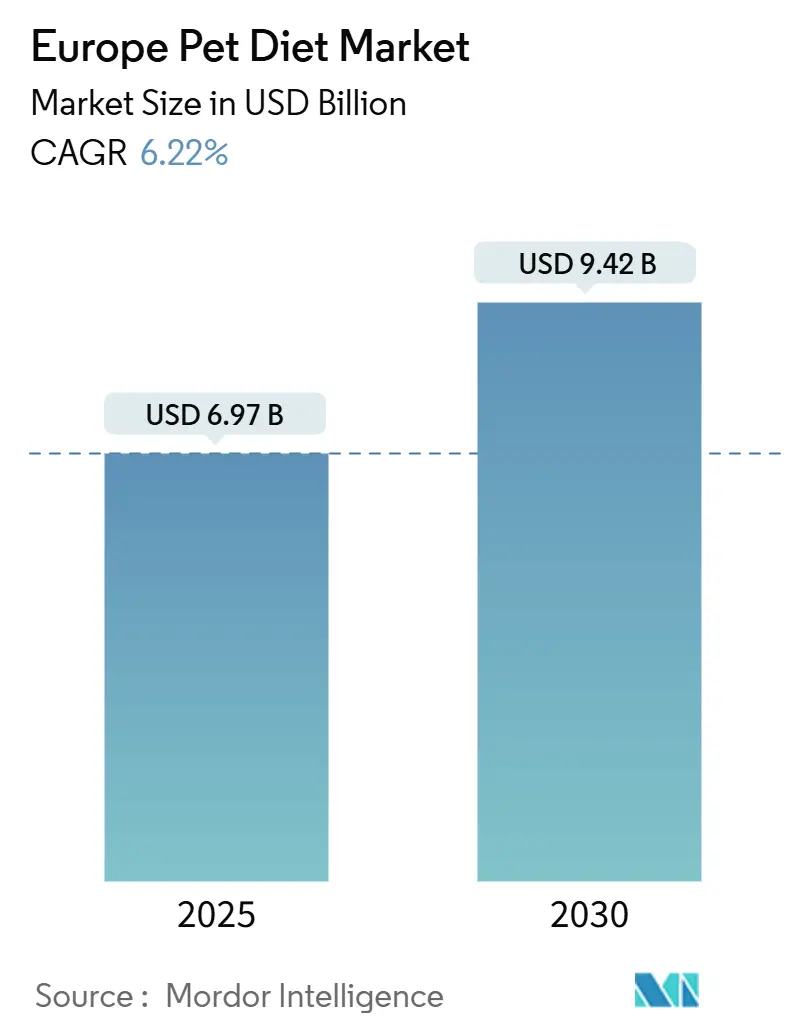
ヨーロッパ ペット ダイエット 市場規模は2025年に6.97 ビリオン 米ドルと評価され、2030年までに9.42 ビリオン 米ドルに達すると予測されており、CAGRは6.22%で推移します。ペットの家族化の進展、コンパニオンアニマルにおける慢性疾患の罹患基盤の拡大、および獣医処方の重要な役割が、より広範な経済的変動から市場を緩衝する安定した需要を生み出しています。消化器感受性フォーミュラが現在のカテゴリー収益をリードしており、尿路疾患ダイエットが最も速いユニット成長を記録しています。欧州食品安全機関の最近の承認を受けて、西ヨーロッパおよび北ヨーロッパ全域でスペシャルティ電子商取引薬局が拡大するにつれてオンラインチャネルが勢いを増しており、メーカーは昆虫タンパク質やその他の低アレルゲン成分に関するイノベーションを加速させています。
主要レポートのポイント
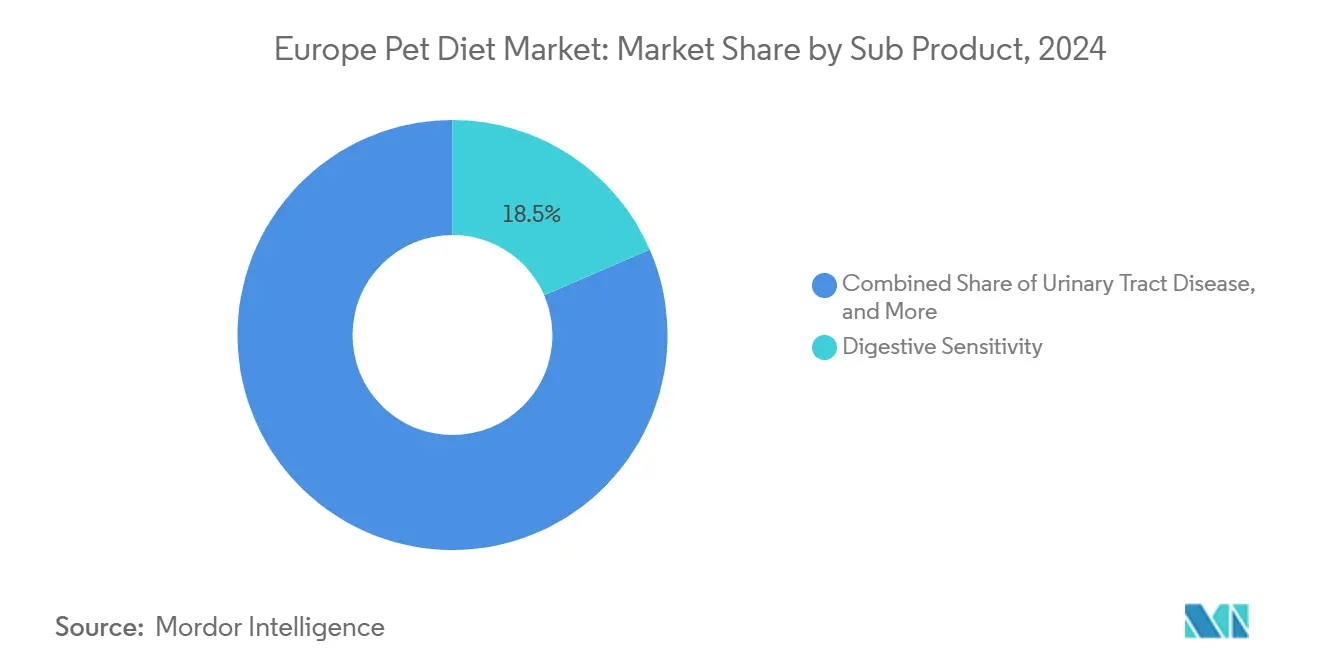
- サブ製品別では、消化器感受性が2024年のヨーロッパ ペット ダイエット 市場シェアの18.5%を占め、尿路疾患ダイエットは2030年までCAGR 7.0%で拡大する見込みです。
- ペットタイプ別では、犬が2024年のヨーロッパ ペット ダイエット 市場規模の45.0%を占め、犬セグメントは2030年までCAGR 7.8%で成長すると予測されています。
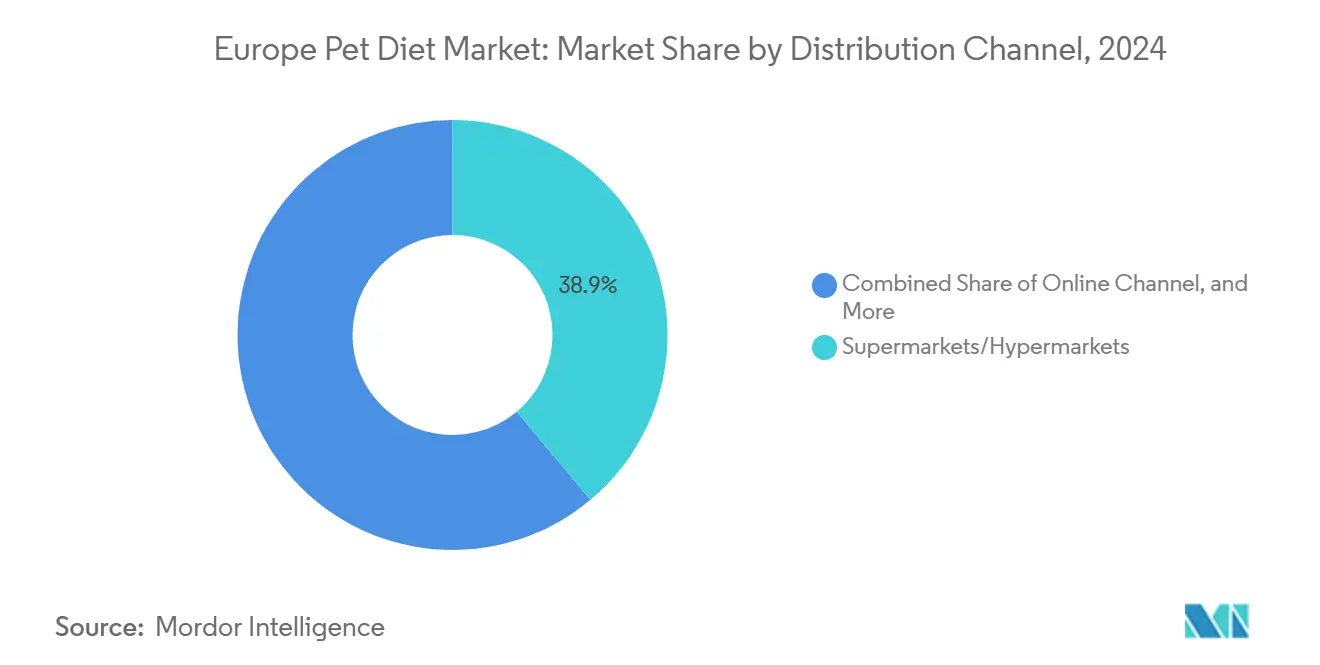
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2024年のヨーロッパ ペット ダイエット 市場規模の38.9%を占め、オンラインセグメントは2030年までCAGR 8.2%で先行しています。
- 国別では、イギリスが2024年に22.5%の収益でリードし、スペインはCAGR 7.0%で2030年まで最高成長率を記録すると予測されています。
- Mars, Incorporated、Nestlé (Purina)、Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)、Schell & Kampeter, Inc. (Diamond Pet Foods)、Affinity Petcareは、2024年のヨーロッパ ペット ダイエット 市場における売上の約24.7%を合計で支配しました。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ペットの家族化の進展とプレミアム治療的支出の増加 | +1.8% | 西ヨーロッパおよび北欧諸国 | 中期(2〜4年) |
| コンパニオンアニマルにおける慢性疾患の罹患率の増加 | +1.5% | イギリスおよびドイツ | 長期(4年以上) |
| 獣医師の強力な推薦と処方の影響 | +1.2% | 地域全体 | 短期(2年以内) |
| スペシャルティダイエットへのアクセスを改善する急速な電子商取引の拡大 | +1.0% | 北ヨーロッパおよび西ヨーロッパ | 中期(2〜4年) |
| 欧州・ニュージーランドFTAによる赤身肉原材料関税の削減とコスト低下 | +0.5% | 欧州連合全加盟国 | 短期(2年以内) |
| 産業規模の昆虫タンパク質プラントによる新規低アレルゲンフォーミュラの実現 | +0.4% | 北ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの家族化の進展とプレミアム治療的支出の増加
ヨーロッパ全域のペットオーナーはコンパニオンアニマルをますます家族の一員として捉えており、プレミアム価格にもかかわらず治療的栄養への投資意欲を高めています。この行動変容は、FEDIAF の2024年年次レビューによると、欧州のペットオーナーの48%がインフレ圧力の中でも獣医ダイエット支出を維持または増加させる意向を示していることに表れています。[1]。家族化トレンドは特に消化器感受性および尿路フォーミュラに恩恵をもたらしており、オーナーは生活の質の直接的な改善を実感しています。獣医クリニックでは予防的栄養に関する相談依頼が増加しており、治療的ダイエットは反応的治療から積極的な健康管理ツールへと移行しています。この進化は、処方主導の購買が裁量的なペット支出に影響する典型的な経済的低迷に抵抗するため、持続的な需要の回復力を生み出しています。このトレンドは、ペット飼育密度と可処分所得水準がプレミアム治療的栄養の採用を支える都市市場で加速しています。
コンパニオンアニマルにおける慢性疾患の罹患率の増加
欧州のペットにおける慢性疾患が治療的ダイエット需要を牽引しており、2024年には地域全体で犬の39%、猫の35%が肥満の影響を受け、専門的な栄養介入を必要とする連鎖的な健康問題を引き起こしています。英国小動物獣医師会は、慢性腸症、腎臓病、内分泌疾患の罹患率の増加を記録しており、長期的な食事管理プロトコルが必要とされています。改善された獣医ケアによる寿命延長により高齢ペット集団がこのトレンドを複合的に強化しており、加齢関連疾患が治療的栄養サポートを必要としています。尿路疾患は特に猫の集団で顕著な成長を示しており、制御されミネラル含有量と尿路酸性化剤を含む専門フォーミュラへの需要を牽引しています。治療的ダイエットを支持する臨床的エビデンスは継続的に強化されており、糖尿病から食物アレルギーまでの疾患管理における有効性を示す査読済み研究が、獣医処方パターンとオーナーのコンプライアンスを強化しています。
獣医師の強力な推薦と処方の影響
獣医専門家は治療的ダイエット採用の主要なゲートキーパーとして機能しており、処方推薦が欧州市場全体の専門ダイエット購買の78%を牽引しています。獣医チャネルの影響力は初回処方を超えて、臨床アウトカムに基づく継続的なコンプライアンスモニタリングと食事調整にまで及んでいます。Royal Caninが2024年4月に5つの新しい消化器処方ダイエットで処方ポートフォリオを拡大したことは、臨床研究に裏付けられた獣医推薦フォーミュラへのメーカーの注力を反映しています。獣医診療所は標準ケアプロトコルに栄養カウンセリングを統合しており、デジタルプラットフォームがリモートモニタリングと食事コンプライアンス追跡を可能にしています。処方モデルは従来のペットフードブランドに対して競争上の障壁を生み出す一方、獣医パートナーシップを通じた持続的な顧客関係を確立しています。遠隔医療の採用がこのトレンドを加速させており、オンライン診察が医療サービスの乏しい農村市場での処方ダイエットアクセスを促進しています。
スペシャルティダイエットへのアクセスを改善する急速な電子商取引の拡大
オンラインチャネルが獣医ダイエット流通を変革しており、デジタルプラットフォームが地理的障壁を克服し欧州市場全体での製品アクセシビリティを向上させることで成長しています。Tom&Coが2024年6月にオンライン獣医薬局PharmaPetsおよびVetostore を買収したことは、オムニチャネル流通モデルへの戦略的シフトを例示しています。電子商取引プラットフォームはサブスクリプション型配送モデルを可能にし、自動再注文による治療コンプライアンスを向上させ、慢性疾患を管理するペットオーナーの負担を軽減しています。獣医診療所はデジタル処方システムを採用しており、Alvar PetのKivutonなどのプラットフォームが臨床データとペット固有の要件に基づいた個別に調整された食事推薦を促進しています。オンラインチャネルは、スペシャルティ獣医ダイエットの入手可能性が歴史的に限られていた農村市場に特に恩恵をもたらし、多様な地理的地域にわたって治療的栄養へのアクセスを民主化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 従来のペットフードに対する高い価格プレミアム | -1.2% | 東ヨーロッパ | 短期(2年以内) |
| 欧州連合の厳格なラベリングおよびヘルスクレーム規制 | -0.8% | 欧州全加盟国 | 中期(2〜4年) |
| パンデミック後のインフレによるプライベートラベル製品へのダウントレード | -0.6% | 地域全体 | 短期(2年以内) |
| 疾患特異的ダイエットにおける嗜好性の問題によるオーナーのコンプライアンス不足 | -0.4% | 地域全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来のペットフードに対する高い価格プレミアム
治療的獣医ダイエットは従来のペットフードの2〜4倍の価格を要求し、臨床的メリットにもかかわらず市場浸透を制限する価格障壁を生み出しています。この価格差は経済的不確実性の時期に特に顕著となり、2024年に実施された業界調によると欧州のペットオーナーの48%が低価格の代替品への切り替えを検討しています。プレミアム価格は、メーカーが治療的有効性を損なうことなく容易に削減できない専門フォーミュラ要件、臨床研究投資、および規制コンプライアンスコストを反映しています。プライベートラベルの代替品が価格感応度の高いセグメントで支持を集め、一部の欧州諸国では小売業者が低価格の治療的ダイエット代替品を開発するにつれて2024年に市場シェアの30〜35%に達しています。獣医推薦パターンは臨床的エビデンスを持つ確立されたブランドを優先し、オーナーの購買決定に影響するコスト考慮と専門家推薦の間に緊張を生み出しています。
欧州連合の厳格なラベリングおよびヘルスクレーム規制
欧州食品安全機関の規制は、獣医ダイエットのヘルスクレームに対して複雑な承認経路を生み出し、治療的メリットを伝えようとするメーカーのイノベーションサイクルを遅らせ、コンプライアンスコストを増加させています。規制フレームワークはヘルスクレームを支持するための広範な臨床的エビデンスを要求しており、承認プロセスは12〜18ヶ月に及び、文書化とテストのためにメーカーに多大なリソースを要します。飼料ラベリングに関する規則767/2009は治療的ダイエットマーケティングに対して厳格な要件を確立し、獣医処方チャネルなしに消費者に製品メリットを直接伝えるメーカーの能力を制限しています。これらの規制上の制約は、複雑な承認プロセスをナビゲートするリソースを持つ確立されたプレーヤーを優遇する一方、新規治療フォーミュラを開発する革新的な中小企業に対して障壁を生み出しています。臨床的エビデンスを重視するフレームワークは、製品の安全性と有効性を確保しながら、確立された獣医研究パートナーシップと規制専門知識を持つ企業に競争上の優位性を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:
消化器感受性が治療的イノベーションをリード消化器感受性ダイエットは2024年のヨーロッパ ペット ダイエット 市場シェアの18.5%を占め、欧州のコンパニオンアニマルにおける消化器疾患の広範な罹患率と慢性腸症の栄養管理に対する獣医の重点を反映しています。このセグメントは、食物反応性消化器疾患の管理における加水分解タンパク質フォーミュラと新規炭水化物源を支持する拡大する臨床的エビデンスから恩恵を受けています。Royal Caninが2024年4月に5つの新しい消化器処方ダイエットを発売したことは、複雑な食物感受性に対処するためのポストバイオティクス成分と広範に加水分解されたタンパク質を組み込んだ消化器健康管理における継続的なイノベーションを示しています。[2]
尿路疾患フォーミュラは2030年までCAGR 7.0%で最も急成長するサブ製品カテゴリーとして台頭しており、猫の尿路問題の増加と獣医診療における診断能力の向上によって牽引されています。腎臓ダイエットは高齢ペット集団の間で安定した需要を維持しており、オーラルケアフォーミュラは獣医専門家が推進する予防ケアイニシアチブを通じて支持を集めています。糖尿病管理ダイエットは、欧州のペットにおける肥満関連内分泌疾患の増加に伴い、小規模ながら成長するセグメントを形成しています。その他の獣医ダイエットは、皮膚科的疾患、心臓サポート、体重管理のための専門フォーミュラを包含しており、獣医栄養科学の進歩に伴い大きな成長ポテンシャルを持つ新興治療カテゴリーを集合的に代表しています。

ペットタイプ別:
犬が支配しながら代替ペットが加速犬は2024年のヨーロッパ ペット ダイエット 市場の45.0%を占めており、獣医処方パターンとオーナーのコンプライアンスによって牽引された集団の優位性と高い治療的ダイエット採用率の両方を反映しています。犬セグメントは、消化器疾患から関節健康管理まで多様な健康状態にわたる治療的栄養の有効性を支持する広範な臨床研究から恩恵を受けています。この大きな市場シェアは、他のペットと比較した犬による専門ペット栄養の高い消費量や、犬のオーナーの間での予防的ヘルスケアへの注目の高まりなど、いくつかの要因に起因しています。
このセグメントはまた市場で最も速い成長率を経験しており、2030年までCAGR約7.8%で成長すると予測されています。この成長は、専門的な食事介入を必要とする消化器問題、尿路感染症、腎臓問題などの犬における様々な健康状態の罹患率の上昇によって牽引されています。さらに、特にイギリス、ドイツ、フランスなどの国々での犬のオーナーによるプレミアムおよび専門ダイエットの採用増加が、セグメントの堅調なパフォーマンスに貢献しています。
流通チャネル別:
従来の小売がデジタル変革に直面スーパーマーケット・ハイパーマーケットは2024年に38.9%の市場シェアを維持しており、広範な地理的リーチと消費者の利便性を活用して従来のペットフード製品と並んで獣医ダイエットを流通させています。これらの小売チャネルは、広範な製品選択と便利なワンストップショッピング体験により、獣医ダイエットを求めるペットオーナーの主要な目的地として確立されています。スーパーマーケットの成功は、まとめ買いに対して大幅な割引を提供する能力に起因しており、大量に獣医ダイエットを購入することを好むペットオーナーにとって特に魅力的です。さらに、これらの小売店は主要な獣医ダイエットメーカーとの強固な関係を構築しており、消化器感受性、尿路疾患、腎臓ケアダイエットを含む様々な健康カテゴリーにわたる製品の安定した供給を確保しています。
オンラインチャネルはサブスクリプションモデル、製品アクセシビリティの向上、獣医診療所によるデジタル処方プラットフォームの採用によって牽引され、2030年までCAGR 8.2%で加速しています。チャネルシフトは変化する消費者行動を反映しており、獣医クリニックは治療コンプライアンスと顧客の利便性を向上させるためにオムニチャネル流通戦略を採用しています。電子商取引プラットフォームは競争力のある価格設定、詳細な製品情報、宅配サービスの利便性を提供することで人気を高めています。主要なスペシャルティペットストチェーンのオムニチャネルサービスへのシフトがこの成長をさらに加速させています。オンライン小売業者はまた、高度なテクノロジーを活用してパーソナライズされた製品推薦とサブスクリプション型サービスを提供し、ペットオーナーがペットの一貫した栄養管理を維持しやすくしています。
地理的分析
イギリス ペット ダイエット 市場
イギリスは2024年のヨーロッパ ペット ダイエット 市場シェアの22.5%を占めており、高いペット飼育率、高度な獣医インフラ、およびコンパニオンアニマルの治療的栄養への投資に対する消費者の強い意欲によって支えられています。イギリスのブレグジット後の規制フレームワークは進化を続けており、獣医医薬品局が欧州基準から乖離する可能性のある新規成分承認のための独立した経路を確立しています。イギリスの獣医診療所における遠隔医療の高度な採用が処方ダイエットのオンライン流通を加速させており、Hill's Pet Nutritionなどの確立されたプレーヤーは数十年にわたる臨床協力を通じて構築された強固な獣医チャネル関係を維持しています。
スペイン ペット ダイエット 市場
スペインは2030年までCAGR 7.0%で最も急成長する市場として台頭しており、ペット飼育の増加、獣医サービスの拡大、およびスペインのペットオーナーの間での治療的栄養のメリットに対する認識の高まりによって牽引されています。専門およびオンラインペットフードチャネルは2024年に18%の成長を経験し、従来の小売フォーマットを大幅に上回り、プレミアム治療的製品への消費者の嗜好のシフトを示しています。[3] Affinity Petcareのスペインにおける市場リーダーシップは、地域の嗜好と流通ネットワークの理解における地元メーカーの優位性を示しています。スペイン市場は、治療的栄養を標準ケアプロトコルとして推進する獣医クリニック密度の増加と専門教育イニシアチブから恩恵を受けています。
ドイツ ペット ダイエット 市場
ドイツはペットダイエットの欧州製造拠点を代表しており、ペットフードセクターは国の食品加工産業全体の7%を占め、広範な研究開発能力を支えています。ドイツの消費者はプレミアムで科学的に裏付けられた治療的フォーミュラに対して強い嗜好を示しており、透明な原材料調達と製造プロセスを持つ臨床的に実証されたブランドへの需要を牽引しています。国の厳格な品質基準と規制監督は国内メーカーに競争上の優位性を生み出す一方、治療的ダイエットの有効性に対する消費者の信頼を確立しています。小売統合トレンドは大型フォーマット店舗とオンラインチャネルを優遇しており、従来のペットスペシャルティ小売業者は強化されたサービス提供と獣医パートナーシップを通じて適応しています。
競合環境
ヨーロッパ ペット ダイエット 市場は、多様な製品ポートフォリオを持つグローバルなペットケアコングロマリットが支配する中程度に断片化した構造を示しています。Mars, Incorporated、Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)、Affinity Petcare S.A、Nestle (Purina)、Schell & Kampeter, Inc. (Diamond Pet Foods)などの主要プレーヤーは、2024年のヨーロッパ ペット ダイエット 市場における売上の24.7%を合計で支配しました。これらの企業は、確立されたブランドプレゼンス、広範な流通ネットワーク、および重要な研究開発能力を活用して市場ポジションを維持しています。市場にはまた、治療的および獣医ダイエットに特化した専門ペットダイエット栄養企業も含まれており、特定の市場セグメントに専門知識とイノベーションをもたらしています。地域プレーヤーは、強固な地域流通ネットワークと地域のペットケア嗜好の理解を通じて特定の国で重要なプレゼンスを維持しています。
市場は戦略的買収とパートナーシップを通じてかなりの統合を目撃しており、特に大企業が獣医ダイエットポートフォリオを拡大するために専門ペットフードメーカーを買収しています。これらの買収により、企業は確立された製品ライン、製造施設、および流通チャネルへの即時アクセスを獲得できるようになっています。垂直統合も観察されており、企業は製造施設を買収し直接消費者向けチャネルを拡大して市場ポジションを強化し、運営効率を向上させています。
ヨーロッパ ペット ダイエット 市場での成功は、強固な流通パートナーシップを確立しながら革新的な治療ソリューションを開発する企業の能力にますます依存しています。市場リーダーは、新興のペット健康上の懸念に対処する専門ダイエットを作成するための研究開発能力の拡大に注力しています。製品の検証と推薦のために獣医師やペットケア専門家との関係構築が不可欠となっています。企業はまた、アクセシビリティと顧客エンゲージメントを向上させるためにデジタルプラットフォームと直接消費者向けチャネルへの投資を行っています。持続可能で環境に配慮した製品の開発が市場における差別化要因として台頭しています。
ヨーロッパ ペット ダイエット 産業リーダー
-
Mars, Incorporated
-
Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)
-
Affinity Petcare S.A
-
Nestle (Purina)
-
Schell & Kampeter, Inc. (Diamond Pet Foods)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ペット ダイエット 市場 このレポートでカバーされる企業
- Mars, Incorporated
- General Mills Inc.
- Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)
- Affinity Petcare S.A
- Clearlake Capital Group, L.P. (Wellness Pet Company, Inc.)
- Nestle (Purina)
- Schell & Kampeter, Inc. (Diamond Pet Foods)
- heristo aktiengesellschaft
- Alltech
- Virbac
- Partner in Pet Food
- Spectrum Brands Holdings Inc.
- Blue Pet Company
- Vafo Praha s.r.o.
- Farmina Pet Foods Holding B.V.
最近の産業開発事情 ヨーロッパ ペット ダイエット 市場
- 2023年5月:Virbacはチェコ共和国とスロバキアの販売代理店(GS Partners)を買収し、Virbacの第35子会社となりました。この新しい子会社により、Virbacはこれらの国々でのプレゼンスをさらに拡大することができます。
- 2023年3月:Colgate-Palmolive Companyのペットケア子会社Hill's Pet Nutritionは、がんと診断されたペットをサポートするための新しい処方ダイエットラインを発売しました。この処方ライン「Diet ONC Care」は、猫と犬向けにドライおよびウェットの両形態で完全かつバランスの取れたフォーミュラを提供しています。
- 2023年1月:Mars Incorporatedはブロード研究所と提携し、予防的ペットケアを推進するために犬と猫のゲノムのオープンアクセスデータベースを作成しました。これは、ペットの健康の未来に向けた科学的ブレークスルーにつながるより効果的な精密医療とダイエットの開発を目的としています。
ヨーロッパ ペット ダイエット 市場レポートの範囲
糖尿病、消化器感受性、オーラルケアダイエット、腎臓、尿路疾患はサブ製品のセグメントとしてカバーされています。猫、犬はペットのセグメントとしてカバーされています。コンビニエンスストア、オンラインチャネル、スペシャルティストア、スーパーマーケット・ハイパーマーケットは流通チャネルのセグメントとしてカバーされています。フランス、ドイツ、イタリア、オランダ、ポーランド、ロシア、スペイン、イギリスは国のセグメントとしてカバーされています。
セグメンテーション概要
| 糖尿病 |
| 消化器感受性 |
| オーラルケアダイエット |
| 腎臓 |
| 尿路疾患 |
| その他の獣医ダイエット |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| スペシャルティストア |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| イギリス |
| ポーランド |
| ロシア |
| オランダ |
| その他のヨーロッパ |
| サブ製品 | 糖尿病 |
| 消化器感受性 | |
| オーラルケアダイエット | |
| 腎臓 | |
| 尿路疾患 | |
| その他の獣医ダイエット | |
| ペット | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル | コンビニエンスストア |
| オンラインチャネル | |
| スペシャルティストア | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル | |
| 国 | ドイツ |
| フランス | |
| スペイン | |
| イタリア | |
| イギリス | |
| ポーランド | |
| ロシア | |
| オランダ | |
| その他のヨーロッパ |
市場の定義
- 機能 - ペットフードは通常、ペットに完全かつバランスの取れた栄養を提供することを目的としていますが、主に機能的製品として使用されます。範囲には獣医ダイエットを含むペットが消費する食品およびサプリメントが含まれます。ペットに直接供給されるサプリメント・ニュートラシューティカルズは範囲内に含まれます。
- 再販業者 - 二重計上を避けるため、付加価値なしにペットフードの再販に従事する企業は市場範囲から除外されています。
- 最終消費者 - 研究対象市場においてペットオーナーが最終消費者とみなされます。
- 流通チャネル - スーパーマーケット・ハイパーマーケット、スペシャルティストア、コンビニエンスストア、オンラインチャネル、その他のチャネルが範囲内に含まれます。ペット関連の基本製品およびカスタム製品を専門的に提供する店舗はスペシャルティストアの範囲内に含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ペットフード | ペットフードの範囲には、食品、おやつ、獣医ダイエット、ニュートラシューティカルズ・サプリメントを含むペットが食べられる食品が含まれます。 |
| 食品 | 食品はペットによる消費を目的とした動物用飼料です。犬、猫、その他の動物を含む様々な種類のペットの必須栄養素を提供し、食事ニーズを満たすように調製されています。これらは一般的にドライおよびウェットペットフードにセグメント化されています。 |
| ドライペットフード | ドライペットフードは押し出し成形・焼成(キブル)またはフレーク状のものがあります。水分含有量が低く、通常約12〜20%です。 |
| ウェットペットフード | ウェットペットフードは缶詰ペットフードまたはモイストペットフードとも呼ばれ、一般的にドライペットフードと比較して水分含有量が高く、多くの場合70〜80%の範囲です。 |
| キブル | キブルは小さな一口サイズの粒またはペレット状の乾燥加工ペットフードです。犬、猫、その他の動物などの様々な家庭動物にバランスの取れた栄養を提供するために特別に調製されています。 |
| おやつ | ペットのおやつは、愛情を示し良い行動を促すためにペットに与えられる特別な食品またはご褒美です。特にトレーニング中に使用されます。ペットのおやつは肉または肉由来の素材とその他の成分の様々な組み合わせから作られています。 |
| デンタルトリーツ | ペットのデンタルトリーツはペットの良好な口腔衛生を促進するために調製された専門的なおやつです。 |
| クランチートリーツ | ペットにとって良好な栄養源となり得る、固くてサクサクした食感を持つペットのおやつの一種です。 |
| ソフト&チューイートリーツ | ソフト&チューイーペットトリーツは、噛みやすく消化しやすいように調製されたペットフード製品の一種です。通常、肉、鶏肉、または野菜などの柔らかく可塑性のある成分から作られ、一口サイズの小片またはストリップ状に混合・成形されています。 |
| フリーズドライ&ジャーキートリーツ | フリーズドライおよびジャーキートリーツは、栄養成分を損なうことなく特別な保存プロセスを通じて調製された、長持ちする栄養豊富なおやつです。 |
| 尿路疾患ダイエット | 尿路の健康を促進し、尿路感染症やその他の尿路問題のリスクを低減するために特別に調製された市販ダイエットです。 |
| 腎臓ダイエット | 腎臓病または腎不全を持つペットの健康をサポートするために調製された専門ペットフードです。 |
| 消化器感受性ダイエット | 消化器感受性ダイエットは、食物不耐症、アレルギー、感受性などの消化器問題を持つペットの栄養ニーズを満たすために特別に調製されています。これらのダイエットは消化しやすく、ペットの消化器問題の症状を軽減するように設計されています。 |
| オーラルケアダイエット | ペットのオーラルケアダイエットは、ペットの口腔の健康と衛生を促進するために特別に調製されたダイエットです。 |
| グレインフリーペットフード | 小麦、トウモロコシ、大豆などの一般的な穀物を含まないペットフードです。グレインフリーダイエットは、代替オプションを求めるペットオーナーや特定の食事感受性を持つペットに好まれることが多いです。 |
| プレミアムペットフード | 優れた成分で調製された高品質のペットフードで、標準的なペットフードと比較して追加の栄養上のメリットを提供することが多いです。 |
| ナチュラルペットフード | 天然成分から作られ、最小限の加工で人工保存料を使用しないペットフードです。 |
| オーガニックペットフード | 合成農薬、ホルモン、遺伝子組み換え生物(GMO)を使用しないオーガニック成分を使用して製造されたペットフードです。 |
| 押し出し成形 | 乾燥ペットフードの製造に使用される製造プロセスで、成分が高圧・高温下で調理、混合、成形されます。 |
| その他のペット | その他のペットには鳥、魚、ウサギ、ハムスター、フェレット、爬虫類が含まれます。 |
| 嗜好性 | ペットフードの味、食感、香りがペットへの魅力と受け入れやすさに影響します。 |
| 完全かつバランスの取れたペットフード | 追加のサプリメントなしにペットの栄養ニーズを満たすために適切な割合で全ての必須栄養素を提供するペットフードです。 |
| 保存料 | ペットフードの賞味期限を延ばし腐敗を防ぐためにペットフードに添加される物質です。 |
| ニュートラシューティカルズ | 基本的な栄養を超えた健康上のメリットを提供する食品製品で、潜在的な治療効果を持つ生理活性化合物を含むことが多いです。 |
| プロバイオティクス | 腸内フローラの健全なバランスを促進し、ペットの消化器健康と免疫機能をサポートする生きた有益な細菌です。 |
| 抗酸化物質 | 体内の有害なフリーラジカルを中和し、ペットの細胞の健康を促進し免疫システムをサポートする化合物です。 |
| 賞味期限 | ペットフードが製造日から消費に対して安全で栄養的に有効な状態を維持する期間です。 |
| 処方ダイエット | 獣医師の監督下で特定の医療状態に対処するために調製された専門ペットフードです。 |
| アレルゲン | 一部のペットにアレルギー反応を引き起こし、食物アレルギーや感受性につながる可能性のある物質です。 |
| 缶詰フード | 缶に詰められ、ドライフードよりも高い水分含有量を含むウェットペットフードです。 |
| 限定成分ダイエット(LID) | 潜在的なアレルゲンを最小化するために成分数を減らして調製されたペットフードです。 |
| 保証分析 | ペットフードに含まれる特定の栄養素の最小または最大レベルです。 |
| 体重管理 | ペットが健康的な体重を維持したり体重減少をサポートするように設計されたペットフードです。 |
| その他のニュートラシューティカルズ | プレバイオティクス、抗酸化物質、消化器繊維、酵素、精油、ハーブが含まれます。 |
| その他の獣医ダイエット | 体重管理ダイエット、皮膚・被毛の健康、心臓ケア、関節ケアが含まれます。 |
| その他のおやつ | ローハイド、ミネラルブロック、リッカブル、キャットニップが含まれます。 |
| その他のドライフード | シリアルフレーク、ミキサー、ミールトッパー、フリーズドライフード、エアドライフードが含まれます。 |
| その他の動物 | 鳥、魚、爬虫類、小動物(ウサギ、フェレット、ハムスター)が含まれます。 |
| その他の流通チャネル | 獣医クリニック、地域の非規制店舗、飼料・農場店舗が含まれます。 |
| タンパク質とペプチド | タンパク質はアミノ酸と呼ばれる基本単位から構成される大きな分子で、ペットの成長と発育を助けます。ペプチドは2〜50個のアミノ酸の短い鎖です。 |
| オメガ3脂肪酸 | オメガ3脂肪酸はペットの全体的な健康と幸福に重要な役割を果たす必須多価不飽和脂肪です。 |
| ビタミン | ビタミンは重要な生理機能に不可欠な必須有機化合物です。 |
| ミネラル | ミネラルはペットの様々な生理機能に不可欠な自然発生する無機物質です。 |
| CKD | 慢性腎臓病 |
| DHA | ドコサヘキサエン酸 |
| EPA | エイコサペンタエン酸 |
| ALA | アルファリノレン酸 |
| BHA | ブチル化ヒドロキシアニソール |
| BHT | ブチル化ヒドロキシトルエン |
| FLUTD | 猫下部尿路疾患 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、アナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は研究対象市場の全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




