
ヨーロッパ マグネットフリー電動アクスルシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 1.91 十億米ドル |
| 市場規模 (2031) | 3.64 十億米ドル |
| Growth Rate (2026 - 2031) | 13.76 % |
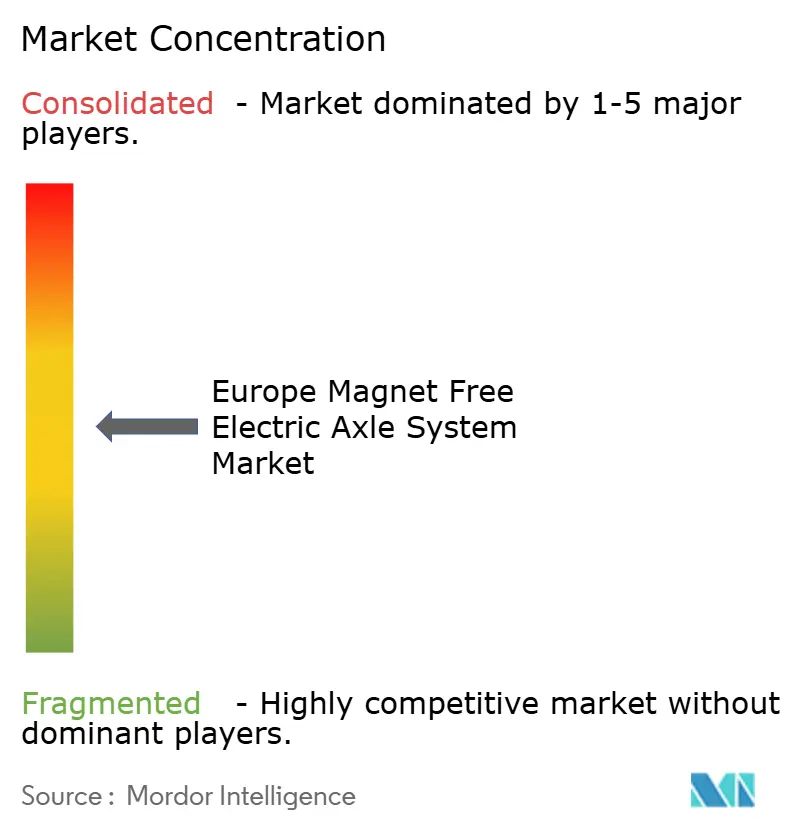
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるヨーロッパ マグネットフリー電動アクスルシステム市場分析
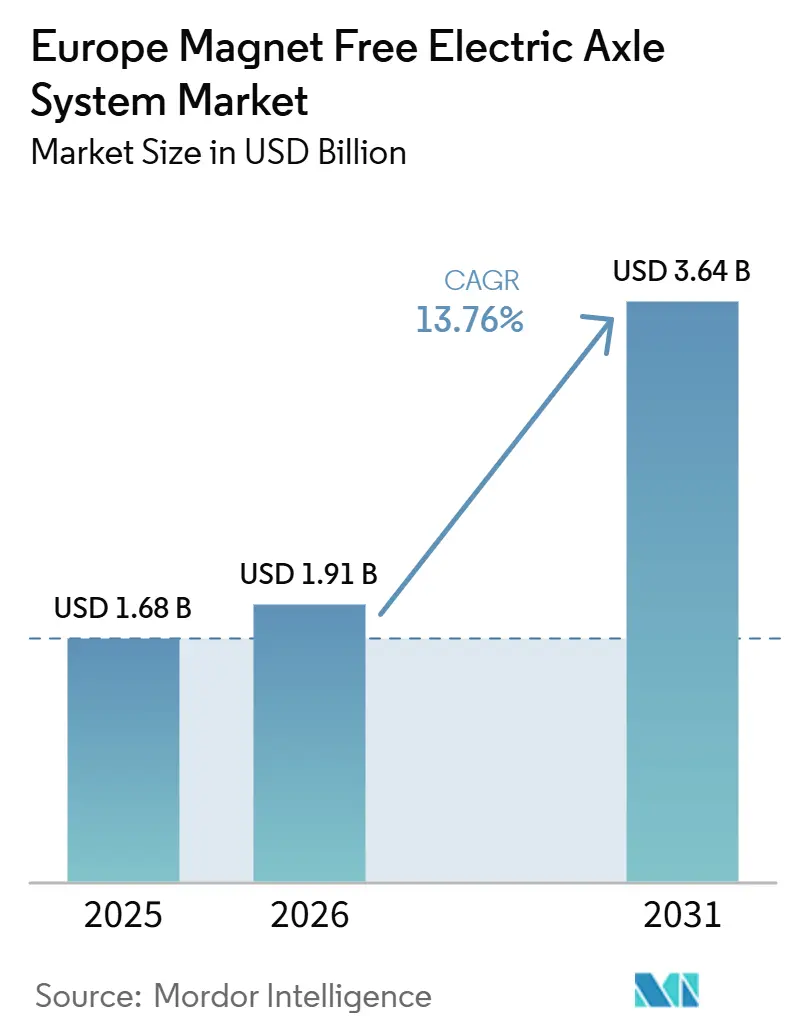
ヨーロッパ マグネットフリー 電動アクスルシステム 市場規模は2025年に1.68 ビリオン 米ドルと評価され、2026年の1.91 ビリオン 米ドルから2031年には3.64 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.76%です。中国による輸出規制の拡大が迫る中、自動車メーカーはレアアース不使用の推進システムへと迅速に転換しています。この動きは、中国の新規制が加工技術にまで及ぶことを受けたものです。外部励磁同期モーター(EESM)は、永久磁石を必要とせずに高速道路走行サイクルにおける高効率を維持できることから、売上高の最大シェアを獲得する見込みです。一方、スイッチトリラクタンスモーター(SRM)は急速な成長ポテンシャルで注目されているものの、騒音・振動・ハーシュネス(NVH)を軽減するための波形整形インバーターに依存しています。OEMは、より軽量でコスト効率の高いドライブトレインを追求する中で、モーター、インバーター、ギアボックスを一体化した統合型eアクスルへの採用を加速させています。同時に、炭化ケイ(SiC)エレクトロニクスがこれらのマグネットフリー機器の効率を向上させています。地域別では、ドイツがBMWのGen6ローンチに支えられて売上高でトップに立っています。一方、スペインはリチウム鉄リン酸塩ギガファクトリーの近い将来の稼働を背景に、最も急速な成長を遂げています。
レポートの主要ポイント
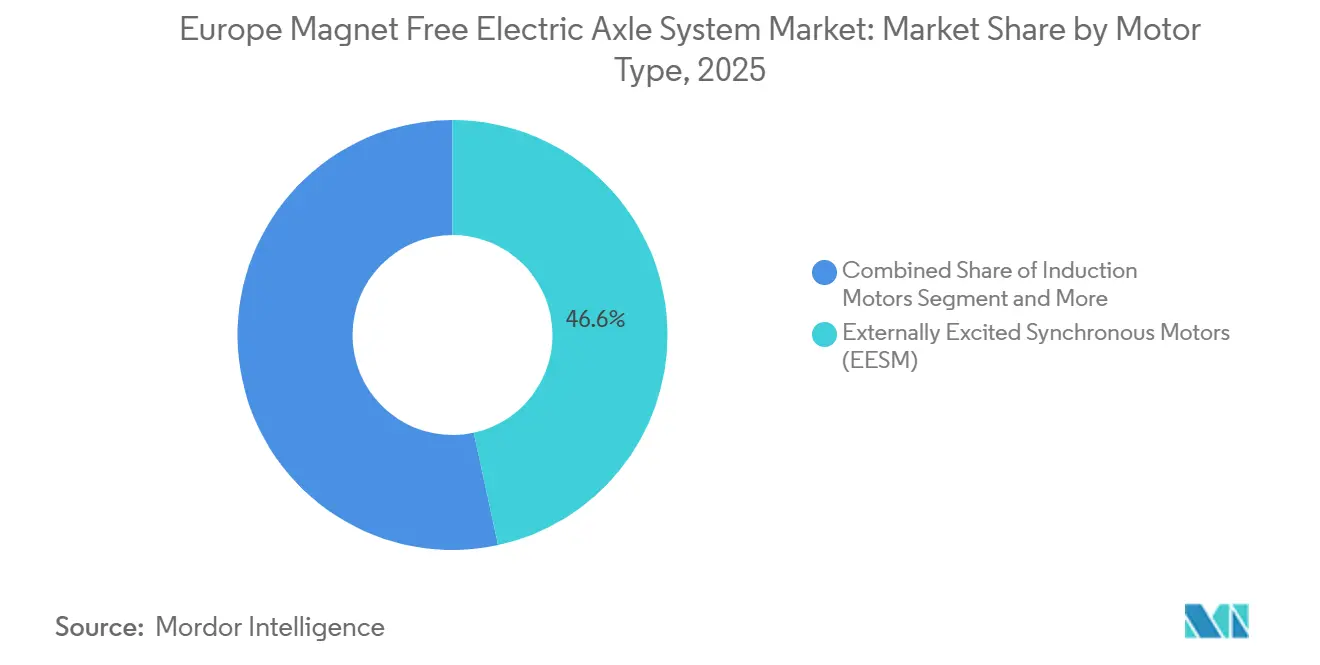
- モータータイプ別では、外部励磁同期モーターが2025年のマグネットフリー 電動アクスルシステム 市場シェアの46.56%をリードし、スイッチトリラクタンスモーターは2031年にかけてCAGR 15.42%で拡大しています。
- 駆動タイプ別では、完全電動構成が2025年のマグネットフリー 電動アクスルシステム 市場規模の63.28%のシェアを獲得し、2031年にかけてCAGR 18.28%で拡大しています。
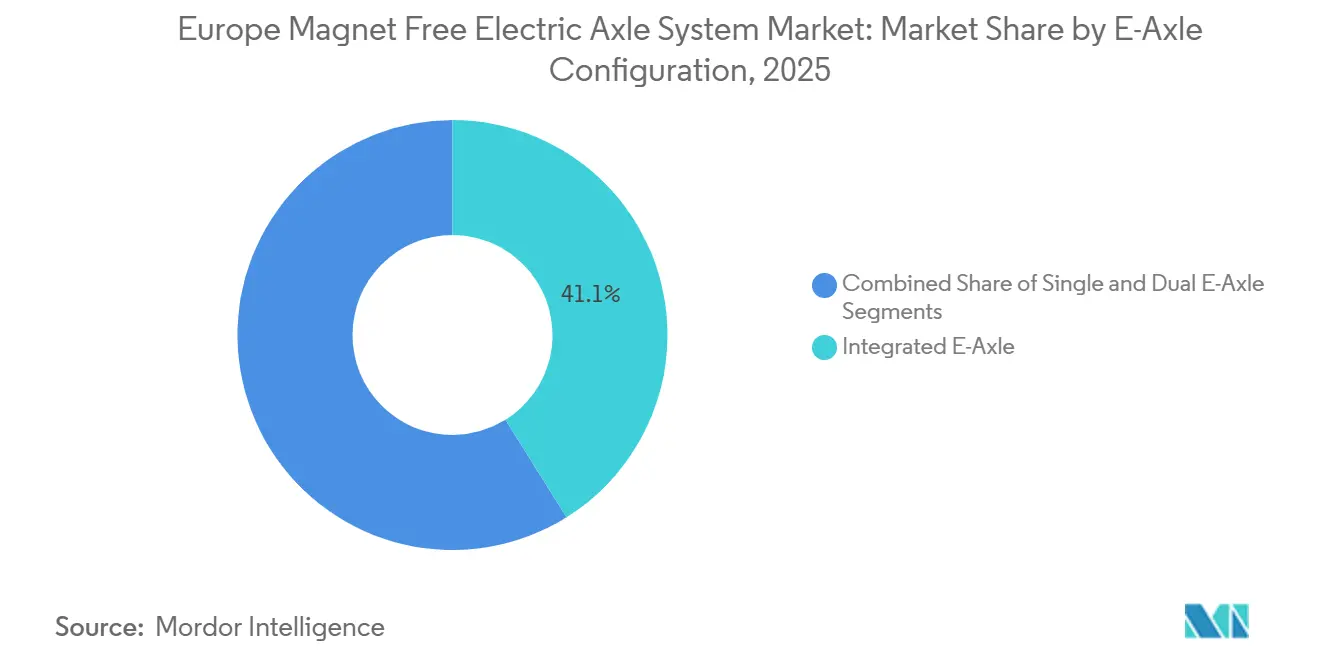
- eアクスル構成別では、統合型設計が2025年の設置台数の41.13%を占め、2026年から2031年にかけてCAGR 14.16%で成長しています。
- 車両タイプ別では、乗用車が2025年の売上高の57.21%を占め、バスおよびコーチは2031年にかけて最高CAGR 15.22%を記録すると予測されています。
- 地域別では、ドイツが2025年の売上高シェアの32.47%を占め、スペインはCAGR 15.19%で最も急成長している市場です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なEU CO₂規制 | +3.2% | EU-27、特にドイツ、フランス、オランダへの影響が大きい | 中期(2〜4年) |
| OEM戦略の転換 | +2.8% | ドイツ、イギリス、フランスを主な焦点とするグローバル | 長期(4年以上) |
| バッテリーコストの均衡 | +2.1% | EU-27、北欧諸国およびオランダでの早期普及 | 短期(2年以内) |
| フリートの総保有コスト優位性 | +1.9% | 商用車が集中するドイツ、イギリス、スペイン | 中期(2〜4年) |
| 高電圧SiCインバーター | +1.7% | 半導体製造基盤を持つドイツ、フランス、イタリア | 中期(2〜4年) |
| 共同知的財産革新 | +1.5% | 自動車研究開発クラスターを持つドイツ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU-27全域でのEV主導のCO₂削減規制が2025年以降に強化
乗用車の93.6 g CO₂/kmの基準を超える1グラムあたり95ユーロのペナルティは、OEMに多大なコンプライアンスコストをもたらし、バッテリー電気自動車の普及を促進し、マグネットフリー 電動アクスルシステムへの需要を高めています[1]「CO₂排出性能基準」、欧州委員会、europa.eu。エンジンの段階的廃止により、ハイブリッドを代替戦略として活用することはもはや不可能です。この転換により、レアアース依存のリスクを回避するマグネットフリーeアクスルのROIサイクルが加速しています。フリート平均化が一時的な猶予をもたらす一方、メーカーはプラットフォームの展開を急いでいます。Stellantisはこれらの新目標に対応するため、イタリアの複数の工場に多額の投資を割り当てました。WLTPおよび今後の規制が実走行評価を課す中、マグネットフリーモーターは優位性を獲得しています。これらのモーターは、熱的デレーティングに直面することなく高速道路での出力を維持します。
OEMによるレアアースフリーモーターへの転換で中国サプライチェーンのリスクを低減
中国によるレアアース加工に関する輸出規制の強化が、電動アクスルシステム市場における巻線界磁型およびリラクタンス機への迅速な転換を引き起こしました。ネオジムを使用しないBMWのGen6 eアクスルは、前世代と比較して損失が大幅に低減され、重量も軽減されています[2]「シュタイアーがGen6 eDrive生産を開始」、BMWグループ、bmwgroup.com。ValeoとMAHLEは、従来の永久磁石システムと比較してカーボンフットプリントが大幅に小さいEESMプラットフォームを発表しました。ヨーロッパのResourceEUイニシアチブは国内リサイクルの拡大を目指していますが、現在の処理能力は依然として限られており、マグネットフリーアーキテクチャが現実的な選択肢となっています。
バッテリーコストの均衡が完全電動eアクスルへの需要を加速
リチウム鉄リン酸塩セルはコスト削減を達成し、ヘビーユーザーにとって総保有コスト(TCO)の均衡に達しました。この進展により、マグネットフリー 電動アクスルシステムの市場がさらに推進されています。StellantisとCATLのサラゴサ工場はコストをさらに引き下げ、プラグインハイブリッドとの差を広げると期待されています。その結果、完全電動eアクスルは毎年ハイブリッド対応品を上回っています。特に、ドイツとフランスにおける新車販売の相当なシェアを占める法人フリートは、厳格なライフタイムコストの論理に従っており、このトレンドを強化しています。
フリートオペレーターの総保有コストモデルが統合型電動アクスルを支持
フリートオペレーターは高度な総保有コスト(TCO)分析をますます活用しており、従来の分散型モーター設備に対する統合型eアクスルシステムの運用コスト上の優位性を強調しています。これらの経済的優位性は、配線の複雑さの軽減、熱管理の容易さ、メンテナンスニーズの削減から生じており、いずれも高稼働率の商用車にとって特に有益です。物流企業は、デュアルモーター構成ではなく統合型eアクスルシステムを使用することでメンテナンスコストの削減を報告しています。統合型熱管理モジュールも従来品よりシンプルな設計を特徴としています。TCOの優位性は、分散型システムに統合型よりも大きな負荷をかける頻繁な発進・停止運転が行われる都市配送シナリオにおいてさらに顕著です。フリートの電動化が勢いを増す中、オペレーターは統合型eアクスルがさまざまなペイロードにわたる車両プラットフォームの標準化を可能にし、在庫管理の効率化とドライバー研修要件の削減をもたらすことを認識しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステーターの銅価格の変動が部品表コストを押し上げる | -1.8% | ドイツ、イタリアに製造が集中するグローバル | 短期(2年以内) |
| ヨーロッパのバスにおけるスイッチトリラクタンスモーターの音響NVHに関するフィールド経験の不足 | -1.2% | 確立されたバス車両を持つドイツ、イギリス、オランダ | 中期(2〜4年) |
| 外部励磁同期モーターのローター絶縁耐久性に関する規格の欠如 | -0.9% | ドイツ、フランスに規制の焦点があるEU-27 | 長期(4年以上) |
| EUスケールの積層鋼板プレス加工能力の不足 | -0.7% | 自動車製造基盤を持つドイツ、イタリア、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ステーターの銅価格の変動が部品表コストを押し上げる
LME先物は大幅な価格変動を経験し、磁石ベースの設計よりも多くの銅を必要とするマグネットフリーモーターの部品表(BOM)コストを押し上げました。堅固なヘッジ市場がない中、ティア1サプライヤーはマージン圧力に直面し、長期契約の再交渉またはリサイクル原料へのシフトを余儀なくされました。EUのイニシアチブはリサイクル銅の使用拡大を目指していますが、モーターグレード銅の回収率は依然として低い水準にあります。
ヨーロッパのバスにおけるスイッチトリラクタンスモーターの音響NVHに関するフィールド経験の不足
SRMは特定の周波数帯域内で音量を増大させ、乗客の快適性の重要性を強調しています。この騒音の増大は、良好な乗客体験の確保が重要な公共交通機関への統合において大きな課題を生み出しています。特定の高調波に対処する上で効果的な高度な波形制御は、まだ広く普及していません。ヨーロッパでは現在、ごく少数のバスのみがSRM技術を採用しており、導入の遅さが浮き彫りになっています。一部の地域では、より広範な展開のためにオペレーターが特定の認証を必要とし、マグネットフリー 電動アクスルシステム 市場におけるSRMの成長をさらに妨げています。これらの規制上の障壁は、技術的進歩の必要性と相まって、このセクターにおけるSRM使用の拡大を引き続き制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
外部励磁同期モーターの優位性がスイッチトリラクタンスモーターの台頭に直面外部励磁同期モーターは2025年に売上高の46.56%を占め、マグネットフリー 電動アクスルシステム 市場における効率性と地政学的レジリエンスのバランスを反映しています。スイッチトリラクタンスモーターは、波形整形インバーターがバス運行サイクルにおけるISO適合騒音レベルを検証した後、モータータイプの中で最高となるCAGR 15.42%で拡大すると予測されています。誘導機は、デュアルモーター設備のフロントアクスルを補助する一方で、高速道路速度での効率を損ない、控えめな市場シェアにとどまっています。一方、永久磁石ユニットはコスト重視のコンパクトカープログラムのみにニッチを見出しています。
共同プラットフォームが量産に入る予定であり、カーボンフットプリントの大幅な削減を目指しています。柔軟なソリューションにより、OEMはレアアースフリーまたは磁石ベースの設計を選択できます。プレミアムクライアント向けに調整された今後の誘導モジュールは、大西洋を越えた技術交流を浮き彫りにしています。最後に、NVHの課題に対処する特許は、SRMの大量普及に向けた最後のハードルを強調しており、その市場予測は実行タイミングに左右されやすい状況です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


駆動タイプ別:
完全電動システムが成長を牽引完全電動ドライブトレインは2025年の設置台数の63.28%を獲得し、マグネットフリー 電動アクスルシステム 市場においてプラグインハイブリッドおよびマイルドハイブリッドを大幅に上回るCAGR 18.28%で成長しています。バッテリー価格が大幅に下落するにつれ、デュアルパワートレインモデルのTCO上の優位性は薄れています。一方、規制により将来的に内燃エンジンの販売が停止される予定です。
プラグインハイブリッドは市場ボリュームの相当なシェアを占めると予測されていますが、コンプライアンスクレジットが希少になるにつれてその余地は縮小しています。ハイブリッドは公共充電器が存在しない運行サイクルで引き続き機能しているものの、データはトールインセンティブがこのギャップを急速に埋めていることを示しています。明確な転換として、大手自動車メーカーが新プラットフォームを純粋な電動モデルとしてのみ発売しており、業界のプラグインアーキテクチャからの脱却を示しています。
電動アクスル構成別:
統合化が効率を牽引統合型ユニットは2025年の設置台数の41.13%を占め、部品点数を18〜22%削減し保証クレームを低減したことにより、CAGR 14.16%を記録しました。前輪駆動ハッチバックはコスト効率の観点からシングルeアクスルを引き続き好む一方、プレミアムSUVはトルクベクタリング強化のためにデュアル設備の採用を加速させています。
パワー密度の向上により、統合によるパッケージングの緊密化というトレンドが浮き彫りになっています。一方、新たな実証ソリューションが発表され、単一の制御マイクロコントローラーへの統合により重量とサプライヤー数の両方を削減し、業務をさらに効率化しています。ただし、多大なコストプレミアムにより、デュアルeアクスルの採用はそれを負担できるセグメントに限定されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
車両タイプ別:
商用車がイノベーションを牽引乗用車はマグネットフリー 電動アクスルシステム 市場において2025年ボリュームの57.21%をもたらしましたが、バスよりも緩やかな成長にとどまりました。自治体の調達規則と予測可能なデポ充電により、バスのCAGRは2031年にかけて15.22%に達しています。
テレマティクス対応のルート密度が小型商用バンで増加しており、回生ブレーキの効果を最適化しています。一方、中型・大型トラックは高度な充電インフラの拡充を待っており、遅れをとっています。磁石不使用でのパフォーマンスを実現するため、大手自動車メーカーはプレミアムSUVに効率を高めたリアアクスルと誘導型フロントアクスルを導入しました。
地域分析
ヨーロッパ マグネットフリー 電動アクスルシステム 市場
ドイツは2025年に32.47%の収益シェアを生み出しており、複数のパートナーが関与する生産ラインのリサイクルイニシアチブにおける進歩によって牽引されています。スペインは15.19%のCAGRで成長すると予測されており、再生可能エネルギーを動力源とする新しいバッテリー施設を活用しています。イタリアの市場シェアは、複数の拠点における電動化生産の増加と、製造における追加モーターコンポーネントの導入に起因しています。
より広いヨーロッパ市場
フランスは輸送セクターにおける研究開発の取り組みと強固なコストプロファイルに支えられ、注目すべき数量シェアを保有しています。戦略的イニシアチブ、先進的な製造施設、および電動ドライブユニットへの生産移行が、イギリスのポジションを強化しています[3]"Dana Birmingham Investment,", Advanced Propulsion Centre UK, advancedpropulsioncentre.co.uk。オランダは商用車におけるコストパリティに向けて前進しています。その他のヨーロッパのハイライトとしては、オーストリアにおける生産の進歩、ベルギーにおける技術開発、および中央・東ヨーロッパにおけるインフラ整備の継続が挙げられます。
競争環境
主要サプライヤーがマグネットフリー 電動アクスルシステム 市場を支配しており、合計で相当なシェアを保持しています。主要プレーヤーが自社内製戦略を追求する一方、他社はモジュール式パートナーシップに依存しており、小規模なティア1プレーヤーが競争力を維持できるようにしています。巻線ロータ設計の冷却技術における革新が市場を形成し続けており、オイル冷却方法と中空導体設計の進歩が先導しています。
アフターマーケットセグメントにおける差別化がますます重要になっており、専用修理ツールの開発がその証拠です。さらに、効率向上と材料使用量削減を目指す将来のアーキテクチャを支援するための新たな保護技術が導入されています。ただし、自社内製のインバーター設計能力を持たない企業は、メーカーが性能最適化のために垂直統合を進めるにつれて、マージン圧力の増大に直面しています。
ヨーロッパ マグネットフリー電動アクスルシステム産業リーダー
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Valeo SA
-
MAHLE GmbH
- *免責事項:主要選手の並び順不同
ヨーロッパ マグネットフリー 電動アクスルシステム 市場
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Vitesco Technologies Group AG
- GKN Automotive Ltd
- Valeo SA
- MAHLE GmbH
- Dana Incorporated
- BorgWarner Inc.
- Schaeffler AG
- AVL List GmbH
- Siemens AG
- Magna International Inc.
- Punch Powertrain NV
- Nidec Corporation
- Continental AG
- Allison Transmission Holdings Inc.
- American Axle and Manufacturing Holdings Inc.
- Hitachi Astemo Ltd
- Infinitum Electric Inc.
- Parker Hannifin Corp.

Recent Industry Developments in ヨーロッパ マグネットフリー 電動アクスルシステム 市場
- 2026年1月:Schaeffler AGがReDriveSライトハウスプロジェクトを主導し、非破壊的手法を確保しながら電動アクスルドライブの産業的・自動化・スケーラブルなリサイクルコンセプトの開発を目指しています。2,500万ユーロを超える予算で、このイニシアチブはドイツ連邦経済・エネルギー省から1,600万ユーロ以上の資金を確保しています。このプロジェクトは産業界、中小企業、学術界にわたる25のパートナーとの協力を誇っています。
- 2025年8月:BMWは施設において最新のeDriveシステムの生産を開始し、エネルギー損失の大幅な削減とレアアース材料の完全排除を達成しました。この進展は、環境への影響と重要原材料への依存を低減するという同社の広範な戦略に沿った、持続可能で効率的な電気自動車技術へのBMWのコミットメントにおける大きな前進を示しています。


ヨーロッパ マグネットフリー電動アクスルシステム市場レポートの範囲
ヨーロッパ マグネットフリー 電動アクスルシステム 市場レポートは、モータータイプ(外部励磁同期モーター、誘導モーター、スイッチトリラクタンスモーターおよび永久磁石モーター)、駆動イプ(完全電動駆動、ハイブリッド駆動、およびプラグインハイブリッド駆動)、eアクスル構成(シングルeアクスルおよびデュアルeアクスル)、車両タイプ(乗用車および商用車)、および国別にセグメント化されています。市場予測は金額(米ドル)で提供されています。
| 外部励磁同期モーター(EESM) |
| 誘導モーター |
| スイッチトリラクタンスモーター |
| 永久磁石モーター |
| 完全電動駆動 |
| ハイブリッド駆動 |
| プラグインハイブリッド駆動 |
| シングル電動アクスル |
| デュアル電動アクスル |
| 統合型電動アクスル |
| 乗用車 | ハッチバック |
| セダン | |
| SUVおよびMUV | |
| 商用車 | 小型商用車 |
| 中型および大型商用車 | |
| バスおよびコーチ |
| ドイツ |
| イギリス |
| スペイン |
| イタリア |
| フランス |
| オランダ |
| その他のヨーロッパ |
| モータータイプ別 | 外部励磁同期モーター(EESM) | |
| 誘導モーター | ||
| スイッチトリラクタンスモーター | ||
| 永久磁石モーター | ||
| 駆動タイプ別 | 完全電動駆動 | |
| ハイブリッド駆動 | ||
| プラグインハイブリッド駆動 | ||
| 電動アクスル構成別 | シングル電動アクスル | |
| デュアル電動アクスル | ||
| 統合型電動アクスル | ||
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| SUVおよびMUV | ||
| 商用車 | 小型商用車 | |
| 中型および大型商用車 | ||
| バスおよびコーチ | ||
| 地域別 | ドイツ | |
| イギリス | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| オランダ | ||
| その他のヨーロッパ | ||


レポートで回答される主要な質問
ヨーロッパのマグネットフリー 電動アクスルシステムは2031年までにどの程度の売上高に達すると予測されていますか?
このセグメントは2031年までに3.64 ビリオン 米ドルを生み出し、2026年から2031年にかけてCAGR 13.76%で成長すると予測されています。
現在最大の設置シェアを持つモーターアーキテクチャはどれですか?
外部励磁同期モーターが2025年の売上高の46.56%をリードしており、レアアースフリーで高速道路効率にれた設計に対するOEMの選好を反映しています。
ヨーロッパにおけるスイッチトリラクタンスモーターの成長速度はどの程度と予測されていますか?
波形整形インバーターがNVHの懸念を軽減するにつれ、2031年にかけてCAGR 15.42%で拡大すると予測されています。
最も急速な成長軌道を示しているヨーロッパ市場はどこですか?
スペインは2026年後半に稼働予定の50 GWhリチウム鉄リン酸塩ギガファクトリーを背景に、2031年にかけてCAGR 15.19%で上昇する見込みです。
スペインの急速な成長を牽引しているものは何ですか?
MOVES III助成金と急速充電器の60.86%増加がスペインの15.19%のCAGRを推進しています。
永久磁石駆動との効率差を縮小する技術はどれですか?
800Vシリコンカーバイドインバーターは最大99.5%の変換効率を実現し、マグネットフリーモーターの競争力を高めています。
最終更新日:



