
Dimensão e Quota do Mercado Europeu de Reboques para Veículos Comerciais Ligeiros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
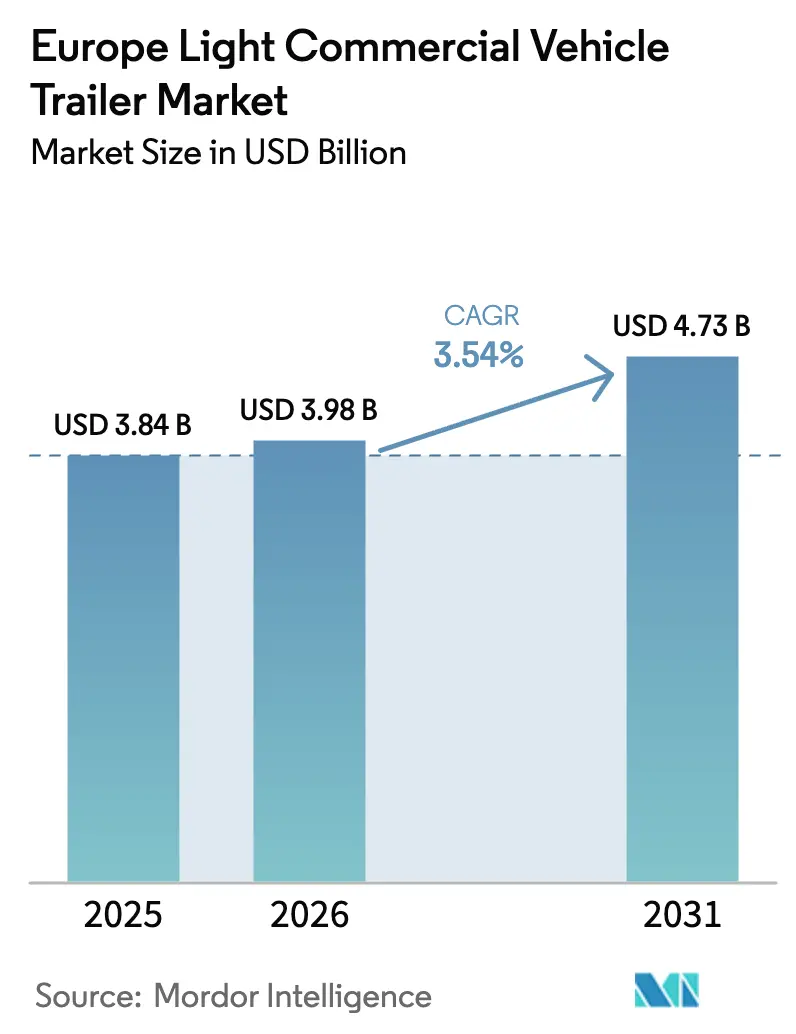
| Tamanho do mercado no ano base (2025) | 3.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.54 % |
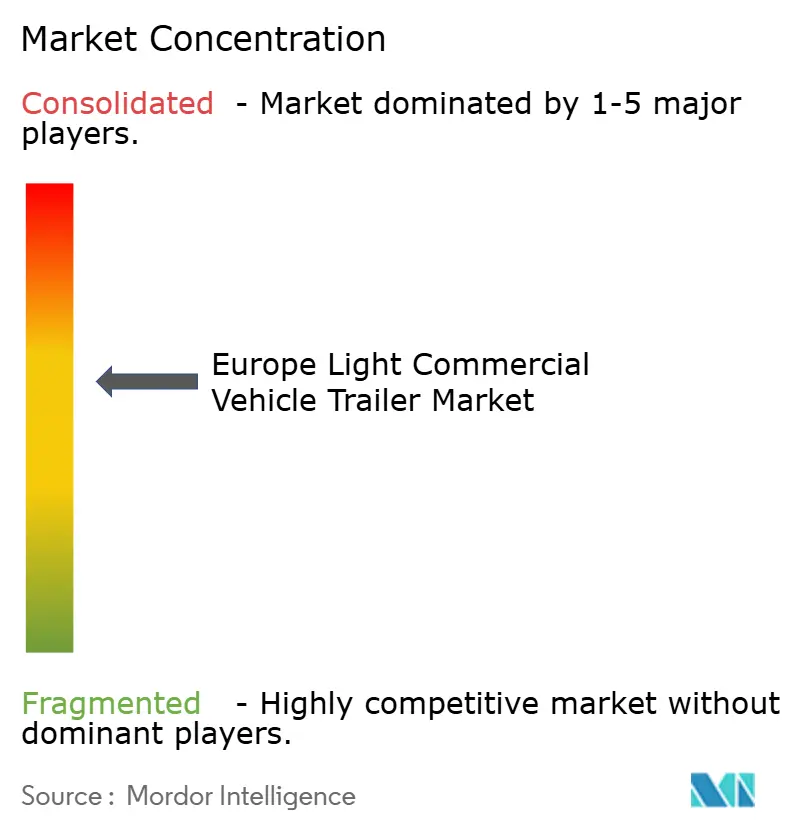
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Reboques para Veículos Comerciais Ligeiros por Mordor Intelligence
A dimensão do mercado europeu de reboques para veículos comerciais ligeiros em 2026 é estimada em 3,98 mil milhões de USD, crescendo a partir do valor de 2025 de 3,84 mil milhões de USD, com projeções para 2031 a indicar 4,73 mil milhões de USD, crescendo a uma CAGR de 3,54% entre 2026 e 2031. O crescimento assenta na expansão constante das redes de distribuição de comércio eletrónico, em metas de CO₂ mais rigorosas que recompensam a construção leve, e em regras de acesso urbano que empurram os operadores de frotas para formatos de reboque compactos e altamente manobráveis. As melhorias estruturais na logística de micro-distribuição pan-europeia, a rápida expansão da cadeia de frio para produtos farmacêuticos e perecíveis, e a crescente adoção de ferramentas de gestão de frotas com telemática aprofundam a penetração no mercado. Ao mesmo tempo, a volatilidade dos custos dos materiais e as flutuações do preço do gasóleo condicionam as margens e prolongam os ciclos de substituição, levando muitos operadores a preferir o arrendamento à compra direta. O foco competitivo está a deslocar-se da eficiência básica de fabrico para serviços digitais integrados e funcionalidades de conformidade regulatória que reduzem o custo total de propriedade.
Principais Conclusões do Relatório
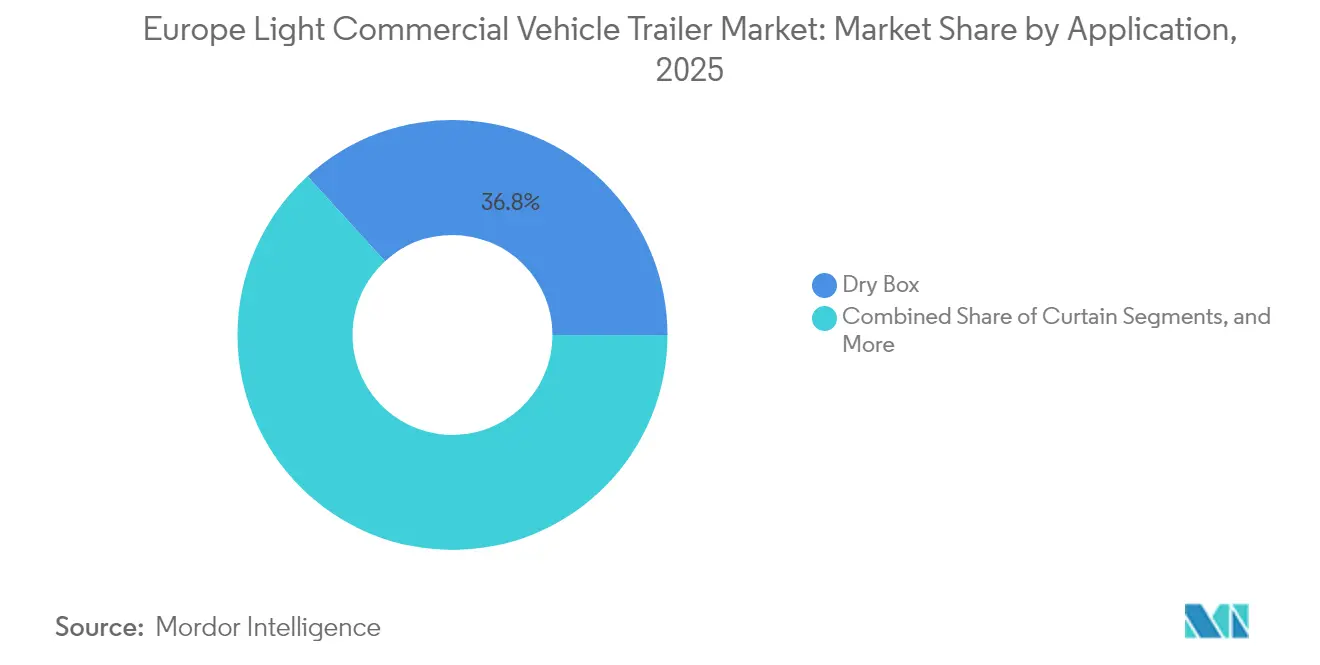
- Por aplicação, a Caixa Seca deteve 36,78% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025, enquanto a Refrigeração está a acelerar a uma CAGR de 7,68% até 2031.
- Por PTMA do reboque, as unidades até 3,5 t captaram uma quota de 51,85% do mercado europeu de reboques para veículos comerciais ligeiros em 2025 e estão projetadas para crescer a uma CAGR de 6,25% até 2031.
- Por configuração de eixo, os modelos de eixo tandem lideraram com 41,72% do mercado europeu de reboques para veículos comerciais ligeiros em 2025, enquanto os modelos de eixo simples registaram a CAGR projetada mais elevada de 5,78% até 2031.
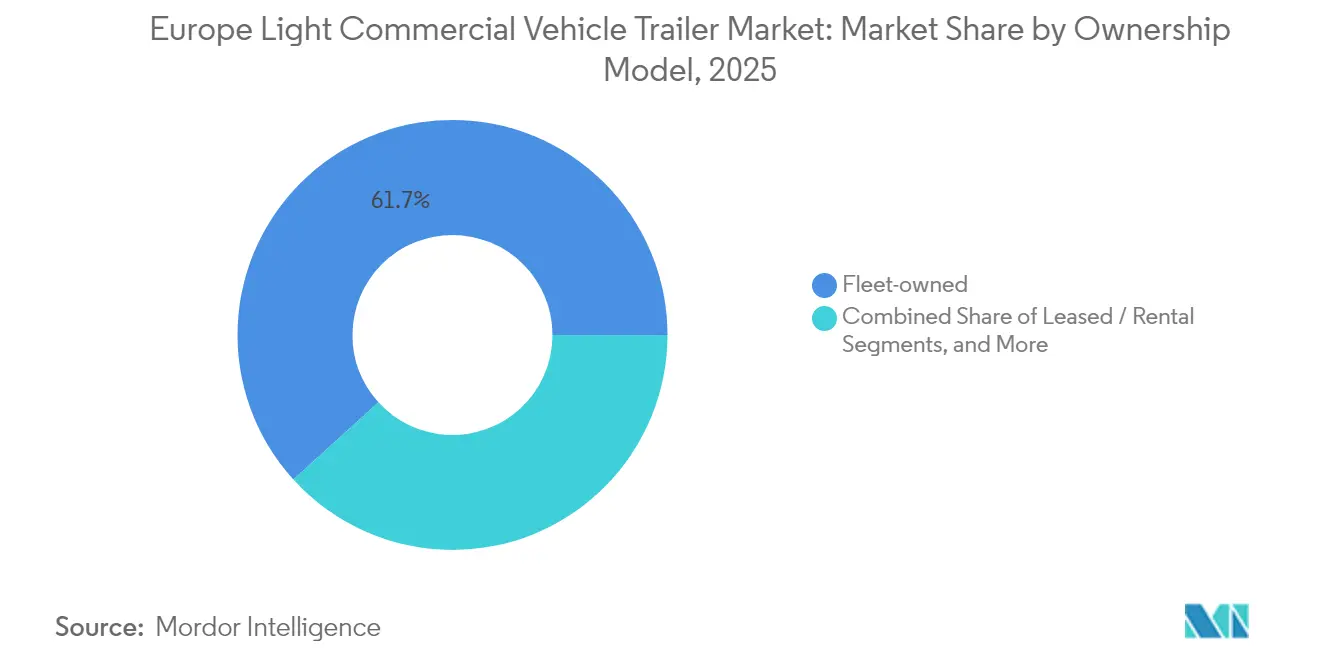
- Por modelo de propriedade, os ativos de frota própria representaram 61,74% do mercado europeu de reboques para veículos comerciais ligeiros em 2025; as frotas em regime de arrendamento ou aluguer apresentaram a expansão mais rápida, com uma CAGR de 5,21% até 2031.
- Por setor do utilizador final, os operadores de encomendas e logística asseguraram 33,88% do mercado europeu de reboques para veículos comerciais ligeiros em 2025; a procura do setor alimentar e de bebidas deverá crescer a uma CAGR de 5,28% até 2031.
- Por país, a Alemanha reteve 25,10% do mercado europeu de reboques para veículos comerciais ligeiros em 2025, enquanto se prevê que a Espanha suba a uma CAGR de 6,37% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Reboques para Veículos Comerciais Ligeiros
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão do Volume de Encomendas do Comércio Eletrónico | +0.8% | Global, com concentração na Alemanha, Países Baixos e Reino Unido | Médio prazo (2-4 anos) |
| Normas de CO₂ a Impulsionar a Construção Leve | +0.6% | Em toda a Europa, com maior intensidade na Alemanha, França e Países Baixos | Longo prazo (≥ 4 anos) |
| Regulamentos de Acesso Urbano a Favorecer Reboques de Pequenas Dimensões | +0.5% | Principais cidades europeias, adoção antecipada em Londres, Paris e Amsterdão | Curto prazo (≤ 2 anos) |
| Eletrificação de Frotas de VCL a Exigir Soluções de Construção Leve | +0.4% | Norte da Europa, Países Baixos, Noruega e Alemanha | Longo prazo (≥ 4 anos) |
| Rápida Expansão das Redes de Micro-Distribuição Pan-Europeias | +0.3% | Mercados centrais da Europa, com expansão para a Europa de Leste | Médio prazo (2-4 anos) |
| Integração de Telemática Independente de Fabricante em Reboques | +0.2% | Alemanha, Reino Unido e França, com expansão para o Sul da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Volume de Encomendas do Comércio Eletrónico
O aumento das vendas online está a remodelar radicalmente a densidade de rotas e os perfis de envio em toda a Europa. As redes de distribuição de encomendas valorizam agora a manobrabilidade e a capacidade de carga e descarga rápida mais do que a capacidade cúbica em volume, pelo que os gestores de frotas estão a migrar para formatos de cortina lateral e caixa seca curta que se adaptam a corredores urbanos estreitos. Os nós de micro-distribuição no interior das áreas metropolitanas impulsionam a procura de reboques pequenos capazes de realizar múltiplas rotações diárias. Os operadores também privilegiam subscrições de telemática que simplificam o planeamento de rotas e a manutenção baseada na localização, reforçando a necessidade de plataformas de reboque com capacidade digital.
Normas de CO₂ mais rigorosas a impulsionar materiais de construção leve
O Regulamento UE 2019/1242 obriga os fabricantes a reduzir as emissões de CO₂ da frota em 15% até 2025 e 30% até 2030 face às linhas de base de 2019[1]"Regulamento 2019/1242 sobre Normas de CO₂,", Parlamento Europeu, europarl.europa.eu. A conformidade impulsiona a rápida adoção de revestimentos de alumínio, aços de alta resistência e painéis compósitos que reduzem 200 a 300 kg do peso em vazio típico. Os índices de preços dos produtores de alumínio estão a aumentar, mantendo a pressão sobre os custos mesmo com o aumento da procura. A redução de peso também diminui os encargos de portagem ao abrigo da diretiva Eurovinheta revista, tornando os reboques leves financeiramente atrativos apesar dos custos mais elevados dos materiais. As discussões políticas em curso para alcançar uma redução de 90% das emissões até 2040 consolidam ainda mais o argumento de longo prazo a favor da construção leve.
Regulamentos de Acesso para Entrega Urbana a Favorecer Reboques de Pequenas Dimensões
Dezenas de cidades europeias aplicam zonas de baixas emissões ou emissões zero com restrições de peso que limitam o acesso de veículos pesados. As regras da Zona de Emissões Ultra Baixas alargada de Londres e da ZFE-m de Paris exemplificam esta tendência para equipamentos mais leves. Ao abrigo das alterações à Diretiva 96/53/CE, as combinações de entrega elétrica podem exceder os pesos brutos padrão em 1 a 2 t sem perder privilégios urbanos, incentivando reboques abaixo de 3,5 t combinados com carrinhas elétricas. À medida que as cidades restringem os toques de recolher e as janelas de acesso às baías de carga, os reboques pequenos capazes de manobrar rapidamente e estacionar em espaços reduzidos oferecem uma vantagem operacional tangível.
Eletrificação de Frotas de VCL a Exigir Soluções de Reboque de Construção Leve
As baterias reduzem a capacidade de reboque em 200 a 400 kg relativamente aos equivalentes a gasóleo, pelo que as frotas que migram para carrinhas elétricas necessitam de reboques ultraleves e aerodinamicamente eficientes. O Conselho Internacional sobre Transportes Limpos projeta a paridade do custo total de propriedade para camiões de entrega urbana com bateria elétrica entre 2025 e 2028 na maioria das principais cidades da UE, tornando as frotas eletrificadas comercialmente viáveis[2]"Perspetiva do Custo Total de Propriedade de Camiões de Entrega Urbana com Bateria Elétrica,", Conselho Internacional sobre Transportes Limpos, theicct.org. Os construtores de reboques respondem com carroçarias isoladas abaixo de 800 kg, eixos de baixa resistência ao rolamento e sistemas de energia integrados para refrigeração ou plataformas elevatórias. Alguns fabricantes de equipamento original também incorporam cablagem de carregamento partilhado para partilhar ligações à rede entre trator e reboque, alinhando-se com o Regulamento sobre Infraestruturas de Combustíveis Alternativos que impõe carregadores públicos a intervalos de 60 km nos corredores centrais da Rede Transeuropeia de Transportes.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Subida dos Preços do Alumínio e do Aço | -0.4% | Em toda a Europa, com maior impacto nos centros de fabrico da Alemanha e Itália | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços do Gasóleo a Reduzir o CAPEX das Frotas | -0.3% | Em toda a Europa, com variação consoante as políticas fiscais nacionais sobre combustíveis | Curto prazo (≤ 2 anos) |
| Persistência de Perturbações na Cadeia de Abastecimento e Escassez de Chassis | -0.2% | Corredores de produção da Alemanha e da Europa de Leste | Médio prazo (2-4 anos) |
| Aumento dos Prémios de Seguro para VCL Articulados | -0.15% | Reino Unido, Países Baixos e mercados urbanos de alta densidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Subida Acentuada dos Preços do Alumínio e do Aço
Os fabricantes de reboques debatem-se com as flutuações dos preços do alumínio, a compressão das margens e as dificuldades de aprovisionamento. À medida que os custos das matérias-primas sobem, os produtores aumentaram ligeiramente os preços de tabela. No entanto, o menor poder de compra dos operadores de frotas de menor dimensão limita a extensão dessas subidas de preços, exercendo pressão em toda a cadeia de valor. Eventos geopolíticos, nomeadamente as sanções europeias ao alumínio russo, agravaram as restrições de abastecimento. Em resposta, os fabricantes estão a celebrar contratos de longo prazo e a diversificar as suas fontes de aprovisionamento, ainda que ao custo de desafios logísticos acrescidos.
Volatilidade dos Custos do Gasóleo a Reduzir o CAPEX das Frotas
Os operadores de transporte rodoviário de mercadorias em toda a Europa Central debatem-se com pressões financeiras crescentes devido à volatilidade dos preços dos combustíveis e ao aumento das portagens. Os preços do gasóleo registaram amplas flutuações, influenciadas por alterações nos índices de referência globais do petróleo bruto e pelas políticas fiscais nacionais. Dado que o combustível constitui uma parte significativa das despesas operacionais, subidas inesperadas de preços obrigam muitos transportadores a prolongar a utilização dos seus veículos atuais e a adiar a compra de novos reboques.
Na Áustria, a introdução de novos sobretaxas de portagem e aumentos acentuados das taxas baseadas em CO₂ comprimiram ainda mais as margens de lucro. Os operadores de menor dimensão, frequentemente com margem financeira limitada, optam cada vez mais por modelos de aluguer em vez de aquisições intensivas em capital. Sem uma visibilidade mais clara sobre os custos dos combustíveis, o entusiasmo de investimento do setor deverá permanecer moderado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: A Cadeia de Frio Impulsiona o Crescimento Premium
As carroçarias de caixa seca mantiveram o seu estatuto de solução de referência, detendo 36,78% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025 e servindo o transporte geral de mercadorias desde centros de distribuição de encomendas até intermediários industriais. Os reboques de cortina lateral continuam populares em operações polivalentes que exigem carga lateral, enquanto as variantes de plataforma e de transporte automóvel respondem a necessidades de nicho ligadas à logística de construção e automóvel. O poder de fixação de preços premium dos reboques refrigerados compensa os custos de produção mais elevados, tornando o subsegmento um polo de rentabilidade para os construtores com experiência em cadeia de frio.
As unidades de refrigeração contribuíram para a expansão mais rápida do mercado europeu de reboques para veículos comerciais ligeiros, crescendo a uma CAGR de 7,68% até 2031, impulsionadas pela forte procura farmacêutica e de alimentos frescos. O segmento beneficia das plataformas de mercearia direta ao consumidor e de diretrizes mais rigorosas de Boas Práticas de Distribuição que especificam a validação de temperatura e o rastreamento em tempo real. Novos modelos como o S.Ko COOL da Schmitz Cargobull integram refrigeração com bateria elétrica e carregadores assistidos por energia solar, refletindo a convergência dos requisitos da cadeia de frio com os imperativos de eletrificação.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por PTMA do Reboque: O Acesso Urbano Favorece a Categoria Leve
As unidades até 3,5 t comandaram 51,85% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025 e estão projetadas para crescer a uma CAGR de 6,25% até 2031, refletindo o forte impulso regulatório para combinações mais leves em zonas de cobrança de congestionamento. Estes reboques alinham-se perfeitamente com as carrinhas elétricas cujos limites de reboque homologados raramente excedem 1,6 t, e qualificam-se para encargos de distância MAUT mais baixos na Alemanha. Os reboques de peso médio entre 3,5 e 7 t mantêm uma carga útil e volume equilibrados para entregas regionais, enquanto os modelos de serviço pesado acima de 7 t servem a construção e o transporte de mercadorias a granel transfronteiriço.
O crescimento dos corredores metropolitanos de emissões zero intensifica o argumento comercial para veículos abaixo de 3,5 t. As frotas também apreciam os prémios de seguro mais baixos e a licença de condução mais simples, uma vez que muitos estados da UE isentam as combinações mais leves da qualificação de Classe C. Os construtores oferecem chassis modulares que podem ser reclassificados para cima quando utilizados fora de zonas restritas, acrescentando flexibilidade de revenda.
Por Configuração de Eixo: O Eixo Simples Ganha Vantagem Urbana
As carroçarias de eixo tandem detêm 41,72% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025. No entanto, os reboques de eixo simples registam a taxa de crescimento mais elevada, de 5,78% até 2031, uma vez que as operações urbanas exigem raios de viragem reduzidos. Um eixo simples reduz o peso em vazio em 120 a 150 kg, libertando carga útil adicional para encomendas ou mercadorias refrigeradas. As vantagens de custo estendem-se ao desgaste dos pneus e aos intervalos de manutenção dos travões, aproximando as poupanças totais de propriedade de 8% ao longo de um ciclo de arrendamento de cinco anos. Os novos regulamentos holandeses permitem entregas noturnas apenas com equipamento otimizado para o ruído, e os modelos de eixo simples cumprem estes critérios mais facilmente devido à menor massa de travões e suspensão.
As variantes de múltiplos eixos continuam a servir cargas de alta densidade, como painéis de construção ou casas modulares, onde a distribuição de peso é importante. No entanto, os esquemas de portagem que cobram por eixo inclinam ainda mais a economia para configurações mais leves no transporte geral de mercadorias.
Por Modelo de Propriedade: A Flexibilidade do Arrendamento Acelera
Os ativos de frota própria dominaram em 2025 com 61,74% do mercado europeu de reboques para veículos comerciais ligeiros, mas a CAGR de 5,21% do arrendamento até 2031 sublinha a crescente incerteza sobre os preços dos materiais e as trajetórias regulatórias. Os arrendamentos de longo prazo incluem manutenção preventiva, substituição de pneus e subscrições de telemática, convertendo custos imprevisíveis em mensalidades fixas. Os fabricantes também implementam cláusulas de recompra que garantem valores residuais, mitigando o risco de depreciação quando os regulamentos evoluem. Os grandes operadores logísticos de terceiros negoceiam agora arrendamentos-quadro de cinco anos cobrindo milhares de reboques com painéis de dados partilhados, permitindo uma rotação precisa de ativos entre depósitos.
A adoção de aluguer prospera entre os operadores sazonais na agricultura e nos picos do retalho, e entre os pequenos transportadores que se protegem contra a volatilidade dos preços dos combustíveis. À medida que as carroçarias compósitas leves apresentam preços iniciais mais elevados, a propriedade intensiva em capital cede lugar ao arrendamento orientado para OPEX que distribui as obrigações de tesouraria.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor do Utilizador Final: O Setor Alimentar Lidera o Crescimento
As redes de encomendas e logística representaram 33,88% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025, espelhando as preferências dos consumidores por entrega no dia seguinte e processamento de devoluções. No entanto, o segmento de alimentos e bebidas regista a trajetória mais rápida, com uma CAGR de 5,28% até 2031, à medida que os retalhistas de mercearia e os fornecedores de kits de refeição implementam micro-hubs com certificação de temperatura. Os distribuidores farmacêuticos aprofundam a sua conformidade com as Boas Práticas de Distribuição adicionando sistemas de arrefecimento redundantes e registos de temperatura em tempo real, traduzindo-se em encomendas de equipamento de maior valor.
Os transportadores de materiais de construção mantêm uma base sólida graças às despesas em obras públicas ao abrigo dos planos nacionais de recuperação, enquanto a agricultura apresenta oscilações cíclicas ligadas à intensidade das colheitas. As frotas de retalho e de bens de grande consumo de rotação rápida orientam-se para o reabastecimento omnicanal, combinando a entrega em loja com pontos de recolha de comércio eletrónico que favorecem cargas menores e mais frequentes.
Análise Geográfica
A Alemanha ancorou 25,10% da quota do mercado europeu de reboques para veículos comerciais ligeiros em 2025, aproveitando as densas ligações de autoestrada e uma base de fornecedores madura centrada na Renânia do Norte-Vestefália. Confrontados com pressões financeiras e custos operacionais incertos, os transportadores estão a adiar as renovações de frota, o que abranda a procura interna de semireboques. Os dados de registo destacam uma tendência descendente pronunciada, sublinhando uma tendência generalizada de adiamento de substituições. Isto é especialmente evidente entre os operadores de menor dimensão que lidam com a volatilidade dos combustíveis e margens de lucro estreitas.
A Espanha é a geografia de crescimento mais rápido, registando uma CAGR de 6,37% até 2031. Os investimentos na logística portuária mediterrânica e nas rotas de comércio transfronteiriço com o Norte de África expandem a rotatividade de reboques, enquanto os fundos de coesão da UE modernizam as ligações rodoviárias para Castela-La Mancha e Aragão. Os armazéns de cadeia de frio espanhóis também se multiplicam perto de Valência e Barcelona, estimulando a procura de reboques refrigerados.
Apesar de um aumento notável das insolvências empresariais no final de 2024, o setor de transporte rodoviário de mercadorias em França demonstrou resiliência, mantendo uma atividade de transporte estável. Por outro lado, o Reino Unido ainda lida com os desafios administrativos impostos pelo Brexit, que limitaram severamente a logística internacional. No entanto, um boom nas entregas de encomendas domésticas proporcionou algum alívio, ajudando a mitigar a queda no comércio transfronteiriço.
Coletivamente, o resto da Europa — liderado pela Polónia, República Checa e países bálticos — está a captar um investimento crescente em montagem à medida que os fabricantes de equipamento original diversificam a produção para longe das plantas ocidentais com custos energéticos elevados.
Panorama regulatório
A homologação e a conformidade de segurança da UE moldam o design de reboques e o acesso ao mercado em toda a Europa, ancoradas pelo Regulamento (UE) 2019/2144 (Regulamento Geral de Segurança 2) e pelos regulamentos da UNECE WP.29 que são incorporados aos requisitos técnicos da UE. Essas regras afetam as categorias de reboques O, incluindo os requisitos de equipamento e instalação de reboques, e levam os fabricantes a integrar hardware e documentação conformes nas construções padrão, em vez de depender de adaptações específicas de mercado.
As obrigações relacionadas à descarbonização estão se intensificando paralelamente por meio do Regulamento (UE) 2019/1242 (e suas atualizações), juntamente com a expansão dos quadros de monitoramento e simulação relacionados ao CO2 que vinculam o desempenho do reboque ao uso de energia da combinação. A conformidade operacional também está se consolidando por meio de marcos de fiscalização, incluindo os prazos de julho de 2026 para especificações técnicas relacionadas ao registro para determinadas categorias de reboques, e a extensão de julho de 2026 dos requisitos do tacógrafo inteligente aos veículos comerciais leves em transporte internacional, que influenciam as escolhas de especificação e a utilização transfronteiriça.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas (aço, alumínio, compósitos, painéis de isolamento), eixos e sistemas de frenagem, engates, fabricação e montagem da carroceria e acabamento (incluindo revestimentos alinhados com as restrições químicas relacionadas ao REACH), antes de avançar para a distribuição por meio de redes de concessionárias e vendas diretas a frotas, empresas de leasing e operadores de locação. A volatilidade do alumínio e do aço, além de restrições intermitentes de chassis e componentes, aumentou a importância do multissourcing e dos acordos de fornecimento de longo prazo. Ao mesmo tempo, os pacotes de redução de peso e aerodinâmica estão deixando de ser upgrades opcionais para se tornarem prioridades centrais de engenharia, à medida que os quadros de contabilização de CO2 se tornam mais rigorosos.
Na etapa seguinte, a aquisição e a utilização estão migrando para modelos orientados por serviços, com grandes compradores de frotas e leasing agrupando reboques com telemática, manutenção e compromissos de disponibilidade operacional. Isso aumenta a influência das plataformas digitais e do suporte de pós-venda nas decisões de compra. No lado da fabricação e do fornecimento, o tratamento de CO2 de reboques baseado no VECTO tornou-se um tema recorrente do setor, com posições públicas de importantes grupos de OEMs de reboques europeus (incluindo Schmitz Cargobull e pares da KRONE) destacando o peso crescente da engenharia de conformidade, dos dados de validação e da integração de software, junto com a escala de fabricação.
Panorama Competitivo
A intensidade competitiva mantém-se moderada. A Schmitz Cargobull, apoiada no seu sólido legado de produção e em soluções digitais de vanguarda, mantém uma posição significativa no mercado regional de semireboques. A empresa implementou soluções integradas de telemática em colaboração com plataformas como a Webfleet e a Frotcom. Estas inovações aumentam a visibilidade da frota e a eficiência operacional e aprofundam a fidelização dos clientes. Além disso, a conquista pela Schmitz Cargobull da produção de dois milhões de eixos é um testemunho da sua capacidade de fabrico e fiabilidade[3]"Relatório Anual 2024,", Schmitz Cargobull, cargobull.com.
A KRONE reforça a sua posição através de uma aliança de telemática com a RIO, subsidiária da Traton, concedendo feeds de dados em tempo real a clientes comuns na Alemanha e na Áustria. A Schwarzmüller investe na sua suite digital SWIT, implementando algoritmos de manutenção preditiva que reduzem o tempo de inatividade. Empresas de média dimensão como a Ifor Williams, que obtém volume de negócios através da especialização em reboques para gado e plantas, são as menos afetadas pelos ciclos de transporte de longa distância.
As fusões centram-se na expansão de capacidades: os fabricantes de equipamento original encaram cada vez mais os serviços digitais como multiplicadores de lucro, pelo que muitos adquirem empresas de telemática de nicho para assegurar fluxos de receitas recorrentes. O campo competitivo inclina-se assim para uma combinação de excelência em hardware e ecossistemas de software que fidelizam os clientes ao longo de contratos de arrendamento plurianuais.
Líderes do Setor Europeu de Reboques para Veículos Comerciais Ligeiros
Böckmann Fahrzeugwerke GmbH
Debon Trailers
Humbaur GmbH
Indespension Ltd.
Ifor Williams Trailers Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os requisitos de eficiência ligados à regulamentação criam uma oportunidade prática para designs de reboques que reduzam o uso de energia nas combinações, o que está deslocando a demanda para estruturas leves, aerodinâmica melhorada e atributos de desempenho que podem ser verificados digitalmente. A introdução de metas de CO2 para reboques sob o Regulamento (UE) 2024/1610 (a partir de 2030 para novos reboques, avaliadas via VECTO-Trailer) fornece uma âncora de conformidade específica, fortalecendo a diferenciação de produtos para carrocerias de baixo peso e otimização de eixos e resistência ao rolamento, incluindo configurações conectadas que podem documentar o histórico de uso e manutenção para compradores focados no custo total de propriedade (TCO).
A inovação em reboques ligada à eletrificação está avançando além do conceito por meio do progresso na homologação e de pipelines de produtos visíveis, incluindo e-trailers com baterias a bordo, e-eixos e funções regenerativas, conforme discutido em roteiros do setor (ERTRAC, abril de 2026), juntamente com planos de empresas como a Trailer Dynamics, que adicionará um eCurtainsider e um reboque frigorífico elétrico à sua linha eBox no 2º semestre de 2026. Enquanto isso, as necessidades de cadeia de frio e distribuição farmacêutica mantêm as atualizações de refrigeração em alta na agenda, com demanda também crescendo por gestão de energia integrada, incluindo conceitos de refrigeração elétrica a bateria já visíveis nas ofertas europeias. Com mais atividade migrando para leasing operacional e frotas de locação, os compradores buscam cada vez mais telemática padronizada, disponibilidade rápida de peças e garantia de disponibilidade operacional, o que beneficia fabricantes capazes de combinar hardware com capacidade digital escalável e serviços de pós-venda.
Desenvolvimentos recentes do setor
- Julho de 2026: a Boeckmann Fahrzeugwerke GmbH relançou sua série de reboques Champion, incluindo os modelos Champion C e Champion R. A atualização renova uma linha de produtos de alto volume com configurações atuais, ajudando os concessionários a padronizar a seleção de especificações e apoiando uma conversão de pedidos mais rápida em casos de uso de varejo e comercial leve.
- Setembro de 2025: a Sono Solar (Sono Group N.V.) e a Mitsubishi Heavy Industries Thermal Transport Europe (MTTE) lançaram um sistema movido a energia solar para unidades de refrigeração de reboques elétricos, combinando o eTRU TEF1500 e o pacote de baterias da MTTE com módulos fotovoltaicos e controle de carga da Sono Solar. A integração visa reduzir a dependência da rede elétrica e melhorar a autonomia operacional para operações com controle de temperatura, alinhando as especificações de reboques de cadeia de frio com estratégias de frotas eletrificadas.
- Julho de 2024: o Regulamento (UE) 2024/1610 foi adotado, estabelecendo metas de redução de CO2 para novos reboques a partir de 2030, utilizando a abordagem de simulação VECTO-Trailer. Esse marco político acelera o foco dos OEMs em tecnologias aerodinâmicas e de redução de peso e aumenta o valor de recursos de eficiência validados nas decisões de fornecimento de reboques.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita obtida com reboques usados com veículos comerciais leves em toda a Europa, contabilizada no ponto de venda do próprio reboque, incluindo novos reboques usados para carga, serviços e necessidades de transporte especializado.
Exclusões de escopo: excluímos semirreboques focados em caminhões pesados, trailers de caravana para automóveis de passeio e serviços posteriores, como financiamento, seguro e mão de obra de reparo de rotina.
Visão geral da segmentação
- Por Aplicação
- Cortina
- Refrigeração
- Caixa Seca
- Plataforma Plana / Plataforma
- Basculantes
- Transportador de Automóveis
- Outras Aplicações
- Por PTMA do Reboque
- Até 3,5 t
- 3,5 - 7 t
- Acima de 7 t
- Por Configuração de Eixo
- Eixo simples
- Eixo tandem
- Múltiplos eixos
- Por Modelo de Propriedade
- Frota própria
- Arrendamento / Aluguer
- Privado / Proprietário-operador
- Por Setor do Utilizador Final
- Encomendas e Logística
- Construção e Materiais de Construção
- Alimentos e Bebidas
- Retalho e Bens de Grande Consumo de Rotação Rápida
- Agricultura e Pecuária
- Outros
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Dinamarca
- Estónia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual clara sobre a produção de reboques e os sinais de demanda em toda a Europa, e então mapeia como esses sinais se traduzem em envios e preços de reboques para VCL. Fontes públicas são usadas para ancorar definições e séries temporais, como dados de manufatura e comércio do Eurostat, autoridades nacionais de registro de veículos, publicações de transporte e segurança viária da Comissão Europeia e documentos regulatórios de veículos da UNECE. Também revisamos classificações aduaneiras e comerciais quando relevante, e cruzamos com publicações de associações (por exemplo, associações de reboques ou carroçarias), além de relatórios anuais de empresas, catálogos de produtos e apresentações a investidores.
Para reduzir a omissão de players e manter divisões por país realistas, também utilizamos assinaturas pagas de dados financeiros e inteligência empresarial, além de notícias e dados financeiros, comparando-os posteriormente com movimentos de capacidade relatados e mudanças no mix de produtos. Quando surgem lacunas nas estatísticas publicamente disponíveis (por exemplo, quando as categorias de reboques são mais amplas do que as necessidades de VCL), essas suposições são sinalizadas para validação primária. As fontes listadas acima são apenas ilustrativas, e muitas outras fontes públicas e pagas também foram usadas para coletar dados, validá-los e esclarecer pontos em aberto.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em conversar com fabricantes de reboques, distribuidores e concessionários, operadores de frotas, participantes de locação e leasing, e usuários finais em setores como entrega de encomendas e construção. Usamos essas discussões para validar preços médios de venda, mudanças na demanda a nível de país, a participação de carrocerias especializadas (como refrigeradas e do tipo lona) e como as regulamentações e as necessidades de carga útil estão influenciando os ciclos de substituição. Como o escopo é a Europa, equilibramos o feedback entre os principais mercados ocidentais e os mercados da Europa Central e Oriental, que mudam mais rapidamente, para que o modelo reflita o comportamento de compra em cada região, e não apenas o local de produção.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 13% |
| Nível médio: 51% | Líderes funcionais/de unidade: 38% |
| Players menores: 20% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma abordagem top-down, na qual a produção, os fluxos comerciais e os sinais de demanda por país são usados para reconstruir um conjunto endereçável de reboques vinculado ao uso em VCL. Esses totais são então verificados usando aproximações bottom-up seletivas, como amostragem de categorias de reboques de alta frequência, aplicação de faixas de preço típicas por aplicação e verificações de canal sobre a direção dos envios e a rotação de estoque. Quando os países têm divisões públicas limitadas entre subtipos de reboques, preenchemos a lacuna usando um pequeno conjunto de proporções harmonizadas, validadas por meio de entrevistas e depois testadas sob estresse em relação a movimentos de registro e comércio.
As entradas usadas no modelo incluem a frota e os novos registros de veículos comerciais leves, indicadores de atividade logística e de última milha, tendências operacionais da construção e de pequenas empresas, a mudança no mix entre carrocerias tipo baú, lona, caçamba e refrigerada, e a direção observada do custo de aço e componentes que influencia a progressão de preços. A previsão utiliza análise de cenários apoiada por suavização exponencial nas séries de demanda por país, e a trajetória final é ajustada apenas quando o feedback das entrevistas indica mudanças estruturais, como limites de peso impostos por regulamentação ou uma mudança sustentada no momento de substituição. Isso mantém a previsão prática e rastreável a variáveis observáveis que podem ser atualizadas anualmente.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, nas quais os totais de mercado são comparados com sinais independentes, como produção industrial, direção de importação e exportação, e indicadores substitutos de registro ou frota em nível de país. Se algum país apresentar uma mudança abrupta que não possa ser explicada por indicadores de comércio ou demanda, a suposição é reaberta e os respondentes são recontatados para confirmar se se tratou de um contrato pontual, um pico de preço ou uma questão de classificação. Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, de forma que a aritmética, a consistência das unidades e as conversões de moeda sejam verificadas de maneira consistente.
O relatório é atualizado em um ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias, restrições de fornecimento ou adições significativas de capacidade que impactem os envios ou os preços. Pouco antes da entrega, realizamos uma nova revisão das principais entradas para que os clientes recebam uma visão atualizada, alinhada com os lançamentos públicos mais recentes e o feedback de mercado verificado.
Comparação do dimensionamento do mercado europeu de reboques para veículos comerciais leves da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para reboques de VCL na Europa frequentemente não coincidem porque as empresas escolhem anos-base, definições de reboques e composições de preços diferentes, e essas escolhas podem alterar o número final mais do que a taxa de crescimento. As diferenças também surgem quando algumas fontes misturam categorias de reboques leves e pesados, ou quando tratam valores comerciais e valores de vendas do mercado final como equivalentes.
Alguns valores publicados se baseiam em uma definição ampla de reboques e semirreboques e, em seguida, aplicam uma única suposição de preço médio em todas as classes de veículos. Na Mordor Intelligence, a contagem é limitada à receita de reboques para veículos comerciais leves na Europa, e a precificação é construída pelo mix de aplicação e pelas realidades de cada país, o que reduz a inflação proveniente de produtos de uso pesado e de camadas de valor não comparáveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,98 bilhões de USD (2026) | |
| Consultoria Global A | 4,50 bilhões de USD (2024) | Utiliza um ano-base mais antigo e tende a aplicar um perfil de crescimento mais elevado para os anos futuros, com transparência limitada sobre como o mix de aplicação de reboques e as faixas de preço por país foram tratados. |
| Editora de Dados Comerciais B | 97,90 bilhões de USD (2035) | Acompanha reboques e semirreboques como uma categoria ampla de transporte de mercadorias, e o valor é apresentado em termos nominais, o que o torna não diretamente comparável a um modelo de receita exclusivo de reboques de VCL. |
Analisando os números, a diferença é explicada principalmente pelo escopo do produto e pela camada de valor sendo medida, e depois por qual ano é escolhido como ponto de partida. Ao manter o modelo vinculado a sinais de demanda observáveis, precificação em nível de aplicação e verificações repetíveis por país, a estimativa permanece mais fácil de reconciliar e de atualizar quando novos dados são publicados.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de reboques para veículos comerciais ligeiros?
O mercado europeu de reboques para veículos comerciais ligeiros está avaliado em 3,98 mil milhões de USD em 2026 e prevê-se que atinja 4,73 mil milhões de USD até 2031.
Qual é o segmento de aplicação com crescimento mais rápido?
Os reboques refrigerados lideram o crescimento com uma CAGR de 7,68% graças à expansão das necessidades de cadeia de frio em produtos farmacêuticos e alimentos frescos.
Como influenciam as normas de CO₂ da UE o design dos reboques?
O Regulamento 2019/1242 e a metodologia de medição VECTO associam as portagens e os objetivos de frota ao peso do reboque, impulsionando a rápida adoção de materiais de construção leve.
Que fatores impulsionam a procura de arrendamento de reboques?
A volatilidade dos preços dos materiais, as incertezas da eletrificação e a necessidade de atualizações de telemática incentivam os operadores a preferir acordos de arrendamento flexíveis.
Qual é o país com as melhores perspetivas de crescimento?
A Espanha apresenta a CAGR mais elevada, de 6,37% até 2031, sustentada pelos investimentos na logística portuária e pela expansão dos fluxos comerciais mediterrânicos.
Página atualizada pela última vez em:



