
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 10.49 十億米ドル |
| 市場規模 (2027) | 10.94 十億米ドル |
| 市場規模 (2032) | 13.48 十億米ドル |
| 成長率 (2027 - 2032) | 4.27 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場分析
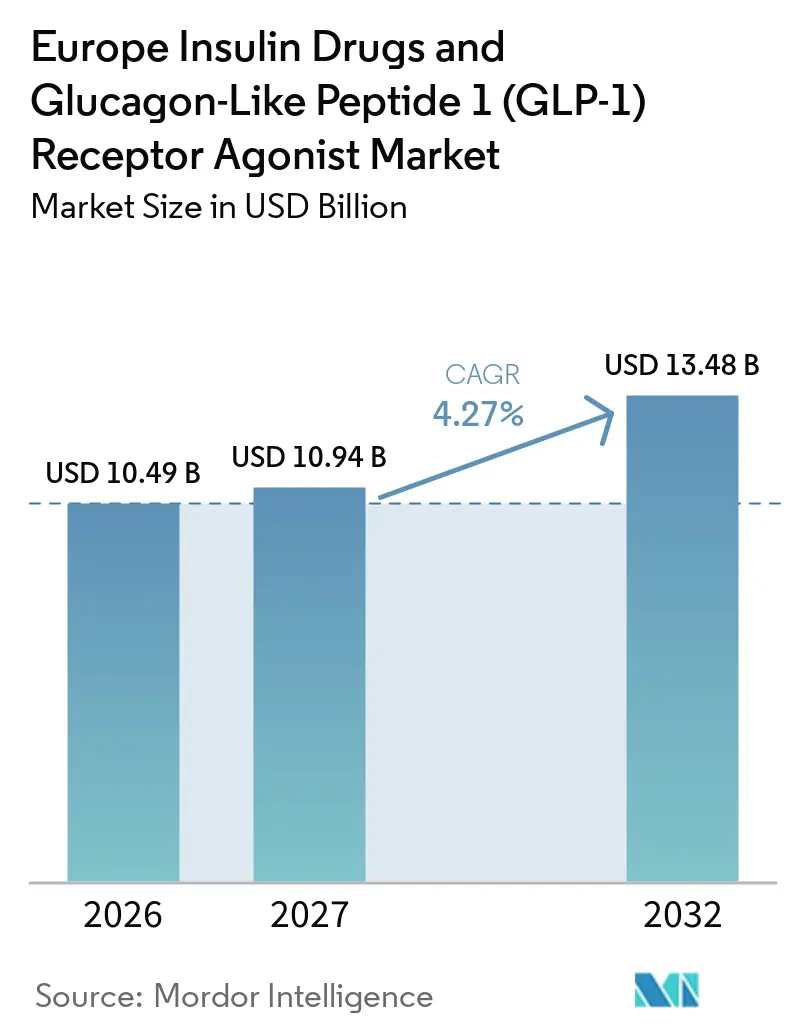
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1受容体アゴニスト市場規模は、2026年の10.49 ビリオン 米ドルおよび2027年の10.94 ビリオン 米ドルから2032年までに13.48 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.27%を記録する見込みです。
COVID-19パンデミックは、効果的な糖尿病管理および高リスク患者における良好な血糖コントロール達成の必要性に対する認識を加速させました。医療システムが慢性疾患管理を優先する中、高度な糖尿病治療薬に対する需要は堅調に推移しました。GLP-1受容体アニストおよびインスリン製品の継続的な採用は、ヨーロッパ全域の患者における糖尿病管理および合併症リスク低減における重要な役割を反映しています。
COVID-19パンデミックは、ヨーロッパ全域で糖尿病治療の継続性を維持することの重要性を改めて示しました。糖尿病患者はCOVID-19による重篤な転帰のリスクが高いと認識され、医療提供者は定期的な血糖モニタリングおよび処方された治療への遵守を強調しました。これにより、地域全体を通じてインスリン製品およびその他の抗糖尿病治療薬に対する継続的な需要が支えられました。
ヨーロッパのインスリン薬およびGLP-1受容体アゴニスト市場は、糖尿病および肥満の有病率の上昇によって牽引されています。IDF糖尿病アトラスによると、2024年にヨーロッパで糖尿病を抱えて生活する成人は約6,600万人に上り、同地域は世界で最も多い1型糖尿病患者数を有しており、その数は270万人と推定されています。肥満率の上昇、不健康な食習慣、および身体的不活動が引き続き2型糖尿病の増大する負担に寄与しており、インスリン療法およびGLP-1受容アゴニストの双方の使用を支えています。
各薬剤は、糖尿病患者が病状をコントロールするための作用機序において独自性を持っています。一部の薬剤は類似した作用を持ち、同一クラスに分類されます。また、投与方法によっても分類することができ、経口投与されるものと、血液中に直接注射されるもの(インスリンおよびGLP-1)があります。
Byettaは2005年に承認を受けた最初のGLP-1製剤です。このグルカゴン様ペプチド受容体アゴニストは皮下投与され、2型糖尿病患者の血糖値コントロールに使用されます。ヨーロッパにおける糖尿病患者の急速に増加する罹患率・有病率および医療費は、糖尿病薬製品の使用増加を示す指標となっています。したがって、前述の要因により、調査対象市場は分析期間中に成長が見込まれます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ヨーロッパにおけるインスリン薬価格の上昇
インスリンは数十年にわたって市場に存在してきました。しかし、インスリンのコストは常に主要な懸念事項でした。例えば、2015年7月にドイツでTresiba(トレシーバ)が市場から撤退したのは、当局が長時間作用型基礎インスリンを旧来のヒトインスリン注射と同等の価格に設定すると発表したことによる価格圧力が原因でした。ヨーロッパにけるバイオシミラーの競争が激化し、インスリン価格の低下が可能になりましたが、ブランド薬が常に主流であり続けました。さらに、主要プレーヤーはブランド薬に段階的な改良を加えることで、複数の特許延長を取得してきました。近年、ヨーロッパ大陸全体で糖尿病の有病率が急激に増加しています。糖尿病患者は、血糖値を許容範囲内に保つために毎日いくつかの調整を行わなければなりません。例えば、経口抗糖尿病薬の服用や、血糖値をモニタリングしながら炭水化物を多く摂取することなどが挙げられます。肥満、不適切な食事、運動不足が、新たに診断される1型および2型糖尿病症例の増加の主な原因です。糖尿病の急速に増加する罹患率、有病率、および糖尿病患者の医療費が示すように、糖尿病薬の使用は増加しています。糖尿病の研究開発(R&D)は多くの観点から重要です。イタリアにおける全医療費の約10%が糖尿病に関連しています。糖尿病はイタリアにおける主要な公衆衛生上の課題です。糖尿病のR&Dは世界中で、そしてイタリア自体でも広範に行われています。イタリアは内分代謝分野の研究に関する査読付き論文の発表において世界第3位にランクされています。しかし、生活習慣や栄養要因により糖尿病の罹患率は増加しています。
インスリン薬の価格が上昇しているにもかかわらず、ヨーロッパにおける1型糖尿病患者数の増加に伴い、インスリン薬市場は拡大しており、代替手段は存在しません。
ドイツが現在最大の市場シェアを保有
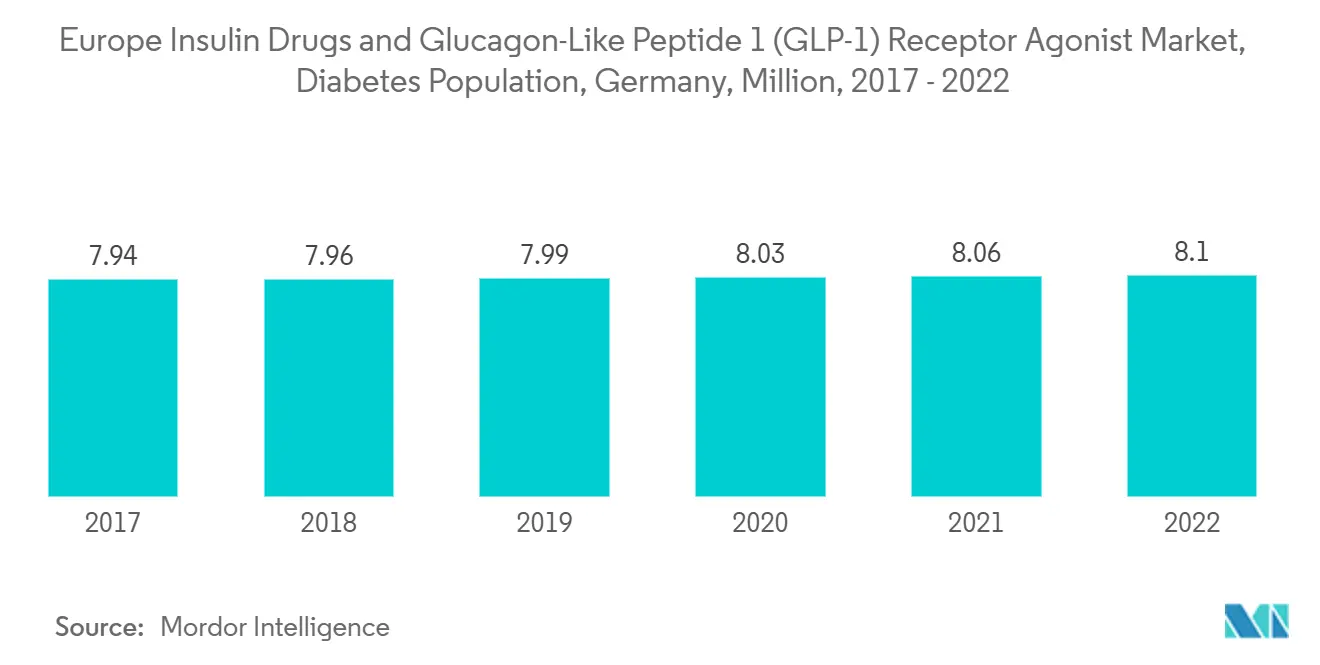
現在、ドイツはインスリン市場を支配しており、予測期間中もその優位性を維持すると予想されています。この成長は、同国の人口における糖尿病の高い有病率によるものです。ドイツでは、推計によると1型および2型糖尿病患者数が徐々に増加しています。さらに、企業は状況をより適切に評価し、同国の糖尿病患者向けインスリン薬の供給における混乱を最小限または皆無にするために積極的に行動するため、サプライチェーンを定期的に監視しています。インスリン薬の価格設定は多くの国で主要な懸念事項であり、ドイツも例外ではありません。ドイツ政府は薬品価格を規制しているため、製薬会社は製品を最低限の価格で設定することに注力しています。
今後20年間で、2型糖尿病はドイツでより一般的になるでしょう。DZD(ドイツ糖尿病センター)の研究者によると、2040年までに最大1,200万人がこの代謝疾患を抱える可能性があります。高齢化する人口における1型および2型糖尿病の急速な増加は、今後数年間でドイツの糖尿病治療薬システムに重大な問題をもたらすでしょう。ドイツ糖尿病センター(DDZ)は、ドイツの人口の少なくとも7.2%が現在糖尿病を患っており、その数は今後20年間で劇的に増加すると推定しています。肥満、不適切な食事、運動不足が、新たに診断される1型および2型糖尿病症例の増加の主な原因です。医療費の増加と糖尿病患者の罹患率および有病率の急速な上昇は、市場拡大の兆候です。ドイツ法は、公的保険制度に対して自己負担医療費の上限とインスリン薬を含む医療上必要なすべての治療の補償を義務付けています。糖尿病患者の権利を擁護する団体であるT1 Internationalは、ドイツの糖尿病患者の自己負担費用は世界で最も低い水準にあると主張しています。ドイツでは、厳格な政府規制と支持的なWHO規制が企業に新製品の開発を促ています。これらのソリューションのドイツ市場への浸透は、地域の臨床研究機関(CRO)の臨床試験を支援し、管理上の簡便性を確保することで、開発プロセスを加速させます。
その結果、糖尿病の有病率の上昇により、分析期間を通じて対象市場は成長すると予想されます。

競合環境
市場集中度
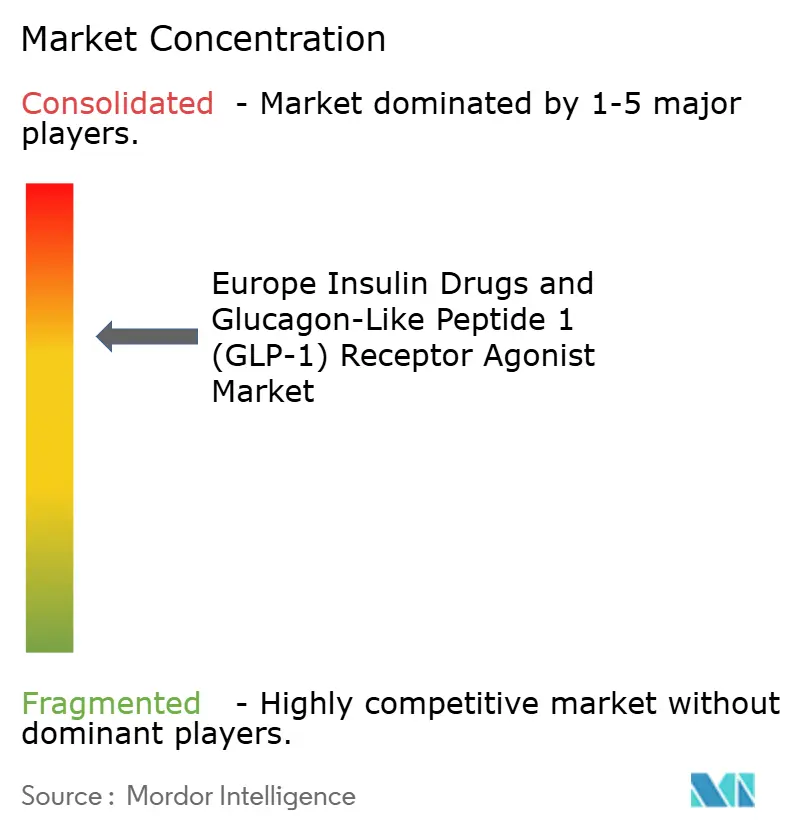
ヨーロッパのインスリン薬およびGLP-1受容体アゴニスト市場は、Sanofi、Novo Nordisk、Eli Lillyなどの主要企業の存在により、総じて集約的な性質を持っています。これらの企業はヨーロッパにおける供給の80%以上を占めています。これらの企業はいずれも市場においてブランドを確立しています。しかし、インスリンをめぐる地域市場での激しい競争のため、製品の消費者浸透は継続的な取り組みと努力によって達成されなければなりません。
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト産業リーダー
-
Sanofi
-
Eli Lilly
-
Novo Nordisk
-
AstraZeneca
-
Biocon
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場 このレポートでカバーされる企業
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
- Julphar
- Exir
- Sedico
市場機会と将来展望
償還制度の更新と投与経路の変更により、欧州全域でのインスリンの継続使用と並行して、GLP-1製品群の治療アクセスが拡大している。2026年、フランスは2026年6月15日付でWegovyとMounjaroに対する国民健康保険の適用を確認し、償還条件と適格性基準を明確化した。同時に、EUは2026年7月に経口Wegovy錠と高用量7.2 mgペンを承認した。
これらの決定により、製造業者は異なるHTAプロセスや公的予算構造の下で国別アクセス戦略を策定する際に、より具体的な選択肢を得ることができる。供給面では、Novo Nordiskがアイルランド・アスロンの経口GLP-1錠剤製造施設に4億ユーロを投じて拡張したこと(2026年3月)、および糖尿病・肥満治療薬ポートフォリオ向けAPIを製造する新工場をチェコ共和国ボフミルに開設したこと(2026年6月)は、大量生産されるペプチド製品の供給継続を目的とした生産能力強化と現地化の取り組みを示している。インスリンにおけるポートフォリオの合理化やライフサイクルの変化、2026年に報告された一部の従来型インスリン製剤の販売終了などもまた、各国の償還規則や処方経路の範囲内で、差別化された投与方法や特定のインスリンカテゴリーにおける競争の余地を生み出している。
最近の産業開発事情 ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場
- 2026年7月:欧州委員会はNovo Nordiskの体重管理用Wegovy経口薬(経口セマグルチド)に販売承認を与え、また高用量7.2 mg注射ペンも承認した。この動きは処方医向けの剤形選択肢を拡大し、各国が肥満および関連する代謝性疾患管理のアクセス経路を調整する中で、企業がGLP-1治療をどのように位置づけるかに影響を与える。
- 2026年6月:Novo Nordiskは糖尿病・肥満治療薬ポートフォリオ向けAPIに特化した新工場をチェコ共和国ボフミルに開設した。この施設により現地でのAPI生産能力が増強され、EU域内の供給継続を支える。
- 2026年3月:Novo Nordiskはアイルランド・アスロンの経口GLP-1錠剤製造施設に4億ユーロを超える拡張投資を行うと発表した。この拡張は経口セマグルチドの欧州製造能力を強化し、想定される需要増加を支える。
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、市場をヨーロッパ全域の糖尿病ケアに使用される処方インスリン薬およびGLP-1受容体アゴニスト療法の販売金額として定義し、メーカーレベルで集計し、一貫した年間平均為替レートを用いて米ドルに換算しています。
対象範囲の除外事項:インスリン投与デバイス、血糖モニタリング品、およびGLP-1以外の糖尿病薬クラス(SGLT-2阻害薬およびDPP-4阻害薬など)は除外しています。
セグメンテーション概要
- GLP-1受容体アゴニスト
- エキセナチド(Exenatide)
- バイエッタ(Byetta)
- バイデュリオン(Bydureon)
- リラグルチド(ビクトーザ/Victoza)
- リキシセナチド(リクスミア/Lyxumia)
- デュラグルチド(トルリシティ/Trulicity)
- セマグルチド(オゼンピック/Ozempic)
- エキセナチド(Exenatide)
- インスリン薬
- 基礎インスリンまたは長時間作用型インスリン
- ランタス(インスリン グラルギン/Insulin glargine)
- レベミル(インスリン デテミル/Insulin detemir)
- トジェオ(インスリン グラルギン/Insulin glargine)
- トレシーバ(インスリン デグルデク/Insulin degludec)
- バサグラー(インスリン グラルギン/Insulin glargine)
- ボーラスインスリンまたは速効型インスリン
- ノボラピッド/ノボログ(インスリン アスパルト/Insulin aspart)
- ヒューマログ(インスリン リスプロ/Insulin lispro)
- アピドラ(インスリン グルリジン/Insulin glulisine)
- FIASP(インスリン アスパルト/Insulin aspart)
- アドメログ(インスリン リスプロ/Insulin lispro)
- 従来型ヒトインスリン
- ノボリン/アクトラピッド/インスラタード(Novolin/Actrapid/Insulatard)
- ヒューマリン(Humulin)
- インスマン(Insuman)
- 混合型インスリン
- ノボミックス(二相性インスリン アスパルト/Biphasic Insulin aspart)
- ライゾデグ(インスリン デグルデク/インスリン アスパルト)
- ゾルトファイ(インスリン デグルデク/リラグルチド)
- ソリクア/スリクア(インスリン グラルギン/リキシセナチド)
- バイオシミラーインスリン
- インスリン グラルギン バイオシミラー
- ヒトインスリン バイオシミラー
- 基礎インスリンまたは長時間作用型インスリン
- 地域
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要とアクセスの背景を構築することから始まります。糖尿病治療の使用は疫学と償還経路によって形成されるためです。世界保健機関の糖尿病指標、OECDヘルスデータ、欧州医薬品庁のラベルおよび安全性アップデートなど、公衆衛生統計および臨床ガイダンスをレビューし、承認内容と実際の使用方法を明確にします。
国レベルのインプットを固定するために、Eurostatの人口統計表および医療費シリーズ、ならびに公開されている国家医療システムの出版物および支払者のアップデートも参照しています。価格設定および利用状況の背景については、入札・調達シグナル、公表された償還決定、ならびに企業の提出書類および投資家向け資料をクロスチェックしています。有料サブスクリプションは、標準化された企業財務データおよび製品ライフサイクルのタイミング検証に役立つ特許・イノベーション確認に選択的に使用されています。これらの例は例示的なものであり、データ収集、クロスチェック、および明確化の過程で他の多くの公開ソースがレビューされています。
一次インタビューおよびサーベイ
一次調査は、デスクビューをヨーロッパ各国でのインスリンおよびGLP-1療法の処方・償還に関する実用的な前提条件に変換するために使用されます。臨床医、病院および小売薬局の関係者、支払者またはフォーミュラリーに精通した専門家、ならびにサプライサイドの商業的役割を担う人々と対話し、治療ミックスの変化、アクセス制限、および典型的な価格推移を確認します。
ヨーロッパは均一な市場ではないため、主要な西ヨーロッパのシステムおよび選定された中東欧市場全体をカバーし、政策変更や供給不足イベントによって単一国が合計値を動かす可能性があるギャップを再確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:21% |
| 中位層:40% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:21% | マネージャー:45% |
市規模算定と予測
規模算定は、トップダウンの治療患者数および治療採用ビューから構築されており、糖尿病有病率と診断率が治療コホートに変換され、次いで国別のインスリン対GLP-1使用パターンにマッピングされます。コアモデルは、サプライヤー収益の分割、チャネルフィードバック、および推定数量を乗じた患者あたり価格またはパックあたり価格を用いた選択的なボトムアップチェックによって裏付けられ、両者の見解が一致しない場合は調整が行われます。
合計値を形成するために使用される主要インプットには、糖尿病有病率と年齢構成、進行した2型および1型治療におけるインスリン使用の強度、ガイドラインのポジショニングおよび肥満との重複に連動したGLP-1の普及、フォーミュラリーアクセスおよび償還基準、旧来のヒトインスリンからアナログおよびバイオシミラーへの切り替え、ならびに国レベルの価格侵食対数量成長が含まれます。直接的な数量シグナルが入手できない場合、類似した償還構造と検証済み治療率を持つ同等国のベンチマークなどのプロキシロジックを使用してギャップを処理し、インタビューフィードバックで再度レビューします。
予測については、アクセス拡大のトレンドライン、パイプラインおよびローンチタイミング、ならびに予想される価格変動に支えられたシナリオ分析に依拠し、国ごとにストレステストを実施します。前提条件はシンプルかつ監査可能な状態に保たれており、読者が同じ公開指標と少数の検証済みインタビューインプットを使用してステップを再現できるようになっています。
データ検証と更新サイクル
アウトプットは、糖尿病患者数のトレンド、専門家が議論する治療クラスのシェア変化、および需要に目に見える影響を与えるはずの国の償還変更など、独立したシグナルとの不一致を探す一連のクロスチェックを通じて検証されます。外れ値が現れた場合は、インプットのレビュー、主要前提条件の感度再実行、および差異が説明できない場合は関連回答者への再連絡を通じて調査されます。
承認前に、モデルおよび書面による結論は多段階のアナリストレビューを経て、定義、通貨タイミング、および国の追加が全体を通じて一貫していることを確認します。レポートは年次で更新され、主要なラベル変更、償還拡大、または供給障害などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に、最新の公開アップデートが数値に反映されていることを確認するための最終チェックが完了します。
Mordor Intelligenceのヨーロッパのインスリン薬およびグルカゴン様ペプチド1受容体アゴニスト市場規模と他の公表推計値との比較
この分野の公表市場規模がしばしば異なって見えるのは、著者が治療クラスの境界線を異なる方法で引き、ヨーロッパ全域で異なる価格およびアクセスの前提条件を適用しているためです。同じ国がカバーされている場合でも、推計値が定価対純価格を反映しているかどうか、および短期的な供給不足と代替効果が一時的なものとして扱われているか構造的なものとして扱われているかによって、合計値が変動することがあります。
主要なギャップは通常、対象範囲内の治療収益として何がカウントされるか、およびGLP-1の普及が肥満関連の使用全体でどの程度の速さで拡大すると想定されるかから生じます。もう一つの一般的な要因は、バイオシミラーおよび配合剤の取り扱いであり、一部の推計値ではクラス間で二重計上されるか、重複を避けるために配合剤の価値が除外されており、通貨換算のタイミングがさらなる乖離をもたらす可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.06 ビリオン 米ドル(2025年) | |
| 業界団体A | 9.10 ビリオン 米ドル(2024年) | 病院と小売の報告サイクルを混在させ、国をまたいで配合療法を一貫して分離していないことにより、新しいGLP-1の成長を過小評価する可能性がある糖尿病薬支出レンズを使用しています。 |
| 地域コンサルタントB | 12.00 ビリオン 米ドル(2025年) | ヨーロッパ全域でより速いGLP-1浸透曲線を適用し、定価スタイルの前提条件に依拠することが多く、償還割引と適格性制限がより厳しい場合に価値を過大評価する可能性があります。 |
この表は、主に治療境界の下に含まれるものと、国をまたいで価格がどの程度の速さで正常化すると想定されるかを追跡する乖離をしています。Mordor Intelligenceのモデルでは、バイオシミラーおよび配合剤を治療収益プールの下で一度カウントしたインスリン薬およびGLP-1受容体アゴニストが価値に含まれています。その範囲をカバーされているヨーロッパ各国で一貫して保つことで、最終的な数値は治療コホート、アクセスシグナル、および明確に述べられた少数の価格・ミックス前提条件に追跡可能な状態を維持しています。
レポートで回答される主要な質問
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場の規模はどのくらいですか?
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場規模は、2026年に10.49 ビリオン 米ドルに達し、CAGR 4.27%で成長して2032年までに13.48 ビリオン 米ドルに達する見込みです。
2027年のヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場規模はいくらですか?
2027年、ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1受容体アゴニスト市場規模は10.94 ビリオン 米ドルに達する見込みです。
ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場における主要プレイヤーは誰ですか?
Sanofi、Eli Lilly、Novo Nordisk、AstraZenecaおよびBioconがヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場で事業を展開する主要企業です。
このヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場レポートが対象とする年度と、2025年の市場規模はどのくらいですか?
2025年、ヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場規模は10.06 ビリオン 米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場の過去の市場規模を網羅しています。また、2027年、2028年、2029年、2030年、2031年、2032年のヨーロッパのインスリン薬およびグルカゴン様ペプチド1(GLP-1)受容体アゴニスト市場規模の予測も提供しています。