
ヨーロッパHRアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.60 十億米ドル |
| 市場規模 (2026) | 6.37 十億米ドル |
| 市場規模 (2031) | 12.84 十億米ドル |
| 成長率 (2026 - 2031) | 15.05 % |
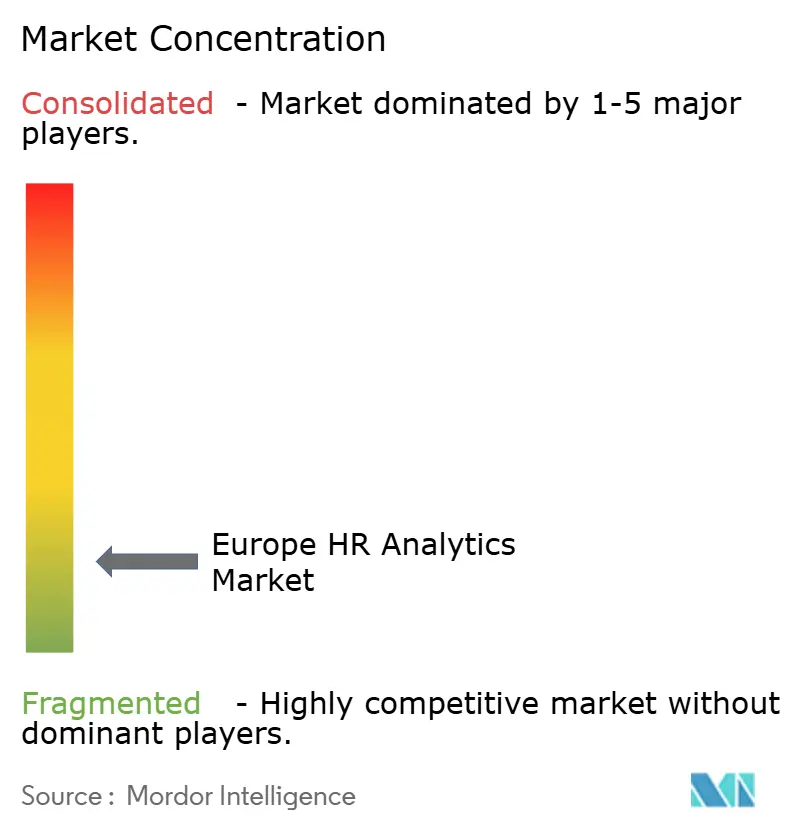
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパHRアナリティクス市場分析
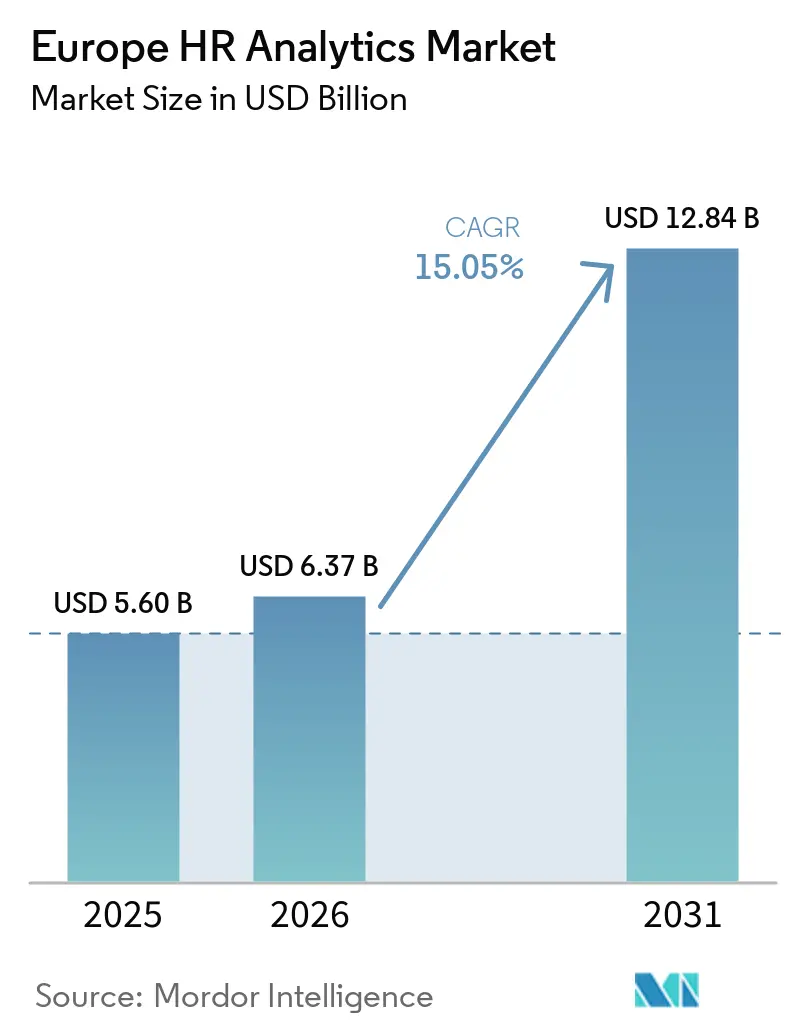
ヨーロッパHRアナリティクス市場規模は、2025年に56.0億米ドル(5.60 ビリオン 米ル)、2026年に63.7億米ドル(6.37 ビリオン 米ドル)と予測され、2031年までに128.4億米ドル(12.84 ビリオン 米ドル)に達し、2026年から2031年にかけてCAGR 15.05%で成長する見込みです。労働規制、クラウド導入、AIを活用した労働力インテリジェンスが、雇用主による採用・報酬・スキル・リテンション管理の方法を変革しており、市場は前進しています。EU賃金透明性指令の転換期限である2026年6月と、職種を超えた持続的なスキル不足が相まって、アナリティクスは多くの雇用主にとって任意のソフトウェアアップグレードではなく、実務上の必要条件となっています。この変化は支出パターンにも影響を与えており、多くの組織がソフトウェアライセンスに加えて、統合・アドバイザリー・データガバナンスのサポートを必要とするようになっています。欧州のスペシャリストがより強力なAIレイヤーを構築し、グローバルプラットフォームが地域のコンプライアンス要件を満たすためにソブリンデータホスティングを拡大するにつれ、競争は激化しています。ヨーロッパHRアナリティクス市場は、中小企業、公共機関、規制対象セクターが手動レポートから構造化されたアナリティクスプラットフォームへと移行するにつれ、さらに拡大する余地があります。
主要レポートのポイント
- コンポーネント別では、ソリューションが2025年に62.37%のシェアを占め、サービスはヨーロッパHRアナリティクス市場において2031年までにCAGR 16.94%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のヨーロッパHRアナリティクス市場シェアの68.41%を占め、ハイブリッドは2031年までにCAGR 17.86%で成長する見込みです。
- エンドユーザー企業規模別では、大企業が2025年に64.12%のシェアを占め、中小企業は2031年までにCAGR 18.73%で成長する見込みです。
- アプリケーション別では、ワークフォースプランニングが2025年のヨーロッパHRアナリティクス市場規模の21.89%のシェアを占め、ラーニング・スキルアナリティクスは2031年までにCAGR 16.92%で拡大する見込みです。
- エンドユーザー産業別では、情報技術・テレコムが2025年のヨーロッパHRアナリティクス市場の24.73%のシェアを占め、ヘルスケア・ラフサイエンスは2031年までに最速のCAGR 15.86%を記録する見込みです。
- 地域別では、ドイツが2025年のヨーロッパHRアナリティクス市場の22.47%のシェアを占め、英国は2031年までにCAGR 18.38%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブHRアナリティクスの導入 | +3.8% | 西ヨーロッパ、ドイツ、英国、ベネルクスに集中した効果を持つグローバル | 短期(2年以内) |
| データドリブンな採用・リテンション最適化 | +2.9% | ドイツ、英国、オランダのIT・テレコムおよびヘルスケアハブで最も強く、グローバル | 短期(2年以内) |
| スキル不足に対応する予測的ワークフォースプランニング | +2.6% | EU全域、ドイツ、フランス、イタリア、スペイン、東欧諸国で高い強度 | 中期(2〜4年) |
| 従業員エクスペリエンスとエンゲージメントアナリティクスの拡大 | +2.2% | 英国、オランダ、フランスなどの知識集約型サービス経済でより強く、グローバル | 中期(2〜4年) |
| EU賃金透明性指令のコンプライアンス対応 | +1.8% | EU全27加盟国、フランス、ドイツ、オランダで初期の強度が高い | 短期(2年以内) |
| CSRDおよびESRS S1の労働力開示要件 | +1.3% | EU全域、第1波の大企業がすでに報告中で、第2波は2027年度から | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブHRアナリティクスの導入がプラットフォーム統合を加速
クラウド移行は、地域全体のソフトウェア選定を形成する最も強力な構造的力となっています。SaaS提供により、より迅速なアップデート、低いメンテナンスコスト、新しいアナリティクス機能の展開がより簡単になるため、雇用主はオンプレミスのレポート環境から離れつつあります。この変化は特にドイツで顕著であり、P and Iの評価額は2025年3月に55億ユーロ(62.2億米ドル)に達し、同社の収益は年間成長率20%超で3億ユーロ(3億3,900万米ドル)を超えました。クラウド移行はまた、長年にわたってサイロ化されたHRおよびペイロールシステムの中に隠れていたデータ品質の問題を露呈させています。これらの問題が表面化すると、組は統合、ガバナンス、継続的なモデルチューニングのためのより多くのサポートを必要とします。ヨーロッパHRアナリティクス市場では、このダイナミクスが初期展開後のベンダー関与を延長し、サービスの商業的重要性を高めています。[1]
データドリブンな採用・リテンション最適化がタレントエコノミクスを再形成
労働力不足がヨーロッパ全域で広範かつ持続的であるため、採用アナリティクスはコアビジネスプランニングに近づいています。欧州職業訓練開発センター(Cedefop)の労働・スキル不足指数は、高・中・低スキル職種全体にわたる圧力を示しており、雇用主がもはや基本的な求人追跡だけに頼ることができないことを示しています。[2] 購買者は、内部スキルインベントリを外部労働シグナルおよび将来の期待需要と比較できるプラットフォームにより高い価値を置いています。これにより、商業的な牽引力が狭い応募者追跡ツールから、より広範なタレントインテリジェンスシステムへとシフトしています。希少な人材の確保がより困難になるにつれ、雇用主はより早期の警告サインを必要とするため、リテンションアナリティクスも同じ道をたどっています。したがって、ヨーロッパHRアナリティクス市場は、スキルギャップ、採用品質、内部モビリティを単一のワークフロー内に包含する、より広い採用リターンの定義から恩恵を受けています。
予測的ワークフォースプランニングがEU全域のスキル不足に対応
ワークフォースプランニングは、大規模組織における年次ヘッドカウント予算策定に限定されなくなっています。雇用主はますます、ビジネス需要、役割の可用性、自動化の影響、将来のスキル供給を結びつけるシナリオベースのプランニングを必要としています。Cedefopの不足指数は、一部の専門職だけでなく、労働市場の複数の部分にわたる同時的なギャップを示すことで、このシフトを支持しています。SD Worxは2026年5月に、欧州の組織の51%がワークフォースプランニングを高優先事項として分類しているが、構造化されたプランニングアプローチを実施しているのはわずか32.9%であると報告しました。このギャップが、プランニングモデルとスキルタクソノミーおよびガイド付き意思決定サポートを組み合わせたプラットフォームへの需要を生み出しています。ヨーロッパHRアナリティクス市場は、ベンダーがプランニングツールを生産性資産と拡大する労働制約への対応の両方として位置づけることができるため、この需要を取り込んでいます。
従業員エクスペリエンスとエンゲージメントアナリティクスの拡大が継続的なリスニングを目指す
従業員エクスペリエンスアナリティクスは、年次調査を超えて常時稼働のリスニングモデルへと拡大しています。購買者は、パフォーマンス、ラーニング、報酬、センチメントシグナルを組み合わせて、労働力の安定性をより完全に把握できるプラットフォームを求めています。フランスでは、KelioとOpinionWayのAIおよびHRバロメーター2026が、HR管理者の33%がAIツールを積極的に導入している(2024年の9%から増加)にもかかわらず、企業の62%がAIのHRへの具体的な影響について依然として不確実であることを明らかにしました。[3] この不確実性と利用増加の組み合わせが、生のHRデータから実践的なアクションへの道を短縮するツールへの需要を生み出しています。ベンダーは、パフォーマンスおよびタレントモジュール内に自然言語分析とガイド付きインサイトを組み込むことで対応しています。ヨーロッパHRアナリティクス市場では、これにより、専任のアナリティクスチームを持たないが、エンゲージメントと離職リスクに関するより明確なシグナルを必要とする組織の間での採用が広がっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| GDPRと機密従業員データガバナンスの複雑性 | -1.5% | EU全域、ドイツ、フランス、オランダで高まっている | 短期(2年以内) |
| 断片化した多国間HRISおよびペイロールデータ資産 | -1.2% | EU全地域の多国籍雇用主、ドイツ、フランス、英国のペイロール環境で最も深刻 | 中期(2〜4年) |
| モニタリング隣接アナリティクスに対する労働者協議会の協議要件 | -0.8% | ドイツ、フランス、オランダ、オーストリア、EU AI法の雇用規則を通じてより広い影響 | 中期(2〜4年) |
| 高リスク雇用AIに対するEU AI法のコンプライアンス負担 | -0.6% | EU全域、附属書IIIの雇用AIシステムを展開する大企業で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GDPRと機密従業員データガバナンスがアナリティクスに摩擦を生む
データガバナンスは、ヨーロッパ全域の多くの展開において最も直接的な運用上の制約として残っています。HRチームは技術的な意味では必要なデータを保有していることが多いですが、新たな法的根拠やより強力な管理なしに、ペイロール、パフォーマンス、採用、離職ワークフロー全体でそれを再利用できない場合があります。雇用主がプロファイリング、特別カテゴリデータ、または国境を越えた処理に移行すると、これらのユースケースがより深いレビューとより重い文書化を引き起こす可能性があるため、問題はより複雑になります。特に雇用プライバシーの期待がより厳格で、内部協議要件がより正式な市場では、国内のオーバーレイも重要です。これにより、ベンダーはプロジェクトの開始時からプライバシーバイデザインアーキテクチャ、より狭いデータアクセス、よりきめ細かい権限に向かっています。ヨーロッパHRアナリティクス市場では、これらの管理が長期的な信頼を支えますが、実装サイクルを長引かせ、短期的な提供コストを引き上げます。
断片化した多国間データ資産が国境を越えた労働力インテリジェンスを制約
多国籍雇用主は依然として、国、システム、ペイロールベンダーを超えた統一された従業員記録を作成することに苦労しています。Zalarisは2025年12月に、組織の約74%が地域をまたいで複数のペイロールシステムを使用しており、これが一貫性のない記録と互換性のない職務フレームワークにつながっていると報告しました。SD Worxはまた、2026年4月に、多国間環境でのペイロール処理コストが、レガシーの複雑さとベンダーの乱立に応じて、従業員1人あたり100ユーロ(113米ドル)から約500ユーロ(565米ドル)の範囲になり得ると指摘しました。これらの断片化したシステムが労働力モデルに供給されると、結果は完全な企業可視性ではなく、部分的なアナリティクスになることが多いです。SD Worxはさらに、国際組織のHRリーダーの28%が、限られたアナリティクス能力を戦略的影響力への障壁と見なしていることを明らかにしました。ヨーロッパHRアナリティクス市場は、ハーモナイゼーションレイヤーと管理された統合を通じてこの問題に対処していますが、データ資産の問題はスピードとスケールに対する実際のブレーキとて残っています。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
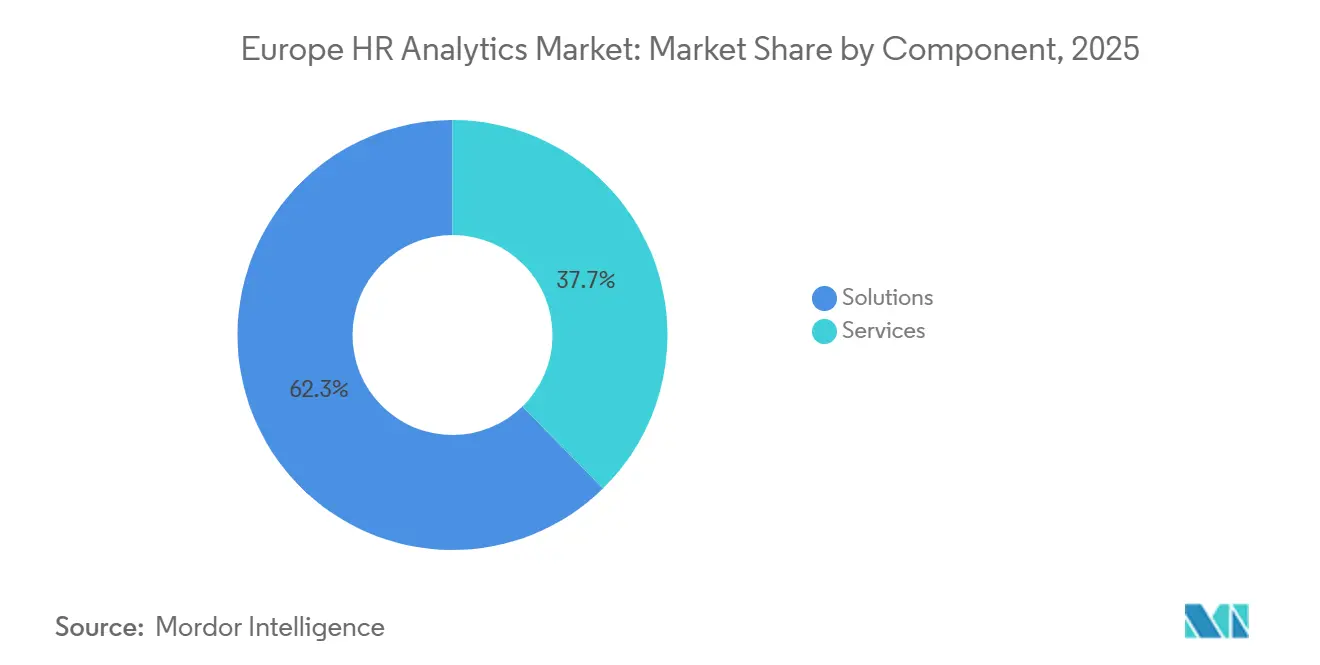
サービスがより速く動くエコシステムで複雑性プレミアムを獲得ソリューションは2025年のヨーロッパHRアナリティクス市場シェアの62.37%を占め、サービスは2031年までにCAGR 16.94%で拡大する見込みです。このスプレッドは、ソフトウェアが依然として契約価値を固定しているが、サービスがプロジェクトの成功と更新品質をますます決定するという市場構造を反映しています。ベンダーが予測的離職モデル、生成AIアシスタント、スキルグラフ機能を追加するにつれ、実装の要求はより専門化されています。購買者は展開を一度限りのセットアップとして扱う可能性が低くなり、継続的な運用プログラムとして見なす可能性が高くなっています。
プロフェッショナルサービスは、雇用主がデータ移行、モデルキャリブレーション、変更管理、ガバナンスのサポートを必要とするため、このシフトから恩恵を受けています。これは特に、組織が広範なHCMレポートから、既存のHRISおよびペイロールスタックと接続しなければならない専用の労働力インテリジェンスプラットフォームへと移行している場合に当てはまります。ヨーロッパHRアナリティクス市場は、価値がライセンスアクセスと同様に採用と出力品質に依存するようになっているため、ソフトウェアとアドバイザリーの深さを組み合わせることができるベンダーを評価しています。ソフトウェアは依然として、特に大企業および公共部門クライアントとの複数年SaaS契約において、より大きな収益プールを占めています。同時に、P and Iの成長と評価軌跡に示されるドイツのクラウドHRの勢いは、プラットフォーム採用と並行してサービス強度が高まっている理由を示しています。
展開モード別:
クラウドの優位性が持続的なハイブリッド需要と共存クラウド展開は2025年に市場の68.41%を占め、SaaSがほとんどの新しいHRアナリティクス購買決定のデフォルトアーキテクチャになったことを確認しています。クラウドシステムは、ベンダーがより迅速に製品アップデートを提供し、リアルタイムデータパイプラインをより簡単にサポートし、大規模な顧客側のアップグレードサイクルなしにコンプライアンスの変更を処理できるため、魅力的です。ハイブリッド展開は、2026年から2031年にかけてCAGR 17.86%で最も急成長しているモデルであり、一部の雇用主がスタックの一部をより厳格な内部管理下に置く必要があるためです。このパターンは、データレジデンシー、調達規則、または埋没インフラコストが依然として重要な銀行、ヘルスケア、政府、その他の規制された環境で最も強く見られます。
オンプレミスセグメントは相対的な比重を失っていますが、地域から消えているわけではありません。特にドイツの確立された公共機関や産業組織は、機密性の高い従業員記録と長期にわたって管理されたIT資産のために内部ホスティングを維持しています。したがって、ハイブリッド環境は単なる一時的な例外としてではなく、橋渡しとして機能しており、組織が一度にデータアーキテクチャ全体を書き直すことなくアナリティクスを近代化できるようにします。ヨーロッパHRアナリティクス市場ではクラウド集中の増加が見られますが、移行はセクターと国によって依然として不均一です。柔軟な展開オプション、ソブリンホスティングの取り決め、強力な統合レイヤーを持つベンダーは、規制対象アカウントと国境を越えた取引を獲得するためにより有利な立場にあります。
エンドユーザー企業規模別:
アクセスコストの低下に伴い中小企業が採用を加速大企業は2025年に市場の64.12%を占め、中小企業は2031年までにCAGR 18.73%で成長する見込みです。中小企業の成長が速いのは、モジュール型プラットフォームとプリビルドコネクターが、かつて高度なアナリティクスを最大規模のHRチームのみに限定していた障壁を低下させたため、手頃さと使いやすさの明確なシフトを反映しています。以前はスプレッドシートと静的レポートに依存していた中規模の雇用主は、より軽量なサブスクリプションモデルを通じて報酬、採用、リテンションダッシュボードにアクセスできるようになっています。これにより、社内のHRデータスペシャリストを持つ組織を超えて購買者基盤が拡大しています。
大企業は、より広範なHRスタックを運用し、より大きな労働力を管理し、より長期間にわたってより高額の契約を締結するため、依然として支出の大部分を占めています。彼らの課題は実行であり、断片化したシステムと多国間ペイロール構造が展開をより遅く、より複雑にしています。中小企業は通常、予算が少ないですが、意思決定の経路が短く、製品要件が狭いため、より速く動くことが多いです。したがって、ヨーロッパHRアナリティクス市場は両端から拡大しており、エンタープライズクライアントがスケールに貢献し、ミッドマーケット購買者が成長速度に貢献しています。この成長はまた、特に中小企業がより良い給与報告、ワークフォースプランニング、監査対応の従業員データを必要とするコンプライアンス主導のユースケースによっても支えられています。
アプリケーション別:
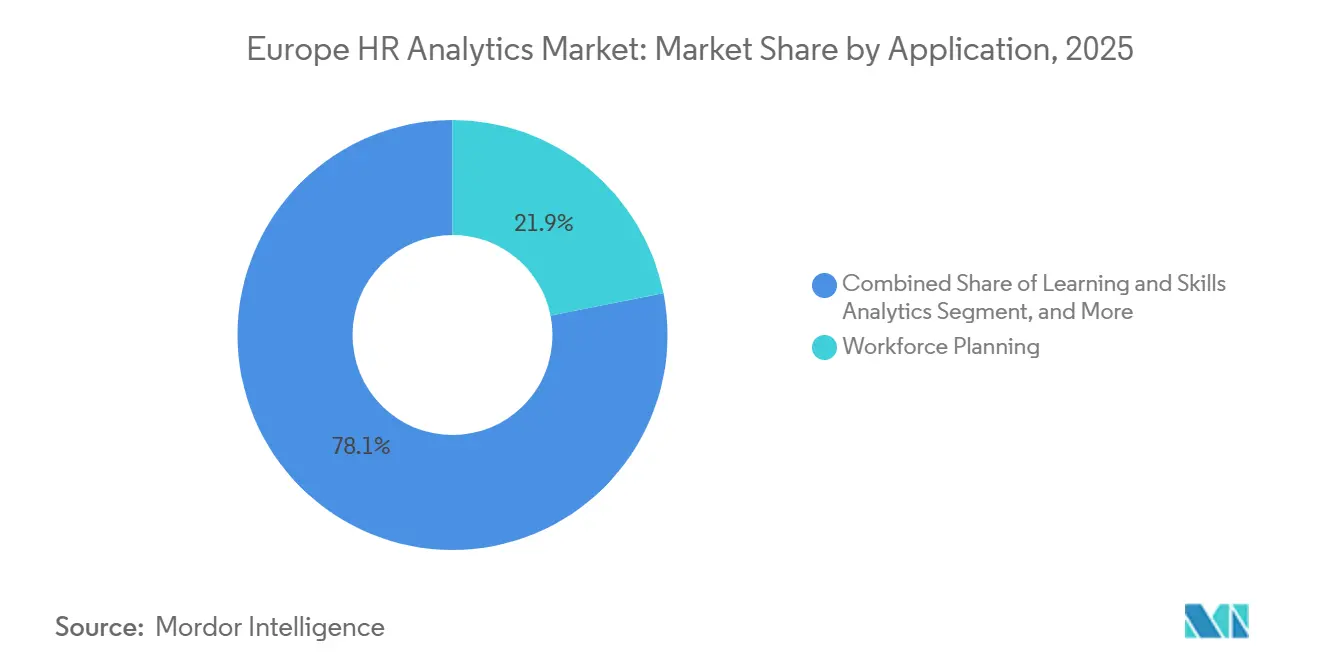
ワークフォースプランニングがリードし、ラーニング・スキルアナリティクスが勢いを増すワークフォースプランニングは2025年のヨーロッパHRアナリティクス市場規模の21.89%のシェアを占め、ラーニング・スキルアナリティクスは2031年までにCAGR 16.92%で拡大する見込みです。ワークフォースプランニングがリードを維持しているのは、雇用主が不安定な労働環境に対してヘッドカウント、スキルの可用性、ビジネスシナリオをモデル化する必要があるためです。Cedefopの不足データは、ヘルスケア、法律、科学、サービス、販売、個人ケアの役割にわたって圧力が及んでいることを示しており、プランニングを狭いHR演習ではなく、部門横断的な優先事項にしています。SD Worxは2026年にこれを強化し、プランニングが重要であると広く認識されているにもかかわらず、多くの組織で正式な実行が依然として不完全であることを示しまた。広範な需要と不均一な成熟度のこの組み合わせは、プラットフォーム拡大のための大きな余地を残しています。
ラーニング・スキルアナリティクスは最も急成長しているアプリケーションであり、雇用主が能力をマッピングし、労働力を再配置し、内部不足に対処するための測定可能な方法を必要としているためです。これにより、特に組織がトレーニング、モビリティ、後継者計画を1つのシステムで結びつけたい場合に、スキルデータがより価値を持つようになります。ヨーロッパHRアナリティクス市場では、データ収集と開示義務がより正式化されるにつれ、タレント獲得、リテンション、DEI、労働力コンプライアンスアナリティクスへの堅調な需要が続いています。EFRAGのESRS S1フレームワークは、構造化されたデータキャプチャとレポート設定の必要性を高める広範な自社労働力開示要件を設定することで、この方向性を支持しています。報酬と賃金公平性アナリティクスも、雇用主が地域全体でより詳細な透明性と報告義務に備えるにつれ、関連性を高めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
IT・テレコムがリードし、ヘルスケア・ライフサイエンスが地位を確立情報技術・テレコム組織は2025年に24.73%のシェアを占め、ヘルスケア・ライフサイエンスは2031年までに最速のCAGR 15.86%を記録する見込みです。IT・テレコムがリードしているのは、このセクターの雇用主がすでに密度の高いデジタルインフラを運用しており、採用、パフォーマンス、スキル決定にアナリティクスを組み込むことにより慣れているためです。また、ソフトウェア、サイバーセキュリティ、データタレントをめぐる激しい競争に直面しており、予測的採用と内部モビリティツールの価値を高めています。ヘルスケア・ライフサイエンスは、人員配置の圧力が構造的であり、雇用主がシフトベースの労働力を安定させるためにより強力な予測と離職モデリングを必要としているため、より速く成長しています。
Cedefopの不足証拠は、地域がケア提供とサポートの役割に関連するいくつかの高スキルおよびサービス職種にわたって圧力を報告し続けているため、ヘルスケアのケースを支持しています。BFSIの需要は、よりクリーンな労働力データがより重要になっている報酬ベンチマーキング、賃金公平性、開示関連レポートで増加しています。製造業は、工場や技術的役割にわたるスキルギャップへのシフトプランニング、労働配分、可視性にますます注力しています。政府および公共部門機関はワークフォースプランニングとコンプライアンスレポートに傾いており、小売業はフロントラインのエンゲージメントと離職モニタリングにより大きな重点を置いています。これらのユーザーグループ全体で、ヨーロッパHRアナリティクス産業はよりアプリケーション主導になっており、セクター固有のユースケースが汎用的なレポートの幅だけよりも製品選択をより形成しています。
地域分析
ドイツおよびオランダ HR アナリティクス市場
ドイツは2025年のヨーロッパ HR アナリティクス市場シェアの22.47%を占め、地域全体でトップの地位を維持しています。その規模は、成熟したデジタル HR 購買環境、強固なシステムインテグレーター基盤、およびレガシーソフトウアからクラウド対応の労働力プラットフォームへの継続的な移行を反映しています。ベンダーおよび投資家の関心の高まりは、2025年3月に P and I が達成した55億ユーロ(62.2億米ドル)の評価額に顕著に表れており、これは2019年水準の約3倍に相当します。ドイツは、労使協議会(ワークスカウンシル)との協議やプライバシーに関する高い期待から、一部の競合市場と比較して導入上の摩擦が依然として大きく、実装規律の徹底が不可欠です。オランダは、多国籍企業の労働力開示ニーズが構造化されたレポーティングおよびアナリティクス設定への需要を支えており、ヨーロッパ HR アナリティクス市場において引き続き活発な市場となっています。
イギリスおよびフランス HR アナリティクス市場
イギリスは最も成長が速い地域であり、2026年から2031年にかけて18.38%の CAGR が予測されています。その勢いの一因は、ジェンダー賃金格差報告の長年にわたる活用にあり、これにより多くの大手雇用主がすでに報酬アナリティクスプロセスとより整備された従業員データセットの構築を進めてきました。同はまた、強固な HR テクノロジー投資環境と、ソフトウェア主導のコンプライアンスツールに対するバイヤーの高い習熟度という恩恵も受けています。フランスは、雇用主がレポーティング要件と AI を活用した HR ワークフローへの積極的な関心の両方に直面しているため、金額ベースで地域内の重要な市場の一つであり続けています。Kelio と OpinionWay が2026年3月に示したデータによると、フランスの HR マネージャーの33%がすでに AI ツールを活用している一方で、企業の62%は HR に対する AI の実際的な影響について依然として明確な見通しを持っておらず、市場は関与しているものの運用上の成熟度はまだ初期段階にあることが示唆されています。
ヨーロッパのその他の市場
イタリアとスペインは有意な成長機会を示していますが、需要は異なるチャネルを通じて発展しています。両国において、労働市場のミスマッチと労働力近代化プログラムが、採用・計画・スキルアナリティクスへの関心を高めており、特に雇用主が将来の職種や研修ニーズをより的確に把握する必要がある場面で顕著です。ロシアは広域の地域ソフトウェアエコシステムからより孤立した状態にあり、国内の需要は EU コンプライアンスフレームワークよりも国内ベンダーの動向によって形成されています。北欧諸国および中東欧の複数の市場を含むヨーロッパのその他の地域は、雇用主がスキルの可視化、労働力計画、およびクラウドベースの HR 近代化への投資を継続するにつれ、ヨーロッパ HR アナリティクス市場にさらなる厚みをもたらしています。
競争環境
ヨーロッパHRアナリティクス市場は断片化したままであり、グローバルエンタープライズプラットフォームが、賃金公平性、スキルインテリジェンス、エンゲージメントアナリティクスを中心に構築されたEUネイティブスペシャリストおよびフォーカスベンダーと競合しています。単一の企業が支配的な地位を占めておらず、競争は地域全体でのプラットフォームの完全な制御よりも、特定のユースケースの深さによって形成されています。グローバルベンダーは通常、スケール、AI投資、エンタープライズ統合で競合し、地域スペシャリストはソブリンホスティング、ローカルコンプライアンスの整合性、欧州HRプロセスとのより密接な適合で競合しています。これにより、購買者は幅広い選択肢を持ちますが、製品比較がより詳細になり、ブランドスケールだけに依存しなくなることも意味します。実際には、クリーンな統合、説明可能なAI、強力なガバナンスを示すことができるベンダーが、より大きな取引での地位を改善しています。
2025年と2026年の戦略的動向は、この分野がいかに急速に進化しているかを示しています。Visierは2025年2月に、65,000人以上の顧客のほぼ半数がVee AIエージェントを採用したと報告し、同社はMicrosoft 365 Copilot統合とエンタープライズAIエージェントプラットフォームを同時に拡大しました。Eightfold AIは2026年5月にAI Interviewer 360、AI Interview Companion、Workforce Readinessインテリジェンス、TalentForgeを追加し、エージェンティックワークフロー構築と欧州展開に向けたより強力な推進を示しました。Crunchrは2026年3月にFinch Capitalが欧州展開と次世代エージェンティックアナリティクスの開発を支援するために投資したことで、その地位を強化しました。これらの動向は、AIの深さと展開の適合性が、ヨーロッパHRアナリティクス市場でベンダーがシェアを守るか構築するかの中心となっていることを示しています。
EUネイティブプロバイダーは、地域の信頼性を実際の差別化要因として活用しています。365Talentsは2026年4月に、HRチームが重要なスキルギャップとタレント決定をより直接的にモデル化できるよう支援することを目的とした、2026年下半期にWorkforce Analyst AIエージェントを立ち上げる計画を確認しました。Leapsomoはまた、2025年にPeople-Centric HRISプロダクトでパフォーマンスとエンゲージメントを超えて拡大し、コアHRとアナリティクスをより統一された環境で求めるドイツのミッドマーケットアカウントでの地位を強化しました。ヨーロッパHRアナリティクス市場には、特に高いコンサルティングオーバーヘッドなしに迅速な実装を求める購買者向けの、労働力開示自動化とSME対応スキルインテリジェンスにおいてまだ白地があります。断片化、活発な製品開発、未充足のニッチ需要のこの組み合わせは、競争がオープンなままであり、統合圧力が広範ではなく選択的なままである可能性が高い市場構造を支持しています。
ヨーロッパHRアナリティクス産業リーダー
-
Visier, Inc.
-
One Model Inc.
-
Concentra Analytics Limited
-
Crunchr B.V.
-
Syndio Solutions, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ HR アナリティクス市場 このレポートでカバーされる企業
- Visier, Inc.
- One Model Inc.
- Crunchr B.V.
- Concentra Analytics Limited
- Syndio Solutions, Inc.
- Eightfold AI, Inc.
- Culture Amp Pty Ltd.
- Hi Bob, Inc.
- Beamery Inc.
- Humanyze, Inc.
- Leapsome GmbH
- Degreed, Inc.
- peopleIX GmbH
- functionHR GmbH
- HumanPanel Sp. z o.o.
- Firstmind ApS
- Scorius B.V.
- Panalyt Inc.
- 365Talents SAS
- retrain.ai Ltd.
最近の産業開発事情 ヨーロッパ HR アナリティクス市場
- 2026年5月:Eightfold AIは、Cultivate 2026においてAI Interviewer 360、AI Interview Companion、Workforce Readinessインテリジェンスレイヤー、TalentForgeアプリケーションビルダーを発表し、Oracle Fusion Cloud Recruiting統合も発表しました。同社はまた、欧州市場展開への戦略的コミットメントを反映し、6月11日にロンドンでCultivate Europe 2026を開催することを発表しました。
- 2026年4月:365Talents SASは2026年製品ロードマップを公開し、HR管理者が重要なスキルギャップとタレント決定をモデル化できるよう支援するWorkforce Analyst AIエージェントを2026年下半期に立ち上げる計画を確認しました。Doceboとの合併後に同社の一部となった同社は、ダイナミックなスキル管理のスケールでAlstomとともに2026年AI HRトロフィーも受賞しました。
- 2026年3月:Crunchr B.V.はFinch Capitalから戦略的投資を受け、欧州市場展開を加速し、次世代エージェンティックアナリティクスアーキテクチャの開発に資金を提供しました。Finch Capitalは、Crunchrを組み込みのセキュリティと認可コントロールを持つ唯一の欧州エンドツーエンドの労働力インサイトソリューションと評しました。
- 2026年2月:Visier, Inc.はWinter 2026プラットフォームアップデートをリリースし、ベータ版のSnowflakeコネクター、Studio AssistantとVee使用量ベースチューニングの一般提供、Vee AIエージェントのモデルコンテキストプロトコル強化が含まれています。
ヨーロッパHRアナリティクス市場レポートの範囲
ヨーロッパHRアナリティクス市場とは、地域全体の組織が戦略的人的資源管理のために労働力データを収集、分析、解釈できるようにするテクノロジープラットフォームとサービスを指します。これらのソリューションは、タレント獲得、オンボーディング、リテンション、ワークフォースプランニング、パフォーマンス管理、報酬と賃金公平性、従業員エンゲージメント、ラーニング・スキルアナリティクス、DEIコンプライアンスなどのアプリケーションをカバーしています。
ヨーロッパHRアナリティクス市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、アプリケーション(タレント獲得・オンボーディング、リテンション・離職管理、ワークフォースプランニング、パフォーマンス・生産性管理、報酬・賃金公平性、従業員ンゲージメント・エクスペリエンス、ラーニング・スキルアナリティクス、DEI・労働力コンプライアンスアナリティクス、その他のアプリケーション)、エンドユーザー産業(BFSI、ヘルスケア・ライフサイエンス、情報技術・テレコム、小売・Eコマース、産業製造、政府・公共部門)、地域(ドイツ、英国、フランス、イタリア、スペイン、ロシア、オランダ、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| タレント獲得・オンボーディング |
| リテション・離職管理 |
| ワークフォースプランニング |
| パフォーマンス・生産性管理 |
| 報酬・賃金公平性 |
| 従業員エンゲージメント・エクスペリエンス |
| ラーニング・スキルアナリティクス |
| DEI・労働力コンプライアンスアナリティクス |
| その他のアプリケーション |
| BFSI |
| ヘルスケア・ライフサイエンス |
| 情報技術・テレコム |
| 小売・Eコマース |
| 産業製造 |
| 政府・公共部門 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| オランダ |
| その他のヨーロッパ |
| コンポーネント別 | ソリューション |
| サービス | |
| 展開モード別 | クラウド |
| オンプレミス | |
| ハイブリッド | |
| エンドユーザー企業規模別 | 大企業 |
| 中小企業 | |
| アプリケーション別 | タレント獲得・オンボーディング |
| リテション・離職管理 | |
| ワークフォースプランニング | |
| パフォーマンス・生産性管理 | |
| 報酬・賃金公平性 | |
| 従業員エンゲージメント・エクスペリエンス | |
| ラーニング・スキルアナリティクス | |
| DEI・労働力コンプライアンスアナリティクス | |
| その他のアプリケーション | |
| エンドユーザー産業別 | BFSI |
| ヘルスケア・ライフサイエンス | |
| 情報技術・テレコム | |
| 小売・Eコマース | |
| 産業製造 | |
| 政府・公共部門 | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパHRアナリティクス市場の規模はどのくらいですか?
ヨーロッパHRアナリティクス市場は2025年に56.0億米ドル(5.60 ビリオン 米ドル)と評価され、2026年には63.7億米ドル(6.37 ビリオン 米ドル)となり、CAGR 15.05%で2031年までに128.4億米ドル(12.84 ビリオン 米ドル)に達する見込みです。
ヨーロッパでコンポーネント別にリードしているセグメントはどれですか?
ソリューションは2025年に62.37%のシェアでコンポーネント別のリードを維持し、サービスは2031年までにCAGR 16.94%でより速く成長する需要の部分です。
なぜワークフォースプランニングがこれほど大きなアプリケーション領域なのですか?
ワークフォースプランニングは2025年に21.89%のシェアを占めました。これは、雇用主が逼迫した労働環境においてヘッドカウント、スキル供給、ビジネスシナリオへのより良い可視性を必要としているためです。
地域の成長を最も牽引している国はどこですか?
ドイツは2025年に22.47%のシェアで最大の国市場であり、英国は2031年までにCAGR 18.38%で最も速く成長する見込みです。
なぜ中小企業はHRアナリティクスをより速く採用しているのですか?
中小企業はCAGR 18.73%で成長する見込みです。これは、モジュール型プラットフォーム、低い参入コスト、より簡単な統合が、高度なアナリティクスを中規模の雇用主にとってよりアクセスしやすくしているためです。
どのエンドユーザーセクターが採用において最も活発ですか?
IT・テレコムは、より強いデータ成熟度により2025年に24.73%のシェアでリードし、ヘルスケア・ライフサイエンスは労働力不足がより深刻なため、CAGR 15.86%で最も速く成長しています。