
HRアナリティクスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.02 十億米ドル |
| 市場規模 (2031) | 9.27 十億米ドル |
| 成長率 (2026 - 2031) | 13.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
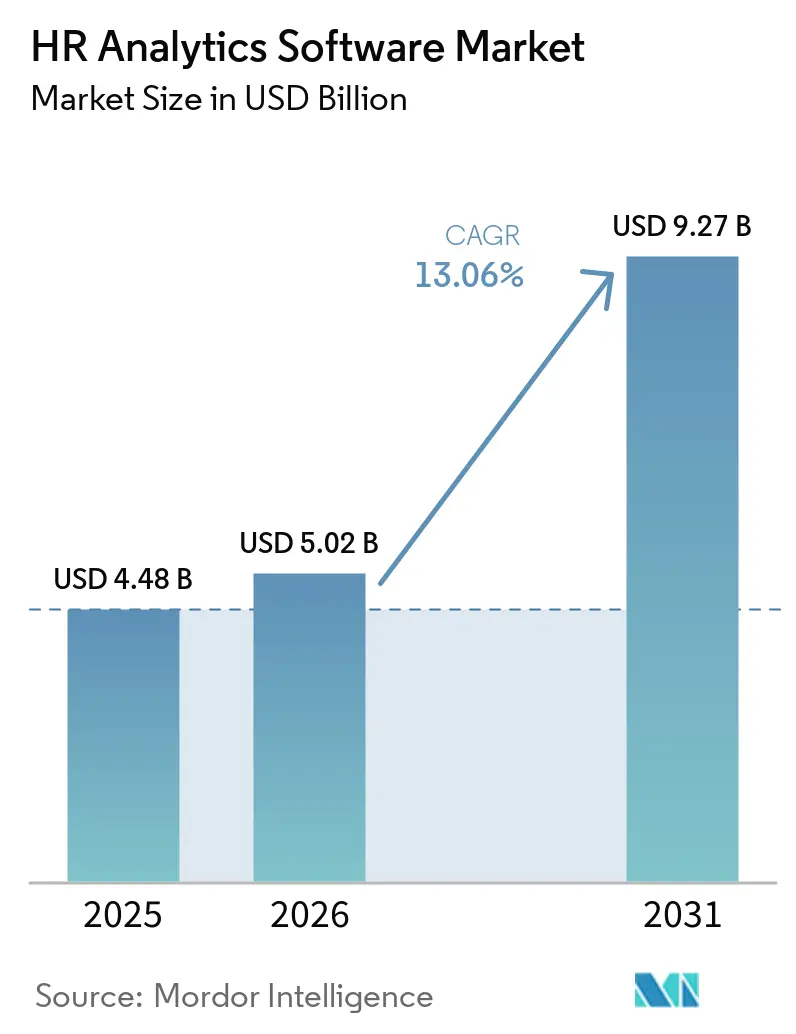
Mordor IntelligenceによるHRアナリティクスソフトウェア市場分析
HRアナリティクスソフトウェア市場規模は、2025年の44.8 ビリオン 米ドルから2026年には50.2 ビリオン 米ドルに増加し、2031年までに92.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 13.06%で成長する見込みです。企業がAIを労働力に関する意思決定にますます活用する中、市場は拡大しており、新たな開示要件により、管理された人材データはオプションのレポート層ではなくコンプライアンス要件となっています。組織は現在、標準的なガバナンスの一環として、給与公平性レビュー、人員リスクモニタリング、スキル供給計画をHRシステムがサポートすることを期待しています。また、市場はHR、財務、ラインマネージャーが共同で活用できる予測的・処方的意思決定支援へと、記述的ダッシュボードから脱却する動きからも恩恵を受けています。専門ベンダーが分析の深さに注力し、大手HCMプロバイダーが組み込みAIコパイロットとバンドル価格で対応する中、競争は激化しています。強い需要があるにもかかわらず、プライバシー規制、断片化したスキルデータ、導入負担がHRアナリティクスソフトウェア市場全体の購買決定を形成し続けているため、導入はデータガバナンス、説明可能性、展開サポートに依然として依存しています。
主要レポートのポイント
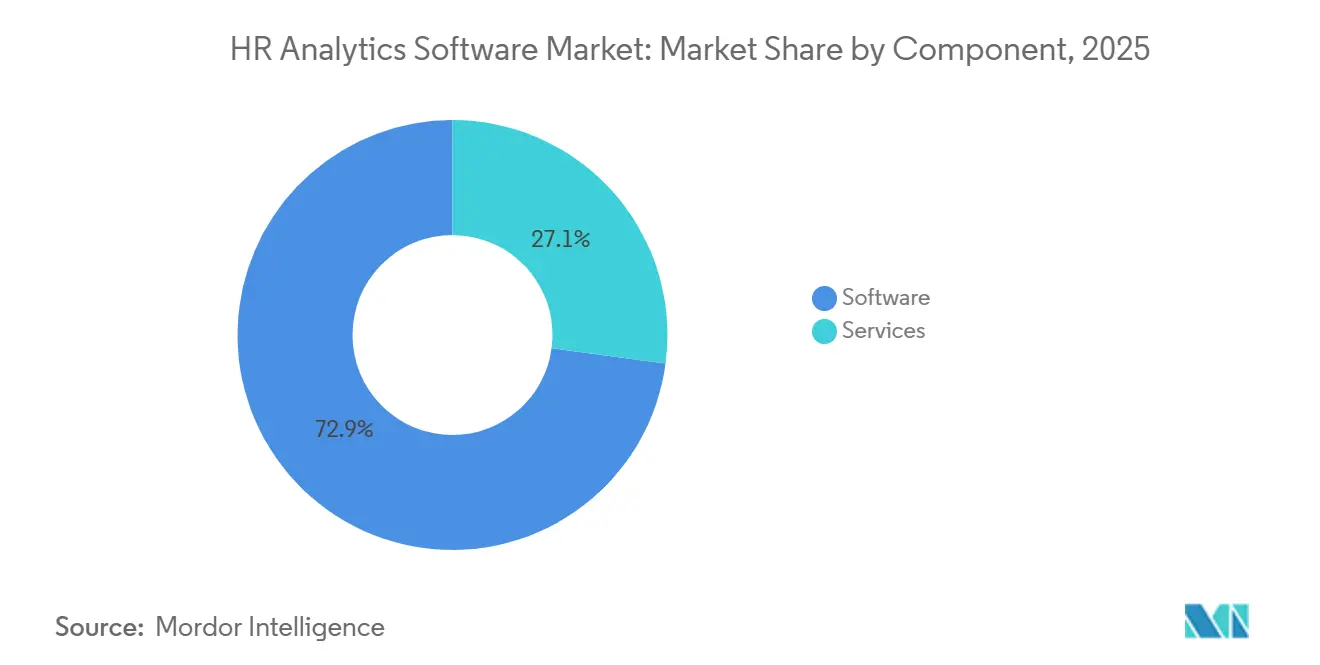
- コンポーネント別では、ソフトウェアが2025年のHRアナリティクスソフトウェア市場において72.88%の収益シェアでリードし、サービスは2031年までに14.12%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドが2025年の人事(HR)アナリティクスソフトウェア市場シェアの67.24%を占め、ハイブリッドは2031年までに14.46%のCAGRで成長する見込みです。
- 組織規模別では、大企業が2025年の収益シェアの69.82%を占め、中小企業は2031年までに14.08%のCAGRで拡大する見込みです。
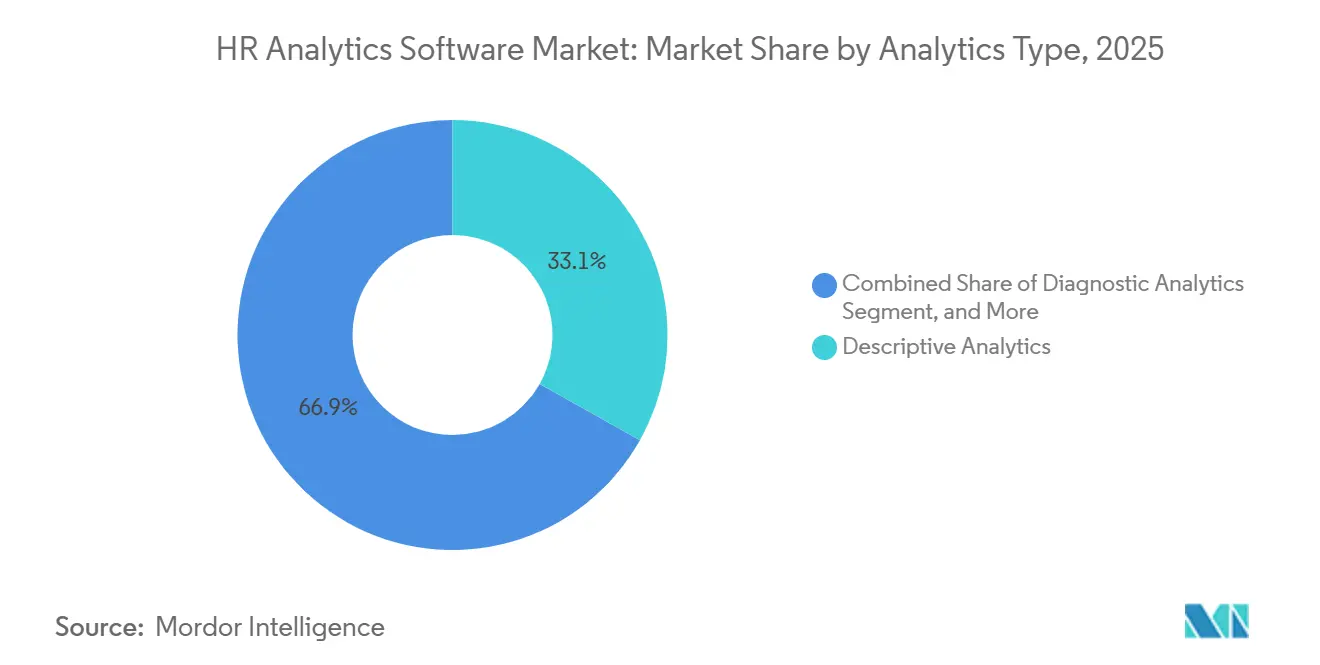
- アナリティクスタイプ別では、記述的アナリティクスが2025年に33.14%の収益シェアでリードし、予測的アナリティクスは2031年までに15.18%のCAGRで成長する見込みです。
- エンドユーザー別では、情報技術・通信が2025年の収益の23.76%を占め、ヘルスケアおよびライフサイエンスは2031年までに14.74%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のHRアナリティクスソフトウェア市場シェアの39.84%を占め、アジア太平洋地域は2031年までに15.42%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルHRアナリティクスソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI対応予測的ピープルアナリティクスの採用拡大 | +3.2% | 北米とアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| 離職率低減と労働力コスト最適化の必要性の高まり | +2.5% | グローバル | 短期(2年以内) |
| クラウドベースの展開によるセルフサービス人事アナリティクスへのアクセス拡大 | +1.8% | アジア太平洋地域、南米、中東、アフリカ(新興採用フロンティア) | 短期(2年以内) |
| データ駆動型タレント獲得と労働力計画の標準化 | +1.5% | 北米とヨーロッパ | 中期(2〜4年) |
| ヨーロッパの給与透明性コンプライアンスが監査対応報酬アナリティクスを推進 | +1.0% | ヨーロッパ、北米およびアジア太平洋域の多国籍企業への波及 | 短期(2年以内) |
| スキルベースの労働力計画とエージェンティックAIが管理されたスキルインテリジェンスへの需要を高める | +0.8% | 北米とヨーロッパ、アジア太平洋地域での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応予測的ピープルアナリティクスの採用拡大
予測的ピープルアナリティクスは、HRアナリティクスソフトウェア市場において、専門的な機能から標準的な企業要件へと移行しつつあります。雇用主はAIモデルを活用して、結果が現れた後ではなく、労働力に関する意思決定が行われる前に、離職リスクスコア、スキルギャップの確率、後継者育成の露出度を把握しています。自然言語インターフェースも、マネージャーが各リクエストに対して別途アナリティクスチームに依存することなく、労働力情報を直接照会できるようになったため、より広く採用されています。
離職率低減と労働力コスト最適化の必要性の高まり
HRアナリティクスソフトウェア市場は、人件費を管理し不本意な離職を減らすための企業圧力の高まりから支持を得ています。雇用主はますます予測的離職モデルを活用して、従業員の代替コストと積極的な定着プログラムのコストを比較し、アナリティクスへの支出を社内で正当化しやすくしています。この変化は内部の所有権も変えており、財務リーダーがかつてHRチームが主に担当していた労働力計画の意思決定により深く関与するようになっています。それに伴い、年次労働力レビューではなく、ヘッドカウントシナリオをリアルタイムの財務計画アウトプットと結びつけるツールへの需要が高まっています。この広範な意思決定の役割が、人事(HR)アナリティクスソフトウェア市場をHRシステム内のレポート層にとどまらず、コアな企業計画に近づける助けとなっています。
クラウドベースの展開によるセルフサービス人事アナリティクスへのアクセス拡大
クラウド展開は、かつて高度なアナリティクスを大企業に限定していたインフラ負担の多くを取り除くことで、HRアナリティクスソフトウェア市場全体のアクセス経済を変えました。サブスクリプションベースの提供により、組織は既存の給与計算やHRISシステムを置き換えることなくアナリティクス層を追加できるようになりました。このモデルは、長期にわたる導入サイクルや専任のデータエンジニアリングリソースの必要性を減らすことで、中規模組織の採用を容易にします。また、バイヤーがHCM環境全体を一度に置き換えるのではなく、レガシーシステムの上にアナリティクスを展開できるため、ベストオブブリード調達もサポートします。その結果、HRアナリティクスソフトウェア市場は、以前のオンプレミス展開モデルよりも幅広い顧客基盤に到達しています。
データ駆動型タレント獲得と労働力計画の標準化
タレント獲得と労働力計画はより予測的になりつつあり、HRアナリティクスソフトウェア市場のユースケースが拡大しています。組織はますます、重要な採用ニーズが生じる12〜18ヶ月前にスキル不足が生じる可能性のある場所を示せるツールを求めています。ヨーロッパでは、企業サステナビリティ報告指令に基づく人的資本開示要件が、労働力計画を純粋に運用的なHRタスクとしてではなく、ガバナンスと開示の役割へと押し上げています。この規制上の変化は、より一貫性とトレーサビリティを持ってタレント計画をサポートできる監査対応データ構造への需要を高めています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データプライバシーと国境を越えたコンプライアンスの複雑性 | -1.5% | ヨーロッパ、アジア太平洋地域および新興規制市場 | 短期(2年以内) |
| 高い導入コストと変更管理の負担 | -1.2% | グローバル(中小企業セグメントと新興市場で深刻) | 中期(2〜4年) |
| 人工知能法と労働者協議会の監督が従業員モニタリングユースケースの展開を遅らせる | -0.8% | ヨーロッパ | 中期(2〜4年) |
| スキルデータ基盤の脆弱性と断片化した人事データパイプラインによるモデル信頼性の低下 | -0.6% | グローバル(南米、中東、アフリカ、アジア太平洋新興市場で深刻) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーと国境を越えたコンプライアンスの複雑性
従業員データ処理に関する規制環境はより厳しくなっており、HRアナリティクスソフトウェア市場全体での採用を遅らせています。欧州データ保護委員会は2024年に350件の国境を越えた事案を処理しており、複数の管轄区域にまたがるデータ転送に対する執行上の注目度を示しています。[1]ドイツでは、連邦労働裁判所が2024年12月19日に、データ処理の根拠として使用される労働協定はGDPRの目的制限および保存制限に関する規則を厳格に遵守しなければならないと判決を下し、一部のHRアナリティクス展開の実際的な余地を狭めました。ヨーロッパ以外では、ブラジルのLGPD、インドのデジタル個人データ保護法、カリフォルニア州のプライバシー規則などのフレームワークがローカルコンプライアンス層を追加しており、一枚岩のグローバル展開の管理をより困難にしています。
高い導入コストと変更管理の負担
高い導入コストは、特に展開開始時のデータ準備が不十分な場合、HRアナリティクスソフトウェア市場での採用に対する実際的な制限として残っています。インフォメーション・サービス・グループは、2025年のHCM変革に対する主要な障壁として、データガバナンスの脆弱性、レガシーシステムの複雑性、プロセス調和の限界を挙げています。多くの組織では、給与計算、HRIS、タレントシステムが共通のデータ構造を共有するように設計されていないため、統合作業に予想以上の時間とコストがかかります。展開後も、マネージャーが日常的な意思決定においてアルゴリズムサポートのダッシュボードではなく直感に頼り続ける場合、採用率が低いままになることがあります。この技術的統合と行動変容の組み合わせにより、HRアナリティクスソフトウェア市場はソフトウェア機能と同様に強力な導入サポートに依存し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:展開の複雑性の高まりに伴いサービスがソフトウェアの成長を上回る
ソフトウェアは2025年のコンポーネント収益の72.88%を占め、HRアナリティクスソフトウェア市場で最大のシェアを持っています。これは、ヘッドカウントレポート、離職スコアリング、報酬アナリティクス、および関連する労働力インテリジェンスを1つの管理された環境統合した統一ピープルアナリティクススイートへの企業需要を反映しています。これらのプラットフォームがHRIS、給与計算、学習システムと統合されると、データ継続性リスクと切り替えの運用コストにより移行が困難になります。このダイナミクスはHRアナリティクスソフトウェア市場全体でプラットフォームの粘着性を高め、ソフトウェアベンダーを強固な立場に置いています。現在の構造は、バイヤーが孤立した機能上の優位性よりも統合品質とガバナンスの深さを優先することが多い理由も示しています。
サービスは2031年までに14.12%のCAGRで成長すると予測されており、市場において最も成長の速いコンポーネントとなっています。この変化は、組織が標準的なダッシュボードからAIモデルのチューニング、スキル分類ガバナンス、エージェンティックワークフローサポートへと移行するにつれて、展開の複雑性が高まっていることを反映しています。このケイパビリティギャップは、ソフトウェアライセンスと並行してコンサルティング、導入、マネージドサービスへの需要を維持しています。また、専門的なアドバイザリー企業やシステムインテグレーターがコア製品を所有していなくても価値を獲得できるため、エコシステムも拡大しています。これにより、HRアナリティクスソフトウェア産業はプラットフォームベンダーリストだけが示す以上に広がっています。
展開モード別:データ主権のデフォルトとしてハイブリッドアーキテクチャが台頭
クラウドは2025年の収益の67.24%を占め、HRアナリティクスソフトウェア市場における主要な展開モデルとなっています。その地位は、SaaSアーキテクチャによる低いプロビジョニングコストと容易な企業規模での展開を反映しています。クラウドはまた、組織がレガシーの給与計算やHRISシステムを完全に置き換えることなくアナリティクス層を展開できるため、アクセスを広げています。この柔軟性は、クラウドが市場全体の展開を支え続ける主な理由の一つです。
ハイブリッド展開は最も成長の速いモードであり2031年までに14.46%のCAGRで拡大すると予測されています。成長は、多国籍企業がクラウドコンピューティングを使用しながら一部の従業員記録を主権またはオンプレミスの境界内に保持することを要求するデータ居住義務によって形成されています。これにより、ハイブリッドアーキテクチャは過渡的な技術的ステップではなく、コンプライアンス主導の展開選択となっています。法務・コンプライアンスチームが展開設計により直接関与するようになっており、ベンダーに対して地域固有のデータ居住オプションを標準機能として提供するよう促しています。オンプレミスシステムは政府、防衛関連、厳しく規制されたセクターでは依然として重要ですが、ソブリンクラウドオプションが広がるにつれてそのシェアは縮小する可能性があります。したがって、人事(HR)アナリティクスソフトウェア市場は、規模とローカルコントロールのバランスを取る混合アーキテクチャへと移行しています。
組織規模別:モジュール型SaaS経済により中小企業の採用が加速
大企業は2025年の収益の69.82%を占め、HRアナリティクスソフトウェア市場において組織規模別で主導的な地位を占めています。大企業は、より大きな内部データ量、より広いコンプライアンス義務、マルチモジュールアナリティクス展開のためのより強力な予算から恩恵を受けています。大規模組織はまた、労働力計画を給与ガバナンス、後継者計画、AI対応意思決定支援と整合させるより強い圧力にさらされています。これにより、大企業は市場全体の短期的な収益創出の中心であり続けています。
中小企業は2031年までに14.08%のCAGRで成長すると予測されており、HRアナリティクスソフトウェア市場において最も成長の速いバイヤーグループとなっています。モジュール型クラウドオファリングは、これらの組織がよりシンプルなユースケースから始め、データ成熟度が向上するにつれて後から拡張できるよう支援しています。多くの中小企業バイヤーには専任のデータサイエンスやエンジニアリングチームがないため、その魅力は強いです。規制の進展も、中小規模の雇用主にとって労働力アナリティクスの価値を高めています。Mayer Brownは2026年3月に、EU給与透明性指令は雇用主に対して、規制上の精査に耐えられる高品質なマスターデータ、調和された職務分類、アナリティクスプロセスの構築を要求すると述べました。[2]これにより、HRアナリティクスソフトウェアの対象市場が従来の大企業アカウントを超えて拡大しています。
アナリティクスタイプ別:エージェンティックAIが提供を再定義する中で予測的モメンタムが加速
記述的アナリティクスは2025年の収益の33.14%を占め、HRアナリティクスソフトウェア市場において最大のアナリティクスタイプとなっています。これは、多くの組織が依然として構造化されたレポート、ヘッドカウントダッシュボード、離職追跡をアナリティクスの主要なソースとして依存しているという事実を反映しています。インストールベースは、記述的ツーがより広いアナリティクス成熟度の出発点として機能することが多いため、依然として重要です。同時に、バイヤーはこれらの機能を独自の製品特徴ではなく標準的なプラットフォーム要件として見るようになっています。これにより、市場における競争の基盤がより将来志向の分析能力へと変化しています。
予測的アナリティクスは2031年までに15.18%のCAGRで成長すると予測されており、HRアナリティクスソフトウェア市場において最も成長の速いアナリティクスタイプとなっています。雇用主はますます、より迅速な労働力意思決定をサポートできる離職確率モデル、後継者ギャップ予測、採用速度指標を求めています。AI対応の労働力計画と自動化への広範な動きがこの変化を強化しています。このギャップは、AI ネイティブベンダーがより予測的なユースケースでリードを拡大するのに役立っています。また、市場が過去のレポートから組み込みの意思決定支援へと移行している理由も示しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:臨床スタッフ配置の緊急性によりヘルスケアおよびライフサイエンスが加速
情報技術・通信は2025年のエンドユーザー収益の23.76%を占め、HRアナリティクスソフトウェア市場において最大のエンドユーザーポジションを持っています。このセクターは技術人材をめぐる激しい競争に直面しており、ソフトウェア、インフラ、デジタルオペレーションの役割全体にわたる継続的なスキル調整に依存しています。多くのテクノロジー企業はまた、プラットフォームユーザーであると同時により広いイノベーションサイクルへの貢献者でもあるため、AI対応HRツールの早期採用者でもあります。これにより、断続的なレポートではなく継続的な労働力インテリジェンスへの強い需要が生まれています。この立場が、HRアナリティクスソフトウェア産業全体の需要において情報技術・通信を中心的な位置に保ち続けています。
ヘルスケアおよびライフサイエンスは2031年までに14.74%のCAGRで成長すると予測されており、HRアナリティクスソフトウェア市場において最も成長の速いエンドユーザーセグメントとなっています。臨床スタッフ配置の制約により、医療システムは反応的な労働力管理からより予測的なスタッフ配置モデルへと移行することを余儀なくされています。2025年にHealth Care Management Science誌に掲載された研究では、臨床スタッフ配置データに適用されたベイズ予測手法が、個々の入居者レベルで詳細な日次サービス需要予測を生成することで、看護師と患者の整合性を改善できることが示されました。この種のエビデンスは、病院ネットワーク運営とケア提供計画における予測的アナリティクスツールのより広い使用を支持しています。BFSI、製造業、小売・eコマースも、開示圧力、労働計画要件、時間給労力最適化ニーズにより重要な需要プールであり続けています。これにより、ヘルスケアおよびライフサイエンスが成長分野として際立っている中でも、HRアナリティクスソフトウェア市場は幅広いエンドユーザー基盤を持っています。
地域分析
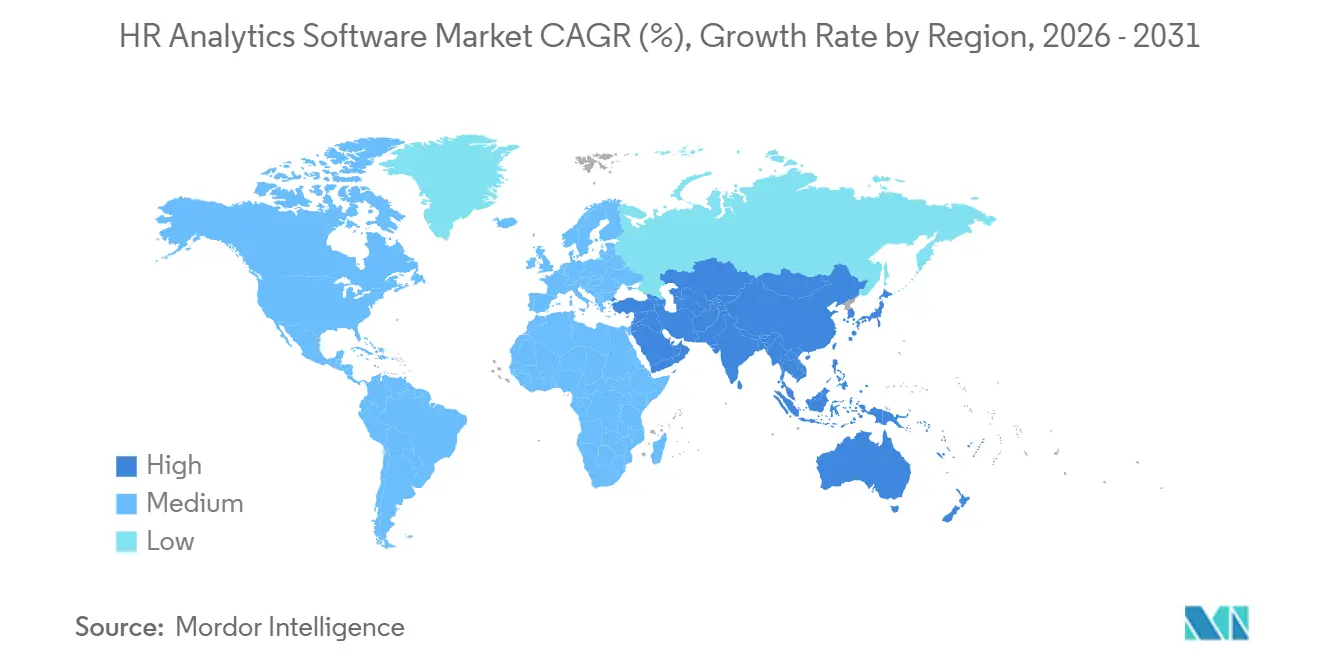
北米は2025年の収益の39.84%を占め、HRアナリティクスソフトウェア市場において最大の地域セグメントとなっています。米国は、密度の高いベンダーエコシステム、強力な企業向けソフトウェア普及率、HRワークフロー内での生成AIの早期活用を組み合わせているため、主要国であり続けています。また、州レベルの透明性義務が大規模な労働市場全体に拡大するにつれて、報酬アナリティクスへの需要も高まっています。カナダとメキシコも、クラウドベースの労働力計画がより一般的になり、多国籍企業の子会社が親会社のアナリティクス標準とより密接に整合するにつれて、地域の拡大を支援しています。
アジア太平洋地域は最も成長の速い地域であり、HRアナリティクスソフトウェア市場において2031年までに15.42%のCAGRで拡大すると予測されています。成長は、デジタルトランスフォーメーションとスキルベースの労働力計画がより重要になっているインド、中国、韓国、オーストラリアおよびニュージーランドに集中しています。インドでは、高まるタレント集約度とスキル重視の政策方向性が、変化する技術需要に対してタレント供給をマッピングできるシステムの必要性を高めています。中国もまた、個人情報保護法の下でよりコンプライアンス意識の高い展開モデルを形成しており、そのアプローチはより広い地域全体のバイヤーが労働力アナリティクスの展開について考える方法に影響を与えています。日本の高齢化する労働力と韓国の大規模なテクノロジー雇用基盤も、予測的タレントマネジメントツールへの需要を支援しています。
ヨーロッパはHRアナリティクスソフトウェア市場において重要なシェアを保持しており、ドイツ、英国、フランスが主要な貢献国です。この地域における需要の最も直接的な触媒は、報酬アナリティクス、マスターデータ品質、職務分類整合への支出を加速させているEU給与透明性指令です。Mayer Brownは2026年3月に、コンプライアンスには高品質なマスターデータ、調和された職務分類、外部の精査に耐えられるアナリティクスパイプラインが必要であると述べました。L&E Globalは2026年4月に、EU加盟国が依然として指令の国内法化の過程にあり、多くの雇用主に圧縮された実施タイムラインを残していると報告しました。[3]南米、中東、アフリカは規模は小さいものの成長している市場であり、プライバシーを意識したデジタル化、多国籍企業のレポートニーズ、公共部門のHR近代化、労働力構成の開示要件によって支えられています。
競合環境
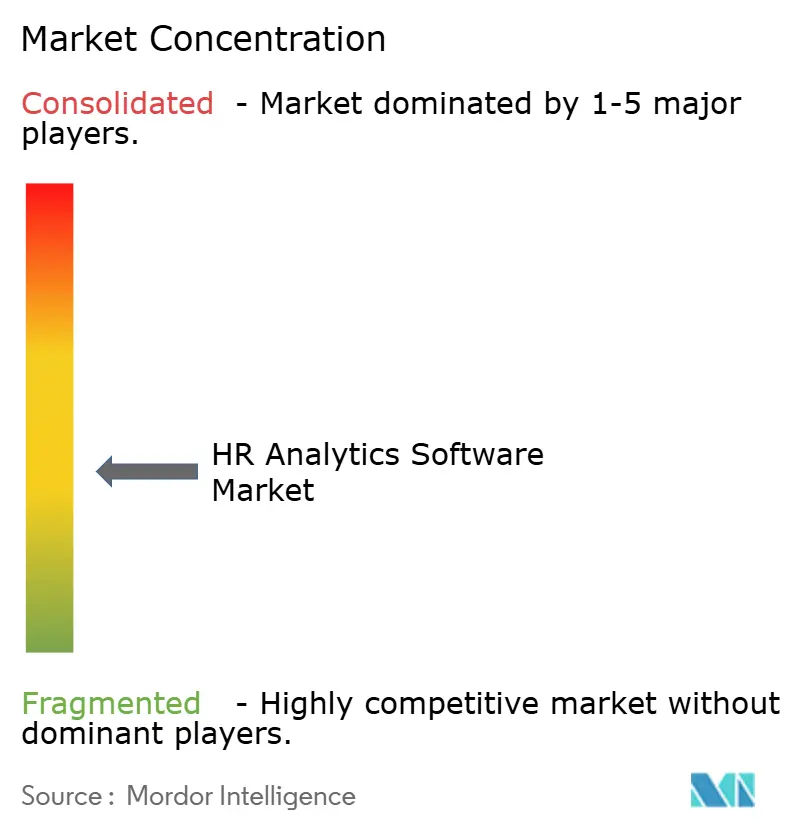
HRアナリティクスソフトウェア市場は中程度に断片化しており、専門的なアナリティクスベンダーが主要なHCMスイートプロバイダーからの組み込みアナリティクスオファリングと競合しています。Visier、Orgvue、One Modelなどの純粋プレイベンダーは、分析の深さ、マルチシステムデータ取り込み、専用の労働力インテリジェンス機能で競争しています。大規模なスイートプロバイダーは、切り替えコスト、統一データモデル、より広い契約構造で対応し、アナリティクスをより大きな企業ソフトウェア関係の中に留めています。管理されたスキル分類が予測的労働力意思決定の基盤となりつつあるため、競争の中心はスキルインテリジェンスとエージェンティックAIへと移行しています。これにより、プラットフォームの幅と強力な分析の深さの両方を欠く中堅ベンダーの余地が狭まっています。
Visierは2026年5月に、需要計画、スキル計画、アクション計画、組織設計を統一されたインテリジェンス層で接続する次世代のWorkforce AIプラットフォームをリリースし、この競争を拡大しました。Eightfold AIも2026年5月にTalentForgeを発表しました。これは、HRテクノロジーチームがタレントインテリジェンスプラットフォーム上で自然言語によるカスタムエージェンティックワークフローを作成できるAIアプリケーションビルダーです。[4]Oracleも2026年4月に、Oracle Fusion Cloud HCM内にHR向けFusion Agentic Applicationsを立ち上げ、AIエージェントが統一された企業データと承認構造を使用してHRワークフロー内で行動できるようにすることで、同じ変化に加わりました。これらのリリースは、人事(HR)アナリティクスソフトウェア市場がレポート品質だけを超えて、実行可能な労働力インテリジェンスへと移行していることを示しています。
中堅市場の雇用主向けのコンプライアンス志向アナリティクス、リアルタイムのエージェンティックオーケストレーション、内部労働力データと外部スキルトレンドを結びつける労働市場シグナル統合において、ホワイトスペースが開きつつあります。より小規模で集中したベンダーは、この環境でも依然として関連性を証明しています。Syndioは2025年に、フォーチュン100企業の半数以上が同社の給与ガバナンスプラットフォームを信頼していると述べており、深い専門化が依然として企業採用を促進できることを示しています。Gloatも2026年4月に、そのAgentic HRプラットフォームをMicrosoft 365 CopilotおよびMicrosoft Teamsに統合し、CopilotエージェントをMicrosoft Agent StoreおよびMicrosoft Marketplaceに公開することで、システム置き換えではなく統合による採用を支援するオーバーレイモデルを推進しました。説明可能なアウトプット、監査可能性、クリーンな統合を示せるベンダーは、アルゴリズムの透明性が付加機能ではなく購買要件となっている規制された企業環境で優位性を得ています。
HRアナリティクスソフトウェア産業のリーダー企業
-
Visier Solutions Inc.
-
Culture Amp Pty Ltd
-
Eightfold AI, Inc.
-
Perceptyx, Inc.
-
Lattice HQ, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:MercerとSyndioは、SyndioのAI搭載給与ガバナンスプラットフォームをMercerのグローバル報酬ベンチマーキングデータと統合するパートナーシップを発表し、企業がオファー、昇進、業績評価の時点でリアルタイムの給与決定実行と報酬戦略のギャップを埋められるようにしました。
- 2026年5月:Visierは次世代のWorkforce AIプラットフォームをリリースし、需要計画、スキル計画、アクション計画、組織設計を統一されたインテリジェンス層に接続するとともに、企業向けAI検索プラットフォームGleanとのModel Context Protocolインテグレーションを立ち上げ、Gleanの統合アシスタント内で直接管理された労働力インサイトを提供し、企業ユーザーのコンテキスト切り替えを排除しました。
- 2026年4月:OracleはHR向けFusion Agentic Applicationsを発表しました。これはOracle Fusion Cloud人的資本管理に組み込まれた成果主導型AIエージェントのスイートであり、手動介入なしに統一された企業データ、承認階層、トランザクションコンテキストにアクセスすることでHRビジネスプロセス内で意思決定と実行を行うことができます。
- 2026年4月:GloatはそのAgentic HRプラットフォームをMicrosoft 365 CopilotおよびMicrosoft Teamsに統合し、CopilotエージェントをMicrosoft Agent StoreおよびMicrosoft Marketplaceに公開することで、組織が企業規模で従業員の生産性ツールにLoomra Workforce Context Engineを搭載した労働力インテリジェンスを組み込めるようにしました。
グローバルHRアナリティクスソフトウェア市場レポートの調査範囲
HRアナリティクスソフトウェア市場は、組織が戦略的および運用的な人事意思決定をサポートするために労働力関連データを収集、統合、処理、分析、可視化できるソフトウェアプラットフォームとサービスで構成されています。これらのソリューションは、人工知能(AI)、機械学習(ML)、予測的アナリティクス、自然言語処理(NLP)、統計モデリング、ビジネスインテリジェンスツールなどの技術を活用して、労働力計画、従業員パフォーマンス、タレント獲得、定着、報酬、生産性、多様性とインクルージョン、従業員エンゲージメント、組織の有効性にわたって実用的なインサイトを生成します。
HRアナリティクスソフトウェア市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アナリティクスタイプ(記述的アナリティクス、診断的アナリティクス、予測的アナリティクス、処方的アナリティクス)、エンドユーザー(BFSI、ヘルスケアおよびライフサイエンス、情報技術・通信、小売・eコマース、製造業、政府・公共部門、エネルギー・公益事業、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 記述的アナリティクス |
| 診断的アナリティクス |
| 予測的アナリティクス |
| 処方的アナリティクス |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術・通信 |
| 小売・eコマース |
| 製造業 |
| 政府・公共部門 |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アナリティクスタイプ別 | 記述的アナリティクス | |
| 診断的アナリティクス | ||
| 予測的アナリティクス | ||
| 処方的アナリティクス | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術・通信 | ||
| 小売・eコマース | ||
| 製造業 | ||
| 政府・公共部門 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
HRアナリティクスソフトウェアの現在の市場規模は?
HRアナリティクスソフトウェア市場は2025年に44.8 ビリオン 米ドルと評価され、2026年には50.2 ビリオン 米ドルと推定されており、2031年までに13.06%のCAGRで92.7 ビリオン 米ドルに達すると予測されています。
HRアナリティクスソフトウェアで最も速く成長している展開モデルはどれですか?
ハイブリッド展開は、企業がクラウドの規模とデータ居住・ローカライゼーションのニーズのバランスを取っているため、2031年までに14.46%のCAGRでも速く成長すると予測されています。
労働力インテリジェンスプラットフォームで最も速く拡大しているアナリティクスタイプはどれですか?
予測的アナリティクスは、組織が離職予測、後継者計画モデリング、採用速度インサイトを求めているため、2031年までに15.18%のCAGRで最高の成長を記録すると予測されています。
HRアナリティクスソフトウェアへの支出をリードしているエンドユーザーセグメントはどれですか?
情報技術・通信は、専門的な人材をめぐる激しい競争に直面し、継続的なスキル追跡に依存しているため、2025年に23.76%のシェアでエンドユーザー収益をリードしました。
ヘルスケアおよびライフサイエンスがHRアナリティクスソフトウェアをより迅速に採用しているのはなぜですか?
ヘルスケアおよびライフサイエンスは、臨床スタッフ配置の圧力がプロバイダーを予測的スタッフ配置と労働力配分ツールへと向かわせているため、2031年までに14.74%のCAGRで成長すると予測されています。
最も強い将来の成長機会を提供している地域はどこですか?
アジア太平洋地域は、デジタルトランスフォーメーション投資とスキルベースの労働力計画への需要の高まりに支えられ、2031年までに15.42%のCAGRで最も速い地域成長を記録すると予測されています。