
欧州機能性水市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.41 十億米ドル |
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 1.99 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
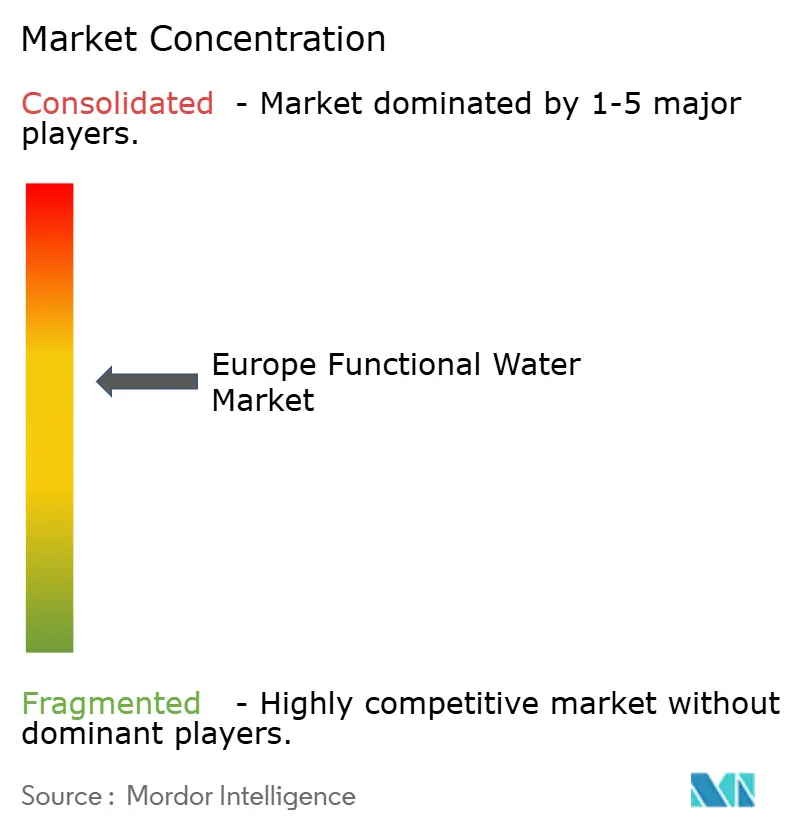
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
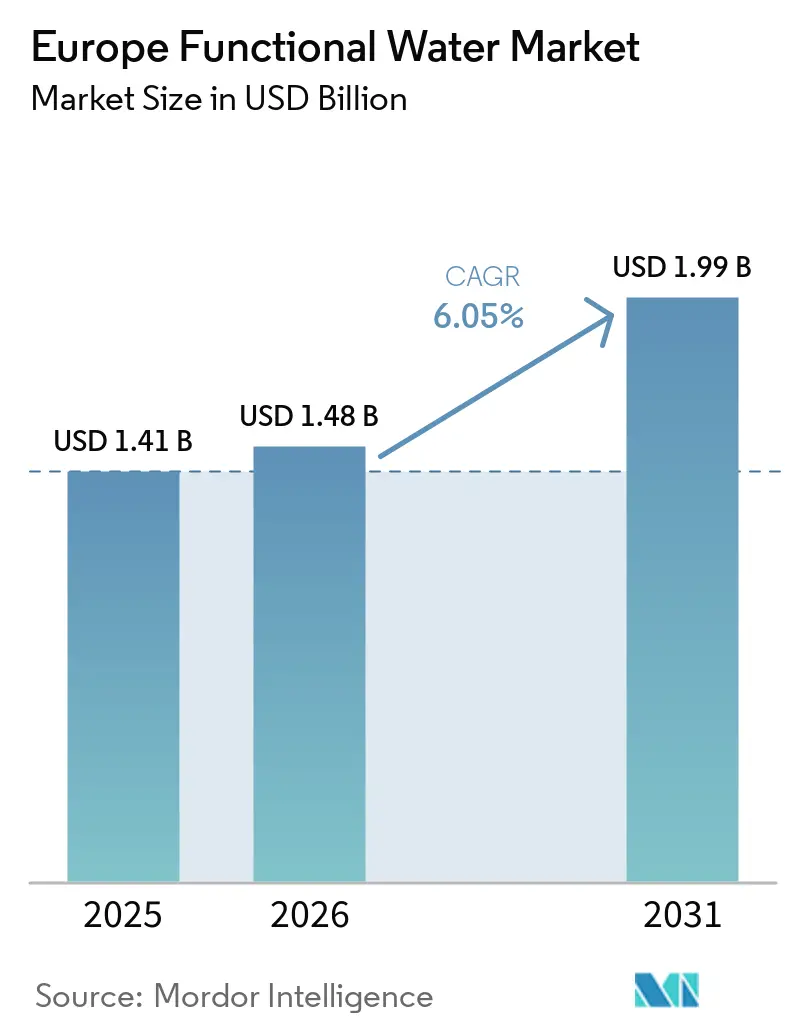
Mordor Intelligenceによる欧州機能性水市場分析
欧州機能性水市場規模は、2025年の14.1 ビリオン 米ドル、2026年の14.8 ビリオン 米ドルから、2031年までに19.9 ビリオン 米ドルへと拡大する見込みであり、2026年〜2031年の間にCAGR 6.05%を記録すると予測されています。欧州における機能性水の需要は、消費者が水分補給をビタミン、電解質、または植物由来成分で強化された日常的なウェルネスのサポート手段として捉えるようになるにつれて増加しています。可処分所得の増加、オンラインショッピングの利便性、サステナビリティ要件などの要因が、プレミアムでクリーンラベル製品への選好を後押ししています。小売業者は機能性SKUに割り当てる棚スペースを拡大しており、プライベートエクイティのカテゴリーへの関心がブランド統合を促進しています。さらに、包装トレンドも進化しており、リサイクル可能性からアルミ缶の人気が高まっているほか、オンライン食料品プラットフォームの成長により、ダイレクト・トゥ・コンシューマーブランドが健康意識の高い消費者へのコスト効率の良いアクセスを得ています。
レポートの主要ポイント
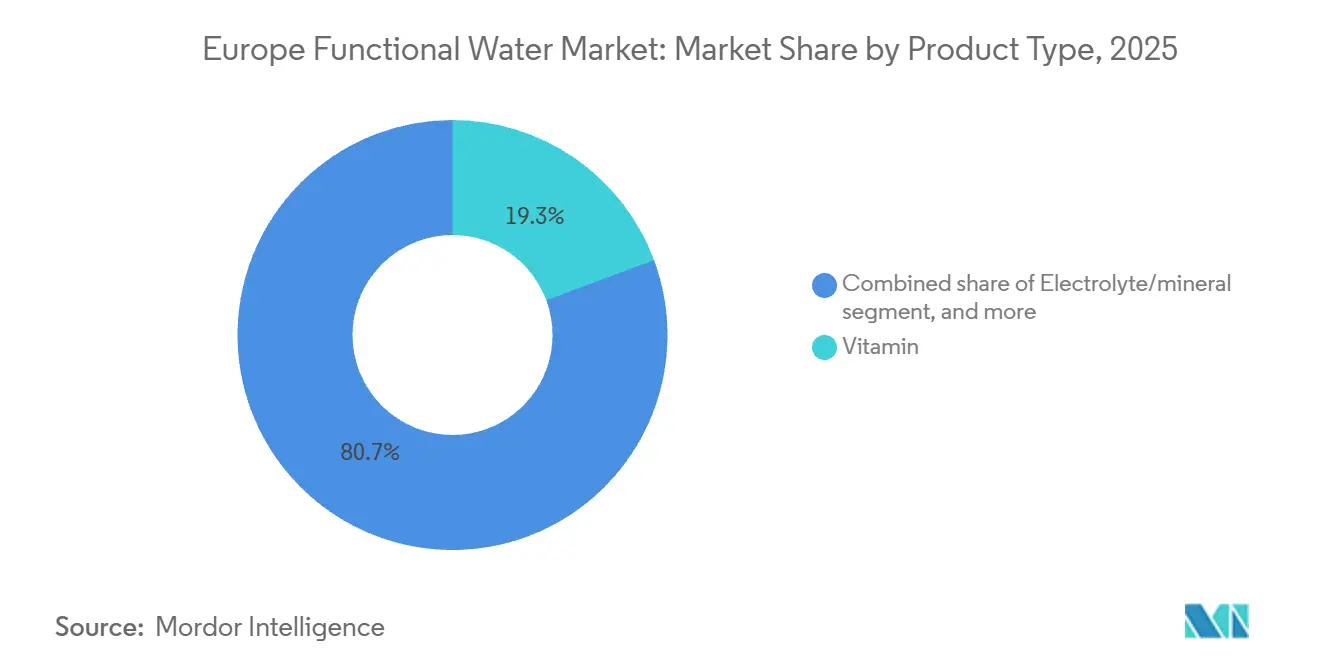
- 製品タイプ別では、ビタミン強化水が2025年の欧州機能性水市場シェアの19.34%を占め、電解質・ミネルバリアントは2031年までにCAGR 8.58%で拡大すると予測されています。
- 包装タイプ別では、PETボトルが2025年の欧州機能性水市場規模の86.39%を占め、缶はCAGR 9.42%で2031年まで最も速い成長を記録すると予測されています。
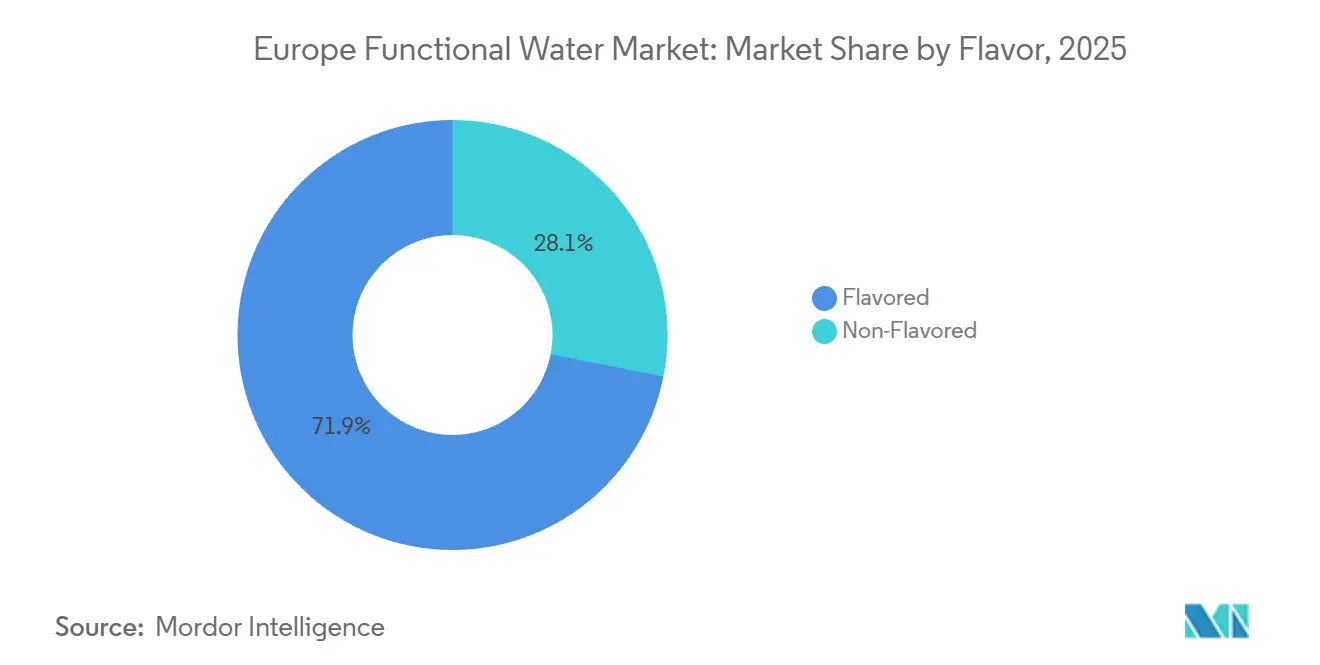
- フレーバー別では、フレーバーありの製品が2025年に71.91%の売上を占め、フレーバーなしの選択肢は2026年〜2031年にCAGR 7.39%で成長する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の欧州機能性水市場規模の42.32%のシェアでトップとなり、オンライン小売は2031年までにCAGR 8.08%で拡大しています。
- 地域別では、英国が2025年に22.62%の売上を占め、ドイツは2031年までのCAGR 7.71%の予測で最も成長の速い市場となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防的な健康・ウェルネス維持への消費者の関心の高まり | +1.2% | 地域全体、特に英国、ドイツ、北欧での普及が顕著 | 中期(2〜4年) |
| 天然成分を含むクリーンラベル飲料への需要増加 | +1.0% | 西欧(英国、フランス、ドイツ、オランダ)、南欧へ拡大中 | 中期(2〜4年) |
| 植物由来・オーガニック機能性飲料へのシフト | +0.8% | 北欧、ドイツ、英国、オランダ、フランス・スペインで台頭中 | 長期(4年以上) |
| 予防的ウェルネス飲料への需要を牽引する高齢化人口 | +0.9% | ドイツ、イタリア、フランス、スペイン、英国では中程度 | 長期(4年以上) |
| 高品質天然成分を好むプレミアム化トレンド | +1.1% | 英国、ドイツ、フランス、ベネルクス、南欧では選択的普及 | 中期(2〜4年) |
| 新フレーバー、フォーマット、機能性成分における継続的なイノベーション | +1.0% | 地域全体、英国・ドイツ・フランスの製品発売が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
予防的な健康・ウェルネス維持への消費者の関心の高まり
欧州の消費者は、水分補給を単なる渇きへの対応ではなく、予防的な健康対策として捉えるようになっています。多くの消費者が積極的に成分ラベルを確認し、天然処方に対してプレミアムを支払う意欲を示しています。このシフトは特に若い消費者の間で顕著であり、より健康的な製品を購入する意向を示す人が増えています。さらに、多くの消費者が機能的なベネフィットを提供する製品に対してより高い価格を支払う準備ができています。多施設欧州試験であるNU-AGE研究は、個別化された栄養介入が高齢者の炎症性老化を軽減できることを示しており、骨の健康、免疫機能、認知パフォーマンスの改善を目的とした強化飲料に対する臨床的な裏付けを提供しています [1]。ブランドはこのエビデンスを活用し、電解質・ビタミンウォーターを緊急の水分補給のための解決策としてではなく、日常的なウェルネスルーティンの一部として訴求しています。例えば、Highland SpringによるテスコでのHFSS(高脂肪・高糖・高塩)準拠の無糖フレーバーウォーターの4月発売は、フレーバー付きスティルウォーターカテゴリーをプレーンウォーターの代替ではなく補完的なものとして位置づけるこのアプローチを示しています。このトレンドは、機能性水がニッチなスポーツ栄養からメインストリームの食料品の定番へと移行し、消費者にとって定期的なウェルネス購入品となっていることを示しています。
天然成分を含むクリーンラベル飲料への需要増加
クリーンラベルの要求が欧州全域の処方優先事項に影響を与えており、合成添加物に対する消費者の懐疑心の高まりと、健康強調表示に対する規制当局の監視強化が背景にあります。欧州食品安全機関の規則1924/2006は、すべての栄養・健康強調表示が科学的に検証され、コミュニティ登録簿に記載されることを義務付けており、成分の透明性を重視するコンプライアンスの枠組みを構築しています [2]。E960として承認されたステビアとE968として承認されたエリスリトールは一般的な天然甘味料として台頭していますが、いずれも感覚的な課題を抱えています。高濃度でのステビアの苦い後味はフレーバーマスキングを必要とし、エリスリトールの下剤閾値は一人前製品での使用を制限しています。すべてのビタミングループを含むゼロカロリー・ゼロシュガーのスプリングウォーターシリーズを発売するための資金を確保したVital Drinksは、クリーンラベル処方の複雑さを示しています。同ブランドは英国のスプリングウォーターを使用し、人工甘味料を避け、代わりに天然フルーツエッセンスでフレーバーを強化しています。このアプローチにより、小売価格は標準的なボトル入り飲料水のコストを大幅に上回り、成分の透明性に消費者が置くプレミアムを反映しています。中堅ブランドにとっての課題は、より高い原材料コストを管理しながら合成処方と同等の味を実現することにあります。このコスト圧力が市場内での統合と垂直統合の増加を促進しています。
植物由来・オーガニック機能性飲料へのシフト
植物由来の強化は、ドイツ、北欧、オランダなどビーガンおよびフレキシタリアン人口が多い地域を中心に、重要な差別化要因となっています。ビタミンD供給のための植物性タンパク質マイクロカプセル化に関する査読済み研究では、エンドウ豆および米タンパク質マトリックスが水溶液中で脂溶性ビタミンを安定化させ、合成乳化剤や保存料を使用せずに強化を可能にすることが示されました。この開発は、植物由来の機能性水をB群やCなどの水溶性ビタミンに限定してきた長年の処方上の課題に対処するものです。Arla Foodsの機能性飲料向けホエイプロテインソリューションの進歩は、プロテインウォーターの透明度とマウスフィールの業界標準を確立しました。しかし、消費者がサステナビリティの価値観に沿ったウェルネス訴求をますます重視するにつれ、乳製品不使用の代替品が勢いを増しています。1缶あたりのタンパク質を含むQNT Life Protein Waterは、植物性タンパク質の代わりに加水分解コラーゲンを使用しており、プロテインウォーターカテゴリーにおける完全植物由来処方にとって、味と溶解性が依然として大きな課題であることを示しています。オーガニック認証はさらなる複雑さとコストを加え、原料水から包装まで完全なトレーサビリティを必要とします。しかし、プレミアム小売チャネルや健康食品ディストリビューターへのアクセスを提供します。欧州のオーガニックボトル入り飲料水セグメントは従来のフォーマットよりも速い成長が見込まれていますが、認定スプリング水源の希少性と高い監査費用により、絶対量は依然として限られています。
予防的ウェルネス飲料への需要を牽引する高齢化人口
欧州の高齢化人口は、加齢に関連する健康上の懸念に対処する機能性水への安定した需要を牽引しています。世界保健機関の2024年欧州における高齢化と健康に関する報告書によると、2030年までに欧州人の4人に1人が60歳以上となり、骨粗しょう症、サルコペニア、認知機能低下などの慢性疾患がますます一般的になるとされています。カルシウムとマグネシウムの強化は骨密度の維持をサポートし、B群ビタミンはエネルギー代謝と神経機能を助けます。2024年3月、Gerolsteinerはリットルあたりカルシウム590ミリグラム、マグネシウム167ミリグラムを含む高ミネラル水「Gerolsteiner Ursprung」を発売しました。この組成はEU規則1169/2011に基づき、1日のカルシウム必要量の74%、マグネシウム必要量の59%を満たし、製品を標準的な飲料ではなく機能性食品として位置づけています。リットルあたり4,441ミリグラムの総ミネラル化と独自の火山性炭酸化のナラティブにより、製品は水道水や従来のボトル入り飲料水と差別化され、1リットルのリターナブルガラスボトルでのプレミアム価格設定を支えています。高齢の消費者はフレーバーの多様性よりも有効性と製品の産地を優先しており、感覚的な魅力よりも機能的なベネフィットを強調する、ミネラルが豊富で軽くフレーバーを加えたフォーマットの機会を生み出しています。これは大胆なフレーバーと便利なフォーマットを好む若い世代とは対照的であり、成功した製品ポートフォリオを構築するために年齢別のSKU戦略の必要性を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康強調表示ラベリングに関する厳格な規制要件 | -0.7% | EU全域、特にドイツ、フランス、オランダで厳格 | 中期(2〜4年) |
| 天然フレーバー強化剤・甘味料の処方上の困難 | -0.5% | 地域全体、クリーンラベルへの期待が高い市場(英国、ドイツ、北欧)で深刻 | 短期(2年以内) |
| 革新的・天然成分の生産コストの上昇 | -0.6% | 西欧(高い労働・エネルギーコスト)、南欧・東欧では中程度 | 中期(2〜4年) |
| 成分承認とラベリングに関する複雑な規制環境 | -0.4% | EU全域、加盟国間で施行が断片化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康強調表示ラベリングに関する厳格な規制要件
規則1924/2006に基づく欧州食品安全機関(EFSA)の健康強調表示の枠組みは、小規模ブランドに対して大きな実証負担を課しており、専任の規制チームと臨床試験予算を持つ多国籍企業にコンプライアンス上の優位性を与えています。ビタミンとミネラルに関する承認済みの強調表示は規則432/2012に概説されており、エネルギー代謝、免疫サポート、骨の健康などの機能を対象としています。しかし、新たな強調表示には申請書類の提出、科学的意見、欧州委員会からの承認が必要であり、このプロセスには数年を要し、相当なコストが発生する可能性があります。ドイツで販売されている電解質製品のÖko-Testによる評価では、最適なスポーツドリンクに関するドイツ栄養学会の推奨に完全に準拠した製品は一つもないことが明らかになりました。多くの製品が推奨される電解質濃度を超えているか、不必要なビタミンを含んでおり、連邦リスク評価研究所の最大摂取量ガイドラインに基づく格下げにつながりました。高ナトリウムまたは高マグネシウムレベルを含む製品は否定的な評価を受け、過剰強化のリスクを浮き彫りにしました。同様に、ノルトライン=ヴェストファーレン州消費者センターによるドイツの発泡性栄養補助食品の市場レビューでは、ナトリウム含有量を開示している製品は半数未満であることが判明しました。一部の補助食品は1日の摂取量あたり相当量の塩分を供給しており、ドイツ栄養学会の最大推奨摂取量の約24%、世界保健機関の推奨量の30%に相当します。
天然フレーバー強化剤・甘味料の処方上の困難
EU規則の下で承認された天然甘味料、例えばステビア(E960)やエリスリトール(E968)は、製品開発を複雑にする感覚的・用量上の課題を抱えています。ステビアのステビオール配糖体はショ糖の数百倍の甘さを提供しますが、高濃度では甘草のような苦みが生じ、柑橘系やベリー系のノートによるフレーバーマスキングが必要です。糖アルコールであるエリスリトールは、血糖への影響を最小限に抑えながらショ糖の70%の甘さを提供しますが、冷涼感のある口当たりと高用量での下剤効果をもたらし、平均的な成人向けの一人前フォーマットを制限しています。Öko-Testの2025年レビューでは、電解質製品におけるスクラロース、アセスルファムカリウム、アスパルテームなどの人工甘味料に関する懸念が、潜在的な長期的代謝リスクと環境残留性の観点から指摘されました。しかし、天然の代替品はまだ同等の味のプロファイルを達成していません。Vital Drinksのゼロシュガー・ゼロカロリー処方は甘味料を完全に避け、天然フルーツエッセンスに依存しています。このアプローチは人工添加物を排除しますが、甘さの強度を制限し、より甘い製品に慣れた消費者へのアピールを低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
電解質バリアントがビタミンウォーターを上回る成長ビタミン強化水は2025年の市場の19.34%を占め、エネルギーと免疫サポートのためのB群ビタミンとビタミンCに対する消費者の強い認知を反映しています。しかし、電解質・ミネラル処方は2031年までに年平均成長率(CAGR)8.58%で成長すると予測されており、製品タイプの中で最も速い成長率を示しています。このトレンドは、スポーツ栄養のメインストリーム化と、電解質が単なる水分補給のためだけでなく日常的なウェルネスのツールとして再位置づけされていることによって牽引されています。例えば、2025年10月に発売されたPowerade Power Waterは、電解質とゼロシュガーを組み合わせ、従来のアイソトニック飲料の低カロリー代替品を好むジム利用者やアクティブな通勤者をターゲットにしています。同様に、2024年3月に発売されたGerolsteiner Ursprungは、カルシウムとマグネシウムを提供し、1日の必要量の相当部分を満たし、標準的な飲料ではなく機能性食品として位置づけています。
プロテインウォーターは小さなセグメントですが、急速な成長を遂げています。2025年10月の英国でのiPRO Protein Waterの発売は、1食分あたりのコラーゲンプロテインを特徴とし、水分補給とビューティー・フロム・ウィズイントレンドに沿っています。さらに、2025年9月に発売されたQNT Life Protein Waterは、缶入りのプロテインを提供し、加水分解コラーゲンと天然甘味料を使用して、以前のプロテインウォーター製品によく見られたチョーキーな食感に対処しています。

包装タイプ別:
アルミ缶がサステナビリティと携帯性で存在感を高めるPETボトルは2025年の欧州機能性水市場の包装量の86.39%を占め、コスト効率、透明性、確立されたサプライチェーンに支えられています。しかし、缶はサステナビリティへの配慮と外出先での利便性に牽引され、2031年までにCAGR 9.42%で成長すると予測されています。Coca-Colaの2024年4月のsmartwater缶入りフォーマットの発売は、アルミニウムの無限のリサイクル可能性とバージンPETと比較した低いカーボンフットプリントを活用し、このトレンドを示しています。缶はまた、触覚的な差別化と棚での視認性向上によるプレミアムポジショニングを提供しており、iPROやQNTなどのブランドが330ミリリットルのスリム缶を採用して現代性と機能性を伝えています。
EU包装・包装廃棄物規則による25%リサイクル含有量の義務化により、リサイクルポリエチレンテレフタレート(rPET)の価格はトンあたり1,800ユーロに上昇し、バージン樹脂の900ユーロと比較されています。これによりアルミニウムとのコスト差が縮小し、ブランドがバージンプラスチックへの追加料金を避けるために缶を採用するよう促しています。Danoneの2025年初頭からのevianとVolvicへの100% rPET移行により、バージンプラスチック使用量が7,000トン、二酸化炭素排出量が10,000トン以上削減されました。しかし、rPETに関連する設備投資とサプライチェーンの複雑さは大手プレイヤーに有利であり、小規模ブランドはより利用しやすいサステナブルな代替手段として缶を検討するよう促されています。
フレーバー別:
クリーンラベル志向の消費者がシンプルさを求める中でフレーバーなし水が台頭フレーバー付き機能性水は2025年の市場の71.91%を占め、味の多様性と飲みやすさに対する消費者の選好に牽引されています。しかし、フレーバーなしの選択肢は2031年までにCAGR 7.39%で成長すると予測されており、クリーンラベル製品へのシフトと天然・人工フレーバーへの反発を反映しています。Highland Springの2024年4月のテスコでのストロベリー、アップル&ブラックカラント、レモン&ライムフレーバーウォーターの発売は、2024年2月末までの26週間でフレーバー付きスティルウォーターカテゴリーを数量で2.4%、金額で10.7%拡大させ、定番フレーバーへの強い需要を示しています。同様に、2023年4月の英国でのVitamin Wellのデビューでは、パイナップルとワイルドストロベリーのElevate、レモンとライムのReloadなど、ビタミンとミネラルで強化された4種類のフレーバー付き機能性飲料が導入され、免疫、肌の健康、疲労軽減をターゲットにしています。これらの発売は、味が主要な購買動機となる衝動買いやトライアルの機会において、フレーバーバリアントの優位性を強調しています。
フレーバーなし機能性水は、成分のミニマリズムと無添加処方に焦点を当てた特定の消費者セグメントに対応しています。このトレンドは、クリーンラベルへの期待が最も高いドイツ、北欧諸国、オランダで特に顕著です。Gerolsteiner Ursprungは、天然の火山性炭酸化と高いミネラル含有量により、フレーバーを加えることなく機能的なベネフィットを提供するこのアプローチを体現しています。同ブランドは産地のストーリーテリングとミネラル密度を活用して、プレミアム価格戦略を支えています。
流通チャネル別:
Eコマースが従来の食料品流通の優位性を崩すスーパーマーケットおよびハイパーマーケットは2025年の欧州機能性水市場流通の42.32%を占め、広大な棚スペース、プロモーション活動、バスケット構築の機会から恩恵を受けています。しかし、オンライン小売チャネルは2031年までにCAGR 8.08%で成長すると予測されており、流通チャネルの中で最も速い成長を示しています。英国の食品販売におけるEコマース普及率は13.1%に達し、オンライン食料品チャネルは欧州平均を上回る速度で成長しています。この成長は、サブスクリプションモデル、ダイレクト・トゥ・コンシューマーブランド、パンデミック中のデジタル普及の加速によって牽引されています [3]。2023年4月のVitamin WellのWH SmithとAmazonを通じた英国での発売は、物理的な衝動買い場所とオンラインでの発見・補充を組み合わせたデュアルチャネル戦略を示しています。
同様に、Vital Drinksの2024年2月の発売はダイレクト・トゥ・コンシューマーとAmazonチャネルに焦点を当て、同社がマージンを維持し、製品開発とマーケティング戦略に役立てるための顧客データを収集することを可能にしました。コンビニエンスストアやフードサービス、ジム、薬局などのその他のチャネルは、市場においてニッチな役割を果たしています。これらのチャネルは通常、より高い単位当たりマージンを達成しますが、絶対量は少なくなります。英国では、2024年にオンプレミスのボトル入り飲料水セグメントが成長しました。この成長は、レストラン、カフェ、ホテルにおけるプレミアム化のトレンドを反映しています。
地域分析
英国機能性水市場
2025年、英国は欧州機能性水市場の22.62%を占め、健康意識の高い人口、強力なEコマースインフラ、イノベーションを促進する小売環境によって牽引されています。スポーツキャップボトルとアップル&ブラックカラント(700万リットル以上を販売)などのフレーバーオプションの人気に支えられたHighland Springは、2025年に英国最大のボトル入り飲料水ブランドとなり、3,780万リットルの販売から4,330万ポンドを生み出しました。英国の高脂肪・高塩・高糖(HFSS)規制は、高脂肪・高糖製品のプロモーションを制限しており、無糖・ゼロカロリー機能性水の導入を加速させています。Highland SpringやVital Drinksなどのブランドは、天然甘味料を使用するか甘味料を完全に避けることで、これらの規制にうまく適応しています。Z世代の45%が健康的な製品を購入する意向を示し(前年比7%増)、3人に1人がプレミアムを支払う意欲を持つ中、英国は機能性水イノベーションのリーダーとして位置づけられています。しかし、プライベートラベルが2024年の英国食料品販売の39.1%を占め、ブランド付き機能性水が明確なベネフィットと継続的なマーケティング活動を通じて価格差を正当化することへの課題となっています。
ドイツ機能性水市場
ドイツは、プレミアム化、強力なミネラルウォーターの伝統、健康意識の高まりに牽引され、2031年までにCAGR 7.71%で地域内で最も成長の速い市場となると予測されています。2024年、ドイツのミネラル・治癒水市場は1.9%拡大し、99 ビリオン リットルに達しました。低炭酸水が39.5%のシェアでトップとなり、スティル(非炭酸)水は7.0%成長し、市場の25%を占めました。1人当たりの消費量は年間125.6リットルに達し、ドイツ人の食生活における水の重要な役割を示しています。Gerolsteinerの2024年3月の「Ursprung」(リットルあたり総ミネラル化4,441ミリグラムの水)の発売は、機能的な密度と産地重視の製品に対するドイツの選好を示しています。
欧州その他の市場
イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデンなどの欧州諸国が残りの市場シェアに貢献しています。イタリアは強力な輸出実績で際立っており、フランスは小売規模で注目されています。イタリアのミネラルウォーター輸出は2024年に28.5%増加し、14.08 ビリオン ユーロに達しました。米国が最大の輸入国で4.767 ビリオン ユーロを占め、フランスが1.587 ビリオン ユーロ、ドイツが904 ミリオン ユーロ(36.5%増)、英国が840 ミリオン ユーロ(165.8%という著しい増加)と続きました。この成長は、プレミアムおよび機能性イタリアウォーターブランドへの強い国際的需要を反映しています。
競合環境
欧州機能性水市場は、多国籍企業と地域の専門企業および新興プレイヤーが共存する競争的な環境を示しています。イタリアでは、上位8グループが国内市場の相当部分を支配しています。しかし、地元のスプリング水源と伝統的なブランディングが小規模プレイヤーの市場シェア維持を可能にしている北欧・西欧では、断片化が依然として顕著です。多国籍企業はポートフォリオの最適化と機能的プレミアム化戦略にますます注力しています。
2026年初頭、Nestléはボトル入り飲料水部門の数十億ユーロ規模の売却を開始し、PerrierやSan Pellegrino などのブランドの第一次入札を募りました。プライベートエクイティ企業は、利払い・税引き・償却前利益の数倍に相当する大規模なレバレッジドファイナンスを準備しており、市場認識のシフトを反映しています。プレーンスティルウォーターは収益性が低いと見なされている一方、機能性・プレミアムウォーターフォーマットはより高い評価を得ています。Danoneの水部門は2023年に相当な売上を生み出し、同社の総売上の注目すべき割合を占めました。2024年の強いキャッシュ創出を受け、Danoneはevianとvolvicブランドのサステナビリティポジショニングを補完するために機能性水ブランドの買収を追求すると予想されています。一方、Coca-ColaとPepsiCoは水分補給プラットフォームを機能性水へと拡大しています。注目すべきイノベーションとして、2024年初頭のsmartwaterの缶入り発売と2025年後半のPowerade Power Waterの電解質強化参入があり、フォーマットと機能性の両面での進歩を示しています。
市場のホワイトスペースの機会は、プロテインウォーター、植物由来の強化、ダイレクト・トゥ・コンシューマーのサブスクリプションモデルに集中しています。例えば、iPROは2025年後半にコラーゲンプロテインウォーターを発売し、QNTは同年に缶入りプロテインウォーターを導入しました。これらの製品は、水分補給、スポーツ栄養、ビューティー・フロム・ウィズイントレンドの交差点に対応しています。しかし、いずれも動物由来のコラーゲンに依存しており、溶解性と味の課題から植物由来プロテインウォーターは未開拓のニッチとして残っています。小規模ブランドもデジタルチャネルを活用して従来の小売障壁を回避しています。例えば、Vital Drinksは2024年初頭に相当な資金を調達し、ダイレクト・トゥ・コンシューマープラットフォームとAmazonを通じてゼロシュガー・全ビタミンスプリングウォーターを発売しました。このアプローチにより、小規模プレイヤーはより高いマージンを確保し、消費者と直接関わることができます。
欧州機能性水産業のリーダー企業
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Danone SA
-
Nestlé SA
-
Acqua Minerale San Benedetto SpA
- 注:主要企業の掲載順は順位を示すものではありません。
欧州機能性水市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo Inc.
- Danone SA
- Nestlé SA
- Acqua Minerale San Benedetto SpA
- Vitamin Well AB
- Gerolsteiner Brunnen GmbH & Co. KG
- Highland Spring Ltd
- Donat Mg (Atlantic Grupa d.d.)
- Viwa Vitamin Water
- Ohmg Water
- Actiph Water
- Mattoni 1873 a.s.
- Protein2o Inc.
- Ferrarelle SpA
- Tata Consumer Products
- Sanpellegrino SpA
- Aqua Carpatica SA
- Vichy Catalan Corp.
- Voss Water
最近の産業開発事情 欧州機能性水市場
- 2026年7月:UnileverはLiquid I.V.の粉末水分補給ブランドをスペイン、ドイツ、フランス、スウェーデン、アイスランドを含む追加の欧州市場に拡大しました。この拡大は、国境を越えて効率的に輸送できる常温保存可能なフォーマットを通じて機能的な水分補給を拡大し、機能性水と同じウェルネス主導の機会をターゲットにしています。
- 2026年5月:WaterdropはAspeyaとAtlantic Grupaを含むパートナーとともに1 ビリオン ユーロを超える資金調達ラウンドを完了しました。この資金は、水分補給強化製品の欧州小売展開の深化を支援し、隣接するポータブルフォーマットとより強力なオムニチャネル実行を通じて機能性水ブランドへの競争圧力を高めます。
- 2024年5月:Evian Sparklingがリサイクル可能なアルミ缶と100% rPETボトルとともに発売され、ブランドを循環型包装の目標に沿わせました。フォーマットの拡大はプレミアムポジショニングを強化し、スパークリングおよび機能性隣接水セットにおいて小売業者に追加のサステナブルSKUの選択肢を提供しました。
欧州機能性水市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートにおける欧州機能性水市場は、機能的なベネフィットが付加されたものとして位置づけられたパッケージ飲料水を対象としています。これらのベネフィットは、添加されたビタミン、ミネラル、電解質、または類似の成分に由来し、市場規模は欧州内の販売金額で算出されています。
対象外:機能的なポジショニングが付加されていないプレーンボトル入り飲料水、および炭酸飲料、ジュース、エナジードリンク、レディ・トゥ・ドリンクのお茶やコーヒーなどの非水系機能性飲料は除外されています。
セグメンテーションの概要
- 製品タイプ別
- ビタミン
- プロテイン
- 電解質・ミネラル
- その他
- 包装タイプ別
- PETボトル
- 缶
- その他
- フレーバー別
- フレーバーあり
- フレーバーなし
- 流通チャネル別
- スーパーマーケットおよびハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他のチャネル
- 地域別
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、欧州における機能性水の定義に明確な境界を設定し、モデリングに必要なベースラインの市場シグナルを収集するために使用されました。マクロおよび家計支出のコンテキストにはEurostat、飲料貿易シグナルにはUN Comtrade、関連するラベリングおよび食品情報規則には欧州委員会、消費・小売指標には主要国の国家統計局などの公開ソースを参照しました。
並行して、企業の年次報告書、投資家向けプレゼンテーション、製品・ブランドカタログ、信頼性の高い報道を精査し、価格帯、パックサイズのミックス、市場参入経路のパターンをマッピングしました。企業財務と情報の有料サブスクリプションにより、企業売上の参照を標準化しました。また、強化と処方の強調表示に関するイノベーションの強度を測定するために、特許データベースを選択的に使用しました。これらのデスクソースは網羅的なものではなく、調査中のデータポイントの収集、検証、明確化のために追加の公開参照を活用しました。
一次インタビューとサーベイ
一次調査は、各国で実際に機能性水として販売されているものと、パックフォーマット、チャネル、機能性強調表示(例えば、ビタミン添加水と電解質添加水)による価格の動きを検証することに焦点を当てました。デスクリサーチからの前提を必要に応じて修正し、市場合計を確定する前に三角測量できるよう、欧州全域のブランド側チーム、ディストリビューター、小売向けマネージャー、カテゴリー専門家と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:13% |
| 中位層:51% | 機能・ユニットリーダー:36% |
| 小規模プレイヤー:14% | マネージャー:51% |
市場規模算出と予測
主要な構築にはトップダウンアプローチを使用し、飲料需要を国レベルで再構築した後、チャネルと製品ポジショニングによる普及率とミックスの前提を使用して機能性水を分離しています。次に、サンプリングされたブランドとプライベートラベルの価格ポイントに観測された数量を乗じたものや、モデルが高すぎるか低すぎる箇所を特定するのに役立つディストリビューターと小売業者のチャネルチェックなど、選択的なボトムアップチェックで合計を裏付けています。
欧州における主要インプットには、パックフォーマット別のリットルあたり平均小売価格、フレーバーありとプレーン機能性水のシェア、オンラインおよびコンビニエンス主導の購買へのミックスシフト、支払い意欲に影響する新しい機能性強調表示のペースが含まれます。同じ棚価格が時間の経過とともに異なる正味販売価格に換算される可能性があるため、インフレとプロモーションが価格実現をどのように変化させたかを追跡しました。予測については、価格と数量のパスにシナリオ分析を適用し、その後、過去のシリーズに対するARIMAベースのチェックを行いました。最終的な見解は、予想される価格設定と流通拡大に関する一次会話からのコンセンサスを使用して調整されました。
企業売上の参照が不完全な場合、ギャップは国レベルのチャネル分割と典型的な価格帯によって処理されました。次に、欠落部分を輸入トレンドと観測された小売品揃えと照合し、ロングテールを過大評価しないようにしました。
データ検証と更新サイクル
承認前に、結果は独立したシグナル(1人当たりの暗示的な支出、購買者あたりのリットル前提、チャネル別のリットルあたり価格範囲を含む)と三角測量され、合計が実際の購買行動と一致していることを確認します。外れ値にはフラグが立てられ、急激な価格上昇、異常なチャネルシェア、貿易・消費指標で見られる方向と一致しない国別合計など、基礎となるインプットを再確認します。
定義、通貨換算、国別集計が一貫して適用されていることを確認するために第二のアナリストレビューが完了し、その後、数学的・論理的な誤りを除去するための最終チェックが行われます。レポートは年次で更新され、主要なラベル変更、急激な通貨変動、注目すべき価格リセットなどの重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の動向が再確認され、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの欧州機能性水市場規模と他の公表推計との比較
欧州機能性水の公表数値は、製品の境界が常に同じ方法で定義されているわけではなく、価格の扱いが異なる場合があるため、同じトピックをカバーしているように見えても異なる場合があります。違いはまた、どの年が現在の規模として扱われているか、および価値が小売向け価格から構築されているか、より近い正味販売価格から構築されているかによっても生じます。
実際的なギャップの要因は、インフレとプロモーションが多い時期にリットルあたりの価格がどのように更新されるかであり、古い価格前提は数量が似ていても価値を過小評価する可能性があります。もう一つの一般的な理由は地理とチャネルのカバレッジであり、一部の推計は国のサブセットに依存するか、オンラインとコンビニエンスチャネルの限定的な見解を使用し、地域のパターンに対して再確認されていない広い比率を使用してスケールアップします。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.1 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 15.1 ビリオン 米ドル(2025年) | 棚価格に近い異なる価格実現方法を使用しており、国のセットとチャネルウェイトがより広く透明性が低いように見え、数量前提が似ていても価値合計を引き上げる可能性があります。 |
| 産業出版社B | 13.7 ビリオン 米ドル(2024年) | 現在の規模を以前の年に基づいており、より長い更新間隔で価格を繰り越しており、プロモーション、パックサイズのミックス、通貨タイミングがベース価値でどのように処理されているかが不明確です。 |
このスプレッドは主に、需要の完全に異なる見解ではなく、タイミングと価格メカニズムを反映しています。リットルあたりの価格と通貨換算をベースイヤーのカットに近い形で更新し、ディストリビューターと小売業者の検証コールを通じてこれらの前提を再確認することで、Mordor Intelligenceは2025年の価値を国別に追跡可能な繰り返し可能なインプットに結びつけています。
レポートで回答される主要な質問
2031年の欧州機能性水の予測値はいくらですか?
このカテゴリーは2031年までに19.9 ビリオン 米ドルに達すると予測されています。
ドイツの機能性水販売はどのくらいの速さで成長しますか?
ドイツの売上は2026年〜2031年の間にCAGR 7.71%で増加すると予想されています。
最も速く拡大している製品タイプはどれですか?
電解質・ミネラルウォーターで、2031年までにCAGR 8.58%と予測されています。
欧州の水分補給市場でアルミ缶がシェアを伸ばしている理由は何ですか?
rPETコストの上昇とアルミニウムのリサイクル可能性が、2031年までの缶のCAGR 9.42%を牽引しています。
2025年にフレーバー付き機能性水が占めたシェアはどのくらいですか?
フレーバーバリアントはその年の欧州売上の71.91%を占めました。