
ヨーロッパ フレーバー・フレグランス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
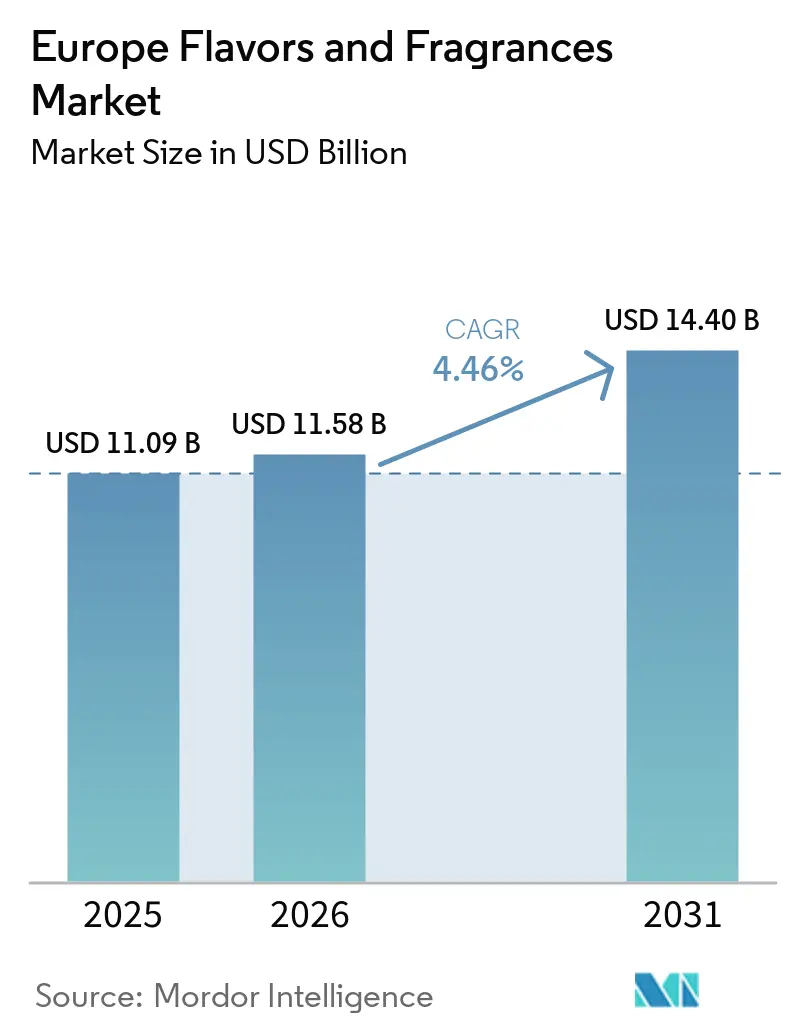
| 基準年の市場規模 (2025) | 11.09 十億米ドル |
| 市場規模 (2026) | 11.58 十億米ドル |
| 市場規模 (2031) | 14.40 十億米ドル |
| 成長率 (2026 - 2031) | 4.46 % |
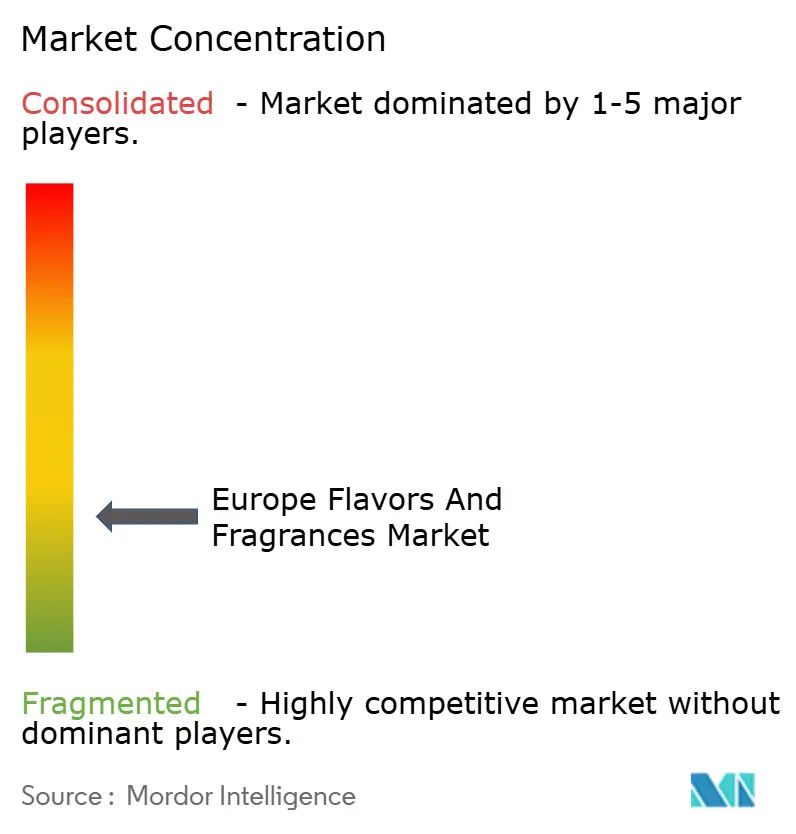
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ フレーバー・フレグランス市場分析
ヨーロッパ フレーバー・フレグランス市場規模は、2025年の110.09 ビリオン 米ドルから2026年には115.8 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 4.46%で推移し、2031年には144.40 ビリオン 米ドルに達すると予測されています。この着実な成長は、食品・飲料、パーソナルケア、家庭用品カテゴリーにわたるプレミアム・サステナブル・健康志向の原材料に対する需要を反映しています。成長を牽引する構造的な力は3つあります。クリーンラベルの再処方を促進する段階的な規制、バイオテクノロジーとデジタル製品設計における急速な技術導入、そしてウェルネス・パーソナライゼーション・倫理的調達に向けた消費者シフトです。ドイツが規模と革新の中核を担い、スペインが競争力のあるエネルギーコストと拡大する食品加工基盤を背景に大きな勢いを示しています。
主要レポートポイント
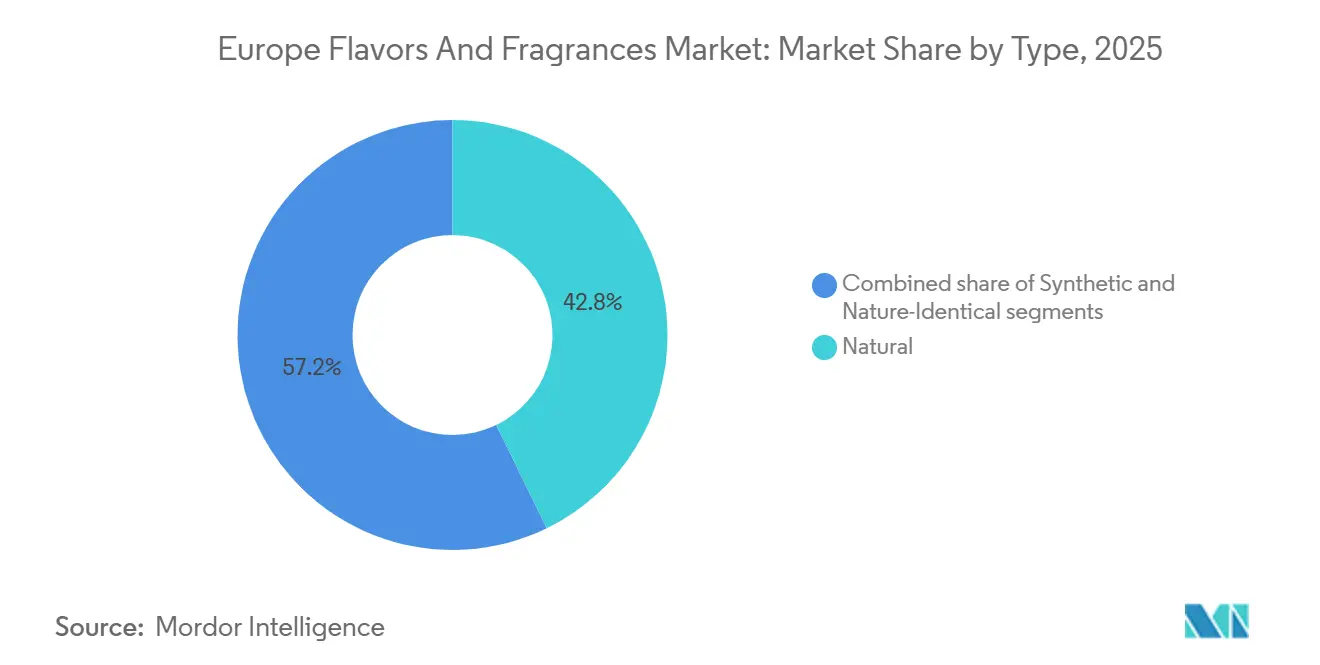
- タイプ別では、天然成分が2025年のヨーロッパのフレーバーおよびフレグランス市場シェアの42.78%を占め、2031年にかけて5.88%のCAGRで拡大しています。
- 形態別では、液体製品が2025年のヨーロッパのフレーバーおよびフレグランス市場規模の33.65%のシェアでトップとなり、粉末形態は2026年から2031年にかけて5.31%のCAGRで拡大すると予測されています。
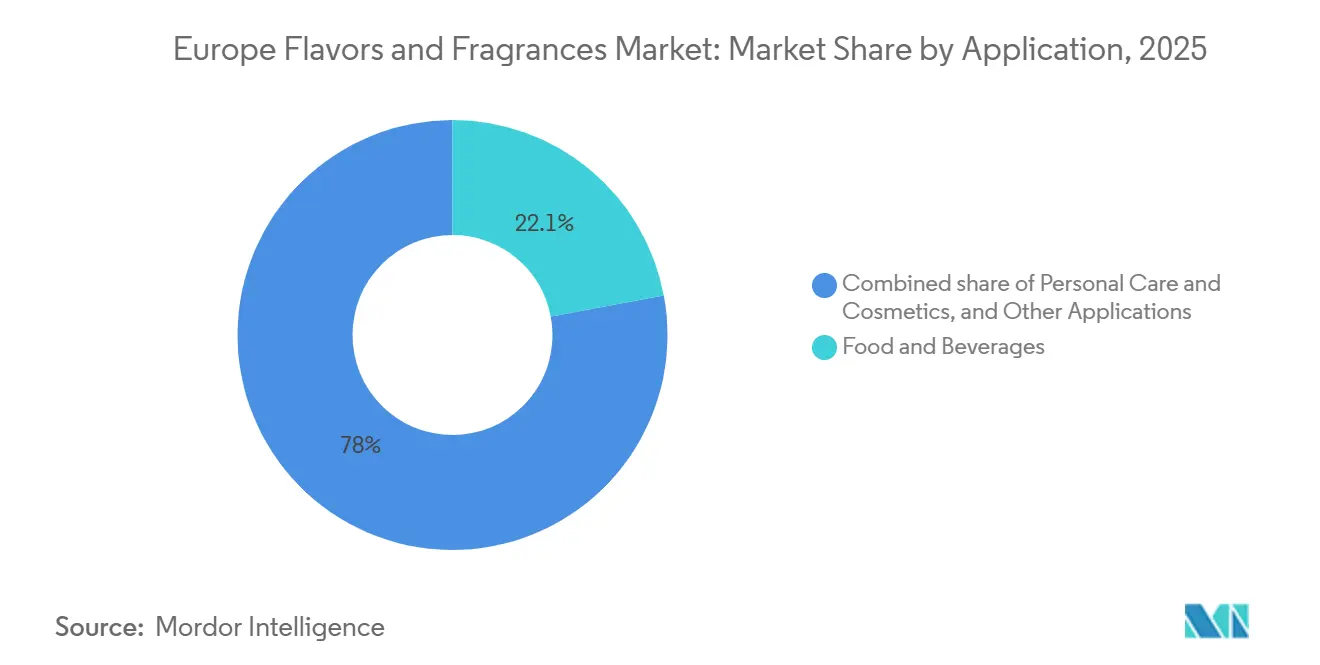
- 用途別では、食品・飲料が2025年に22.05%の収益シェアを占め、パーナルケアおよびコスメティクスが2031年にかけて6.29%と最も高い予測CAGRを記録しました。
- 地域別では、ドイツが2025年のヨーロッパのフレーバーおよびフレグランス市場の25.30%を占め、スペインは2031年にかけて最速の6.12%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 天然素材およびクリーンラベル素材に対する需要の高まり | +1.2% | 地域別:ドイツ、フランス、オランダが最も強い | 中期(2~4年) |
| 機能性食品・飲料・ウェルネス製品の成長 | +0.9% | 西欧中核部、東欧へ拡大中 | 長期(4年以上) |
| 個別化・カスタマイズされたフレーバー・フレグランスソリューションの人気上昇 | +0.7% | ドイツ、フランス、イギリスが採用をリード | 中期(2~4年) |
| 加工食品・飲料産業の拡大 | +0.8% | スペイン、イタリアが最も高い成長を示す | 短期(2年以下) |
| 各種コスメティクスおよびパーソナルケア製品におけるフレグランスの使用増加 | +1.1% | フランス、ドイツ、イタリアのプレミアムセグメント | 長期(4年以上) |
| ビーガン・クルエルティフリー素材への関心の高まり | +0.6% | 北欧から地中海地域へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然およびクリーンラベル成分への需要の高まり
ドイツでは、オーガニック食品売上の69%が現在、一般的な小売店を通じて行われており、透明性と自然志向への消費者の大きなシフトを浮き彫りにし、天然製品の主流採用を示しています。このトレンドは食品市場を超えて広がっています。例えば、Symrise AGのMindera®プラットフォームは、コスメティクス処方向けに設計された100%植物由来の製品保護技術を特徴としています。規制の進展もこの移行を後押ししています。EFSAは最近、ナリンゲニンを食品フレーバーとして承認し、遺伝毒性の懸念がないと述べており、人工スモークフレーバーの禁止とは対照的です。バイオテクノロジー由来の天然成分に投資する企業は、自然由来の代替品をますます優遇する進化する規制基準に沿いながら、プレミアム価格の獲得に向けて自社を位置づけています。
機能性食品、飲料、およびウェルネス製品の成長
ヨーロッパの飲料メーカーは、欧州飲料協会連合が2019年から2025年の間に添加糖を10%削減するという公約に応えています。このコミットメントは、味を保持するだけでなく健康志向のブランディングにも合致する高度なフレーバーシステムへの需要を喚起しています。この分野における注目すべき進歩は、タンパク質ベースの甘味料の台頭です。例えば、フラウンホーファー研究所のX3甘味料は、砂糖の10,000倍の甘さを誇りながら、蜂蜜を彷彿とさせるフレーバープロファイルを提供します。高まる健康意識と最先端技術のこの融合は、フレーバーハウスが多機能成分を開発し、味の満足感とウェルネス上の利点の両方を確保する道を開きます。さらに、機能性用途におけるボタニカルやハーブエキスへの高まる傾向は、合成品よりも自然に健康と結びついた成分を好む消費者の嗜好を裏付けています。
パーソナライズされたカスタマイズフレーバー・フレグランスソリューションの人気の高まり
人工知能(AI)とデジタル技術がフレーバー開発の様相を変えつつあります。エスティ ローダー(Estée Lauder)などの企業はAIを活用してパーソナライズされたフレグランスを提案しており、パリに「フレグランスアトリエ(Fragrance Atelier)」などのイノベーションハブを開設しています。同じくパリにあるGivaudan社のデジタルファクトリーは、最先端のコラボレーティブスペースとミニセントピアノなどのツールを備え、感覚体験を高めるこの進化の証となっています。カスタマイズへの需要はプレミアムセグメントにとどまりません。AI Paletteの2025年トレンドレポートは、アレルゲン検出や個別栄養管理などの機能を取り上げ、ハイパーパーソナライゼーションを重要なトレンドとして指摘しています。独自のユニークでユニークなフレーバーを好むZ世代は、ソーシャルメディアの急速な普及にも後押しされ、この需要の最前線に立っています。技術の融合は、より小規模なバッチ生産を可能にするだけでなく、これらのオーダーメイドソリューションの市場参入を加速させ、かつては独占的だったパーソナライズ製品をより広い消費者層が利用できるようにしています。
加工食品・飲料産業の拡大
スペインの食品加工セクター向けの農産物輸入は、USDA海外農業局が指摘するように、フレーバー成分への強い需要を示しています[1]。加工食品産業におけるスペインのメーカーは、CaixaBankの調査が強調するように、世界の競合他社と比較してエネルギーコストが低いため、エネルギー集約型のフレーバー加工プロセスで競争上の優位性を享受しています。Kerry Groupの革新的な塩分・糖分削減技術は利益率を押し上げており、2025年上期のEBITDAマージンは16.1%に達しています。この急増は、小売業者が添加糖分と塩分含有量に関してより厳格な基準を課す中で生じています。加工食品セクターが拡大するにつれ、高度なフレーバーシステムへの需要が高まっています。これらのシステムは、再処方された製品のオフノートをマスキングするだけでなく、消費者にとって魅力的であり続けることを保証します。天然マスキング剤とフレーバー増強技術を専門とする企業は、味を犠牲にすることなくより健康的な製品処方を可能にするため、最も恩恵を受ける立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 添加物使用に関する欧州の厳格な規制 | -0.8% | 欧州連合全域、特にドイツ、フランスに影響 | 短期(2年以下) |
| 原材料価格の変動 | -0.6% | 欧州連合全域 | 短期(2年以下) |
| 新たな持続可能素材またはバイオテクノロジー由来素材のスケールアップにおける課題 | -0.4% | 北欧バイオテクノロジーハブ | 中期(2~4年) |
| 人工フレーバー使用に関する健康上の懸念の高まり | -0.5% | 欧州連合全域の消費者感情の変化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
添加物使用に関する欧州の厳格な規制
欧州連合による人工スモークフレーバーの禁止は、約340.91億米ドルの売上に影響を与えます。メーカーはこれらの添加物を含む製品を再処方するために2年しか猶予がなく、一方で伝統的なスモーキング代替品には5年間の段階的廃止期間が認められています。欧州食品安機関(EFSA)が8つの主要スモークフレーバー製品に遺伝毒性を確認したことは、欧州委員会が強調するように、欧州連合の安全性評価がますます厳格化していることを示しており、新たな合成成分を開発する企業に不確実性をもたらしています[2]。新たな欧州連合規則2023/1545は、フレグランスアレルゲンの表示要件を56成分に拡大し、既存製品については2026年7月、新処方については2028年7月を遵守期限としています。これらの規制上の圧力は、天然成分の強力なポートフォリオを持つ企業に競争上の優位性をもたらす一方、合成代替品に依存する企業には多大な再処方コストを課しています。予防原則への規制環境のシフトは、承認プロセスの継続的な厳格化を示しており、新規合成化合物よりも確立された天然成分を優遇しています。
原材料価格の変動性
2024年1月から7月にかけて、マダガスカルは4,300メートルトンのバニラを輸出し、世界需要をほぼ50%上回りました。この供給過剰により、工業グレードのバニラの価格は歴史的な低水準となっています。カカオ市場では、腫れ病ウイルス(swollen shoot virus)と主要生産地域での違法金採掘により、供給が2024年に11%不足し、過去1年間で価格が約300%上昇する見込みです。気候変動による異常気象はオレンジジュース市場を混乱させており、柑橘系フレーバー素材の供給と価格の両面に影響しています。この変動性は、フレーバーハウスが代替調達戦略を模索し、合成またはバイオテクノロジー由来の代替品への投資を促しており、R&Dコストの増大とサプライチェーンの複雑化をもたらしています。多様化した素材ポートフォリオと柔軟な処方能力を持つ企業は、原材料価格の急騰に対してより強靭な立場にあります。一方、単一調達先の天然素材に依存する企業は、利益率の圧迫と潜在的なサプライチェーンの混乱に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
天然素材がプレミアムポジショニングを牽引2025年、天然原材料は42.78%の市場シェアを占め、2031年にかけてCAGR 5.88%で成長すると予測されています。この成長は、規制当局によるサステナブルな選択肢の奨励に支えられ、クリーンラベル製品に対してプレミアムを支払う消費者の意欲を反映しています。バイオテクノロジーの進歩もこのセグメントをさらに推進しています。例えば、ニューカッスル大学は溶媒フリーのフレーバーエステル製造のための高効率バイオ媒を開発し、サステナブルな製造の可能性を示しています。一方、合成原材料はより厳格な規制監視に直面しています。欧州食品安全機関(EFSA)は、Food Compliance Internationalが指摘するように、2-フェニルペント-2-エナールや特定のチアゾリン化合物を含む複数のフレーバー物質をEUリストから削除しました。天然同一原材料は、天然代替品に対するコスト上の優位性を提供しながら、合成化合物に関連する規制上の課題を回避するという中間的な立場を提供します。
バイオテクノロジー由来の原材料は、EUの天然フレーバーの定義が進化していることから不確実性に直面しています。植物・動物・食品・飼料に関する常設委員会は、遺伝子組み換え微生物によって生産されたフレーバーが「天然」として認定されるべきかどうかを評価しています。この規制上の曖昧さは、特に発酵ベースの天然代替品に注力する企業の投資判断や市場戦略に影響を与えています。天然原材料へのシフトは加速しており、Symriseが原材料の95%のサステナブル調達を達成したことに示されるように、天然原材料戦略のスケーラビリティと商業的実行可能性が証明されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
形態別:
液体の優位性を粉末のイノベーションが脅かす2025年、液体処方は33.65%の市場シェアを保有しており、飲料への容易な配合とパーソナルケア製品における優れた感覚パフォーマンスによるものです。一方、粉末処方は工業用途における安定性とコスト上のメリットに牽引され、2031年にかけてCAGR 5.31%で成長しています。粉末セグメントの拡大は、マイクロカプセル化技術のイノベーションによって支えられており、敏感なフレーバー化合物のコントロールドリリースと改善された保存安定性を実現しています。Sensient TechnologiesによるBioSymphonyプラットフォームの立ち上げは、天然フレーバーソリューションの進歩を示しており、様々な用途にわたる素材マスキングと味のバランス調整に関する課題に対応しています。
マイクロカプセル化処方は粉末用途の中で最も急成長しているサブセグメントであり、揮発性化合物の保護と機能性食品・ニュートラシューティカルにおけるタイムリリース機能を提供しています。メーカーが感覚体験と機能的メリットを強化することで製品を差別化しようとする中、この技術の採用は加速しています。液体処方は、即時的な感覚的インパクトと複雑な香りのプロファイルがより高いコストと取り扱いの困難を正当化するプレミアムフレグランス用途において引き続き優位を保っています。形態の選択は特定の用途要件にますます依存するようになっており、粉末はコスト重視の工業用途で存在感を高め、液体はプレミアム消費者市場での優位性を維持しています。
用途別:
パーソナルケアが従来の食品用途を上回って急成長パーソナルケアおよびコスメティクスは、ヨーロッパ全域でフレグランス入りスキンケア、ヘアケア、ボディケア、コスメティクス製品への需要増加に支えられ、2031年にかけて6.29%のCAGRで拡大すると予測されています。この用途セグメントは、フレグランスが製品の差別化と消費者体験の向上にますます活用されるプレミアムおよびセンソリアル製品への消費者の嗜好の高まりから恩恵を受けています。天然、ボタニカル、および持続性の高いフレグランスプロファイルへの需要の高まりも、メーカーがパーソナルケア処方向けにより専門化されたフレグランスソリューションを開発することを促しています。さらに、ユニセックスフレグランスや小容量マルチパックオプションの人気の高まりは、特にカスタマイズされた体験を求めるZ世代の消費者の間で、香りの試みを後押ししています。
食品・飲料は2025年に22.05%の収益シェアを占め、健康志向の再処方による利益率の圧力を受けています。例えば、欧州飲料協会連合の10%糖分削減目標は、高度なマスキングおよび増強技術への需要を生み出しています。乳製品およびベーカリーセクターはクリーンラベルトレンドから恩恵を受けている一方、食肉製品はスモークフレーバー禁止に関連する規制上の問題など、課題に直面しています。飲料セグメントは依然として大きな市場シェアを維持していますが、コモディティ化の圧力と規制上の制約により、その成長率はパーソナルケアに遅れをとっています。一方、ホームケアやファインフレグランスなどのセクターにおける新興の機会は、メーカーが従来のカテゴリーを超えてマルチセンソリアルなブランド体験を提供するためにフレグランスの用途を拡大するにつれ、注目を集めています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域別分析
ドイツおよびスペイン フレーバー・フレグランス市場
2025年、ドイツは25.30%の市場シェアを占め、同国の高度な化学・製薬インフラ、強固な規制遵守体制、および高品質な天然原料に対する消費者の選好を反映している。ドイツは堅調な産業需要と主要フレーバーハウスの研究開発センターへの近接性という優位性を持つ一方、市場の成熟度と消費者支出に影響を与える経済的課題により成長が制約されている。一方、スペインは最成長の速い市場であり、2031年までに6.12%のCAGRが見込まれている。この成長は、スペインの食品加工産業の拡大と競争力のあるエネルギーコストによって牽引されており、他のヨーロッパ地域に対する製造上の優位性をもたらしている。
ヨーロッパ主要市場
フランスは引き続きフレグランス・イノベーションのグローバルハブとしての地位を維持している。Estée LauderやGivaudanなどの主要プレーヤーはパリへの大規模投資を行い、フレグランス・アトリエやデジタルファクトリーなどの施設を設立することで、フランスの香水製造における専門知識とラグジュアリーブランドのエコシステムを活用している。イタリアのフレグランス市場はアーティスティック・パフューマリーセグメントで活況を呈しており、同セグメントは現在ビューティー市場の2%超を占めている。Lumsonなどの企業は、同セグメントの世界成長率10.2%を取り込むべく、フレグランス・パッケージング分野に参入している。一方、イギリス、オランダ、ベルギーの市場はブレグジット関連の貿易上の課題にもかかわらず安定を維持しいる。オランダはヨーロッパの物流ハブとしての役割から恩恵を受け、ベルギーは化学産業における専門知識を活かしている。
ロシアの市場は地政学的緊張と制裁措置により依然として制約を受けており、東ヨーロッパの他市場が転換された需要を取り込む機会が生まれている。その他のヨーロッパ地域はさまざまなパフォーマンスを示しており、北欧諸国がサステナビリティへの取り組みをリードする一方、東ヨーロッパ市場は消費者の嗜好が西ヨーロッパのトレンドと一致するにつれて強い成長ポテンシャルを示している。さらに、欧州連合の枠組みの下での地域規制の調和は、汎ヨーロッパ的な事業を展開する企業に競争上の優位性をもたらしている。しかし、伝統的な食品や地域固有のフレグランスの嗜好といった文化的に独自性の高いセグメントで成功を収めるには、地域市場のダイナミクスに対する深い理解が不可欠である。
競争環境
ヨーロッパのフレーバーおよびフレグランス市場は低い断片化を示しており、統合とニッチ専門化の両方への道を開いています。DSMとFirmenichの最近の合併により、60カ国以上で事業を展開する143.20億米ドルの企業が誕生したことは、複雑な規制環境を乗り越え、バイオテクノロジーイノベーションを推進するために不可欠な規模の優位性を示しています。主要プレーヤーは垂直統合にますます傾倒しており、例えばGivaudanによるb.kolormakeup & skincareの買収は、売上を956.90ミリオン米ドル増加させただけでなく、ビューティー処方および生産能力を強化しました。
競争上の優位性を求める競争において、テクノロジーの採用が際立っています。企業はフレーバー開発のためのデジタルツールへの投資を行い、パーソナライズされたオファリングのためにAIを活用しています。Symriseのデジタルトランスフォーメーションへの推進と専門バイオテク企業への戦略的投資は、関連性を維持するための技術力の最重要性を浮き彫りにしています。バイオテクノロジー由来の天然成分、カスタマイズされた処方サービス、および環境に優しいパッケージングソリューションへの需要が高まっています。
例えばManeは、家族中心の文化と倫理基準を強調することでニッチを開拓し、より大規模な競合他社との差別化を図っています。市場は、強固な規制遵守、持続可能な調達、および天然成分技術のイノベーションを持つプレーヤーをますます優遇しています。対照的に、従来の合成成分を専門とする企業は、縮小する利益率と減少する市場シェアに苦しんでいます。
ヨーロッパ フレーバー・フレグランス業界のリーダー企業
-
International Flavors & Fragrances
-
Symrise AG
-
Sensient Technologies Corporation
-
DSM-Firmenich
-
Givaudan SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ フレーバー・フレグランス市場 このレポートでカバーされる企業
- Givaudan SA
- DSM-Firmenich
- International Flavors & Fragrances Inc. (IFF)
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- Mane SA
- Robertet Group
- Bell Flavors & Fragrances
- Ungerer & Company
- European Flavours & Fragrances PLC
- Nactarome SPA
- Kerry Group PLC
- Corbion N.V.
- BASF SE
- Treatt PLC
- De Monchy Aromatics
- T Hasegawa Co., Ltd.
- Huabao International Holdings
- Biolandes SAS
最近の産業開発事情 ヨーロッパ フレーバー・フレグランス市場
- 2026年6月:Givaudanは、バルセロナを拠点とするフレグランスハウスEurofraganceの過半数株式を取得する合意を発表しました。この動きにより、Givaudanはファインフレグランスにおけるポジションを拡大し、スペインおよびその他の輸出市場における急成長する顧客基盤へのアクセスを強化します。また、ヨーロッパにおけるクリエイティブ能力と顧客リーチを拡大するためのグローバルリーダー間の継続的な統合を反映しています。
- 2026年5月:Symriseは、イツのホルツミンデンにある物流センターの第2フェーズ建設の起工式を開催し、2,500万ユーロの投資によって支援されました。この拡張により物流能力が向上し、ヨーロッパの顧客に提供する食品およびフレグランス原材料の供給信頼性が強化されます。また、顧客がより高いサービスレベルと文書化の準備を求める中、リードタイムの短縮と在庫管理の強化を支援します。
- 2024年3月:dsm-firmenichは、フランスのカステで香水原材料の2つの生産プラントを開設し、生分解性ムスクのハバノリド専用ユニットも含まれています。追加された生産能力は、特殊フレグランス原材料の地域製造の深みを強化し、サステナビリティ志向の製品ポートフォリオを支援します。フランスに生産を置くことで、主要な香水製造エコシステムと主要ブランドオーナーへの近接性も強化されます。
ヨーロッパ フレーバー・フレグランス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、食品・飲料、パーソナルケア、コスメティクス、ホームケア、ファインフレグランス用途からの需要を背景に、消費者向けおよび産業向け完成品の製造のためにヨーロッパ全域で販売・使用されるフレーバーとフレグランスの価値を対象としています。
スコープの除外事項:完成した食品、飲料、香水、トイレタリーの小売販売価値は除外し、フレーバーまたはフレグランス供給の一部として価格設定されている場合を除き、パッケージングおよび受託製造サービスも除外します。
セグメンテーション概要
- タイプ
- 合成
- 天然
- 自然同一
- 形態
- 粉末
- 液体
- マイクロカプセル化
- 用途
- 食品・飲料
- 乳製品
- ベーカリー・菓子類
- スナック・セイボリー製品
- 食肉製品
- 飲料
- その他のタイプ
- パーソナルケア・化粧品
- その他の用途(ホームケア、ファインフレグランス)
- 食品・飲料
- 地域
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- オランダ
- ベルギー
- ロシア
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパレベルの需要シグナルのファクトベースを設定し、国をまたいでモデルの一貫性を保つために使用されました。Eurostatの製造・貿易シリーズ、欧州委員会の化学品・食品情報ポータル、UN Comtradeの貿易テーブル、OECDの産業指標などの公開統計と文書を収集し、関連する業界標準で使用される製品定義と整合させました。
供給と需要のロジックを結びつけるために、企業の年次報告書、投資家向けプレゼンテーション、公開サステナビリティ更新情報を確認し、その後、設備能力の変化と規制に関する協会ウェブサイトと信頼できる報道を確認しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータを使用して方向性の動きを検証し、価格と調達の変化をサニティチェックしました。これらの例は網羅的ではなく、ビルド内のデータポイントの収集・検証・明確化のために他の多くの公開ソースも使用されました。
一次インタビューおよびサーベイ
一次インプットは、ヨーロッパ全域の原材料サプライヤー、フレーバー・フレグランスブレンダー、ディストリビューター、エンドユーザーメーカーの調達・製品リーダーとのインタビューおよび短いサーベイから得られました。これらの議論を通じて、アプリケーションミックス、典型的な価格動向(天然対合成のスプレッドを含む)、代替行動をテストし、国レベルのシフトが構造的なものか一時的なもかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:12% |
| 中位層:48% | 機能・ユニットリーダー:41% |
| 中小プレーヤー:18% | マネージャー:47% |
市場規模算定と予測
コアとなる規模算定ロジックは、ヨーロッパの需要をエンドユーズ生産指標と貿易コンテキストから再構築し、アプリケーション強度に基づいてフレーバーとフレグランスに配分するトップダウンビルドを使用しています。その構造が整った後、サンプリングされたサプライヤーの収益分割、チャネルの議論、一般的な形態の数量×平均販売価格の計算などの選択的なボトムアップ近似でチェックしました。2つのビューが一致しない場合は合計を調整しました。
モデルで使用されたインプットには、食品・飲料製造の生産トレンド、パーソナルケアおよびホームケアの生産シグナル、関連する調製品の輸出入フロー、天然対合成のミックスシフト、形態(液体、粉末、マイクロカプセル化)別およびアプリケーション別の観察された平均販売価格の推移が含まれます。小規模な国でギャップが生じた場合、既知の製造構造を使用して類似市場から比率を推定し、地域の貿易・ディストリビューターのフィードバックを通じて検証しました。
予測については、この分野では価格と再処方サイクルが急速に動く可能性があるため、シナリオ分析を使用しました。シナリオは、原材料インフレの転嫁、天然および天然同一ソリューションの採用、予測期間における包装食品、コスメティクス、家庭用製品の量からの期待需要について合意された一次ビューの範囲に基づいています。
データ検証と更新サイクル
アウトプットは、国別ミックス、アプリケーションシェア、妥当な価格帯などの独立したシグナルと照合し、既知のイベントと一致しない段階的な変化がないかレビューしました。差異が大きすぎる場合は、仮定を再検討し、データの経緯を再確認し、承認前に業界回答者との対象を絞った再コンタクトを完了しました。
各レポートは年次で更新され、主要な規制更新、大規模な設備能力の追加、急激な通貨・インプットコストの変動などの重要なイベントが発生した場合には中間更新が行われます。公開前に最新のパスが完了し、クライアントが定義されたスコープとモデルロジックに一致した最新のビューを受け取れるようにしています。
Mordor Intelligenceのヨーロッパ フレーバー・フレグランス市場規模と他の公開推計との比較
ヨーロッパ フレーバー・フレグランスの公開市場規模は、トピック名が同一に見えても異なる場合があります。主な理由は、各調査が独自の年次カット、通貨タイミング、アロマケミカル・天然同一インプット・下流価値に関する包含境界を選択しているためです。
本調査では、差異は通常、平均販売価格がどれだけ迅速に更新・再検証されて現在の契約議論や輸出入価格シグナルと照合され、一貫したタイミングの選択を使用して米ドルに換算されるかによって説明されます。この更新主導の規律は、Mordor Intelligenceの数値が一部の古いまたは更新が遅い推計を上回る主な理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 115.8 ビリオン 米ドル(2026年) | |
| 業界出版社A | 92.6 ビリオン 米ドル(2025年) | 異なるベースイヤーとより長い予測ウィンドウを使用しており、プリケーション別の価格ビルドの透明性が低く、天然プレミアムミックスと形態レベルのASPステップが急速に変化する場合にヨーロッパ合計を過小評価する可能性があります。 |
| グローバル出版社B | 67.0 ビリオン 米ドル(2024年) | より早いベースイヤーと、天然フレーバー・フレグランスおよびアロマケミカルを重視する狭い製品フレーミングを報告しており、他のヨーロッパ全体の合計で使用されるより広いアプリケーション需要プールの一部が除外される可能性があります。 |
総合すると、ベンチマーク表は最大の差異が年次の整合と市場境界内でカウントされるものから生じ、次いでアプリケーション全体での価格推移の処理方法から生じることを示しています。仮定を観察可能な需要指標に結びつけ、各更新で同じ換算・検証ステップを繰り返すことで、最終的な価値を追跡可能にし、実際の業界動向との照合を容易にしています。
レポートで回答される主要な質問
2026年における欧州フレーバー・フレグランス市場の規模はいくらですか?
2026年には114億8,000万USDと評価されており、CAGR 4.46%で2031年までに144億USDに達すると予測されています。
2031年にかけて最も成長の速いセグメントはどれですか?
パーソナルケア・化粧品用途がCAGR 6.29%でトップであり、食品・飲料用途を上回っています。
なぜ天然素材がシェアを獲得しているのですか?
特定の合成品に対する規制上の禁止とクリーンラベル製品に対する消費者の信頼が、天然素材を42.78%のシェアとCAGR 5.88%へと押し上げています。
最も成長の速い国はどこですか?
スペインは競争力のあるエネルギーコストと食品加工への投資により、CAGR 6.12%で拡大すると予測されています。