
ヨーロッパ 掘削機およびローダー 市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 21.73 十億米ドル |
| 市場規模 (2026) | 23.15 十億米ドル |
| 市場規模 (2031) | 31.85 十億米ドル |
| 成長率 (2026 - 2031) | 6.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ 掘削機およびローダー 市場分析
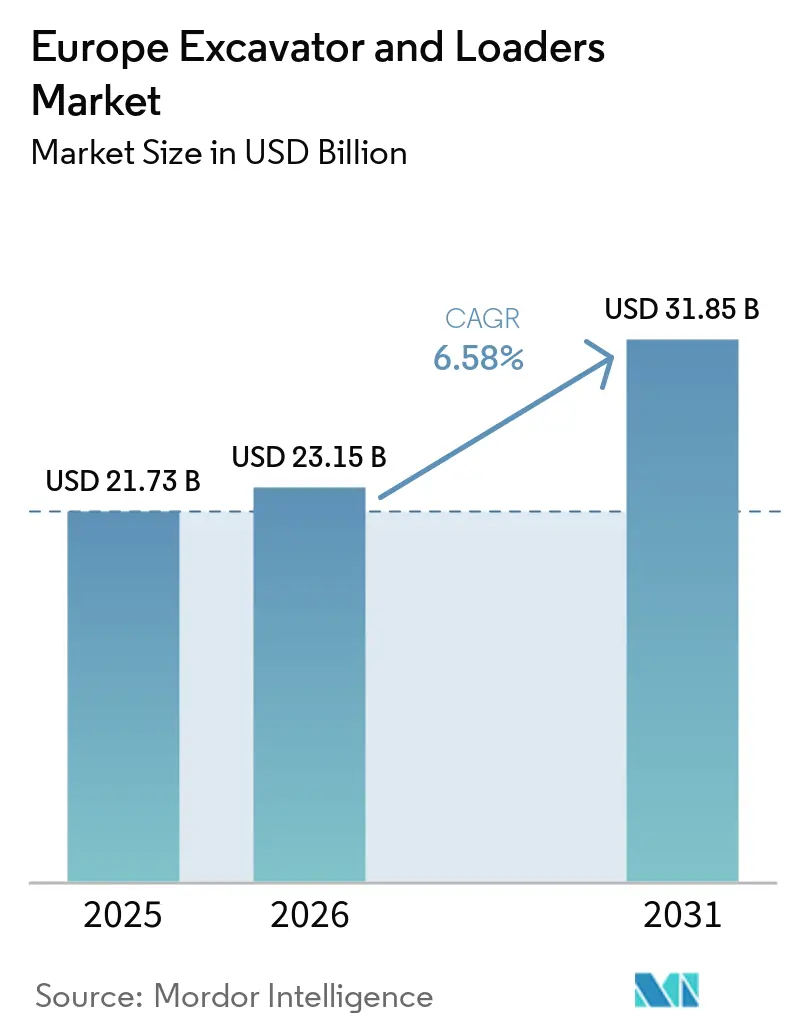
欧州掘削機・積込機市場規模は、2025年に217億3,000万USD、2026年に230億1,500万USDと予測され、2031年までに318億5,000万USDに達し、2026年から2031年にかけてCAGR 6.58%で成長する見込みです。需要の勢いは三つの柱に支えられています。すなわち、ネットゼロインフラ義務、ステージV対応フリート更新、および狭い工事現場に適したコンパクト機器への都市シフトです。建設業者はレトロフィットコストと電動ドライブトレインの4年間の回収期間を比較検討する一方、レンタル会社は高い稼働率を活用して、高い資金調達コストにもかかわらずフリートを拡大しています。デジタルツイン自動化とサービスとしての機器(Equipment-as-a-Service)契約は、計画外のダウンタイムを削減し残存価値リスクを低減するコネクテッドマシンへの選好をさらに傾けています。その結果、欧州掘削機・積込機市場は循環的ではなく構造的な成長を遂げています。
主要レポートのポイント
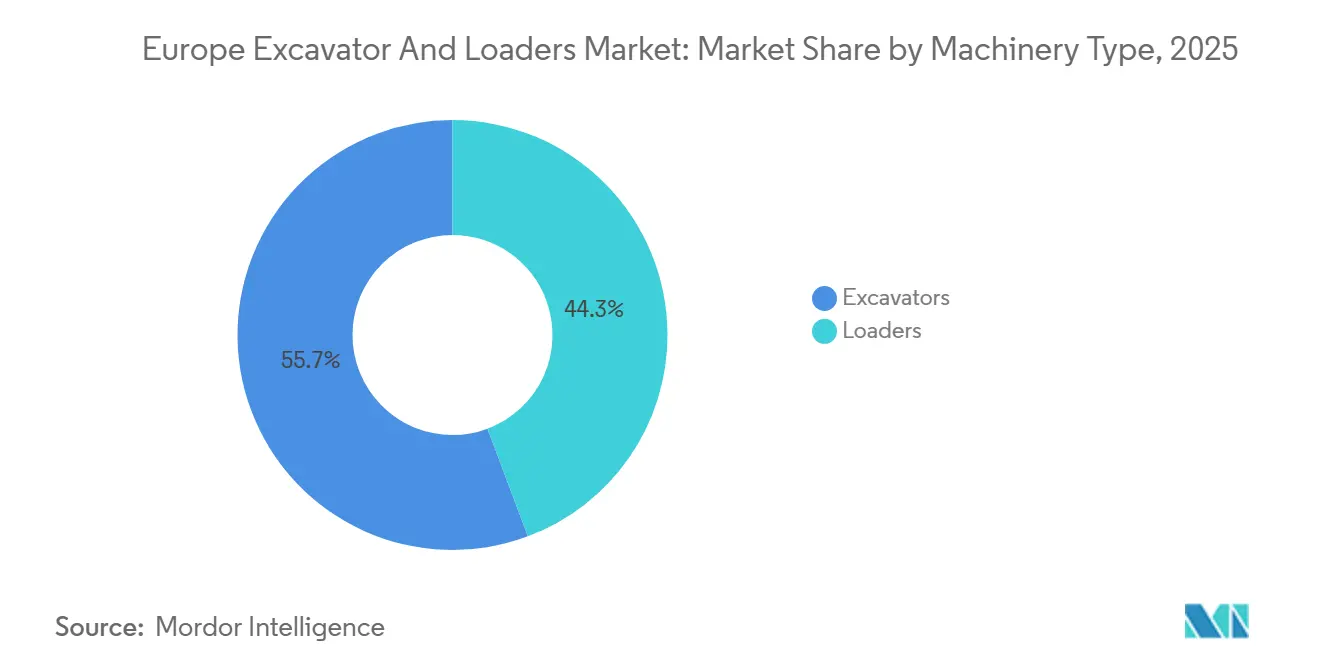
- 機械タイプ別では、掘削機が2025年に55.71%の市場シェアで欧州掘削機・積込機市場をリードしており、積込機は2031年にかけてCAGR 6.55%で拡大する見込みです。
- 駆動タイプ別では、ディーゼル・油圧式システムが2025年に88.15%の市場シェアを占める一方、電動ユニットは2031年にかけてCAGR 6.66%のペースで成長し、欧州掘削機・積込機市場を引き続き再編しています。
- 稼働重量別では、6〜14トンクラスが2025年の欧州掘削機・積込機市場において38.45%のシェアを占めていますが、6トン未満の機械は2031年にかけてCAGR 6.63%で進展しています。
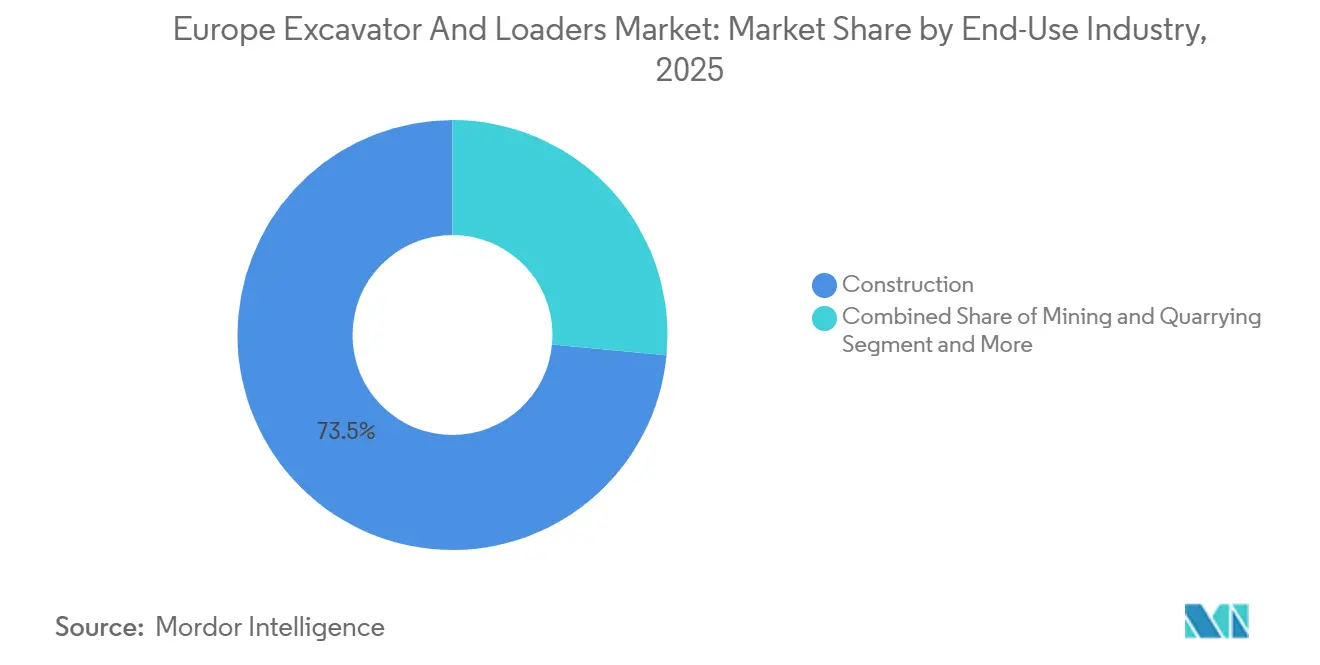
- 最終用途別では、建設が2025年に73.51%の市場シェアを占めています。一方、公益事業および都市インフラが最も急速に成長しており、2031年にかけてCAGR 6.68%を記録し、欧州掘削機・積込機市場内の多様化を裏付けています。
- 用途別では、掘削・土工が2025年に41.25%の市場シェアを獲得しています。解体は2031年にかけてCAGR 6.71%で拡大する見込みです。
- 国別では、ドイツが2025年の欧州掘削機・積込機市場において24.46%の市場シェアを保有しており、ノルウェーが2031年にかけて最高のCAGR 6.73%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステージV排出規制によるフリート更新の促進 | +1.4% | EU加盟27カ国、英国、ノルウェー、スイス | 中期(2〜4年) |
| EUグリーンディールインフラ資金調達ブーム | +1.2% | 欧州全域、特にドイツ、フランス、オランダに集中 | 中期(2〜4年) |
| パンデミック後の建設積み残し案件の解消 | +0.9% | フランス、イタリア、スペイン、東欧への波及 | 短期(2年以内) |
| スカンジナビアにおけるゼロエミッション工事現場義務 | +0.7% | ノルウェー、スウェーデン、デンマーク、オランダでの試験的導入 | 長期(4年以上) |
| サービスとしての機器ビジネスモデル | +0.6% | 英国、ドイツ、ベネルクス、南欧への拡大 | 中期(2〜4年) |
| デジタルツイン工事現場自動化の普及 | +0.5% | ドイツ、英国、フランス(大規模インフラにおける早期採用者) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ステージV排出規制によるフリート更新の促進
ヨーロッパの建設機械市場では、ステージV排出規制が特に掘削機およびローダーを中心に、フリート更新を加速させています。特に中小規模の建設業者を中心に、多くのオペレーターが高度な後処理システムへの改造コストの高さから、当初の予定よりも早く旧型機械を下取りに出しています。一方、電動ドライブトレインはドイツの税制優遇措置や持続可能性に関する義務付けを追い風に、改造コストを回避できる選択肢として勢いを増しています。この変化する市場環境は、調達戦略を再形成するだけでなく、リースおよび認定中古プログラムの需要も高めています。さらに、完成車メーカー(OEM)による電動化、ハイブリッド化、および最先端バッテリー技術への投資拡大を促進しています。
EUグリーンディールインフラ資金調達ブーム
欧州接続ファシリティ(Connecting Europe Facility)の下、今後数年間で輸送・エネルギー回廊に多額の資金が投入される予定です。この投資の急増は、中型掘削機およびホイールローダーの需要を押し上げると見込まれています。特に、ドイツとフランスは今十年後半に機械需要の大幅な増加を必要とするプロジェクトを特定しています。さらに、ゼロエミッション資産に対する加速償却により、レンタルサイクルが大幅に短縮され、欧州掘削機・積込機市場において早期更新の傾向が生じています。
パンデミック後の建設積み残し案件の解消
2025年、欧州では特にイタリア、スペイン、フランスにおいて機器レンタルの顕著な急増が見られました。この増加は、ロックダウンやサプライチェーンの混乱による大規模なプロジェクト積み残しに政府や建設業者が取り組む中、パンデミック後の建設回復に続くものでした。多額の設備投資を必要とせず柔軟な機械アクセスを提供するレンタルフリートが、この潜在需要を主に吸収しました。この急増は、新規機器販売が安定を維持する中でも、特に掘削機と積込機における短期的な需要変動を管理するうえでレンタルチャネルが果たす重要な役割を浮き彫りにしました。
スカンジナビアにおけるゼロエミッション工事現場義務
スカンジナビア諸国は、ゼロエミッション工事現場義務により建設機器市場を再編しています。ノルウェーの近く施行される規制とスウェーデンの排出ゼロ目標への積極的な取り組みは、電動掘削機への急速な移行を促しています。これらの施策は、特に厳しい排出規制が課される都市プロジェクトにおいて、建設業者がディーゼル機械から離れるよう強く動機付けています。補助金は電動機器の高い初期コストの財政的負担を軽減し、コスト同等性への移行を加速させ、電動化への転換をより実現可能なものにしています。この戦略は、規制要件と財政的インセンティブを組み合わせてよりグリーンなフリート更新を推進し市場を変革するための他のEU諸国向けの青写真を描いています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高金利環境による設備投資の抑制 | -1.1% | 欧州全域、特に南欧・東欧で顕著な圧力 | 中期(2〜4年) |
| レンタルフリートの成長による購入抑制 | -0.8% | 英国、ドイツ、フランス、オランダ、スペイン・イタリアへの影響拡大 | 短期(2年以内) |
| バッテリー材料コストの変動 | -0.4% | EU加盟27カ国、英国(電動機器の普及率に影響) | 中期(2〜4年) |
| ディーラーネットワークの統合による新規参入者の阻害 | -0.3% | ドイツ、フランス、イタリア、スペイン(価格競争圧力を制限) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高金利環境による設備投資の抑制
欧州全域で高金利が建設機器市場、特に掘削機と積込機における設備投資を抑制しています。欧州中央銀行(ECB)の引き締め的な金融政策により、建設業者は高い資金調達コストに直面しており、直接購入の魅力が低下しています。その結果、多くの建設業者は返済負担を軽減するためにローン期間を延長するか、現在のフリートの耐用年数を延ばすために中間オーバーホールを選択しています。この慎重な戦略は、機器更新サイクルを遅らせ新規機械の需要を減少させるだけでなく、借入コストがより有利になるまで調達習慣を変化させながらメンテナンス戦略への注力を強化しています。
レンタルフリートの成長による購入抑制
予測期間中、レンタル普及率は大幅に上昇しました。この増加は、AshteadとLoxamがフリートを大幅に拡大したことによって牽引されました。稼働率が前例のない水準に達したにもかかわらず、フリートの拡大はOEMからの出荷を制限しました。欧州掘削機・積込機市場では、メンテナンスと保険のバンドルサービスが所有の損益分岐点を引き下げ、直接販売の鈍化につながっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
掘削機がコンパクトな都市工事でリード欧州の掘削機・積込機市場規模は2025年に55.71%でピークに達しました。6トン未満のミニ掘削機は最も急速な伸びを示しており、狭い歩行者ゾーンに入り込めるゼロテールスイング設計が好まれています。6〜14トンのミディユニットは重量セグメントの収益において大きな比重を占め、基礎工事とトレンチング需要を支えています。積込機は後れを取るものの、ホイールローダーが骨材プラントで不可欠であることから6.55%の成長を維持しています。スキッドステアローダーとコンパクトトラックローダーは、それぞれ内部解体と軟弱地盤農業において市場シェアを獲得しており、欧州掘削機・積込機市場における多様化した需要を反映しています。
バックホーローダーを専用ミニ掘削機とテレハンドラーに置き換える動きが続いており、バックホーの比率が縮小しています。同時に、小型アーティキュレートローダーが自治体の除雪作業において存在感を高めています。90秒でツール交換を可能にするクイックカプラーによるアタッチメントの汎用性が稼働率を向上させ、OEMが欧州掘削機・積込機市場においてサービス収益を確保するのに役立っています。
駆動タイプ別:
ディーゼルのリードにもかかわらず電動化の勢いが増すディーゼル・油圧式機器が市場シェアの88.15%を占めていますが、電動出荷が2031年にかけてCAGR 6.66%で拡大するにつれてその優位性は薄れつつあります。電動機械の欧州掘削機・積込機市場シェアは、高稼働時間フリートにおける充電コストがディーゼルを下回ることを背景に2031年までに上昇する見込みです。ハイブリッドドライブトレインは充電インフラが乏しい地域で支持されています。
水素燃料電池のパイロット機は20台未満にとどまっており、長期的な選択肢としての可能性を示すものの2031年以前の数量は無視できる水準です。ケーブル接続式掘削機は、グリッドアクセスが安定しているノルウェーの水力発電ダムで活躍しています。バイオディーゼルブレンドはコンプライアンスを容易にしますが、OEM承認がない限り保証が無効となるため、多くの建設業者がバッテリー電力に直接移行しており、これは欧州掘削機・積込機市場における戦略的転換点となっています。
稼働重量別:
6トン未満の機械が重量クラスを上回る成長2025年収益の38.45%を占める6〜14トンの中間グループは、依然として数量の主力であり、レンタルフリートの基盤となっています。パリ、ミラノ、ブリュッセルにおける都市高密度化が幅1.8メートル未満・騒音95 dB(A)未満のフットプリントを求めることから、6トン未満のユニットはCAGR 6.63%で成長しています。
採石場やダムプロジェクトに関連する45トン超の機械は、石炭段階的廃止政策の中で緩やかに前進しています。稼働率指標はコンパクトモデルを支持しており、30トン超の機器でより高い稼働率を達成し、収益を強化するとともに欧州掘削機・積込機市場内のシフトを強固にしています。
最終用途産業別:
建設が支配、公益事業が急増建設は2025年の需要の73.51%を占めましたが、地域暖房と光ファイバートレンチングの拡大に伴い、公益事業および都市インフラが年率6.68%上昇しました。ドイツのブロードバンド推進は2027年まで小型掘削機を必要としています。
骨材採取と廃棄物リサイクルは、非建設シェアを引き上げるために堅牢なマテリアルハンドラーを必要としています。OEMはレンタル向け機械にテレマティクスを標準装備し、稼働率を90%以上に維持して欧州掘削機・積込機市場全体の競争力を高めています。

用途別:
掘削がリード、解体が急成長掘削・土工は依然として活動の41.25%を占めていますが、循環経済規則が建物の解体と高い材料回収率を求めるにつれて、解体がCAGR 6.71%で最高の成長率を記録しています。高所解体掘削機はブーム容量が30メートルを超えています。
道路建設は活動の比較的小さなシェアを占める一方、除雪はアルプス市場における第1四半期のレンタルでその比重を上回る存在感を示しています。アタッチメントの柔軟性とクイックカプラーシステムが機械稼働率を向上させ、欧州掘削機・積込機市場における収益の弧を延ばしています。
地域分析
ドイツ 掘削機およびローダー市場
ドイツは2025年の収益の24.46%を占め、機械集約度を建設従業員1,000人当たり14.2台に引き上げる2,950億米ドルの連邦交通計画によって支えられている。初年度50%の特別償却制度により、電動機器はドイツの新規販売の11.3%に達した。レンタル普及率は34%に上昇し、OEMへの直接発注は軟化したものの、ヨーロッパの掘削機およびローダー市場における高い稼働率は維持されている。
北ヨーロッパ 掘削機およびローダー市場
ノルウェーは2027年のゼロエミッション義務化と1,880万米ドルの補助金ログラムを背景に、2031年までに最速の6.73%のCAGRを記録する見込みである。1キロワット時当たり0.08米ドルという安価な水力発電電力により、稼働時間1,200時間超でのトータルコスト同等性が確保されており、2025年の同国における受注の42%が電動機器であった理由を説明している。スウェーデンとオランダは、都市再開発および洋上風力発電プロジェクトを背景に成長が続いている。
南・東ヨーロッパ 掘削機およびローダー市場
フランスの需要は590億米ドルの「フランス2030」計画によって牽引されており、イタリアとスペインはパンデミックによる積み残し需要の解消に伴い約10%前後で推移している [2]。東ヨーロッパは収益に貢献しているものの、借入コストの上昇が更新投資を鈍化させており、ヨーロッパ全体の一部地域において下押し要因となっている。
規制環境
欧州の掘削機・ローダー市場は、EU全域の安全・市場アクセス規則の下で運営されており、その基盤となるのが指令2006/42/ECを置き換え、2027年1月20日から完全適用となる機械規則(EU)2023/1230である。この規則は、ソフトウェアに依存する安全機能に関する要件を強化し、コネクテッド機器や無線更新に対する明示的なサイバーセキュリティ上の考慮事項を追加するとともに、「重大な改造」に関連する義務を拡大する(これにより一部のレトロフィット業者や再生業者がメーカーと同様のコンプライアンス責任を負うことになる)。加盟国は2026年10月20日までに罰則制度を通知しなければならず、OEM、ディーラー、大規模フリート改修業者にとって短期的なコンプライアンス計画の必要性が高まっている。
非道路移動機械のエンジン排出規制は、規則(EU)2016/1628に基づくステージVによって引き続き規定されており、継続的なフリート更新の動きを支えている。規則(EU)2025/14(2024年12月採択)は、公道を走行する非道路移動機械に対する認証・市場監視要件を定めており、複数の現場間を移動する機械に影響を与え、特定の使用形態における公道走行の監視を強化している。2026年5月29日からは、規則(EU)2024/2748によって機械規則に追加された緊急手続きが、域内市場緊急モード(IMERA)発動時における危機対応対象機械の取り扱いを定義し、例外的な期間中の市場アクセスおよび監視に対する緊急時対応の層を追加する。
バリューチェーン分析
欧州における掘削機・ローダーのバリューチェーンは、鋼構造物、鋳造品、油圧機器、パワートレイン、電子機器、電池、ソフトウェアといった上流の投入資材から始まり、OEMの設計・製造、組み立て、試験工程へと進む。その後、流通は系列ディーラー網および独立系販売店を通じて行われる。欧州内の生産・組み立て拠点は、リードタイムや部品供給の観点で依然として重要であり、これはオランダ(アムステルダムおよびオーステルハウト)で掘削機・ホイールローダーの製造・組み立てを行い、欧州部品センターに支えられているHitachi Construction Machinery (Europe) NV、およびドイツ・デュッセルドルフで油圧式マイニング掘削機の設計・製造を行うKomatsu Germany GmbHのマイニング部門といった、確立された現地事業に反映されている。
下流では、需要が直接的な建設業者フリートと大規模レンタル会社との間で分かれており、アフターセールス(部品、サービス、リマン、アタッチメント、テレマティクス契約)が主要な利益源となっている。ディーラー網の集中度は新規参入者の市場アクセスに影響を与える一方、CECEやVDMAといった業界団体プラットフォームは、OEMおよびサプライヤー間の技術的な立場やガイダンスの調整を支援している。最近の産業動向は、より地域化された組み立て能力とより厳密な物流管理への流れを示しており、その一例として、Volvo Construction Equipmentが新たなクローラー掘削機組み立て拠点としてスウェーデンのエスキルスチューナを選定したこと(2025年11月発表)が挙げられ、これにより供給網の短縮とディーゼル・電動両モデルへの混在需要への対応力向上が支えられている。
競争環境
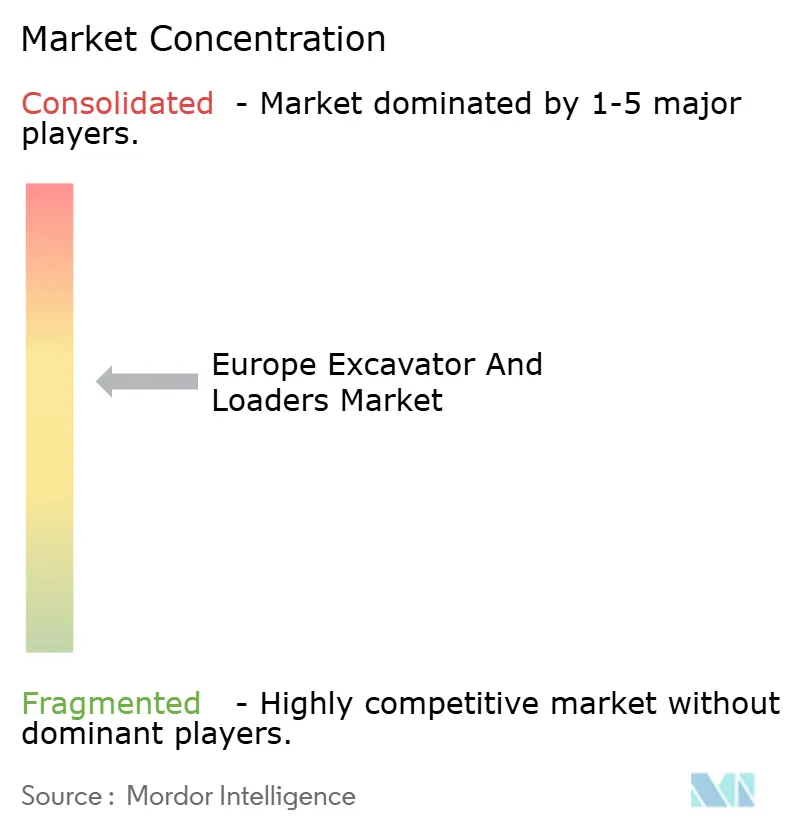
2025年、Caterpillar、Komatsu、Volvo CE、CNH Industrialは欧州収益の相当なシェアを合計で占めており、欧州掘削機・積込機市場が中程度に集中したプロファイルを持つことを示しています。中国の挑戦者であるSanyとXCMGは大幅な価格割引を提供しているにもかかわらず、合計市場シェアは限定的です。これは主に、重要なサービスベイへのアクセスを妨げるディーラー独占条項によるものです。
Volvo CEやJCBによるサービスとしての機器(Equipment-as-a-Service)のような契約は、残存価値リスクをOEMに移転します。この動きは、財務状況が厳しい建設業者にとって特に有益であり、電動機械のより広範な普及を促進しています。さらに、デジタルツインおよび自律グレードコントロール技術を活用したCaterpillarのCommand for Excavationのようなシステムは、オペレーター入力と燃料消費の大幅な削減を実証しています。
2027年以降、EU機械指令はサイバーセキュリティ対策と無線(OTA)アップデートの機械への統合を義務付けます。この要件により、1台当たりの研究開発費が大幅に増加しています。その結果、中小ブランドは市場から撤退するか統合を求める可能性があり、現在の断片化を再編し欧州掘削機・積込機市場における主要プレーヤーの優位性を強化することになります。
ヨーロッパ 掘削機およびローダー 業界リーダー
-
Caterpillar Inc.
-
Komatsu Corp.
-
Liebherr Group
-
Volvo Construction Equipment
-
JC Bamford Excavators Limited (JCB)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ 掘削機およびローダー市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- CNH Industrial N.V. (CASE and New Holland)
- Deere and Company
- Hitachi Construction Machinery
- Liebherr-International Deutschland GmbH
- Doosan Bobcat Co.
- Kobelco Construction Machinery
- Manitou BF SA
- Yanmar Construction Equipment
- JCB Ltd.
- Kubota Corp.
- Sany Europe
- XCMG Europe
- Wacker Neuson SE
- Hyundai Construction Equipment Europe
- Mecalac SAS
- Wirtgen Group (John Deere)
- Avant Tecno Oy
市場機会と将来展望
北欧および西欧全域におけるゼロエミッションおよび低騒音の作業現場要件が、コンパクトおよび中型の電動掘削機、さらに充電、サービス、フリート管理サービスにおける機会を生み出す具体的なOEMの動きを促している。2026年には製品の選択肢が広がり、Volvo Construction EquipmentがEWR150電動ホイール式掘削機を欧州市場に投入したほか、Komatsuが欧州向け電動ミニ掘削機PC26E-6を含む電動コンパクトラインナップを拡大し、マイクロ掘削機市場の評価も進めている。高いレンタル利用率と、狭い都市部の作業現場向けコンパクト機器へのシフトと相まって、これはレンタル主導の電動化パッケージ(機械、充電器、サービス、テレマティクス)や、電動稼働サイクルに適したアタッチメントソリューションを支えている。
欧州における製造・サプライチェーン投資は、より地域化された調達、より速い配送、差別化されたアフターセールス支援の余地も生み出している。2026年には複数のOEMが欧州の産業能力を拡大しており、Yanmar CEはフランス・サンディジエ拠点の拡張を完了し、新たなホイールローダー生産ラインと物流センターを設置した。Volvo CEはエスキルスチューナのクローラー掘削機組み立て工場の起工式を行い、Liebherrはフランス・ナムシャイムに土木機械用キャブを製造する新たな組み立て拠点の起工式を行った。これらの取り組みは、ティアサプライヤー(キャブ、ハーネス、熱管理システム、電池統合、パワーエレクトロニクス)にとっての機会を生み出すとともに、2027年に機械規則(EU)2023/1230が完全適用される前に、コネクテッド機械のサイバーセキュリティ対応力をディーラーが構築する機会となる。これは特に、機器のサービス化(Equipment-as-a-Service)や無線ソフトウェア更新モデルを採用するフリートにとって重要である。
最近の産業開発事情 ヨーロッパ 掘削機およびローダー市場
- 2026年6月:Volvo Construction EquipmentがEWR150電動ホイール式掘削機を欧州市場に投入し、コンパクトなクローラー型モデルを超えてゼロエミッションラインナップを拡大した。この投入は、都市部の排出・騒音規制の下で作業する建設業者を支援し、レンタルフリートに標準化可能な高利用率の電動プラットフォームをもう一つ提供する。
- 2025年6月:Fayat GroupがMecalacを買収し、コンパクト機器分野での地位を強化するとともに、Mecalacの拠点を通じてより広範な製造基盤を追加した。この取引により、コンパクト掘削機・ローダーがシェアを伸ばしている都市重視セグメントでの製品幅が拡大し、複数の欧州市場でディーラーおよびレンタルパートナーの競争的な位置づけが再構築される。
- 2024年7月:規則(EU)2024/2748が、EU機械規則の枠組みに緊急手続きを追加し、域内市場緊急モード(IMERA)発動時における危機対応対象機械のための明確な手続きを定めた。これにより、例外的な期間における市場アクセスおよび監視の管理方法が明文化され、混乱時のOEMのコンプライアンス計画や国境を越えた機器の流通に影響を与える可能性がある。
ヨーロッパ 掘削機およびローダー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ヨーロッパにおける掘削機およびローダーの販売から生じる収益を対象としており、数値は同地域の建設、インフラ、および関連する土工活動向けに販売された機械を反映しています。
対象外の範囲:中古機械の取引、レンタル専用収益、および単体のアタッチメントは、新機械の販売に同梱・価格設定されている場合を除き、対象外となります。
セグメンテーション概要
- 機械タイプ別
- 掘削機
- ミニ(6トン未満)
- ミディ(6〜14トン)
- クローラー式
- ホイール式
- 水陸両用式
- 大型(45トン超)
- 積込機
- ホイールローダー
- スキッドステアローダー
- コンパクトトラックローダー
- バックホーローダー
- 小型アーティキュレートローダー
- 掘削機
- 駆動タイプ別
- ディーゼル・油圧式
- 電動式
- ハイブリッド式
- 水素燃料電池式(新興)
- ケーブル・グリッド接続式
- 稼働重量別(トン)
- 6未満
- 6〜14
- 14〜30
- 30〜45
- 45超
- 最終用途産業別
- 建設
- 鉱業・採石業
- 農業・林業
- 廃棄物・リサイクル
- 公益事業・都市インフラ
- レンタル会社
- 用途別
- 掘削・土工
- マテリアルハンドリング
- 解体
- 造園
- 除雪
- 道路建設・維持管理
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ノルウェー
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
まず、ヨーロッパの建設活動および機械需要シグナルに関する事実基盤を構築し、メーカーが出荷量および受注動向について報告している内容と照合します。使用する公開情報源には、Eurostatの建設生産高および関連価格系列、インフラ資金調達に関する欧州委員会の刊行物、主要国の国家統計局、ならびに機械販売の勢いを論じるCECEおよびその他の業界団体の発表が含まれます。排出規制とコンプライアンスのタイミングについては、EUステージVおよび関連するEU規制文書を確認し、旧エンジンクラスが将来の需要想定に持ち込まれないようにしています。
供給側については、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会のトランスクリプトをレビューし、製品ミックス、納期、および地域別エクスポージャーを把握します。入手可能な場合は、有料の企業財務情報およびインテリジェンスを活用して収益の内訳を標準化し、採用率に影響を与える場合(例:電動化およびハイブリッドドライブ)には特許データベースを用いて技術の方向性を確認します。このリストは網羅的なものではなく、データ収集、インプットの検証、および未解決の疑問点の解明のために、その他多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
デスクリサーチでは明確に回答できないギャップを埋めるため、OEM向けディストリビューター、レンタル・フリートオーナー、大手建設業者、ならびに部品・サービスチャネルを対象に専門家ンタビューおよび構造化サーベイを実施します。これは地域市場であるため、ヨーロッパの主要需要拠点および小規模国においてもインプットを確認し、稼働率、更新サイクル、および価格設定に関する想定が特定の一国の状況のみに左右されないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:14% |
| 中位層:50% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:15% | マネージャー:56% |
市場規模算定と予測
中核となる規模算定にはトップダウンアプローチを採用しており、国レベルの建設活動および機械需要指標を再構築してアドレサブルな需要プールを算出し、浸透率と価格ロジックを用いて掘削機およびローダーの市場価値に換算します。モデルを実用的に保つため、新機械販売台数(ユニット)、稼働重量クラス別の平均販売価格、顧客タイプ別の更新サイクルのタイミング、土工集約型プロジェクトの割合、およびステージV適合フリート更新のペースなど、いくつかの繰り返し可能なインプットに焦点を当てています。
最初の合計値を算出した後、サプライヤーおよびディーラーの収益開示のサンプリング、関連するチャネルマークアップの確認、主要国の合計値確定前における台数×平均販売価格のクロスチェックなど、選択的なボトムアップ推計によって裏付けを行います。小規模国でカバレッジが薄い場合は、建設生産高と機械密度に基づく地域比率を用いてギャップを処理し、現地のフリート年齢と購買行動に関する一次フィードバックを用いて修正します。予測については、インフラ支出の可視性と建設業者向け金利感応度という2つの実践的なドライバーを中心にシナリオ分析を実施し、インタビュー対象者が受注残と入札パイプラインで確認している内容に基づいて最終的な経路を選択します。
データ検証と更新サイクル
独立したシグナル間のトライアンギュレーションを通じてアウトプットを検証し、国レベルで分散チェックを実施することで、一つの外れ値となる想定がヨーロッパ全体の合計値を歪めないようにしています。ある国の推計ユニット数、価格、または更新率がインタビューおび公開指標の示す内容から乖離した場合、想定を再検討し、必要に応じて回答者に再連絡して確認を求めます。
最終承認前に、モデルは複数ステップのアナリストレビューを経て、計算が再確認され、主要インプットが最近のマクロ状況および建設動向に対してストレステストされます。レポートは年次で更新され、規制変更、急激な価格インフレ、または突発的な需要ショックなどの重大なイベントが発生した場合には中間更新が実施されます。納品直前には、アナリストが最新の更新内容を反映した最終確認を行い、クライアントに最新の見解を提供します。
Mordor Intelligence のヨーロッパ 掘削機およびローダー 市場規模と他の公表推計値との比較
ヨーロッパにおける掘削機およびローダーの公表市場価値が大きく乖離して見えることがありますが、これは境界が必ずしも同一ではなく、タイミングの選択によって数値が大きく変わる可能性があるためです。差異は通常、新機械収益として何がカウントされるか、ヨーロッパに含まれる国、および記載年における物価上昇と通貨換算の適用方に起因しています。
ユニット需要シグナルを追跡し、稼働重量帯別の平均販売価格ステップを更新し、フィールドチェックで国別合計値を検証することにより、Mordor Intelligence は市場価値をレンタル収益や広範な建設機械カテゴリーと混在させることなく、新機械販売に紐付けた状態を維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.73 ビリオン 米ドル(2025年) | |
| 業界ニュースルームA | 6.91 ビリオン 米ドル(2029年) | この数値はヨーロッパの建設機械における複数年にわたる成長額として提示されており、掘削機およびローダーの単年市場規模との単純比較はできません。 |
| 地域コンサルタントB | 44.67 ビリオン 米ドル(2024年) | この推計は、掘削機およびローダーを超える複数の機械ファミリーを含む可能性のある、より広範な重機建設機械プールを対象としており、より狭い製品スコープと比較して記載値が高くなっています。 |
この乖離は主に対象範囲と年度の設定によって説明され、一部の情報源は特定の新規掘削機およびローダー収益プールではなく、建設機械全体または複数年の成長について言及しています。境界を一貫して保ち、ユニットと価格のロジックを国ごとに確認することで、推計値は実際の需要ドライバーに遡及しやすくなり、年次更新時にも再現しやすくなります。
レポートで回答される主要な質問
欧州掘削機・積込機市場の現在の規模と2031年に向けた方向性は?
2026年に230億1,500万USDの規模を有し、CAGR 6.58%で2031年までに318億5,000万USDに達する見込みです。
最大の収益シェアを持つ機械タイプはどれですか?
掘削機は、掘削、解体、マテリアルハンドリングにわたる汎用性により、2025年収益の55.71%でリードしています。
この機器クラスで電動化の普及が加速している理由は何ですか?
ステージV規制、ゼロエミッション工事現場義務、および高稼働フリートにおける4年間の回収期間により、バッテリーユニットの経済性が高まっています。
2031年にかけて最も急速に成長する国はどこですか?
ノルウェーは、2027年のゼロエミッション公共工事要件と低コストの水力発電に牽引され、CAGR 6.73%を記録しています。
レンタル動向は機器需要をどのように形成していますか?
レンタルフリートが需要を吸収する一方、高金利が建設業者の購入を遅らせており、ECBの利下げまでこの動態が続く可能性があります。