
Tamaño y Participación del Mercado de Excavadoras y Cargadoras en Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
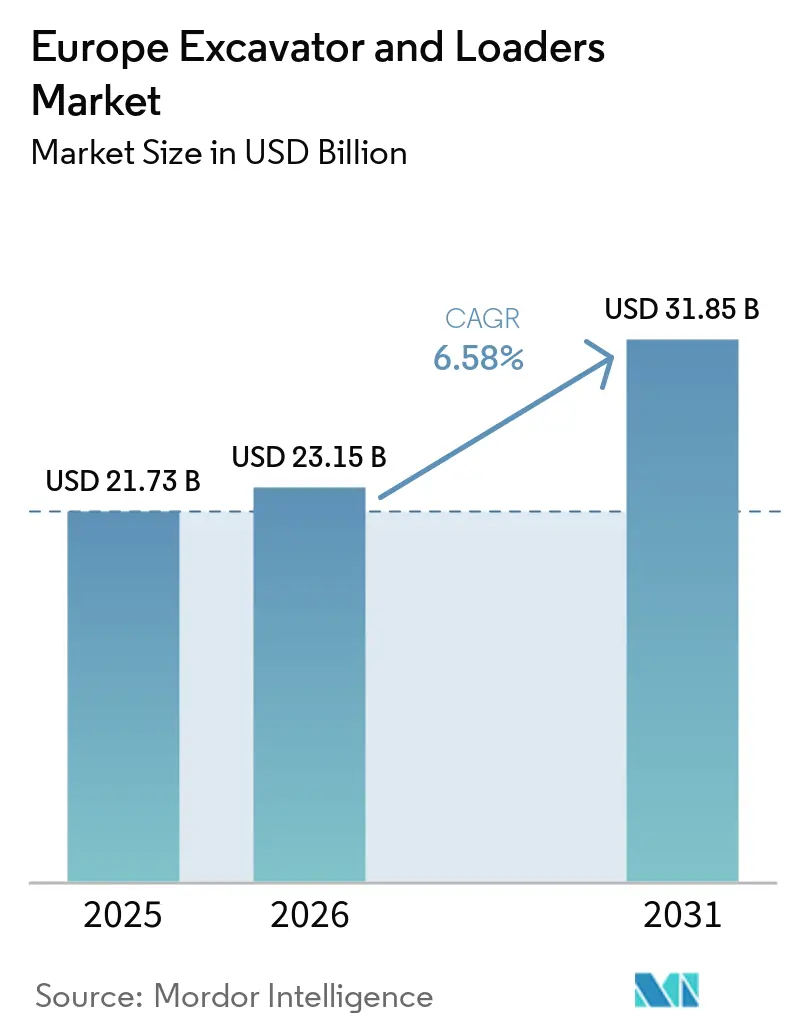
| Tamaño del mercado en el año base (2025) | 21.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.58 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Excavadoras y Cargadoras en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado Europeo de Excavadoras y Cargadoras sea de 21.730 millones de USD en 2025, 23.150 millones de USD en 2026, y alcance los 31.850 millones de USD en 2031, creciendo a una CAGR del 6,58% entre 2026 y 2031. El impulso de la demanda descansa sobre tres pilares: los mandatos de infraestructura de cero emisiones netas, la renovación de flotas conforme a la Norma V y un desplazamiento urbano hacia equipos compactos que se adaptan a obras con espacio reducido. Los contratistas sopesan los costes de modernización frente al período de recuperación de cuatro años de los trenes de potencia eléctricos, mientras que los grupos de alquiler aprovechan la alta utilización para ampliar sus flotas a pesar del elevado coste de financiación. La automatización mediante gemelos digitales y los contratos de Equipos como Servicio están inclinando aún más las preferencias hacia máquinas conectadas que reducen el tiempo de inactividad no planificado y mitigan el riesgo sobre los valores residuales. Como resultado, el mercado europeo de excavadoras y cargadoras está experimentando un crecimiento estructural, no cíclico.
Conclusiones Clave del Informe
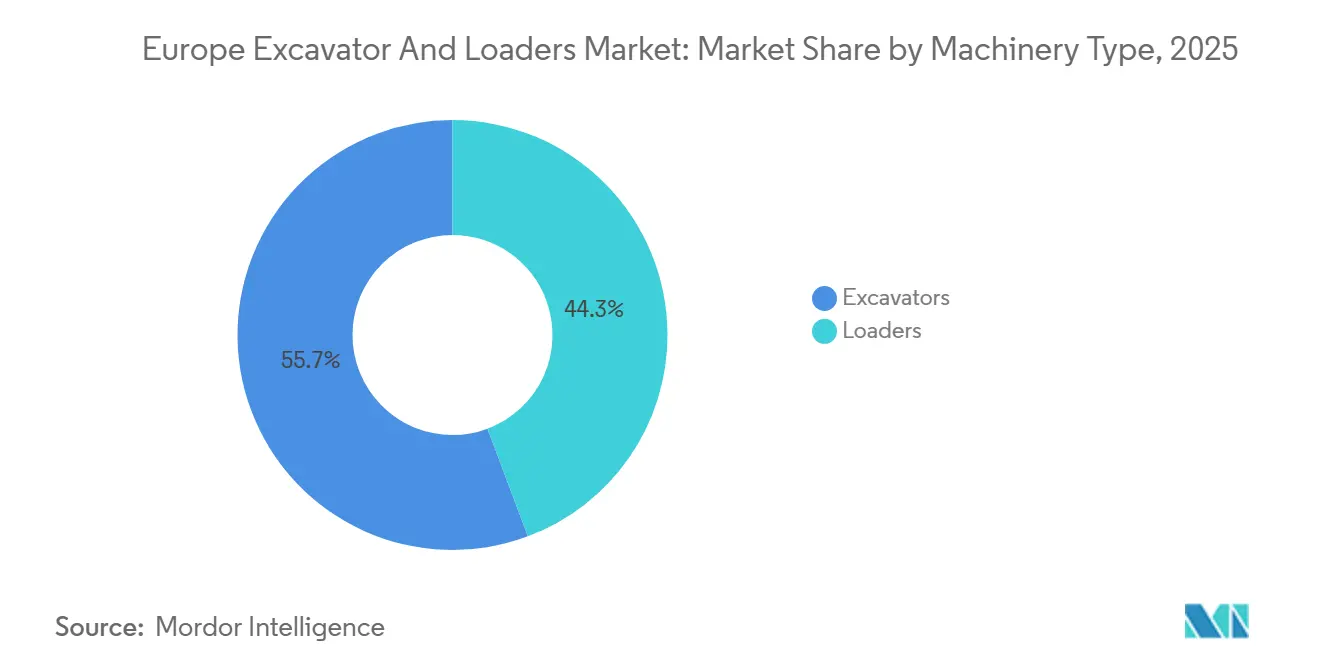
- Por tipo de maquinaria, las excavadoras lideraron el mercado europeo de excavadoras y cargadoras con una participación del 55,71% en 2025; se prevé que las cargadoras se expandan a una CAGR del 6,55% hasta 2031.
- Por tipo de tracción, los sistemas diésel e hidráulicos representaron el 88,15% de la participación de mercado en 2025, mientras que las unidades eléctricas avanzan a una CAGR del 6,66% hasta 2031, continuando con la transformación del mercado europeo de excavadoras y cargadoras.
- Por peso operativo, la clase de 6 a 14 toneladas concentró el 38,45% de la participación del mercado europeo de excavadoras y cargadoras en 2025, aunque las máquinas de menos de 6 toneladas avanzan a una CAGR del 6,63% hasta 2031.
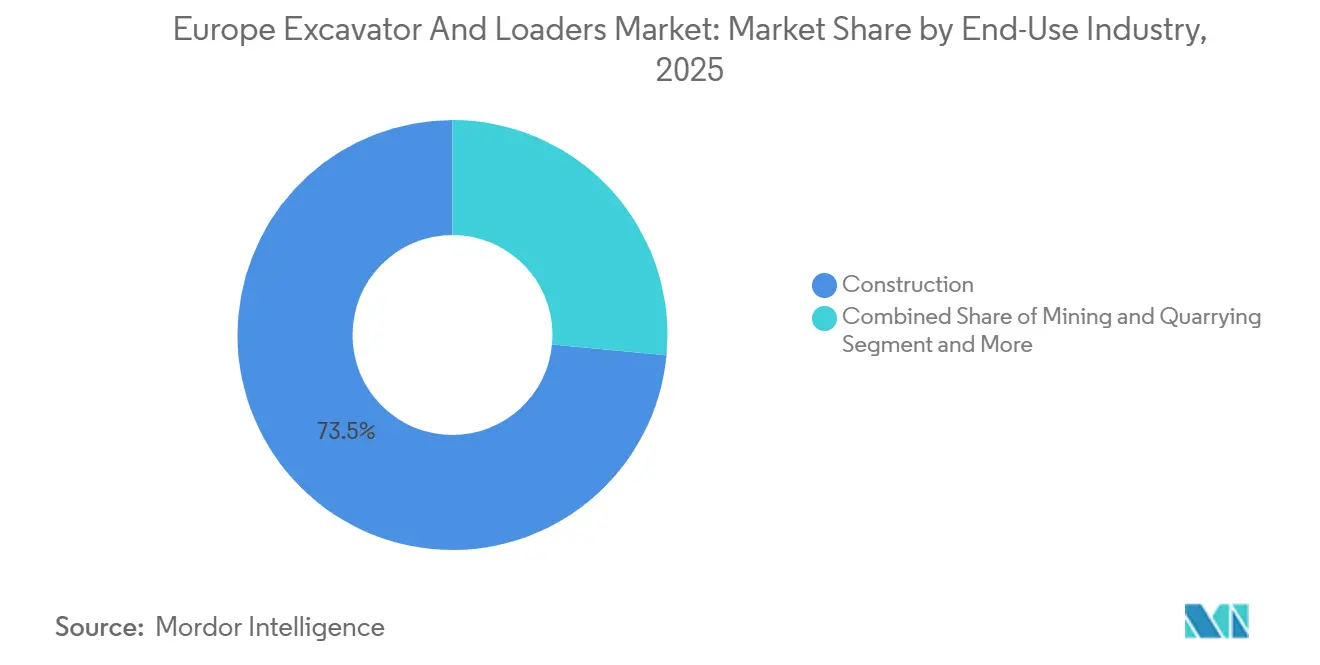
- Por uso final, la construcción representó el 73,51% de la participación de mercado en 2025. En contraste, los servicios públicos y la infraestructura urbana son los de mayor crecimiento, con una CAGR del 6,68% hasta 2031, lo que subraya la diversificación dentro del mercado europeo de excavadoras y cargadoras.
- Por aplicación, la excavación y el movimiento de tierras capturaron el 41,25% de la participación de mercado en 2025. Se proyecta que la demolición se expanda a una CAGR del 6,71% hasta 2031.
- Por país, Alemania concentró el 24,46% de la participación de mercado en 2025 en el mercado europeo de excavadoras y cargadoras; Noruega registra la CAGR prevista más alta, del 6,73%, para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas de Emisión de Fase V que Impulsan la Renovación de Flotas | +1.4% | UE-27, Reino Unido, Noruega, Suiza | Mediano plazo (2-4 años) |
| Auge de Financiación de Infraestructuras del Pacto Verde Europeo | +1.2% | Paneuropeo, con concentración en Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Liberación del Retraso en la Construcción Pospandemia | +0.9% | Francia, Italia, España, con efecto de desbordamiento hacia Europa del Este | Corto plazo (≤ 2 años) |
| Mandatos de Obras sin Emisiones en Escandinavia | +0.7% | Noruega, Suecia, Dinamarca, con adopción piloto en los Países Bajos | Largo plazo (≥ 4 años) |
| Modelos de Negocio de Equipos como Servicio | +0.6% | Reino Unido, Alemania, Benelux, con expansión hacia el sur de Europa | Mediano plazo (2-4 años) |
| Adopción de Automatización de Obras mediante Gemelos Digitales | +0.5% | Alemania, Reino Unido, Francia (adoptantes tempranos en infraestructuras a gran escala) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas de Emisión de Fase V que Impulsan la Renovación de Flotas
En el mercado de equipos de construcción de Europa, las normas de emisiones de la Fase V están acelerando la renovación de flotas, en particular para las excavadoras y cargadoras. Muchos operadores, especialmente los contratistas pequeños y medianos, están entregando sus máquinas más antiguas antes de lo previsto debido a los elevados costos de adaptarlas con sistemas avanzados de postratamiento. Mientras tanto, los trenes de potencia eléctricos están ganando impulso, evitando los costos de adaptación, gracias a los incentivos fiscales y los mandatos de sostenibilidad de Alemania. Este panorama en evolución no solo está reformulando las estrategias de adquisición, sino que también está amplificando los programas de arrendamiento y de vehículos usados certificados. Además, está impulsando a los fabricantes de equipos originales (OEM) a incrementar las inversiones en electrificación, hibridación y tecnologías de baterías de vanguardia.
Auge de Financiación de Infraestructuras del Pacto Verde Europeo
En el marco del Mecanismo Conectar Europa, se prevé que fluya una financiación sustancial hacia corredores de transporte y energía en los próximos años. Este aumento de la inversión está llamado a impulsar la demanda de excavadoras de tamaño mediano y cargadoras de ruedas. En particular, Alemania y Francia han identificado proyectos que requerirán un incremento significativo de maquinaria durante la segunda mitad de la década. Además, con la amortización acelerada para activos de cero emisiones, los ciclos de alquiler se han acortado considerablemente, lo que ha generado una tendencia de sustituciones anticipadas en el mercado europeo de excavadoras y cargadoras.
Liberación del Retraso en la Construcción Pospandemia
En 2025, Europa fue testigo de un pronunciado aumento en el alquiler de equipos, especialmente en Italia, España y Francia. Este repunte siguió a la recuperación de la construcción pospandemia, a medida que los gobiernos y los contratistas abordaban importantes retrasos en proyectos derivados de los confinamientos y las interrupciones en la cadena de suministro. Las flotas de alquiler, que proporcionan acceso flexible a maquinaria sin grandes inversiones de capital, absorbieron principalmente esta demanda contenida. Este aumento subrayó el papel fundamental de los canales de alquiler en la gestión de las fluctuaciones de demanda a corto plazo, especialmente para excavadoras y cargadoras, incluso cuando las ventas de equipos nuevos se mantuvieron estables.
Mandatos de Obras sin Emisiones en Escandinavia
Las naciones escandinavas están transformando el mercado de equipos de construcción con mandatos de obras sin emisiones. Las próximas regulaciones de Noruega y el ambicioso impulso de Suecia hacia objetivos libres de emisiones están propiciando un rápido giro hacia las excavadoras eléctricas. Estas iniciativas están motivando fuertemente a los contratistas a alejarse de la maquinaria diésel, especialmente en proyectos urbanos con estrictos controles de emisiones. Las subvenciones están aliviando la carga financiera de los mayores costes iniciales de los equipos eléctricos, acelerando el camino hacia la paridad de costes y haciendo más viable el cambio hacia la electrificación. Esta estrategia está creando un modelo de referencia para otros países de la UE, combinando exigencias regulatorias con incentivos financieros para impulsar una renovación de flotas más ecológica y transformar el mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entorno de Tipos de Interés Elevados que Frena el Gasto de Capital | -1.1% | Paneuropeo, con presión aguda en el sur de Europa y Europa del Este | Mediano plazo (2-4 años) |
| Crecimiento de las Flotas de Alquiler que Suprime las Compras | -0.8% | Reino Unido, Alemania, Francia, Países Bajos, con impacto emergente en España e Italia | Corto plazo (≤ 2 años) |
| Volatilidad en el Coste de los Materiales para Baterías | -0.4% | UE-27, Reino Unido (afecta las tasas de adopción de equipos eléctricos) | Mediano plazo (2-4 años) |
| Consolidación de la Red de Distribuidores que Bloquea a los Nuevos Participantes | -0.3% | Alemania, Francia, Italia, España (limita la presión competitiva sobre los precios) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Entorno de Tipos de Interés Elevados que Frena el Gasto de Capital
En toda Europa, los tipos de interés elevados están frenando el gasto de capital en el mercado de equipos de construcción, especialmente para excavadoras y cargadoras. Debido a la estricta política monetaria del Banco Central Europeo, los contratistas se enfrentan a mayores costes de financiación, lo que hace que las compras directas resulten menos atractivas. Como resultado, muchos contratistas están optando por ampliar los plazos de los préstamos para aliviar las presiones de reembolso o por realizar revisiones a mitad de vida útil para prolongar la vida en servicio de sus flotas actuales. Esta prudente estrategia no solo desacelera el ciclo de renovación de equipos y reduce la demanda de maquinaria nueva, sino que también refuerza el enfoque en las estrategias de mantenimiento, alterando los hábitos de adquisición hasta que los costes de endeudamiento se vuelvan más favorables.
Crecimiento de las Flotas de Alquiler que Suprime las Compras
Durante el período de previsión, la penetración del alquiler creció de manera significativa. Este incremento fue impulsado por Ashtead y Loxam, que ampliaron sus flotas de forma sustancial. A pesar de que la utilización alcanzó niveles sin precedentes, la expansión de las flotas limitó los envíos de los OEM. En el mercado europeo de excavadoras y cargadoras, los servicios de mantenimiento y seguros incluidos han reducido el punto de equilibrio para la propiedad, lo que ha generado una desaceleración en las ventas directas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Maquinaria:
Las Excavadoras Toman la Delantera en Trabajos Urbanos CompactosEl tamaño del mercado europeo de excavadoras y cargadoras alcanzó su punto máximo con el 55,71% en 2025. Las miniexcavadoras de menos de 6 toneladas registran los mayores avances, favorecidas por diseños de giro cero que se deslizan en zonas peatonales estrechas. Las unidades midi de entre 6 y 14 toneladas concentran una parte significativa de los ingresos del segmento por peso y anclan las necesidades de cimentación y zanjas. Las cargadoras quedan por detrás, pero aun así crecen al 6,55%, ya que las cargadoras de ruedas siguen siendo indispensables en las plantas de áridos. Las cargadoras de dirección deslizante y las cargadoras compactas de cadenas ganan cuota en la demolición interior y en la agricultura en terrenos blandos, respectivamente, lo que refleja una demanda diversificada en el mercado europeo de excavadoras y cargadoras.
La sustitución de las retroexcavadoras por miniexcavadoras dedicadas y manipuladores telescópicos continúa, reduciendo la proporción de retroexcavadoras. Al mismo tiempo, las pequeñas cargadoras articuladas se abren paso en la retirada municipal de nieve. La versatilidad de los accesorios —acoplamientos rápidos que permiten cambiar herramientas en 90 segundos— eleva la utilización, ayudando a los OEM a consolidar los ingresos por servicios en el mercado europeo de excavadoras y cargadoras.
Por Tipo de Tracción:
El Impulso Eléctrico Crece a Pesar del Liderazgo del DiéselLos equipos diésel e hidráulicos representan el 88,15% de la participación de mercado, aunque su dominio se está debilitando a medida que los envíos de unidades eléctricas se expanden a una CAGR del 6,66% hasta 2031. La participación del mercado europeo de excavadoras y cargadoras correspondiente a las máquinas eléctricas aumentará para 2031, impulsada por unos costes de carga que superan al diésel en flotas de alto número de horas. Los trenes de potencia híbridos resultan atractivos donde la carga es escasa.
Los proyectos piloto de pila de combustible de hidrógeno se mantienen por debajo de las 20 unidades, lo que señala una opción a largo plazo pero un volumen insignificante antes de 2031. Las excavadoras con cable de alimentación prosperan en las presas hidroeléctricas de Noruega, donde el acceso a la red es estable. Las mezclas de biodiésel facilitan el cumplimiento normativo, pero anulan las garantías a menos que estén aprobadas por el OEM, lo que lleva a muchos contratistas a pasar directamente a la energía de baterías, una inflexión estratégica para el mercado europeo de excavadoras y cargadoras.
Por Peso Operativo:
Las Máquinas de Menos de 6 Toneladas Superan a las Clases Más PesadasEl grupo intermedio de 6 a 14 toneladas, con el 38,45% de los ingresos de 2025, sigue siendo el caballo de batalla en volumen y ancla las flotas de alquiler. Las unidades de menos de 6 toneladas crecen al 6,63%, ya que la densificación urbana en París, Milán y Bruselas exige huellas de menos de 1,8 metros y niveles de ruido inferiores a 95 dB(A).
Las máquinas de más de 45 toneladas, vinculadas a proyectos de canteras y presas, avanzan lentamente en medio de las políticas de eliminación progresiva del carbón. Las métricas de utilización favorecen a los modelos compactos, que logran tasas de utilización más altas para equipos de más de 30 toneladas, lo que refuerza los rendimientos y consolida el cambio dentro del mercado europeo de excavadoras y cargadoras.
Por Industria de Uso Final:
La Construcción Domina, los Servicios Públicos se DisparanLa construcción representó el 73,51% de la demanda en 2025, pero los servicios públicos y la infraestructura urbana crecieron un 6,68% anual a medida que se expandían la calefacción urbana y las zanjas para fibra óptica. El impulso de Alemania en banda ancha necesita excavadoras compactas hasta 2027.
La extracción de áridos y el reciclaje de residuos requieren manipuladores de materiales robustos para elevar las cuotas no relacionadas con la construcción. Los OEM integran la telemática como estándar en las máquinas destinadas al alquiler, manteniendo el tiempo de actividad por encima del 90% y agudizando la competitividad en todo el mercado europeo de excavadoras y cargadoras.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
La Excavación Lidera, la Demolición DespegaLa excavación y el movimiento de tierras siguen representando el 41,25% de la actividad, pero la demolición registra la CAGR más alta, del 6,71%, a medida que las normas de economía circular presionan a favor de la deconstrucción de edificios y las altas tasas de recuperación de materiales. Las excavadoras de demolición de gran alcance tienen capacidades de pluma que superan los 30 metros.
La construcción de carreteras representa una menor proporción de la actividad, mientras que la retirada de nieve supera su peso durante los alquileres del primer trimestre en los mercados alpinos. La flexibilidad de los accesorios y los sistemas de acoplamiento rápido aumentan la utilización de las máquinas, ampliando el arco de ingresos en el mercado europeo de excavadoras y cargadoras.
Análisis Geográfico
Mercado Alemán de Excavadoras y Cargadoras
Alemania aportó el 24,46% de los ingresos de 2025, respaldada por un plan federal de transporte de 295 mil millones de USD que eleva la intensidad de maquinaria a 14,2 unidades por cada 1.000 empleados de la construcción. Los equipos eléctricos alcanzaron el 11,3% de las nuevas ventas alemanas gracias a una depreciación del 50% en el primer año. La penetración del alquiler ascendió al 34%, suavizando los pedidos directos a los fabricantes de equipos originales, pero manteniendo una alta utilización en el mercado europeo de excavadoras y cargadoras.
Mercado de Excavadoras y Cargadoras del Norte de Europa
Noruega registra la CAGR más rápida del 6,73% hasta 2031 tras su mandato de cero emisiones para 2027 y un programa de subsidios de 18,8 millones de USD. La energía hidroeléctrica barata a 0,08 USD por kWh garantiza la paridad de coste total por encima de las 1.200 horas de utilización, lo que explica por qué el 42% de los pedidos de 2025 en ese país fueron eléctricos. Suecia y los Países Bajos siguen el crecimiento impulsados por proyectos de renovación urbana y energía eólica marina.
Mercado de Excavadoras y Cargadoras del Sur y Este de Europa
La demanda de Francia está impulsada por un plan Francia 2030 de 59 mil millones de USD, mientras que Italia y España rondan el 10% a medida que se liquida el retraso acumulado por la pandemia [2]. Europa del Este suma ingresos, pero enfrenta mayores costes de financiación que ralentizan la renovación de equipos, un lastre para los segmentos localizados de Europa.
Panorama regulatorio
El mercado europeo de excavadoras y cargadoras opera bajo normas de seguridad y acceso al mercado de alcance comunitario ancladas en el Reglamento de Máquinas (UE) 2023/1230, que sustituye a la Directiva 2006/42/CE y será plenamente aplicable a partir del 20 de enero de 2027. El reglamento endurece los requisitos para las funciones de seguridad que dependen de software, añade consideraciones explícitas de ciberseguridad para equipos conectados y actualizaciones inalámbricas, y amplía las obligaciones vinculadas a la "modificación sustancial" (lo que sitúa a algunos reacondicionadores y reconstructores en un papel de cumplimiento similar al de un fabricante). Los Estados miembros deben notificar los regímenes sancionadores antes del 20 de octubre de 2026, lo que aumenta las necesidades de planificación de cumplimiento a corto plazo para fabricantes de equipos originales, distribuidores y grandes empresas de reacondicionamiento de flotas.
El cumplimiento en materia de emisiones para motores de maquinaria móvil no de carretera sigue rigiéndose por la Fase V en virtud del Reglamento (UE) 2016/1628, lo que respalda la dinámica continua de renovación de flotas. El Reglamento (UE) 2025/14 (adoptado en diciembre de 2024) establece requisitos de homologación y vigilancia del mercado para la maquinaria móvil no de carretera que circula por vías públicas, afectando a las máquinas que se desplazan entre emplazamientos y aumentando el escrutinio de la circulación por carretera en determinados casos de uso. A partir del 29 de mayo de 2026, los procedimientos de emergencia incorporados al Reglamento de Máquinas por el Reglamento (UE) 2024/2748 definen cómo se gestiona la maquinaria designada como relevante en situaciones de crisis durante la activación del Modo de Emergencia del Mercado Interior (IMERA), añadiendo una capa de contingencia al acceso al mercado y a la vigilancia durante períodos excepcionales.
Análisis de la cadena de valor
La cadena de valor de las excavadoras y cargadoras en Europa comienza con insumos previos como estructuras de acero, piezas fundidas, sistemas hidráulicos, trenes de potencia, electrónica, baterías y software, antes de pasar al diseño, fabricación, ensamblaje y pruebas por parte de los fabricantes de equipos originales. La distribución sigue después a través de redes de distribuidores cautivos y distribuidores independientes. Las capacidades europeas de producción y ensamblaje siguen siendo importantes para los plazos de entrega y la disponibilidad de piezas, lo que se refleja en operaciones locales consolidadas, como Hitachi Construction Machinery (Europe) NV, con fabricación y ensamblaje de excavadoras y cargadoras de ruedas en los Países Bajos (Ámsterdam y Oosterhout), respaldadas por un centro europeo de piezas, y la división minera de Komatsu Germany GmbH, que diseña y produce excavadoras hidráulicas mineras en Düsseldorf, Alemania.
Aguas abajo, la demanda se divide entre las flotas de contratistas directos y las grandes empresas de alquiler, y el mercado de posventa (piezas, servicio, remanufactura, implementos y suscripciones de telemática) actúa como una importante fuente de beneficios. La concentración de redes de distribuidores afecta el acceso al mercado para los aspirantes, mientras que plataformas asociativas como CECE y VDMA ayudan a coordinar posiciones técnicas y orientación entre fabricantes de equipos originales y proveedores. Los movimientos industriales recientes apuntan a una capacidad de ensamblaje más regionalizada y un control logístico más estricto, incluida la elección por parte de Volvo Construction Equipment de Eskilstuna, Suecia, para una nueva planta de ensamblaje de excavadoras de cadenas (anunciada en noviembre de 2025), lo que favorece cadenas de suministro más cortas y una mayor capacidad de respuesta ante la demanda mixta de variantes diésel y eléctricas.
Panorama Competitivo
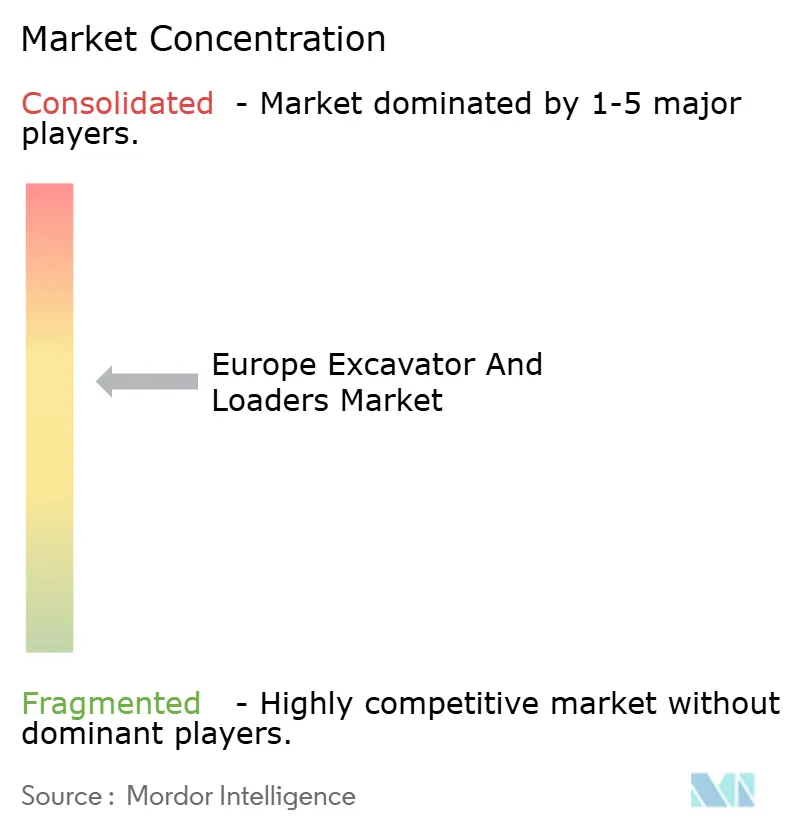
En 2025, Caterpillar, Komatsu, Volvo CE y CNH Industrial representaron conjuntamente una participación significativa de los ingresos europeos, lo que indica un perfil moderadamente concentrado para el mercado europeo de excavadoras y cargadoras. A pesar de ofrecer descuentos de precio sustanciales, los competidores chinos Sany y XCMG tienen una participación de mercado combinada limitada. Esto se debe principalmente a las cláusulas de exclusividad de los distribuidores que les impiden acceder a los talleres de servicio clave.
Los contratos de Equipos como Servicio de Volvo CE y JCB trasladan el riesgo sobre el valor residual a los OEM. Este movimiento resulta especialmente beneficioso para los contratistas con balances más ajustados, facilitando una adopción más amplia de maquinaria eléctrica. Además, sistemas como el Command for Excavation de Caterpillar, que utilizan tecnologías de gemelo digital y control de nivelación autónomo, han demostrado reducciones significativas en la intervención del operador y el consumo de combustible.
A partir de 2027, la Directiva Europea de Maquinaria exige la integración de medidas de ciberseguridad y actualizaciones inalámbricas en la maquinaria. Este requisito está incrementando considerablemente el gasto en I+D por unidad. Como resultado, las marcas más pequeñas podrían abandonar el mercado o buscar la consolidación, reformulando la fragmentación actual y reforzando el dominio de los actores líderes en el mercado europeo de excavadoras y cargadoras.
Líderes de la Industria de Excavadoras y Cargadoras en Europa
-
Caterpillar Inc.
-
Komatsu Corp.
-
Liebherr Group
-
Volvo Construction Equipment
-
JC Bamford Excavators Limited (JCB)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Excavadoras y Cargadoras Empresas cubiertas en este informe
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- CNH Industrial N.V. (CASE and New Holland)
- Deere and Company
- Hitachi Construction Machinery
- Liebherr-International Deutschland GmbH
- Doosan Bobcat Co.
- Kobelco Construction Machinery
- Manitou BF SA
- Yanmar Construction Equipment
- JCB Ltd.
- Kubota Corp.
- Sany Europe
- XCMG Europe
- Wacker Neuson SE
- Hyundai Construction Equipment Europe
- Mecalac SAS
- Wirtgen Group (John Deere)
- Avant Tecno Oy
Oportunidades de mercado y perspectivas futuras
Los requisitos de cero emisiones y bajo nivel de ruido en las obras del norte y el oeste de Europa están impulsando acciones específicas de los fabricantes de equipos originales que generan oportunidades en excavadoras eléctricas compactas y de tamaño medio, así como en oferta de carga, servicio y gestión de flotas. En 2026, la disponibilidad de productos se ha ampliado con lanzamientos como la excavadora eléctrica de ruedas EWR150 de Volvo Construction Equipment para el mercado europeo, y la ampliación por parte de Komatsu de su gama eléctrica compacta, incluida la miniexcavadora eléctrica PC26E-6 para Europa y evaluaciones del mercado de microexcavadoras. Junto con la elevada utilización en alquiler y el desplazamiento hacia equipos compactos para obras urbanas de espacio reducido, esto respalda paquetes de electrificación liderados por el alquiler (máquina, cargador, servicio, telemática) y soluciones de implementos adaptadas a ciclos de trabajo eléctricos.
La inversión en fabricación y cadena de suministro en Europa también abre espacio para un abastecimiento más localizado, entregas más rápidas y un soporte de posventa diferenciado. En 2026, varios fabricantes de equipos originales ampliaron su capacidad industrial europea, incluida Yanmar CE, que completó la ampliación de su planta de Saint-Dizier, Francia, con una nueva línea de producción de cargadoras de ruedas y un centro logístico; Volvo CE, que inició las obras de su planta de ensamblaje de excavadoras de cadenas en Eskilstuna; y Liebherr, que inició las obras de una nueva instalación de ensamblaje en Nambsheim, Francia, para fabricar cabinas de máquinas de movimiento de tierras. Estas iniciativas crean oportunidades para los proveedores de nivel inferior (cabinas, arneses, sistemas térmicos, integración de baterías, electrónica de potencia) y para que los distribuidores desarrollen capacidades en materia de preparación para la ciberseguridad de máquinas conectadas antes de que el Reglamento de Máquinas (UE) 2023/1230 sea plenamente aplicable en 2027, especialmente para las flotas que adoptan modelos de equipamiento como servicio y actualizaciones de software inalámbricas.
Desarrollos recientes de la industria en Mercado Europeo de Excavadoras y Cargadoras
- Junio de 2026: Volvo Construction Equipment lanzó la excavadora eléctrica de ruedas EWR150 en el mercado europeo, ampliando su gama de cero emisiones más allá de los modelos compactos sobre orugas. El lanzamiento respalda a los contratistas que operan bajo restricciones urbanas de emisiones y ruido, y ofrece a las flotas de alquiler otra plataforma eléctrica de alta utilización para estandarizar.
- Junio de 2025: Fayat Group adquirió Mecalac, reforzando su posición en equipos compactos y ampliando su huella de fabricación a través de las plantas de Mecalac. El acuerdo amplía la gama de productos en segmentos de enfoque urbano donde las excavadoras y cargadoras compactas están ganando cuota, y reconfigura el posicionamiento competitivo de distribuidores y socios de alquiler en varios mercados europeos.
- Julio de 2024: El Reglamento (UE) 2024/2748 incorporó procedimientos de emergencia al marco del Reglamento de Máquinas de la UE, creando un proceso definido para la maquinaria relevante en situaciones de crisis durante la activación del Modo de Emergencia del Mercado Interior (IMERA). Esto formaliza cómo se puede gestionar el acceso al mercado y la vigilancia en períodos excepcionales, lo que puede influir en la planificación del cumplimiento por parte de los fabricantes de equipos originales y en la circulación transfronteriza de equipos durante las perturbaciones.
Mercado Europeo de Excavadoras y Cargadoras Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se contabiliza como los ingresos generados por la venta de excavadoras y cargadoras en Europa, donde los valores reflejan los equipos vendidos para construcción, infraestructura y actividades relacionadas con movimiento de tierras en toda la región.
Exclusiones del alcance: Las transacciones de equipos usados, los ingresos exclusivos por alquiler y los accesorios independientes quedan excluidos, a menos que estén incluidos y valorados dentro de la venta de una máquina nueva.
Descripción General de la Segmentación
- Por Tipo de Maquinaria
- Excavadoras
- Mini (Por debajo de 6 t)
- Midi (6 a 14 t)
- De Cadenas
- De Ruedas
- Anfibias
- Grandes (Por encima de 45 t)
- Cargadoras
- Cargadora de Ruedas
- Cargadora de Dirección Deslizante
- Cargadora Compacta de Cadenas
- Retroexcavadora
- Cargadora Articulada Pequeña
- Excavadoras
- Por Tipo de Tracción
- Diésel / Hidráulico
- Eléctrico
- Híbrido
- Pila de Combustible de Hidrógeno (emergente)
- Con Cable / Conectado a la Red
- Por Peso Operativo (t)
- Por debajo de 6
- 6 a 14
- 14 a 30
- 30 a 45
- Por encima de 45
- Por Industria de Uso Final
- Construcción
- Minería y Canteras
- Agricultura y Silvicultura
- Residuos y Reciclaje
- Servicios Públicos e Infraestructura Urbana
- Empresas de Alquiler
- Por Aplicación
- Excavación y Movimiento de Tierras
- Manejo de Materiales
- Demolición
- Jardinería y Paisajismo
- Retirada de Nieve
- Construcción y Mantenimiento de Carreteras
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Noruega
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo la base factual en torno a la actividad de construcción en Europa y las señales de demanda de equipos, y luego la alineamos con lo que los fabricantes reportan sobre envíos y tendencias de pedidos. Las fuentes públicas utilizadas incluyen la producción de construcción de Eurostat y las series de precios relacionadas, las publicaciones de la Comisión Europea sobre financiamiento de infraestructura, las oficinas nacionales de estadística de los principales países, y los comunicados de CECE y otros organismos del sector que analizan el dinamismo de las ventas de equipos. Para las emisiones y los plazos de cumplimiento, consultamos los documentos regulatorios de la Fase V de la UE y normativas relacionadas de la UE, de modo que las clases de motores más antiguos no se incorporen a las proyecciones de demanda futura.
En el lado de la oferta, revisamos los informes anuales de las empresas, las presentaciones para inversores y las transcripciones de llamadas de resultados para comprender la combinación de productos, los plazos de entrega y la exposición regional. Cuando está disponible, utilizamos información financiera empresarial de pago e inteligencia de mercado para estandarizar las divisiones de ingresos, y una base de datos de patentes para confirmar la dirección tecnológica (por ejemplo, electrificación y transmisiones híbridas) cuando esto impacta en las tasas de adopción. Esta lista no es exhaustiva, y también se revisaron muchas otras fuentes públicas para recopilar datos, validar insumos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Para cerrar las brechas que las fuentes documentales no pueden responder con claridad, realizamos entrevistas con expertos y encuestas estructuradas con distribuidores orientados a OEM, propietarios de flotas y alquiler, grandes contratistas, y canales de repuestos y servicios. Dado que se trata de un mercado regional, también verificamos los insumos en los principales centros de demanda europeos y en países más pequeños, de modo que los supuestos sobre utilización, ciclos de reemplazo y precios no estén determinados únicamente por las condiciones de un solo país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 15% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central utiliza un enfoque de arriba hacia abajo, en el que los indicadores de actividad de construcción y demanda de equipos a nivel de país se reconstruyen en un conjunto de demanda direccionable, y luego se convierten en valor de excavadoras y cargadoras mediante lógica de penetración y precios. Para mantener el modelo práctico, nos enfocamos en algunos insumos repetibles, que incluyen volúmenes de ventas de máquinas nuevas (unidades), precios de venta promedio por clase de peso operativo, tiempos de ciclo de reemplazo por tipo de cliente, participación de proyectos con alta intensidad de movimiento de tierras y el ritmo de renovación de flotas conformes con la Fase V.
Una vez construido el primer total, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como el muestreo de divulgaciones de ingresos de proveedores y distribuidores, la verificación de márgenes de canal cuando corresponde, y la realización de verificaciones cruzadas de unidades por precio de venta promedio para los principales países antes de finalizar los totales. Donde la cobertura es escasa para países más pequeños, gestionamos las brechas utilizando ratios regionales anclados a la producción de construcción y la densidad de equipos, y luego corrigiendo con retroalimentación primaria sobre la antigüedad de la flota local y el comportamiento de compra. Para el pronóstico, se utiliza análisis de escenarios en torno a dos factores prácticos: la visibilidad del gasto en infraestructura y la sensibilidad a las tasas de interés para los contratistas, y la trayectoria final se elige en función de lo que los entrevistados observan en los libros de pedidos y las licitaciones en curso.
Ciclo de Validación y Actualización de Datos
Validamos el resultado mediante triangulación de señales independientes y luego realizamos verificaciones de varianza a nivel de país para que un supuesto atípico no distorsione el total de Europa. Si las unidades implícitas, los precios o las tasas de reemplazo de un país se alejan de lo que sugieren las entrevistas y los indicadores públicos, los supuestos se revisan y, cuando es necesario, se vuelve a contactar a los encuestados para obtener aclaraciones.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples etapas, en las que se verifican los cálculos y se someten a pruebas de estrés los insumos clave frente a las condiciones macroeconómicas recientes y los movimientos del sector de la construcción. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como cambios regulatorios, inflación de precios pronunciada o perturbaciones repentinas de la demanda. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Excavadoras y Cargadoras en Europa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para excavadoras y cargadoras en Europa pueden parecer muy dispares porque el alcance no siempre es el mismo, y las decisiones de temporalidad pueden modificar el número de manera significativa. Las diferencias suelen provenir de lo que se contabiliza como ingresos de equipos nuevos, qué países se incluyen bajo Europa y cómo se aplican la inflación y la conversión de divisas para el año indicado.
Al rastrear las señales de demanda de unidades, actualizar los pasos de precio de venta promedio por banda de peso operativo y luego validar los totales por país con verificaciones de campo, Mordor Intelligence mantiene el valor de mercado vinculado a las ventas de máquinas nuevas, en lugar de mezclar ingresos por alquiler o categorías más amplias de equipos de construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,73 mil millones de USD (2025) | |
| Sala de Prensa del Sector A | 6,91 mil millones de USD (2029) | Este valor se presenta como un monto de crecimiento a lo largo de un período de varios años para los equipos de construcción en Europa, por lo que no es un tamaño de mercado de un solo año comparable para excavadoras y cargadoras. |
| Consultora Regional B | 44,67 mil millones de USD (2024) | Esta estimación corresponde a un conjunto más amplio de equipos de construcción pesada, que puede incluir múltiples familias de equipos más allá de las excavadoras y cargadoras, lo que eleva el valor declarado en comparación con un alcance de producto más acotado. |
La diferencia se explica principalmente por el alcance y el encuadre temporal, donde algunas fuentes hablan del total de equipos de construcción o del crecimiento plurianual en lugar del conjunto específico de ingresos por nuevas excavadoras y cargadoras. Una vez que el perímetro se mantiene consistente y la lógica de unidades y precios se verifica país por país, la estimación resulta más fácil de rastrear hasta los impulsores reales de la demanda y de repetir durante las actualizaciones anuales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado europeo de excavadoras y cargadoras y hacia dónde se dirige para 2031?
Se sitúa en 23.150 millones de USD en 2026 y se proyecta que ascienda a 31.850 millones de USD en 2031 a una CAGR del 6,58%.
¿Qué tipo de maquinaria concentra la mayor participación en los ingresos?
Las excavadoras lideraron con el 55,71% de los ingresos de 2025 gracias a su versatilidad en excavación, demolición y manejo de materiales.
¿Por qué se está acelerando la adopción eléctrica en esta clase de equipos?
Las regulaciones de Fase V, los mandatos de obras sin emisiones y los períodos de recuperación de cuatro años en flotas de alta utilización hacen que las unidades de batería sean cada vez más económicas.
¿Qué país crecerá más rápido hasta 2031?
Noruega, con una CAGR del 6,73%, impulsada por su requisito de obras públicas de cero emisiones para 2027 y la energía hidroeléctrica de bajo coste.
¿Cómo están configurando las tendencias del alquiler la demanda de equipos?
Las flotas de alquiler absorben la demanda mientras los tipos de interés más altos retrasan las compras de los contratistas, una dinámica que probablemente persistirá hasta que el Banco Central Europeo recorte los tipos.