
Tamanho e Participação do Mercado Europeu de Escavadeiras e Carregadeiras
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
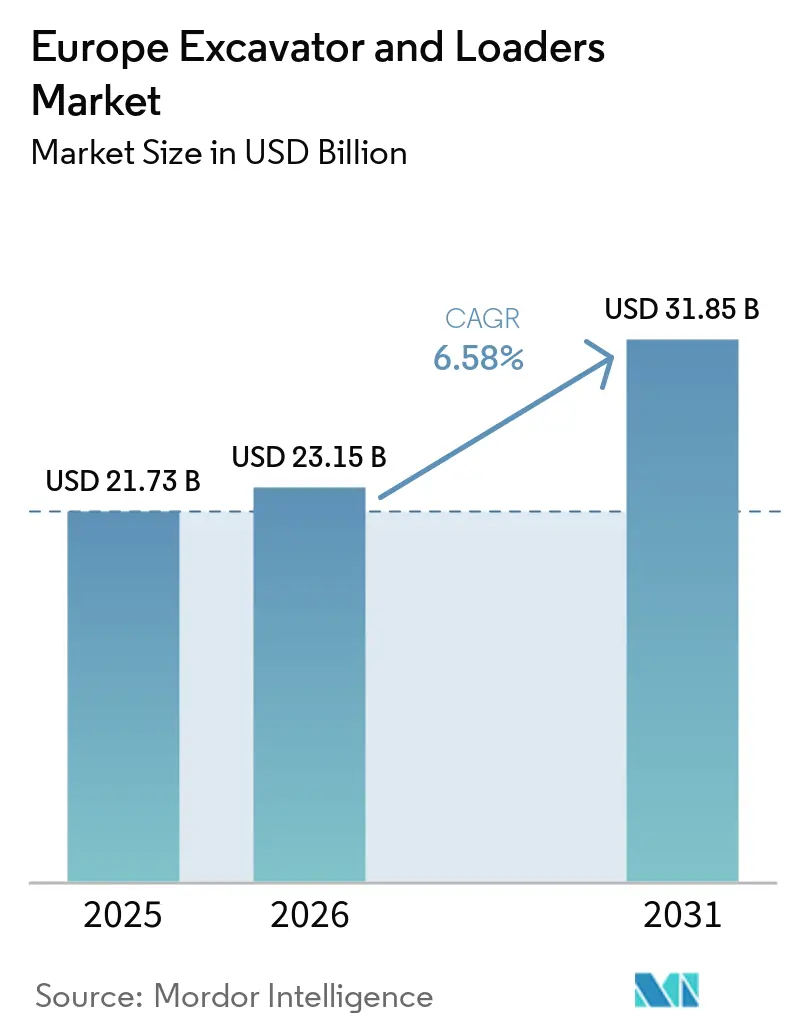
| Tamanho do mercado no ano base (2025) | 21.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 23.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Escavadeiras e Carregadeiras pela Mordor Intelligence
O tamanho do Mercado Europeu de Escavadeiras e Carregadeiras está projetado em USD 21,73 bilhões em 2025, USD 23,15 bilhões em 2026, e deverá atingir USD 31,85 bilhões até 2031, crescendo a um CAGR de 6,58% de 2026 a 2031. O impulso da demanda repousa sobre três pilares: mandatos de infraestrutura de emissões líquidas zero, renovação de frotas conforme a Fase V e uma tendência urbana em direção a equipamentos compactos que se adaptam a canteiros de obras com espaço reduzido. Os empreiteiros avaliam os custos de retrofit em relação ao retorno de quatro anos dos sistemas de acionamento elétrico, enquanto os grupos de locação exploram a alta utilização para expandir frotas apesar dos elevados custos de financiamento. A automação por gêmeos digitais e os contratos de Equipamento como Serviço estão inclinando ainda mais as preferências em direção a máquinas conectadas que reduzem o tempo de inatividade não planejado e mitigam os riscos de valores residuais. Como resultado, o mercado europeu de escavadeiras & carregadeiras está experimentando um crescimento estrutural, e não cíclico.
Principais Conclusões do Relatório
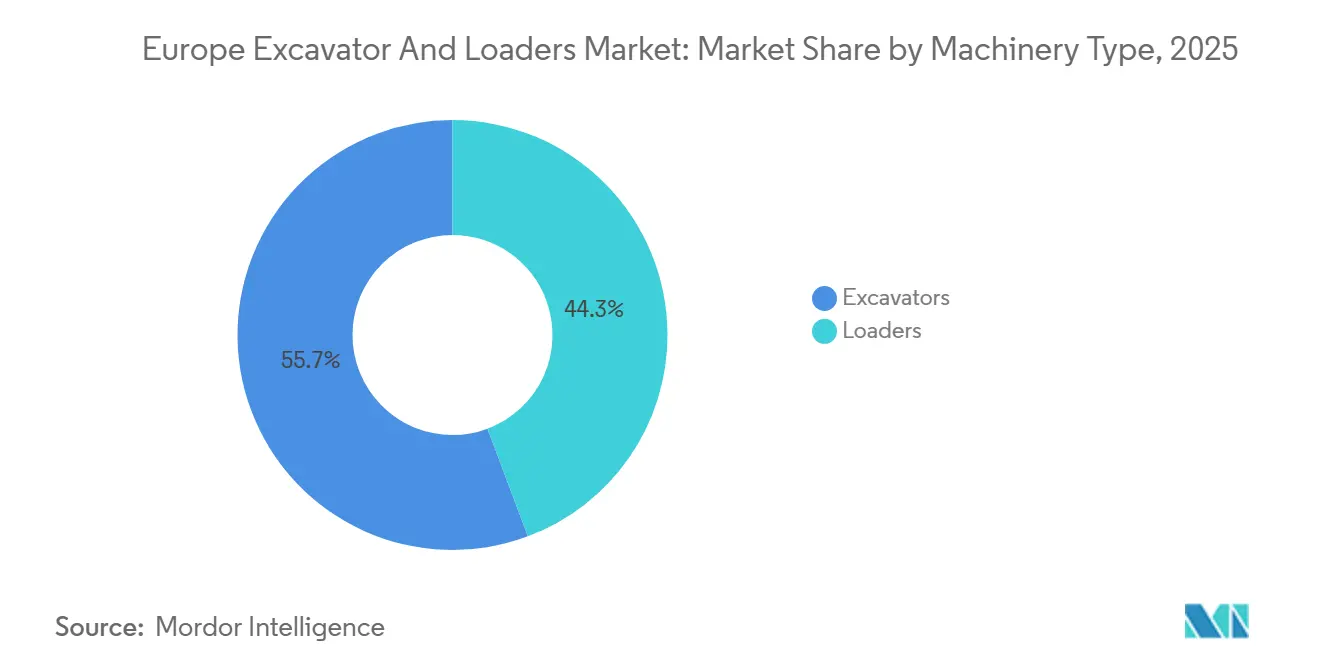
- Por tipo de maquinário, as escavadeiras lideraram o mercado europeu de escavadeiras & carregadeiras com uma participação de mercado de 55,71% em 2025; as carregadeiras têm previsão de expansão a um CAGR de 6,55% até 2031.
- Por tipo de acionamento, os sistemas diesel e hidráulicos responderam por 88,15% da participação de mercado em 2025, enquanto as unidades elétricas avançam a um CAGR de 6,66% até 2031, continuando a remodelar o mercado europeu de escavadeiras & carregadeiras.
- Por peso operacional, a classe de 6 a 14 toneladas deteve uma participação de 38,45% do mercado europeu de escavadeiras & carregadeiras em 2025, mas as máquinas abaixo de 6 toneladas avançam a um CAGR de 6,63% até 2031.
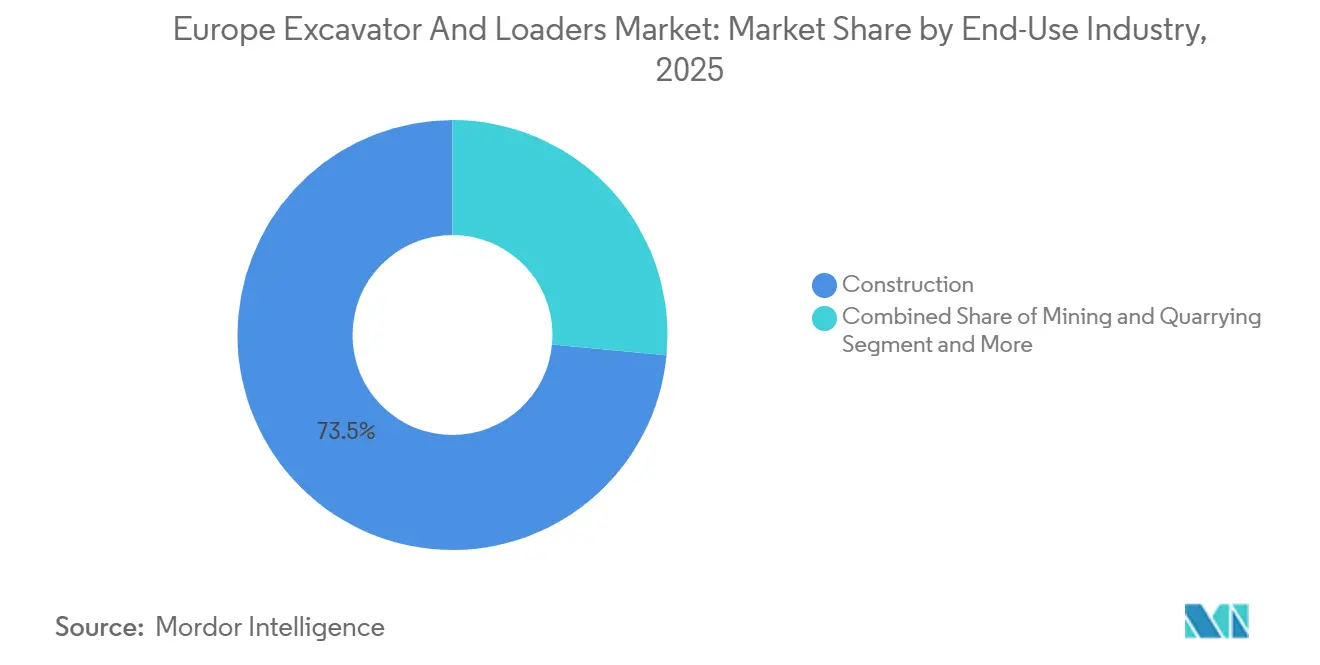
- Por uso final, a construção respondeu por 73,51% da participação de mercado em 2025. Em contrapartida, serviços públicos e infraestrutura urbana são os de crescimento mais rápido, com um CAGR de 6,68% até 2031, evidenciando a diversificação dentro do mercado europeu de escavadeiras & carregadeiras.
- Por aplicação, escavação e movimentação de terra capturaram 41,25% da participação de mercado em 2025. A demolição tem projeção de expansão a um CAGR de 6,71% até 2031.
- Por país, a Alemanha deteve 24,46% da participação de mercado em 2025 no mercado europeu de escavadeiras & carregadeiras; a Noruega registra o maior CAGR previsto, de 6,73%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Normas de Emissão da Fase V Impulsionando a Renovação de Frotas | +1.4% | UE-27, Reino Unido, Noruega, Suíça | Médio prazo (2 a 4 anos) |
| Boom de Financiamento de Infraestrutura pelo Pacto Verde Europeu | +1.2% | Pan-europeu, com concentração na Alemanha, França e Países Baixos | Médio prazo (2 a 4 anos) |
| Liberação do Atraso de Construção Pós-Pandemia | +0.9% | França, Itália, Espanha, com transbordamento para a Europa Oriental | Curto prazo (≤ 2 anos) |
| Mandatos de Canteiros de Obras com Emissão Zero na Escandinávia | +0.7% | Noruega, Suécia, Dinamarca, com adoção piloto nos Países Baixos | Longo prazo (≥ 4 anos) |
| Modelos de Negócio de Equipamento como Serviço | +0.6% | Reino Unido, Alemanha, Benelux, com expansão para o Sul da Europa | Médio prazo (2 a 4 anos) |
| Adoção de Automação por Gêmeos Digitais em Canteiros de Obras | +0.5% | Alemanha, Reino Unido, França (adotantes iniciais em infraestrutura de grande escala) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Emissão da Fase V Impulsionando a Renovação de Frotas
No mercado europeu de equipamentos de construção, as normas de emissão Stage V estão acelerando a renovação da frota, especialmente para escavadeiras e carregadeiras. Muitos operadores, especialmente contratantes de pequeno e médio porte, estão trocando suas máquinas mais antigas antes do previsto devido aos altos custos de adaptação com sistemas avançados de pós-tratamento. Enquanto isso, os sistemas de tração elétrica estão ganhando impulso, contornando os custos de adaptação, graças aos incentivos fiscais e mandatos de sustentabilidade da Alemanha. Este cenário em evolução não está apenas remodelando as estratégias de aquisição, mas também ampliando os programas de leasing e de usados certificados. Além disso, está estimulando os fabricantes de equipamentos originais (OEMs) a intensificarem os investimentos em eletrificação, hibridização e tecnologias de baterias de ponta.
Boom de Financiamento de Infraestrutura pelo Pacto Verde Europeu
No âmbito do Mecanismo Interligar a Europa, recursos substanciais estão previstos para fluir para corredores de transporte e energia nos próximos anos. Esse aumento de investimento está prestes a impulsionar a demanda por escavadeiras de médio porte e carregadeiras de rodas. Notavelmente, a Alemanha e a França identificaram projetos que exigirão um aumento significativo de maquinário na segunda metade da década. Além disso, com a depreciação acelerada para ativos de emissão zero, os ciclos de locação encurtaram consideravelmente, levando a uma tendência de substituições antecipadas no mercado europeu de escavadeiras e carregadeiras.
Liberação do Atraso de Construção Pós-Pandemia
Em 2025, a Europa registrou um aumento pronunciado nas locações de equipamentos, especialmente na Itália, Espanha e França. Esse crescimento seguiu uma recuperação da construção pós-pandemia, à medida que governos e empreiteiros enfrentavam atrasos significativos em projetos decorrentes de lockdowns e interrupções nas cadeias de suprimentos. As frotas de locação, que oferecem acesso flexível a maquinário sem grandes investimentos de capital, absorveram principalmente essa demanda reprimida. Esse aumento evidenciou o papel fundamental dos canais de locação na gestão de flutuações de demanda de curto prazo, especialmente para escavadeiras e carregadeiras, mesmo com as vendas de novos equipamentos mantendo-se estáveis.
Mandatos de Canteiros de Obras com Emissão Zero na Escandinávia
As nações escandinavas estão remodelando o mercado de equipamentos de construção com mandatos de canteiros de obras com emissão zero. As próximas regulamentações da Noruega e a ousada iniciativa da Suécia por metas livres de emissões estão impulsionando uma rápida transição para escavadeiras elétricas. Essas iniciativas estão fortemente motivando os empreiteiros a abandonarem as máquinas a diesel, especialmente em projetos urbanos com rígidos controles de emissões. Os subsídios estão aliviando o ônus financeiro dos custos iniciais mais elevados dos equipamentos elétricos, acelerando a trajetória para a paridade de custos e tornando a transição para a eletrificação mais viável. Essa estratégia está criando um modelo para outros países da UE, combinando exigências regulatórias com incentivos financeiros para impulsionar uma renovação de frota mais ecológica e transformar o mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ambiente de Altas Taxas de Juros Reduzindo o CAPEX | -1.1% | Pan-europeu, com pressão aguda no Sul da Europa e na Europa Oriental | Médio prazo (2 a 4 anos) |
| Crescimento das Frotas de Locação Suprimindo as Compras | -0.8% | Reino Unido, Alemanha, França, Países Baixos, com impacto emergente na Espanha e Itália | Curto prazo (≤ 2 anos) |
| Volatilidade dos Custos de Materiais para Baterias | -0.4% | UE-27, Reino Unido (afeta as taxas de adoção de equipamentos elétricos) | Médio prazo (2 a 4 anos) |
| Consolidação da Rede de Revendedores Bloqueando Novos Entrantes | -0.3% | Alemanha, França, Itália, Espanha (limita a pressão competitiva sobre os preços) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiente de Altas Taxas de Juros Reduzindo o CAPEX
Em toda a Europa, as altas taxas de juros estão reduzindo os gastos de capital no mercado de equipamentos de construção, especialmente para escavadeiras e carregadeiras. Devido à política monetária restritiva do Banco Central Europeu, os empreiteiros enfrentam custos de financiamento mais elevados, tornando as compras diretas menos atraentes. Como resultado, muitos empreiteiros estão estendendo os prazos dos empréstimos para aliviar as pressões de reembolso ou optando por revisões de meia-vida para prolongar a vida útil de suas frotas atuais. Essa estratégia prudente não apenas desacelera o ciclo de renovação de equipamentos e reduz a demanda por novas máquinas, mas também reforça o foco em estratégias de manutenção, alterando os hábitos de aquisição até que os custos de financiamento se tornem mais favoráveis.
Crescimento das Frotas de Locação Suprimindo as Compras
Durante o período de previsão, a penetração da locação cresceu significativamente. Esse aumento foi impulsionado pela Ashtead e pela Loxam, que expandiram substancialmente suas frotas. Apesar de a utilização ter atingido níveis sem precedentes, a expansão das frotas limitou as remessas dos OEMs. No mercado europeu de escavadeiras e carregadeiras, os serviços agrupados de manutenção e seguro reduziram o ponto de equilíbrio para a propriedade, levando a uma desaceleração nas vendas diretas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Maquinário:
Escavadeiras se Destacam em Trabalhos Urbanos CompactosO tamanho do mercado europeu de escavadeiras e carregadeiras atingiu o pico de 55,71% em 2025. As miniescavadeiras abaixo de 6 toneladas registram os ganhos mais rápidos, favorecidas por designs de giro zero que se encaixam em zonas de pedestres com espaço reduzido. As unidades midi entre 6 e 14 toneladas detêm receita significativa no segmento de peso e atendem às necessidades de fundações e valas. As carregadeiras ficam atrás, mas ainda crescem a 6,55%, pois as carregadeiras de rodas permanecem indispensáveis em plantas de agregados. As carregadeiras de direção deslizante e as carregadeiras compactas de esteira conquistam participação em demolições internas e na agricultura em terrenos macios, respectivamente, refletindo uma demanda diversificada no mercado europeu de escavadeiras & carregadeiras.
A substituição de retroescavadeiras por miniescavadeiras dedicadas e manipuladores telescópicos continua, reduzindo a parcela das retroescavadeiras. Ao mesmo tempo, as pequenas carregadeiras articuladas conquistam espaço na remoção municipal de neve. A versatilidade dos acessórios — engatamentos rápidos que permitem a troca de ferramentas em 90 segundos — eleva a utilização, ajudando os OEMs a garantir receita de serviços no mercado europeu de escavadeiras & carregadeiras.
Por Tipo de Acionamento:
O Impulso Elétrico Cresce Apesar da Liderança do DieselOs equipamentos diesel e hidráulicos respondem por 88,15% da participação de mercado, mas sua dominância está diminuindo à medida que as remessas de equipamentos elétricos se expandem a um CAGR de 6,66% até 2031. A participação de mercado europeu de escavadeiras & carregadeiras para máquinas elétricas aumentará até 2031, impulsionada pelos custos de carregamento que superam o diesel em frotas de alta utilização. Os sistemas de acionamento híbrido atraem onde o carregamento é escasso.
Os pilotos de células de combustível de hidrogênio permanecem abaixo de 20 unidades, sinalizando opcionalidade de longo prazo, mas volume insignificante antes de 2031. As escavadeiras com cabo de alimentação prosperam nas barragens hidrelétricas da Noruega, onde o acesso à rede elétrica é estável. As misturas de biodiesel facilitam a conformidade, mas anulam as garantias, a menos que aprovadas pelo OEM, levando muitos empreiteiros a pular diretamente para a energia de bateria, uma inflexão estratégica para o mercado europeu de escavadeiras & carregadeiras.
Por Peso Operacional:
Máquinas Abaixo de 6 Toneladas Superam as Classes Mais PesadasO grupo intermediário de 6 a 14 toneladas, com 38,45% da receita de 2025, permanece o principal volume de trabalho e ancora as frotas de locação. As unidades abaixo de 6 toneladas crescem a 6,63% à medida que a densificação urbana em Paris, Milão e Bruxelas exige pegadas abaixo de 1,8 metros e ruído abaixo de 95 dB(A).
As máquinas com mais de 45 toneladas, vinculadas a projetos de pedreiras e barragens, avançam lentamente em meio às políticas de eliminação gradual do carvão. As métricas de utilização favorecem os modelos compactos, alcançando taxas de utilização mais altas para equipamentos com mais de 30 toneladas, reforçando os retornos e consolidando a mudança dentro do mercado europeu de escavadeiras & carregadeiras.
Por Setor de Uso Final:
Construção Domina, Serviços Públicos CrescemA construção respondeu por 73,51% da demanda em 2025, mas os serviços públicos e a infraestrutura urbana cresceram 6,68% ao ano à medida que o aquecimento urbano e a abertura de valas para fibra óptica se expandiram. O avanço da banda larga na Alemanha necessita de escavadeiras compactas até 2027.
A extração de agregados e a reciclagem de resíduos requerem manipuladores de materiais robustos para elevar as participações fora da construção. Os OEMs incorporam a telemetria como padrão nas máquinas destinadas à locação, mantendo o tempo de atividade acima de 90% e aguçando a competitividade em todo o mercado europeu de escavadeiras & carregadeiras.

Por Aplicação:
Escavação Lidera, Demolição DecolaA escavação e a movimentação de terra ainda respondem por 41,25% da atividade, mas a demolição registra o maior CAGR de 6,71% à medida que as regras de economia circular pressionam pela desconstrução de edifícios e altas taxas de recuperação de materiais. As escavadeiras de demolição de grande alcance têm capacidades de lança superiores a 30 metros.
A construção de estradas responde por uma parcela menor da atividade, enquanto a remoção de neve supera seu peso durante as locações do primeiro trimestre nos mercados alpinos. A flexibilidade dos acessórios e os sistemas de engatamento rápido aumentam a utilização das máquinas, estendendo o arco de receita no mercado europeu de escavadeiras & carregadeiras.
Análise Geográfica
Mercado Alemão de Escavadeiras e Carregadeiras
A Alemanha contribuiu com 24,46% da receita de 2025, apoiada por um plano federal de transportes de 295 bilhões de USD que eleva a intensidade de máquinas para 14,2 unidades por 1.000 funcionários da construção civil. Os equipamentos elétricos atingiram 11,3% das novas vendas alemãs devido à depreciação de 50% no primeiro ano. A penetração do aluguel subiu para 34%, suavizando os pedidos diretos aos fabricantes, mas mantendo alta utilização no mercado europeu de escavadeiras e carregadeiras.
Mercado do Norte da Europa de Escavadeiras e Carregadeiras
A Noruega registra o CAGR mais rápido de 6,73% até 2031, após o seu mandato de zero emissões de 2027 e um programa de subsídios de 18,8 milhões de USD. A energia hidrelétrica barata a 0,08 USD por kWh garante paridade de custo total acima de 1.200 horas de utilização, explicando por que 42% dos pedidos de 2025 naquele país foram elétricos. A Suécia e os Países Baixos acompanham o crescimento impulsionado por projetos de renovação urbana e energia eólica offshore.
Mercado do Sul e Leste da Europa de Escavadeiras e Carregadeiras
A demanda da França é impulsionada por um plano França 2030 de 59 bilhões de USD, enquanto Itália e Espanha se aproximam de 10% à medida que o acúmulo pós-pandemia se dissipa [2]. A Europa Oriental acrescenta receita, mas enfrenta custos de financiamento mais elevados que retardam a substituição de equipamentos, um fator de desaceleração nas parcelas localizadas da Europa.
Panorama regulatório
O mercado europeu de escavadeiras e carregadeiras opera sob regras de segurança e acesso ao mercado válidas para toda a UE, ancoradas no Regulamento de Máquinas (UE) 2023/1230, que substitui a Diretiva 2006/42/CE e passa a ser plenamente aplicável a partir de 20 de janeiro de 2027. O regulamento reforça os requisitos para funções de segurança que dependem de software, adiciona considerações explícitas de cibersegurança para equipamentos conectados e atualizações over-the-air, e amplia as obrigações associadas a "modificação substancial" (o que atribui a alguns retrofitters e remanufaturadores um papel de conformidade semelhante ao de fabricante). Os Estados-Membros devem notificar os regimes de penalidades até 20 de outubro de 2026, aumentando as necessidades de planeamento de conformidade a curto prazo para OEMs, concessionários e grandes reformadores de frotas.
A conformidade em matéria de emissões para motores de máquinas móveis não rodoviárias continua a ser regida pela Stage V ao abrigo do Regulamento (UE) 2016/1628, apoiando a dinâmica contínua de renovação de frotas. O Regulamento (UE) 2025/14 (adotado em dezembro de 2024) estabelece requisitos de aprovação e fiscalização de mercado para máquinas móveis não rodoviárias que circulam em vias públicas, afetando máquinas que se deslocam entre locais e aumentando o escrutínio sobre a circulação rodoviária em determinados casos de uso. A partir de 29 de maio de 2026, os procedimentos de emergência inseridos no Regulamento de Máquinas pelo Regulamento (UE) 2024/2748 definem como as máquinas designadas como relevantes em situação de crise são tratadas durante o Modo de Emergência do Mercado Interno (IMERA) ativado, acrescentando uma camada de contingência ao acesso ao mercado e à fiscalização durante períodos excecionais.
Análise da cadeia de valor
A cadeia de valor de escavadeiras e carregadeiras na Europa começa com insumos a montante, como estruturas de aço, fundições, sistemas hidráulicos, powertrains, eletrónica, baterias e software, antes de avançar para o design e fabrico de OEM, montagem e testes. A distribuição segue depois através de redes de concessionários próprios e distribuidores independentes. As presenças de produção e montagem na Europa continuam a ser importantes para os prazos de entrega e disponibilidade de peças, refletido em operações locais estabelecidas, como a Hitachi Construction Machinery (Europe) NV, com fabrico e montagem de escavadeiras e carregadeiras de rodas nos Países Baixos (Amsterdão e Oosterhout) apoiadas por um centro de peças europeu, e a divisão de mineração da Komatsu Germany GmbH, com engenharia e produção de escavadeiras hidráulicas de mineração em Düsseldorf, Alemanha.
A jusante, a procura divide-se entre frotas diretas de empreiteiros e grandes empresas de aluguer, com a pós-venda (peças, assistência, remanufatura, acessórios e subscrições de telemática) a atuar como um importante fator de lucro. A concentração das redes de concessionários afeta o acesso ao mercado por parte de desafiantes, enquanto plataformas associativas como a CECE e a VDMA ajudam a coordenar posições técnicas e orientações entre OEMs e fornecedores. Movimentos industriais recentes apontam para uma capacidade de montagem mais regionalizada e um controlo logístico mais apertado, incluindo a escolha da Volvo Construction Equipment por Eskilstuna, Suécia, para uma nova instalação de montagem de escavadeiras de rastos (anunciada em novembro de 2025), o que apoia cadeias de abastecimento mais curtas e maior capacidade de resposta à procura mista de variantes a diesel e elétricas.
Cenário Competitivo
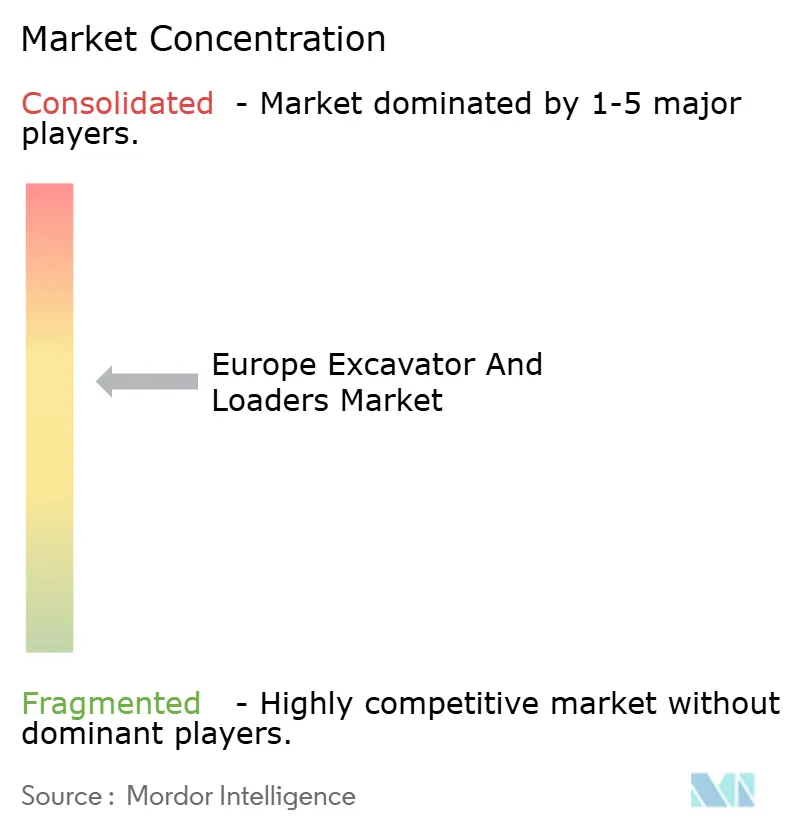
Em 2025, Caterpillar, Komatsu, Volvo CE e CNH Industrial responderam coletivamente por uma parcela significativa da receita europeia, indicando um perfil moderadamente concentrado para o mercado europeu de escavadeiras & carregadeiras. Apesar de oferecerem descontos substanciais de preço, os concorrentes chineses Sany e XCMG têm participação de mercado combinada limitada. Isso se deve principalmente às cláusulas de exclusividade de revendedores que os impedem de acessar baias de serviço cruciais.
Contratos como o Equipamento como Serviço da Volvo CE e da JCB transferem o risco de valor residual para os OEMs. Essa medida é particularmente benéfica para empreiteiros com balanços mais apertados, facilitando uma adoção mais ampla de maquinário elétrico. Além disso, sistemas como o Command for Excavation da Caterpillar, que utilizam tecnologias de gêmeo digital e controle autônomo de nivelamento, demonstraram reduções significativas na intervenção do operador e no consumo de combustível.
A partir de 2027, a Diretiva de Máquinas da UE exige a integração de medidas de cibersegurança e atualizações remotas nos maquinários. Esse requisito está elevando consideravelmente os gastos de P&D por unidade. Como resultado, marcas menores podem sair do mercado ou buscar consolidação, remodelando a fragmentação atual e reforçando a dominância dos principais players no mercado europeu de escavadeiras & carregadeiras.
Líderes do Setor Europeu de Escavadeiras e Carregadeiras
-
Caterpillar Inc.
-
Komatsu Corp.
-
Liebherr Group
-
Volvo Construction Equipment
-
JC Bamford Excavators Limited (JCB)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Escavadeiras e Carregadeiras Empresas cobertas neste relatório
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- CNH Industrial N.V. (CASE and New Holland)
- Deere and Company
- Hitachi Construction Machinery
- Liebherr-International Deutschland GmbH
- Doosan Bobcat Co.
- Kobelco Construction Machinery
- Manitou BF SA
- Yanmar Construction Equipment
- JCB Ltd.
- Kubota Corp.
- Sany Europe
- XCMG Europe
- Wacker Neuson SE
- Hyundai Construction Equipment Europe
- Mecalac SAS
- Wirtgen Group (John Deere)
- Avant Tecno Oy
Oportunidades de mercado e perspectivas futuras
Os requisitos de emissões zero e baixo ruído em locais de obra no Norte e Oeste da Europa estão a impulsionar ações específicas dos OEMs que criam oportunidades em escavadeiras elétricas compactas e de médio porte, bem como em ofertas de carregamento, assistência e gestão de frotas. Em 2026, a disponibilidade de produtos aumentou com lançamentos, incluindo a Volvo Construction Equipment a trazer a escavadeira de rodas elétrica EWR150 para o mercado europeu, e a Komatsu a expandir a sua gama elétrica compacta, incluindo a mini escavadeira elétrica PC26E-6 para a Europa e avaliações de mercado de micro escavadeiras. Juntamente com a elevada taxa de utilização em aluguer e a mudança para equipamentos compactos em locais de obra urbanos apertados, isto apoia pacotes de eletrificação orientados para o aluguer (máquina, carregador, assistência, telemática) e soluções de acessórios ajustadas aos ciclos de trabalho elétricos.
O investimento em fabrico e cadeia de abastecimento na Europa também cria espaço para um abastecimento mais localizado, entregas mais rápidas e um apoio pós-venda diferenciado. Em 2026, vários OEMs expandiram a capacidade industrial europeia, incluindo a Yanmar CE, que concluiu a expansão do seu local em Saint-Dizier, França, com uma nova linha de produção de carregadeiras de rodas e um centro logístico, a Volvo CE, que iniciou a construção da sua fábrica de montagem de escavadeiras de rastos em Eskilstuna, e a Liebherr, que iniciou a construção de uma nova instalação de montagem em Nambsheim, França, para fabricar cabinas de máquinas de terraplanagem. Estas iniciativas criam oportunidades para fornecedores de nível intermédio (cabinas, cablagens, sistemas térmicos, integração de baterias, eletrónica de potência) e para os concessionários desenvolverem capacidades em torno da preparação para a cibersegurança de máquinas conectadas antes da plena aplicabilidade do Regulamento de Máquinas (UE) 2023/1230 em 2027, especialmente para frotas que adotam modelos de Equipamento como Serviço e atualizações de software over-the-air.
Desenvolvimentos industriais recentes em Mercado Europeu de Escavadeiras e Carregadeiras
- Junho de 2026: A Volvo Construction Equipment trouxe a escavadeira de rodas elétrica EWR150 para o mercado europeu, expandindo a sua gama de emissões zero para além dos modelos compactos de rastos. O lançamento apoia empreiteiros que trabalham sob restrições de emissões e ruído urbanas e dá às frotas de aluguer mais uma plataforma elétrica de alta utilização em torno da qual padronizar.
- Junho de 2025: O Fayat Group adquiriu a Mecalac, reforçando a sua posição em equipamentos compactos e acrescentando uma presença de fabrico mais ampla através das instalações da Mecalac. O negócio amplia a gama de produtos em segmentos urbanos, onde as escavadeiras e carregadeiras compactas estão a ganhar quota, e reformula o posicionamento competitivo de concessionários e parceiros de aluguer em vários mercados europeus.
- Julho de 2024: O Regulamento (UE) 2024/2748 inseriu procedimentos de emergência no quadro do Regulamento de Máquinas da UE, criando um processo definido para máquinas relevantes em situação de crise durante o Modo de Emergência do Mercado Interno (IMERA) ativado. Isto formaliza a forma como o acesso ao mercado e a fiscalização podem ser geridos em períodos excecionais, o que pode influenciar o planeamento de conformidade dos OEMs e a circulação transfronteiriça de equipamentos durante perturbações.
Mercado Europeu de Escavadeiras e Carregadeiras Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é contabilizado como a receita gerada pela venda de escavadeiras e carregadeiras na Europa, onde os valores refletem os equipamentos vendidos para construção, infraestrutura e atividades relacionadas de movimentação de terra em toda a região.
Exclusões do escopo: Transações de equipamentos usados, receitas exclusivas de aluguel e acessórios avulsos são excluídos, salvo quando estiverem incluídos e precificados dentro da venda de uma nova máquina.
Visão Geral da Segmentação
- Por Tipo de Maquinário
- Escavadeiras
- Mini (Abaixo de 6 t)
- Midi (6 a 14 t)
- De Esteira
- De Rodas
- Anfíbia
- Grande (Acima de 45 t)
- Carregadeiras
- Carregadeira de Rodas
- Carregadeira de Direção Deslizante
- Carregadeira Compacta de Esteira
- Retroescavadeira
- Pequena Carregadeira Articulada
- Escavadeiras
- Por Tipo de Acionamento
- Diesel / Hidráulico
- Elétrico
- Híbrido
- Célula de Combustível de Hidrogênio (emergente)
- Com Cabo / Conectado à Rede Elétrica
- Por Peso Operacional (t)
- Abaixo de 6
- 6 a 14
- 14 a 30
- 30 a 45
- Acima de 45
- Por Setor de Uso Final
- Construção
- Mineração e Extração
- Agricultura e Silvicultura
- Resíduos e Reciclagem
- Serviços Públicos e Infraestrutura Urbana
- Empresas de Locação
- Por Aplicação
- Escavação e Movimentação de Terra
- Manuseio de Materiais
- Demolição
- Paisagismo
- Remoção de Neve
- Construção e Manutenção de Estradas
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Suécia
- Noruega
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos construindo a base factual em torno da atividade de construção na Europa e dos sinais de demanda por equipamentos, alinhando-a com o que os fabricantes reportam sobre remessas e tendências de pedidos. As fontes públicas utilizadas incluem a produção de construção do Eurostat e séries de preços relacionadas, publicações da Comissão Europeia sobre financiamento de infraestrutura, institutos nacionais de estatística dos principais países, e publicações da CECE e de outros organismos setoriais que discutem o dinamismo das vendas de equipamentos. Para emissões e prazos de conformidade, consultamos os documentos regulatórios da UE Stage V e correlatos, de modo que classes de motores mais antigas não sejam incorporadas nas premissas de demanda futura.
No lado da oferta, analisamos relatórios anuais de empresas, apresentações para investidores e transcrições de conferências de resultados para compreender o mix de produtos, os prazos de entrega e a exposição regional. Quando disponíveis, utilizamos dados financeiros corporativos pagos e inteligência de mercado para padronizar as divisões de receita, além de uma base de dados de patentes para confirmar a direção tecnológica (por exemplo, eletrificação e transmissões híbridas) quando isso impacta as taxas de adoção. Esta lista não é exaustiva, e muitas outras fontes públicas também foram consultadas para coletar dados, validar insumos e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Para preencher lacunas que as fontes documentais não conseguem responder com clareza, realizamos entrevistas com especialistas e pesquisas estruturadas com distribuidores voltados a OEMs, proprietários de frotas e empresas de aluguel, grandes contratantes e canais de peças e serviços. Por se tratar de um mercado regional, também verificamos os insumos nos principais centros de demanda europeus e em países menores, de modo que as premissas sobre utilização, ciclos de substituição e precificação não sejam determinadas pelas condições de apenas um país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 35% | CXOs: 14% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 15% | Gerentes: 56% |
Dimensionamento e Previsão do Mercado
O dimensionamento central utiliza uma abordagem de cima para baixo, na qual os indicadores de atividade de construção e demanda por equipamentos em nível de país são reconstruídos em um conjunto de demanda endereçável e, em seguida, convertidos em valor de escavadeiras e carregadeiras por meio de lógica de penetração e precificação. Para manter o modelo prático, concentramo-nos em alguns insumos repetíveis, incluindo volumes de vendas de novas máquinas (unidades), preços médios de venda por classe de peso operacional, cronograma de ciclos de substituição por tipo de cliente, participação de projetos com alta intensidade de movimentação de terra e o ritmo de renovação da frota em conformidade com o Stage V.
Após a construção do primeiro total, corroboramos com aproximações seletivas de baixo para cima, como a amostragem de divulgações de receita de fornecedores e revendedores, a verificação de margens de canal quando relevante e a realização de verificações cruzadas de unidades multiplicadas pelo preço médio de venda para os principais países antes da finalização dos totais. Onde a cobertura é escassa para países menores, tratamos as lacunas utilizando proporções regionais ancoradas na produção de construção e na densidade de equipamentos, corrigindo-as com base no feedback primário sobre a idade da frota local e o comportamento de compra. Para as previsões, a análise de cenários é aplicada em torno de dois fatores práticos: a visibilidade dos gastos em infraestrutura e a sensibilidade às taxas de juros para os contratantes, e o caminho final é escolhido com base no que os entrevistados observam nas carteiras de pedidos e nos pipelines de licitações.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de triangulação entre sinais independentes e, em seguida, realizamos verificações de variância em nível de país para que uma premissa atípica não distorça o total europeu. Se as unidades implícitas, a precificação ou as taxas de substituição de um país se afastarem do que as entrevistas e os indicadores públicos sugerem, as premissas são revisadas e, quando necessário, os respondentes são recontactados para esclarecimentos.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, nas quais os cálculos são verificados novamente e os principais insumos são submetidos a testes de estresse em relação às condições macroeconômicas recentes e aos movimentos do setor de construção. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como mudanças regulatórias, inflação acentuada de preços ou choques repentinos de demanda. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Europeu de Escavadeiras e Carregadeiras da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para escavadeiras e carregadeiras na Europa podem parecer muito díspares porque o escopo nem sempre é o mesmo, e as escolhas de período podem alterar o número de forma significativa. As diferenças geralmente decorrem do que é contabilizado como receita de novos equipamentos, quais países estão incluídos na Europa e como a inflação e a conversão cambial são aplicadas para o ano declarado.
Ao acompanhar os sinais de demanda por unidades, atualizar as etapas de preço médio de venda por faixa de peso operacional e validar os totais por país com verificações de campo, a Mordor Intelligence mantém o valor de mercado vinculado às vendas de novas máquinas, em vez de misturar receitas de aluguel ou categorias mais amplas de equipamentos de construção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,73 bilhões de USD (2025) | |
| Newsroom Setorial A | 6,91 bilhões de USD (2029) | Este valor é apresentado como um montante de crescimento ao longo de um período de vários anos para equipamentos de construção na Europa, portanto não é um tamanho de mercado de ano único comparável para escavadeiras e carregadeiras. |
| Consultoria Regional B | 44,67 bilhões de USD (2024) | Esta estimativa refere-se a um conjunto mais amplo de equipamentos pesados de construção, que pode englobar múltiplas famílias de equipamentos além de escavadeiras e carregadeiras, elevando assim o valor declarado em comparação com um escopo de produto mais restrito. |
A dispersão é explicada principalmente pelo escopo e pelo enquadramento temporal, onde algumas fontes tratam do total de equipamentos de construção ou do crescimento plurianual em vez do conjunto específico de receita de novas escavadeiras e carregadeiras. Uma vez que o perímetro é mantido consistente e a lógica de unidades e preços é verificada país a país, a estimativa torna-se mais fácil de rastrear até os reais fatores de demanda e de reproduzir durante as atualizações anuais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de escavadeiras e carregadeiras e para onde ele está caminhando até 2031?
Está em USD 23,15 bilhões em 2026 e tem projeção de crescer para USD 31,85 bilhões até 2031 a um CAGR de 6,58%.
Qual tipo de maquinário detém a maior participação de receita?
As escavadeiras lideraram com 55,71% da receita de 2025 graças à sua versatilidade em escavação, demolição e manuseio de materiais.
Por que a adoção de equipamentos elétricos está se acelerando nesta classe de equipamentos?
As regulamentações da Fase V, os mandatos de canteiros de obras com emissão zero e os períodos de retorno de quatro anos em frotas de alta utilização tornam as unidades de bateria cada vez mais econômicas.
Qual país crescerá mais rapidamente até 2031?
A Noruega, com um CAGR de 6,73%, é impulsionada por seu requisito de obras públicas com emissão zero para 2027 e pela energia hidrelétrica de baixo custo.
Como as tendências de locação estão moldando a demanda por equipamentos?
As frotas de locação absorvem a demanda enquanto as altas taxas de juros atrasam as compras dos empreiteiros, uma dinâmica que provavelmente persistirá até os cortes de taxas do Banco Central Europeu.