
ヨーロッパ データセンター SSD 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
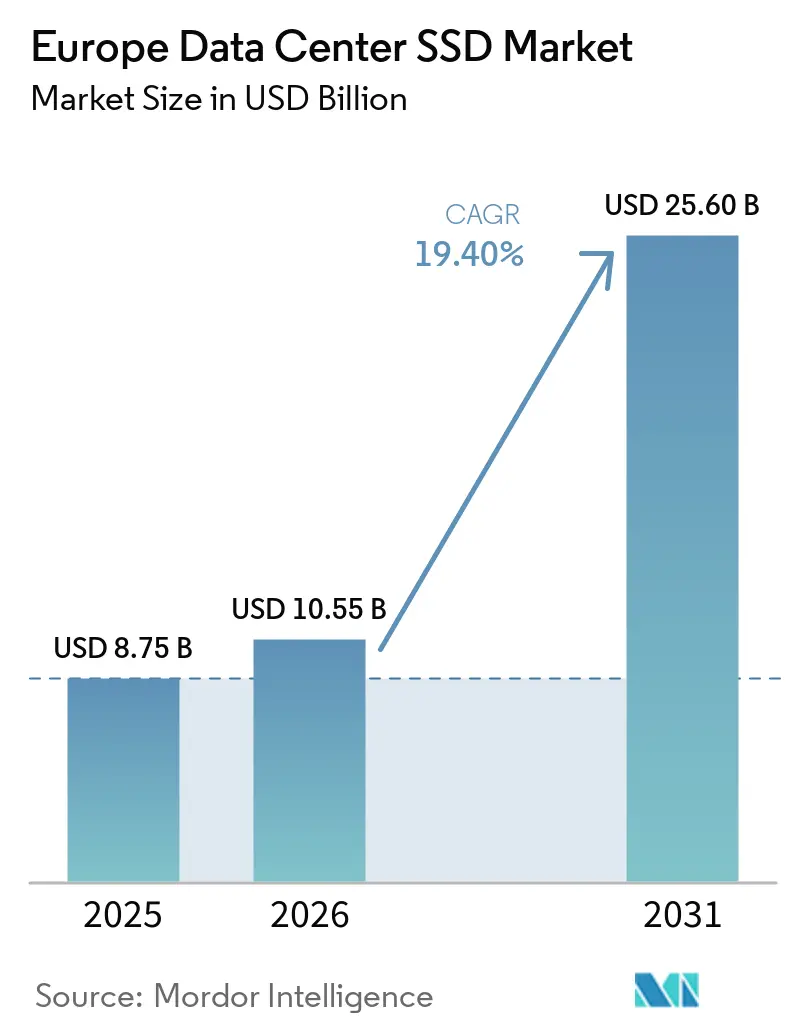
| 基準年の市場規模 (2025) | 8.75 十億米ドル |
| 市場規模 (2026) | 10.55 十億米ドル |
| 市場規模 (2031) | 25.60 十億米ドル |
| 成長率 (2026 - 2031) | 19.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター SSD 市場分析
ヨーロッパ データセンター SSD 市場規模は、2025年の8.75 ビリオン 米ドルおよび2026年の10.55 ビリオン 米ドルから2031年までに25.60 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 19.40%を記録する見込みです。
市場分析
この力強い成長軌跡は、同地域におけるAI中心インフラへの急速な移行と、EUのデータローカライゼーション法規の両方を反映しており、いずれも回転メディアではなく低レイテンシ・高スループットのフラッシュストレージを必要としています。3D-NANDコストの着実な低下、PCIe 5.0および6.0インターフェース成熟化の進展、ならびにEUグリーンディールに基づくエネルギー効率義務化が、ハイパースケールおよびコロケーション施設におけるHDDからSSDへの移行を後押ししています。一方で、コントローラー不足とNAND価格サイクルがベンダーマージンを圧迫し続けており、サプライヤーはサプライチェーンの緊密な統合と差別化されたアーキテクチャへの取り組みを強化しています。ヨーロッパ データセンター SSD 市場のAIパフォーマンス層を標的とするソフトウェア定義型およびコンピュテーショナルストレージ専業企業の参入により、競争の激しさはさらに高まっています。
主要レポートのポイント
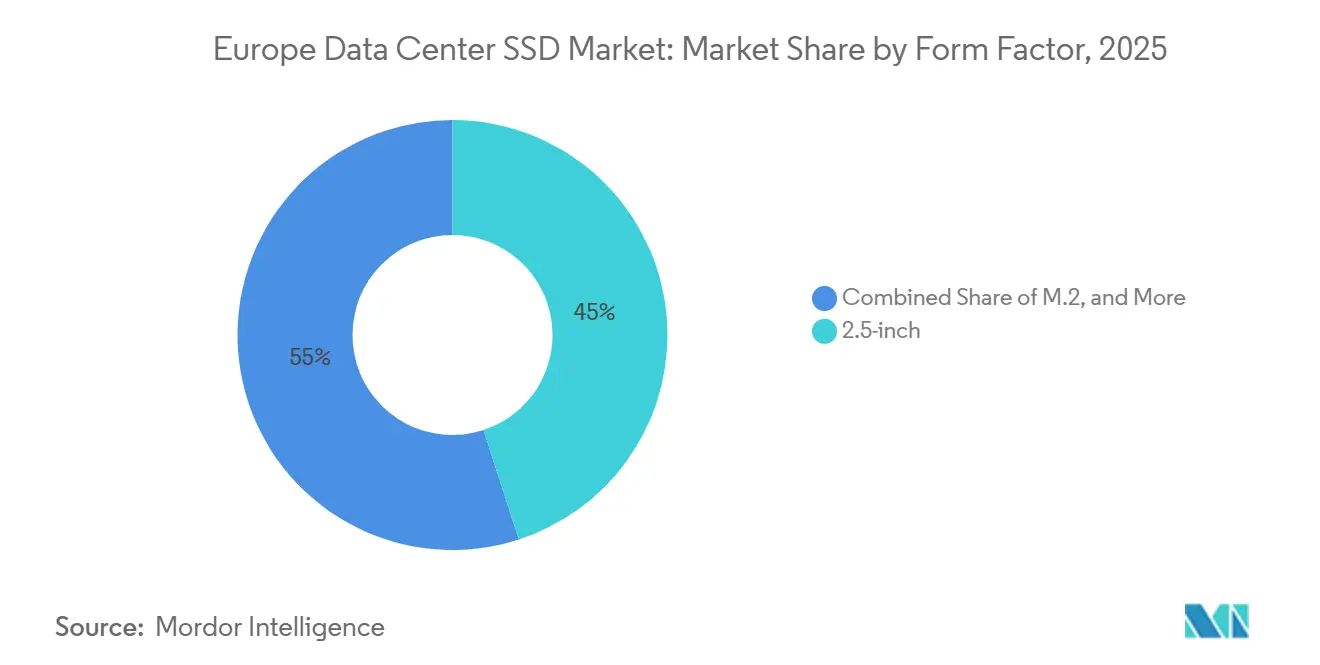
- フォームファクター別では、2.5インチ U.2 ドライブが2025年のヨーロッパ データセンター SSD 市場において収益シェアの45%を占め、PCIe アドインカードは2031年までに21.4%の CAGR で拡大すると予測されています。
- インターフェース別では、PCIe が2025年のヨーロッパ データセンター SSD 市場シェアの70%を占め、NVMe-oF は2031年までに20.5%の CAGR で最も急成長しているインターフェースです。
- NAND テクノロジー別では、TLC が2025年のヨーロッパ データセンター SSD 市場規模の54%のシェアを獲得し、QLC は2031年までに21.0%の CAGR で最も高い成長が見込まれています。
- ドライブアーキテクチャ別では、混合用途(3 DWPD)製品が2025年のヨーロッパ データセンター SSD 市場規模の41.0%を占め、2031年までに22.5%の CAGR で拡大しています。
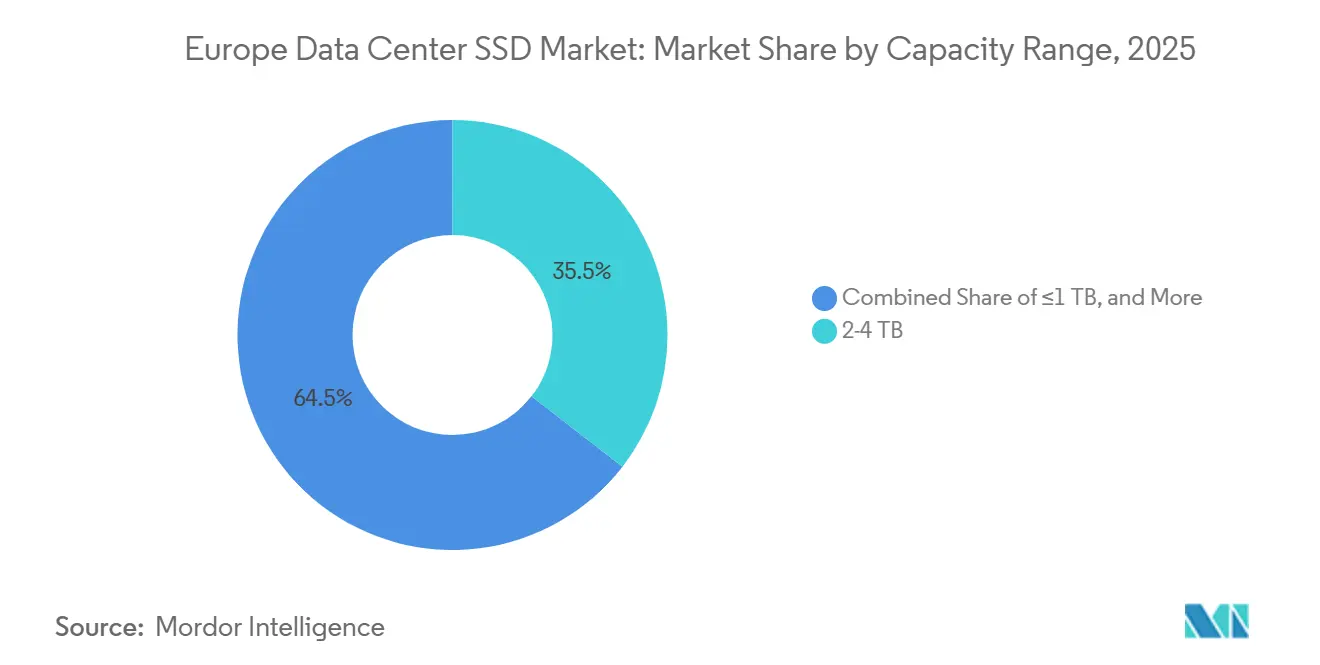
- 容量範囲別では、2〜4 TB が2025年のヨーロッパ データセンター SSD 市場規模の35.50%を占め、2031年までに23.10%の CAGR で拡大しています。
- エンドユーザー別では、ハイパースケール クラウドプロバイダーが2025年のヨーロッパ データセンター SSD 市場規模の49.2%のシェアを獲得し、コロケーション施設は2031年までに19.8%の CAGR で最も高い成長が見込まれています。
- 国別では、ドイツが2025年のヨーロッパ データセンター SSD 市場シェアの25.8%でトップとなり、オランダは2031年までに19.60%の CAGR を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR 予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパのハイパースケール データセンターにおける AI および HPC ワークロードの急増による NVMe 採用の加速 | +6.20% | ドイツ、オランダ、アイルランド、フランス | 中期(2〜4年) |
| エネルギー効率の高い SSD インフラを支持する EU グリーンディールのカーボンニュートラル義務 | +4.80% | EU 全域、特にドイツとオランダ | 長期(4年以上) |
| 3D NAND の USD/GB 低下がパフォーマンス HDD との価格同等性を実現 | +3.90% | EU 全域 | 短期(2年以内) |
| 高密度・低消費電力 SSD を必要とするエッジ データセンターの拡大 | +2.70% | 英国、ドイツ、フランス、北欧諸国 | 中期(2〜4年) |
| 地域的なオールフラッシュ展開を促進する EU データ法のローカライゼーション要件 | +2.10% | EU 全域 | 短期(2年以内) |
| 計算ストレージおよび CXL 接続 SSD の普及を促進するホライゾン・ヨーロッパのインセンティブ | +1.50% | ドイツ、フランス、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヨーロッパのハイパースケール データセンターにおける AI および HPC ワークロードの急増による NVMe 採用の加速
ハイパースケール事業者は、大規模言語モデルのチェックポイント処理に必要なドライブレベルでの毎秒10 GB以上のシーケンシャル書き込み速度を維持するため、ストレージスタックの再設計を進めている。Micron の 9550 NVMe SSD は、アクティブ消費電力を43%削減しながら毎秒14.0 GBの読み取り速度を実現しており、ヨーロッパ データセンター SSD 市場が SATA および SAS から PCIe 5.0、さらには近い将来の PCIe 6.0 へと移行しつつある理由を示している [1]。AI トレーニングクラスターは高耐久性の TLC ドライブを好む一方、推論ノードでは容量密度の高い QLC の採用が増加しており、ヨーロッパ データセンター SSD 市場全体にわたってデュアルトラック調達戦略が強化されている。
エネルギー効率の高い SSD インフラを支持する EU グリーンディールのカーボンニュートラル義務
ドイツのデータセンターは2024年に180億 kWh を消費し、国内使用量の3.7% に相当することから、2025年に再生可能エネルギーの50% 調達、2027年までに完全脱炭素化が求められています [2]。SSD アレイは同等の HDD アレイと比較して消費電力が約80% 少なく、KIOXIA などのベンダーは定常状態で10 W 未満の動作に最適化された PCIe 5.0 ドライブを投入しています。これらの効率性により、事業者は積極的な PUE 閾値を達成でき、ヨーロッパ データセンター SSD 市場全体のコンプライアンス計画において SSD ファーストアーキテクチャーが中核となっています。
3D NAND の USD/GB 低下がパフォーマンス HDD との価格同等性を実現
321層および400層以上の NAND の業界展開によりビットコストは過去最低水準に達しています。1 TB NVMe ドライブのドイツ小売価格は2024年に40ユーロまで低下し、2022年比で60% 下落し、SSD がパフォーマンス HDD の予算範囲内に入りました。大量生産による利益がベンダーに価格引き下げと利益率維持を両立させ、ヨーロッパ データセンター SSD 市場内のコスト重視のコロケーションラックにおけるフラッシュ採用を加速しています。
高密度・低消費電力 SSD を必要とするエッジ データセンターの拡大
5G バックホールおよびレイテンシー重視のワークロードは、エンドユーザーから20 km 以内にマイクロデータセンターを必要とします。KIOXIA の LC9 シリーズは2.5インチパッケージに122.88 TB を提供し、エッジサイトがドライブあたり20 W を超えることなく1U あたり1 PB 以上を展開できます。再生可能エネルギーを活用する北欧施設は、ヨーロッパ データセンター SSD 市場内で堅牢かつ耐温度性の高い SSD への需要をさらに拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR 予測への影響(約%) | 地理的関連性 | 影響の時間軸 | ||
|---|---|---|---|---|---|
| ベンダー利益率を圧迫する NAND 価格変動サイクル | -3.40% | EU 全域 | 短期(2年以内) | ||
| エンタープライズ SSD のリードタイムを延長する継続的なコントローラー IC 不足 | -2.80% | ドイツ、オランダ、フランス | 中期(2〜4年) | ||
| ライフサイクルコンプライアンスコストを引き上げる厳格な電子廃棄物規制 | -1.90% | EU 全域 | 長期(4年以上) | ||
| クラウドの相互運用性を制限する断片化した NVMe-oF 実装 | -1.30% | ドイツ、英国、オランダ | 中期(2〜4年) | ||
| 情報源: Mordor Intelligence | |||||
ベンダー利益率を圧迫する NAND 価格変動サイクル
2024年にサプライヤーが生産能力削減と在庫調整を繰り返す中、エンタープライズ SSD の四半期ごとの価格は20〜30% 変動しました。自社 NAND ファブを持たないヨーロッパのチャネルパートナーは追加料金の吸収に苦慮し、ヨーロッパ データセンター SSD 市場内での発注遅延とリフレッシュサイクルの長期化を招きました [3].
エンタープライズ SSD のリードタイムを延長する継続的なコントローラー IC 不足
高度な PCIe 5.0 コントローラーは、自動車および モバイル SoC と7 nm および5 nm ファウンドリーラインを共有しています。エンタープライズ NVMe ドライブのリードタイムは2025年初頭に16〜24週間に拡大し、ヨーロッパの事業者は6ヶ月前に大量コミットメントを確定せざるを得なくなり、ヨーロッパ データセンター SSD 市場全体で柔軟性が低下し運転資本ニーズが増大しています [4].
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
U.2 から密度最適化 EDSFF への移行2.5インチU.2ドライブは2025年も引き続き優位を保ち、幅広いサーバー互換性を背景にヨーロッパ データセンター SSD 市場シェアの45%を獲得しました。しかし、PCIeアドインカードはAIノードがスロットあたりの最大帯域幅を求めるなか、CAGR 21.4%で採用が拡大しています。EDSFFデザインは2022年の7.2%の普及率から2027年には25.9%に拡大する見込みです。新しいE3.Sフォーマットにより、オペレーターはデバイスあたり60 TBを搭載でき、ラックユニットあたり1.2 PBに換算されると同時に、ワットあたりテラバイトを最大30%削減できます。この高密度化の優位性は、フランクフルトおよびアムステルダムのハブにおけるラックスペースの制約と合致しており、ヨーロッパ データセンター SSD 市場内でよりグリーンなコンピュートインフラに向けた規制圧力を支援しています。
ハイパースケーラーはオープンハードウェアプログラムを通じてEDSFFを検証しており、コンポーネントベンダーはオーバーサイズのバックプレーンを不要にするホットプラグ対応・前面サービス可能なトレイで応えています。ドイツの金融取引クラターとオランダのクラウドゲームファームが早期採用者となり、ODMに対して新しいサーバーの部品表においてE1.LおよびE3.Sを優先するよう促しています。その結果、2.5インチの出荷量は主にレガシーノードへの対応として緩やかに成長し、EDSFFおよびアドインカードがヨーロッパ データセンター SSD 市場全体で増分容量需要を取り込んでいきます。

インターフェース別:
PCIe の優位性と NVMe-oF の台頭PCIeは2025年の売上の70%を占め、ヨーロッパ データセンター SSD 市場における現代のフラッシュアレイのバックボーンインターフェースとしての地位を確固たるものにしました。PCIe 5.0はレーン帯域幅を32 GT/sに倍増させ、14 GB/sを超えるシーケンシャルリードのヘッドルームを提供しています。NVMe-oFは現在の価値ベースでは7%に過ぎませんが、オペレーターが100 Gbit/sイーサネットファブリックの背後にフラッシュをプールする分散型アーキテクチャを採用するなか、CAGR 20.5%で拡大しています。ベンダー固有のトランスポートに関する初期の課題は、クロスベンダーのターゲット・イニシエーター互換性を目指すStorage Networking Industry Associationのプラグフェストを通じて緩和されつつあります。
SATAおよびSASの出荷量は構造的な減少傾向にありますが、アーカイブ層やデュアルポートのミッションクリティカルアレイにおいてニッチな需要を維持しています。予測期間にわたり、PCIe 6.0およびCXL 3.0接続ストレージデバイスがプロトコルロードマップを拡張し、ヨーロッパ データセンター SSD 市場全体のデータ集約型AIパイプラインにおけるフラッシュへのメモリセマンティックアクセスを可能にしながら、パフォーマンスリーダーシップを強化していきます。
NAND テクノロジー別:
QLC の勢いの拡大TLCは2025年の請求額の54%を占め、ギガバイトあたりの許容コストでバランスの取れた耐久性を提供しています。しかし、QLCはエラー訂正およびウェアレベリングアルゴリズムの成熟に伴い、CAGR 21.0%で最も急速に拡大しています。Metaが推論クラスターにQLCを公式採用したことは、み取り中心の耐久性プロファイルへの信頼を示しています。SamsungのQLC 280層およびMicronの232層の量産拡大により、30 TB QLCドライブが3.84 TBパフォーマンスHDDと価格同等性に達し、ヨーロッパ データセンター SSD 市場全体のロギング、コンテンツデリバリー、コールドデータプールにおける新たな需要を開拓しています。
ドライブアーキテクチャー別:
混合使用型ドライブの優位性混合用途3 DWPDモデルは2025年に売上の41.0%を獲得し、仮想化がワークロードの境界を曖昧にするなか、CAGR 22.5%で最も強い成長軌跡を示しています。オペレーターはOLTPバースト、分析クエリ、定期的なシーケンシャルスキャンをカバーする単一のSKUを好みます。書き込み集約型10 DWPDドライブは金融台帳にとって引き続き重要であり、読み取り集約型1 DWPD SSDはCDNキャッシュに対応しています。バランスの取れた混合用途ポートフォリオは、ヨーロッパ データセンター SSD 市場全体の調達を簡素化し、在庫リスクを低減します。
容量範囲別:
2〜4 TB のスイートスポット2~4 TBの区分は2025年に35.5%のシェアを占め、CAGR 23.1%に向けて順調に推移しています。この容量はシングルソケットサーバーにおける一般的なDRAMとフラッシュの率と合致しており、未使用容量を最小化し、障害発生時の再構築時間を短縮します。コストカーブと障害率データは、2~4 TBドライブがより小さいまたは大きいサイズと比較して15~20%優れた価格性能比を提供することを示しており、ヨーロッパ データセンター SSD 市場内での購買者の選好を強化しています。
エンドユーザー別:
ハイパースケールの規模対コロケーションの成長ハイパースケールクラウドは2025年の売上の49.2%を占め、直接調達契約とSSDロードマップとの緊密な統合を反映しています。それでも、コロケーションプロバイダーはCAGR 19.8%で最も急速な成長を示しており、企業がデータ主権およびマルチクラウド戦略を満たすためにレイテンシ敏感なワークロードをキャリアニュートラルサイトへ移行しているためです。この新たな需要プロファイルにより、ベンダーは共有テナンシーのサービス品質に最適化されたリファレンスアーキテクチャを構築するよう促され、ヨーロッパ データセンター SSD 市場の多様性が高まっています。
地域分析
ドイツ データセンター SSD 市場
ドイツはヨーロッパ データセンター SSD 市場の中心地であり続け、2,700 MWの設置済みITロードとDE-CIXのコアスイッチングノードとしてのフランクフルトの役割を背景に、2025年の売上シェアの25.8%を確保しています。電力グリッドの安定性と明確な許認可経路が、AWSおよびMicrosoftによる数十億ドル規模の拡張投資を引き付けており、いずれもAIモデルトレーニングをサポートするオールフラッシュストレージポッドを中心に設計されています。エネルギー効率義務化により、オペレーターはすでに2025年時点で再生可能エネルギーを50%調達することが求められており、この目標はシュレースヴィヒ=ホルシュタイン州の風力オフセットとバイエルン州の太陽光発電によって達成され、HDDに対するSSD採用をさらに促進しています。
オランダ データセンター SSD 市場
オランダは最も急成長している地域であり、2031年までに19.60%の CAGR で拡大しています。グロニンゲンにおける Google の6億4,000万米ドルの拡張投資と、アムステルダムの AMS-IX 接続密度が、クラウドゲーミングよびストリーミング向けに PCIe 5.0 フラッシュアレイを必要とするハイパースケールテナントを引き付けています。間接蒸発冷却とグリーンエネルギー電力購入契約(PPA)によって実現された1.15未満の PUE の達成は、沿岸風力回廊沿いに位置するオランダのキャンパスにおける高密度フラッシュ展開の根拠を強化しています。
ヨーロッパ データセンター SSD 市場
イギリス、フランス、およびアイルランドが次の需要層を形成しています。ロンドンの金融取引決済とケンブリッジの新興 AI ハブが書き込み集中型 SSD の調達を促進しており、パリは原子力ベースロードによって支えられた大規模 AI コンピュート クラスターを擁し、推論たりの炭素強度を低減しています。アイルランドの税制優遇措置は引き続き米国テック大手を引き付け、ダブリン周辺の電力枠の制約にもかかわらず、混合用途 NVMe ドライブの安定した輸入を維持しています。これらのサブマーケットは、単一の地理的拠点を超えて多様化することで、ヨーロッパ データセンター SSD 市場にレジリエンスをもたらしています。
競合環境
Samsung、KIOXIA、Micron、Western Digital、および Solidigm は、垂直統合されたフラッシュおよびコントローラースタックで供給の中核を担っています。Western Digital が2025年に NAND 部門を独立した SanDisk エンティティとして分離したことは、HDD とフラッシュポートフォリオの戦略的二分化を示しており、AI 中心のワークロードに向けた研究開発の整合性を高めています。Samsung は HVAC スペシャリストの FläktGroup を買収してポートフォリオを拡大しました。これは将来のストレージプラットフォームに熱管理 IP を組み込む異例の動きであり、ヨーロッパ データセンター SSD 市場内での差別化要因となっています。
Lightbits Labs や GRAID Technology などの中堅挑戦者は、ホスト CPU からの処理をオフロードするソフトウェア定義型および計算ストレージに注力し、AI 推論パスにおいて最大30% のレイテンシー削減を約束しています。コントローラーメーカーの Phison と Silicon Motion は、28 GB/s に達する PCIe 6.0 設計を出荷するために5 nm 成熟ノード容量を競い合っています。ODM ホワイトボックスベンダーはオープンコンピュートプロジェクト仕様を活用して参入障壁を下げ、メインストリーム層のコモディティ化を加速させる一方、プレミアム AI ドライブはイノベーターにとって利益率の高い領域であり続けています。全体として、購買者の選好はシリコンからシステムまでの制御と信頼性の高いサステナビリティロードマップを示すサプライヤーへと傾いており、これらはヨーロッパ データセンター SSD 市場内でスケールするために必要な特徴です。
ヨーロッパ データセンター SSD 産業リーダー
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Hewlett Packard Enterprise Co.
-
Silicon Motion Technology Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター SSD 市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Kingston Technology Corp.
- Phison Electronics Corp.
- Silicon Motion Technology Corp.
- Marvell Technology, Inc.
- Viking Enterprise Solutions
- Swissbit AG
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Hewlett Packard Enterprise Co.
- Lightbits Labs Ltd.
- GRAID Technology Inc.
- Nimbus Data, Inc.
- Pure Storage, Inc.
- Fujitsu Limited
- Dell Technologies Inc. (Dell EMC Enterprise SSDs)
最近の産業開発事情 ヨーロッパ データセンター SSD 市場
- 2025年5月:Samsung Electronics は、データセンター冷却統合を強化するため、FläktGroup を15億ユーロで買収しました。
- 2025年5月:KIOXIA は、従来世代比95%高いシーケンシャル書き込みスループットを持つ最大61.44 TB 容量の CM9 シリーズ PCIe 5.0 NVMe SSD を発表しました。
- 2025年2月:Western Digital は、NAND テクノロジーに特化した独立した SanDisk エンティティを創設し、フラッシュ事業の分離を完了しました。
- 2025年2月:Fluidstack は、原子力エネルギーで稼働する1 GW の AI スーパーコンピューターを建設するため、フランス政府と100億ユーロの契約を締結しました。
ヨーロッパ データセンター SSD 市場レポートの調査範囲
セグメンテーション概要
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIe アドインカード |
| EDSFF(E1.S/E1.L/E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| 読み取り集中型(1-DWPD) |
| 混合使用型(3-DWPD) |
| 書き込み集中型(10-DWPD) |
| 1 TB 以下 |
| 1〜2 TB |
| 2〜4 TB |
| 4 TB 以上 |
| ハイパースケール クラウドプロバイダー |
| コロケーション/キャリアニュートラル施設 |
| エンタープライズおよび金融サービス データセンター |
| ドイツ |
| 英国 |
| フランス |
| オランダ |
| アイルランド |
| その他のヨーロッパ |
| フォームファクター別 | 2.5インチ(U.2/U.3) |
| M.2 | |
| PCIe アドインカード | |
| EDSFF(E1.S/E1.L/E3) | |
| インターフェース別 | SATA |
| SAS | |
| PCIe | |
| NAND テクノロジー別 | SLC |
| MLC | |
| TLC | |
| QLC | |
| ドライブアーキテクチャー別 | 読み取り集中型(1-DWPD) |
| 混合使用型(3-DWPD) | |
| 書き込み集中型(10-DWPD) | |
| 容量範囲別 | 1 TB 以下 |
| 1〜2 TB | |
| 2〜4 TB | |
| 4 TB 以上 | |
| エンドユーザー別 | ハイパースケール クラウドプロバイダー |
| コロケーション/キャリアニュートラル施設 | |
| エンタープライズおよび金融サービス データセンター | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2025年のヨーロッパ データセンター SSD 市場規模はいくらですか?
ヨーロッパ データセンター SSD 市場規模は2025年に8.75 ビリオン 米ドルとなっています。
ヨーロッパ データセンター SSD 市場は2031年までにどのくらいの速さで成長しますか?
収益は25.6 ビリオン 米ドルに達すると予測されており、2031年までに19.40%の CAGR を反映しています。
ヨーロッパ データセンター SSD 市場をリードしている国はどこですか?
ドイツはフランクフルトの高密度相互接続エコシステムを背景に市場シェア25.8% でトップを維持しています。
PCIe インターフェースがヨーロッパ データセンター SSD 市場を支配しているのはなぜですか?
PCIe 5.0および6.0はAIワークロードに必要な帯域幅を提供し、2025年にPCIeが70%のシェアを占めています。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- 欧州 データセンターストレージ市場 欧州全土におけるストレージ需要を、ストレージ技術、ストレージタイプ、エンドユーザー別に網羅。
- 中東 データセンターストレージ市場 中東全体のストレージ需要(ストレージ技術、ストレージタイプ、エンドユーザー別)
- 南アフリカ データセンターストレージ市場 南アフリカのストレージ、ストレージ技術、ストレージタイプ、施設タイプ別。
- シンガポールデータセンターストレージ市場 シンガポールのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- 英国データセンターストレージ市場 英国のストレージを、施設規模、ティア別に分類。
- カナダ・データセンターストレージ市場 カナダのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- インドネシア データセンターストレージ市場 インドネシアのストレージ市場を、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- フランス データセンターストレージ市場 フランスのストレージ市場(施設規模とティア別)。