
ドイツのデータセンター建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
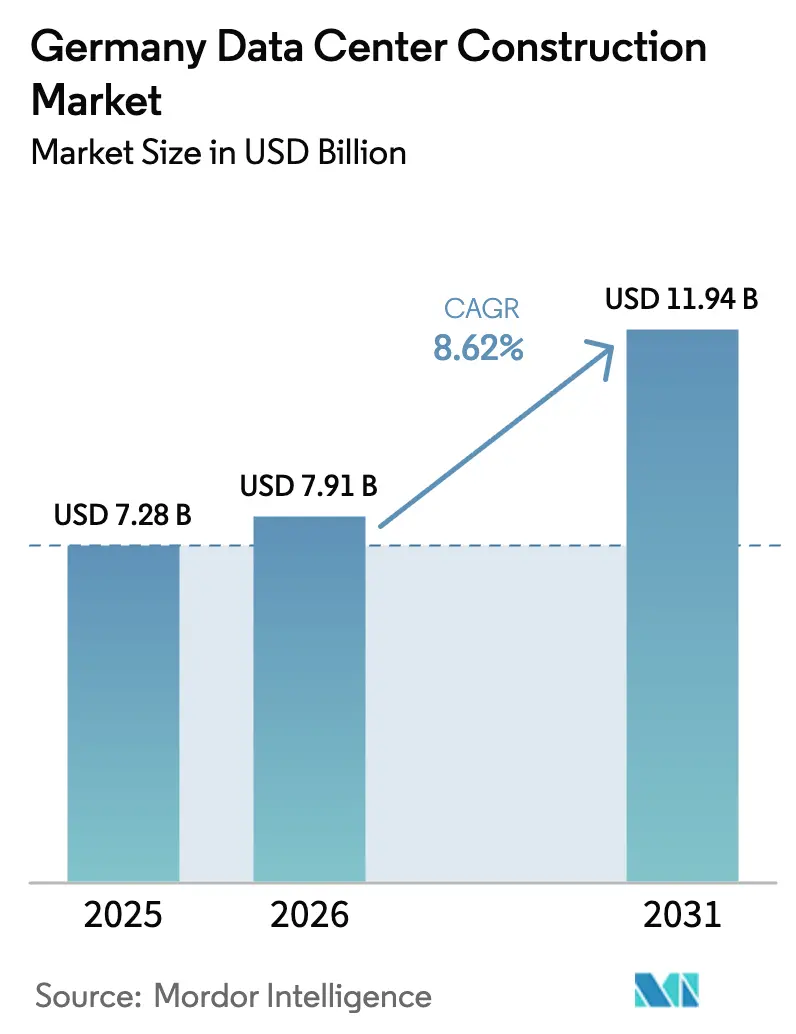
| 基準年の市場規模 (2025) | 7.28 十億米ドル |
| 市場規模 (2026) | 7.91 十億米ドル |
| 市場規模 (2031) | 11.94 十億米ドル |
| 成長率 (2026 - 2031) | 8.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのデータセンター建設市場分析
ドイツのデータセンター建設市場は2025年に72億8,000万米ドルと評価され、2026年の79億1,000万米ドルから2031年には119億4,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率8.62%で成長する見込みです。フランクフルトは大半のハイパースケールプロジェクトの中核を担っていますが、エネルギー効率の改善および再生可能エネルギー50%以上の導入を求める規制圧力が、高度な設計および改修支出を牽引しています。AIラック密度の上昇と液体冷却の普及が電気・機械仕様を再編し、高密度モジュールの標準化能力を持つ建設業者が有利な立場に置かれています。材料コストのインフレ(2022年以降、鉄鋼が40.4%上昇、ガラスが49.3%上昇)がプロジェクトリスクを増大させていますが、AWS、マイクロソフト、その他のハイパースケーラーによる数十億ユーロ規模のコミットメントを鈍化させるには至っていません。送電網容量の再配分政策により、フランクフルトの110kV系統が飽和に近づく中、ベルリン、ミュンヘン、ハンブルクでの大規模建設が可能になっています。
主要レポートポイント
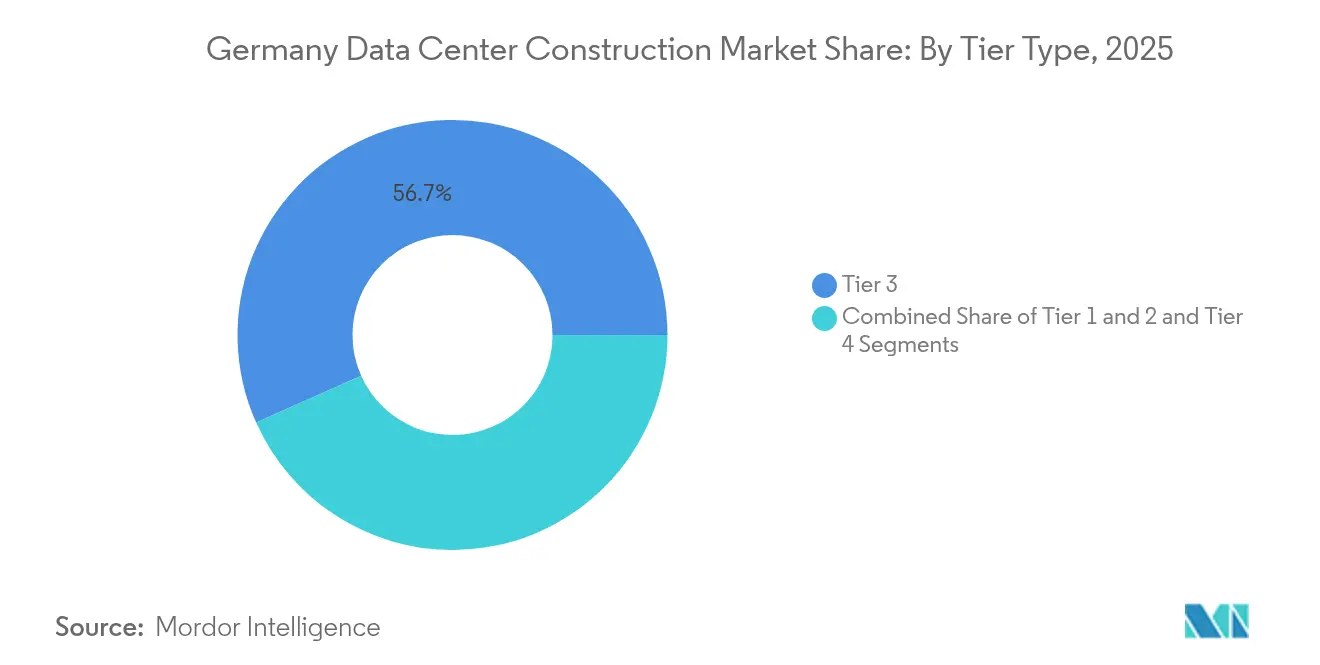
- ティアタイプ別では、ティア3施設が2025年のドイツのデータセンター建設市場シェアの56.68%を占め、ティア4プロジェクトは2031年にかけて年平均成長率10.74%で拡大しています(米国商務省)。
- データセンタータイプ別では、コロケーションサイトが2025年の収益の48.65%を占め、自社構築ハイパースケールキャンパスが年平均成長率11.87%で最も急速に成長しています(Data Center Dynamics)。
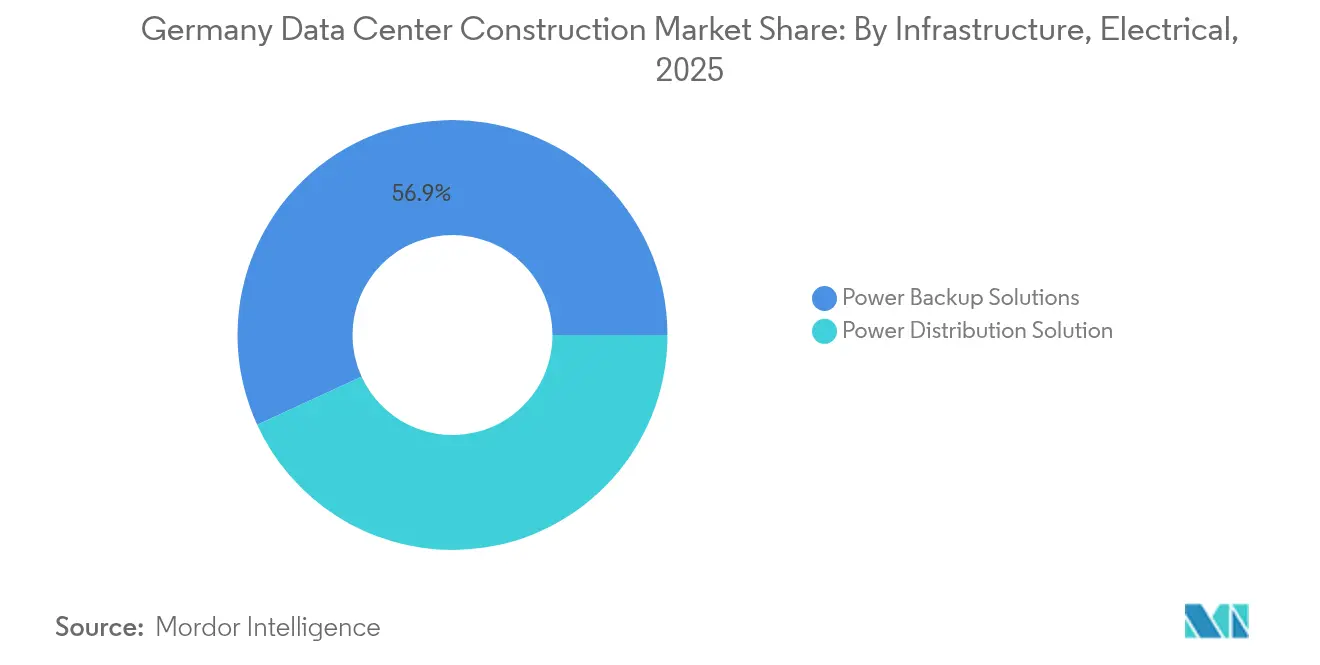
- 電気インフラストラクチャ別では、電力バックアップシステムが2025年に56.85%のシェアを占め、電力配電ソリューションが年平均成長率12.71%でリードすると予測されています(シーメンス)。
- 機械インフラストラクチャ別では、冷却システムが2025年のドイツのデータセンター建設市場規模の46.92%を占めていますが、サーバーおよびストレージの統合が年平均成長率12.22%で拡大しています(Supermicro)。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツのデータセンター建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ハイパースケールクラウドの設備投資ブームが複数ギガワット規模の建設を牽引 | 2.8% | フランクフルト、 ベルリン、ミュンヘン | 中期 (2年~4年) |
| AI・機械学習のラック密度シフト(1ラックあたり80kW超)が液体冷却プロジェクトを加速 | 2.1% | 全国規模、 フランクフルトに集中 | 短期 (2年以内) |
| エネルギー効率化法(EnEfG)に基づく再生可能エネルギー50%義務化が改修支出を促進 | 1.4% | 全国 | 中期 (2年~4年) |
| 送電網容量再配分制度が第二次都市圏を開放 | 1.2% | ベルリン、 ミュンヘン、ハンブルク、デュッセルドルフ | 長期 (4年以上) |
| 廃熱購入インセンティブ(最大180ユーロ/MWh)が廃熱再利用インフラを促進 | 0.8% | フランクフルト、 ベルリン、ミュンヘン | 長期 (4年以上) |
| オンサイト水素燃料電池パイロットがティア3・4建設における非常用ディーゼル発電の運営費を削減 | 0.4% | 全国、 フランクフルトで先行導入 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドの設備投資ブームが複数ギガワット規模の建設を牽引
ハイパースケールオペレーターは記録的な資本投入によりドイツのデータセンター建設市場を再定義しています。AWSはフランクフルト周辺の複数キャンパスに94億4,000万米ドルを投資することを表明しており、これらのキャンパスはギガワット規模の負荷と18か月から24か月の納期を想定して設計されています。[1]AWS Press Office - "AWS、フランクフルトのクラウド地域に94億4000万米ドルを投資", DataCenterDynamicsこのことがプレファブリケーションモジュールと並行許認可に対する需要を触発しています。マイクロソフトは32億ユーロ(36億米ドル)の拡張投資を続いて発表し、国内AI容量を2倍にするとともに40kW超のラックを仕様に盛り込んでいます。複数棟の工程管理には、分散した敷地をまたぐ並行施工クルーとロジスティクスを調整できる企業が有利であり、規模の小さい地域の建設業者は市場からの排除リスクにさらされています。加速する工期は熟練労働力と特殊開閉装置をめぐる競争を激化させ、グローバルサプライチェーンへの依存を深めています。そのため、ドイツのデータセンター建設市場は、電力使用効率(PUE)の性能を損なうことなく迅速にスケールアップできる建設業者を優遇する構造となっています。
AI・機械学習のラック密度シフトが液体冷却プロジェクトを加速
AI推論および学習クラスターは現在1ラックあたり80kWを超えており、空冷が現実的でなくなっていることから、液体冷却の大規模改修およびグリーンフィールド展開の波が引き起こされています。グーグルが公開した1MWの冷却配水ユニット(CDU)設計図は、ハイパースケーラーに採用された標準化された高電圧・液体対応アーキテクチャの一例です。GlobalConnectなどの先行企業は、液浸冷却プロジェクト後に冷却エネルギーを90%削減したと報告しており、新たな効率基準を確立しています。Supermicroは2024年から2025年にかけて2,000台以上の液体冷却ラックを出荷し、[2]Supermicro - "Supermicroは2024年から2025年にかけて2,000台以上の液冷ラックを出荷" supermicro.comハードウェアの急速な普及と新たな建設規範の定着を証明しています。建設会社は現在、コンクリートスラブ施工段階で冷媒配水ユニットと廃熱回収ループを組み込み、後続工程を短縮してドイツのデータセンター建設市場における契約範囲を変化させています。
エネルギー効率化法(EnEfG)に基づく再生可能エネルギー50%義務化が改修支出を促進
ドイツの2024年エネルギー効率化法は、データセンターに対して即時に再生可能電力50%の使用を義務付け、2027年までに100%を達成することを定めており、[3]マルクス・シュナイダー - 「ドイツエネルギー効率法の解説」ホワイト&ケース法律事務所並行して改修セグメントを生み出しています(デントンズ)。Maincubesはフランクフルトの事業向けに初の太陽光発電電力購入契約(PPA)を締結し、データホールに専用の太陽光発電アレイを併設しています。2026年までに廃熱再利用率10%、2028年までに20%という目標により、3,700世帯に供給するドレスデン工科大学の160万ユーロのエネルギー再利用プラントのような地域暖房連携が促進されています。再生可能エネルギー系統連系と廃熱排出配管に精通した建設業者は、より高いマージンの業務範囲を獲得しています。融資条件は現地での再生可能エネルギー発電量と利率差を連動させるケースが増えており、建設融資にサステナビリティ指標が組み込まれています。その結果、ドイツのデータセンター建設市場では、ESGコンプライアンスが差別化要因から参入要件へと変貌しています。
送電網容量再配分制度が第二次都市圏を開放
連邦ネットワーク庁は先着順の方式から実績評価に基づく割り当て方式に移行し、110kV送電スロットを未活用の都市圏に再配分しています。旧テーゲル空港を再開発するベルリンのアーバンテクリパブリックは、最大1,000社のテクノロジー企業向けの土地と送電網アクセスを提供しており、新たなデータセンター建設を誘致しています。Maincubesはすでにフランクフルトの制約に対するヘッジとして、ナウエンの第2ベルリンキャンパス用地を確保しています。ミュンヘンとハンブルクも、地域暖房廃熱再利用インセンティブとセットで利用可能な容量をアピールしており、地理的リスクの分散を図っています。バイエルン州の産業基盤およびハンブルクの物流回廊に対するレイテンシーを目指す開発者は、ドイツのデータセンター建設市場をその伝統的なライン・マイン地域中核を超えて拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| フランクフルト周辺の110kV系統接続の不足が200MW超のパイプラインを遅延させている | -1.8% | フランクフルト 大都市圏 | 短期 (2年以内) |
| 開閉装置および発電機の設備投資インフレ(2022年比+32%) | -1.2% | 全国 | 短期 (2年以内) |
| エネルギー効率化法(EnEfG)に基づく新規データセンターへの厳格化されたPUE≤1.2要件が設計コストを引き上げている | -0.9% | 全国 | 中期 (2年~4年) |
| テーゲル(TXL)空港近郊のベルリンの土地利用モラトリアムがハイパースケール用地を制限している | -0.6% | ベルリン 大都市圏 | 中期 (2年~4年) |
| 情報源: Mordor Intelligence | |||
フランクフルト周辺の110kV系統接続の不足がパイプラインプロジェクトを遅延させている
フランクフルトの110kV基幹系統は最大負荷に近い状態で運用されており、新規系統接続のリードタイムは最長8年に及び、典型的なハイパースケールの計画サイクルをはるかに超えています。Digital Realtyが地元に20か所以上の施設を集積させている事実は、歴史的な需要の高さと結果として生じた飽和状態を端的に示しています。これを受けて、開発者はプロジェクトを100MW未満に分割するか、ブランデンブルク、ベルリン、ノルトライン・ヴェストファーレン州に方針転換しています。建設スケジュールは電力会社による系統強化工事の承認に左右されるため、設計・調達・建設(EPC)契約が複雑化しています。ドイツのデータセンター建設市場では、送電網アクセスの希少性が土地評価額と電力購入契約(PPA)プレミアムに織り込まれています。
開閉装置および発電機の設備投資インフレが建設コストを引き上げている
生産者物価指数によると、開閉装置とディーゼル発電機パッケージは2022年以降、一般建設インフレを32%上回る上昇を示しており、プロジェクトの予備費を侵食しています。ハイパースケールの成長を背景に、中電圧開閉装置の需要は年平均成長率16%で増加すると予測されており、コスト圧力の長期化を示唆しています。シーメンスは、単一のハイパースケールキャンパスが年間1GWを必要とする可能性があり、これは75万世帯の電力消費量に相当すると指摘しており、価格変動へのエクスポージャーが拡大しています。建設業者は早期に価格を固定するためにモジュール式電気設備の採用を増やしていますが、調達リードタイムの長いアイテムは依然として購買期間を延長させています。電気設備予算の増大により、施主はドイツのデータセンター建設市場においてリスクを再配分するデザインビルド契約に向かう傾向が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:ティア4がプレミアム建設を牽引
2025年のドイツのデータセンター建設市場シェアにおいて、ティア3が56.68%を占め、信頼性とコスト効率のバランスの良さを裏付けています。しかしティア4は年平均成長率10.74%で拡大しており、2026年から2031年にかけてドイツのデータセンター建設市場規模の中で最も速い成長ペースを示しています。ハイパースケールおよび金融サービスの購入者は、99.995%の稼働時間を達成するためにプレミアムな冗長性を正当化しています。建設要件には、二重のアクティブ電力経路、並行保守可能な冷却設備、および耐障害性を持つ光ファイバー経路が含まれます。ティア4設計を専門とする建設業者はより高いマージンを要求できますが、より長い試験サイクルと規制上の監査を管理しなければなりません。
企業がクラウドに移行し、より高い可用性を必要とするにつれ、ティア1およびティア2の建設は現在需要が限られています。ティア3とティア4を中心とした集約化は、エンタープライズホスティングからAI対応のハイパースケール資産への移行を加速させています。マイクロソフトの32億ユーロの拡張計画は、継続的な機械学習ワークロード向けに設計されたティア4ホールを仕様に含めています。並行保守アーキテクチャに深い経験を持つ企業は持続的なパイプラインを見込める一方、下位ティアに特化した建設業者はスキル転換を迫られる可能性があります。したがって、ドイツのデータセンター建設業界は、必要とされる信頼性水準が高まるにつれ、プレミアムティアへと軸足を移しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


データセンタータイプ別:ハイパースケーラーが建設を再構築
コロケーションは2025年の収益の48.65%を占めましたが、自社構築ハイパースケールプロジェクトは年率11.87%の成長が予測されており、ドイツのデータセンター建設市場規模の成長軌跡に勢いをもたらしています。ソブリンクラウド戦略により、ハイパースケーラーは中立ホストを経由せず施設を自社所有するようになっています。この所有モデルは複数ギガワット規模のキャンパスを拡大させ、迅速な許認可取得、高電圧変電所、およびキャンパス全体の液体冷却を必要とします。
エッジおよびエンタープライズ建設は規模が小さいながらも戦略的な重要性を持ち、レイテンシーに敏感なワークロードおよびデータ所在地に関する規制要件をサポートしています。アマゾンによるブランデンブルクの78億ユーロのソブリンクラウドプログラムは、ハイパースケーラーが国内コンプライアンスと自己管理インフラを組み合わせる方法を端的に示しています。建設業者にとって、ハイパースケールの自社構築案件は、厳格なベンダー審査を伴うより少数・大規模のクライアントに業務範囲を集中させます。コロケーションプロバイダーは、ドイツのデータセンター建設市場において競争力を維持するため、地域暖房廃熱再利用およびエネルギー・アズ・ア・サービスモデルで対抗しています。
電気インフラストラクチャ別:電力配電のイノベーション
電力バックアップソリューションは2025年の電気設備支出の56.85%をリードしており、無停電電源装置(UPS)と発電機の優位性を反映しています。しかし電力配電システムは2031年にかけて年平均成長率12.71%を達成する見込みであり、ドイツのデータセンター建設市場において最も急速な上昇を示します。AIクラスターは、変換ロスとケーブル量を削減するより高電圧のバスダクトおよび直流アーキテクチャへの移行を促進しています。建設業者はエネルギー効率化法(EnEfG)のPUE目標を満たしながら、1ラックあたり1MWに対応できるバスダクトを統合しなければなりません。
マイクロソフト(3MW)とNorthCによる水素燃料電池のパイロットは、ディーゼルフリーのバックアップ経路と新たな機械・電気インターフェースを導入しています。プレファブリケーションされた中電圧スキッドは現在、工場で試験済みの状態で出荷されており、現場作業を数週間分短縮しています。電気室はより小型でありながら高密度になっており、消火戦略とアクセス間隔規則が変化しています。これらの革新は、ドイツのデータセンター建設市場への新規参入者にとって技術的な参入障壁を高めています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
機械インフラストラクチャ別:冷却システムの進化
冷却システムは2025年の機械設備予算の46.92%を占めましたが、AIハードウェアの普及に伴い、サーバーおよびストレージの組み立てが年平均成長率12.22%を記録すると予測されています。ドイツのデータセンター建設市場は、空冷からチップ直接冷却および液浸技術への急速な転換に直面しています。建設業者は早い段階で冷媒の供給・還流マニホールドを組み込み、タンク用の床荷重を調整し、地域の熱供給網への廃熱パイプラインを敷設しなければなりません。
ラックとキャビネットは幅600mmを標準としつつも、背面扉熱交換器に対応するために奥行きが増しています。消火設備は液体設置環境と互換性のある水噴霧式および不活性ガス混合方式に移行しています。プレファブリケーションされたホワイトスペースモジュールは内装工事の期間を短縮しますが、手直しを避けるために正確な工場データが必要です。80kWを超えるラックが主流となりつつあるドイツのデータセンター建設市場において、新しい液体媒体を認証できる建設業者は競争上の優位性を獲得しています。
地理分析
フランクフルトはDigital Realtyの20か所以上のサイトとDE-CIX交換局を擁し、引き続き主要なハブとなっていますが、送電網の制約により200MWを超える単一サイト拡張が制限されています。AWS、NTT、Vantageは現在、電力会社へのアクセスを確保するために複数の敷地に建設を分散させており、ドイツのデータセンター建設市場はボトルネックにもかかわらず回復力を維持しています。
ベルリンは主要なセカンダリーノードとして台頭しています。テーゲル空港を転換したアーバンテクリパブリックは、エネルギー効率化法(EnEfG)の廃熱再利用目標に合致する地域暖房網を備えた広大な区画を提供しています。Maincubesのナウエンキャンパスとアマゾンのブランデンブルクソブリンクラウドゾーンが投資家の関心を裏付けています。これらのプロジェクトは首都圏におけるドイツのデータセンター建設市場規模を拡大し、ライン・マイン地域からのハイパースケール展開の分散化を促進しています。
ミュンヘンとハンブルクが成長回廊を形成しています。EquinixのMU4サイト(9,000万米ドル)はミュンヘン近郊で帯水層温熱エネルギー貯蔵をティア3冗長性と組み合わせています。ハンブルクは港湾都市としての再生可能エネルギーを活かし、カーボンニュートラルなエッジホールを売り込んでいます。これらの都市圏は総じて、地域のレイテンシー要件に対応し、自動車産業および物流産業をサポートし、フランクフルトの送電網が対応しきれない需要を吸収することで、ドイツのデータセンター建設市場の地理的な広がりを拡大しています。
規制環境
ドイツのデータセンター建設活動は、エネルギー効率法(EnEfG)によって形作られており、この法律ではデータセンターが2024年以降、電力消費量の少なくとも50%を再生可能エネルギー源から調達することを義務付け、2027年までに100%再生可能電力への移行を求めている。同法はまた、効率性と廃熱に関連する義務をMEP設計の選択と結び付けている。2026年4月には、より実用的なPUE要件を含むEnEfGの改正草案が公表され、2026年7月1日以降に稼働するデータセンターに対して(2年以内に達成すべき)PUE制限1.3を設定するとともに、既存施設に対する段階的なPUEしきい値(2027年7月1日から1.6、2030年7月1日から1.4)も定められた。
これらの政策的な動きは、デジタルインフラの拡張をエネルギーシステムの制約や計画実務とますます結び付けている。連邦経済・気候保護省(BMWK)は、用地選定と許認可の準備状況、系統接続の調整、そして自治体網との廃熱再利用の統合を重視するプログラムの中にデータセンターを位置付けており、これらすべてが大規模キャンパスの初期段階のフィージビリティ、系統接続のタイムライン、そして地元での承認プロセスを形作っている。
バリューチェーン分析
ドイツのデータセンター建設のバリューチェーンは、用地確保とゾーニングから設計、許認可、調達、建設、コミッショニング、そして運用統合にまで及ぶ。上流の関係者には、計画承認と土地利用の制約が用地の可用性を決定する土地開発業者や自治体、110kV接続を管理する系統運用者(DSO/TSO)、そしてEnEfG準拠を支える再生可能電力の取引相手が含まれる。
ミッドストリームの提供は、土木工事、変電所、開閉装置、UPSおよび発電機パッケージ、そして高密度冷却(直接液冷、浸漬冷却、CDUインフラ)を調整するEPCおよび専門コントラクターを中心に行われる。リードタイムを管理し現場リスクを低減するため、プレファブリケーションとモジュール式スキッドの利用が増加している。ダウンストリームでは、コロケーションおよびハイパースケールの自社建設事業者、企業や公共部門の購入者が、ティア分類、冗長性、テストに関する技術仕様と監査要件を設定しており、廃熱の再利用目標が厳格化するにつれ、熱輸出のオフテイカーや地域熱供給事業者の重要性が高まっている。ドイツデータセンター協会(GDA)などの業界団体は、連邦ネットワーク庁(BNetzA)と系統接続に関する議題で対話しており、これは系統接続の実現可能性や関税の取り扱いが、フランクフルトや新興の二次都市における用地選定、プロジェクトの段階分け、契約構造にどのように影響しているかを反映している。
競争環境
DPR Construction、Exyte、STRABAGなどの国際的な専門企業は、グローバルなデータセンター建設の知見とドイツの建築基準への対応能力を組み合わせ、ハイパースケール契約の獲得を目指しています。GOLDBECKやデータセンターグループなどの国内企業は、電力会社との関係と地元の労働力を活用し、工期の確実性で競争しています。
戦略的な差別化は、エネルギー効率化法(EnEfG)の閾値を満たす液体冷却統合、廃熱排出、およびオンサイト再生可能エネルギーを中心に展開されています。シーメンスは機器供給にとどまらず、Compass Datacentersとの複数年にわたるモジュール式電気設備契約を締結し、垂直統合に向けたトレンドを際立たせています。
プライベートエクイティの関心は依然として強く、Vantageは2025年にドイツ資産7億2,000万ユーロを証券化し、ヨーロッパ初となるこの種の発行を行い、資本コストを低下させました。ベイン・キャピタルとAquilaは第二次都市圏を対象としたヨーロッパ全域のプラットフォームを形成しており、ドイツのデータセンター建設市場がフランクフルト以外でも二桁の需要を維持するとの確信を示しています。
ドイツのデータセンター建設業界リーダー
Mercury Engineering
Michel Bau GmbH & Co. KG
Collen Construction Limited
DPR Construction
Royal HaskoningDHV
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政策主導の建設プログラムとコンプライアンス対応の改修は、高効率かつ系統を意識したキャンパス提供への需要を生み出している。2026年3月18日に開始された連邦政府のデータセンター戦略は、2030年までに国内データセンター容量を倍増させ、AI/HPC能力を拡大するという明確な容量目標を設定しており、これにより許認可支援、系統接続エンジニアリング、再現可能な高密度ホール設計をパッケージ化できるデベロッパー、EPC、機器統合業者にとって対応可能な案件パイプラインが拡大している。再生可能電力調達とPUE性能に関するEnEfG要件は、所有者をPPA(電力購入契約)裏付けのプロジェクトや液冷対応へと促しており、計量されたエネルギー報告により、電気効率、冷却イノベーション、コンプライアンス文書を建設プログラムに統合できる設計・建設チームの対象範囲が広がっている。
第二の機会群は、データセンターと自治体エネルギーシステムとの接点にある。廃熱再利用目標と地域熱供給網は、データセンター事業者とエネルギー供給業者との共同提供モデルを支えており、熱交換プラントや輸出用配管が後付けの改修ではなく、本体建設と並行して計画されている。地理的な多様化も、フランクフルトの系統容量の制約が、ベルリンのアーバン・テック・リパブリック(テーゲル再開発)やブランデンブルクのソブリンクラウド案件などの動きと重なる中で、新たな用地開発コンソーシアムを支えており、二次都市におけるグリーンフィールドキャンパス、段階的変電所、標準化モジュールへの需要を後押ししている。
最近の業界動向
- 2026年7月:Mercury Engineeringが、ドイツ・ミュンヘンにおけるEquinix MU4.3データセンターの引き渡しにおいて節目を迎えた。この成果は、ミュンヘン都市圏における継続的なデータセンター建設活動を反映し、ドイツ南部でのハイパースケール拡大の勢いを示している。
- 2026年3月:Mercury Engineeringがミュンヘンでのデータセンタープロジェクト提供を拡大。この拡大は、オフサイト製造とモジュール式提供を支え、ドイツ国内での建設を加速し、プロジェクトの確実性を高めるものである。
- 2025年2月:Vantageが、ドイツのプロジェクトを含むEMEA地域の拡大に14億ユーロを充てることを発表。この発表は、フランクフルトを超えたドイツ国内での資本投入とハイパースケール活動の拡大を示している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場調査は、ドイツにおけるデータセンターの建設・拡張への支出を追跡し、用地整備と主要構造から、施設の稼働に必要な電気・機械インフラの設置に至るまでを対象とする。
対象範囲外:継続的なIT運用、クラウドサービス収益、または建設引き渡し後の日常的な施設管理コストなど、建設提供の範囲外にあるものは含まれない。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社構築ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラストラクチャ別
- 電気インフラストラクチャ別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラストラクチャ別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラストラクチャ
- 一般建設
- サービス ─ 設計・コンサルティング、統合、サポート・保守
- 電気インフラストラクチャ別
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、プロジェクトの詳細が限られていても有用な公開情報を用いて、ドイツにおける需要と建設パイプラインを確立することから始まった。連邦ネットワーク庁の公表資料、Destatisの建設・価格指数、Eurostatのエネルギーおよび建設関連統計、地域ポータルで入手可能な計画・環境関連の申請資料などを確認した。エンジニアリングおよび信頼性に関する文脈については、Uptime型の認証基準やEUのエネルギー効率方針などの基準・指針も境界確認として用いた。
プロジェクトの意図と支出を結び付けるため、デベロッパー、公共事業者、大手建設コントラクターのプレスリリース、投資家向け説明資料、年次報告書を相互確認し、それらを可能性の高い提供タイムラインに対応付けた。企業財務・インテリジェンス、冷却・電力設計の兆候を示す特許データベース、主要電気機器の輸出入出荷レベルデータベースなど、追跡可能な構造を追加できる場合に限り、有料サブスクリプションを選択的に利用した。ここに挙げた例は例示であり網羅的ではなく、データ収集、検証、確認のために他の多くの公開・公的・企業情報源も参照した。
一次インタビューおよび調査
一次調査は、プロジェクトの範囲と価格設定に関わる関係者、例えばコントラクター、エンジニアリングチーム、機器統合業者、コロケーション事業者、自社建設プログラムを運営する企業購入者などへのインタビューと短時間の調査に重点を置いた。このステップにより、ドイツ全土で近い将来に何が建設されるのか、電力・冷却強度別の一般的なコスト範囲、そしてどのコスト項目が建設契約に組み込まれ、どれが所有者によって別途調達されるのかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:38% | CXO:12% |
| ミドルティア:44% | 機能部門/事業部門リーダー:39% |
| 中小企業:18% | マネージャー:49% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせたアプローチを用いて構築されており、トップダウンの視点では、稼働中および計画中の容量パイプライン、標準的な建設仕様、建設コスト指数からドイツの建設支出を再構築する。実務上は、都市圏および施設タイプ別の建設プログラムから開始し、それを想定される提供可能スペースとIT負荷に変換した上で、一般建設、電気システム、機械システムに対する正規化されたコスト範囲を適用する。
モデルの妥当性を保つため、発表済みの容量追加とその提供予定日、電力接続の制約と系統増強のタイミング、建設資材および人件費のインフレ、そして冷却・電力アーキテクチャを変化させるより高いラック密度への移行など、いくつかの市場の特徴的指標を入力値および整合性確認として用いた。予測はシナリオ分析を用いて策定され、近い将来に確定している建設案件と、より長期の計画とを分離した上で、遅延、調達リードタイム、許認可の進捗に関する一次調査のフィードバックによって前提条件をストレステストした。ボトムアップ的な近似値は、サンプル抽出したプロジェクト予算、比較可能な建設案件のMW当たり標準コスト、主要機器パッケージのチャネルチェックなど、選択的に用いた。所有者が建設契約の範囲外で機器を調達する場合には、保守的な範囲を用い、重複を除去することでギャップを処理した。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一の情報源に依存しないようにしている。パイプライン容量、系統接続のタイミング、コスト指数が現実的な支出プロファイルを示しているかどうかなど、独立した指標間で分散チェックを実施し、外れ値が見つかった場合には承認前に再度確認する。前提条件が総額の大きな割合を占める場合には、契約範囲に何が含まれ、何が除外されるかを確認するための追加のヒアリングを行う。
レポートは毎年更新され、大規模プロジェクトの発表、中止、政策変更、建設コストの段階的な変化など、重要な変化があった場合には中間更新を行う。提供前には、最新の公開情報を再確認し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるドイツのデータセンター建設市場規模と他の公表推計との比較
ドイツのデータセンター建設に関する公表推計は、発行元ごとに範囲の定義が異なり、それぞれが独自のコストロジックを適用して建設案件をドル換算するため、大きく異なって見えることが多い。差異は通常、内装仕上げを含めるかどうか、所有者調達機器をどの程度建設支出として扱うか、将来のプロジェクトのタイムラインをどの程度前向きに想定するかという点に起因する。
許認可を得たプロジェクトパイプライン、系統接続の準備状況、そしてドイツの建設コスト指数は、Mordor Intelligenceの推計を、提供可能な建設案件と、ターンキー契約で一般的に統合される電気・機械パッケージの最新コスト動向に結び付けるためのチェックポイントとなっている。他の数値の主なギャップの要因としては、隣接するITハードウェアの含有、電力・冷却の複雑性を反映せずに固定されたMW当たりコストの使用、そして古いプロジェクトリストが適切な期間を超えてモデルに残る更新頻度の違いが挙げられる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.28 B (2025) | |
| グローバルコンサルティングA | USD 7.20 B (2024) | 前年時点の建設パイプラインのスナップショットを使用し、より狭い建設範囲を適用しているため、ターンキー契約に組み込まれる電気・機械パッケージを過少評価する可能性がある。 |
| 業界パブリッシャーB | USD 7.71 B (2024) | 主要プロジェクトの資本支出の見出し値と、MW当たりの混合コスト前提に依拠しており、提供スケジュールが遅延した場合や、所有者調達機器が建設として含まれる場合に、近い将来の支出を過大評価する可能性がある。 |
表に見られる差異は、主に各出典が契約範囲、タイミング、電力・冷却負荷の大きい建設案件のコスト上昇をどのように扱うかによって説明される。観測可能なパイプラインおよびコスト指標に総額を紐付け、インタビューを通じた範囲検証によって確認することで、プロジェクトリストが変化しても再現可能な手順に基づく追跡可能性が保たれている。


レポートで回答される主要な質問
2031年までのドイツのデータセンター建設市場の予測規模は?
市場は年平均成長率8.62%で成長し、2031年までに119億4,000万米ドルに達すると予測されています。
ドイツのどの都市が新たなデータセンター建設をリードしていますか?
フランクフルトが依然として最大のハブですが、送電網容量の再配分によりベルリン、ミュンヘン、ハンブルクがシェアを拡大しています。
AIワークロードは施設設計にどのような影響を与えていますか?
AIクラスターはラック密度を80kW超に押し上げており、液体冷却インフラと高電圧電力配電の広範な採用を促進しています。
エネルギー効率化法は新規データセンターに何を求めていますか?
同法は新規建設に対してPUE≤1.2を義務付け、直ちに再生可能電力を50%以上使用し、2027年までに100%に引き上げること、さらに段階的な廃熱再利用を求めています。
ティア4施設がティア3よりも速く成長しているのはなぜですか?
ハイパースケールおよび金融サービスのオペレーターが99.995%の稼働時間を要求しており、年平均成長率10.74%で拡大しているティア4設計の冗長性と高い設備投資を正当化しています。
建設コストのインフレはプロジェクトにどのような影響を与えていますか?
開閉装置と発電機の価格は2022年以降32%上昇しており、大規模建設の予算に圧力をかけ、調達期間を長期化させています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 全地域のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 日本のデータセンター電源市場 日本の電源システムを、コンポーネント、施設タイプ、施設規模別に分析。
- ドイツ ハイパースケールデータセンター市場 ドイツのハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分類。
- 韓国データセンターラック市場 韓国のラック市場(ラックサイズ、ラック高およびラックタイプ別)。
- 日本のデータセンターサーバー市場 日本におけるサーバー需要を、ティア、施設規模、施設タイプ別に分析。


