
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 35.38 兆米ドル |
| 市場規模 (2026) | 38.89 兆米ドル |
| 市場規模 (2031) | 62.37 兆米ドル |
| 成長率 (2026 - 2031) | 9.92 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州資産運用市場分析
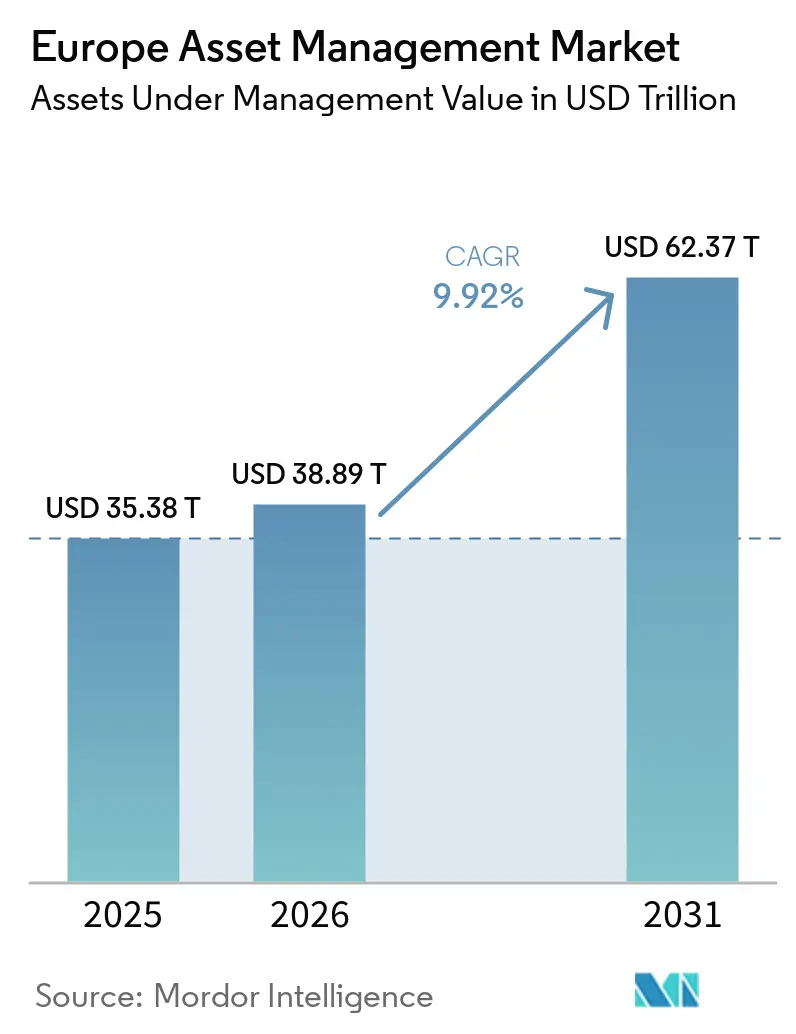
欧州資産運用市場規模は、2025年の35.38 トリリオン 米ドルから2026年には38.89 トリリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 9.92%で2031年までに62.37 トリリオン 米ドルに達すると予測されています。サステナビリティへの関心の高まり、政策主導の年金改革、急速に成熟するデジタルアドバイスチャネルが、欧州資産運用市場への構造的な資金流入を増幅させています。EU持続可能な金融開示規制(SFDR)は、従来のアクティブ戦略からインパクト志向のアーティクル8・アーティクル9商品への資産配分を促しており、中東欧における確定拠出型年金制度の拡大が長期資本の投資可能プールを拡大しています。ブレグジット後の同等性メカニズムはロンドンの販売ネットワークを維持しつつも、ダブリン、ルクセンブルク、その他のEUハブに恩恵をもたらすファンド再ドミサイルの波を引き起こしています。ETFおよびスマートベータ戦略による手数料圧力は、運用会社にテクノロジーを活用したオペレーティングモデルの採用と、より高いマージンを確保できるプライベートマーケットソリューションへの多角化を迫っています。こうした背景のもと、欧州資産運用市場は、パッシブな構成要素、オルタナティブ資産、デジタルサービスが共存し、拡大する投資家層のリターン・リスク・サステナビリティの選好に応えるハイブリッドエコシステムへと変容しています。
主要レポートのポイント
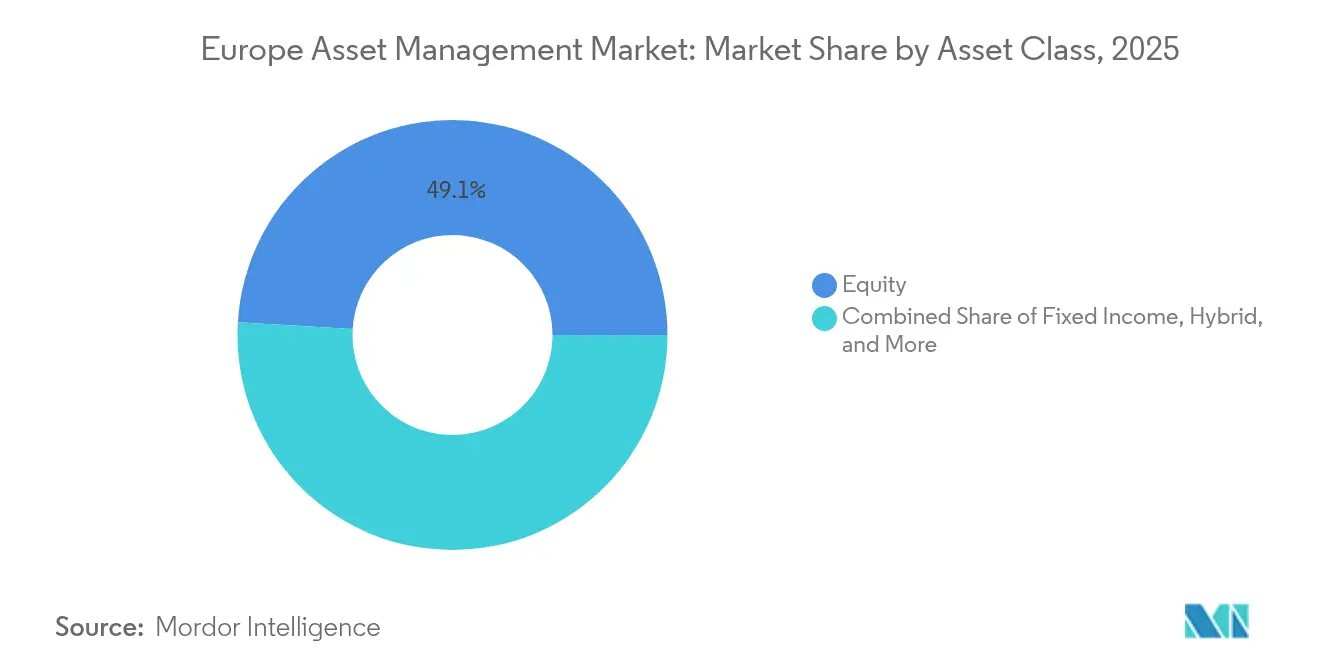
- 資産クラス別では、株式戦略が2025年の欧州資産運用市場シェアの49.05%を占め、オルタナティブ投資は2031年にかけて最速のCAGR 11.89%を記録すると予測されています。
- 資金源別では、年金基金・保険会社が2025年の欧州資産運用市場規模の44.22%を占め、個人投資家は2031年にかけて最高のCAGR 10.31%の見通しを示しています。
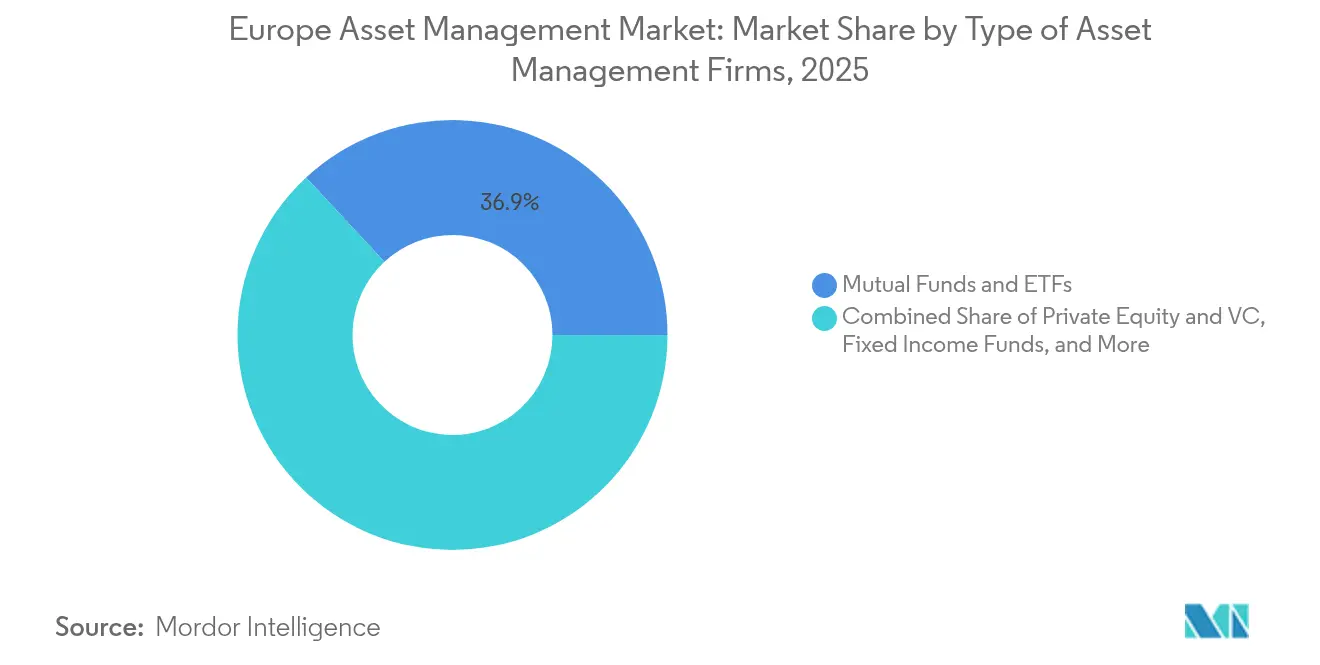
- 会社種別では、投資信託・ETFが2025年の欧州資産運用市場において収益シェアの36.92%を保有し、プライベートエクイティおよびベンチャーキャピタル会社は2031年にかけてCAGR 10.98%で拡大する見込みです。
- 地域別では、英国が2025年の欧州資産運用市場規模の24.55%のシェアを維持し、スペインは2031年にかけてCAGR 10.41%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| EU 持続可能な金融開示規制(SFDR) | +2.1% | EU全域、 特にドイツ、フランス、オランダ | 中期 (2〜4年) |
| 中東欧における 確定拠出型年金の成長 | +1.8% | 中東欧、 西欧への波及 | 長期(4年 以上) |
| 低コストロボプラットフォームの 急速な小売普及 | +1.4% | 英国、ドイツ、 オランダ | 短期(2年 以内) |
| UCITSファンドの トークン化パイロット | +0.9% | ルクセンブルク、 アイルランド、主要EUマーケットへ拡大 | 中期 (2〜4年) |
| ブレグジット後の クロスボーダーパスポーティング拡大 | +0.7% | 英国・EUコリドー、 スイスへの二次的影響 | 短期(2年 以内) |
| アーティクル8/9 インパクト商品への機関投資家需要 | +1.6% | EU全域、 北欧諸国とドイツに集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
EU持続可能な金融開示規制(SFDR)の施行
SFDRの実施は欧州資産運用市場に変革をもたらしました。2025年半ばまでに、アーティクル8およびアーティクル9ビークルは6.67 トリリオン 米ドル(6.4 トリリオン ユーロ)の運用資産残高を積み上げ、EU全ファンド資産の59%に相当します。サステナブルラベルファンドは2024年に802 ミリオン 米ドル(770 ミリオン ユーロ)の純流入を記録した一方、従来型商品は145.8 ミリオン 米ドル(140 ミリオン ユーロ)の純流出を見ました[1]。同規制の主要な悪影響開示はコンプライアンスコストを増加させますが、信頼性の高いESGデータを統合できる企業は競争上の優位性を獲得します。ESMAのレビューでは、アーティクル9ファンドがインパクト目標を定義している一方、検証可能な十分なインパクト指標を提供できていないことが指摘されています。この欠陥は、再分類の顕著な増加と投資家からのより厳格なデューデリジェンス要件をもたらしています。銀行や保険会社は融資・引受決定をファンドレベルのSFDR分類と結びつけることが増えており、欧州資産運用市場全体の資本配分決定にサステナビリティラベルがさらに組み込まれています。
中東欧における確定拠出型年金の成長
賦課方式制度への人口動態的な圧力が中東欧各国政府に積立方式の採用を促しており、これが欧州資産運用市場シェアを拡大するトレンドとなっています。EU年金支出は2023年に2,070 ビリオン 米ドル(1,882 ビリオン ユーロ)に達しましたが、中東欧諸国は西欧の比率を大きく下回っており、強制貯蓄の拡大に伴い大きなギャップが残っています[2]。IORP IIの整合はクロスボーダーの可搬性を高め、マルチアセット能力を持つ西欧の運用会社がオルタナティブ、マルチファクター株式、ターゲットデートソリューションの委託を獲得しています。地域企業の規模的な制約が買収対象を生み出し、汎欧州グループが欧州資産運用産業内でのフットプリントとデータ能力を拡大することを可能にしています。
低コストロボプラットフォームの急速な小売普及
シームレスなeコマースに慣れ親しんだミレニアル世代およびZ世代の投資家は、金融サービスにも同様の利便性を求めています。ロボアドバイザリープラットフォームは、ポートフォリオ構築とリバランスに自動化アルゴリズムを活用することで、従来のチャネルと比較して低コスト構造を実現しています。ESMAの適合性規則は企業に厳格なリスクプロファイリングの実施を義務付けており、APIを活用したデータ取得がこれを加速させ、ロボモデルを大規模にコンプライアントにしています。欧州中央銀行の研究者による学術研究は、ロボの普及がデジタルバンキングへの関与の高まりと金融リテラシーの向上と関連していることを示しており、少なくとも2030年まで欧州資産運用市場を支える人口動態的な追い風を示唆しています。従来のアドバイザーは、アルゴリズムによる資産配分と人間によるコーチングを組み合わせたハイブリッドモデルで対応し、デジタルの利便性を提供しながら手数料収入を維持しています。
UCITSファンドのトークン化パイロット
ルクセンブルクとアイルランドは、UCITSのブロックチェーンベースの受益権クラスを許可するサンドボックス制度を制定しました。ELTIF 2.0がさらに普及を促進し、長期投資ファンドの運用資産残高は2024年に55件の新規設定により38%増加しました[3]。トークン化されたユニットは即時の取引日決済、自動化されたコンプライアンスフック、流動性の低い資産のフラクショナルオーナーシップを可能にし、小口投資家の最低投資額を引き下げる特性を持っています。カストディ、評価に関するコンセンサス、クロスジュリスディクションの法的認識は依然として摩擦点ですが、規制当局は同技術が資本市場同盟の目標と整合していることを評価しています。データモデルが標準化されるにつれ、トークン化はバックオフィスコストを圧縮し、欧州資産運用市場のマージン回復力を支えることができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| パッシブETFによる 手数料圧縮 | -1.9% | ドイツ、英国、 オランダ | 短期(2年 以内) |
| AIFMD IIの下での 自己資本要件の上昇 | -1.3% | EU全域、小規模オルタナティブ 運用会社への影響が最大 | 中期 (2〜4年) |
| 高齢化するアドバイザーネットワークが 小売リーチを制限 | -0.8% | ドイツ、 イタリア、フランス | 長期(4年 以上) |
| 地政学的エネルギーリスクが リスク選好を抑制 | -1.1% | EU全域、 エネルギー集約型経済 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
パッシブETFによる手数料圧縮
欧州ETF市場では、UBSがゼロコストのセレクトコア株式ファンドを導入したことで競争が激化し、競合他社も競争力を維持するために経費率を引き下げています。同時に、ファクターおよびテーマ型ETFの拡大により、従来はアクティブ運用ビークルに限定されていたエクスポージャーのコモディティ化が進んでいます。銘柄選択手数料に依存する資産運用会社は、差別化されたアルファを継続的に創出するか、よりスペシャライズされた商品へ移行するかという圧力に直面しています。こうした商品には、カスタマイズされたESGマンデート、インカム重視の投資代替手段、またはオーバーレイリスク管理ソリューションが含まれます。さらに、コスト効率への注目の高まりがデジタル化の進展と共有サービスパートナーシップの促進を後押ししています。これらの動向は、欧州資産運用市場全体の業務レバレッジを高め、プロセスを合理化し、企業が進化する競争環境に適応することを可能にしています。
高齢化するアドバイザーネットワークによる小売リーチの制限
欧州のアドバイザーの40%超が退職年齢に近づいており、特にドイツとイタリアでは商品の複雑性が増す中でこの傾向が顕著です。規制上の試験負担とfintech業界へのキャリア志向が若い人材の参入を妨げています。コミッションベースの仲介業者依存する資産運用会社は、特に詳細な説明を要する構造化ESGやオルタナティブソリューションにおいて、販売上のボトルネックに直面しています。デジタルと人間のハイブリッドアドバイスは緩和策となり得ますが、富裕層の高齢顧客に対する信頼できる人間のカウンセルを完全に代替することはできず、欧州資産運用市場における小売運用資産残高成長の中期的な抑制要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産クラス別:
オルタナティブがイノベーションを牽引オルタナティブ資産はCAGR 11.89%の期待値を持ち、他のすべてのクラスを上回る一方、株式戦略は欧州資産運用市場の最大シェアである49.05%を占めています。低い国債利回りとインフレ期待の上昇が、プライベートエクイティ、実物資産、インフラへの需要を高めています。ELTIF 2.0は最低投資額を引き下げ、マスアフルエント投資家がエバーグリーンのプライベートマーケットビークルへの配分を可能にしました。パッシブベータとアクティブなティルトを組み合わせたハイブリッドファンドは、コスト管理と戦術的柔軟性のバランスを取りながら機関投資家の間で支持を集めています。
オルタナティブの台頭はパフォーマンスに裏付けられています。欧州プライベートエクイティは20年間にわたり公開市場同等比1.2倍を達成しました。インフラは年金負債に対応する長期の、しばしばインフレ連動型のキャッシュフローを享受し、プライベートクレジットは銀行のデレバレッジを活用してダブルデジットの利回りを生み出しています。キャッシュマネジメントソリューションは法人にとって不可欠ですが、スプレッドの圧縮が収益性を制約しています。債券運用会社は手数料を正当化するために無制約マンデートや証券化クレジットスリーブへとシフトしています。これらのダイナミクスが相まって、欧州資産運用市場においてオルタナティブをイノベーションの最前線に位置づけています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
資金源別:
個人投資家のモメンタム年金基金と保険会社が2025年の資産の44.22%を占めていますが、個人投資家のCAGR 10.31%は欧州資産運用市場内での再分配モメンタムを示しています。ベビーブーマーからデジタルネイティブの相続人への資産移転、オープンバンキングAPI、ゼロコミッション証券モデルが市場参入を民主化しています。ETFとモデルポートフォリオが小売フローを支配していますが、サステナブルラベルファンドやロボラッパーおよびELTIFサイドポケットを通じたフラクショナルなプライベートマーケットへのエクスポージャーへの関心も高まっています。法人財務部門は、金利ボラティリティの高まりの中で超短期デュレーションビークルへの投資を慎重に維持しています。
規制当局は、家計がコスト構造、関連リスク、金融商品の広範な影響を明確に理解できるよう、厳格な商品開示要件を実施しています。EFAMAのデータによると、欧州の運用資産残高(AuM)における小売セグメントのシェアは2023年に大幅に成長し、2019年比で約5パーセントポイント増加しました。小売投資フローは市場センチメントに影響されることが多いものの、デジタルエンゲージメントツール、ゲーミフィケーションされた教育リソース、アプリケーション内の統合ESGスコアリングメカニズムの採用が、より強固な投資家関係を育んでいます。これらの進展は、欧州資産運用市場の持続的な成長と長期的な発展を支えると期待されています。
資産運用会社の種類別:
プライベートマーケットの台頭投資信託・ETFコンプレックスが2025年の資産の36.92%を保有する一方、プライベートエクイティおよびベンチャーキャピタル会社は欧州資産運用市場において2031年にかけてCAGR 10.98%を目標としています。Amundiのようなスケールプレイヤーは、インデックス運用、ファクター投資、プライベートマーケット共同投資にわたるターンキープラットフォームを活用してクロスボーダーの壁を乗り越えています。スペシャリストブティックは、例えばライフサイエンスベンチャーや脱炭素化インフラファンドなど、パフォーマンス連動手数料を獲得できるセクター特化型の深みを培っています。
規制の枠組みがモメンタムを支援しています。AIFMD IIはリスク開示とガバナンス期待を明確にするプロフェッショナル投資家フレームワークを設定し、ELTIF 2.0は小売ファネルを開放しています。それでも、プライベートマーケットのオペレーティングモデルは集中的なディールソーシングネットワーク、バリュークリエーションアドバイザリー、機関投資家グレードのリスク分析を必要とします。これが参入障壁を高め、資本を十分な資本力を持つフランチャイズに集中させ、欧州資産運用産業内での統合の波を加速させています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
欧州資産運用市場
英国は2025年の欧州資産運用市場規模の24.55%を占め、数十年にわたって構築されたカストディ、法律、人材のエコシステムを活用しています。ブレグジット後のパスポーティングが軽減されたモデルにより、企業は並行するEUハブを運営化するよう促されましたが、ロンドンはポートフォリオ管理とグローバル販売の中枢であり続けています。CAGR 10.41%の軌道にあるスペインは、体系的な年金改革の効力を示しています。自動加入、税制優遇貯蓄インセンティブ、小売ファンドスーパーマーケットが国内の運用資産残高を拡大し、グローバルプレイヤーをマドリードとバルセロナに引き付けています。ドイツとフランスは相当規模の機関投資家プールを維持していますが、成長はより緩やかで、両市場ともESGの精緻化と雇用主スポンサー型年金制度のデジタル化に注力しています。
ベネルクス諸国は、租税条約と多言語人材から恩恵を受けるファンド管理の中枢として繁栄しており、北欧市場は洗練された負債主導型投資アプローチとESGリーダーシップを最適化してクロスボーダーマンデートを獲得しています。中東欧は欧州その他クラスターを構成し、積立制度の拡大に伴う長期的な上昇余地を秘めています。この地域での拡大には忍耐、地域の規制に関する精通、適応可能な商品アーキテクチャが必要であり、これらの条件は欧州資産運用市場内の多角化グループが最も容易に満たすことができます。
規制環境
欧州資産運用市場は、国内の所管当局が監督し、ESMAが調整するUCITSおよびAIFMDを含むEU全域のフレームワークの下で運営されています。最近の重要な基盤となるのは、2026年4月16日に適用開始となった指令(EU)2024/927(AIFMD IIおよびUCITSレビュー)であり、流動性管理ツール、委任監督、ファンドガバナンスに関する要件を強化しました。ESMAはまた、2026年のアジェンダおよびVerena Ross議長の公式発言(2026年6月)において、監督上の優先事項として、より統合されたレポーティングによる簡素化、レジリエンスの強化、ファンドのトークン化などのデジタルイノベーションの支援を挙げています。
サステナビリティ規制は引き続き商品設計と開示を形成しています。SFDRはファンドの分類と販売の中心であり続けており、欧州委員会は2025年11月にSFDRの改訂を提案し、さらなる立法作業に先立って開示と商品分類の議論を再構成しました。国内移行活動はその実施負担を示しており、例えばアイルランドは2026年5月1日に指令(EU)2024/927を国内法に移行するためのS.I. No. 181/2026に署名しました。ESMAはまた、ファンドレポーティングに関するフォローアップ技術基準の作業を計画しており、2026年末までのコンサルテーションと2027年上半期の最終提案を目標としています。
バリューチェーン分析
欧州資産運用のバリューチェーンは、商品の組成(UCITSおよびAIFビークル)とポートフォリオ管理から始まり、SFDRのためのESGデータリネージを含むリスク、コンプライアンス、データを経て、トレーディング、カストディ・デポジタリー、ファンド管理、投資家サービスへと進みます。販売は地域全体の定義的なリンクであり、多くの国でプラットフォーム、モデルポートフォリオプロバイダー、ロボやハイブリッドアドバイスなどのデジタルチャネルと並んで銀行・保険会社ネットワークが依然として重要です。ルクセンブルクやアイルランドなどのファンドドミサイルは製造と管理を集中させており、ブレグジット後のオペレーティングモデルはクロスボーダーの販売とサービスを支援するための並行するEUハブを強化しています。
カストディアン、デポジタリー、管理会社、インデックス・データベンダー、テクノロジープラットフォームを含むオペレーショナルインフラプロバイダーは、ETFからの手数料圧力が運用会社を共有サービスと自動化へと向かわせる中、コストと市場投入スピードへの影響力を高めています。チェーンはまた、規制変更と市場インフラのアップグレードによって再構成されています。2026年4月16日からのAIFMD IIの適用はオルタナティブ運用会社のレポーティングと流動性管理の要求を高め、2027年10月11日までの欧州のT+1決済サイクルへの移行準備は、フロントからバックまでのプロセスアップグレード(取引キャプチャ、マッチング、担保、クライアントレポーティング)を近期の変革アジェンダに位置づけています。需要サイドでは、フローがスケーラブルなラッパーに集中しており、EFAMAは2026年第1四半期の長期ファンド純流入が2,170 ミリオン ユーロ、2026年第1四期のUCITS ETF純販売が1,130 ミリオン ユーロと報告しており、大規模な効率的な製造、販売、サービスの必要性を強化しています。
競争環境
市場集中度
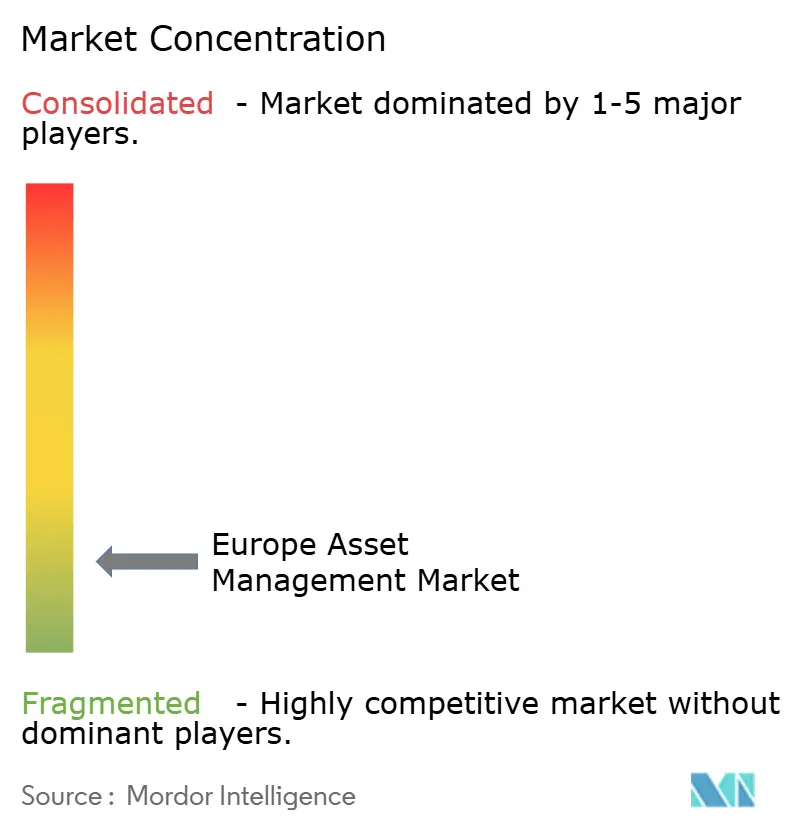
欧州資産運用市場は依然として分散しており、上位5社の運用会社が資産の小さなシェアを占めるにとどまり、統合とスペシャリスト主導の差別化の両方に豊富な余地があります。スケールハウスであるAmundi、BlackRock、Legal & General Investment Management、UBS Asset Management、BNP Paribasは、商品の幅広さ、規制資本、クロスボーダーの販売機構を活用しています。彼らは極めて低い手数料でパッシブ能力を複製し、モデルポートフォリオをバンドルし、フィーダーファンドやエバーグリーン戦略を通じてプライベートマーケットへのアクセスを提供することが増えています。
ブティックスペシャリストは、テーマ型株式、フロンティアマーケット債務、またはセクター特化型プライベートエクイティ(例えばライフサイエンスやデジタルインフラ)の非効率性を活用することで共存しています。パーソナライズされたクライアントサービスと機動的な意思決定サイクルにより、こうした企業は差別化されたアルファを提供できますが、容量は小さくなります。M&A活動が加速しており、BNP ParibasによるAXA IMの51 ミリオン ユーロ(56.1 ミリオン 米ドル)の買収(保留中)と、Allianz・BlackRock・T&Dコンソーシアムによる35 ミリオン ユーロ(38.5 ミリオン 米ドル)のViridium買収は、テクノロジー、販売、規制コンプライアンスにおけるスケールエコノミーの追求を示しています。
テクノロジーは企業にとって重要な注力分野として浮上しています。Strategy&が実施した調査では、カスタマイズされた投資家レポーティング、取引活動における異常検知、コンプライアンス関連開示の自動化など、様々なアプリケーションにわたる生成AIの実装が、オペレーショナルコストの大幅な削減を推進する可能性があることが強調されています。これらの進展は、組織内の効率性を高めプロセスを合理化するためにAI駆動ソリューションを活用することの重要性の高まりを示しています。欧州のプレイヤーはグローバルな人材不足の中でビルドかパートナーかの決断を迫られています。フェイルファストの文化的シフト、アジャイルガバナンス、クラウドネイティブインフラがリーダーとラガードを区別します。同時に、規制は依然として厳格であり、SFDRのデータリネージ要件とAIFMD IIの流動性ストレステストは、深いポケットとエンタープライズグレードのリスクシステムを持つ企業に有利です。競争環境は、オペレーティングレバレッジを活用できる大企業と、欧州資産運用市場内で防御可能な高マージンのニッチを切り開く機動的なブティックの両方に報いる構造となっています。
欧州資産運用産業のリーダー
-
UBS Asset Management
-
Amundi Asset Management
-
Legal & General Investment Management(LGIM)
-
DWS Group
-
Allianz Global Investors & PIMCO(欧州)
- 注:主要企業の掲載順は順位を示すものではありません。
欧州資産運用市場 このレポートでカバーされる企業
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
市場機会と将来の見通し
規制とインフラの変化が新たな販売・商品設計の余地を生み出す中で、機会が浮上しています。EU小売投資戦略(RIS)の妥協案が2026年6月に進展し、ファンド制度全体でバリューフォーマネーと開示の期待を厳格化しており、ピアグループのコストとパフォーマンスのベンチマーキングを産業化し、受益権クラスと手数料体系を簡素化し、適合性と開示の制約内に留まりながら直接消費者向けまたはプラットフォームファーストの販売を強化できる運用会社に空間を生み出しています。並行して、2025年11月の欧州委員会提案から始まったSFDR改訂作業が、商品分類とラベリングの議論を再活性化させ、アーティクル8/9戦略のより明確なサステナブル商品レンジとより堅牢なデータ・レポーティング管理を求めています。
トークン化とデジタル市場インフラは、中央銀行と市場インフラのイニシアチブに支援され、ファンドメーカーとサービスプロバイダーにとってより投資可能なテーマとなっています。2026年5月、欧州中央銀行はトークン化された金融システムのためのユーロシステム作業プログラム(PontesおよびAppia)の二本立てを発表し、Pontesは2026年第3四半期にパイロットフェーズに入りました。2026年6月、欧州投資銀行はClearstream D7上でDLTネイティブのコマーシャルペーパーを発行しました。これらの動向は、トークン化された発行と決済を概念から反復可能なワークフローへと移行させています。これにより、ルクセンブルクやアイルランドなどのハブで運営されるUCITSおよびオルタナティブ運用会社が、トークン化された受益権クラス、ELTIF 2.0ストラクチャーを含むプライベートマーケットスリーブへのフラクショナルアクセス、最低投資額を引き下げ運用効率を改善するデジタルネイティブなサービスモデルを開発する機会が生まれており、ガバナンス、カストディ、評価の実務を規制当局の精査と整合させています。
最近の産業開発事情 欧州資産運用市場
- 2026年7月:UBSはMSCIとの戦略的パートナーシップを発表し、MSCIのデータ、分析、モデルとUBSのオルタナティブ専門知識を統合してAI搭載のプライベートマーケットデータプラットフォームを開発します。この動きは、プライベート資産のデータ標準化と透明性の向上を目指し、マルチアセットポートフォリオ内でプライベートマーケットが拡大する中で商品設計、リスク管理、クライアントレポーティング能力を強化します。
- 2026年4月:AmundiとICGはプライベートマーケットへのアクセス拡大に向けた長期的な戦略的・資本的パートナーシップを発表し、Amundiが9.9%の経済的持分を取得し10年間の独占販売契約を締結しました。この構造は商品製造・販売規模とプライベートマーケットのオリジネーション能力を組み合わせ、公開市場での手数料圧縮の中で高マージン商品を支援します。
- 2024年11月:Amundiはドイツのウェルステックであるaixigoを1.49 ミリオン ユーロ(1.639 ミリオン 米ドル)で買収することに合意し、ファイナンシャルアドバイザー向けのAPIベースのデジタルツールを強化しました。この買収は、従来の仲介ネットワークが高齢化しクライアントサービスがデジタルファーストの旅へとシフトする中で、アドバイザーのワークフロー統合とハイブリッド販売モデルを強化します。
欧州資産運用市場 レポートの範囲と調査方法論
市場定義とカバレッジ
本レポートでは、欧州資産運用市場の規模を、欧州全域のプロフェッショナル資産運用会社が管理する総運用資産残高(AUM)として定義しており、ファンドベースの商品と裁量マンデートの両方をカバーし、期末AUM価値(米ドル建て)で測定しています。
スコープの除外:社内で管理される保険のバランスシート資産、法人財務の自己管理、および継続的な管理マンデートなしにアドバイスのみが提供される資産は除外しています。
セグメンテーション概要
- 資産クラス別
- 株式
- 債券
- オルタナティブ投資
- ハイブリッド
- キャッシュマネジメント
- 資金源別
- 年金基金・保険会社
- 個人投資家(小売・富裕層)
- 法人投資家
- その他の資金源(政府、信託など)
- 資産運用会社の種類別
- 大手金融機関・バルジブラケット銀行
- 投資信託・ETF
- プライベートエクイティ・ベンチャーキャピタル
- 債券ファンド
- ヘッジファンド
- その他の種類の資産運用会社
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、AUMの定義と欧州のカバレッジを確定することから始まり、同じ境界が年々適用されるようにしました。欧州中央銀行の統計リリース、ユーロスタットのマクロシリーズ、ファンド市場に関するESMAの公表物、AUMの分割と国レベルのシグナルのためのEFAMAなどの業界団体などの公開・非有料ソースを参照しました。市場行動を固定するために、フロードライバー、手数料の方向性、商品ローンチについて、年次報告書、規制上の届出、投資家向けプレゼンテーション、信頼性の高い金融プレスも使用しました。
定義とコアシリーズのマッピング後、企業財務とニュースコンテキストのためにサブスクリプションデータベースを使用し、販売と運用資産残高の成長パターンに影響を与える可能性のあるデジタルアドバイスやファンド自動化などの長期的なシフトを追跡するために特許データベースも使用しました。デスクインプットは主に、市場参加者との対話前に国別分割、通貨換算の選択、トレンドの方向性のガードレールを設定するのに役立ちました。ここに記載されているソースは例示的なものであり、データ収集と明確化の過程で他の多くの公開参照も確認されました。
一次インタビューとサーベイ
一次的な議論は、ファンドフローとマンデート獲得に近い資産運用会社、販売会社、サービスプロバイダーと行われ、次に規制とクロスボーダー販売を追跡する業界スペシャリストと行われました。これらの会話は、管理資産として何がカウントされるかを確認し、国別・商品別の構成を検証し、欧州全体の純フロー、市場パフォーマンス効果、手数料圧縮のペースに関する前提を検証するために使用されました。
一次調査フィールドワーク答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部:15% |
| 中位層:44% | 機能・ユニットリーダー:29% |
| 小規模プレイヤー:18% | マネージャー:56% |
市場規模算定と予測
規模算定は、欧州の投資可能資産プールを管理浸透率の前提に結びつけるトップダウン再構築から始まり、投資ファンドと裁量マンデートの間の公開AUM分割を使用して調整されます。モデルで使用される主要インプットには、株式・債券市場のパフォーマンス指標、純申込・解約フローの方向性、家計貯蓄・年金拠出トレンド、商品ミックスのシフト(パッシブ対アクティブ)、チャネル全体のレポーティング行動を変える可能性のある手数料率圧力が含まれます。公開シリーズ間で国のカバレッジが異なる場合、一貫した包含ルールを使用し、地域の合計が整合するように正規化しました。
合計を現実的に保つために、サンプリングされた運用会社のAUM開示、公開届出からの国レベルのロールアップ、AUMがどこに計上されているかのチャネルチェックを使用した選択的なボトムアップ近似で結果を裏付けました。小規模な国やサブセグメントに開示がない場合、投資可能資産やファンドドミサイルの強度などのプロキシ関係を使用してギャップを埋め、インタビューフィードバックで示唆されるシェアを再確認しました。
予測は、金利サイクル、リスク選好、販売に影響する規制変更に関するトレンド指標と専門家の見解に支援されたシナリオ分析を使用して構築されました。シナリオは、期待される市場リターン範囲と純フロー期待を組み合わせることでAUMパスに変換され、最終的な数値が妥当な国別・資産クラス別パターンと一致するよう見直されました。
データ検証と更新サイクル
アウトプットは複数のパスを通じて検証され、まず国別合計が欧州に整合し、前年比の動きが既知の市場シグナルと一致することを確認する機械的チェックから始まります。また、ファンドフローの方向性、主要な市場の下落、レポーティングや商品ラベリングを変える可能性のある規制イベントのタイミングなどの独立した指標に対する分散チェックも実施します。
承認前に、前提と計算式が別のアナリストによってレビューされ、外れ値は定義や通貨の選択を再確認するためのフォローアップコールを引き起こします。レポートは年次で更新され、急激な市場変動や主要な規制変更などの重要なイベントがある場合は中間調整が行われます。納品直前に最終レビューパスが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの欧州資産運用市場規模と他の公表推計との比較
欧州資産運用の公表市場規模は、測定対象が同一でないことや、タイミングの選択が合計を数兆単位でシフトさせる可能性があるため、大きく異なって見えることがあります。差異は通常、管理AUMとアドバイス資産として扱われるもの、裁量マンデートの取り扱い方法、数値が年末水準を反映しているか年間平均を反映しているかから生じます。
実際には、この市場では更新頻度と通貨タイミングが重要です。なぜなら、ユーロとポンドの動きが、現地通貨建て資産が安定していても米ドル建てのAUMを変化させる可能性があるからです。一部の推計は、純フローと市場パフォーマンスが示唆される上昇を共同で説明できるかどうかを確認せずに広範な成長率を適用していますそのため、当社の更新サイクルとクロスチェックは、公表前にこれらのギャップを表面化させるよう設定されています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 35.38 トリリオン 米ドル(2025年) | |
| 業界団体A | 35.64 トリリオン 米ドル(2024年) | ユーロ建てで報告されたAUM数値を年末スナップショットに結びつけているため、米ドルレベルは選択されたユーロ対米ドルレートに大きく依存し、レポートの国リストと一致しない協会ベースの国別推計が含まれる可能性があります。 |
| グローバルコンサルタントB | 25.99 トリリオン 米ドル(2023年) | 異なる基準年と不明確なマンデート対ファンドビークルの取り扱いを持つより広範なマルチアセット定義を適用しているようであり、カバレッジが狭い場合や選択された運用会社カテゴリーのみがカウントされる場合に開始値を圧縮する可能性があります。 |
差異は主にタイミングとスコープから生じており、単一の計算ミスによるものではありません。AUMの定義をファンドプラス裁量マンデートに固定し、一貫した米ドル換算タイミングを適用し、示唆される成長をフローと市場動向に対して再確認することで、Mordor Intelligenceは推計をユーザーが追跡しストレステストできる反復可能なドライバーセットに整合させています。
レポートで回答される主要な質問
欧州資産運用市場は2031年までにどの程度の規模になりますか?
CAGR 9.92%で拡大し、62.37 トリリオン 米ドルに達すると予測されています。
欧州全体で最も急速に成長している投資家セグメントはどれですか?
デジタルアドバイスと年金改革によって力を得た個人投資家は、2031年にかけてCAGR 10.31%で資産が成長すると予測されています。
SFDRは欧州のファンドフローにどのような役割を果たしていますか?
2024年、SFDRラベルはアーティクル8およびアーティクル9戦略への投資フローを誘導し、これらはEUファンド資産の相当部分を占め、大幅な純流入を記録しました。
なぜオルタナティブ投資が欧州でシェアを拡大しているのですか?
プライベートエクイティ、インフラ、プライベートクレジットはインフレヘッジされた非相関リターンを提供し、ELTIF 2.0などの政策支援から恩恵を受けています。
テクノロジーは欧州の資産運用会社間の競争をどのように再形成していますか?
生成AIツール、ロボアドバイスプラットフォーム、トークン化されたファンドストラクチャーがコストを削減し、パーソナライゼーションを強化し、サービス品質を差別化しています。
AIFMD IIが小規模なオルタナティブ運用会社に与える影響は何ですか?
自己資本とレポーティング要件の増加がコンプライアンスコストを押し上げており、スケールエフィシェンシーを活用できる大規模プラットフォームへのシフトを促しています。