
ヨーロッパ農業用スプレーヤー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
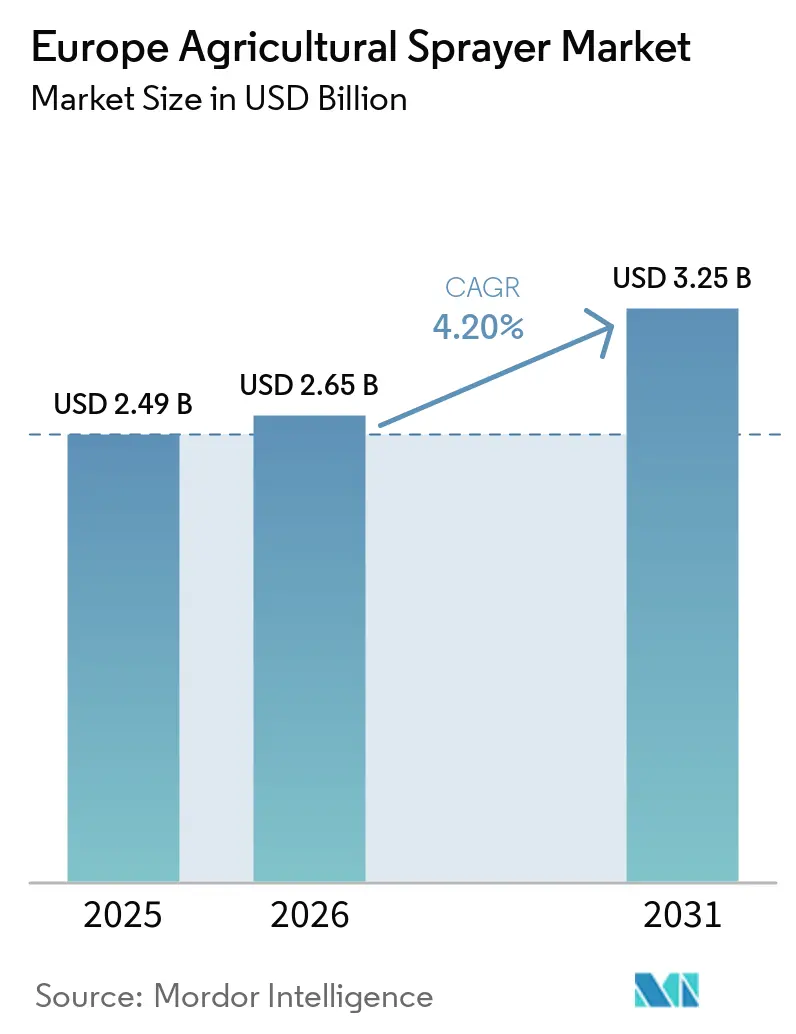
| 市場規模 (2026) | 2.65 十億米ドル |
| 市場規模 (2031) | 3.25 十億米ドル |
| Growth Rate (2026 - 2031) | 4.20 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ農業用スプレーヤー市場分析
ヨーロッパ農業用スプレイヤー市場規模は2026年に2.65 ビリオン 米ドルと推定され、CAGR 4.20%で拡大し、2031年までに3.25 ビリオン 米ドルに達する見込みです。農家は、欧州連合(EU)のファーム・トゥ・フォーク農薬削減義務、深刻化する労働力不足、および投入コストの上昇を背景に、設備の更新を加速させています。マシンビジョンによる雑草検知を活用したプレシジョン散布は、安定した収量を維持しながら除草剤の使用量を最大80%削減します。共通農業政策(CAP)のエコスキームが対象設備購入費の最大40%を補助することから、バッテリー電動およびハイブリッドプラットフォームへの関心が高まっています。同時に、ドローンスプレイヤーは、急峻な地形での飛散低減コンプライアンスを求めるブドウ園や果樹園の事業者の間で新たな収益源を開拓しています。既存企業が人工知能(AI)ガイダンス、カーボンクレジットデータロギング、および半自律運転の搭載を競う中、急速に近代化が進むヨーロッパ農業用スプレイヤー市場においてシェアを確保しようとする競争は依然として激しい状況です。
主要レポートのポイント
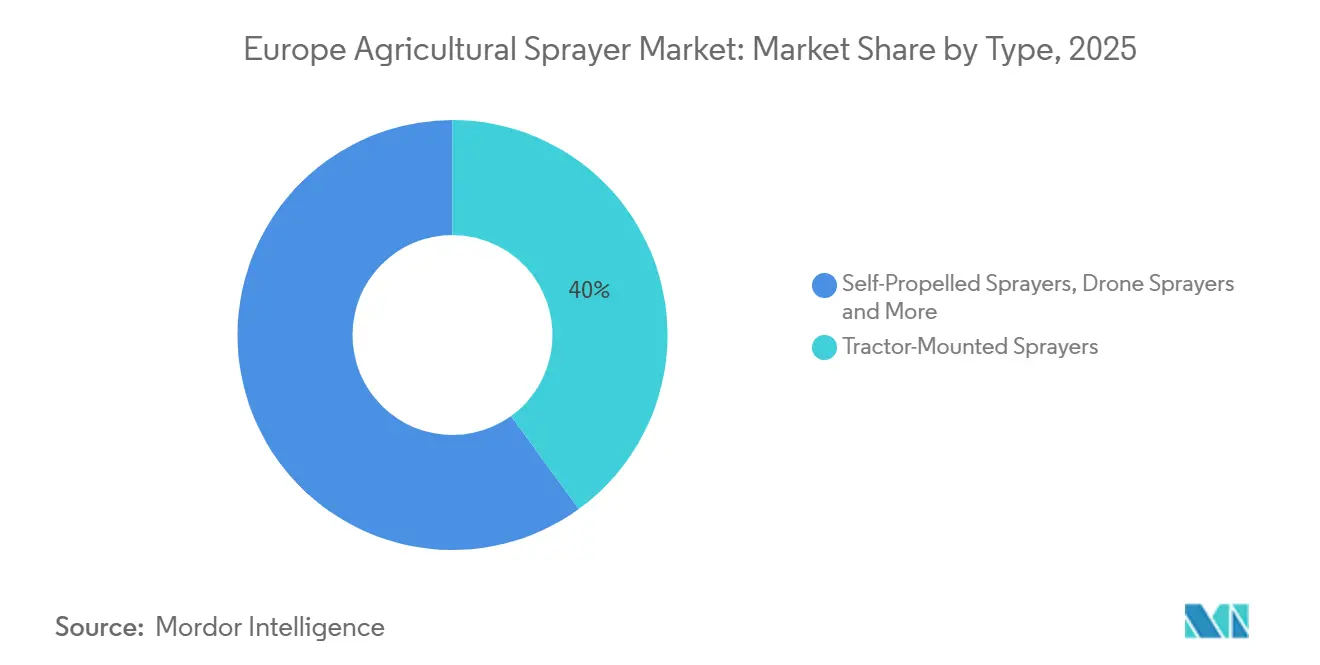
- タイプ別では、トラクター搭載型スプレイヤーが2025年に市場シェア40%でトップとなり、ドローンスプレイヤーは2031年にかけてCAGR 22.0%で拡大する見込みです。
- 容量別では、500〜1,500リットルのスプレイヤーが2025年に市場シェア43%を占め、最も成長の速いセグメントとして2026年から2031年にかけてCAGR 8.0%で拡大する見込みです。
- 用途別では、圃場用スプレイヤーが2025年に市場シェア55%を獲得し、空中散布用スプレイヤーは2031年にかけてCAGR 18.5%で成長する見込みです。
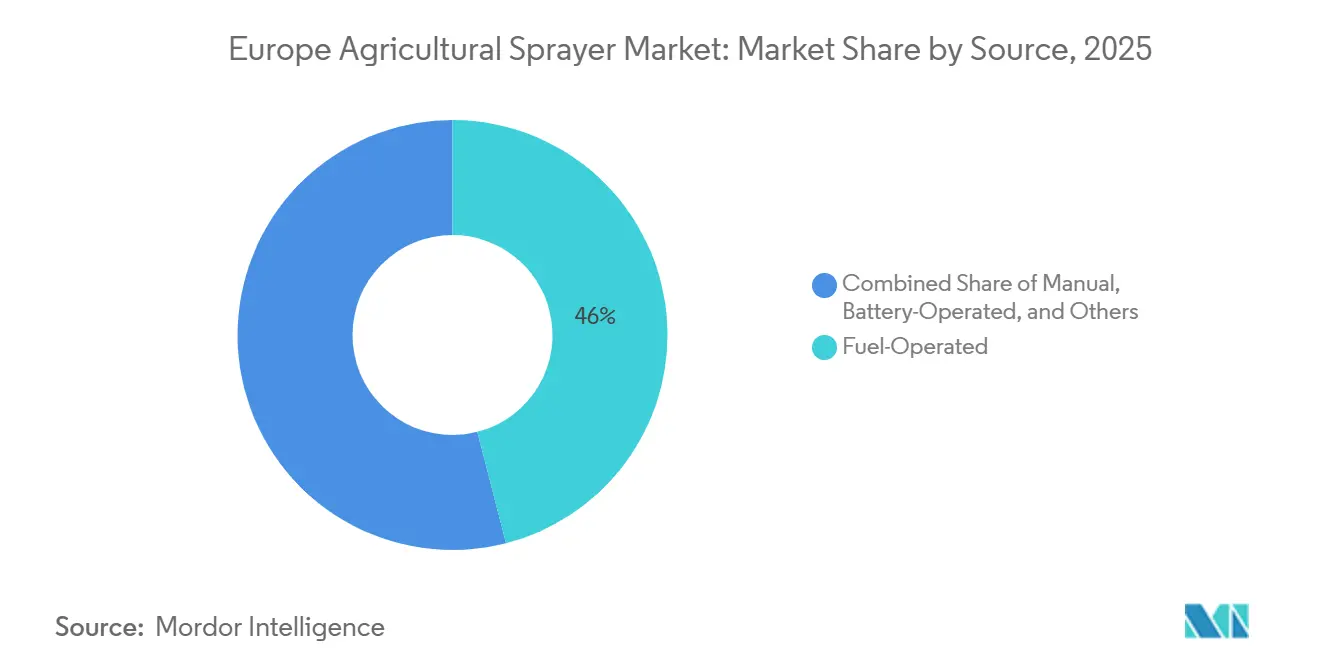
- 動力源別では、燃料駆動型ユニットが2025年にヨーロッパ農業用スプレイヤー市場シェアの46%を占め、バッテリー駆動型ユニットは2026年から2031年にかけてCAGR 12.0%を記録する見込みです。
- 技術レベル別では、従来型スプレイヤーが2025年に市場シェアの52%を占め、AI対応型および自律型スプレイヤーは2026年から2031年にかけてCAGR 15%で拡大しています。
- 地域別では、ドイツが2025年にヨーロッパ農業用スプレイヤー市場規模の22.4%でトップとなり、ポーランドはCAGR 4.6%(2031年まで)で最も成長の速い国内市場となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ農業用スプレーヤー市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜) 年平均成長率(CAGR)予測への影響(%) | 地域的 関連性 | 影響 期間 |
|---|---|---|---|
| 欧州連合(EU)ファーム・トゥ・フォーク農薬削減義務 | +1.8% | フランス、オランダ、デンマーク | 中期(2〜4年) |
| 全地球測位システム(GPS)ガイド精密散布の導入拡大 | +1.5% | ドイツ、フランス、イギリス、ベルギー | 短期(2年以内) |
| バッテリー・ハイブリッド型スプレーヤー向け共通農業政策(CAP)第2の柱補助金 | +1.2% | 全加盟国、特にドイツ、オーストリア、フィンランドで顕著 | 中期(2〜4年) |
| 労働力不足が自律型スプレーヤーの普及を加速 | +1.0% | 西ヨーロッパ | 長期(4年以上) |
| 果樹園・ブドウ園における飛散防止改修 | +0.4% | スペイン、イタリア、フランス、ギリシャ | 短期(2年以内) |
| 可変施用を推奨するカーボンクレジットプログラム | +0.3% | オランダ、デンマーク、ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州連合(EU)ファーム・トゥ・フォーク農薬削減義務
2030年までに農薬使用量を50%削減する拘束力のある目標は、農場が補助金受給資格を維持するためにコンプライアンス要件を満たさなければならないことから、設備投資サイクルを再編しています[1]出典:欧州委員会、「共通農業政策の概要」、agriculture.ec.europa.eu。セクション制御およびパルス幅変調ノズルにより、オペレーターは収量を損なうことなく化学物質の使用量を20%〜40%削減できます。フランスとオランダは現在、全地球測位システム(GPS)対応機器のみが提供できるデジタル散布ログを義務付けており、50ヘクタールを超える農場での設備更新を事実上強制しています。西ヨーロッパでは更新の加速により、設備のライフサイクルが10〜12年から6〜8年に短縮されています。この義務はまた、監査証跡のために処理済み雑草をマッピングするARAプラットフォームなど、人工知能(AI)スポットスプレーヤーの開発も推進しています。
全地球測位システム(GPS)ガイド精密散布の導入拡大
可変施用により投入コストは10%〜30%削減され、穀物・油糧種子では1ヘクタール当たりEUR 15〜EUR 40(USD 16.50〜USD 44)の削減に相当します。100ヘクタール以上のドイツの農場のうち60%以上が既に全地球測位システム(GPS)対応スプレーヤーを導入し、高精度補正信号を活用しています。カーボンクレジットプログラムが文書化された削減量を補償することで、3〜4年の投資回収期間がさらに短縮されます[2]出典:Climate Farmers、「カーボンクレジットプログラム」、climatefarmers.org。メーカーはこの機能セットを中低価格帯にも展開しており、中級品のトレーラー型スプレーヤーは現在EUR 100万(USD 110万)未満で精密キットをバンドルしています。
共通農業政策(CAP)第2の柱によるバッテリー・ハイブリッド型スプレーヤー向け補助金
エコスキームは低排出型スプレーヤーコストの最大40%を補償し、オーストリア、フィンランド、ドイツではEUR 8万(USD 8万8,000)を上限としています。バッテリー電動スプレーヤーはディーゼル排気を削減し、騒音を70%低減するため、都市近郊農場や有機農場にとって有利です[3]出典:欧州環境機関、「農村インフラとエネルギー」、eea.europa.eu。HardiのAlpha Evoシリーズは6〜8時間の稼働時間と90分の急速充電に対応し、ブドウ園の作業サイクルに適合しています。東ヨーロッパでは三相電源接続を持つ農場が40%未満にとどまるため、普及は依然として遅れており、ディーゼルと電動を切り替えるハイブリッドアーキテクチャがその空白を埋めています。
労働力不足が自律型スプレーヤーの普及を加速
農場経営者の高齢化が進んでおり、ドイツ、フランス、イタリアの農家の30%以上が65歳以上となっています。自律型スプレーヤーは昼夜を問わず稼働し、1人のオペレーターが複数のユニットを監視できるため、大規模農場での労働需要を半減させます。ドイツの2024年道路交通法改正により、民有地および指定された農村道路での無人車両の走行が認められるようになりました。EcorobotixのARAのような小型ロボット式スプレーヤーは手作業による除草コストを70%削減し、有機転換圃場での採用を促進しています。
阻害要因の影響分析*
| 阻害要因 | (〜) 年平均成長率(CAGR)予測への影響(%) | 地域的 関連性 | 影響 期間 |
|---|---|---|---|
| 高度なスプレーヤーの高い初期費用 | −0.8% | スペイン、イタリア、ポーランド、ルーマニア、ブルガリア | 短期(2年以内) |
| 欧州連合(EU)ドローン飛行規制の断片化 | −0.5% | 全加盟国、特にドイツ、フランス、イタリアで深刻 | 中期(2〜4年) |
| バッテリーユニット向けの農村充電インフラの不足 | −0.3% | ポーランド、ルーマニア、ブルガリア、ハンガリー | 中期(2〜4年) |
| 認定キャリブレーション技術者の不足 | −0.2% | スペイン、ポーランド、ルーマニア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なスプレーヤーの高い初期費用
GPS、セクション制御、可変施用技術を備えた自走式精密スプレーヤーの価格はEUR 200万〜EUR 350万(USD 220万〜USD 385万)に達し、50ヘクタール未満の大多数の農場には手が届かない水準です。南ヨーロッパおよび東ヨーロッパにおける融資承認率はドイツやフランスより20%低く、資金調達へのアクセスが制限されています。共同利用協同組合は投資障壁を下げますが、直接販売も抑制します。EUR 5万(USD 5万5,000)未満のトレーラー型スプレーヤーが数量の主流を占めていますが、今後の規制監査に必要な機能を備えておらず、技術格差が拡大しています。
欧州連合(EU)ドローン飛行規制の断片化
2024年の欧州連合航空安全機関(EASA)の枠組みにもかかわらず、高度制限は国ごとに異なります:ドイツは25メートル、フランスは50メートル、イタリアは厳格な目視内飛行要件を課しています。パイロットライセンスの相互認証は依然として未完成であり、オペレーターは複数の試験を受ける必要があります。スペインの飛行禁止生息地ゾーンは農地の30%をドローン処理から除外し、委託業者を制約しています。メーカーは調和が改善されるまで欧州全域での展開を延期しており、期待されていた空中スプレーヤーの年平均成長率(CAGR)18.5%の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ドローンベースのプラットフォームが従来型フォーマットを上回る成長
トラクター搭載型スプレーヤーは2025年にヨーロッパ農業用スプレーヤー市場シェアの40%を占め、既存のトラクター車両群との互換性と自走式リグと比較した初期費用の低さから、主要フォーマットの地位を維持しています。精密アップグレードがこれらのユニットを牽引しており、EUR 100万(USD 110万)未満の価格帯のモデルに工場標準装備のGPSガイダンスおよびセクション制御が搭載され、中規模農場がファーム・トゥ・フォークのデジタルロギング要件を満たすことができるようになっています。ドローンスプレーヤーは現時点では小規模な基盤を形成していますが、最も成長が速いタイプとなっており、ブドウ園や果樹園が飛散防止と労働力節約を求める中、2026年から2031年にかけて年平均成長率(CAGR)22.0%で成長する見込みです。急斜面、湛水土壌上、および狭い列間での作業能力が、特殊作物栽培地帯での採用を拡大しています。
自走式機械は2025年に高いシェアを占め、EUR 200万〜EUR 350万(USD 220万〜USD 385万)の投資を正当化するために高速フィールド作業と24時間自律性を重視する大規模農場や委託業者が主なユーザーです。ハンドヘルドおよびバックパック型スプレーヤーは18%のシェアを占め、温室や高付加価値野菜生産者向けに安定した液滴径を提供するために電子圧力制御を備えたバッテリー駆動への移行が進んでいます。トレーラー型スプレーヤーは残りの限られたシェアを占め、EUR 5,000〜EUR 15,000(USD 5,500〜USD 16,500)のレトロフィットキットで基本的な精密機能を追加できる南ヨーロッパおよび東ヨーロッパの農場にとって経済的な参入点を提供しています。これらのフォーマットは、規制が厳格化し労働力不足が続く中で生産者がバランスを取る、コスト・容量・コンプライアンスのトレードオフのスペクトラムを示しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


容量別:混合農場では中容量タンクが主流
500リットル〜1,500リットル帯のスプレーヤーは2025年にヨーロッパ農業用スプレーヤー市場規模の43%を占め、欧州の入り組んだ混合農場での生産性と機動性のバランスから最大の需要シェアを誇っています。同じ帯域は協同組合所有モデルとレトロフィット精密キットが中規模オペレーターにとってこのフォーマットを手頃にする中、2026年から2031年にかけて年平均成長率(CAGR)8.0%で最も速く成長する見込みです。メーカーはこれらのユニットに工場標準装備の全地球測位システム(GPS)とセクション制御パッケージの展開を続けており、生産者がより高価な自走式リグに更新せずにファーム・トゥ・フォークのデジタルロギング要件を満たすことができるようにしています。バッテリー電動バージョンの補助金適用もさらに普及を後押ししており、特に低騒音・低排出機器を必要とするブドウ園や都市近郊農場で顕著です。
500リットル未満のユニットは2025年に相当なシェアを占め、コンパクトなフットプリントが土壌圧縮を防ぎ樹冠へのアクセスを容易にする果樹園、温室、急斜面のブドウ園で引き続き人気を博しています。これらのコンパクトなスプレーヤーの多くは、短く反復的な散布サイクルで安定した液滴径を提供する電子圧力制御を備えたバッテリー推進への移行が進んでいます。1,500リットル超の大容量リグは相当なシェアを占め、広大な圃場での補充回数の少なさを重視する委託業者や穀物生産者が主なユーザーです。ハイブリッドディーゼル電動ドライブトレインと自律ステアリングが現在これらの大容量機械に追加されていますが、高い取得コストと厳格化する車軸重量規制が中容量カテゴリーに比べて成長を抑制しています。
用途別:特殊作物における空中スプレーヤーの急成長
フィールドスプレーヤーは2025年にヨーロッパ農業用スプレーヤー市場で55%のシェアでトップとなり、36メートル〜42メートルのブーム幅による迅速な地上被覆を優先する地域の広大な穀物・油糧種子・砂糖大根農地によってその地位が確立されています。除草剤使用量を最大80%削減しながら高い圃場処理能力を維持するマシンビジョン雑草検知などの精密アップグレードによってその優位性が強化されています。空中スプレーヤーは収益の比較的小さな部分にとどまっていますが、最も成長が速い用途セグメントとなっており、ブドウ園や果樹園が急斜面での飛散防止に空中プラットフォームを採用する中、2026年から2031年にかけて年平均成長率(CAGR)18.5%を記録する見込みです。低い労働需要と湛水土壌や圧縮敏感土壌上での飛行能力が、特殊作物栽培地帯全体でのドローン採用をさらに強化しています。
果樹園・ブドウ園用地上スプレーヤーは2025年に相当なシェアを占め、スペインとイタリアで新たに拡張された20メートルバッファゾーン規制を満たしながら密な樹冠に浸透するためにアキシャルファンおよびタワー設計に依存しています。園芸・温室用ユニットはそれなりのシェアを保有し、保護環境内で一定の液滴径を提供する電子圧力制御を備えたバッテリー駆動バックパックへの移行が着実に進んでいます。ドローン技術はブドウ園を超えて穀物・油糧種子圃場の圃場端雑草のスポット処理にも展開されていますが、国ごとに断片化した飛行規制が越境委託業者の展開を依然として妨げています。これらの残余セグメントは全体として、専門的な操業条件と規制上の細分化がヨーロッパの多様な生産環境全体での設備選好をどのように形成しているかを示しています。
動力源別:ディーゼル支配の中でバッテリーユニットが台頭
燃料駆動型スプレーヤーは2025年にヨーロッパ農業用スプレーヤー市場の46%を占め、広く普及したトラクターの動力取出装置(PTO)システムとの互換性および既存のサービスネットワークによって支えられています。バッテリーユニットはエコスキームによるコストの40%補償と、住宅地帯での静粛・無排気機器使用を義務付けられたブドウ園オペレーターの需要に牽引され、2031年までに年平均成長率(CAGR)12.0%を記録する見込みです。手動バックパック型スプレーヤーは相当なシェアを保有していますが、労働コストの上昇と人間工学的指令の厳格化により減少傾向が続いています。太陽光発電リグはタンク容量を200リットル未満に制限するエネルギー密度の制約を受け、ニッチ市場にとどまっています。
東ヨーロッパでは三相充電の普及率が依然として40%未満にとどまり、重要な散布時期にバッテリー出力が制限されています。太陽光発電カーポートはその一部を補いますが、投資回収期間を延ばします。手動ユニットは温室では存続していますが、電子圧力制御を備えたバッテリーバックパックがポンプ式モデルの置き換えを始めています。圃場端では電動モードに切り替え、広大な圃場ではディーゼル航続距離を維持するハイブリッドディーゼル電動スプレーヤーは、部分的な補助金の対象となり、移行期における魅力を強化しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
技術レベル別:自律型システムがアップグレードサイクルを加速
従来型スプレーヤーは2025年にヨーロッパ農業用スプレーヤー市場シェアの52%で最大のコーホートを維持し、プレミアム電子機器をまだ正当化できない小〜中規模農場に支持されています。最も成長が速い層は人工知能(AI)・自律型カテゴリーであり、労働力不足が大規模農場を24時間無人運転に向かわせる中、2026年から2031年にかけて年平均成長率(CAGR)15.0%で拡大する見込みです。早期採用者は労働コストの40%削減と95%のスポット散布精度を報告しており、投入コストの高い作物では3シーズン以内の投資回収が実現可能となっています。ドイツとオランダで現在、無人設備を民有農地で使用することを許可する国内規制が整備され、規制上の不確実性が解消されることでさらに普及が加速しています。
精密・GPS誘導スプレーヤーは2025年に相当なシェアを占め、ファーム・トゥ・フォークコンプライアンスがデジタル施用ログと投入削減証明を要求するため、堅実な年平均成長率(CAGR)での成長が予測されています。EUR 5,000〜EUR 15,000(USD 5,500〜USD 16,500)のレトロフィットキットが、資金調達の厳しいスペイン、イタリア、東ヨーロッパを中心に既存ブームの段階的なアップグレードを可能にしています。メーカーは現在、衛星補正サービスと3年間の農業管理ソフトウェアサブスクリプションをバンドルし、投資対効果を向上させながら生産者を独自エコシステムに取り込んでいます。これらの技術層は全体として、精密システムが基本的なハードウェアと完全自律型ビジョンガイドプラットフォームの間のブリッジとして機能する段階的な近代化の道筋を示しています。
地域分析
ドイツは2025年に市場シェア22.4%で地域トップの地位を維持しており、その背景には農場の平均規模の大きさ、補正信号カバレッジの充実、および私有地での無人機器使用を認める有利な規制があります。100ヘクタール以上の農場におけるプレシジョン農業の導入率はすでに60%を超えており、更新サイクルが活発で部品需要も高い水準を保っています。ポーランドは最も成長の速い国であり、農場の集約化による信用アクセスの改善とEU補助金によるプレシジョン設備の導入支援を背景に、2026年から2031年にかけてCAGR 4.6%で前進する見込みです。この2市場の成長率の差異は、構造的な規模と資金調達の利用可能性が大陸全体における技術導入の速度にいかに影響するかを浮き彫りにしています。
フランスはドイツのすぐ後に位置し、パリ盆地の大規模穀物農場と、バッファゾーンコンプライアンスのための低飛散ノズルおよびドローン散布の早期採用者である高付加価値ブドウ園を組み合わせています。イギリスはブレグジット後の農業補助金を測定可能な環境成果に向けており、精密スプレーヤーを主要なコンプライアンスツールとして位置付けています。スペインとイタリアは、拡張された20メートルバッファ規制を満たしながら急峻なテラスを移動できるトンネルスプレーヤーと空中プラットフォームで果樹園・ブドウ園の車両群の改修を続けています。スカンジナビア、オランダ、オーストリアは、農場が住宅地と隣接する都市近郊ゾーンでの騒音と排出を削減するためにバッテリー電動モデルに注力しています。
今後を展望すると、西ヨーロッパは発達したテレマティクスとサービスインフラに支えられ、自律化と人工知能(AI)雑草検知の最前線を引き続きリードするでしょう。中・東欧加盟国は、農村電力網の整備と共同所有型協同組合がバッテリーおよび精密採用の障壁を下げるにつれ、設備更新を加速させる見込みです。ドローン飛行規制の調和とカーボンクレジットプログラムの拡大は、複数の気候帯にわたる空中スプレーヤー需要を押し上げ、早期採用者と後発採用者の技術格差を縮小するはずです。これらの地域ダイナミクスは全体として、2031年にかけてヨーロッパ農業用スプレーヤー市場全体に見込まれる年平均成長率(CAGR)7.0%を支える安定的なアップグレードサイクルを持続させるでしょう。
規制環境
欧州における農業用スプレーヤーは、農薬の持続可能な使用に関するEU枠組みの下で運用されており、加盟国が使用中の農薬散布機器の定期検査を実施することを求める指令2009/128/ECの要件が含まれる。コンプライアンスは通常、調和された検査・性能基準(例えば、各国の検査制度が参照するISO 16122シリーズ)を通じて証明され、これにより各フリートは校正済みでドリフトに配慮したハードウェアと、デジタル散布記録が求められる場合にはGPS対応の記録管理へと移行が進んでいる。
機械のコンプライアンスに関しては、メーカーは2027年1月から適用されるEU機械規則(EU)2023/1230との整合を図って開発・適合プロセスを調整しており、農業機械の市場アクセス要件が厳格化されている。2026年3月には、欧州委員会の実施法(欧州委員会実施決定(EU)2026/546)が、農業・林業機械に関する必須の安全・環境要件を支える調和規格群を更新し、EU市場に投入される農業・林業機器における規格主導の適合性をさらに強化した。
競合環境
Exel IndustriesとDeere and Companyは、重要な散布時期に24時間以内の部品サポートを提供するマルチブランドポートフォリオと広範なディーラーネットワークに支えられ、ヨーロッパにおける競争のペースを設定しています。両社は除草剤使用量を最大80%削減する工場統合マシンビジョンシステムを提供し、ファーム・トゥ・フォークコンプライアンスを満たしながら運用コストを低減しています。バッテリーパワートレインとオーバー・ザ・エア(OTA)ソフトウェアアップデートへの継続的な投資が、大規模農場や委託業者のブランドロイヤルティを固定化しています。上位5社は合計で他の上位4社のサプライヤーとともに地域収益の大部分を支配しており、ヨーロッパ農業用スプレーヤー市場における適度な集中度を示しています。
Kuhn Group、CNH Industrial、Amazonen-Werkeが上位層を形成し、価格競争の激しい地区での差別化に精密ソフトウェアエコシステムを活用しています。Kuhnはフィールド航続距離を犠牲にせずエコスキーム補助金対象となるハイブリッドディーゼル電動ドライブトレインを追加しています。CNH IndustrialはRaven Autonomyプラットフォームを活用し、1人のオペレーターが単一のコンソールから複数のスプレーヤーを管理できるようにし、大規模農場での労働需要を40%削減しています。Amazonen-Werkeは大容量ブームにレトロフィットセクション制御キットを組み合わせ、混作生産者が低い初期費用でデジタルログ義務を満たすことを支援しています。
全体的に、研究開発予算は人工知能(AI)雑草検知、自律ナビゲーション、およびサブスクリプションベースの農業意思決定支援に充てられています。2024年から2025年に出願された特許は飛散防止ノズル、バッテリー管理ソフトウェア、および機械学習アルゴリズムに及び、独自の優位性を確保するための競争が展開されていることを示しています。サプライヤーはまた、設備融資と持続可能性インセンティブをバンドルするカーボンクレジットプラットフォームや農村系金融機関との戦略的パートナーシップを通じて拡大しています。これらの取り組みにより技術採用が拡大し、2031年にかけて市場の年平均成長率(CAGR)7.0%が持続されると見込まれています。
ヨーロッパ農業用スプレーヤー業界リーダー
Exel Industries SA
Deere and Company
Kuhn Group(Bucher Industries AG)
CNH Industrial N.V.
Amazonen-Werke H. Dreyer GmbH & Co. KG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
多くの農場が、フリート全体を入れ替えることなく監査可能性と投入資材削減の成果を求めているため、精密農業向けの後付け改造と果樹園内の自動化は依然として実行可能な機会領域である。資金調達と実証活動もこの方向性を後押ししている。2026年4月、オランダのスタートアップ企業BBLeapは、モジュール式パルス幅変調ノズル制御方式の拡大に向けて500万ユーロを調達し、後付け対応の精密部品を既存スプレーヤー基盤における化学薬品使用削減のより迅速な手段として位置づけた。これは、フランスやオランダなどの市場で見られるGPS誘導散布とデジタル散布記録への移行を補完するものである。
特殊作物もまた、樹木の形状やドリフト制約が機器選定を左右する、視覚誘導型・樹冠適応型散布にとって明確な成長余地を提供している。2026年1月、Munckhof社は果樹栽培向けのVision Spray技術に関する圃場研究の完了を報告し、樹冠構造に基づく散布量の自動調整を実証した。並行して、欧州全域での研究開発は空中散布および超低容量方式に注力している。FAUVEプロジェクト(Rovensa Nextとコンピエーニュ工科大学による)は2026年7月に完了予定で、ドリフト低減を目的としたドローンおよび超低容量散布に重点を置いており、ブドウ園や果樹園におけるドリフト低減コンプライアンスのニーズおよび持続可能性の成果を記録する要件に合致している。
最近の業界動向
- 2026年6月:Deere and Companyは、2027年モデルイヤー向けに500R自走式スプレーヤーラインナップの大幅な更新を発表した。これには新たな6,000Lのフラッグシップ構成と最大42mのブーム幅が含まれる。この更新は、散布可能な時間枠が狭まる中での日産量の向上を目指しており、大規模畑作経営全体でコンプライアンス主導のアップグレードの中核となる工場一体型の精密機能を重視している。
- 2026年6月:Kuhnは英国のCereals 2026において、牽引式スプレーヤーの新シリーズKaranを発表した。タンク容量は4,500Lから8,000L、ブーム幅は18mから45mに及ぶ。高容量の牽引式プラットフォームの投入により、最高価格帯に踏み込まずに自走式に近い生産性を求める農場や請負業者向けの選択肢が広がった。
- 2025年8月:Deere and Companyは、自律走行スプレーヤーメーカーであるGUSS Automationの完全買収を完了し、ブランドおよびカリフォルニア州キングスバーグの製造拠点はそのまま維持された。この取引により、Deereの特殊作物散布向け自律走行技術スタックが強化され、労働力制約に対応し、再現性が高くデータ豊富な散布作業フローを支えるソリューションが後押しされる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、ヨーロッパ全域の農場および管理された栽培環境において、作物保護製品、肥料、および類似液体を散布するために販売・使用される農業用スプレイヤー機器から得られる収益を対象としています。
対象外の範囲:農場内の農薬投入物そのもの、個別に販売される予備部品および消耗品、ならびに機器販売に付随しない単独の契約散布サービス料金は除外されます。
セグメンテーション概要
- 動力源別
- 手動
- バッテリー駆動型
- 燃料駆動型
- 太陽光発電型
- 用途別
- フィールドスプレーヤー
- 果樹園・ブドウ園用スプレーヤー
- 園芸・温室用スプレーヤー
- 空中スプレーヤー
- 容量別
- 500L未満
- 500〜1,500L
- 1,500L超
- タイプ別
- 自走式スプレーヤー
- トラクター搭載型スプレーヤー
- トレーラー型・牽引型スプレーヤー
- ハンドヘルド・バックパック型スプレーヤー
- ドローンスプレーヤー
- 技術レベル別
- 従来型
- 精密・GPS誘導型
- AI搭載・自律型
- 地域別
- ドイツ
- フランス
- イギリス
- スペイン
- イタリア
- その他のヨーロッパ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、主要な前提条件を公開データシリーズに基づいて確立するために活用されました。農業および機器に関するコンテキストソースとして、Eurostatの農業構造・作付面積統計、FAOSTATの作物・投入指標、欧州委員会のCAPおよび農薬政策刊行物、ならびにECHAの有効成分および使用制限に関するガイダンスを参照しました。また、Eurostat COMEXTスタイルの輸出入テーブルや、入手可能な場合は税関サマリーを通じて、貿易・生産シグナルも確認しました。
需要と実際の購買行動を結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および新型スプレイヤーの発売・アップグレードに関する信頼性の高い報道を精査しました。一部のケースでは、企業財務・インテリジェンスおよび輸出入の船積みレベルデータに関する有料サブスクリプションを活用し、所有構造および国境を越えた機器の流通を検証しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、実際に購入されているスプレイヤーの種類、更新サイクルの変化、および技術機能に伴う価格の動向を検証することに重点を置きました。主要なヨーロッパ市場全体にわたり、機器メーカー、ディーラーおよびディストリビューター、大規模農場および農業協同組合、ならびに作物アドバイザリーの関係者と意見交換を行いました。技術導入、コンプライアンス主導の設備更新、およびごとの需要パターンの差異に関するギャップを埋めるため、フォローアップ質問を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:12% |
| 中位層:43% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:22% | マネージャー:59% |
市場規模の算定と予測
コアモデルは、国レベルの作付面積、作物構成、およびスプレイヤー使用強度から再構築されたトップダウンの需要プールを起点とし、典型的な更新タイミングおよび新規購入のトリガーと連動させています。合計値の妥当性を確保するため、ディーラーチャネルチェック、スプレイヤークラス別のサンプリングされた平均販売価格、およびヨーロッパへの可視サプライヤー収益エクスポージャーの簡易積み上げなど、選択的なボトムアップ検証によって結果を裏付けています。
規模算定と予測に使用した投入データには、例示的な形で、国別の耕作地および永年作物面積、圃場用途と果樹園・ブドウ園用途の比率、単位価値を左右するタンク容量の選好、自走式と牽引式・搭載式の比率、ならびにGPSガイダンスや可変施用機能などのプレシジョン機能の導入ペースが含まれます。また、飛散低減要件や農薬使用削減目標など、設備更新に影響を与える政策上の圧力点も追跡しており、これらは需要をより新しく制御性の高い散布システムへと引き寄せる傾向があります。
予測は、補助金の継続性、農場収益性、および労働力の利用可能性に関する専門家の見解に支えられたシナリオ分析を用いて構築され、その後、普及率および更新率の調整に変換されました。小規模国についてボトムアップの根拠が薄い場合は、作付面積および機械化の類似性に基づいて較正されたプロキシを使用し、地域の貿易動向および価格トレンドと照合してアウトプットを再確認しました。
データ検証と更新サイクル
検証は、モデル化された値を、機器の出荷・貿易動向、スプレイヤーカテゴリー別の可視価格帯、および国レベルの農業活動指標などの独立したシグナルと比較することで実施しました。大きな乖離が生じた場合は、数値を確定する前にユニット構成の変化、為替タイミグ、および一時的な政策効果を精査し、前提条件が市場に重大な影響を与える場合はソースに再確認を行いました。
各レポートは年次サイクルで更新され、主要な規制変更や技術導入の段階的変化など、重要なイベントが発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が完了し、クライアントは年度間で一貫した定義のもと、最新の更新済みビューを受け取ります。
Mordor Intelligenceのヨーロッパ農業用スプレイヤー市場推計と他の公表推計との比較
本市場の公表値は、同じ地域を対象としていても大きく乖離して見える場合があります。これは、スプレイヤーとして計上される対象、基準年として使用される年度、および推計がユニット需要と収益プロキシのどちらに重点を置くかによって計算方法が異なるためです。
主な乖離の原因は対象範囲と基準年の整合性にあります。Mordor Intelligenceは、主要なスプレイヤー形式の全セット(ハンドヘルドおよびドローンスプレイヤーを含む)にわたるヨーロッパ農業用スプレイヤー機器を計上し、現在の市場価を2026年の規模算定年に基づいていますが、他のソースは多くの場合、より早い基準年から出発し、より狭いカテゴリーや流通チャネルのみを重視している場合があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.35 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 1.93 ビリオン 米ドル(2023年) | より早い基準年と異なる予測期間を使用しており、公表された対象範囲は特定のタイプグループとチャネルトラッキングへの依存度が高いと見られ、後年における技術主導の新規アップグレードを過小評価する可能性があります。 |
| 地域コンサルタントB | 4.75 ビリオン 米ドル(2022年) | 異なる基準年から出発しており、より広いカテゴリーおよび技術グループを含む可能性があり、隣接する機器の定義を取り込むことで、より厳密な機器のみのビューと比較した場合に合計値が増加します。 |
この表は、ほとんどの差異が年度の選択と収益を集計する際の機器定義の広さによって説明されることを示しています。投入データを農場面積、形式構成、および技術入に結びつけることで、最終推計は実際の需要ドライバーに対してトレーサブルな状態を保ち、新たなデータポイントが出現した際にも繰り返し適用可能です。


レポートで回答される主要な質問
ヨーロッパ農業用スプレーヤー市場の現在の規模はどのくらいですか?
市場は2026年に2.65 ビリオン 米ドルを創出し、2031年までに3.25 ビリオン 米ドルに達する軌道にあります。
ヨーロッパ農業用スプレーヤーの予測成長率はどのくらいですか?
収益は2026年から2031年にかけて年平均成長率(CAGR)7.0%で増加する見込みです。
ヨーロッパのスプレーヤーにおいて最も急速に拡大している動力源はどれですか?
バッテリー駆動型ユニットはエコスキーム補助金と低排出の優位性により、年平均成長率(CAGR)12.0%で拡大しています。
設備投資決定を形作っている政策は何ですか?
欧州連合のファーム・トゥ・フォーク戦略は2030年までに農薬使用量を50%削減することを義務付けており、農場に精密散布技術の採用を促しています。
最終更新日:



