
エッセンシャルオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
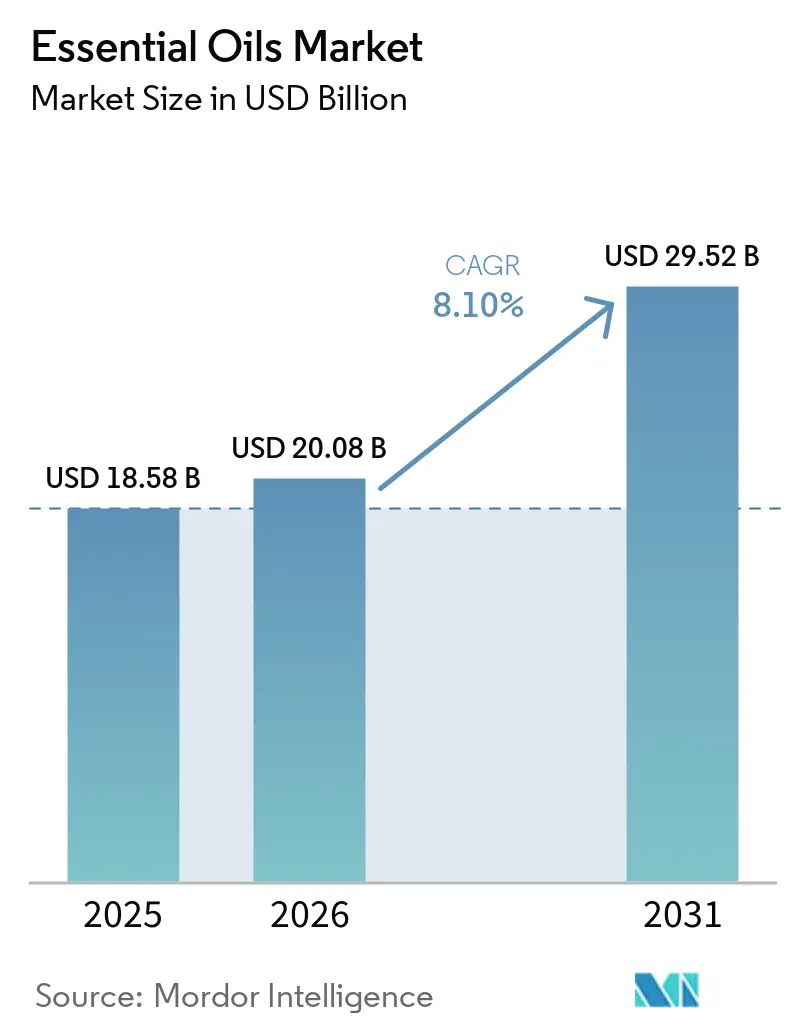
| 市場規模 (2026) | 20.08 十億米ドル |
| 市場規模 (2031) | 29.52 十億米ドル |
| 成長率 (2026 - 2031) | 8.10 % |
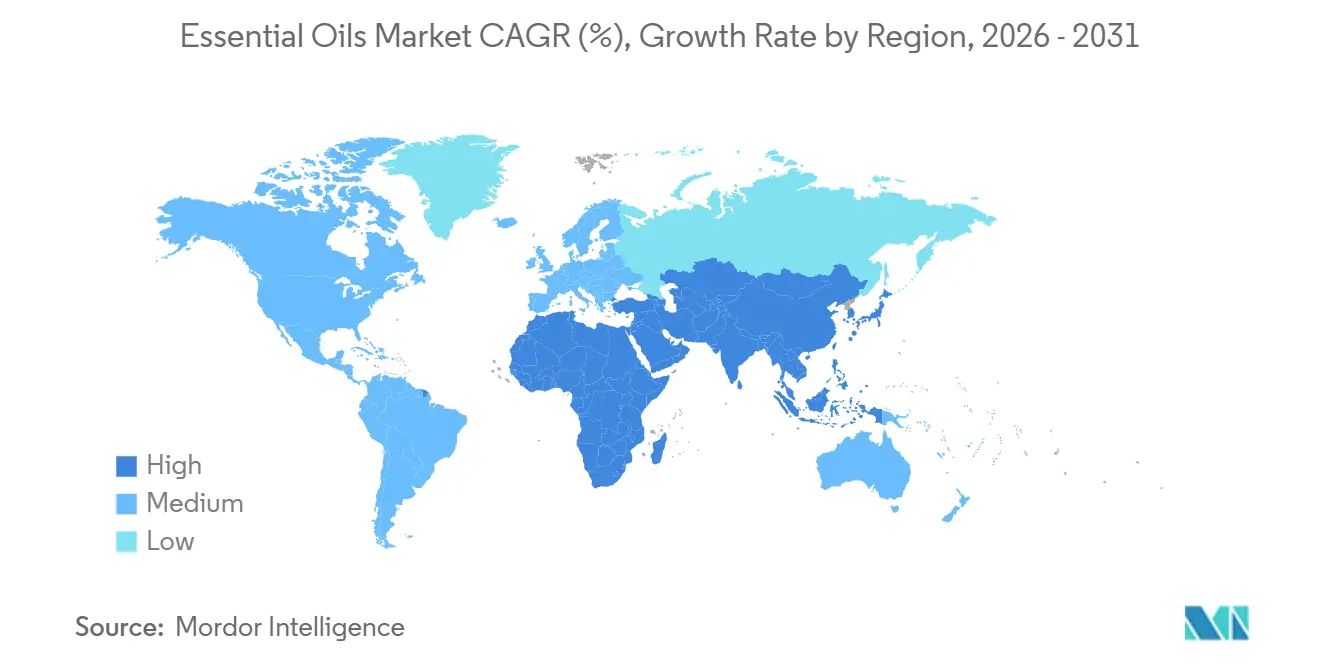
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
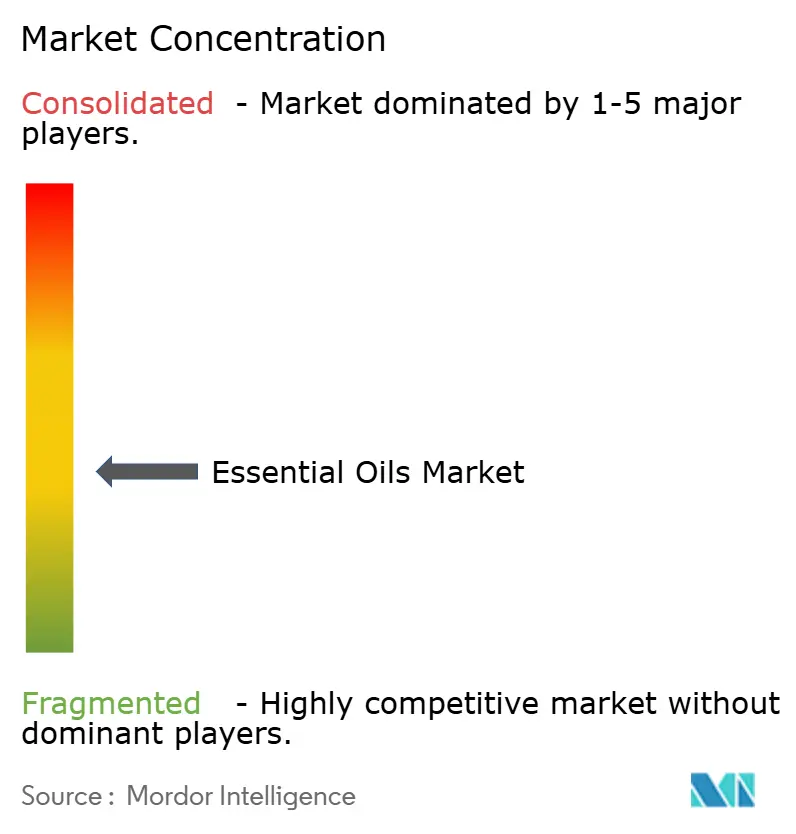
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエッセンシャルオイル市場分析
エッセンシャルオイル市場規模は2025年に185.8 ビリオン 米ドルと評価され、2026年には200.8 ビリオン 米ドルに成長し、予測期間(2026〜2031年)においてCAGR 8.10%で2031年までに295.2 ビリオン 米ドルに達すると推定されています。メンタルヘルスへの意識の高まりにより、アロマセラピーの活用が従来のスパを超え、病院や職場にまで広がっています。製薬業界もエッセンシャルオイルの抗菌・抗炎症・呼吸器系への効能を探求しており、これが市場成長をさらに後押ししています地域別では、欧州が金額ベースで最大市場を維持しています。一方、アジア太平洋地域では生産・消費ともに急速な成長が見られます。インドや中国などの国々は、パーソナルケア製品に広く使用されるミント、レモングラス、シトラスオイルなどのエッセンシャルオイルの生産を大幅に拡大しています。エッセンシャルオイル市場は中程度に分散しており、複数のプレーヤーが市場シェアを競っています。
主要レポートのポイント
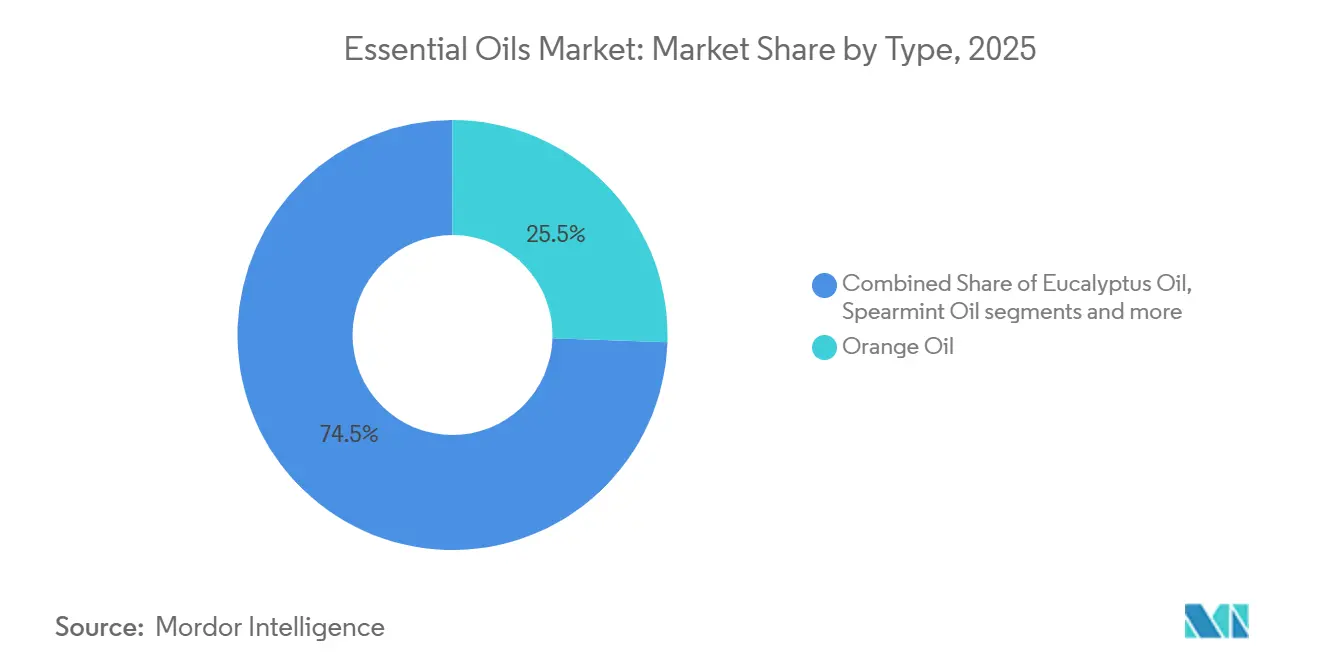
- 製品タイプ別では、オレンジオイルが2025年のエッセンシャルオイル市場シェアの25.53%を占め、ユーカリオイルは2031年までにCAGR 9.24%で成長する見通しです。
- 原料別では、果物・野菜が2025年のエッセンシャルオイル市場規模の39.75%を占め、ハーブ・スパイスがCAGR 10.54%で最も急速に成長しています。
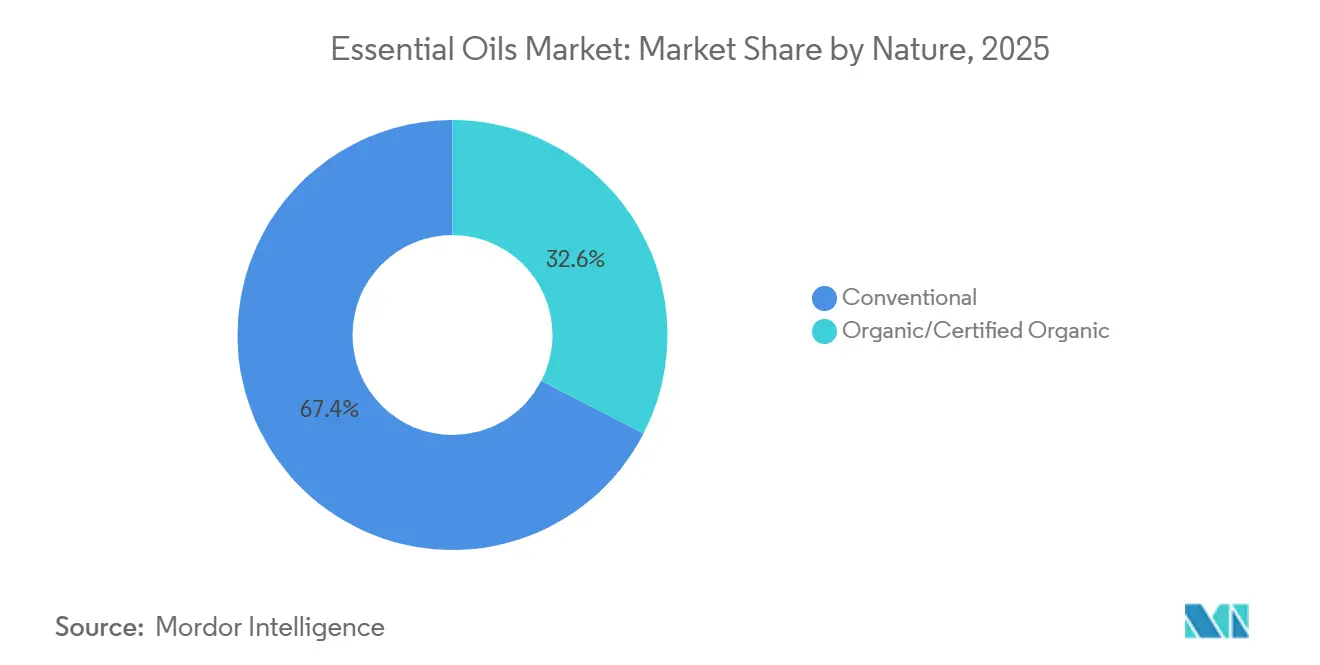
- 性質別では、コンベンショナルグレードが2025年に67.42%のシェアを保持し、オーガニック品種は2031年までにCAGR 11.02%で拡大する見込みです。
- 用途別では、食品・飲料が2025年に44.67%の収益シェアを維持し、アロマセラピー・ウェルネスは2031年までにCAGR 10.59%で成長する見通です。
- 地域別では、欧州が2025年に41.26%のシェアで首位を占め、アジア太平洋地域は同期間にCAGR 10.25%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
エッセンシャルオイル市場のドライバー影響分析*
| 促進要因 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 健康、リラクゼーション、精神的ウェルビーイングへの消費者の関心の高まり | +1.2% | 北米と欧州での早期採用を伴うグローバル | 中期 (2~4年) |
| 天然・植物由来原料への需要の増加 | +1.0% | 欧州と北米で特に強いグローバル | 長期 (4年以上) |
| 化粧品・パーソナルケア製品におけるエッセンシャルオイルの使用拡大 | +0.9% | アジア太平洋と欧州が牽引するグローバル | 中期 (2~4年) |
| クリーンラベルおよび化学物質不使用食品への嗜好の高まり | +0.8% | 北米と欧州、アジア太平洋へ拡大中 | 長期 (4年以上) |
| 抽出技術とブレンドオイル処方における継続的なイノベーション | +0.7% | 研究開発が欧州と北米に集中するグローバル | 長期 (4年以上) |
| アロマセラピーとセルフケアのマーケティングおよびインフルエンサーによるプロモーションの増加 | +0.6% | 北米とアジア太平洋で最も強いグローバル | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
健康、リラクゼーション、精神的ウェルビーイングへの消費者の関心の高まり
健康、リラクゼーション、精神的ウェルビーイングへの関心の高まりが、世界のエッセンシャルオイル市場の拡大を牽引しています。これらのオイルは、香りの用途を超えた治療上の効果が認められるようになっています。2025年時点で、世界中で852,325,091人の成人が不眠症を経験していると推定されており、これは世界人口の16.2%に相当します。このうち414,967,941人が重度の不眠症に苦しむと予測されており、7.9%を占めるとScienceDirect[1]出典:ScienceDirect、「不眠症の世界的有病率と負担の推定:系統的文献レビューに基づく分析」、www.sciencedirect.comが報告しています。睡眠障害の有病率の増加により、消費者が従来の医薬品に代わる選択肢を求める中、ラベンダーやカモミールのエッセンシャルオイルなどの天然睡眠補助剤への需要が高まっています。米国や英国などの国々の病院では、患者の回復プロトコルにエッセンシャルオイルを取り入れています。例えば、エッセンシャルオイルのディフューザーは、手術後の不安を軽減し、オピオイドの必要性を最小限に抑えるために使用されています。
天然・植物由来原料への需要の増加
天然・植物由来原料への嗜好の高まりが、世界のエッセンシャルオイル市場を大きく牽引しています。消費者は美容、ウェルネス、パーソナルケアなどの分野において、クリーンで倫理的かつ自然由来の製品をますます求めるようになっています。世界動物財団によると、2025年6月時点で米国では1,340万人以上がビーガンとして認識されています[2]出典:世界動物財団、「2025年の世界のビーガン人口は?最新のビーガン統計」、worldanimalfoundation.org。このトレンドは植物由来のライフスタイルへのより広範なシフトを示しており、天然香料や原料への需要も高めています。多くの化粧品メーカーは現在、合成香料をエッセンシャルオイルに置き換えており、これらのオイルは心地よい香りを提供するだけでなく、抗菌性や鎮静効果などの付加的な利点も提供しています。バニラ、イランイラン、ローズなどの認定有機エッセンシャルオイルの人気の高まりにより、供給上の課題が生じています。これにより、マダガスカルやブルガリアなどの地域での持続可能な農業慣行への投資が増加しています。
クリーンラベルおよび化学物質不使用食品への嗜好の高まり
クリーンラベルおよび化学物質不使用製品への需要の高まりが、食品、飲料、パーソナルケア製品におけるエッセンシャルオイルの使用増加を牽引しています。消費者は特に美容・パーソナルケア製品において、天然で透明性の高い原料をますます重視しています。NSF機構によると、2025年3月時点で消費者の74%がパーソナルケア製品において有機原料を優先しており、合成化学物質や人工添加物への不信感の高まりを反映しています[3]出典:NSF機構、「消費者の74%がパーソナルケア製品において有機原料を重要視」、nsf.org。米国と欧州の規制機関も、合成香料や着色料を植物由来の代替品に置き換えることを推進しています。これにより、機能性食品や飲料においてシトラス、ミント、スパイスなどのエッセンシャルオイルの使用が増加しています。欧州の小売業者は人工原料を含む製品を棚から撤去しており、メーカーはクリーンラベル成分で製品を再処方することを余儀なくされています。
抽出技術とブレンドオイル処方における継続的なイノベーション
抽出方法の進歩とブレンドオイル処方の開発は、世界のエッセンシャルオイル市場の成長を牽引する重要な要因です。生産者は効率の改善、製品品質の向上、市場での差別化を図るためのユニークな処方の提供に注力しています。超臨界CO₂抽出などの技術により、メーカーは熱によって劣化する可能性のある敏感な化合物を保持し、より高い純度と一貫した品質を確保することができます。この方法は特に医薬品グレードの基準を満たすために有益です。超音波補助抽出や酵素補助抽出などの新技術により、生産者はエネルギー消費を削減し、廃棄物を最小限に抑え、シトラスピールなど従来廃棄されていた素材からオイルを抽出することが可能になっています。これらのイノベーションは生産コストを削減するだけでなく、消費者と企業の双方にとってますます重要になっている持続可能性目標とも一致しています。
エッセンシャルオイル市場の抑制要因影響分析*
| 阻害要因 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 原材料の高い価格変動性 | -1.0% | シトラス生産地域(ブラジル、スペイン、米国)で深刻なグローバル | 短期 (2年以下) |
| 市場における混入品および偽造品 | -0.7% | アジアと中東のサプライチェーンに特に影響するグローバル | 中期(2~4年) |
| 標準化された品質・純度規制の欠如 | -0.5% | 新興市場に規制上のギャップがあるグローバル | 長期 (4年以上) |
| 一部のユーザーにおける感受性とアレルギー反応 | -0.4% | 欧州と北米で監視が強化されているグローバル | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
市場における混入品および偽造品
混入品および偽造品は、世界のエッセンシャルオイル市場において重大な課題をもたらしています。サプライチェーンの分散した性質により、製品の純度と真正性の確保が複雑になっています。詐欺的な技術はますます巧妙化しており、偽造品は本物のオイルの天然化学組成を忠実に模倣することができます。これにより偽造品は基本的な実験室試験に合格することができ、企業は同位体分析などのコストのかかる高度な試験方法への投資を余儀なくされていますが、多くの中小規模の生産者にはその余裕がありません。オンラインマーケットプレイスは製品の原産地やサプライヤーの信頼性を不透明にすることで問題を悪化させており、消費者が購入するオイルの真正性を確認することをより困難にしています。ブロックチェーンベースのトレーサビリティやデジタル追跡システムなどの技術は潜在的な解決策を提供しますが、高い導入コストが広範な採用を困難にしています。
標準化された品質・純度規制の欠如
品質と純度に関する標準化された規制の欠如は、世界のエッセンシャルオイル市場にとって重大な課題です。国によって規制が異なるため、一貫した製品品質の維持と国際貿易の合理化が困難になっています。ISO 9235やISO 4720などのISO規格は天然芳香性原材料の定義と取り扱いに関するガイドラインを提供していますが、これらの規格は任意です。つまり、特に新興市場の多くの生産者はこれらに準拠する義務がありません。その結果、欧州などの地域や他の先進市場の輸入業者は、独自の民間試験・認証システムに頼ることが多くなっています。この取り組みの重複はコンプライアンスコストを増加させ、サプライヤーに追加の管理負担を課しています。シトラスオイルのフロクマリンなど特定の化合物の許容レベルの違いも、国際貿易をさらに複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
エッセンシャルオイル市場セグメント分析
製品タイプ別:
シトラスの優位性と治療用途の多様化オレンジオイルは2025年もエッセンシャルオイル市場で首位を維持し、総市場シェアの25.53%を占めました。この強固な地位は、飲料フレーバリング、アロマセラピー、家庭用洗浄製品など多様な用途での広範な使用によるところが大きいです。消費者はオレンジオイルの爽やかで心地よい香りと、高い汎用性をもたらす天然溶剤特性に引き付けられています。食品・飲料メーカーはオレンジオイルを天然フレーバリング剤として好んで使用しており、クリーンラベルおよび天然製品への需要の高まりに対応しています。これらの要因が相まって、オレンジオイルはエッセンシャルオイル市場における成長と数量の主要な牽引役であり続けています。
ユーカリオイルは市場において最も急成長しているセグメントの一つとして台頭しており、2031年でにCAGR 9.24%が見込まれています。その成長は主に、呼吸器療法、咳・風邪の治療薬、抗菌パーソナルケア製品における需要の増加によって牽引されています。同オイルの強力な防腐・去痰特性により、製薬・ウェルネス製剤における優先成分として位置付けられています。さらに、天然抗菌ソリューションを求める消費者ニーズを背景に、ホームケアおよび衛生製品への用途も拡大しています。複数の用途にわたるこの需要の高まりにより、ユーカリオイルはエッセンシャルオイル市場において高い成長ポテンシャルを持つカテゴリーとして位置付けられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


原料源別:
ハーブ・スパイスがイノベーションプレミアムを獲得果物と野菜は、2025年時点でエッセンシャルオイル市場において最大のセグメントであり、市場シェア全体の39.75%を占めています。これは主に、オレンジ、レモン、ライムなどの柑橘類の大規模な加工によるものです。ジュース産業から生じる果皮などの副産物は、レモンエッセンシャルオイルやその他の柑橘系エッセンシャルオイルの製造に有効活用されています。これらのオイルは、食品フレーバー、飲料、洗浄製品、パーソナルケア用品など、さまざまな用途で広く使用されています。食品加工産業からの原材料の安定した供給により、安定した生産とコスト効率が確保されています。この信頼性により、果物・野菜由来のオイルは、特に生産量と広範な使用という観点から、エッセンシャルオイル市場の基盤となっています。
一方、ハーブとスパイスのセグメントは最も成長が速いソースカテゴリーであり、2031年までCAGR 10.54%で成長すると予測されています。オレガノ、タイム、クローブなどのハーブやスパイスから抽出されたオイルは、チモールやカルバクロールなどの機能性化合物を含むことから人気が高まっています。これらの化合物は抗菌性および防腐性で知られており、食品、医薬品、パーソナルケア品への使用において非常に需要が高まっています。合成保存料に代わる天然代替品への需要の高まりが、これらのオイルへの需要を牽引しています。その結果、ハーブとスパイスのセグメントは、エッセンシャルオイル市場においてイノベーションと価値創造の重要な領域として台頭しており、メーカーおよびサプライヤーに対して大きな成長機会を提供しています。
性質別:
有機認証が構造的プレミアムを形成2025年、コンベンショナルエッセンシャルオイルはグローバル市場で最大のシェアを保持し、総市場価値の67.42%を占めました。これらのオイルは、食品加工、家庭用洗浄製品、工業用製剤など需要の高い用途に広く使用されています。その人気は主に、低い生産コストと安定した供給可能性によるものであり、大規模製造に適しています。コスト感応度の高い産業は、競争力のある価格で安定した供給を提供するコンベンショナルオイルを好んでいます。その結果、コンベンショナルエッセンシャルオイルは市場需要の大部分を満たす主要な選択肢であり続けており、特に手頃な価格とスケーラビリティが重要な考慮事項となるセクターにおいて顕著です。
一方、オーガニックエッセンシャルオイルは急速な成長を遂げており、市場全体を上回るCAGR 11.02%で2031年まで拡大すると予測されています。この成長は、特に欧州や北米などの地域において、天然・化学物質不使用・持続可能な調達製品への消費者の嗜好の高まりによって牽引されています。これらの地域の小売業者は製品に対してオーガニック認証をますます要求するようになっており、サプライヤーに認証農業慣行の採用を促しています。健康と環境の持続可能性に関する意識の高まりが、プレミアムオーガニックオイルへの需要を押し上げています。その結果、オーガニックエッセンシャルオイルは、高品質でエコフレンドリーな製品にプレミアムを支払う意欲のある消費者に対応する重要なセグメントとして台頭しています。
用途別:
治療用途が従来のフレーバー用途を上回る食品・飲料セクターは、2025年のエッセンシャルオイル市場において最大のアプリケーション分野であり続け、市場シェア全体の44.67%を占めました。この優位性は主に、柑橘系、スペアミントオイル、スパイスオイルなどのエッセンシャルオイルが、飲料、焼き菓子、菓子類、フレーバー乳製品などの製品に幅広く使用されていることに起因しています。これらのオイルは、天然香味料としてメーカーに好まれており、一貫した風味を維持しながら、クリーンラベル製品に対する高まる需要に応えるのに役立っています。エッセンシャルオイルは大規模な食品生産プロセスへの適応性が高く、これがさらに需要を押し上げています。その結果、食品・飲料セクターは、世界のエッセンシャルオイル使用量における最大の貢献者であり続けています。
一方、アロマセラピー・ウェルネスセグメントは急速な成長を遂げており、2031年までに年平均成長率(CAGR)10.59%を達成すると予測されています。この成長は、臨床および職場のウェルネスプログラムの両方において、ストレス解消、睡眠改善、疼痛管理などの目的でエッセンシャルオイルの使用が増加していることによって促進されています。病院、スパ、企業のウェルネスイニシアブは、全体的な健康増進を目的としてアロマセラピーをサービスに取り入れています。ホリスティックおよび予防医療への消費者の関心の高まりにより、家庭用エッセンシャルオイルの需要が増加しています。これらの要因により、アロマセラピー・ウェルネスセグメントは、エッセンシャルオイル市場における将来の成長の重要な牽引役として位置づけられています。
地域分析
欧州エッセンシャルオイル市場
欧州は2025年のエッセンシャルオイル市場において世界市場シェアの41.26%を占め、引き続き市場をリードしています。この優位性は、高品質な植物性オイルの生産における同地域の長年の専門知識と、強固な規制の枠組みによって支えられています。医薬品、化粧品、食品などの産業へのエッセンシャルオイルの統合が、欧州の地位をさらに強化しています。地理的表示保護と厳格な品質基準サプライヤーの信頼性を高め、プレミアム価格設定を可能にしています。しかし、規制の複雑さと一部地域における限られたリソースが、域内の生産と貿易に課題をもたらしています。
アジア太平洋エッセンシャルオイル市場
アジア太平洋地域は最も急速な成長率を示すと予測されており、2031年までにCAGR 10.25%が見込まれています。この成長は、原材料の大規模栽培、国内需要の増加、パーソナルケア・ウェルネス・伝統医学におけるエッセンシャルオイル使用の拡大によって牽引されています。同地域の多くの国々が機械化農業技術を採用し、生産効率と品質を向上させるために持続可能な調達慣行への投資を行っています。同地域のコスト効率の高い生産方法と拡大する産業は、グローバルエッセンシャルオイル市場における成長の主要な牽引役となっています。これらの要因により、アジア太平洋地域は将来の市場拡大における重要な地域として位置付けられています。
南北アメリカおよび中東・アフリカのエッセンシャルオイル市場
北米、南米、中東・アフリカも世界のエッセンシャルオイル市場おいて重要な役割を果たしています。北米は、製品の品質と透明性の向上に寄与する高度な加工・製剤・トレーサビリティ技術を中心としたイノベーションに注力しています。南米は、有利な気候と豊富な資源を活かし、柑橘系オイルの主要サプライヤーとなっています。一方、中東・アフリカは、香水やウェルネス製品に広く使用されるスペシャルティ植物の生産を拡大しています。これらの地域は総じて多様なサプライチェーンに貢献し、気候変動やインフラの制約といった課題があるにもかかわらず、世界的な供給の安定確保を支えています。

規制環境
食品用途において、精油は一般的な添加物としてではなく、主にフレーバー(香味料)として規制されている。欧州連合では、規則(EC)No 1334/2008がフレーバーおよびフレーバー調製品を規定し、精油がどのように市場に投入され、ラベル表示され、天然フレーバー原料として正当化されるかを形作っている。米国では、FDAの枠組みはGRAS(一般的に安全と認められる)アプローチに大きく依存しており、無溶媒精油および天然エキス成分は21 CFR 182.20で参照され、天然フレーバー物質の使用条件は21 CFR 172.510に基づくGMPに準拠している。
食品分野を超えて、EUでは感覚刺激用飼料添加物として使用される精油について、物質ごとの継続的な決定が行われており、これは複数の最終用途に対応する生産者の申請書準備やテスト要件に影響を与えている。2026年、欧州委員会実施規則(EU)2026/96(2026年1月)は、セロリシード精油とキャラウェイ精油を特定の動物種向け飼料添加物として承認し、欧州委員会実施規則(EU)2026/528(2026年3月)は、パチョリ精油を全ての動物種向けに承認した。これらは、こうした承認に用いられるEFSA主導の評価モデルに従ったものである。
バリューチェーン分析
バリューチェーンは植物原料(ジュース加工由来の柑橘果皮流、ミント、ユーカリ、レモングラス、クローブ、その他の香草やスパイス)の栽培・収集から始まる。一次加工では、機械圧搾または水蒸気蒸留によって精油が生産され、プレミアムグレードでは超臨界CO2抽出やその他の先進的な抽出手法が採用される傾向が強まっている。中流事業者は、バルク精油をフレーバーハウス、香料企業、原料調合業者に供給する前に、精製、標準化、食品グレードまたは用途別仕様への調合を行う。並行して、パッケージング、教育、コミュニティ主導の販売モデルを管理する直販ブランド向けの経路も存在する。
下流の需要は、食品・飲料、パーソナルケア・化粧品、アロマセラピー・ウェルネス、医薬品の分野に集中している。流通経路は、B2B原料流通から小売・電子商取引まで幅広く、コンプライアンス要件に伴って文書管理が行われる。欧州への輸出業者は、規則(EC)No 1334/2008が食品フレーバー用途を規定しているため追加の運用手続きが必要であり、化学物質の安全性分類要件が保管、ラベル表示、輸送における制約を加える場合がある。主な摩擦要因としては、原材料の季節性と品質のばらつき、および混入リスクに対応するための真贋鑑定試験の必要性があり、これは調達網が強固で、QAおよびトレーサビリティ体制が優れた事業者に有利に働く傾向がある。
競合状況
エッセンシャルオイル市場は中程度に分散しており、単一の企業が支配的な地位を占めていません。上位プレーヤーが総市場収益に占める割合はわずかです。Givaudan、Symrise、DSM-Firmenich、IFF、Robertetなどの大手多国籍企業が医薬品グレードおよび食品グレードのセグメントで顕著な存在感を示しています。これらの企業は高度な抽出技術、革新的な処方、世界的な消費者ブランドとの長期的なパートナーシップに注力しています。高い製品純度の維持、持続可能な慣行、トレーサブルな調達への投資が競争上の優位性をもたらしています。その大規模な事業規模により、プレミアム原材料への安定したアクセスを確保し、世界の主要バイヤーとの強固な関係を構築することができます。
これらの大手プレーヤーに加え、doTERRAやYoung Livingなどの直接消費者向けブランドも重要な市場ポジションを確立しています。これらのブランドは主にオンラインおよびコミュニティベースのマーケティングモデルを通じて製品を販売しており、より高い利益率を達成することができます。また、エッセンシャルオイルの利点と使用方法について顧客を教育することに注力し、消費者基盤の中でロイヤルティを育んでいます。規制上の監視が強化される中、これらのブランドは社内品質試験と製品認証に多大な投資を行い、コンプライアンスを確保しています。一方、インド、ブラジル、インドネシアなどの国々の地域蒸留業者は、競争力のある価格で多様なボタニカルを供給することで大きく貢献しています。これらのサプライヤーの多くは、持続可能な製品への世界的な需要に応えるために有機または公正取引認証も強調しています。
競合状況は、イノベーションが差別化の新たな機会を生み出す中で進化しています。新興企業は合成生物学を活用して自然と同一の芳香化合物を生成しており、希少または絶滅危惧植物資源への負担を軽減するのに役立てています。同時に、中規模企業は酵素補助抽出などの高度な技術を採用し、シトラスピールなどの廃棄物を活用して生産効率と持続可能性を向上させています。これらのイノベーションはコストを削減するだけでなく、これらの企業の環境的信頼性を高め、確立された多国籍企業とより効果的に競争することを可能にしています。全体として、市場は技術的進歩、戦略的調達、強力なブランドポジショニングの組み合わせによって形成されており、これらの要因が成功を決定する上でスケールと同様に重要となっています。
エッセンシャルオイル業界リーダー
International Flavors & Fragrances Inc.
Givaudan SA
doTERRA International LLC
Young Living Essential Oils, LC
Symrise AG
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたエッセンシャルオイル市場の企業
- Biolandes
- KATO Flavors and Fragrances
- DSM-Firmenich
- International Flavors & Fragrances Inc.
- Givaudan SA
- doTERRA International LLC
- Young Living Essential Oils, LC
- Robertet
- Lebermuth, Inc.
- Sydney Essential Oil Company
- Symrise AG
- Phoenix Aromas & Essential Oils, Inc.
- A.fakhry & Co.
- VedaOils
- AOS Products Pvt. Ltd.
- Arora Aromatics Pvt. Ltd.
- Young Chemist
- Plant Therapy
- Aethon International LLP
- Florihana Distillerie

市場機会と将来展望
食品・飲料分野でのクリーンラベル処方の需要は、フレーバーと機能性の両方を提供できる精油に機会をもたらしており、特に抗菌性または抗酸化性を持つ精油は、感覚的なプロファイルを損なわずに合成保存料への依存を減らすことができる。この機会は、EUにおいて食品用途の精油が規則(EC)No 1334/2008に基づくフレーバー枠組みに適合する必要があるという規制上の現実に直結している。用途対応の文書化、標準化された仕様、コンプライアンスに準拠したラベル表示を支援できるサプライヤーは、顧客の再処方プログラムを支援する上でより優位な立場にある。
技術主導の差別化は2つの方向に進んでいる。すなわち、より高精度の抽出技術と、実環境での安定性を実現する送達システムである。超臨界CO2抽出および先進的加工技術への投資は、プレミアム食品グレードおよび医薬品関連用途に向けたより高い純度と一貫性のあるプロファイルを支えており、一方でマイクロカプセル化と制御放出手法は、食品マトリックス中の揮発性や安定性の制約に対応している。研究開発の兆候として、2026年4月の学術論文では、アクティブ食品包装システムにおける適応型放出のために精油処方を最適化する人工知能の活用が報告されており、処方研究が保存期間の目標と次世代包装ソリューションにいかに結び付いているかを示している。
エッセンシャルオイル市場における最近の業界動向
- 2026年6月:Givaudanは、Eurofraganceの過半数株式を取得する契約を発表し、香料分野での地位を強化し、創造力と顧客リーチを拡大した。この契約は、天然原料に依拠した香料開発能力への幅広いアクセスを支え、精油由来のノートを含むポートフォリオの拡大と整合している。
- 2026年6月:International Flavors & Fragrances Inc.は2025年版「Do More Good Report」を発表し、天然素材由来のイノベーションと植物性原料に関連する研究開発活動の進展を強調した。この開示は、フレーバー・フレグランスの最終市場全体において、精油の調達、特性評価、用途開発に影響を与える能力への継続的な投資を示している。
- 2025年1月:Young Livingは「Wyld Notes」を発売し、既存の精油に特化した直販モデルに加え、天然の高級香水分野に進出した。この事業拡大は、精油とウェルネスの位置付け、プレミアムフレグランス形態の融合を強化し、従来の単一オイル製品を超えた消費者への経路を広げている。


エッセンシャルオイル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主に水蒸気蒸留または機械的圧搾によって生産され、純粋なオイルまたはブレンドとして販売される植物由来エッセンシャルオイルから得られる収益を対象としています。市場規模は、食品・飲料、パーソナルケア、アロマセラピー、フレグランス、製薬、ホームケアに供給されるオイルの生産者レベルで把握されています。
対象外の範囲:本モデルは、合成アロマ化学品、シトラステルペン副産物、およびエッセンシャルオイルの販売ではなくサービスとして価格設定される受託抽出サービスを除外しています。
セグメンテーション概要
- 製品タイプ別
- オレンジオイル
- コーンミントオイル
- スペアミントオイル
- シダーウッドオイル
- レモンオイル
- ユーカリオイル
- レモングラスオイル
- クローブオイル
- シトロネラオイル
- その他
- 原料源別
- 果物・野菜
- ハーブ・スパイス
- 花
- 性質別
- 従来型
- 有機/認定有機
- 用途別
- 食品・飲料
- ベーカリー・菓子類
- 乳製品
- 機能性飲料
- その他
- パーソナルケア・化粧品
- 医薬品
- アロマセラピー・ウェルネス
- 香水・フレグランス
- その他
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチにより、エッセンシャルオイルの生産・販売方法に沿った単位、定義、貿易分類が整合するよう市場構造を設定しました。作物産出量についてはFAOSTAT、輸出入動向についてはUN Comtrade、製品コードについては米国国際貿易委員会の関税スケジュール、用語確認についてはISOやコーデックスなどの標準化機関といった公開情報源を参照しました。
これらのインプットを実用的な前提条件に変換するため、デスクリサーチ層は、能力変化、調達、エンドユーザーの採用状況を記述した企業の財務報告書、投資家向けプレゼンテーション、プレスリリース、業界団体のウェブサイトと組み合わせました。また、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の船積みレベルデータを活用し、拡大するオイルファミリーと価格動向を相互検証しました。これらの例は網羅的なものではなく、データ収集、検証、フォローアップの明確化においても他の公開・有料情報源を参照しました。
一次インタビューおよびサーベイ
一次調査では、食品、パーソナルケア、フレグランス、アマセラピーにわたるエッセンシャルオイルの生産者、流通業者、ブレンダー、原料バイヤー、川下ユーザーとのインタビューおよび構造化サーベイに重点を置きました。これらの対話を通じて、抽出収率、オイルファミリー別の標準的な価格設定、チャネルマージンのパターン、作物の入手可能性の変化に伴う需要の変動、および地域固有の規制を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:18% | アジア太平洋:50% |
| 中位層:47% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:31% |
| 中小規模プレーヤー:21% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、農業産出量シグナルと貿易データを用いて主要なオイル原料作物の使用可能な供給プールを再構築し、業界インプットに基づいて換算収率と損失係数を適用するトップダウン構築から始まります。次に、オイルファミリーおよびグレード別に価格帯を割り当て、単一の用途が二重にカウントされないようエンドユーザー需要のェックポイントと照合して合計を調整します。
モデルを実用的に保つため、作物の収穫サイクルと気象連動の入手可能性、原料別の抽出収率範囲、主要生産拠点の輸出入量、オイルファミリー別の平均実現価格、パーソナルケア・食品フレーバリング・アロマセラピー・ホームケア活動からの需要指標など、測定可能なインプットに依拠しています。予測には、一次調査参加者からのコンセンサスインプットに裏付けられたシナリオ分析を使用し、ベースケースを確定する前に前提条件のストレステストを実施します。
選択的なボトムアップ近似値は管理ステップとして機能します。サンプリングされたサプライヤーのロールアップとチャネルチェックを価格×数量の計算と組み合わせて上位合計を確認します。企業の開示が限られている場合は、貿易・生産シグナルからの代理数量を使用してギャップを埋め、国境を越えない国内消費については保守的な調整を行います。
データ検証と更新サイクル
検証では、貿易収支、作物産出量の方向性、高数量オイルの妥当な価格変動など独立したグナルとモデル合計を比較するクロスチェックを使用します。外れ値が現れた場合は、基礎となる要因を遡って追跡し、単位の不一致を確認し、最終的な数値が単一の異常なインプットによって左右されないようレビューを再実行します。
承認前に、モデルは複数ステップのアナリストレビューを経て前提条件と計算が再確認され、一貫性を確保するためにインタビューノートが再検討されます。レポートは年次で更新され、主要な作物ショック、規制変更、大規模な能力変動などの重要なイベントが発生した場合には中間更新が実施されます。納品直前にアナリストが最終確認を行い、クライアントが最新の更新された見解を得られるようにします。
Mordor Intelligenceのエッセンシャルオイル市場規模と他の公表推計値との比較
エッセンシャルオイルの公表市場規模は、同様のラベルを使用していても大きく異なる場合があります。差異の大部分は、価値が生産者収益で計上されるか小売で計上されるか、隣接する原料が同じカテゴリーにまとめられるかどうかなど、対象範囲の選択の違いから生ています。
実際には、最大の差異要因は対象範囲と価格設定ロジックであり、次いで更新タイミングが続きます。一部の推計はエッセンシャルオイルとともにアロマ化学品やテルペン留分を含んでいる一方、収率とコストパターンが異なるオイルファミリーを分離せずに広範な平均価格を使用するものもあります。工場出荷価格に留まり、合成アロマ化学品とテルペン副産物を除外した厳格な計算が、Mordor Intelligenceがモデル化した真のエッセンシャルオイル販売に近い数値を維持する要因です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 200.8 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 249.4 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、より広範な需要フレームを反映している可能性があり、チャネルマークアップとブレンドされた消費者製品が暗黙的に取り込まれる場合、生産者レベルの収益から合計が乖離する可能性があります。 |
| 産業調査ポータルB | 245.1 ビリオン 米ドル(2024年) | タイプと用途にわたってより広い包含セットを適用している可能性が高く、テルペン留分などの除外された隣接カテゴリーを一貫して分離していない可能性があり、エッセンシャルオイルのみの厳格な見解と比較して合計が高くなる場合があります。 |
総合すると、この比較は、選択された年、隣接するフレグランス原料の包含、使用される価格水準が通常、異なる合計の背後にある主要なレバーであることを示しています。当社の方法は、市場が観察可能な供給・貿易シグナルに結び付けられ、説明・再現可能な一次調査で検証された収率と価格帯で調整されているため、追跡可能性が維持されています。


レポートで回答される主要な質問
世界のエッセンシャルオイル市場の現在の価値はいくらですか?
エッセンシャルオイル市場規模は2026年に200.8 ビリオン 米ドルに達し、2031年までに295.2 ビリオン 米ドルに達すると予測されています。
どの製品カテゴリーが販売をリードしていますか?
オレンジオイルは2025年に25.53%のシェアでリーダーシップを維持しており、主に飲料フレーバーと洗浄製品において使用されています。
どの地域が最も速く成長していますか?
アジア太平洋地域はインドと中国が生産と国内消費の両方を拡大する中、2031年までにCAGR 10.25%で成長すると予測されています。
どの技術が抽出収率を向上させていますか?
超臨界CO₂および超音波補助法はテルペン回収率を高め、溶剤残留物を削減し、医薬品グレードの品質要件をサポートしています。
最終更新日:


