
救急車用ストレッチャーの市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
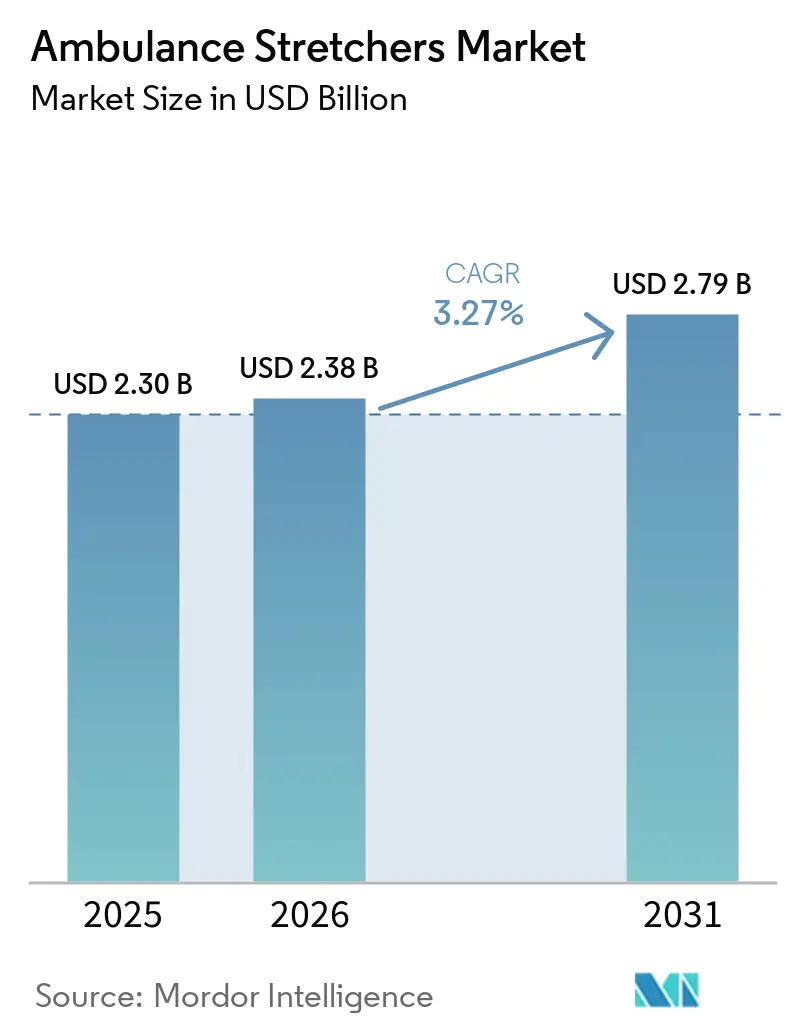
| 市場規模 (2026) | 2.38 十億米ドル |
| 市場規模 (2031) | 2.79 十億米ドル |
| Growth Rate (2026 - 2031) | 3.27 % |
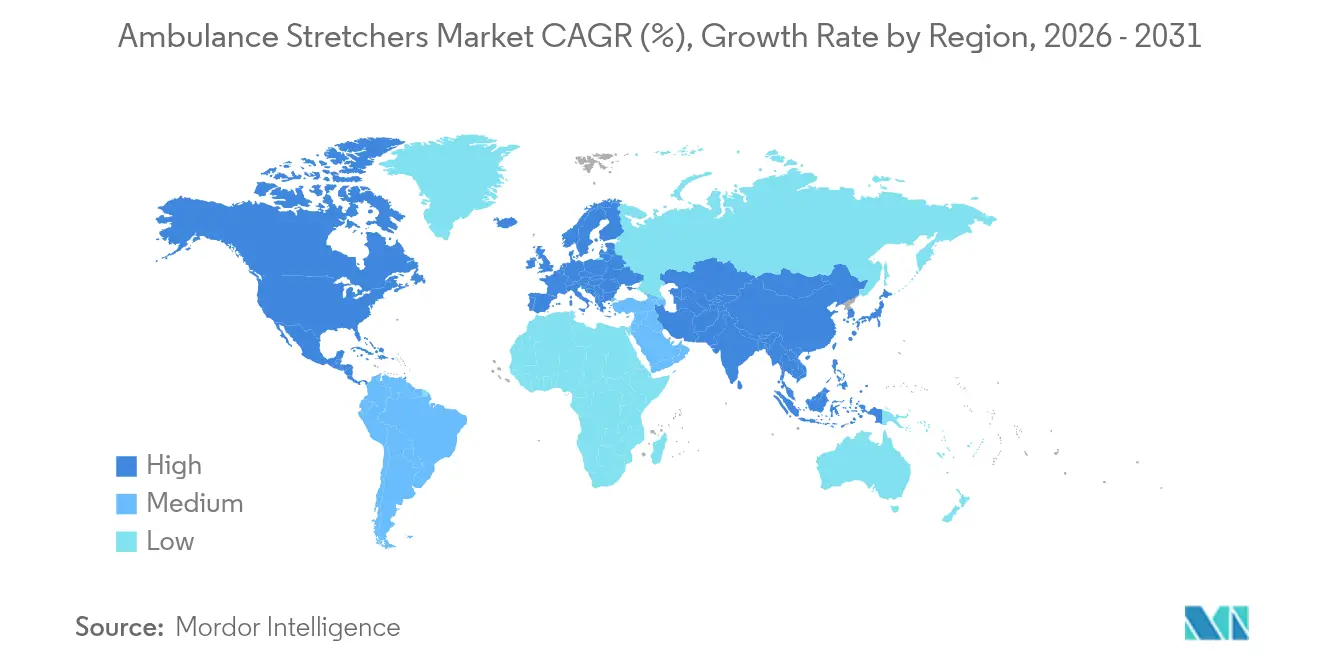
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による救急車用ストレッチャー市場分析
救急車用ストレッチャーの市場規模は2026年において23億8,000万米ドルと推定され、2025年の23億米ドルから成長し、2031年には27億9,000万米ドルに達すると予測されており、2026年〜2031年の年平均成長率(CAGR)は3.27%です。高齢化する人口が複数の慢性疾患を抱えるケースが増加し、また低・中所得国が外傷ケアの提供能力を拡大していることから、需要が高まっています。先進国における労働力安全規制が、手動式から電動式モデルへの移行を加速させている一方、新興地域における道路交通事故傷害がベースラインの需要量成長を下支えしています。肥満患者対応能力と迅速な患者搬送という二重の焦点が調達の優先事項を再編しており、救急車の種類を問わず互換性を持つプラットフォームベースの製品に向けた空白市場を開拓しています。パンデミック時のサプライチェーン混乱は、コスト意識の高い購買層に向けて規制準拠かつ手頃な価格の設計を提供しようとする地域サプライヤーにとって、市場参入障壁を低下させる結果ももたらしました。
レポートの主要ポイント
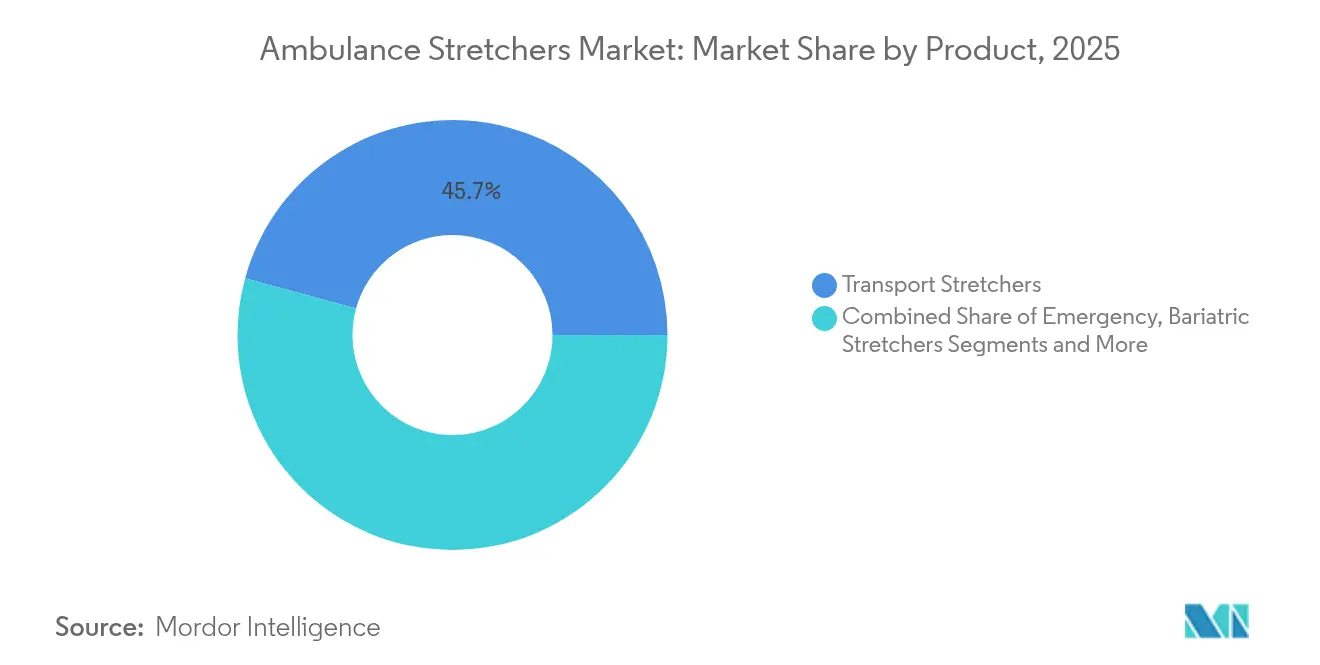
- 製品タイプ別では、搬送用ストレッチャーが2025年の救急車用ストレッチャー市場シェアの45.74%を占め、肥満患者用ストレッチャーは2031年にかけて年平均成長率(CAGR)9.1%で拡大すると予測されています。
- 技術別では、手動式セグメントが2025年の救急車用ストレッチャー市場シェアの60.62%を維持し、電動式システムは2031年にかけて年平均成長率(CAGR)10.02%で拡大しています。
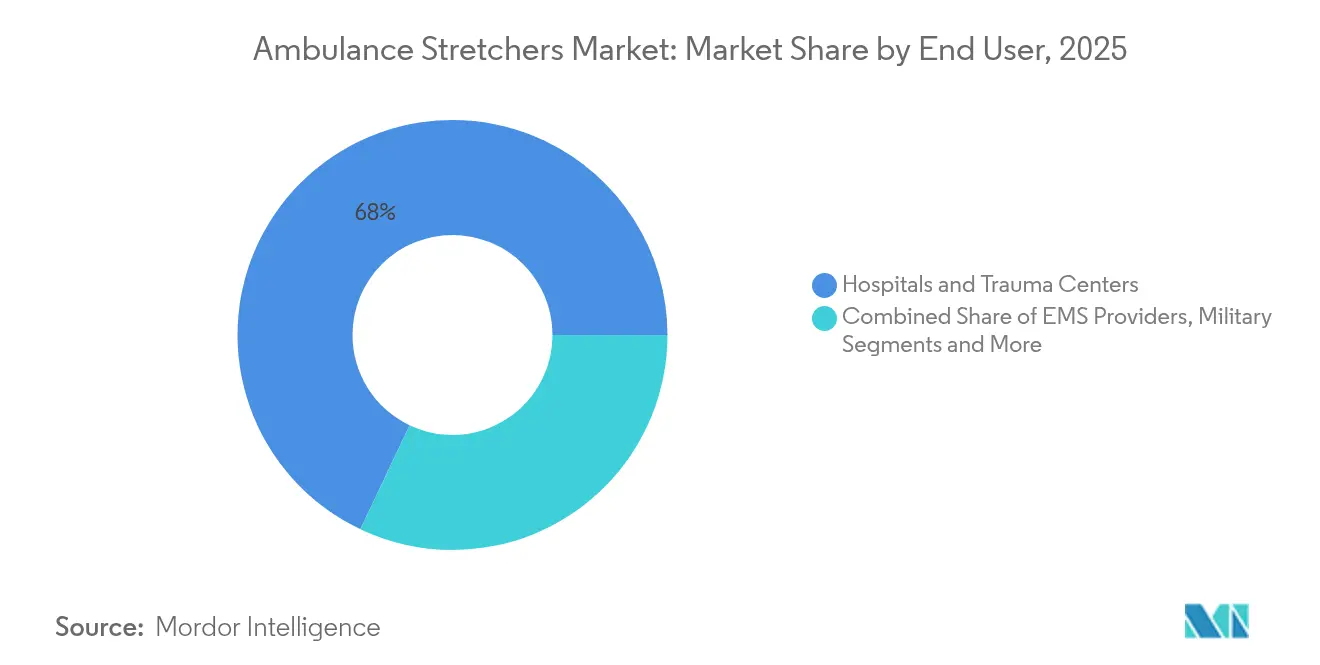
- エンドユーザー別では、病院および外傷センターが2025年の救急車用ストレッチャー市場規模の67.95%を占め、軍および災害救援機関は年平均成長率(CAGR)8.18%で成長すると予測されています。
- 地域別では、北米が2025年に35.34%の収益シェアで首位となり、中東・アフリカ地域が年平均成長率(CAGR)7.33%で最も高い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への(~)%の影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高齢化に関連する慢性疾患の負担 | +0.80% | 北米・欧州に集中した世界規模 | 長期(4年以上) |
| 新興市場および低・中所得国における道路交通外傷の増加 | +0.60% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| タイプIIIおよびモジュール型救急車への世界的なアップグレード | +0.40% | 北米、欧州、先進アジア太平洋市場 | 中期(2〜4年) |
| アジア太平洋地域におけるEMS償還の拡大 | +0.30% | アジア太平洋のコア市場 | 短期(2年以内) |
| 極端な温度環境への対応が可能な複合材料ストレッチャー | +0.20% | 極端な気候地域に重点を置いた世界規模 | 長期(4年以上) |
| OEM非依存型 IoT センサーによるアフターマーケットの促進 | +0.20% | 世界の先進市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化に関連する慢性疾患の負担
2030年までに米国居住者の5人に1人が65歳以上となり、多機能ポジション、より広いフレーム、優れた除圧面を備えたストレッチャーへの需要が強まります。[1]D. Jones、「高齢化が進む米国の人口と医療インフラ」、Nature、nature.com 医師不足に直面している医療提供者は、より少ないスタッフで複雑な症例を安全に搬送するために人間工学的設備を採用しており、ストレッチャーの設計は通常の購入品ではなく、労働力確保の手段となっています。肥満患者用機器は現在、救急部門内のモビリティプラットフォームとしても機能し、引き継ぎ時間を短縮し転倒リスクを低減させています。調達チームは、300 kg超の荷重定格と統合モニタリングレールをベースライン要件として明記するケースが増えています。これらの変化が相まってプレミアムセグメントの収益を増幅させ、電動パワーリフトモデルの潜在的な市場規模を拡大させています。
新興市場および低・中所得国における道路交通外傷の増加
アディスアベバでは道路事故が外傷症例の37.3%を占め、サハラ以南のハブでも同様の割合を示していますが、タンザニアのような国では搬送前の適切な安定化処置を受けた被害者はわずか13.6%に過ぎません。このミスマッチが、資源の制約下で救助と搬送の両機能を果たすことができる耐久性の高いストレッチャーへの需要を促進しています。国際ドナープログラムは現在、救急車への助成金にストレッチャーの購入を組み合わせており、地方フリートにおける第一世代のアップグレードを加速させています。EN1789およびFDA クラスI の要件を満たしながらもコストを削減したバージョンで対応するメーカーは、安全性を損なうことなく市場リーチを拡大しています。政府が世界保健機関(WHO)の外傷システムガイドラインを採用するにつれて、搬送用ストレッチャーおよびスクープストレッチャーへの支出が単発の入札から複数年予算へと移行し、アフリカおよび南アジア全体でベースラインの需要量を引き上げています。
タイプIIIおよびモジュール型救急車への世界的なアップグレード
高度なシャーシにより、医療従事者はトラウマ、心臓、新生児搬送の間で車内を再構成できるようになり、複数のフロアトラックにドッキングし、病院用ストレッチャー市場全体で使用される機器との互換性を維持するストレッチャーの重要性が高まっています。生体液による腐食に耐え、予防保全用のRFIDタグを内蔵した複合材フレームは、プレミアム製品からメインストリームへと移行しつつあります。OEMに依存しないストレッチャーマウントは、車両製造サイクルを短縮し、ライフサイクルコスト全体を低減するため、固定支払いEMS契約下のフリートオペレーターにとって重要な訴求点となっています。多点拘束システムの統合により、衝突時の生存性が向上し、国家道路安全目標の達成を支援します。その結果、フリー台数が横ばいになっても、成熟市場では持続的な更新需要が維持されています。
アジア太平洋地域におけるEMS償還の拡大
日本における救急搬送料金の引き上げは病院の受け入れ率を改善し、近隣の地域諸国が同様の政策を試験的に導入するきっかけとなりました。[2]H. Tekle、「アディスアベバにおける都市外傷の負担」、QScience、qscience.com より高い料金設定により、患者の降車時間を短縮するための機器(ワンボタンリフト機能を備えた電動コット等)への設備投資に充てられる運転資本が確保されます。シンガポールが開発した一人操作を想定した電動ストレッチャーの試作品は、料金制度の改革が高密度な都市環境に合わせた地域の研究開発を促進する好例を示しています。[3]P. Tan、「内務部技術庁(HTX)向けの電動ストレッチャー」、HTX プレスルーム、htx.gov.sg 東南アジアの民間病院チェーンは、サービス品質の差別化とメディカルツーリストの誘致を目的として同様のアプローチを採用しています。償還の上限が引き上げられるにつれて、調達の意思決定は最低の初期価格からライフサイクルコスト全体へとシフトし、保全ニーズを自動的に通知するテレマティクス対応ストレッチャーの採用を促進しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率(CAGR)予測への(~)%の影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| EMS スタッフの機器関連筋骨格系損傷 | -0.40% | 先進市場において最も高い影響を持つ世界規模 | 短期(2年以内) |
| 低所得フリート向けの資本集約型パワーリフトシステム | -0.30% | 世界の低・中所得国、農村医療システム | 中期(2〜4年) |
| より厳格な生物汚染基準による承認サイクルの長期化 | -0.20% | FDA および EU 規制市場に重点を置いた世界規模 | 中期(2〜4年) |
| 原材料価格の変動性 | -0.20% | コスト意識の高い市場において最も高い影響を持つ世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EMS スタッフの機器関連筋骨格系損傷
EMS 要員の負傷率は建設業従事者を上回っており、手動でコットを持ち上げることが主要な原因として特定されています。ウォータールー大学の研究では、電動ストレッチャーの導入後に救急救命士の負傷が78%減少したことが明らかになりました。補償金請求の削減による明確な投資対効果にもかかわらず、一部の自治体サービスでは調達サイクルや労働組合との交渉を理由にアップグレードを先送りにしています。労働者安全擁護団体は現在、規制当局に対して義務的な力の負荷閾値を設定するよう働きかけており、電動式の採用を加速させる可能性がある一方で、短期的なコンプライアンスコストを引き上げることになります。慢性的な人材不足は各負傷の業務上の影響を増大させており、資金調達の見通しが立てば、フリートが買い替えスケジュールを前倒しするインセンティブとなっています。
低所得フリート向けの資本集約型パワーリフトシステム
電動コットと互換性のある積み込みレールは4万米ドルを超えることがあり、これは多くの地区病院の年間機器予算を上回る金額です。整備の複雑さと不安定な電力供給が、助成金で購入費用が補填される場合でさえ農村部の購買層を躊躇させる隠れたコストを加えます。その結果、救急車用ストレッチャー市場は、先進国向けの自動化が充実したプレミアム製品と、資金難の事業者向けの堅牢な手動式デザインに二極化しています。非政府系援助機関は限られた資金を有効活用するために再生品のストレッチャーを調達することが多いですが、再製造に関する FDA の今後の規制により、より厳格なトレーサビリティ要件が課せられることで、この回避策に制約が生じる可能性があります。資金調達モデルが進化しない限り、パワーリフトシステムのサービス不足地域への普及は伸び悩み、世界全体の需要量成長の上振れ余地が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
搬送用ストレッチャーの優位性が肥満患者用の成長機会を覆い隠す搬送用ストレッチャーは最大の収益を生み出しており、2025年の救急車用ストレッチャー市場規模の45.74%を占めています。救急フリート全体での普及により予測可能な買い替えサイクルが確保されていますが、仕様の標準化が進む中でコモディティ化が利益率を圧迫しています。これとは対照的に、肥満患者用モデルは先進国での肥満有病率の上昇を背景に年平均成長率(CAGR)9.1%で拡大しています。スクープストレッチャーおよびバスケットストレッチャーは引き続き狭小空間での救助に対応していますが、ニッチな存在にとどまっています。新生児用モデルは病院の分娩件数に連動した安定した需要が見られ、一方外傷専用設計はモジュール型救急車の内装がより多くの役割を担う中で緩やかな成長にとどまっています。
肥満患者用機器への需要は、300 kg超の最低安全作動荷重を義務付け、大柄な患者に対する4点式ハーネスを必要とする規制によって強化されています。これらの基準が、より広いデッキと電動式高さ調節機能を備えたストレッチャーの調達を促進しています。それに伴い、メーカーは抗菌コーティングとクイックスワップ式マットレスシステムを統合し、高稼働部門における患者対応の回転時間を最小化しています。その結果、肥満患者用ラインはオプションの在庫から三次医療施設における必須の在庫へと移行しており、救急車用ストレッチャー市場全体における収益貢献度を拡大しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


技術別:
手動式の優位性が続く中で電動式への移行が加速手動式デザインは2025年においても救急車用ストレッチャー市場の60.62%を占め、初期コストの低さと最小限の保全で支えられています。しかし、電動式ユニットは医療提供者が負傷回避と迅速な患者搬送からのライフタイムコスト削減を定量化するにつれて、年平均成長率(CAGR)10.02%を示しています。空気圧式および油圧式プラットフォームは、バッテリーの信頼性が不確かな農村部または軍事用ユーザーに対応していますが、リン酸鉄リチウムイオン電池の低温環境でのパフォーマンス向上に伴い、そのシェアは縮小しています。
電動コットの採用者は自動積み込みレールをセットで導入することが多く、患者の積み込み時間を最大30秒短縮し、労働安全の閾値以下に労働負荷を抑制します。モーターコントローラーに組み込まれたリアルタイム診断機能が、故障が車両を動けなくする前にサービスアラートを発報し、フリートの稼働率を向上させます。IoT テレメトリーと組み合わせることで、これらの機能が電動ストレッチャーをデータ生成資産として位置付け、病院のデジタルツイン構想と合致します。その結果、この技術的移行は、成熟した購買層が5〜7年サイクルで旧来の機器を更新するにつれて、救急車用ストレッチャー市場を大きく変革させる態勢にあります。
エンドユーザー別:
軍関連の成長が従来の医療機関を上回る病院および外傷センターは救急車用ストレッチャー市場シェアの67.95%を占め、患者安定化と施設内搬送における中心的な役割を反映しています。調達量は入院率と労働者安全に関する規制上の要請を反映しています。しかし、軍および災害救援機関は迅速な傷者搬送を優先する近代化プログラムを追い風に、年平均成長率(CAGR)8.18%で成長しています。このトレンドは、地政学的リスクの高まりと気候変動に起因する自然災害に後押しされ、NATO 加盟国と非同盟国の双方にわたって広がっています。
防衛調達担当者は、回転翼航空機対応および化学・生物・放射線・核(CBRN)耐性素材に対応したストレッチャーを仕様として求めており、サプライヤーをニッチなエンジニアリング分野へと押しやっています。災害救援機関は、多くの場合低体温症管理のために断熱ブランケットが統合された、過酷な環境下で展開可能な折り畳み式の軽量フレームを必要としています。これらの異なる要件が製品ラインの拡張を促し、その後多目的能力を求める民間救急フリートへと波及し、救急車用ストレッチャー業界全体に恩恵をもたらすスピルオーバー効果を生み出しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
北米救急ストレッチャー市場
北米は35.34%の収益シェアを占め、規制および技術トレンドの先導役を担っています。労働安全衛生法規と高い人件費が電動システムの普及を後押しし、プレミアム価格帯を維持しています。米国のCARES法による資本配分により、郡のEMS機関はパンデミック後に車両を刷新することが可能となり、カナダの各州も同様の景気刺激策の枠組みを採用しました。FDAの品質システム規制とISO 13485との継続的な整合化は、コンプライアンスコストを引き上げる一方で製品品質を安定させ、資本力のある既存企業の市場ポジションを強化しています。
中東・アフリカ救急ストレッチャー市場
中東アフリカ地域は、2031年までに7.33%という最も高いCAGRを達成する見込みです。各国政府は石油収入を三次病院やトラウマセンターに投入しており、サウジアラビアだけでも2023年の医療分野開発に504 ビリオン 米ドルの予算を計上しています。湾岸地域でメディカルツーリズムの拠点を構築する民間事業者は、ジョイント・コミッション・インターナショナルの認定取得に向けて米国および欧州のストレッチャーブランドを輸入しています。同時に、アフリカ連合のプログラムが基本的なEMS車両を補助し、コスト効率に優れたモデルへの扉を開いています。この二層構造の需要環境は、多国籍ベンダーが輸入関税を回避し公共入札の資格を得るために現地組立を進める動機となっています。
アジア太平洋救急ストレッチャー市場
アジア太平洋地域は最も多様性に富んだ市場です。日本とシンガポールは高度な安全機能を義務付けており、電動ストレッチャーやテレマティクスの早期普及を促進しています。一方、インドネシアなどの人口大国は、堅牢な手動ユニットによる車両台数の拡大に注力しています。インドの生産連動型インセンティブ制度などの国内製造奨励策は合弁事業を促進し、コストを抑えながら技術移転を実現しています。デジタルヘルスへの資金調達が増加する中、韓国とオーストラリアの病院ではRFIDを統合したストレッチャーを試験導入し、資産追跡の効率化を図っており、この取り組みは地域全体に波及する可能性があります。

規制環境
救急ストレッチャーおよび関連する患者移送機器は、医療機器の枠組みに属し、救急車両の安全要件とも関連する。米国では、救急車で使用される移動式ストレッチャーは、米国食品医薬品局(FDA)により21 CFR 880.6910に基づくクラスII(特別規制)機器として規制されており、510(k)の適用は免除されている。その結果、市場参入は市販前提出のスケジュールよりも、特別規制、ラベリング、品質要件の順守に重点が置かれる。
欧州では、市場アクセスはEU医療機器規則(MDR)2017/745により規定され、リスクに基づく分類では非侵襲的機器は附属書VIII規則1に基づき通常クラスIとされる。適合性は、救急サービスや車両製造業者が技術文書や調達仕様に用いる関連規格への適合証拠によって支持される。2026年の重要な節目として、DINが2026年6月に更新版EN 1865シリーズの採用版をリリースする予定であり、これにはDIN EN 1865-1:2026(一般的なストレッチャーシステムおよび患者移送機器)および重量物用ストレッチャーと移送用チェアをカバーする関連パートが含まれる。これにより、耐衝突性能や救急車固定システムとの相互運用性に関する試験証拠、文書要件、調達仕様が更新されると見込まれる。
バリューチェーン分析
上流では、バリューチェーンは高強度アルミニウムおよびスチール、医療グレードのポリマーやフォーム、複合材料、そして電動プラットフォームについては電動モーター、アクチュエーター、電池、電子制御モジュールに依存する。OEMメーカーはこれらの原材料を、金属加工(CNC加工および溶接を含む)、デッキおよびシャーシの組立、電動リフト・駆動システムおよび固定インターフェースの統合を通じてストレッチャー製品へと変換する。最終段階には、EN 1789やEN 1865ファミリーに関連するストレッチャー固定および動的試験要件に整合した、荷重、安定性、安全性試験が含まれる。
下流側では、サプライヤーは病院やEMS車両フリートへの直接販売、公共調達、地域の販売代理店網を通じて購買者に到達する。救急車の内装業者も、ストレッチャーを車両内装や固定・締結システムと組み合わせることで需要を生み出している。コストと納期の障害としては、主要部品における関税および国境を越えた輸送への依存、電子機器やアクチュエーターのリードタイムの長期化、フリート標準化を制限しうる閉鎖的なコット固定具エコシステムへの依存が挙げられる。現地化の面では、インドのサプライヤーがAIS-125認証済みの救急車要件に製品を適合させている例のように、国内調達と保守性が、コンプライアンス基準を満たしながらコスト重視の入札で競争するために活用されている。
競合環境
救急車用ストレッチャー市場は、Stryker、Ferno-Washington、Hill-Rom を核とした緩やかに集約された構造を特徴としています。これらのプレーヤーは総体として、グローバルな流通網、幅広い製品ポートフォリオ、および認証の専門知識を活用し、価格重視の参入者に対してシェアを守っています。各社のイノベーションパイプラインは、負傷低減技術、IoT 統合、および新製品サイクルを短縮するモジュール式コンポーネントプラットフォームを中心に構成されています。Stryker の医療機器・外科部門は、電動コット需要を背景に2024年に10.6%の成長を記録し、プレミアムポジショニングの収益性を裏付けています。
中国、トルコ、ポーランドの地域メーカーは、現地調達と納期短縮を強調することで、サプライチェーンの耐障害性に関する懸念を利用しています。一部は救急車の OEM と協力して、ターンキー車両にバンドルされたプライベートラベルのストレッチャーを供給し、コスト意識の高い市場における既存大手企業のブランド認知度を侵食しています。ISO 13485 を中心とした規制の収斂は、準拠した中堅企業の国境を越えた拡大を容易にし、ラテンアメリカと東欧における競争を激化させています。
戦略的な動きはデータサービスを中心に展開されることが増えています。大手ベンダーは積載サイクル、バッテリー状態、清掃コンプライアンスを追跡するセンサースイートを組み込み、経常収益をもたらすサブスクリプション型アナリティクスを提供しています。フリート管理ソフトウェアプロバイダーとのパートナーシップにより、ストレッチャーの状態が出動管理ダッシュボードに統合され、ハードウェアを超えた付加価値提案を強化しています。一方、アフターマーケットでの再生整備は、病院が循環型経済への取り組みを求める中で普及が進んでいますが、FDA が近く公表する再製造に関するガイダンスにより、堅牢な品質システムを持つ事業者以外はふるい落とされる可能性があります。
救急車用ストレッチャー業界リーダー
Stryker Corporation
Ferno-Washington Inc.
Narang Medical Limited
Fu Shun Hsing Technology Co. Ltd
Hill-Rom Services Inc. (Baxter)
- *免責事項:主要選手の並び順不同
救急ストレッチャー市場
- Stryker
- Ferno-Washington
- Hill-Rom
- Medline Industries
- Arjo AB
- GF Health Products
- Spencer Italia S.r.l.
- Dragon Industry (ZJG) Co. Ltd.
- Fu Shun Hsing Technology Co. Ltd.
- Jiangsu Rixin Medical Equipment Co. Ltd.
- ROYAX s.r.o.
- Narang Medical Ltd.
- Zhangjiagang New Fellow Med Co. Ltd.
- Allied Healthcare Products
- Dragerwerk
- Promeba SL
- MeBer s.r.l.
- EMSRUN Technology Co. Ltd.
- Junkin Safety Appliance Co.
- Laerdal Medical AS
- Ambulanz Mobile GmbH

市場機会と将来展望
規格の更新とフリート安全プログラムは、コンプライアンスを文書化しつつ介護者の持ち上げ負荷を軽減できるサプライヤーにとっての余地を生み出している。2026年6月に発行される重量物用ストレッチャー向けDIN EN 1865-3:2026-06、およびEN 1865ファミリー全体で強調される電動アシストと患者移送性能は、バリアトリック対応および高荷重輸送構成における需要を支える。また、混成フリート全体で救急車の後付け改修を簡素化する互換性のある固定エコシステムの重要性も高めている。
能力増強と現地化の取り組みは、リードタイムやアフターサービス対応が購買決定に影響する分野で受注を獲得するもう一つの手段である。北米では、REV GroupのHorton Emergency Vehiclesが2025年11月にオハイオ州グローブシティで20,000平方フィートの建物を購入する形で施設拡張を完了し、2026年初頭からの最終組立・出荷業務を開始する。これは、ストレッチャー製造、取り付けシステム、車両統合間の連携が納期と競争力にどのように影響し得るかを示している。一方、インドなどの市場における国内製造プログラムでは、サプライヤーが現地サプライチェーンに支えられたAIS-125準拠のストレッチャーラインを展開しており、主要都市圏外でも保守可能な、価値を重視した手動およびハイブリッド型プラットフォームへの機会が示されている。
Recent Industry Developments in 救急ストレッチャー市場
- 2026年3月:米国特許商標庁が、Strykerに付与された救急コットおよび積み下ろしシステムに関する特許(2025年6月出願)を公開した。この公開は、コットと固定具の統合ワークフローに関する研究開発が継続していることを示し、自動化、人間工学、システムレベルの互換性による差別化を後押ししている。
- 2025年4月:Fernoは、FDIC International 2025において、Cross-Drive技術を採用したPower F2固定システムおよびPower X2救急コットを発表した。この対をなす発表は、固定、積載、コット設計が一体で設計され、安全性の向上と取り扱い時間の短縮を図る電動コットエコシステムへの移行を後押ししている。
- 2024年8月:Road Rescueは、複合材製ボディパネルとPer4Max拘束システムの統合を特徴とするRediMedic タイプIおよびタイプIII救急車プラットフォームを発表した。内装安全システムと車両構成をEMSのワークフローに結び付けることで、このプラットフォームの発表は、救急車調達におけるストレッチャー取り付けインターフェースと拘束システムの互換性の重要性を高めている。


救急ストレッチャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、院前および搬送場面において患者を移動させるために使用される救急車用ストレッチャーから得られる収益を対象としており、手動式および電動式の両システム、ならびにストレッチャーと一般的にセット販売される主要アクセサリーを含みます。
対象外の範囲:救急車への積載を目的としない固定式病院用ストレッチャー、ならびに救急車両の販売および広範なEMS消耗品は対象外とします。
セグメンテーション概要
- 製品別
- 搬送用ストレッチャー
- 救急用ストレッチャー
- 肥満患者用ストレッチャー
- 新生児・小児用ストレッチャー
- スクープ・バスケットストレッチャー
- 技術別
- 手動式
- 電動式
- 油圧式/空気圧式
- 自動積み込みシステム
- エンドユーザー別
- 病院および外傷センター
- EMS プロバイダー
- 軍および災害救援機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、何が購入されているか、誰が購入しているか、更新頻度はどの程度かを把握し、それらのインプットを医療活動および安全要件と照合します。基礎情報として、世界保健機関、OECDの医療統計、米国疾病予防管理センターおよび米国道路交通安全局の道路安全データセット、ならびに機器仕様や購買サイクルが確認でる国家調達ポータルおよび入札アーカイブなどの公開情報を参照します。
次に、需要シグナルをサプライヤーの開示情報および製品ドキュメントと照合します。EMS機器設計に影響を与える企業の年次報告書、投資家向けプレゼンテーション、規制・基準関連資料は、スタッフの負傷低減やバリアトリック搬送対応などの採用促進要因の確認に役立ちます。利用可能な場合は、企業財務および情報に関する有料サブスクリプションソースを、特許および輸出入の出荷レベルトラッキングと併用し、数量、価格帯、貿易フローの方向性を確認します。これらのデスクソースは例示的なものであり、網羅的ではなく、インプットの収集、検証、明確化のために他の公開情報も参照しています。
一次インタビューおよびサーベイ
公開データセットが乏しい領域における不確実性を低減するため、EMSプロバイダー、救急車オペレーター、病院調達担当者、ディストリビューター、サービス技術者を対象に専門家インタビューおよび構造化サーベイを実施し、それらのインプットをデスクリサーチと照合しま。需要パターンは緊急対応の資金調達やフリート近代化のペースによって異なるため、更新サイクル、電動ストレッチャーの比率、サービス付帯率に関する仮定を、購買担当者や技術者が日常業務から述べる内容と照合するために、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたってフィードバックを収集します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | アジア太平洋地域:39% |
| 中位層:48% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:22% | マネージャー:57% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定は、救急車フリート台数、EMS出動件数、機器更新行動から再構築した需要プールを起点とするトップダウンおよびボトムアップのロジックを用いて構築し、年間ユニット需要と金額に換算します。ストレッチャークラス別のサンプル価格帯やチャネルからの出荷ミックスに関するフィードバックなど、選択的なボトムアップ検証によって合値を裏付け、地域の購買パターンが異なる場合は調整します。
電動式対手動式ストレッチャーの比率、フリート成熟度別の標準的な更新サイクル、自動積載および人間工学的機能の普及率、技術別の平均販売価格の推移、バリアトリック対応ユニットに関連する需要の割合など、いくつかの実務的なインプットがモデルを形成します。小規模市場でユニットデータが限られている場合は、対象人口、救急発生動向、公的支出の方向性などの代替指標を用いて、観察された調達行動と整合性のある合計値を維持します。
予測においては、政策資金水準、労働安全の優先度、製品ミックスの変化が単純なトレンドラインよりも速くまたは遅く採用を変化させる可能性があるため、シナリオ分析を使用します。技術ミックスと価格に関する仮定は一次フィードバックによってストレステストを行い、最終予測は地域およびエンドユーザー全体でドライバーの整合性が確認された後にのみ作成します。
データ検証と更新サイクル
フリート更新発表、入札量、救急車1台あたりの推定ユニット数との関係ど、独立したシグナルと市場合計値を三角測量することでアウトプットを検証し、範囲外と思われる差異を確認します。国別合計値が急激に変化したり、価格曲線が最近の調達実態に合わなくなった場合、アナリストは基礎となるインプットを再確認し、必要に応じて回答者と再接触して変化の内容を確認します。
承認前に、モデルと仮定は計算ロジックと対象範囲の整合性を確認するための多段階の内部レビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントがリリース時点で利用可能な最新の見解を受け取れるよう、最終的な納品前チェックが完了します。
Mordor Intelligenceの救急車用ストレッチャー市場規模と他の公表推計値との比較
救急車用ストレッチャーの公表市場規模は、調査担当者が必ずしも同じ製品、地域、販売チャネルを集計しているわけではなく、基準年やインフレ仮定が異なる場合があるため、大きく異なることがあります。電動システムや積載補助装置が集計値に含まれているか別扱いかによって、差異がより顕になることが多いです。
最大の差異要因は通常、病院専用ストレッチャーの需要が救急車需要に混入しているかどうか、アクセサリーやサービス契約が収益にどのように扱われているか、および価格換算に単一スポットレートを使用しているか年間平均為替レートを使用しているかによるものです。もう一つの一般的な要因は更新タイミングであり、資金調達の変化後に調達が急速に動くことがあり、一部のモデルでは購買担当者や技術者との更新サイクルの再確認が十分に行われていません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.38 ビリオン 米ドル(2026年) | |
| 産業調査会社A | 2.62 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、エンドユーザーの対象範囲をより広く(施設全体の購買を含む形で)混在させているようであり、救急車専用の需要プールに調整する前に金額が高くなる可能性があります。 |
| 調査プラットフォームB | 0.85 ビリオン 米ドル(2025年) | ストレッチャーのハードウェアのみに近い、より狭い収益捕捉を報告しており、電動機能のプレミアムやバンドルアクセサリーの算入が限定的であるため、記載合計値が低くなっています。 |
出典間の差異は主に対象範囲の整合性の問題、特にストレッチャーと一緒に何が集計されるか、およびエンドユース設定がどのようにフィルタリングされるかを示しており、その対象範囲の規律はMordor Intelligenceが使用するモデルで一貫して適用されています。


レポートで回答される主要な質問
救急車用ストレッチャー市場の現在の市場価値はいくらですか?
救急車用ストレッチャー市場は2026年において23億8,000万米ドル規模です。
救急車用ストレッチャー市場の成長速度はどの程度ですか?
年平均成長率(CAGR)3.27%で拡大し、2031年までに27億9,000万米ドルに達すると予測されています。
最も急成長している製品セグメントはどれですか?
肥満患者用ストレッチャーは、肥満有病率の上昇と安全な取り扱いに関する規制の更新により、年平均成長率(CAGR)9.1%で拡大しています。
電動式救急車用ストレッチャーはなぜ普及が進んでいるのですか?
介護者の負傷を減少させ、患者の積み込みを迅速化することで、初期コストが高いにもかかわらず年平均成長率(CAGR)10.02%を達成しています。
最も高い成長ポテンシャルを持つ地域はどこですか?
中東・アフリカ地域が大規模な医療インフラ投資を背景に、年平均成長率(CAGR)7.33%で成長をリードしています。
最終更新日:



