
エジプトICT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
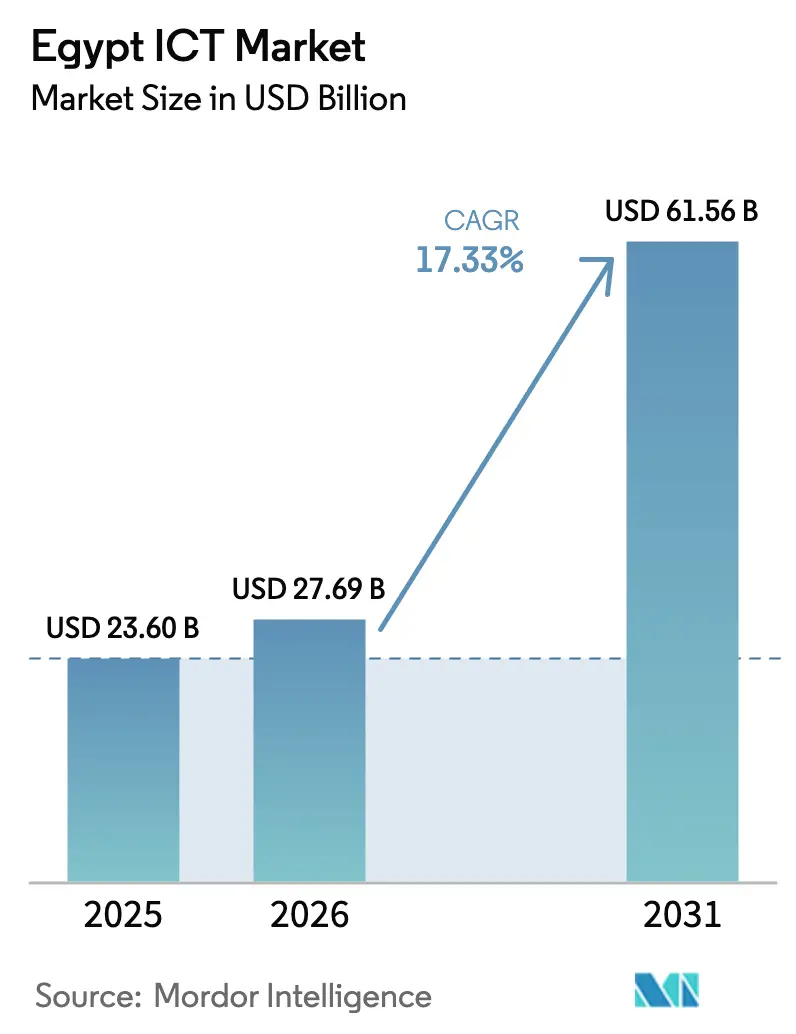
| 基準年の市場規模 (2025) | 23.60 十億米ドル |
| 市場規模 (2026) | 27.69 十億米ドル |
| 市場規模 (2031) | 61.56 十億米ドル |
| 成長率 (2026 - 2031) | 17.33 % |
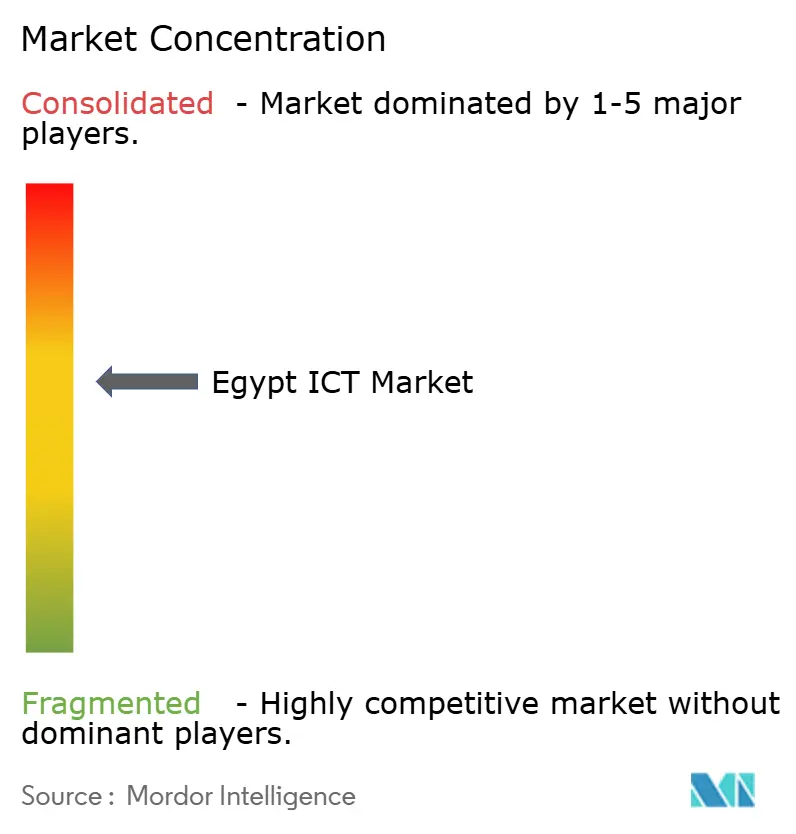
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるエジプトICT市場分析
エジプトICT市場規模は2025年にUSD 236億ドルと評価され、2026年のUSD 276.9億ドルから2031年にはUSD 615.6億ドルへと成長すると推計されており、予測期間(2026年〜2031年)中のCAGRは17.33%となっています。この急速な拡大は、政府の「デジタルエジプト」プログラム、湾岸岸地域のソブリンファンドによる大規模なデータセンターへのコミットメント、そしてエジプトが15本の稼働中の海底ケーブルの主要な陸揚げ地点としての地位[1]サブマリンネットワークスチーム、「エジプト」、サブマリンネットワークス、submarinenetworks.comによるものです。現在、電気通信サービスが収益シェアの35.24%を占めており、一方でITサービスはクラウドおよびAI導入の加速を背景に17.15%のCAGRで最も高い成長を示しています。大企業が支出の61.15%を占めていますが、欧州復興開発銀行(EBRD)の補助付き融資および助言制度を追い風に、中小企業の需要も追いついてきています。公共部門のデジタル化により、政府および公共行政が24.81%のシェアで最大の業種別セグメントを維持していますが、フィンテック取引量の拡大に伴い、BFSIが22.19%のCAGRで最も急成長している業種となっています。
主要レポートポイント
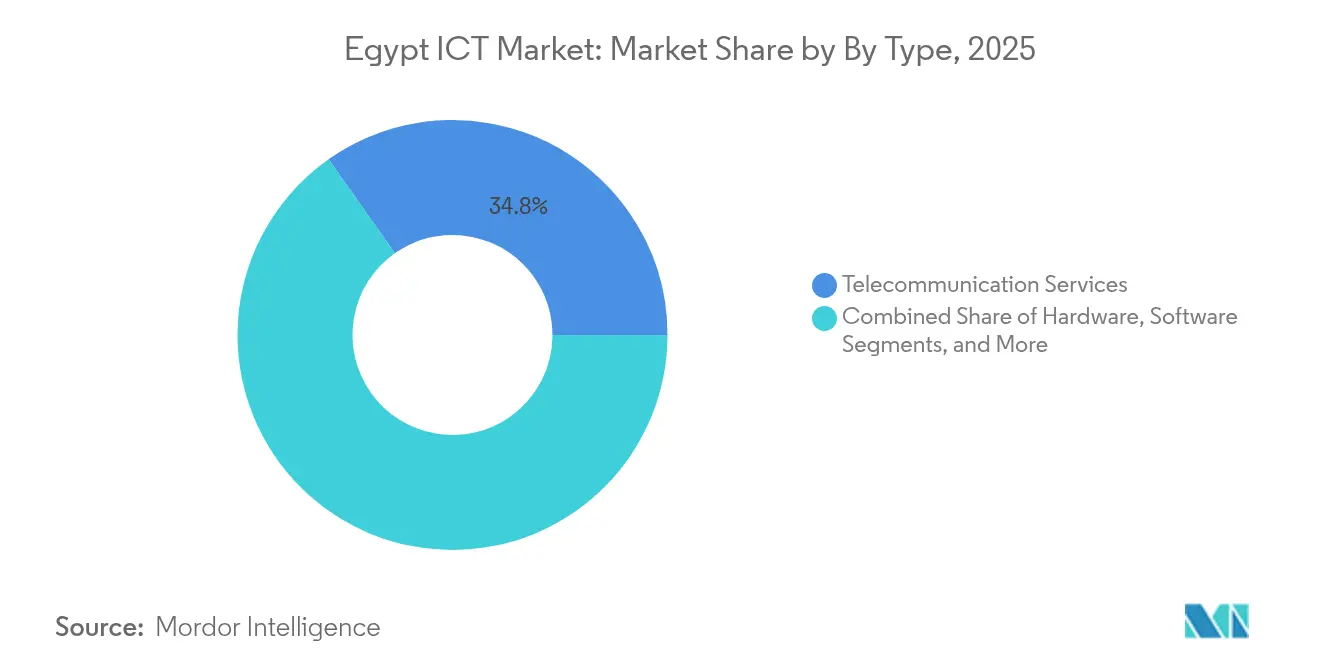
- タイプ別では、電気通信サービスが2025年のエジプトICT市場シェアの34.78%を占めてリードしており、ITサービスは2031年にかけて17.47%のCAGRで拡大しています。
- 企業規模別では、大企業が2025年のエジプトICT市場の60.62%を占めており、中小企業は2031年にかけて15.78%の最高成長率(CAGR)を記録すると予測されています。
- 業種別では、政府および公共部門が2025年のエジプトICT市場規模の24.55%のシェアを獲得しており、BFSIは2031年にかけて21.84%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
エジプトICT市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)(%)CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府全体のクラウド移行 | +3.2% | 大カイロ、新行政首都 | 中期(2〜4年) |
| 「デジタルエジプト」市民サービスプラットフォーム | +4.1% | 全国規模、農村部への展開 | 長期(4年以上) |
| 湾岸資金によるハイパースケールデータセンターの建設 | +2.8% | カイロ、スエズ運河経済特区 | 短期(2年以内) |
| 海底ケーブル陸揚げエコシステム | +2.3% | 地中海および紅海沿岸 | 長期(4年以上) |
| エジプトポストの農村向けフィンテック展開 | +1.9% | 遠隔州 | 中期(2〜4年) |
| アラビア語生成AI(ジェネレーティブAI)のローカライズ | +1.7% | 全国規模、地域輸出ポテンシャル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府全体のクラウド移行
義務的な「クラウドファースト」政令により、すべての省庁は2026年までに新しいワークロードをEG-CLOUDに移行することが求められています。中核アプリケーションの40%がすでに政府プラットフォーム上で稼働しており、省庁のITオペレーションコストが35%削減され、サービス提供時間が数時間から数分へと短縮されました[2]ルバ・オビエド、「エジプト政府クラウド戦略」、国連ESCWA(国連西アジア経済社会委員会)、unescwa.org。省庁はリリースサイクルが60%高速化したと報告しており、財務省はOracle Hyperion上でエンドツーエンドの予算自動化を完了し、議会の監視のためのリアルタイムダッシュボードを提供しています。この政策は、ネットワークセキュリティ、アイデンティティ管理、およびソブリンデータゾーンへの補完的な投資を促進し、国内サービスプロバイダーに2030年まで安定したパイプラインを提供しています。
「デジタルエジプト」市民サービスプラットフォーム
「デジタルエジプト」スーパーアプリは、900万人以上のユーザーに182のオンライン行政サービスを提供しており、2024年には7億5,000万件のトランザクションを処理し、前年比280%の増加を達成しました。APIドリブンのアーキテクチャが決済ネットワーク、通信事業者、およびユーティリティを連携させ、市民が数分で税金、交通反則金、および公共料金を精算できるようにしています。トランザクション成功率は99.8%を超えており、エジプトポストが200の支店をデジタルハブに転換して以来、農村部での普及率は2倍になっています。このプラットフォームのデータレイクは、補助金ターゲティングおよびパンデミック対応のための予測分析の基盤ともなっており、長期的な普及を強化しています。
湾岸資金によるハイパースケールデータセンターの建設
アブダビのKhaznaは、2026年の満稼働を予定するUSD 2億5,000万規模の50MWキャンパスに着工しました。一方、Elsewedy ElectricとGulf Data Hubはスエズ運河経済特区内の192MW複合施設にUSD 21億のコミットメントを表明しました。これらのプロジェクトは、豊富な再生可能エネルギーとケーブル陸揚げ地点への近接性を活用し、欧州の同等サイトと比較して総所有コスト(TCO)を最大40%削減します。その結果として生まれた設備能力がハイパースケールクラウドプロバイダーとAIワークロードを引きつけ、エジプトICT市場の成長を支えています。
海底ケーブル陸揚げエコシステム
エジプトは15本の稼働中のシステムをホストしており、2Africaおよびメドゥーサを含むさらに5本が建設中で、通信事業者にジブラルタル経由のルートと比較して往復レイテンシーを25%削減する、冗長な地中海〜紅海ルートを提供しています。Telecom EgyptのWeConnectプラットフォームは14本のケーブルを単一の商業オファーにまとめ、OTT事業者がオンデマンドで帯域幅を購入できるようにしています。ケーブルの密度は製造業者が光ファイバー生産を国内に移転することを促進しており、ダミエッタ西部のElsewedyのUSD 5億規模の工場がその象徴です。
抑制要因インパクト分析*
| 抑制要因 | (〜)(%)CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 上級サイバーセキュリティ人材の不足 | -2.1% | カイロ、アレクサンドリア | 中期(2〜4年) |
| ハードウェア向け外貨不足 | -1.8% | 全国 | 短期(2年以内) |
| カイロ以外での中小企業のテクノロジー需要の断片化 | -1.3% | 上エジプト、遠隔州 | 長期(4年以上) |
| 国有企業におけるレガシーITシステムのロックイン | -0.9% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
上級サイバーセキュリティ人材の不足
エジプトのサイバーセキュリティ人材不足は約3,000人規模に達しており、これは上級職での利用可能な供給量の3倍に相当し、空席期間が8〜12ヶ月に及び、年間30%の賃金高騰を引き起こしています。国家サイバーセキュリティ戦略は「サイバータレンツ」プログラムを通じて年間1,000人の専門家を認定することを目指していますが、需要が供給を上回っています。長期にわたる人材不足により企業はフィッシング被害にさらされており、2024年にカイロでは49%増加し、銀行および通信事業者が国際ベンダーへSOC業務をアウトソーシングする事態を招いています。
ハードウェア向け外貨不足
2022年以降の3度の連続的な通貨切り下げにより輸入価格が40〜60%上昇し、PC、サーバー、およびネットワーク機器のリフレッシュサイクルが遅延しています[3]スタシャ・イグルティノビッチ、「少ない予算でのSMEデジタル化」、欧州復興開発銀行(EBRD)、ebrd.com。中小企業の78%が銀行からハードカレンシーの調達ができないためにアップグレードを先送りしていると報告しており、多くがサポート対象外のオペレーティングシステムを稼働させることを余儀なくされています。スエズ運河経済特区内にあるHisenseのUSD 3,800万規模の家電製品工場を含む電子機器国産化イニシアチブは、国内需要のわずか15%をカバーするに過ぎず、エジプトICT市場は依然として為替変動リスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:電気通信バックボーンがデジタル拡大を支える
電気通信サービスは2025年のエジプトICT市場シェアの34.78%を獲得しており、5Gライセンス(USD 6億7,500万相当)および40,000タワーへのファイバーバックホールへの継続的な設備投資を反映しています。ITサービスは、FY2022/23において合計USD 15億7,500万に上る公共部門のアウトソーシング契約に支えられ、17.47%のCAGRで最も急速に成長すると予測されています。ハードウェア需要は外貨不足により鈍化しましたが、ハイパースケール建設の進展に伴いデータセンター向けサーバー購入が急増しました。ソフトウェア投資は、250のAI企業と30,000人の専門家を目標とする「国家AI戦略2025〜2030年」に沿ったSaaSおよびAIプラットフォームへとシフトしています。
予測期間においては、固定無線アクセスおよびプライベート5Gスライスが新行政首都およびスエズ運河経済特区における「インダストリー4.0」を実現する一方、国内ISVはアラビア語NLPエンジンを電子商取引、エドテック、ヘルステックソリューションにバンドルしています。個人データ保護法などの規制フレームワークがセキュリティ支出を促進し、システムインテグレーターおよびMSSP(マネージドセキュリティサービスプロバイダー)に恩恵をもたらしています。


企業規模別:大規模予算が市場を支配しつつも中小企業の上昇余地が加速
大企業は2025年のエジプトICT市場の60.62%を占めており、これは通信事業者、銀行、エネルギー大手における複数年にわたる設備投資プログラムによるものです。VodafoneとOrangeだけで、2031年までのファイバー・トゥ・サイトプロジェクトに向けてそれぞれUSD 6億900万以上およびUSD 2億8,400万以上を充当しています。これらの組織はゼロトラストアーキテクチャ、ロボティックプロセスオートメーション(RPA)、およびハイブリッドクラウドを採用し、レジリエンスを強化しています。
中小企業は15.78%のCAGR見通しを示しています。EBRDの「シューストリング」パイロットでは、家具輸出業者のバーコードトラッキングおよび低コストIoTセンサーの導入により30%の効率改善が確認されています。政府主導の「デジタルエジプトビルダーズ」は、EGP 200万の低利融資と技術ブートキャンプを提供しており、2026年までに100,000の中小企業をカバーすることを目標としています。Fawry Businessなどのフィンテック事業者はクラウド会計管理および電子インボイスAPIを提供し、導入障壁を低下させています。

業種別:公共部門がリードし、銀行セクターが急速に台頭
政府および公共行政は、63の国有企業がプロセス自動化および電子調達フレームワークを推進し、11ヶ月間でEGP 2兆5,000億の電子決済を処理したことにより、2025年の支出の24.55%を占めました。BFSIは規模は小さいものの、21.84%のCAGRを記録しています。リアルタイム決済ネットワーク、エジプト初のデジタル銀行、およびAI駆動のコールセンターエージェントが、4,800万を超えるアクティブアカウントにおけるデジタルウォレット普及率を向上させています。
ヘルスケアが次に続いており、Vodafone Businessが314の接続された病院と600万人の患者をテレヘルスダッシュボードを通じて支援しています。製造業は「スマートインダストリー・レディネス・インデックス」に基づく補助付き自動化審査を活用しており、セメントおよびテキスタイル企業においてMES(製造実行システム)の導入が促進されています。
地域分析
カイロおよび新興の新行政首都は、エジプトICT市場収益の約64.30%を集中させており、本社、ハイパースケールデータセンター、および5G高密度化プロジェクトを擁しています。「スマートキャピタル」イニシアチブは、交通、照明、およびユーティリティグリッドにIoTセンサーを組み込み、データドリブンな自治体サービスを促進しています。
スエズ運河経済特区は、地価および再生可能エネルギーの利用可能性が湾岸資金によるデータセンター、Hisenseなどの電子機器OEM、および海底ケーブル工場を引き付けており、エジプトの東西接続における役割を確固たるものとしながら、急速に第二のハブとなりつつあります。
上エジプトおよびデルタ地帯では、「ディーセントライフ」ファイバープログラムの下で農村デジタル化が加速しており、アシュートにはカイロより賃金が40%低く、かつ人材定着率の高いアウトソーシングデリバリーセンターが設けられています。
規制環境
エジプトのICT規制環境は、通信規制法第10号(2003年)に基づき通信免許とサービスを管理する国家電気通信規制庁(NTRA)を中心に構成されており、通信情報技術省(MCIT)がデジタル・エジプトおよび関連ICT戦略を通じてセクター政策の方向性を定めている。メディアおよびデジタルプラットフォームの監督は最高メディア規制評議会(SCMR)の管轄下にあり、プラットフォーム事業者およびデジタルサービス提供者に対して並行するコンプライアンス層を形成している。
デジタル・データ分野では、政府の技術調達および導入がデジタル・エジプトのクラウドファースト方針にますます従う形となっている。各省庁は2026年までに新規の公共部門ワークロードをEG-CLOUDに配置するよう指示されており、ベンダーに対する自国内ホスティング、ID管理、セキュリティ管理の要件が強化されている。2026年3月、エジプトはMCIT傘下の国家AIガバナンス機関および国家人工知能会議(NCAI)を通じて「エジプト国家AIガバナンスフレームワークガイド」を公表し、公共サービスおよび規制対象産業と関わるAI開発・利用事例に対する正式なガバナンス要件を追加した。
バリューチェーン分析
エジプトのICTバリューチェーンは国際接続性と国内バックボーン基盤から始まり、Telecom Egyptが海底ケーブルの陸揚げと地上光ファイバーを通じて容量の中心的役割を担っている。エジプトのエコシステムには稼働中の海底システムが14基あり、国際的な連携を通じてさらなるシステムが開発中であり、Telecom EgyptはWeConnectなどのプラットフォームを通じて複数ケーブルへのアクセスを商業化し、事業者やデジタルサービス提供者による卸容量調達を支援している。
バックボーンから最終区間(ラストマイル)にかけて、事業者と基盤パートナーはメトロ網およびアクセス網を拡張しており、これには1,250の村を接続したハヤット・カリマ接続プログラムに関連する地方部の光ファイバー展開や、Telecom EgyptとFiber-to-the-Home(FTTH)およびFiber-to-the-Site(FTTS)投資に関する4iGとの提携といった長期的な光ファイバー整備が含まれる。需要・提供層では、プラットフォームおよびシステムインテグレーターが電子政府と企業デジタル化を実装しており、デジタル・エジプトが大規模なサービス提供チャネル(2026年7月時点で242のサービスが利用可能)として機能し、各省庁、銀行、通信事業者、中小企業向けにワークロードを展開・運用するクラウド、サイバーセキュリティ、アプリケーション最新化ベンダーが支援している。
競合環境
Telecom Egyptは固定インフラを独占し、WeConnectを所有しており、ケーブル陸揚げ地点への戦略的コントロールを握っています。モバイル市場シェアは、Vodafoneが44%、Orangeが33%、e&エジプトが22%と分散しており、競争力のある価格設定と積極的な5Gの展開が促進されています。
ハイパースケールデータセンターが新規参入者をもたらしており、Khazna、Gulf Data Hub、Rayaがクラウドテナントを獲得するため競争しながら、持続可能な電力のために地域のユーティリティと提携しています。これらの合計パイプラインは1GWを超えており、ホステッドサービスへの構造的シフトを示しています。
エンタープライズITはIBM、マイクロソフト、Ciscoなどのグローバルベンダーが支配しており、70年にわたる現地拠点と共同イノベーションセンターを活用しています。FawryやE-Financeなどの国内チャンピオン企業は、規制に関する専門知識と全国規模のエージェントネットワークを活かし、5,000万人のユーザーへフィンテックサービスを提供しています。
エジプトICT産業リーダー
Accenture Plc
SAP SE
Dell Technologies, Inc.
Telecom Egypt S.A.E.
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
デジタル公共サービスの拡大と政府のクラウド移行の進展により、各省庁および政府関連機関全体でクラウドサービス、ID管理、サイバーセキュリティ、アプリケーション最新化に対する需要が継続的に創出されている。2026年7月時点で、デジタル・エジプトは242のサービスを提供しており、公的な報告では2030年までに450のデジタル政府サービスを目標とすることが強調されている。これはAPI連携、決済オーケストレーション、データプラットフォーム、および自国内展開要件に対応したマネージドサービスの需要パイプラインを支えるものである。
基盤面では、エジプトが地域の接続ハブとしての役割を担っていることと固定アクセスの高密度化推進が、卸容量、エッジおよびキャリアニュートラルな相互接続、光ファイバー展開サービスの機会を支えている。証左としては、Telecom Egyptと4iGが発表した6億米ドル規模・10年間のFTTH/FTTSプログラムに加え、既存海底システムの統合継続と新規建設、SEA-ME-WE-6やIEXといった最近の陸揚げなどが挙げられ、これらはルートの多様性を広げ、クラウドおよびコンテンツ配信の現地化を支援している。オンライン政府取引参加率の向上とデジタル輸出目標に関するデジタル・エジプトの継続的な優先課題と合わせて、これらの要因はアウトソーシングIT、クラウド運用、およびBFSI、政府、デジタル化を促す物流・商取引向け業界ソリューションにおけるサービス提供者の拡大を支えている。
最近の業界動向
- 2026年7月:Telecom Egypt S.A.E.は、データセンター子会社の過半数株式をHelios Investment Partnersに売却する計画を、提案された取引の条件が満たされなかったため正式に撤回した。この動きにより、主要データセンター資産の所有権はTelecom Egyptに留まり、データセンター運営と今後の容量計画に対する管理権が維持される。これは同社の広範なICT基盤戦略に沿った自社内データセンター開発への志向を示している。
- 2026年6月:Telecom Egypt S.A.E.は、Hassan Allam Holding Group傘下のGrova Developmentsと覚書を締結した。この契約は現地の通信基盤に関するパートナーシップを強化し、信頼できる現地開発事業者を通じて光ファイバーおよびデータセンター容量拡張を加速する可能性がある。この取り組みは、バックボーンの拡張とサービスの回復力向上を通じて、エジプトの接続性向上への取り組みを支えている。
- 2026年4月:Accenture Plcはエジプト・カイロに2つ目のオフィスを正式に開設した。この拡張は、エジプト市場におけるICTアウトソーシングおよびプロフェッショナルサービスの直接的な拠点を提供し、現地クライアントとの緊密な連携を可能にする。これはエジプトのEMEA向けITサービスハブとしての地位を強化し、官民両セクターにおけるデジタル変革の取り組みを支えるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、エジプトICT市場は、法人および公共部門の最終利用者にわたるICTハードウェア、ソフトウェア、ITサービス、通信サービスからエジプト国内で生じる支出として定義され、米ドルで報告される。
対象範囲の除外:本市場規模には、主に接続性またはコンピューティング用途ではない民生用電子機器は含まれず、一般家庭用電化製品も除外される。
セグメンテーション概要
- タイプ別
- ハードウェア
- コンピューターハードウェア
- ネットワーキング機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- ITセキュリティ
- 通信サービス
- ハードウェア
- エンドユーザー企業規模別
- 大企業
- 中小企業
- エンドユーザー業種別
- BFSI
- 政府および公共行政
- 小売・電子商取引・物流
- 製造業およびインダストリー4.0
- ヘルスケアおよびライフサイエンス
- ゲーミングおよびeスポーツ
- 石油・ガス(上流・中流・下流)
- エネルギーおよびユーティリティ
- その他の業種
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、エジプトの基本的な需要動向を把握し、単一のデータソースにモデルを依存させないために活用された。ICT普及を示す公的統計・発表として、MCITの公表資料、加入者・通信量に関するNTRA指標、CAPMASのマクロ統計、アウトソーシングおよびデジタル輸出に関するITIDAの発表などを検討した。
方向性とタイミングを相互検証するため、接続性に関する基準値としては世界銀行やITUなどの情報源も参照し、投資計画やサービス展開の節目については企業開示資料、投資家向け説明資料、信頼性の高い報道機関を活用した。必要に応じ、企業財務・インテリジェンス、ニュースおよび財務データ、特許データベース確認のための有料サブスクリプションを利用し、製品・サービス強度に関する前提を裏付けた。デスクリサーチの情報源リストはあくまで例示であり、データ収集、検証、明確化のために他多くの公的・有料情報源も使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチの情報源だけでは十分に特定できないエジプトICTモデルの部分、特にサービス収益と製品支出の分配、そして顧客がより新しい接続性やクラウド主導のワークロードへどの程度速く移行しているかに重点を置いた。エジプト国内の主要な需要拠点にわたる事業者、システム・マネージドサービス提供者、ソフトウェア中心企業、チャネル、企業購買担当者など多様な関係者と対話し、回答が分かれた場合には主要な前提を再検証した。
価格設定や契約構造は大きく異なる場合があるため、これらの対話を活用して平均収益パターン、調達サイクル、そして見積りや契約更新における物価変動および外国為替変動の反映状況を確認した。これらの入力情報は最終的にモデルの前提を確定する際に用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):14% |
| ミッドティア:49% | 機能・部門リーダー:36% |
| 中小規模プレーヤー:16% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、エジプトレベルのサービス収益指標と普及指標を用いて需要プールを再構築するトップダウン方式から開始し、それをICT支出カテゴリーに対応付ける形で進められた。総額を現実的な水準に保つため、デバイスおよび接続性に関するサンプルASP(平均販売価格)×数量や、企業取引構成のチャネル確認といった選択的なボトムアップ推定によって結果を裏付け、両者の視点が一致しない場合には調整を行った。
モデルへの入力データには、携帯および固定ブロードバンド加入者数、データ消費動向、政府およびBFSIにおける企業デジタル化の活動、新世代ネットワークの展開時期、コアサービスおよびパッケージソフトウェアの一般的な価格変動が含まれた。市場の一部でデータポイントが欠落している場合には、エジプト国内の比較可能な支出カテゴリーの類似指標を用いて補完し、インタビューでのフィードバックにより検証を行った。
予測にあたっては、加入者成長、ICT投資強度、異なるマクロ経済状況下でのサービス価格の推移といった、毎年追跡可能な少数のドライバーに基づくシナリオ分析を主に用いた。最終的な予測経路は、単純な直線的成長曲線を仮定するのではなく、一次調査の回答者が最も可能性が高いとした調達・展開の時期と整合するように保たれた。
データ検証および更新サイクル
検証は、モデルの出力結果を加入者総数、セクターレベルのデジタルプログラムの節目、公表されている投資・展開発表などの独立した指標と比較し、ユーザー当たり・企業当たりの含意された支出が合理的な範囲内にあるかを確認することにより行われた。大きな差異が見られた場合は、フラグを立てて精査し、入力データの修正または明確な市場イベントによる説明を行った。
最終承認前に、算術上の誤り、年次対応、カテゴリー分類の論理誤りを取り除くため、複数段階での確認を実施した。新たな発表が予想支出に大きな変化をもたらす場合には、回答者に再度連絡し、タイミングと価格への影響について確認した。レポートは毎年更新され、重要なイベントが発生した場合には中間更新を行い、納品前に最終確認を実施することで、クライアントに最新の見解を提供している。
Mordor IntelligenceによるエジプトICT市場規模と他の公表推定値との比較
エジプトに関して公表されているICT市場の数値は、対象範囲が同一ではないこと、また各機関が価格設定、通貨換算のタイミング、新しいサービスの拡大速度に関して異なる判断を下すことから、しばしば大きく異なる。この比較は、何が計測対象とされているか、そしてどの年が対象とされているかに焦点を当てることで、実用的なものとしている。
ICT支出の主要な構成要素とは言えない民生用電子機器はMordor Intelligenceの対象範囲外としており、これが2025年の総額が、より広範なデバイス小売を含む推定値よりも低く見える一因となっている。差異はまた、通信をサービス収益のみとして計測するか基盤投資と混合して計測するか、そして外国為替換算に年間平均を用いるか単一時点の値を用いるかによっても生じ、これがエジプトにおける米ドル総額を大きく変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 23.60 B (2025) | |
| 業界誌A | USD 27.19 B (2023) | より古い年を用いており、より広範なハードウェア小売を含む広いICT範囲を包含しているとみられ、通信収益の扱いおよび米ドル換算のタイミングに関する明確性が限定的である。 |
| グローバル・アドバイザリーB | USD 29.00 B (2025) | 企業デジタル支出に対してより積極的なサービス価格上昇と急速な普及曲線を適用している可能性が高く、加入者主導の需要指標との明示的な照合が少ない。 |
表に見られる差異は、主に何がICTとして計上されるか、そして通信・デバイス収益が各年でどのように扱われるかによって説明される。総額を再現可能な需要指標に基づかせ、実用的なボトムアップのスポットテストで検証することで、この推定値はエジプトにおいて重要な政策変更、外国為替変動、または展開の変化が生じた際にも、透明性を保ちつつ更新しやすいものとなっている。


レポートで回答される主要な設問
2031年までにエジプトのICT支出はどの程度の規模になるか?
エジプトICT市場規模は2031年までにUSD 615.6億ドルに達すると予測されており、2026年のUSD 276.9億ドルから拡大します。
最も急速に拡大しているセグメントはどれか?
ITサービスは、タイプ別セグメントの中で最高となる17.47%のCAGRで成長すると予測されています。
クラウドの導入がなぜ最も牽引力を持っているのか?
政府による義務的なクラウドファースト政策およびハイパースケールデータセンター投資がクラウドモデルにコストと俊敏性の優位性をもたらしており、18.19%のCAGRを牽引しています。
BFSI向けテクノロジー需要を加速させているものは何か?
リアルタイム決済ネットワーク、エジプト初のデジタル銀行、およびAI駆動の顧客サービスツールがBFSIのICT支出を押し上げており、21.84%のCAGRをもたらしています。
データセンター投資の大半を引きつけている地理的クラスターはどこか?
大カイロおよびスエズ運河経済特区が、ファイバーへの近接性と再生可能エネルギーの利用可能性により、ほとんどのハイパースケールプロジェクトをホストしています。
最終更新日:


