
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 202.86 百万リットル |
| 市場取引高 (2026) | 209.01 百万リットル |
| 市場取引高 (2031) | 242.65 百万リットル |
| 成長率 (2026 - 2031) | 3.03 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプト自動車用エンジンオイル市場分析
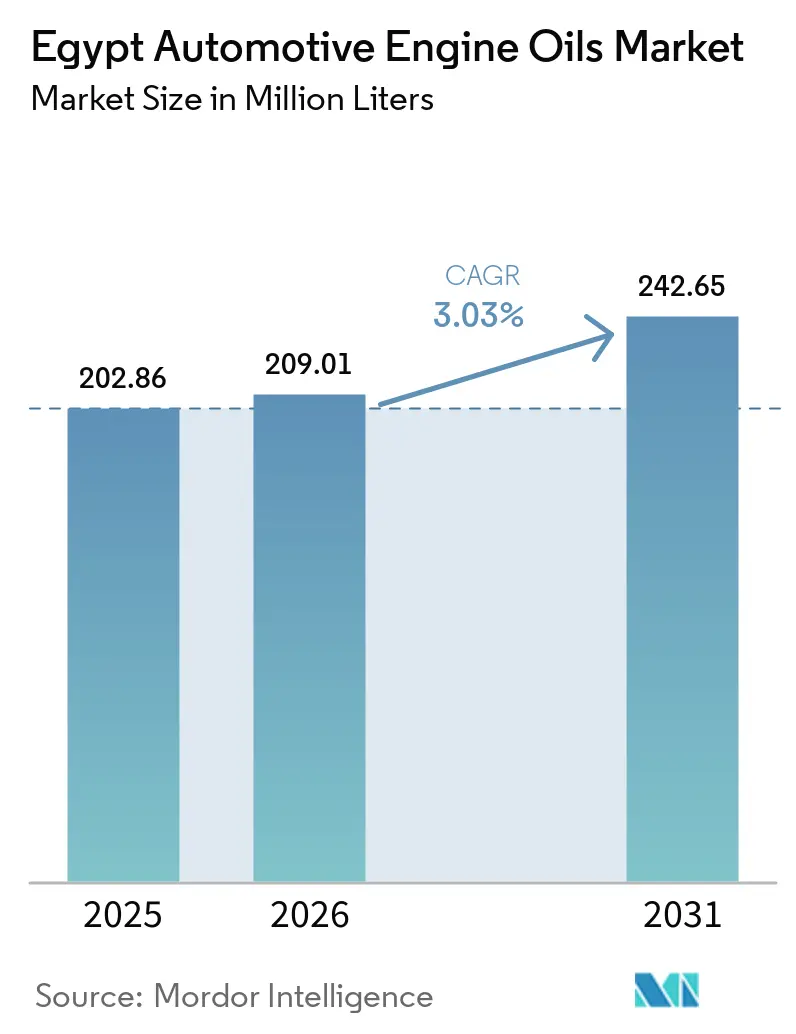
エジプト自動車用エンジンオイル市場規模は2025年に2億286万リットルと推定され、2026年の2億901万リットルから2031年には2億4,265万リットルに達すると予測されており、予測期間(2026〜2031年)のCAGRは3.03%です。エジプト自動車用エンジンオイル市場は、経済活動の回復、インフラ支出の増加、および内燃機関車両を流通させ続ける代替燃料プログラムへの投資によって拡大しています。市場成長は、基油供給を確保する国内製油所のアップグレード、エジプトの大規模な乗用車フリートの着実な更新、およびより頻繁なサービスサイクルを必要とする商用車からの需要増加とも結びついています。多国籍および地域のブレンダーが高温気候性能に特化した合成および半合成グレードを追加し、偽造品対策を強化する中、競争圧力は激化しています。通貨の変動性と添加剤の輸入規制が短期的な数量成長を抑制していますが、品質管理と国内ブレンド能力への投資がエジプト自動車用エンジンオイル市場を深刻な供給ショックから守っています。業界の進化する製品ミックスと支持的なエネルギー政策の枠組みは、2030年までにプレミアム潤滑油に対して着実な機会をもたらします。
レポートの主要なポイント
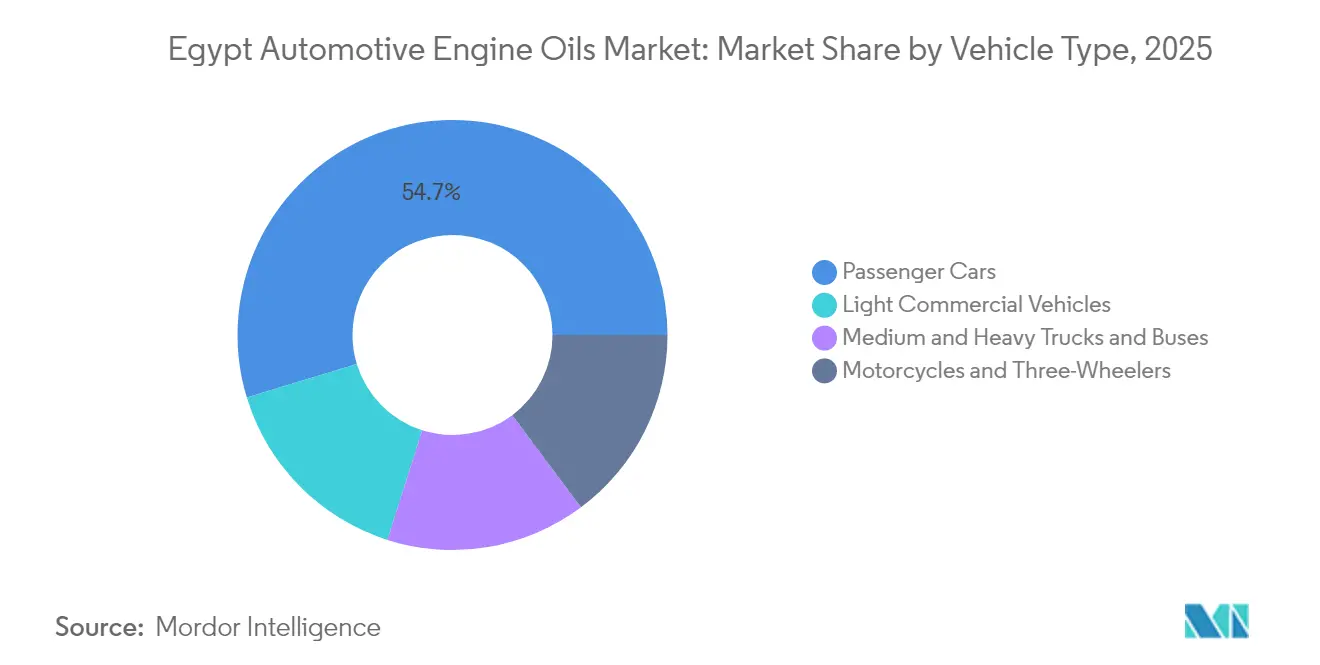
- 車両タイプ別では、乗用車が2025年のエジプト自動車用エンジンオイル市場シェアの54.70%を占め、一方で小型商用車は2031年にかけてCAGR 3.47%で拡大する見込みです。
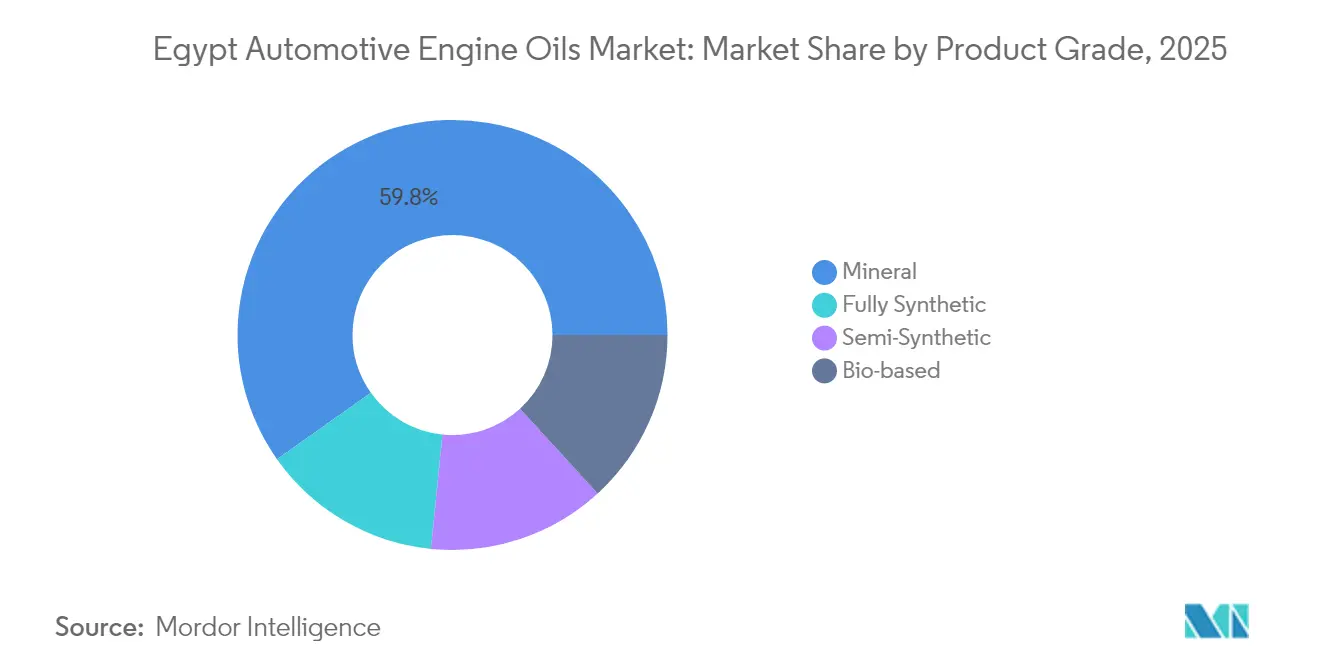
- 製品グレード別では、鉱物油が2025年のエジプト自動車用エンジンオイル市場規模の59.80%を占め、全合成油は同期間にCAGR 3.55%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
エジプト自動車用エンジンオイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の急速な拡大 | +0.8% | 全国規模、大カイロおよびアレクサンドリアに集中 | 中期(2〜4年) |
| シンセティックおよびセミシンセティックオイルの普及拡大 | +0.6% | 新型車両が集中する都市部 | 長期(4年以上) |
| 政府のCNG転換目標によるオイル交換頻度の増加 | +0.4% | 優先回廊を設けた全国展開 | 短期(2年以内) |
| 高品質基油供給を可能にする国内製油所のアップグレード | +0.3% | 全国サプライチェーンへの恩恵 | 中期(2〜4年) |
| 高温気候性能向上のためのナノ添加剤研究開発 | +0.2% | 砂漠地域および高温用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両保有台数の急速な拡大
エジプトの登録済み自家用車フリートは2023年に523万台に達し、フリートの成長は商用輸送需要を押し上げる製造業生産高の7.1%増加と並行しています。グリーン交通への1,150億エジプトポンドの公共投資により、高速道路、バス回廊、およびライドヘイリングサービスにわたる車両走行距離が増加しました。都市化の進展と1億400万人の人口が持続的な自動車保有を促進し、メンテナンスサイクルごとの潤滑油需要を高めています。フリートの拡大はサービスネットワークの密度も高め、販売業者がエジプト自動車用エンジンオイル市場のカバレッジを地方都市でも拡大するよう促しています。
シンセティックおよびセミシンセティックオイルの普及拡大
最新型エンジンはより厳密な粘度安定性と延長されたオイル交換間隔を必要とするため、全合成グレードはエジプト自動車用エンジンオイル市場全体よりも速く成長しています。国内の研究では、熱伝導率を10.4%向上させるナノ添加剤パッケージが示されており、エジプトの高い周囲温度に対応しています。グローバルOEMと提携する組立工場がサービス充填仕様を公表し、プレミアムオイルに対するエンドユーザーの選好を高める一方、セミシンセティックは移行期の旧型車両にとってコスト面での橋渡し役を果たしています[1]。
政府のCNG転換目標によるオイル交換頻度の増加
国家プログラムが3%の固定金利で8万台の車両転換に資金を提供し、1,000か所のCNGステーションの整備を支援しています。デュアルフューエルエンジンは燃料希釈を軽減するためにオイル交換間隔を短縮する必要があり、ガソリン使用量が減速する中でも車両1台あたりの潤滑油消費量が増加しています。タクシーおよび配送フリートが早期導入を主導し、エジプト自動車用エンジンオイル市場における高走行距離ユニットのエンジンオイル量を強化しています。
高品質基油供給を可能にする国内製油所のアップグレード
アレクサンドリア鉱物オイル会社は四半期生産量を33万5,000トンに引き上げ、モストロッド製油所はグループI/II基油を含む470万トン/年の完成品を追加しています。輸入依存度の低下によりブレンドマージンが安定し、国内向けにカスタマイズされた配合をサポートしています。国内供給はエジプト自動車用エンジンオイル産業をグローバルな輸送混乱からも保護しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 添加剤・基油に対する為替変動および輸入規制 | -0.5% | 全国サプライチェーンへの影響 | 短期(2年以内) |
| 低品質・再精製偽造オイルの蔓延 | -0.3% | 価格感応度の高いセグメントを持つ都市市場 | 中期(2〜4年) |
| EVおよびハイブリッドの段階的普及による長期需要の減少 | -0.2% | EV早期普及が進む都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
添加剤・基油に対する為替変動および輸入規制
為替レートの変動により原材料コストが拡大し、2024年半ばの改革前には70〜80億米ドル相当の信用状遅延が発生しました。ブレンダーは特殊酸化防止剤および粘度向上剤を調達する際に、より高い運転資本需要に直面しています。価格の急騰が小売業者に波及し、エジプト自動車用エンジンオイル市場におけるシンセティックグレードの普及を遅らせています[2]。
低品質・再精製偽造オイルの蔓延
偽造品は小売価格で正規ブランドより20〜40%安く、エンジンに損傷を与え、消費者の信頼を損なう可能性があります。色、臭い、および改ざん防止シールの確認が対策として採用されていますが、非公式販売業者の流通範囲は依然として広範です。粗悪品は正規サプライヤーの市場シェアを圧迫し、プレミアム化の軌道を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用フリートがサービス強度を牽引
小型商用車はCAGR 3.47%を記録し、民間投資が30%増加してEGP 1,331億に達した後、貨物、建設、およびラストマイル配送セクターが急増したため、乗用車を上回るペースで成長しています。商用フリートのエジプト自動車用エンジンオイル市場規模は、ユニットあたりの高い走行距離蓄積に支えられ、2031年までに1億120万リットルに近づく見込みです。商用バイヤーはバルク供給を契約し、ダウンタイムを削減するシンセティック配合を促進する一方、CNG転換は交換頻度の乗数を増大させています。乗用車はエジプト自動車用エンジンオイル市場シェアの54.70%を維持していますが、老朽化したフリートと家計の厳しい予算により、拡大ペースは緩やかです。それでも、人口増加により絶対量は増加し続け、アフターマーケット販売とサービスワークショップのベースラインを確保しています。
オートバイおよび三輪車では、完成車輸入を禁止する政策が国内組立ラインを維持し、カテゴリーの成長を抑制しています。大型トラックおよびバスは、天然ガス生産の回復後に燃料輸入で36億米ドルの節約が実現したことで恩恵を受け、政府支出が道路フリートの更新に向けられています。フリートオーナーはワークショップ訪問を最小化するために高いTBN値を持つ長期交換間隔オイルを採用しており、多国籍ブレンダーがCK-4およびFA-4粘度グレードを通じて対応する新興ニッチとなっています。これらの相互作用が組み合わさることで、すべての車両カテゴリーにわたって幅広く耐久性のある顧客基盤が確保され、2031年までエジプト自動車用エンジンオイル市場の強固な基盤が維持されます。



製品グレード別:鉱物油優位の中でのプレミアムシフト
国内フリートの半数以上が12年以上経過しており、低コストの20W-50粘度を好むため、鉱物油は59.80%のシェアを維持しています。2025年に1億7,990万リットルに達するこのセグメントは、市場平均を下回る成長を示しています。一方、全合成油の量はCAGR 3.55%で拡大し、エジプト自動車用エンジンオイル市場における合成油の規模は2031年までに約4,800万リットルに達する見込みです。高温せん断安定性と洗浄性の利点が、ターボチャージャー付きガソリン直噴エンジンのOEM保証要件を満たしています。セミシンセティックは価格差を埋め、潤滑油ベイの近代化を支援する一方、シールコンディショナー配合の高走行距離ブレンドは20万キロメートル超の140万台の車両に対応しています。
ナノ添加剤の研究開発が国内プレミアムへの転換を支援しています。分散グラフェンプレートレットを使用したプロトタイプSN Plus 5W-30製品は、周囲温度45°Cの条件下でのダイナモメーターテストで摩耗を17%削減しました。国内ブレンダーはモストロッドおよびAMOC製油所からのアップグレードされた基油ストリームを活用し、輸入品と比較してリードタイムを短縮し、着地コストを低減しています。プレミアムシフトにより粗利益率が改善し、多国籍ライセンサーがエジプトのブレンド工場を承認するよう促し、小売チャネルにおける仕様適合オイルの範囲を拡大しています。全体として、品質グレードの着実な向上により、エジプト自動車用エンジンオイル市場は手頃な価格と性能のバランスを保っています。

地理的分析
経済生産は大カイロとアレクサンドリアに高度に集中しており、両地域を合わせると登録車両の約半数を占め、輸入添加剤および包装材の流通倉庫の拠点となっています。これらの大都市圏におけるエジプト自動車用エンジンオイル市場規模は、2025年に1億5,270万リットルを超えています。密集した交通とライドシェアリングプラットフォームがオイル交換間隔を短縮し、ファストフィットセンターへの旺盛な需要を生み出しています。アレクサンドリアの港湾スループットは物流フリートおよび海洋隣接ワークショップを支え、バルクコンテナおよびメータリング分配システムを好む傾向があります。
マンスーラ、タンタ、アシュートなどの地方都市は、産業回廊の拡大に伴いシェアを拡大しています。新行政首都における100億米ドルの太陽光発電製造ハブと1,000kmの高速道路改修が、建設機械および輸送フリートの潤滑油需要を牽引しています。流通会社は地域デポとデジタル注文ポータルで対応し、配送時間を48時間に短縮しています。農村部の高速道路では粉塵負荷が高く、フリートオペレーターは優れた粒子懸濁能力を持つ高粘度・高TBNオイルを選択しています。
砂漠および紅海県は量は少ないものの、ユニットあたりのプレミアム収益が高く、採掘および石油サービス車両が周囲温度50°Cの条件下で運用されるため、シンセティック10W-60または5W-40配合が必要です。季節的な観光ピーク時には紅海回廊沿いの長距離バスも増加し、第3四半期の潤滑油販売を拡大しています。スエズおよびポートサイドを通じた物流回廊の強化により供給の回復力が向上し、エジプト自動車用エンジンオイル市場の全国的なフットプリントを支えています。
規制環境
エジプトの自動車用エンジンオイル市場は、エジプト規格品質機構(EOS)を基盤とし、エジプト石油総合公社(EGPC)の監督を受ける規格・承認の枠組みの下で運営されている。EOSはICS 75.100のもとで潤滑油関連規格を維持しており、潤滑油および再生(再精製)潤滑油を対象とする国家仕様(例:ES 1082)を含み、これが小売および整備工場チャネルにおける調合、表示、品質検証の慣行を形作っている。
貿易・コンプライアンス面では、潤滑油を含む石油製品の輸出入には、政令770/2005号に基づくEGPCの承認が必要である。輸出入管理総局(GOEIC)は、通関を通過する製品の検査および適合性確認を実施している。国産化を目指した政府主導の石油化学拡張イニシアチブは、偽造品や規格外エンジンオイルの削減において国内生産・試験インフラの役割を強化している。
バリューチェーン分析
バリューチェーンはベースオイルと添加剤から始まり、国内の製油所および石油化学製品の供給力に加え、貿易通関や運転資金の制約に左右されやすい輸入添加剤パッケージが補完的役割を果たしている。調合と包装は多国籍マーケターと国内生産者によって行われており、Misr Petroleumのような国営系企業が、現地委託調合や国内製造を活用する国際ブランドと並んで潤滑油調合に参画している。
市場への流通経路は、フリートや産業バイヤー向けのバルクチャネルと、サービスステーション、クイックオイル交換センター、独立系整備工場、正規販売店を通じた包装済み小売の両方をたどる。明確な国産化の道筋として、2025年5月にADNOC DistributionとTotalEnergies Marketing Egyptが、Borg El ArabにあるTEMEの調合施設で製造されたADNOC Voyager製品を発売したことが挙げられる。これは国際ブランドのポートフォリオをエジプトの調合能力と確立された流通ネットワークに結びつけるものであり、EOS規格、GOEICの検査、偽造防止対策が、大カイロ圏、アレクサンドリア、拡大する地方都市ネットワーク全体における調達、包装セキュリティ機能、販売店選定にますます影響を与えている。
競合ランドスケープ
市場集中度
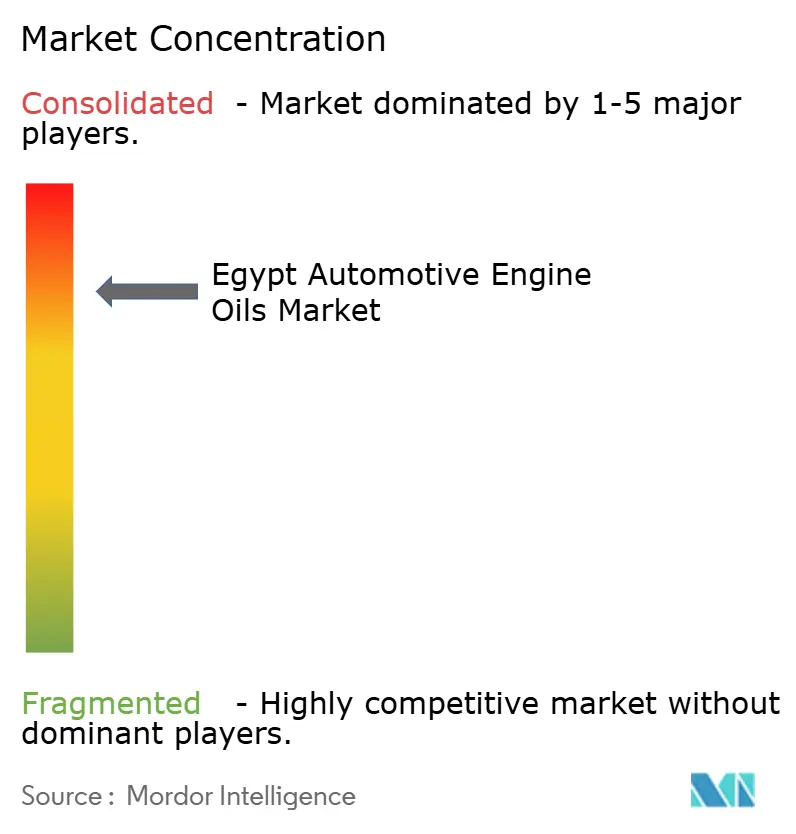
Shell、ExxonMobil、BP、Chevron、TotalEnergiesなどのグローバルサプライヤーがブランドの棚スペースを支配していますが、上流統合の優位性を活かすサウジアラビアおよびアラブ首長国連邦のポートフォリオ参入企業からの競争が激化しています。ShellはOEMアフターセールスネットワークとの技術パートナーシップを活用して製品承認リストを維持し、ExxonMobilは独立系ガレージ向けのフランチャイズワークショップパッケージを拡大しています。BPによるCastrolの売却可能性は、供給契約を再編し、地域ブレンダーにとってのホワイトラベルの機会を開く可能性があります。
国内メーカーは製油所との近接性を活用して競争力のあるSKUを投入しています。AMOCはDeltaブランドでグループII基油ベースのブレンドを販売し、輸入品より15〜40%低い出荷価格を提供しています。偽造リスクにより、主要ブランドはQRコードトレーサビリティの組み込みを余儀なくされています。一部の販売業者は、エジプト自動車用エンジンオイル市場における顧客の定着を促進するため、オイル交換とロードサイドアシスタンスをバンドルしたサブスクリプションモデルを試験的に導入しています。
戦略的投資は環境管理に焦点を当てています。TotalEnergiesはエネルギー回収のためにセメントキルンとの閉ループ廃油回収を試験的に実施し、CastrolのMoreCircularプログラムはSafety-Kleenと連携して廃油を再精製しています。EGPCラボへのLabWareのLIMS導入により試験スループットが25%向上し、品質監査が改善されています。カイロ大学と地域ブレンダーとのナノ添加剤研究開発アライアンスが性能差別化を約束しています。規模の経済と成長するニッチ専門化のバランスにより、競争の激しさは中程度に留まる見込みです。
エジプト自動車用エンジンオイル産業リーダー
-
ExxonMobil Corporation
-
Misr Petroleum
-
TotalEnergies
-
Shell plc
-
BP plc (Castrol)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
プレミアム化と流通の正規化は、依然として主要な空白領域である。市場には依然として大きな鉱物油ベースが残っているものの、新世代エンジンとOEMのサービス補充要件は、より高性能なオイルへの需要を引き続き押し上げている。ポートフォリオ更新の実例としては、Shell Lubricants Egyptが2026年2月に、2025年API SQ性能規格に対応した製品を含む刷新ラインナップを発表したことが挙げられ、これは整備工場における高性能グレードの採用と、販売時点でのより明確な製品セグメンテーションを後押ししている。
国産化とコンプライアンス主導の再編は、国内調合、品質保証、供給継続性の余地も生み出している。2026年3月に導入された、潤滑油を含む特定の化学・工業製品の通関に適合証明書を要求する規制は、輸入業者にとってのハードルを高め、国内製造と管理されたチャネルの必要性を強めている。同時に、Castrol Egyptが2026年4月に3件の販売店契約を締結するなど大手ブランドによる市場流通の拡大や、アレクサンドリアおよび第10ラマダン市におけるプレミアム潤滑油・合成グリース製造能力拡大に関する投資協議は、より広範な地理的カバレッジと、中心都市圏を超えた正規品の対象基盤の拡大を示している。
最近の業界動向
- 2026年5月:ExxonMobilの経営幹部がエジプト石油鉱物資源大臣と会談し、アレクサンドリアおよび第10ラマダン市における既存の製造拠点を基盤として、高性能合成グリースおよびプレミアム潤滑油への投資拡大について協議した。この協議は、より高付加価値な配合の国産化深化と、国内の供給・流通能力強化に向けた取り組みを示している。
- 2026年4月:Castrol Egyptは、Nacita Mobility、Qebaa Trading & Distribution、Al Mansour for Trading & Distributionと3件の販売店契約を締結し、主要地域における全国的なカバレッジを拡大した。これはチャネル管理と対応力の強化につながり、ブランド保護および小売・整備工場ネットワークにおけるより安定した製品供給を支えている。
- 2025年5月:ADNOC DistributionはTotalEnergies Marketing Egyptと提携し、エジプトでADNOC Voyager潤滑油を発売した。選定された製品はBorg El ArabにあるTEMEの調合施設で製造されている。現地製造によりリードタイムが短縮され、輸入完成潤滑油への依存が軽減されることで、ブランドエンジンオイルの供給レジリエンスが向上している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はエジプトで販売・使用される完成自動車用エンジンオイルを対象とし、国内の路上走行車両のオイル交換およびフリートメンテナンスからの需要として測定されます。
対象外の範囲:本範囲は、非エンジン自動車用潤滑油(トランスミションフルード、グリース、ブレーキフルード、クーラントなど)および車両外で使用される工業用オイルを除外します。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型トラックおよびバス
- オートバイおよび三輪車
- 製品グレード別
- 鉱物油
- セミシンセティック
- 全合成油
- バイオベース
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、エジプトにおける車両およびメンテナンス需要基盤の構築から始まり、エンジンオイルの使用パターンおよび潤滑油の貿易フローとの整合を図りました。CAPMAS公表資料、エジプト中央銀行のマクロ経済シリーズ、石油鉱物資源省の更新情報、ならびに潤滑油および基油関連輸入に関するエジプト税関およびUN Comtrade貿易統計などの公開資料を参照しました。
前提条件を現実的に保つため、公式チャネルを通じて入手可能な車両登録および車両保有台数統計、エンジンオイルのドレン間隔および粘度トレンドに関する技術出版物、ならびに規格団体(例:SAEおよびAPIの文書)が公表する製品仕様情報も活用しました。企業の開示資料、販売代理店の発表、および信頼性の高い報道機関は価格動向とチャネル活動の確認に使用し、企業財務に関する有料サブスクリプションデータベースおよび出荷ベルの貿易データベースは、サプライヤーの規模と輸入依存度の検証に選択的に使用しました。記載されているソースは例示であり、ギャップの補完、相互確認、および詳細の明確化のために他の多くの公開・有料資料も参照しました。
一次インタビューおよびサーベイ
一次調査の電話インタビューおよびサーベイは、異なる車両グループのオイル交換頻度、整備工場で実際に好まれるグレード、および市場における価格とパックサイズのミックスの変化を検証するために使用されました。主要な需要拠点全体にわたる潤滑油ブレンダー、輸入業者、販売代理店、サービス整備工場、フリートメンテナンスマネージャー、および業界アドバイザーと幅広く対話し、最終的なインプットを確定する前に相違点を調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:20% |
| 中位層:49% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:22% | マネージャー:41% |
市場規模の算定と予測
規模の算定は、トップダウンおよびボトムアプのワークフローに従い、需要プールをセグメント別のエジプト路上走行車両保有台数、典型的な年間走行距離、および平均ドレン間隔から再構築し、エンジンサイズとオイルグレードミックスによってオイル交換あたりのリットル数に換算しました。需要量が構築された後、パックサイズ、チャネルミックス、ならびにミネラル、半合成、および全合成オイルのシェアを反映した平均販売価格の段階を用いて金額に換算しました。
合計値を確かなものにするため、貿易および財務シグナルからのサプライヤーおよび輸入業者のロールアップ、ならびに整備工場のスループットおよび小売業者の動向に関するチャネルチェックを用いた選択的なボトムアップ確認を実施しました。直接データが欠如している場合(例:非公式のサービス活動および越境漏洩)、保守的な調整係数を適用し、消費量を過大評価しないよう専門家との電話で再検証しました。
予測については、市場が直線的に動かない変数、特に車両保有台数の成長、中古車の流入、インフレと通貨の動向、および高仕様オイルへのシフトのペースに敏感であるため、シナリオ分析を使用しました。将来見通しに使用される主要インプットには、タイプ別車両保有台数、平均走行距離、交換間隔の行動、グレードミックスのシフト、ならびに観察された輸入および国内ブレンドの入手可能性が含まれており、最終予測を確定する前に一次回答者とともに検討されます。
データ検証と更新サイクル
モデルのアウトプットは、潤滑油輸入トレンド、整備工場のサービス活動フィードバック、ならびに車両保有台数とオイル交換ロジック全体の整合性などの独立したシグナルと照合されました。差異が大きすぎると判断された場合、その背後にある前提条件を再検証し、季節性、チャネルシフト、または製品ミックスの変化によって説明できないギャップがある場合は回答者に再連絡しました。
承認前に、計算全体が多段階のアナリストレビューを経て、算術、単位換算、および主要ドライバーが検証され、その後ナラティブが数値と整合されます。レポートは年次で更新され、主要な価格リセット、車両流入に影響する政策変更、または輸入入可能性の急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、クライアントが可能な限り最新の見解を受け取れるようにしています。
Mordor Intelligenceのエジプト自動車用エンジンオイル市場規模と他の公表推計との比較
公表されている市場規模は、同じ国について述べている場合でも大きく異なって見えることがあります。これは、製品の境界、測定単位(リットル対米ドル)、およびチャネル全体での価格の平均化方法が統一されていないためです。
この表は、差異の最大の要因を示しています。Mordor Intelligenceのモデルは完成自動車用エンジンオイルのみに焦点を当て、車両タイプおよびグレード別のオイル交換サイクルから需要を算定しているのに対し、他のソースはエンジンオイルをより広範な自動車用潤滑油に組み込んだり、ドレン間隔とパックミックスを検証せずに車両あたりの広範な価値前提を適用したりすることが多いためです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.22 ビリオン 米ドル2025年) | |
| 業界ニュースレターA | 0.59 ビリオン 米ドル(2024年) | この数値はエジプトの自動車用潤滑油全体の金額ベースのものであり、エンジンオイルが他の潤滑油タイプと合算されており、年度も異なるため、合計が増加し価格基準が変わっています。 |
| 地域コンサルタントB | 0.48 ビリオン 米ドル(2030年) | この推計は将来年度の金額数値と思われ、積極的な価格上昇と広範なアフターマーケット需要の代理指標を使用しており、保有台数とドレン間隔に連動したリットル数ではなく、現在の市場の含意を膨らませる可能性があります。 |
総合すると、この比較はほとんどのギャップがエンジンオイルを超えた範囲の拡大、異なる基準年、およびリットルから米ドルへの価格換算方法から生じていることを示しています。需要構築を車両保有台数、走行距離、およびサービス間隔に結びつけることで、各ステップを説明し、市場が変化した際に前提条件を透明性をもって調整することができます。
レポートで回答される主要な質問
エジプト自動車用エンジンオイル市場の現在の市場規模は?
エジプト自動車用エンジンオイル市場規模は2025年に2億286万リットルと推定され、2026年の2億901万リットルから2031年には2億4,265万リットルに達すると予測されており、予測期間(2026〜2031年)のCAGRは3.03%です。
エジプト自動車用エンジンオイル消費において最も速く成長している車両カテゴリーはどれですか?
小型商用車は、高い走行距離とCNG転換インセンティブにより、CAGR 3.47%でリードしています。
エジプトの潤滑油セクターでシェアを拡大している製品グレードはどれですか?
全合成油は、OEMが新型エンジンにプレミアム性能を要求するため、CAGR 3.55%で拡大しています。
CNG転換はエジプトのエンジンオイル需要にどのような影響を与えますか?
デュアルフューエルエンジンはより頻繁なオイル交換を必要とし、フリートの成長に加えて増分量を追加しています。