
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
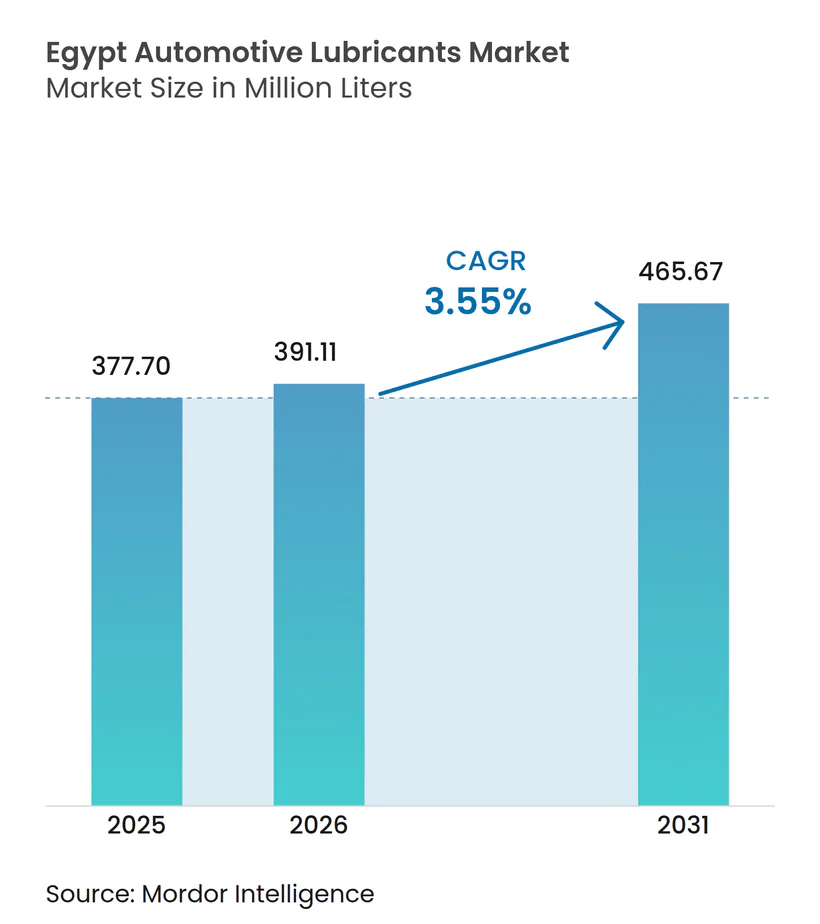
| 基準年の市場規模 (2025) | 377.70 百万リットル |
| 市場取引高 (2026) | 391.11 百万リットル |
| 市場取引高 (2031) | 465.67 百万リットル |
| 成長率 (2026 - 2031) | 3.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプト自動車用潤滑油市場分析
エジプト自動車用潤滑油市場規模は、2025年の3億7,770万リットルから2026年には3億9,111万リットルに成長し、2026年から2031年にかけてCAGR 3.55%で2031年には4億6,567万リットルに達すると予測されています。エジプトの拡大する保有車両台数、野心的なインフラプログラム、およびOEM主導による高仕様マルチグレードおよび合成ブレンドへの移行が主要な数量ドライバーです。多国籍企業は、通貨変動に起因する輸入コストインフレに対抗し、エジプトの高温気候および過酷な運転サイクルに合わせた製品を提供するため、現地ブレンディングへの投資を行っています。デジタルチャネル(Eコマースストアフロントおよびアプリベースの整備士プラットフォームの両方)は、特にテクノロジーに精通した都市部の消費者の間で、プレミアム製品向けの新たな小売チャネルを開拓し続けています。エジプト標準化機構(EOS)による規制の執行は、基本品質を向上させ、偽造品の供給を徐々に抑制しており、このトレンドはブランド潤滑油に対する消費者の信頼を強化すると期待されています。
主要レポートの要点
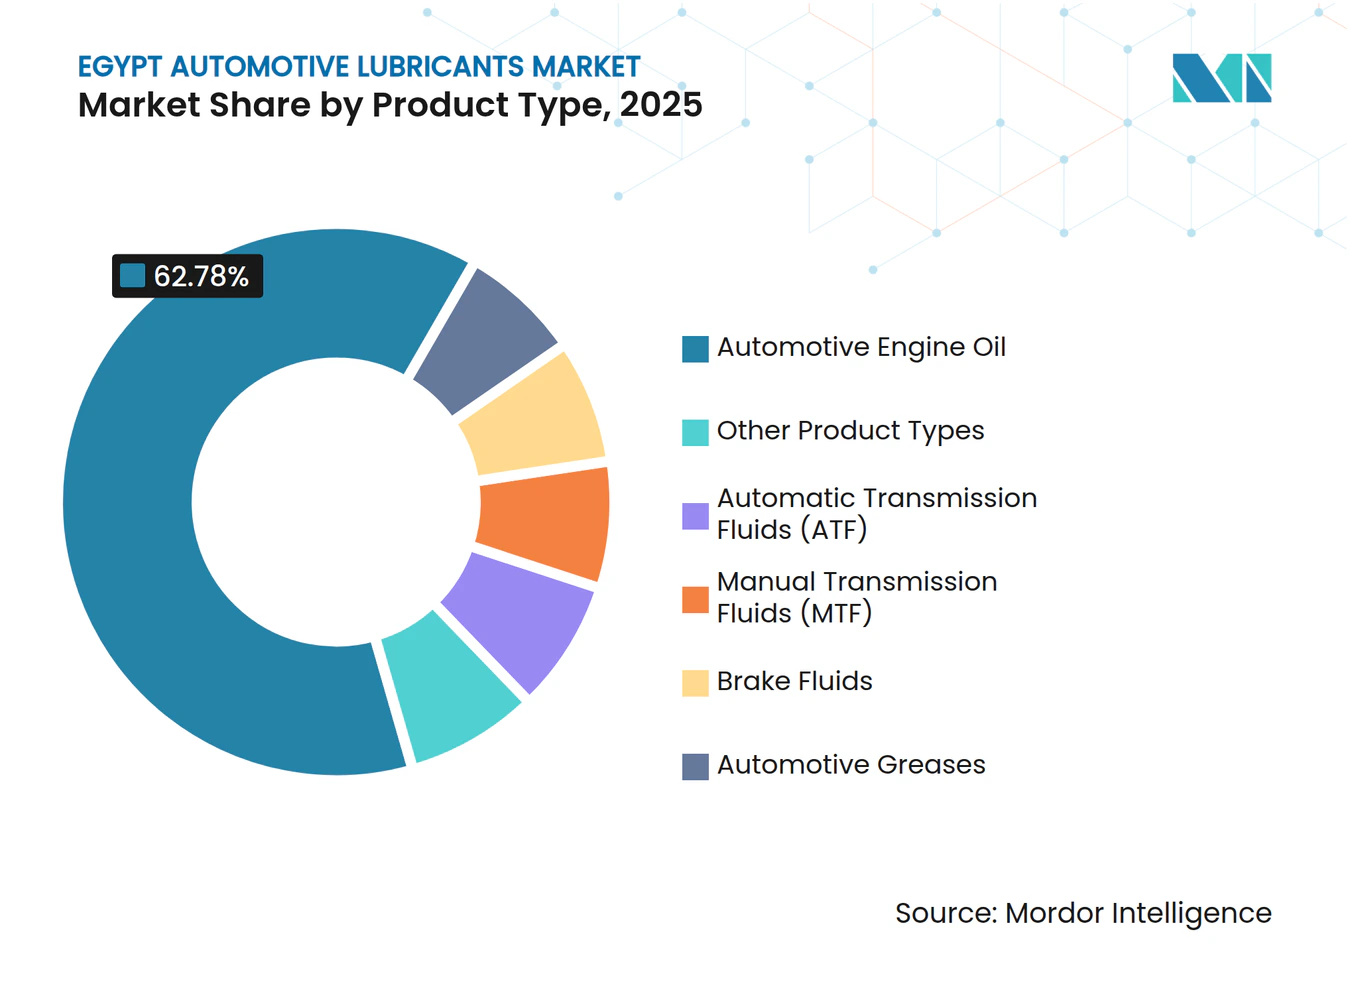
- 製品タイプ別では、自動車用エンジンオイルが2025年のエジプト自動車用潤滑油市場シェアの62.78%を占め、一方、オートマチックトランスミッションフルードは2031年まで3.82%のCAGRで拡大すると予測されています。
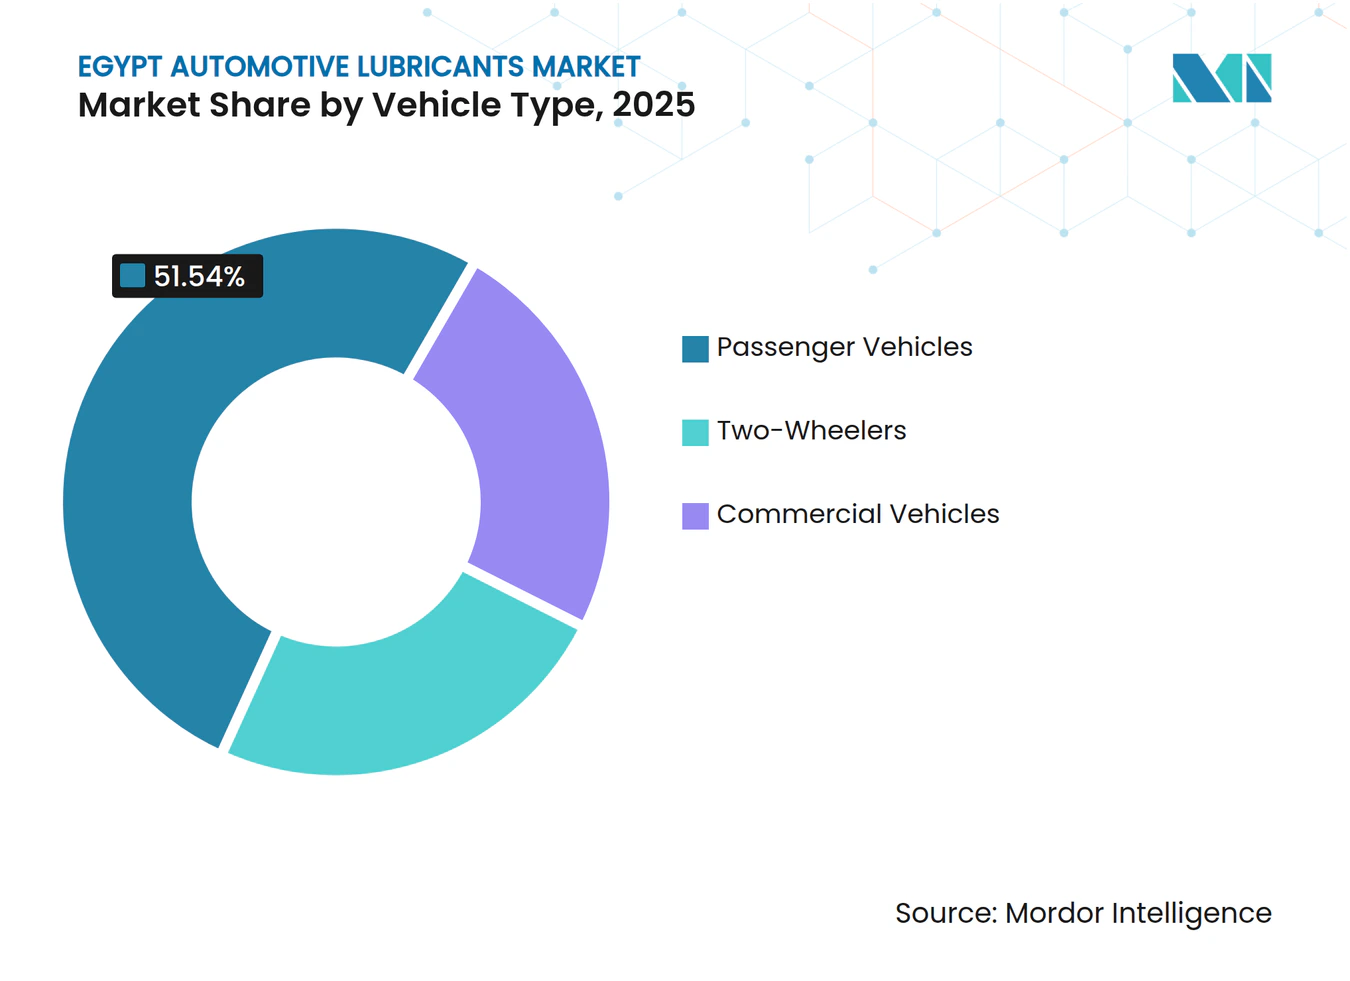
- 車両タイプ別では、乗用車が2025年のエジプト自動車用潤滑油市場において51.54%のシェアでトップとなり、二輪車は2026年から2031年にかけて最高CAGR 3.68%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
エジプト自動車用潤滑油市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 保有車両台数の増加と所有権の拡大 | +1.2% | 全国規模、大カイロ、アレクサンドリア、ギザに集中 | 中期(2〜4年) |
| 商用フリート向け石油需要を牽引するインフラブーム | +0.8% | 全国規模、新行政首都、 スエズ運河経済区で早期に効果 | 長期(4年以上) |
| 高仕様マルチグレードおよび合成オイルへのOEMシフト | +0.6% | グローバルOEMの影響、都市部で最も強い | 中期(2〜4年) |
| 多国籍企業による現地ブレンディング能力のアップグレード | +0.5% | カイロ、アレクサンドリア、スエズの工業地帯に集中 | 短期(2年以内) |
| 小売数量を押し上げるEコマースおよびデジタル整備士プラットフォーム | +0.4% | 都市部、地方都市へ拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
保有車両台数の増加と所有権の拡大
エジプトは2024年に内燃機関車500万台以上を保有しており、この基盤は乗用車において平均6,000キロメートルのエンジンオイルおよびドライブトレインフルードの定期点検整備を必要とします。カイロおよびアレクサンドリアの中産階級世帯は、低い関税が適用される現地組立モデルへのアクセスしやすいファイナンスの恩恵を受けており、初めての自動車所有を促進しています。組立工場への政府インセンティブはOEM承認のファクトリーフィルを促進し、それが消費者をブランドのアフターマーケット選択へと固定化します。より厳しい公差を持つ新しいモデルへのフリート更新は、API SN PlusまたはACEA C3ガイドラインを満たす低粘度マルチグレードへの需要をさらに加速させます。メガプロジェクト建設に関連する大型トラックの登録増加は、重荷重エンジンオイルの消費を増加させ、ワークショップ事業者はドレンインターバルの延長のためにセミシンセティックをますます推奨しています。個人需要とフリート需要のこの収束は、エジプト自動車用潤滑油市場の長期的な成長軌道を示しています。
商用フリート向け石油需要を牽引するインフラブーム
580億米ドルの新行政首都だけでも、250稼働時間ごとに高TBNディーゼルオイルを消費するダンプトラック、コンクリートミキサー、クレーンが数千台稼働しています。スエズ運河の港湾および係留施設の拡張は、高硫黄燃料条件下での強化された清浄性を持つ船舶用トランクピストンエンジンオイルを必要とします。上エジプトと沿岸ハブを結ぶ高速道路のアップグレードは、多目的油圧作動油に依存するアスファルトペーバー、グレーダー、保守フリート向け潤滑油の需要を増加させます。東部砂漠での鉱業および石油探査は、研磨性の高い砂環境で稼働するリグ向けの極圧ギヤオイルを必要とします。国道管理局は設備点検記録を義務付けており、それによってShell、TotalEnergies、Misr PetroleumのOEM認定潤滑油の消費が促進されます。したがって、インフラはエジプト自動車用潤滑油市場に持続的な商用フリートの数量を注入します。
高仕様マルチグレードおよび合成オイルへのOEMシフト
BMW、Mercedes-Benz、Hyundaiの現地組立ラインは、ACEA C3およびAPI SP規格に準拠した5W-30および0W-20合成オイルを指定しており、それによって燃料消費量を削減しながらオイル交換インターバルを15,000キロメートルに延長しています。トランスミッションメーカーは現在、GM DEXRON VIおよびVolvo 97342に対応するフルシンセティックATFを推奨しており、その例としてMobil ATF マルチビークルが挙げられます。ワークショップはOEMサービスブレティンに従い、モノグレードからプレミアムマルチグレードへの小売アップセルを促進しています。乗用車用エンジンオイルへの合成品の浸透は上昇すると予測されており、このトレンドはエジプト自動車用潤滑油市場におけるリットル当たりの価値を向上させます。エジプトトライボロジー学会のトライボロジー研究によれば、固体添加剤を20%添加することでウェアスカー直径を18%低減できることが示されており、国内の調合業者が添加剤イノベーションの探求を促進しています[1]。
多国籍企業による現地ブレンディング能力のアップグレード
ADNOC DistributionとTotalEnergiesはボルグ・エル・アラブにブレンディングプラントを運営しており、240のガソリンスタンドおよび独立小売業者にボヤジャーブランドの製品を供給しています。Misr PetroleumとアルマナールはAPIグループIおよびグループIIの調合向けに基油の柔軟性を提供しています。2024年および2025年の通貨切り下げにより、輸入完成潤滑油と現地ブレンド代替品との間のコスト差が拡大し、エジプトを北アフリカへの潤滑油輸出ハブとしています。多国籍企業はインラインブレンディング制御とバルク添加剤投入を導入し、OEM承認バッチを迅速に供給することで現地ディストリビューターへのリードタイムを短縮しています。これらのアップグレードはエジプト自動車用潤滑油市場における供給の安定性を確保し、マージンを改善します。
制約の影響分析*
| 制約 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸入基油コストを押し上げる通貨切り下げ | -0.9% | 全国規模、すべての輸入依存業務に影響 | 短期(2年以内) |
| プレミアムシェアを侵食する偽造品および低品質潤滑油 | -0.6% | 全国規模、農村部および価格敏感セグメントに集中 | 中期(2〜4年) |
| エンジンオイル数量を削減するCNG/EVの段階的な普及 | -0.3% | 都市部、政府フリート、公共交通機関 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入基油コストを押し上げる通貨切り下げ
基油輸入はエジプトの必要量の大部分を占めており、ポンドの価値の下落により1バレルあたりの輸入コストが上昇し、ブレンダーのマージンが圧迫されます。調合業者は長期供給契約の再交渉や、アシュート水素化分解装置の拡張を含む現地製油所から供給されるグループI原料への切り替えで対応しています。一部のブランドはグループIと合成基油をブレンドしながらもOEM承認を維持するコストダウン再調合を採用しています。その他のブランドはコスト増加を転嫁しており、4リットルパックの小売価格が上昇しています。持続的な変動は低所得セグメントにおける数量を脅かし、エジプト自動車用潤滑油市場の短期的な成長見通しを抑制しています。
プレミアムシェアを侵食する偽造品および低品質潤滑油
規制当局は2024年に偽造潤滑油容器を押収しており、不正市場の存在を示しています。偽造品は正規品と比較して最大50%の割引で販売されており、農村部の県において価格敏感な消費者を引き付けています。粗悪なオイルはエンジン寿命を短縮する可能性がありますが、訓練を受けていない購入者にとって検出は困難です。エジプト標準化機構(EOS)は適合性試験を義務付けていますが、抜き打ち検査は各四半期に小売店舗の15%のみをカバーしており、偽造チャネルが迅速に再編成することを可能にしています[2]。ブランドオーナーは不正開封防止シールおよびQRコード認証を導入していますが、認知度は依然として均一ではありません。これらの要因はエジプト自動車用潤滑油市場の予測CAGRから0.6パーセントポイントを削減し、検証済みプレミアムブランドへの需要を希薄化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エンジンオイルがATF加速の中で主導的地位を維持
自動車用エンジンオイルは2025年の消費量の62.78%を占めました。5W-30および10W-40などのマルチグレード調合は、せん断安定性と高い清浄剤レベルを組み合わせており、エジプトの粉塵の多い条件下で稼働する乗用車において最大15,000キロメートルのドレンインターバルをサポートします。OEM保証がAPI SN PlusまたはACEA C3オイルをますます要求するため、合成品の浸透が増加しています。スエズ運河に連結した地域輸入ハブからのグループIII基油の入手可能性がこのトレンドを支えており、現地ブレンダーはより厳しい仕様を満たすために窒素ブランケッティングおよびインライン粘度制御を追加しています。セミシンセティックブレンドはOEM要件を満たしながらもマスマーケットの購入者を引き付けています。
オートマチックトランスミッションフルードは2031年まで3.82%のCAGRを記録すると予測されており、製品の中で最も速いペースであり、エジプト自動車用潤滑油市場の成長への重要な貢献者です。OEMファクトリーフィルはウェットクラッチシステムに対応する低粘度・摩擦調整済みATFへの需要を増加させ、リットル当たりの価値を高めています。マニュアルトランスミッションフルードおよびギヤオイルは、高負荷下での耐久性のために80W-90粘度を好む商用フリートへの供給を継続しています。ブレーキフルード、グリース、パワーステアリングフルード、およびクーラントは車両台数および整備スケジュールに合わせて着実に増加しています。EOS は新車にDOT 4ブレーキフルードの使用を義務付けており、増分需要を促進しています。製品タイプ全体を通じて、エジプト自動車用潤滑油市場内で必要とされるより複雑なパッケージングおよび製品レベルの戦略により、偽造品の浸透はモノグレードエンジンオイルで最も高く、ATFで最も低くなっています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
車両タイプ別:乗用車がリード、二輪車が加速
乗用車はエジプト自動車用潤滑油市場の2025年の数量の51.54%を占めました。都市部の中所得消費者はOEMマニュアルが推奨するブランドエンジンオイルを好み、多国籍企業のプレミアムポジショニングを強化しています。砂漠の粉塵とストップアンドゴーの交通がオイルの酸化を急速に引き起こすため、点検頻度は年平均2回となっています。ワークショップは潤滑油の需要喚起を支援するため、ステッカーリマインダーとSMSアラートの設置をますます増やしています。ディーラーが販売する延長保証パッケージへの消費者の好みが合成ブレンドの採用を促進し、1回のサービスあたりの価値をさらに高めています。
物流、建設、および都市間輸送回廊が主として商用車の需要を牽引しています。フリートマネージャーは総所有コストとダウンタイムリスクに対して潤滑油の選択を比較検討し、25,000キロメートルのドレンインターバルを持つ高塩基価ディーゼルオイルを選択することが多いです。ガソリンスタンドネットワークに連動したバルク供給契約により、月間数量に基づく段階的価格設定が可能となり、エジプト自動車用潤滑油市場のサプライヤーの収益を安定させています。
二輪車は2031年まで3.68%のCAGRで成長すると予測されています。Mrsool や Talabat などのフードデリバリーおよびライドヘイリングアプリが毎月数千台のオートバイを追加しており、これらは高温アイドリングサイクルで稼働してオイルを急速に劣化させます。四ストロークモデルが販売を支配するにつれて二ストロークの需要は減少しており、ウェットクラッチを保護するJASO MA2認定10W-40オイルへのOEMの要求と一致しています。Benelli Egyptなどの組立業者はファクトリーフィル潤滑油を必要とし、市場アクセスを拡大する直接サプライヤー契約を形成しています。これらの車両ミックスのダイナミクスが合わさって均衡のとれた数量成長を維持し、エジプト自動車用潤滑油市場の回復力を強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理分析
ナイル川デルタおよびナイル渓谷は、高密度な人口、産業クラスター、および最高の車両保有率により、潤滑油数量の主要シェアを占めています。アレクサンドリアの港湾および物流業務は商用車用潤滑油の需要を支え、北海岸への観光交通は乗用車オイルの季節的販売を押し上げています。スエズ運河経済区はタンカーフリートとコンテナ輸送を引き付けており、これらは船舶用および重荷重エンジンオイルに依存し、エジプト自動車用潤滑油市場内の地理的多様性を高めながら増分バレル数量を追加しています。
アシュートからアスワンにかけての上エジプトは、掘削機、ハーベスター、灌漑ポンプのフリートを稼働させる鉱業および農業機械化プロジェクトのおかげで、全国平均を上回るペースで成長しています。アシュート水素化分解装置の拡張により現地基油へのアクセスが改善し、近隣県のブレンダーへの輸送コストが削減されました。ワークショップの密度は依然として低いため、オイル交換インターバルがOEM推奨を超えることが多く、サプライヤーが主導する啓発プログラムの機会を創出しています。新行政首都や新アラメインなどの新都市コミュニティは、建設フェーズ中に建設機械用潤滑油を大量に消費し、完成後には乗用車および商用フリートのサービス需要へと移行します。
シナイ半島および紅海沿岸の町は、主に観光バス、漁船フリート、および鉱物採掘プロジェクトの重機整備からのニッチだが戦略的な需要を経験しています。サプライヤーはスエズ回廊を通じて配送を行い、免税船舶用潤滑油のためのボンデッドウェアハウスを活用しています。小売フットプリントは薄いため、Eコマースチャネルがシャルム・エル・シェイクおよびフルガダのエンドコンシューマーへ48時間以内にエンジンオイルパックを配送することでギャップを埋めています。このデジタル浸透はエジプト自動車用潤滑油市場のオムニチャネルの進化を示しています。
規制環境
エジプトの自動車用潤滑油は、エジプト規格・品質機構(EOS)が主導する製品品質・適合要件によって規制されており、適用可能な場合はAPI、SAE、JASOなどの国際的な仕様を参照するコンプライアンス経路が採用されることが多い。閣僚令第102/2022号は、エジプト規格が未整備の場合に認知された国際規格の使用を支持しており、EOS規格も特定の潤滑油カテゴリー(例えば、ATFを除く輸送機構ギアセット用潤滑油をカバーするES 514/2025)について更新が続けられている。偽造潤滑油に対する取締り措置は、適合性試験要件と相まって、小売店および作業場レベルでの基本的な品質期待を強化している。
貿易・ライセンスの面では、エジプト石油総公社(EGPC)が、輸出入法の枠組み(第118/1975号法およびその施行規則)に沿って、潤滑油を含む石油製品の輸出入に対する承認窓口となっている。取引を目的とした輸入については、輸出入管理総局(GOIEC)が、閣僚令第43/2016号に基づき輸入業者のコンプライアンスおよび外国工場・企業の登録を要求している。製造目的の輸入は、産業開発庁(IDA)による出荷レベルの承認を伴う。この複数機関にわたる構造により、完成潤滑油と主要な原材料の両方について、市場アクセスおよび供給計画の中心に文書、工場登録状況、適合性の証拠が据えられている。
バリューチェーン分析
エジプトの自動車用潤滑油のバリューチェーンは、ベースオイル(主に輸入され、国内精製所からの供給で補完される)と添加剤パッケージから始まる。その後、国内での混合・包装、流通を経て、最終的に作業場、ディーラー、給油所、小売・電子商取引の各エンドポイントへと進み、そこでは製品選択がOEM仕様や整備士の推奨に影響される。EGPCによる石油製品輸入の監督、取引輸入に対するGOIECの要件、EOSの適合性期待は、特に合成油や低粘度マルチグレードに用いられる完成潤滑油や高性能添加剤化学物質の調達・入荷物流を形づくっている。
混合・供給拠点はアレクサンドリアとスエズ回廊周辺に集中しており、輸入受入と全国的な再流通を支えている。ミスル・ペトロリアム網などの国家関連チャネルは、多国籍ブランドや地元の認可事業者と共存している。流通は通常、給油所ネットワーク、地域販売業者、フリート顧客(建設、物流、公共部門のフリート)を通じて行われ、作業場レベルの需要引き上げはOEMの承認、サービス契約、偽造防止パッケージング・認証ツールによって支えられている。輸入原材料に影響する物流の周期的な変動性は、ベースオイルおよび添加剤の複数調達源確保の運用上の価値を高め、主要な消費拠点近郊での国内混合や在庫配置の役割を高めている。
競争環境
市場集中度
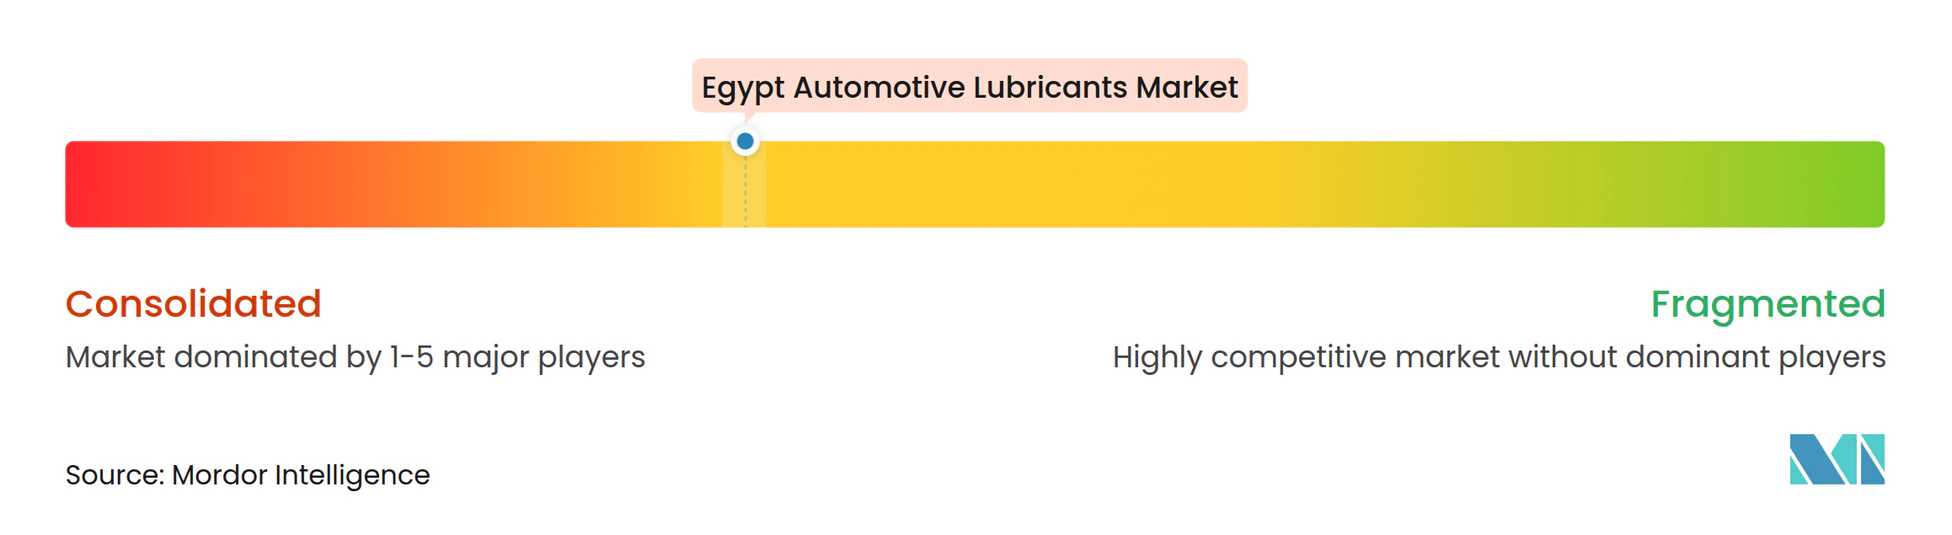
エジプト自動車用潤滑油は適度に集約されています。Shell、TotalEnergies、ExxonMobil、およびBPは2024年のプレミアムセグメント数量の主要シェアを共同で保有しており、ガソリンスタンドネットワーク、OEM推薦、および技術サービスチームによって支えられています。現地有力企業は競争力のある価格設定を提供し、給油所を通じて農村部および産業顧客の両方にサービスを提供し、政府契約を確保しています。彼らは国内基油供給を活用しており、これが外貨変動から部分的に保護し、公共部門フリートへの積極的な入札を可能にしています。地域進出企業は独立小売業者とのパートナーシップを通じて足場を求めています。EV用フルード、生分解性油圧作動油、新規組立工場向けファクトリーフィル契約において、早期パイロットが進行中のホワイトスペースの機会が存在します。競争戦略はデジタル領域にまで及んでいます。ExxonMobilはフィンテック企業Octaneと協力し、Mobil潤滑油購入リワードをフリート管理デジタルウォレットに統合しています。TotalEnergiesは偽造品対策としてQRコード認証を推進し、一方ShellはIoTセンサーを介したホールトラックフリートの現場潤滑油状態モニタリングをパイロット実施しています。ベンダーはまたEOS承認カリキュラムによる整備士トレーニングを後援し、サービスの接点でのマインドシェアを固めています。これらの取り組みが総合的に切り替えコストを高め、エジプト自動車用潤滑油市場内のロイヤルティを強固にしています。
エジプト自動車用潤滑油業界リーダー
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
-
BP plc
-
Misr Petroleum
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
組織的な流通の対象範囲を大カイロ圏とアレクサンドリアを超えて上エジプトおよびデルタ地域に拡大する機会が存在し、これらの地域では作業場の密度と正規品へのアクセスがより不均一で、偽造品による値引きがより顕著であった。大手ブランドによる最近の動きはこの空白地帯を裏付けている。カストロール・エジプトは、全国展開を拡大するため、2026年4月に3件の流通契約(Nacita Mobility、Qebaa Trading and Distribution、Al Mansour for Trading and Distributionとの契約)を締結し、FUCHSエジプト・ルブリカンツは、上エジプトに対応するため2026年5月にDynamic Distribution Co.との販売業者提携を結んだ。これらの動きは、地域的な入手可能性を整備士向けトレーニング、QRコードまたは開封検知認証、OEM指定のマルチグレード、ATF、ブレーキ液の一貫した在庫確保と組み合わせられる供給業者に対して余地を生み出している。
製品面では、最も実行可能性の高い焦点は、新型車の要件に適合する高スペック潤滑油(API SP/SQ準拠のエンジンオイル、ACEA準拠の乗用車用オイル、多用途ATF)であり、それに加えて、高熱、高粉塵、重負荷サイクルで運用されるフリート向けのプレミアムグリースおよび特殊液体である。政府の措置もより公式な製造・供給基盤を強化している。2025年7月に実施された改訂版国家自動車産業開発計画(AIDP)の基準は、より高い国内付加価値と環境要件への準拠を重視しており、これは国内混合および認証済み生産拠点と整合している。同時に、エクソンモービルが2026年5月に石油・鉱物資源省と行った、アレクサンドリアおよび第10次ラマダン市の既存施設を活用した高性能合成グリースおよびプレミアム潤滑油の拡大に関する協議は、国内需要と輸出志向型供給の両方を支えることのできる能力アップグレードへの積極的な取組みを浮き立たせている。
最近の業界動向
- 2026年5月:エクソンモービルは、エジプトのカリム・バダウィ石油・鉱物資源大臣と会談し、アレクサンドリアおよび第10次ラマダン市の既存施設を活用した高性能合成グリースおよびプレミアム潤滑油の生産、流通、マーケティングの拡大について協議した。この関与は、より高マージンの特殊品および輸入完成品への依存を低減できる現地能力への継続的な投資意欲を示している。また、高スペックのマルチグレードや合成油へと移行する市場において、OEM対応製品の広範な入手可能性を支えている。
- 2025年10月:エクソンモービル・エジプトは、Abou Ghaly Motorsと5年間の戦略的協力協定を締結し、その主要8拠点および認可サービスセンター23拠点のネットワークにモービル製品の潤滑油を供給することとなった。この契約は、既存のアフターサービスチャネルを通じた専属アフターマーケットへのアクセスを強化し、OEMサービスに整合した製品の需要引き上げを強めている。この種の長期契約は、サービス地点での切り替えコストを高め、プレミアム需要をより少数のブランドパートナーに集中させることがある。
- 2025年5月:ADNOCディストリビューションおよびトタルエナジーズ・マーケティング・エジプトは、Borg El Arabのトタルエナジーズ施設で生産された、現地製造のADNOC Voyager潤滑油をエジプトで発売した。この発売は、ADNOCのより広範な小売チャネルへの参入を示すもので、通貨変動下で価格帯により適合しうる現地生産の供給を追加した。現地生産はまた、リードタイムを短縮し、主要な給油所ネットワークを超えた独立小売店への展開を支援することができる。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、エジプト自動車用潤滑油市場は、エジプト国内で稼働する車両に使用される完成潤滑油の消費量として定義され、OEM充填およびアフターマーケットにおける補充・交換を含むリットル単位の需要として測定される。
対象外範囲:工業用潤滑油、船舶用オイル、航空用潤滑油、およびプロセスオイルは、類似のベースオイルや添加剤化学を共有する場合であっても対象外とする。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- マニュアルトランスミッションフルード(MTF)
- オートマチックトランスミッションフルード(ATF)
- ブレーキフルード
- 自動車用グリース
- その他の製品タイプ(パワーステアリングフルードなど)
- 自動車用エンジンオイル
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、車両側の需要プールを基点として開始し、検証可能な潤滑油使用パターンにマッピングする。CAPMASの公表データ、エジプト税関貿易統計、UN Comtrade、世界銀行のマクロ経済シリーズ、およびエジプト標準化機関などの機関よる刊行物といった公開情報源を活用し、車両活動、輸入動向、および販売品目を規定する品質基準を把握する。
また、企業の年次報告書、投資家向けプレゼンテーション、港湾・物流に関する最新情報、および信頼性の高い地元ビジネス紙を精査し、見かけ上の消費量に影響を与えるブレンド設備の拡張、流通の変化、および包装形態の変化を追跡する。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および潤滑油特化型市場情報に関する有料データベースを参照し、公開データのみでは把握が困難な市場構造のシグナルを照合する。ここに列挙したデスクソースは例示であり、データ収集、前提条件の検証、および未解決事項の明確化のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、乗用車、商用車、二輪車にわたるエジプトの潤滑油需要の形成メカニズム、およびOEMチャネルとアフターマーケットへの配分を検証することに重点を置く。潤滑油ブレンダー、ディストリビューター、整備工場、フリートオペレーター、および売意思決定者へのインタビューとサーベイを実施し、オイル交換インターバル、包装サイズ構成、およびグレード移行に関するギャップを補完するとともに、デスクリサーチで得た知見と照合する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:13% |
| 中位層:44% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:21% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両ロジックに従い、需要プールを車両保有台数と使用状況のシグナルから再構築し、実際の潤滑油消費行動を用いて調整する。トップダウン側では、車種別の使用中車両保有台数、年間平均走行距離、オイル交換インターバル、オイルパン容量、整備工場でのサービスとセルフ補充の比率などの指標を使用し、これらを製品ファミリー別のリットル需要に換算する。
合計値の現実性を担保するため、サンプリングされたブランドおよびチャネルの確認、典型的な包装サイズ体系、粘度グレード別の価格体系に基づく選択的なボトムアップ推計と照合し、インタビュー対象者と合意した保守的な範囲を用いてギャップを埋める。市場はリットル単位で報告されるため、高スペックグレードが旧グレードを代替しても総量が増加しない場合の二重計上を回避する。予測は主にシナリオ分析によって構築され、車両保有台数の成長、輸入品の入手可能性、整備行動、およびグレードのアップシフトを専門家が検証したバンド内で変動させ、車種および製品グループ全体で前提条件の整合性が確認された後に最終的なパスを選択する。
データ検証と更新サイクル
検証は複数のパスで実施され、単一の脆弱なインプットが市場全体を歪めないようにする。モデル化された需要を、車両フリートの動向、潤滑油の貿易フロー、主要チャネルの動向などの独立したシグナルと比較し、承認前に外れ値を調査する。
乖離が大きい場合は、インプットロジックを再確認し、換算ステップを再検討し、最終数値に重要な影響を与えるトピックについては情報源に再連絡する。レポートは年次で更新され、主要な通貨変動、供給混乱、規制主導の品質変など重要なイベントが発生した場合には中間更新を実施する。納品前に最新の公開指標を再確認し、アウトプットが古いスナップショットではなく最新のエジプト市場状況を反映するようにする。
Mordor Intelligenceのエジプト自動車用潤滑油市場規模算定と他の公表推計との比較
エジプト自動車用潤滑油の公表市場値がしばしば不整合に見えるのは、対象範囲と計測単位が必ずしも統一されておらず、価格設定と通貨のタイミングが状況を急速に変化させる可能性があるためである。また、推計が完成潤滑油の消費量、サプライヤーの売上、または潤滑油と隣接する自動車用流体の混合を追跡しているかどうかによっても差異が生じる。
主な乖離は、数量対金額の報告方法と非潤滑油系自動車用流体の取り扱いにあり、Mordor Intelligenceは対象範囲をリットル単位の完成自動車用潤滑油需要に限定し、エンジンオイル、トランスミッションフルード、ブレーキフルード、グリース、パワーステアリングフルードなどの品目を収益拡大ではなく車両側の使用状況に基づいてカウントする。一部の公表数値は、包装サイズ構成とチャネル割引を再検証せずに積極的な価格上昇を適用しており、規制や品質執行の変化後にオイル交換インターバルとグレード移行を再検証していない場合もある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億7,770万リットル(2025年) | |
| 業界調査出版社A | 5億8,638万米ドル(2024年) | 収益として報告されており、インフレや通貨変動によって急激に上昇する可能性があり、リットルから米ドルへの換算における対象範囲と換算方法が示されていないため、実際の需要成長と価格効果を分離することが困難である。 |
| グローバルコンサルタンシーB | 3億6,127万米ドル(2023年) | 古い基準年を使用しており、より狭い製品およびチャネルの前提条件を適用しているように見受けられ、エジプトの状況に合わせた車両保有台数、オイル交換インターバル、および補充行動の再確認が明確に示されていない。 |
表中の乖離は主に、単位の選択(リットル対米ドル)と各出版社が自動車用流体と潤滑油として含める範囲の違いによって説明される。インプットを両活動とサービス行動に追跡可能な形で紐付け、チャネルフィードバックを通じて照合することで、市場状況が変化した際にも再現性が高く、照合が容易な推計を維持する。
レポートで回答される主要な質問
エジプトの自動車用潤滑油消費量の現在の数量はどれくらいですか?
エジプト自動車用潤滑油市場規模は2026年に3億9,111万リットルに達しています。
今後5年間で需要はどのくらい成長すると予測されていますか?
数量は2031年までに4億6,567万リットルに達すると予測されており、CAGR 3.55%を反映しています。
どの製品カテゴリーが販売を支配していますか?
エンジンオイルは2025年の数量の62.78%を占めており、他の潤滑油タイプを大きく上回っています。
どの車両クラスが最も多くの潤滑油需要に貢献していますか?
乗用車は2025年の消費量の51.54%を占め、最大の貢献者であり続けています。
近期成長を抑制する可能性のある主要な要因は何ですか?
継続的な通貨切り下げが輸入基油コストを押し上げ、マージンおよび価格を圧迫しています。