
スマートファクトリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 426.65 十億米ドル |
| 市場規模 (2031) | 675.82 十億米ドル |
| 成長率 (2026 - 2031) | 9.64 % |
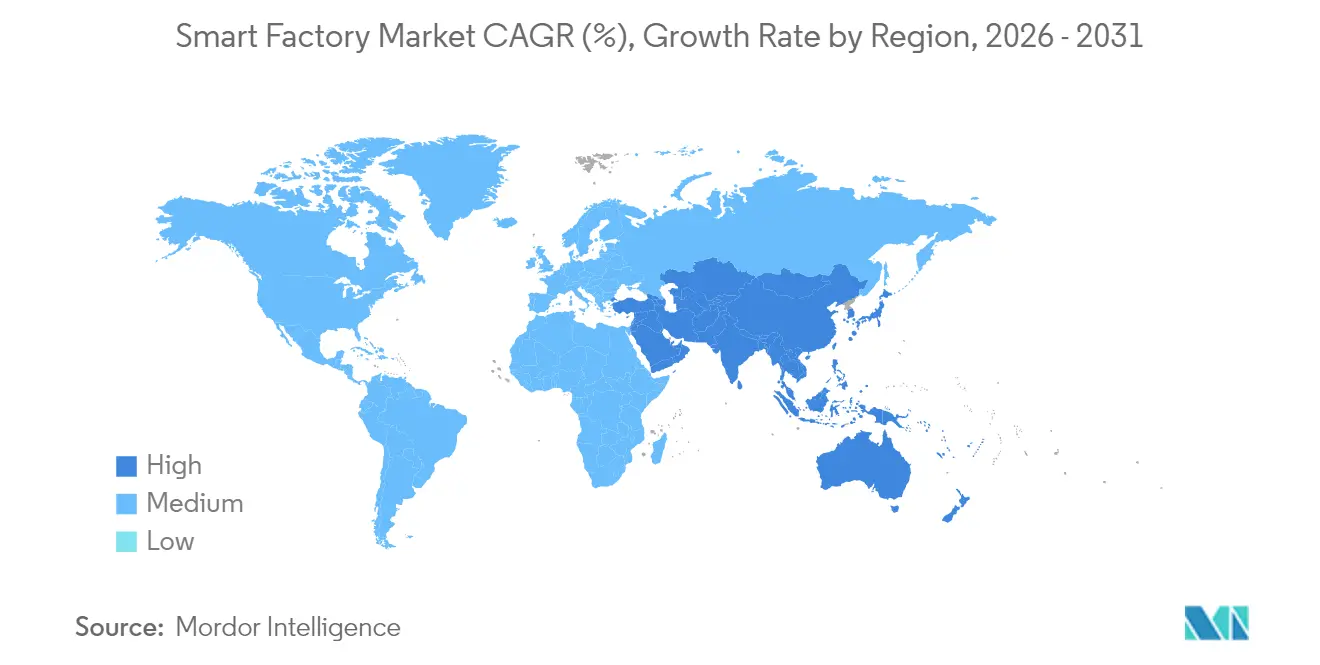
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
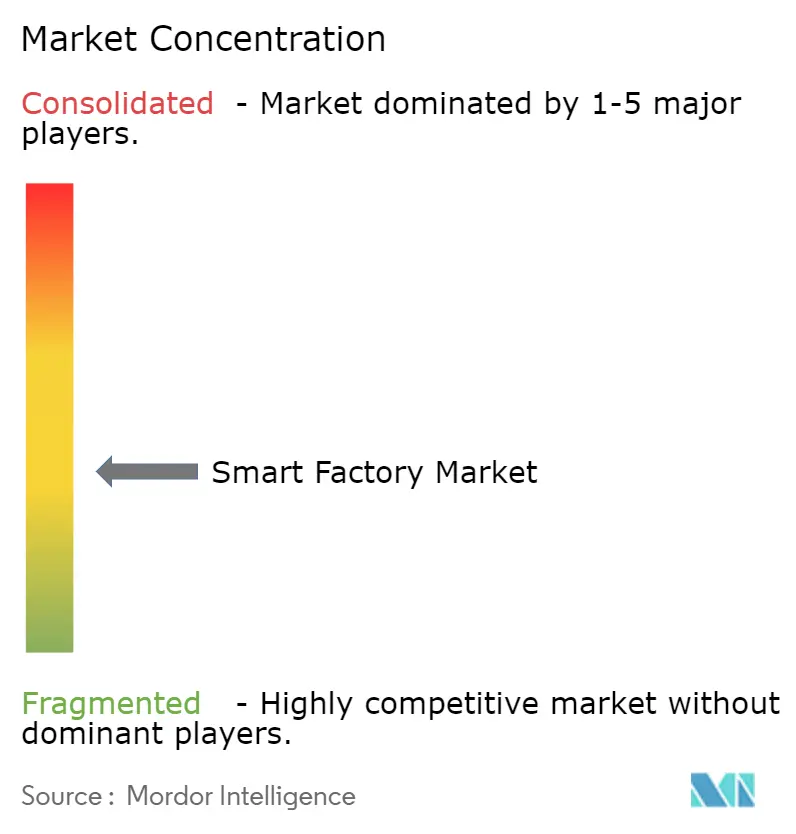
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートファクトリー市場分析
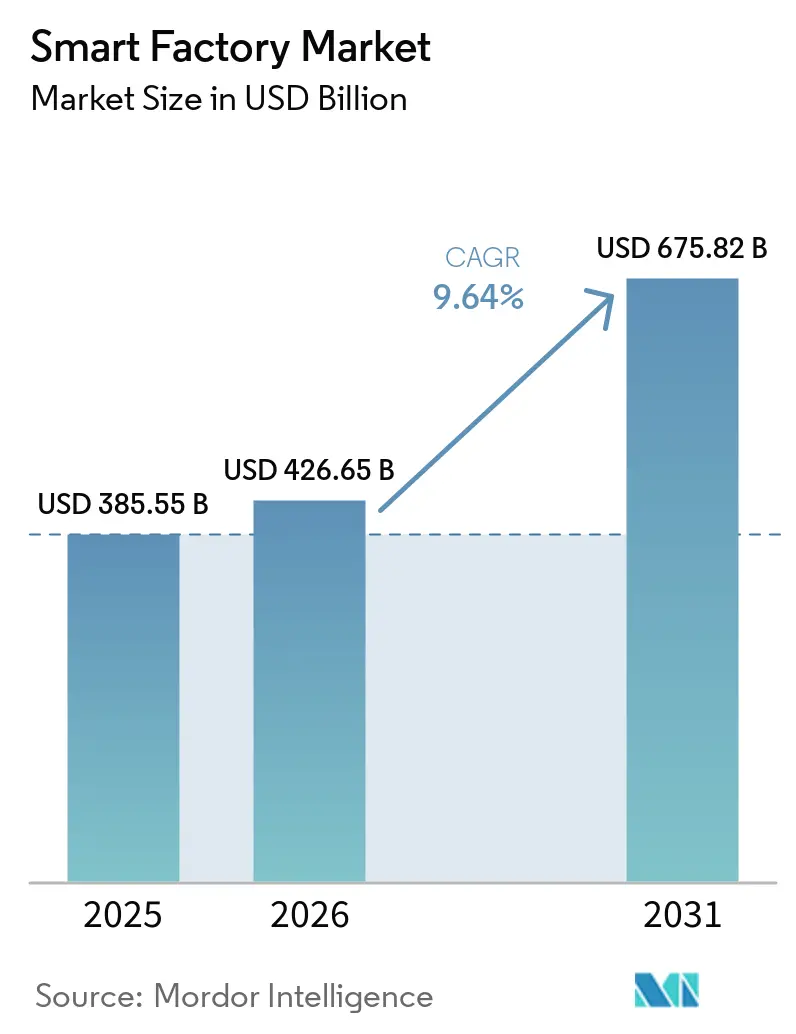
スマートファクトリー市場規模は2025年に3,855億5,000万米ドルと評価され、2026年の4,266億6,000万米ドルから2031年には6,758億2,000万米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは9.64%です。産業用IoTの普及拡大により、かつては孤立していた機械が統合されたデータファブリックへと結びつき、予知保全が加速するとともに投資回収サイクルが短縮されています。アジア太平洋地域および中東における政府のインセンティブが資本リスクを低減する一方、欧州のカーボン国境税はエネルギー効率の文書化を工場に義務付け、アナリティクス投資を促進しています。エッジAIチップは現在、ライン上でミリ秒単位の推論を実現し、品質管理ロジックをクラウドから現場へとシフトさせています。自動化の既存企業がソフトウェアスタートアップを買収してポートフォリオを拡充する一方、オープンソースのデジタルツインが中堅メーカーの統合コストを削減するなど、競争活動の激化が顕著となっています。
主要レポートのポイント
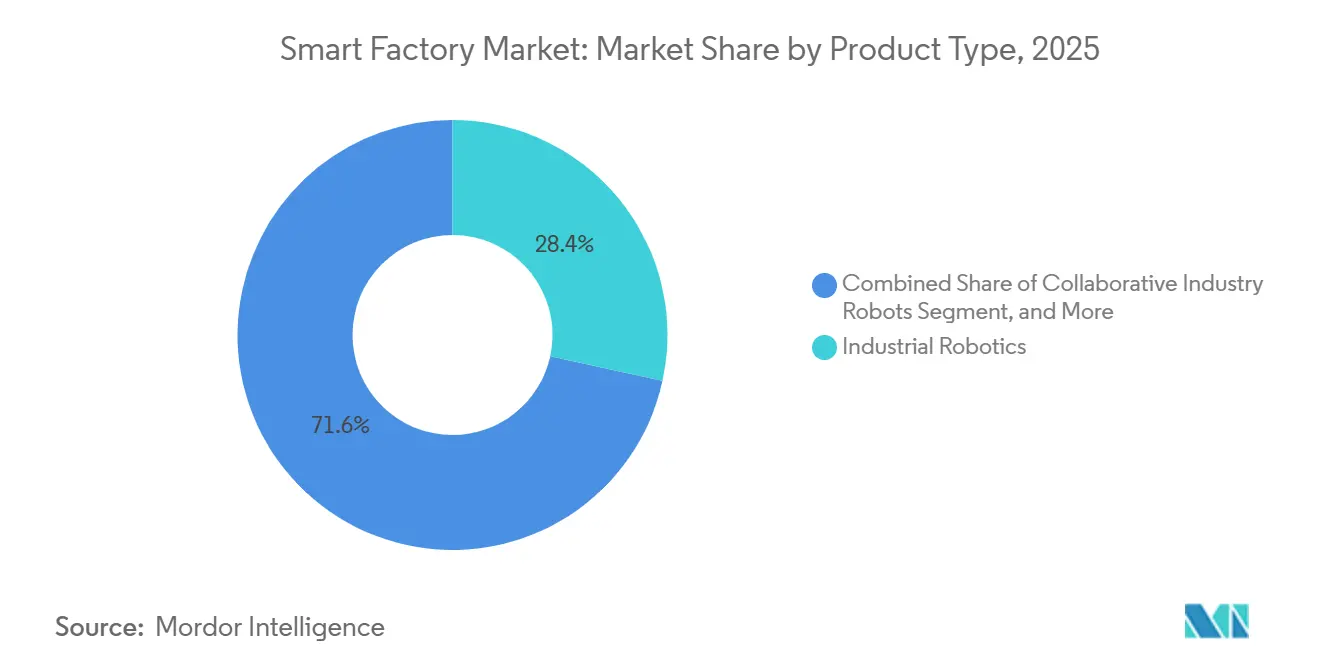
- 製品タイプ別では、産業用ロボティクスが2025年に28.41%の収益シェアでトップとなり、協働ロボットは2031年にかけて10.27%のCAGRで成長しています。
- 技術別では、製造実行システムが2025年の支出の24.18%を占め、高度なアナリティクスおよびAIプラットフォームは2031年にかけて10.31%のCAGRで拡大しています。
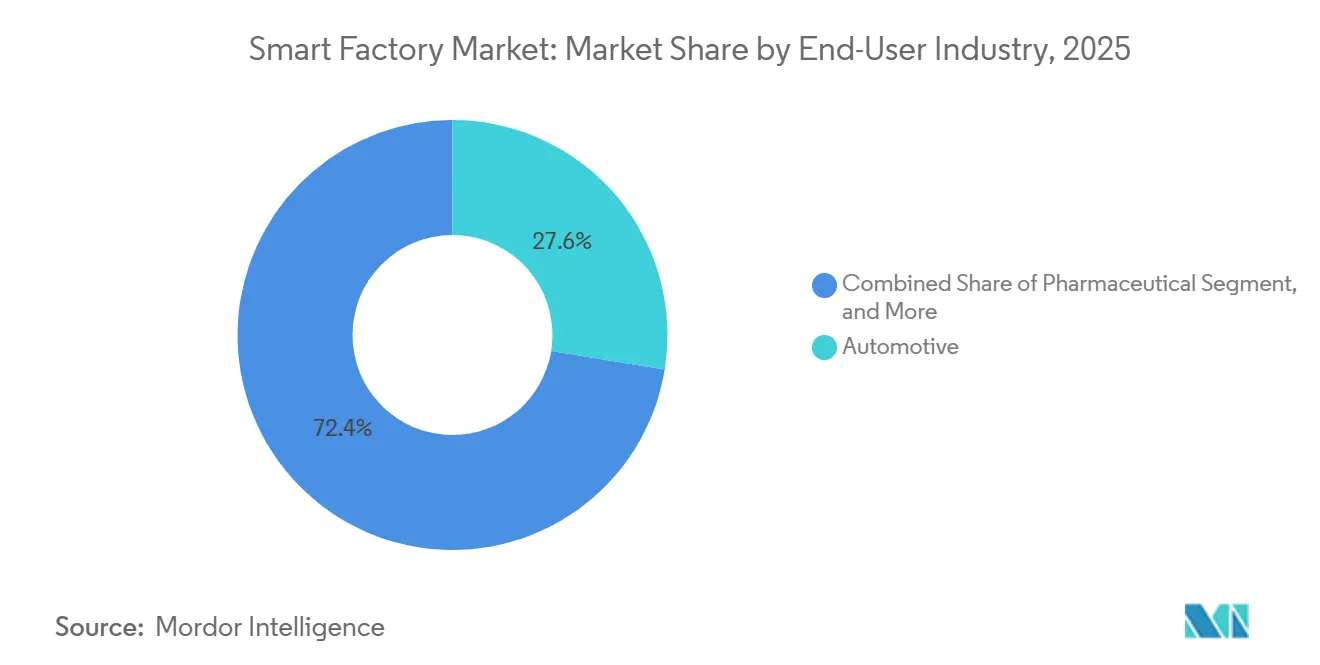
- エンドユーザー産業別では、自動車が2025年の需要の27.56%を占めましたが、医薬品は2026年~2031年にかけて9.91%のCAGRで最も急速な成長軌道を示しています。
- 展開モデル別では、オンプレミスアーキテクチャが2025年に61.40%のシェアを維持しましたが、クラウドベースモデルは2031年にかけて9.81%のCAGRで進展しています。
- 地域別では、アジア太平洋が2025年の収益の43.19%を占め、中東は2031年にかけて9.96%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業用IoTプラットフォームの採用拡大 | +2.10% | アジア太平洋および欧州に集中したグローバル | 中期(2~4年) |
| エンドツーエンドのエネルギー最適化への需要 | +1.80% | 欧州および北米、アジア太平洋への波及 | 中期(2~4年) |
| スマート製造に向けた政府インセンティブの増加 | +1.50% | アジア太平洋、中東、一部の北米 | 短期(2年以内) |
| リアルタイム品質管理を可能にするエッジAIチップ | +1.30% | グローバル、半導体および自動車での早期採用 | 中期(2~4年) |
| 統合コストを低減するオープンソースのデジタルツイン | +0.90% | グローバル、欧州および北米での最も強い普及 | 長期(4年以上) |
| OEMの信頼を高める量子安全暗号化 | +0.60% | 北米および欧州、アジア太平洋でのパイロット段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用IoTプラットフォームの採用拡大
産業用IoTプラットフォームは、プログラマブルロジックコントローラー、監視システム、ERPレイヤーからのデータを単一のリポジトリに統合しています。Siemensは2025年にMindSphereクラウド上で120万以上の資産を接続し、2024年比で40%増加しました。[1]Siemens AG、「2025年度年次報告書」、siemens.com 時間敏感型ネットワーク上でOPC統合アーキテクチャを実行するエッジゲートウェイは現在、サブミリ秒のレイテンシーを処理し、予測アルゴリズムが計画外のダウンタイムを25~35%削減できるようにしています。[2]マッキンゼー・アンド・カンパニー、「ディスクリート製造分析2025年」、mckinsey.com サブスクリプション価格設定により、資本支出が運営費用に転換され、中小メーカーへのアクセスが拡大しています。その結果、AI、デジタルツイン、自律ワークフローに対応した導入基盤が整備されています。
エンドツーエンドのエネルギー最適化への需要
エネルギーは化学、金属、食品加工における製造コストの15~25%を占めています。2026年1月に発効した欧州連合のカーボン国境調整メカニズムは、炭素集約型の輸入品に課税し、輸出業者にキロワット時消費量の文書化を促しています。[3]欧州委員会、「カーボン国境調整メカニズム」、ec.europa.eu Rockwell Automationのパイロットは2025年にブラジルのパルプ工場で電力使用量を18%削減しました。[4]Rockwell Automation、「2025年第4四半期決算説明会トランスクリプト」、rockwellautomation.com 機械レベルのセンサーがアナリティクスエンジンにデータを供給し、オフピーク料金や再生可能エネルギーの利用可能性を活用するために生産スケジュールを最適化します。エネルギーモジュールと製造実行システム間のクローズドループ接続は、企業が利益率を守りながら脱炭素化目標を達成するのに役立ちます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブラウンフィールド変革のための高い初期設備投資 | -1.40% | グローバル、北米および欧州の既存サイトで深刻 | 短期(2年以内) |
| OTネットワーク内のサイバーセキュリティの脆弱性 | -1.10% | グローバル、重要インフラセクターで高まる | 中期(2~4年) |
| 相互運用可能なOT-IT人材の不足 | -0.80% | 北米、欧州、アジア太平洋で新興 | 中期(2~4年) |
| ロボティクスアクチュエーターのための希土類供給の不安定性 | -0.60% | グローバル、供給は中国に集中 | 長期(4年以上) |
| 産業データ主権に関する規制の不確実性 | -0.50% | 欧州、中国、他地域での選択的執行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマート製造に向けた政府インセンティブの増加
北京からリヤドに至る財政プログラムが自動化リスクを相殺しています。中国は2024年~2026年にかけてインテリジェント製造アップグレードのために2,000億人民元(280億米ドル)を拠出しました。サウジアラビアのビジョン2030は2025年に石油化学および鉱業施設向けに150億サウジアラビアリヤル(40億米ドル)を確保し、インドの生産連動インセンティブ制度は自動化設備に6~8%のリベートを提供しています。米国およびドイツの加速償却ルールは中小企業の投資回収期間を短縮し、資本制約のあるセグメントでの採用率を高めています。
リアルタイム品質管理を可能にするエッジAIチップ
Intelの第4世代Xeonプロセッサーは、工場サーバー上で直接ビジョンモデルを実行する推論アクセラレーターを統合しています。Cognexのディープラーニングシステムは2025年に半導体の誤棄却率を半減させました。フェデレーテッドラーニングにより、機密性の高いプロセスデータが施設外に出ることを防ぎ、医薬品コンプライアンスを支援しています。推論コストの低下により、サブミリメートルの欠陥検出が大量生産業者にとって実現可能となり、スクラップ率と保証クレームが圧縮されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
協働ロボットが人間と機械の境界を再定義産業用ロボットは2025年の収益の28.41%を占め、製品カテゴリーの中でスマートファクトリー市場シェアが最大きい。産業用ロボット、協働ロボット、サービスロボットを合計すると、2024年のスマートマシン市場規模の38.31%を占め、成熟したサプライチェーンと実証済みのROIに基づくリーダーシップを確固たるものにしている。しかし、協働ロボットは10.27%のCAGRで拡大しており、自動車および製薬ラインが柔軟なケージレス自動化を好む傾向から、2031年にかけてスマートファクトリー市場規模の増大するシェアを獲得すると予測されている。Universal Robotsは2025年に中小企業における協働ロボットの前年比35%成長を報告した。
補完的なデバイス全体では、制御コンポーネントが精密なアクチュエーションを提供し、マルチモーダルセンサーが状態監視のためのリアルタイムデータストリームを生成する。EtherCATなどの有線プロトコルが決定論的モーション制御を主導する一方、5Gはモバイルプラットフォームおよびレトロフィットシナリオをサポートする。ハードウェア、ソフトウェア、インテグレーションサービスは、ライフサイクル価値を拡張するフルスタックオファリングへと収束しつつある。


技術別:
AIプラットフォームが成長においてレガシーSCADAを凌駕製造実行システムは2025年の支出の24.18%を占めましたが、高度なアナリティクスおよびAIプラットフォームは10.31%のCAGRで成長しており、スマートファクトリー市場規模が処方型ソフトウェアへと急速に再配分されていることを示しています。SAPのデジタル製造クラウドは2025年に800社以上の顧客を追加しました。
分散制御システムおよびプログラマブルロジックコントローラーはリアルタイムループに不可欠であり続けていますが、コンテナ化されたアプリケーションをホストするエッジコントローラーがハイブリッドワークロードを可能にしています。拡張現実インターフェースが平均修復時間を短縮し、デジタルツインシミュレーターがコミッショニングのタイムラインを短縮しています。オープンAPIが新しいモジュールの展開速度を決定し、競争力を形成しています。
エンドユーザー産業別:
医薬品自動化がポストパンデミックに加速自動車はバッテリーギガファクトリーおよびロボティクスに依存する精密溶接ラインを反映し、2025年の収益の27.56%で需要をリードしました。しかし、医薬品は連続製造とパーソナライズドメディシンが検証済み自動化を必要とすることから、9.91%のCAGRで成長すると予測されており、スマートファクトリー市場内で最も急速な成長を示しています。
半導体ファブはほぼ完全なロボットハンドリングを特徴とし、石油・ガスサイトは予知保全のためにリモートウェルを計装しています。食品・飲料プロセッサーはラベル検証のためにビジョンシステムを統合し、鉱業企業は自律搬送を展開しています。各業種は固有のコンプライアンスおよび安全要件を持ち、ソリューション設計とサービス収益を形成しています。
展開モデル別:
ハイブリッドアーキテクチャがオンプレミスとクラウドを橋渡しオンプレミスソリューションは、レイテンシーおよびデータ主権への懸念から2025年のスマートファクトリー市場シェアの61.40%を維持しましたが、クラウドアーキテクチャはわずかに遅れながらも9.81%のCAGRで拡大しています。ハイブリッドパターンは決定論的制御をエッジに分割し、アナリティクスを弾力的なクラウドに委任することで、総所有コストを削減しています。
プライベート5Gネットワークはオンサイトのレイテンシーとクラウドのスケーラビリティを融合させ、Azure IoT Edgeなどのエッジフレームワークはオフピーク時間帯にデータを同期します。接続性とプロバイダーロックインに関する懸念は依然として残りますが、堅牢なゲートウェイとマルチクラウドオーケストレーションの可用性向上により採用が容易になっています。
地域分析
アジア太平洋スマートファクトリー市場
アジア太平洋地域は2025年の収益の43.19%を占め、スマートファクトリー市場において最大の地域ブロックとなっています。中国の「中国製造2025」補助金、日本のソサエティ5.0協働ロボット奨励策、および韓国のディスプレイ・半導体助成金が、それぞれ支出を増幅させています。インドの生産連動型インセンティブ制度は、電子機器および医薬品分野における勢いを加えています。オーストラリアとニュージーランドは、産業用モノのインターネットネットワークを遠隔地の鉱業に活用しており、この地域の広がりを示しています。
北米スマートファクトリー市場
北米は、ブラウンフィールドの改修とグリーンフィールドの電気自動車およびバッテリー投資を組み合わせています。米国のCHIPSおよび科学法は520 ミリオン 米ドルを半導体自動化に投じており、メキシコは自動車・空宇宙サプライヤーのニアショアリング先として台頭しています。カナダは排出削減を重視した航空宇宙および鉱業プロジェクトに共同出資しており、持続可能性への傾倒を示しています。
欧州・中東・アフリカおよび南米スマートファクトリー市場
欧州はインダストリー4.0の相互運用性に投資しています。ドイツのプラットフォーム・インダストリー4.0は2025年にオープンスタンダードを公表し、ベンダー統合を加速させました。英国とフランスは医薬品および航空宇宙ラインを対象とし、イタリアとスペインは食品加工工場の刷新を進めています。中東は規模こそ小さいものの、サウジビジョン2030およびアラブ首長国連邦のフリーゾーン優遇策を背景に、9.96%のCAGRで最も成長の速い地域となっています。南米とアフリカは後れを取っているものの、自動車、パルプ、鉱業における集中的な導入事例を示しています。

規制環境
スマートファクトリーの導入は、機能安全、サイバーセキュリティ、人工知能ガバナンスをカバーする製品・ソフトウェアコンプライアンス体制によってますます形作られている。欧州連合では、AI法(規則(EU) 2024/1689)が特定の産業用AI利用に対して高リスク義務を導入しており、リスク管理、データガバナンス、技術文書、ログ記録またはトレーサビリティに関する要件が含まれる。これらの規定は、工場フロアに導入されるマシンビジョン、高度な分析、AI対応ロボティクスに直接影響する。並行して、サイバーレジリエンス法(規則(EU) 2024/2847)はデジタル要素を持つ製品に対するサイバーセキュリティ要件を定めており、2026年までのタイムライン(適合性評価機関の通知活動や後続の報告義務を含む)は、コントローラー、ゲートウェイ、産業用ソフトウェアのサプライヤーに計画上の期限を課している。
EU市場に投入される産業用ロボティクスや機械についても二重コンプライアンスが見られており、AI対応の安全機能がAIガバナンスと機械適合性プロセスとの間で重複する要件を生み出す可能性がある。欧州以外でも、産業データおよび運用技術(OT)セキュリティ規則が厳格化している。中国は2026年1月1日に発効する改正を伴うサイバーセキュリティ法の改正を行い、非遵守に対する露出を増大させ、中国内で接続された工場を運用する製造業者に対し、産業制御システムのセキュリティ対策、セグメンテーション、データ取り扱い管理の必要性を高めている。
競合環境
上位10社のベンダーは2025年のスマートファクトリー収益の約45%を占め、中程度の集中度を示しています。Siemens、ABB、Schneider Electricは大規模なプログラマブルロジックコントローラーベースを活用してデジタルツインとアナリティクスをクロスセルし、ロックインを強化しています。Rockwell AutomationとHoneywellはプロセス専門知識を重視し、垂直テンプレートによって差別化しています。Fanuc、Mitsubishi Electric、Keyenceなどの日本企業はアジアの電子機器クラスター全体でロボティクスとセンシングを支配しています。
マシンビジョンのリーダーであるCognexとTeledyne FLIRは欠陥検出のためにディープラーニングを組み込み、ハードウェアを超えた価値を高めています。クラウドハイパースケーラーは自動化ブランドと提携してサービスとしてのプラットフォーム経済を注入し、Eclipse Dittoなどのオープンソースイニシアチブが牽引力を得て独自マージンを希薄化しています。サイバーセキュリティスペシャリストは制御ベンダーと協力してOTレイヤーを強化し、セグメンテーションとゼロトラストアーキテクチャに関する保険会社の要件を満たしています。
市場参入障壁は認証、安全性、ライフサイクルサポート要件により依然として高いものの、ソフトウェア定義型自動化が既存ハードウェアを脅かしています。ベンダーはサブスクリプション価格設定、リモートサービス、成果保証をバンドルし、資本ハードウェア販売を継続的な収益ストリームへと転換しています。競争の焦点は、設計から運用に至るライフサイクル全体でデータを最もうまくオーケストレーションできる者に集まっています。
スマートファクトリー業界リーダー
ABB Ltd
Cognex Corporation
Siemens AG
Schneider Electric SE
Yokogawa Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
スマートファクトリー市場
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Fanuc Corporation
- Emerson Electric Co.
- Yokogawa Electric Corporation
- KUKA AG
- Cognex Corporation
- Robert Bosch GmbH
- Teledyne FLIR LLC
- General Electric Company
- Cisco Systems Inc.
- SAP SE
- PTC Inc.
- Dassault Systèmes SE
- Intel Corporation
- Hewlett Packard Enterprise Company
- Keyence Corporation
- Omron Corporation
- Universal Robots A/S
- Johnson Controls International plc

市場機会と将来展望
規制上およびプログラム上のトリガーが、ブラウンフィールドサイト向けにコンプライアンス対応のアップグレード可能なアーキテクチャをパッケージ化するベンダーにとっての空白領域を生み出している。EUのサイバーレジリエンス法およびAI法の要件は、セキュア・バイ・デザインのハードウェアおよびソフトウェア、自動化されたログ記録、OTとITにまたがるトレーサビリティへの需要を高めており、これはソフトウェア定義の自動化スタック、役割ベースのアクセス制御、そして高度な分析、マシンビジョン、ロボティクスを導入する製造業者の文書化負担を軽減する事前検証済みのリファレンスデザインに対する機会を支えている。
各国の技術ロードマップや大規模な設備投資も、スマートファクトリープラットフォームおよび統合サービスの対象基盤を拡大している。韓国の中小ベンチャー企業部は、韓国特許庁と共同で2026年スマート製造戦略技術ロードマップ(2027-2029年の優先事項を対象)の策定を開始し、中小企業志向の近代化に対する継続的な支援を示している。供給側では、産業電化と半導体生産能力の拡大が、新規のグリーンフィールドおよび改修プロジェクトにわたってMES、エッジコンピューティング、産業用IoTを牽引している。シーメンスはフランクフルトおよびオッフェンバッハで3億4,100万米ドル規模のスイッチギア製造拡張を発表し、2026年7月に建設を開始する予定であり、インフィニオンはドレスデンにパワー半導体生産を拡大するための50億ユーロの投資となるスマートパワーファブを開所した。これらはいずれも、接続された品質管理、エネルギー最適化、デジタル管理された生産ワークフローへの需要を支えている。
Recent Industry Developments in スマートファクトリー市場
- 2026年7月:ComauがブラジルのInvent Smart Intralogistics Solutionsを買収し、倉庫および構内物流技術における能力を拡大した。この統合により、生産自動化と内部物流・フルフィルメント業務を結びつけることで、エンドツーエンドのスマートファクトリー提供が強化される。
- 2026年6月:シュナイダーエレクトリックが、EcoStruxure Automation ExpertとHPE SimpliVityハイブリッドクラウドインフラストラクチャを組み合わせた「Industrial Automation Modernization as a Service」を発表した。この提供は、事前のインフラ導入障壁を軽減しつつ、OTワークロードを企業ITオペレーションと統合する道筋を維持することで、段階的な近代化プログラムを対象としている。
- 2024年12月:シーメンスがAltairの106億米ドルでの買収を完了し、シーメンス・エクセラレーターのポートフォリオにシミュレーションおよびデジタルエンジニアリングの深みを加えた。この取引は、工場が立ち上げ期間を短縮し、ライフサイクル全体で資産性能を改善するために使用するデジタルツインおよびバーチャルコミッショニングのワークフローを拡大する。


スマートファクトリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スマートファクトリー市場は、個別生産産業およびプロセス産業全体にわる自動化・監視・最適化された製造オペレーションを実現する、接続されたファクトリーハードウェア、産業用ソフトウェア、および関連サービスから生み出される収益として定義される。
調査範囲の除外事項:工場フロアの生産制御、産業用コネクティビティ、または工場オペレーション改善に直接使用されない汎用エンタープライズITは除外する。
セグメンテーション概要
- 製品タイプ別
- マシンビジョンシステム
- カメラ
- プロセッサー
- ソフトウェア
- エンクロージャー
- フレームグラバー
- 統合サービス
- 照明
- 産業用ロボティクス
- 多関節ロボット
- 直交座標ロボット
- 円筒座標ロボット
- SCARAロボット
- パラレルロボット
- 協働産業用ロボット
- 制御デバイス
- リレーおよびスイッチ
- サーボモーターおよびドライブ
- センサー
- 通信技術
- 有線
- 無線
- その他の製品タイプ
- マシンビジョンシステム
- 技術別
- 製品ライフサイクル管理(PLM)
- ヒューマンマシンインターフェース(HMI)
- エンタープライズリソースプランニング(ERP)
- 製造実行システム(MES)
- 分散制御システム(DCS)
- 監視制御・データ収集(SCADA)
- プログラマブルロジックコントローラー(PLC)
- 高度なアナリティクスおよびAIプラットフォーム
- その他の技術
- エンドユーザー産業別
- 自動車
- 半導体
- 石油・ガス
- 化学・石油化学
- 医薬品
- 航空宇宙・防衛
- 食品・飲料
- 鉱業
- その他のエンドユーザー産業
- 展開モデル別
- オンプレミス
- クラウドベース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造の構築と、製造生産高トレンド、産業オートメーション導入状況、国レベルの政策方向性などの主要インプットの基盤固めに活用された。米国国勢調査局、Eurostat、世界銀行、国際ロボット連盟、各国統計局などの公開・非有料参照資料を活用し、地域全体の需要プールのサニティチェックに役立てた。
二重計上を避けるため、企業の年次報告書、決算資料、公式製品ドキュメントから製品・ソリューションの説明を精査し、スマートファクトリーのユースケースにマッピングした。財務情報が十分に開示されていない場合は、企業財務・インテリジンスをサポートする有料サブスクリプションと、商業化されている技術を把握するための特許データベースに特化した別の有料サブスクリプションを活用した。これらのデスクリサーチソースは例示的なものであり、調査中のデータポイントの収集・検証・明確化には、多数の追加的な公開・サブスクリプションソースも活用された。
一次インタビューおよびサーベイ
一次調査は、工場内で実際に購入されているものを確認し、導入形態(オンプレミス対クラウド)およびソリューションバンドルに関する前提を検証するために活用された。APAC、EMEA、アメリカ大陸のオートメーション・ソフトウェア関係者、システムインテグレーションチャネル、エンドユーザーのオペレーションチームと対話し、そのインプットをデスクリサーチで発見されたギャップの解消に活用した。業界によって回答が異なる場合は、数量と価格のロジックが実際の調達行動と一致するまでドメインエキスパートに再コンタクトし、前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | APAC:48% |
| 中位層:44% | 部門・ユニットリーダー:25% | EMEA:29% |
| 中小プレイヤー:18% | マネージャー:60% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、まずトップダウンアプローチを用いて構築された。製造生産高とオートメーション集約度のシグナルを活用して、地域別に接続されたファクトリー技術への現実的な支出エンベロープを再構築し、ソリューションバケットに配分した。結果を実態に即したものとするため、サプライヤー収益のサンプリングマッピング、インテグレーターとのチャネルチェック、ロボット・センサー・マシンビジョンなど視認性の高いハードウェアの数量×平均販売価格ロジックを含む選択的なボトムアップ近似を活用した。
モデルの主要インプットには、産業用ロボットの設置台数、製造付加価値トレンド、業界別のPLCおよびSCADA普及率、工場アプリケーションのクラウド採用率、大規模オートメーションプロジェクトに付随する典型的なインテグレーションおよびメンテナンスのアタッチ率が含まれた。特にアナリティクスおよびMES系ソフトウェアにおいて価格が大きく変動する場合は、有界価格帯を用いてギャップを処理し、調達・オペレーションチームへのインタビューフィードバックで価格帯を検証した。
予測においては、短期回帰チェックに裏付けられたシナリオ分析を活用した。採用率は産業生産や設備投資サイクルなどのマクロ指標、およびリショアリング、労働力制約、サイバーセキュリティ要件などの定性的トリガーに連動させた。シナリオ出力が、予算タイミング、複数年にわたる展開パターン、ブラウンフィールド工場のアップグレードサイクルについてエキスパートの期待と一致した後にのみ、最終予測パスを調整した。
データ検証と更新サイクル
アウトプットは承認前に複数の独立したシグナルと照合された。具体的には、地域別製造活動トレンド、オートメーション出荷モメンタム、優先産業における工場サイト当たりの推定支出が含まれる。地域または技術ラインに急激な変化が見られた場合、前提を再検討し、一時的な設備投資スパイク、通貨タイミング、ハードウェ・ソフトウェア・サービス間の二重計上などのドライバーまで異常を遡及した。
複数ステップの内部レビューを実施し、モデル、前提、中間計算を別のアナリストがレビューして定義と計算が一貫して適用されていることを確認した。レポートは年次で更新され、重要なイベントが需要または価格前提を変化させた場合には中間更新が行われる。納品前に、最新の公開データリリースおよび関連する市場動向を反映するための最終確認を実施する。
Mordor Intelligenceのスマートファクトリー市場規模算定と他の公表推計との比較
公表されているスマートファクトリー市場の数値がしばしば異なるのは、情報源がスタックの異なる層を混在させ、異なる基準年を使用し、スマートファクトリー収益と広義の産業デジタル化支出の計上ルールが異なるためである。サービスの計上方法が異なる場合や、地域カバレッジと通貨タイミングが一貫した方法で処理されていない場合にも差異が生じる。
この市場における主なギャップの要因は、汎用エンタープライズソフトウェアが含まれているかどうか、システムインテグレーションおよび継続的なマネージドサービスが完全に計上されているかどうか、クラウドベースのサブスクリプションがプロジェクト収益として計上されるのではなく年換算されているかどうかである。もう一つの一般的な理由は、ロボットおよびセンサーの古い設置データの使用であり、設備能力の拡張やリショアリングプログラムが活発な場合に現在の需要を過小評価する可能性がある。前提の更新速度が新たな工場設備投資計画を反映するスピードによっても、差異はさらに拡大する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,266.6 ビリオン 米ドル(2026年) | |
| 業界出版社A | 1,696.1 ビリオン 米ドル(2025年) | より古い基準年構造と、特定のファクトリー技術に偏った狭い収益捕捉を使用しており、スマートファクトリーの展開に通常付随する相当規模のインテグレーションおよびライフサイクルサービス支出が除外される可能性がある。 |
| 業界出版社B | 2,285.0 ビリオン 米ドル(2025年) | 異なる基準年とデバイス主導のスコーピングに基づいて規模を算定しており、産業ネットワーク、産業用制御システム、ソフトウェアプラットフォームのバンドル方法と年間収益への換算方法によって合計値が変動する可能性がある。 |
この表は、年の選択とスマートファクトリー収益として計上されるものが差異の最大の要因であることを示している。工場制御・コネクティビティ支出を広義のエンタープライズITから分離し、サービスアタッチ率とクラウドサブスクリプションの処理をインタビューで検証することで、推計は反復可能な需要指標に対してより追跡可能な状態を維持する。これがMordor Intelligenceの採用するアプローチである。


レポートで回答される主要な質問
グローバルスマートファクトリー市場の現在の規模はどのくらいですか?
スマートファクトリー市場規模は2026年に4,266億6,000万米ドルでした。
2031年までのスマートファクトリー投資の予想CAGRはどのくらいですか?
支出は2026年から2031年にかけて9.64%のCAGRで成長すると予測されています。
現在の収益を支配している製品タイプはどれですか?
産業用ロボティクスが2025年の収益の28.41%でトップとなっています。
2031年にかけて最も急速に成長している地域はどこですか?
中東が9.96%のCAGRで最も急速な拡大を示しています。
協働ロボットが普及している理由は何ですか?
協働ロボットは安全ケージなしで柔軟な自動化を可能にし、中小メーカーに18ヶ月未満の投資回収を実現します。
ブラウンフィールド展開の主な障壁は何ですか?
高い初期設備投資により、既存工場では投資回収期間が最長7年に延びます。
最終更新日:



