
DLPプロジェクター市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
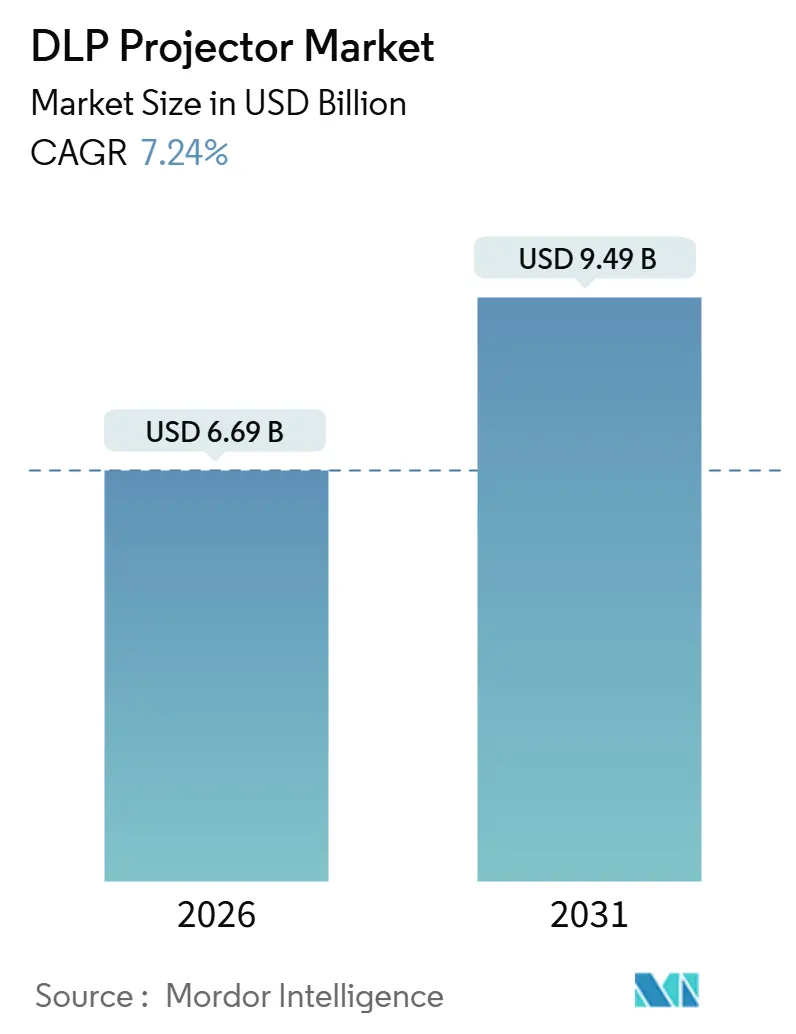
| 市場規模 (2026) | 6.69 十億米ドル |
| 市場規模 (2031) | 9.49 十億米ドル |
| 成長率 (2026 - 2031) | 7.24 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDLPプロジェクター市場分析
DLPプロジェクター市場(デジタル・ライト・プロセッシング・プロジェクター市場)の規模は、2026年に66億9,000万米ドルと推定され、予測期間において年平均成長率(CAGR)7.24%を記録し、2031年には94億9,000万米ドルに達する見込みです。市場の勢いは、ランプからレーザー光源への移行を基盤としており、この傾向によってメンテナンスコストが削減され、映画、教育、法人、大型会場環境にわたる高輝度ユースケースが開拓されています。防衛プログラムがシミュレーション設備への資金を提供していることや、小売業者がプロジェクション・マッピングを活用して没入型ショッピング体験を創出していることも、普及を後押ししています。成熟市場では出荷台数の伸びが比較的横ばいですが、長寿命モデルや1万ルーメンを超える高輝度モデルを好む購買者が増えるにつれ、平均販売単価は上昇しています。Texas Instrumentsが共通チップセット基盤を供給しているため、グローバルブランドと価格重視の中国系参入企業の双方が1,500米ドル未満の価格帯で4Kデバイスを投入できることから、競争圧力は依然として熾烈です。大型フラットパネルディスプレイからの代替リスクは残存しているものの、DLPプロジェクター市場は100インチを超える画面サイズ、柔軟な投射比、ランプ設置における迅速な交換サイクルによって差別化を図っています。
主要レポートのポイント
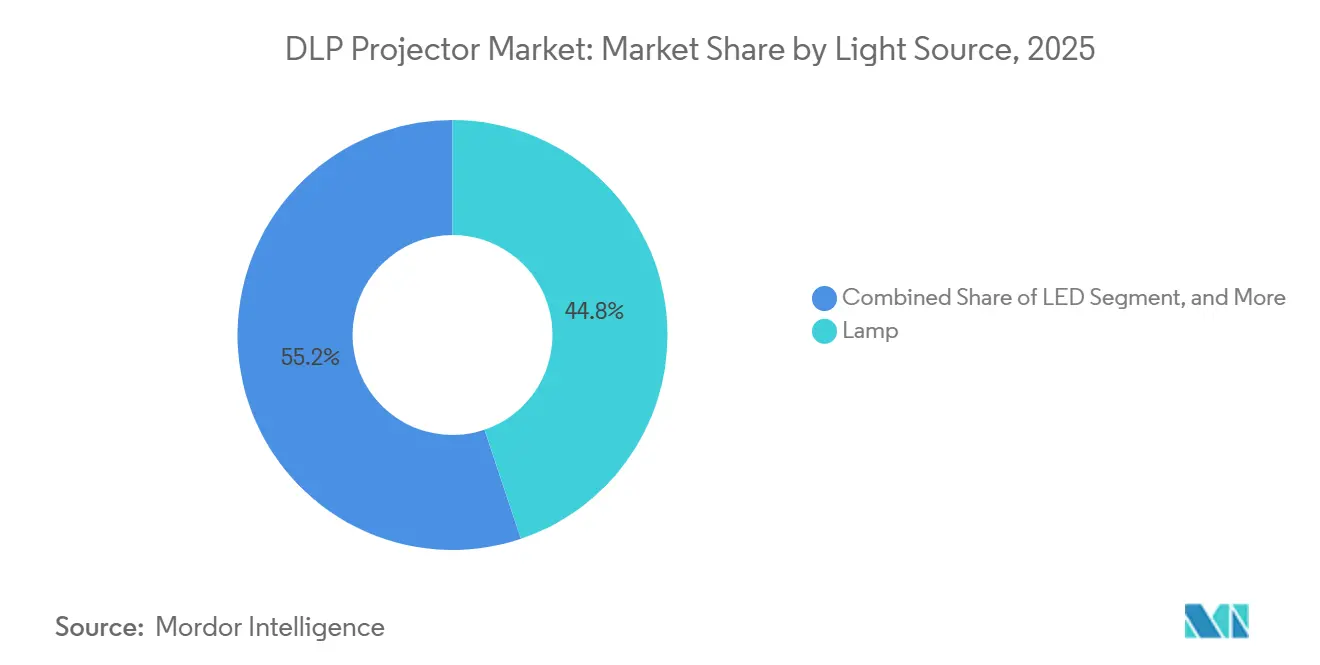
- 光源別では、ランプ式システムが2025年のDLPプロジェクター市場(デジタル・ライト・プロセッシング・プロジェクター市場)シェアの44.83%を占め、レーザー方式は2031年にかけてCAGR 7.67%で拡大する見込みです。
- チップモデル別では、ワンチップ構成が2025年に62.14%のシェアを獲得し、スリーチップセグメントは2031年にかけてCAGR 7.51%で拡大しています。
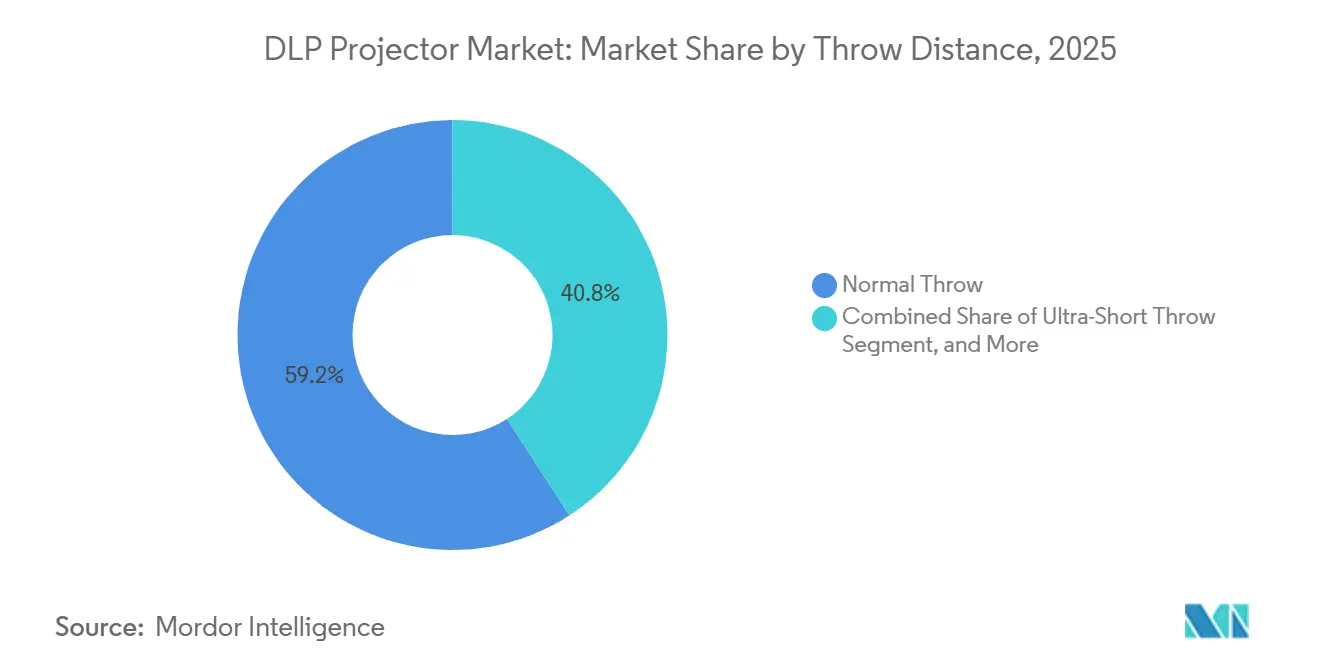
- 投射距離別では、通常投射ユニットが2025年に59.16%のシェアを維持する一方、超短焦点モデルは同期間にわたりCAGR 7.72%で成長しています。
- 輝度クラス別では、1万ルーメン超のプロジェクターが最速のCAGR 7.88%を記録し、2,500〜4,999ルーメン帯が2025年の売上の42.38%を占めています。
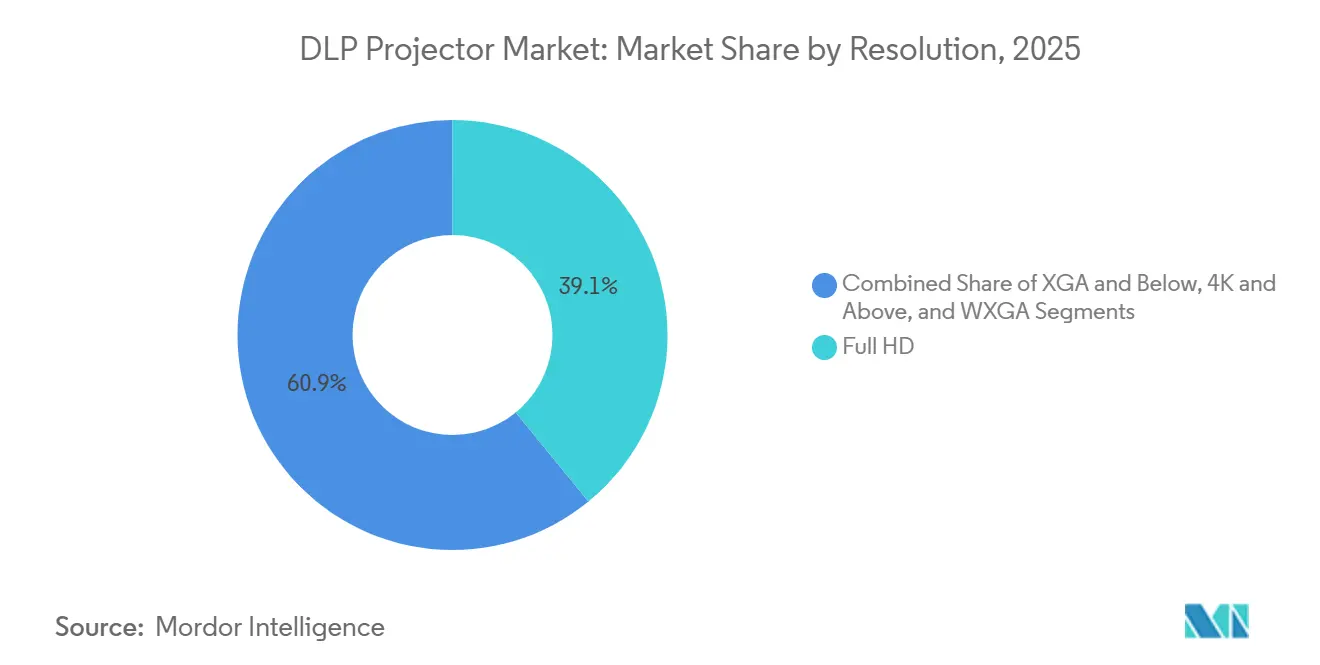
- 解像度別では、フルHDが2025年に39.11%のシェアを保持し、4Kデバイスは2031年にかけてCAGR 7.91%で成長する見込みです。
- 用途別では、教育が2025年に34.16%のシェアでトップとなり、シミュレーション・トレーニングは予測期間中にCAGR 8.56%で成長する見込みです。
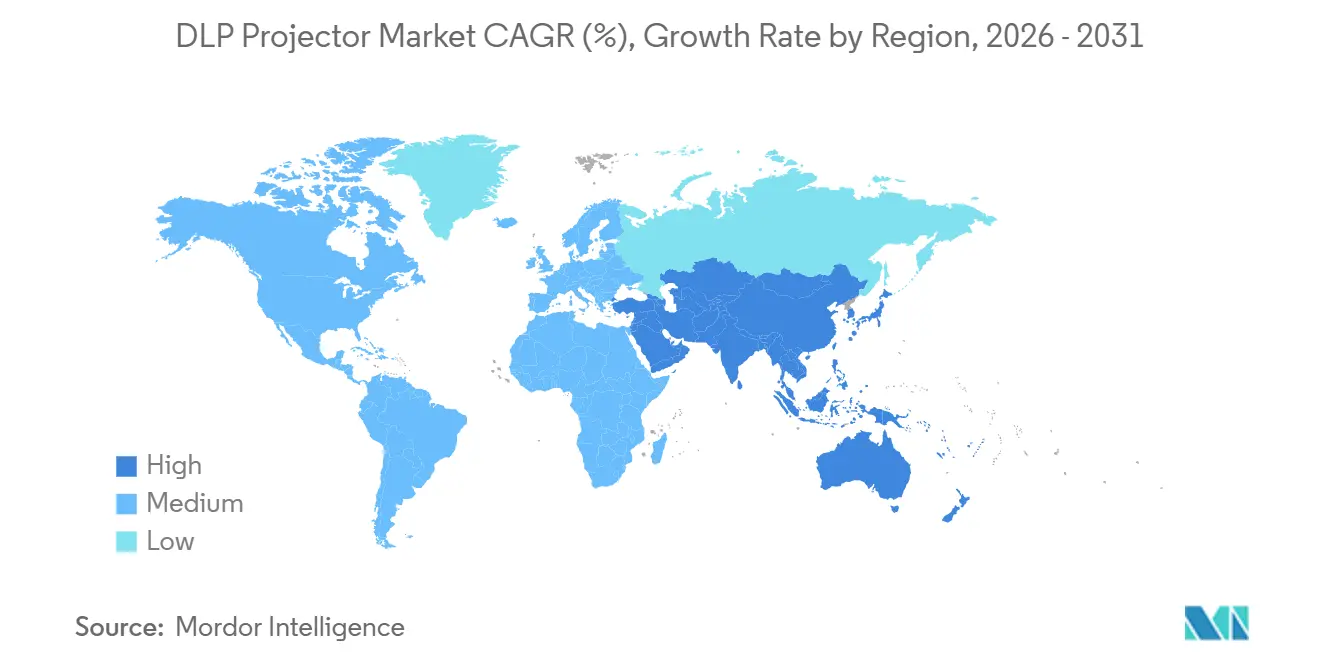
- 地域別では、アジア太平洋地域が2025年の収益の36.77%を生み出し、中東が2031年にかけて最速のCAGR 8.29%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンターテインメント産業における需要の増加 | +1.2% | 北米と中東に集中するグローバル市場 | 中期(2〜4年) |
| 教育分野における急速なデジタル化 | +1.8% | アジア太平洋地域が中核、南米・アフリカへの波及 | 長期(4年以上) |
| 手頃な価格の4Kによるホームシネマ普及の急増 | +1.1% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 法人向けランプからレーザーへの更新サイクル | +1.5% | グローバル、特に北米・欧州での先行利益 | 中期(2〜4年) |
| 防衛向けシミュレーション・トレーニングへの導入拡大 | +0.9% | 北米、欧州、中東 | 長期(4年以上) |
| プロジェクション・マッピングを活用した没入型小売体験の拡大 | +0.7% | グローバル、都市部および高トラフィック小売ゾーンに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
教育分野における急速なデジタル化
デジタル教室向けの政府刺激策がプロジェクターの入札を加速させており、その好例としてインドが2029年までに教育分野のプロジェクター支出で21億米ドルを超える計画が挙げられます。レーザーモデルは現在、サービスまでの稼働時間が2万時間に達し、ランプの10倍の耐久性を誇ることから、技術者が限られる学区のダウンタイムを削減します。[1] Epsonは2025年2月に4,000〜7,000ルーメンをカバーする12のレーザーSKUを含むPowerLite Lシリーズを発売し、K-12および高等教育機関への展開を明確に目的としています。
手頃な価格の4Kによるホームシネマ普及の急増
Texas InstrumentsのDLP473TE 0.47インチチップセットは2025年7月に発売され、ブランド各社が1,500米ドル前後の価格でネイティブ4Kプロジェクターを出荷できるようになりました。Hisenseはすぐに、3,000 ANSIルーメン・0.25未満の投射比を持つPX3-Proトリプルレーザー超短焦点プロジェクターをOLEDテレビの代替として市場投入しました。[2] Optoma、BenQ、XGIMIも同四半期に同様の価格帯のモデルを発表し、消費者向け価格競争を引き起こしました。
法人向けランプからレーザーへの更新サイクル
ランプ交換には2,000〜3,000時間ごとに200〜400米ドルのコストがかかりますが、レーザーエンジンは消耗品なしで2万〜3万時間稼働します。AMC Theatresは2026年までに3,500のオーディトリアムをレーザープロジェクションに転換するため、1億米ドル超の予算を計上しました。[3] DolbyとChristieは2025年5月にプレミアム大型フォーマットスクリーン向けのDolby Visionレーザーシステムを共同で発表し、レーザーの法人・映画館における訴求力を裏付けました。
エンターテインメント産業における需要の増加
Panasonicは2025年6月にPT-RQ45Kを発表し、プロジェクション・マッピングやスタジアムショー向けに4万ルーメンを提供することで、ライブイベントの性能基準を引き上げました。BarcoのUDX-4K40(37,500ルーメン)とChristieの3万2,000ルーメンGriffyn 4K32-RGBも同様にフェスティバルやアリーナをターゲットとしています。高出力リグはプレミアム価格設定を正当化し、中東の会場運営者は新たなアトラクションに2万ルーメン以上のプロジェクターを指定するよう促しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レーザー式DLPプロジェクターの高コスト | -0.8% | グローバル、価格感応度の高いアジア太平洋地域および南米に深刻な影響 | 中期(2〜4年) |
| LCDおよびLCOS技術との激しい競争 | -0.5% | グローバル、教育・法人セグメントに集中 | 短期(2年以内) |
| 代替品としての大型フラットパネルディスプレイの普及拡大 | -0.9% | 北米および欧州、アジア太平洋都市部で圧力が拡大 | 短期(2年以内) |
| 高出力レーザーダイオードのサプライチェーン制約 | -0.4% | グローバル、2万ルーメン超のシステムでボトルネック | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レーザー式DLPプロジェクターの高コスト
レーザーユニットはいまだにランプ対応製品より40〜80%高い価格設定となっており、ランプ式プロジェクターが依然として主流である非都市部インドなどの新興市場での普及を制限しています。ベンダーは部品コストを削減するためにハイブリッドレーザーフォスファーモデルを提供していますが、そのような妥協により色域カバレッジと輝度均一性が低下します。
代替品としての大型フラットパネルディスプレイの普及拡大
インタラクティブフラットパネルは2023年に720 ミリオン台以上を出荷し、75〜85インチの教室においてプロジェクターの需要を奪いつつある。長期的な補助金により、学校の教育委員会はインタラクティブディスプレイを一括調達する確実性を得ており、安定した工場稼働率の維持とインタラクティブプロジェクター市場全体での単価低下を支えている。BenQの比較調査では、85インチ未満の会議室ではシーリングマウント型プロジェクションよりもプラグアンドプレイ型LEDスクリーンが好まれることが示された。Epsonはこれに対し、同等のフラットパネルコストを下回る100インチレーザープロジェクションを訴求しているが、LEDの価格下落により代替の脅威は依然として拡大している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
光源別:
レーザーの採用がユースケース全体に拡大レーザーシステムはCAGR 7.67%で推移しており、購買者がメンテナンスコスト削減を優先するにつれ、DLPプロジェクター市場全体(デジタル・ライト・プロセッシング・プロジェクター市場)を上回っています。2025年の収益の44.83%を占めたランプユニットは、短期的な資本制約がライフサイクル経済性を上回る価格感応度の高いレンタル市場や新興国市場で引き続き普及しています。省エネルギー基準はスタンバイ時の消費電力が少ないインスタントオン型レーザーエンジンを後押しし、窒化ガリウムダイオードの進歩により壁コンセント効率がさらに向上しています。レーザーユニットのDLPプロジェクター市場規模は、安定した輝度が1万ルーメンを超えることを要求する映画、シミュレーション、プロジェクション・マッピングプロジェクトに牽引され、2029年までにランプの収益を上回ると予測されています。南米とアフリカでは、稼働率が低く、既存のスペアランプ在庫が最小限の追加コストで使用可能期間を延ばすため、ランプ需要が持続しています。
メーカーはレーザーの勢いを活用し、5年保証のバンドルや、静的コンテンツ時に出力を抑えるエコモードの統合を行っています。法人購買者はダウンタイムの削減とランプの物流管理がレーザー採用の主要理由と位置づけており、会場運営者はより高い色彩彩度と均一性をプレミアム価格設定を正当化する手段とみています。シーケンシャル・セグメンテッド・トランスファーDMD技術がレーザーの優位性をさらに固め、ランプ照明の立ち上がり遅延に耐えられないゲーミングやバーチャルリアリティアリーナ向けに4K120Hzパフォーマンスを実現し、DLPを最適なポジションに押し上げています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
チップモデル別:
ワンチップのコストリーダーシップとスリーチップの性能ワンチップ設計は2025年の収益基盤の62.14%を支配しており、教育、中小企業、エントリーレベルのホームシネマにおけるコスト優位性を反映しています。Texas Instrumentsはピクセルシフトオプションを備えた幅広いSKUラインを供給し、廉価なハードウェアで疑似4K画像を提供することで、スリーチップの競合製品への価格圧力を維持しています。しかしながら、スリーチップカテゴリーは大型会場、シミュレーション設備、ハイエンド映画館が赤・緑・青チャンネルにわたる色均一性を要求するにつれ、CAGR 7.51%を記録しています。スリーチップモデルのDLPプロジェクター市場(デジタル・ライト・プロセッシング・プロジェクター市場)シェアは、3万米ドルを超えるASPが収益ウェイトを押し上げることから、台数ベースよりも速いペースで拡大しています。
コンポーネントのロードマップは、ワンチッププラットフォームがRGBレーザーと高リフレッシュレートDMDを追加することで視覚的なギャップを縮小しつつ、スリーチップの価格レベルには至らないという交差点の上昇を示しています。それでも、スタジアム運営者、プラネタリウム、フラッグシップ映画館は、レインボーアーティファクトを避けDCI-P3カバレッジ95%超を維持するためにスリーチップリグへの予算を確保し続けています。地域的な普及は、5年間のサービス契約にキャリブレーションとスペアパーツを含めることが多い北米、欧州、中東に偏っています。
投射距離別:
超短焦点が省スペース環境をターゲットに超短焦点の出荷台数はCAGR 7.72%で増加しており、12インチ未満の距離から100インチ画像を得たい消費者の需要に牽引されています。通常投射デバイスはオフィスや講堂にシーリングマウントインフラが既存するため、収益の59.16%を占めています。短焦点オプションは背面スペースが不足しているがホワイトボード操作が必要な教室で徐々にシェアを拡大しています。超短焦点ホームシネマモデルのDLPプロジェクター市場規模は、ファンノイズの急増なしに3,000ルーメンを実現するトリプルレーザーエンジンに牽引され、2025年に10億米ドルを超えました。
小売店のショールームは周囲光拒絶スクリーンと組み合わせた超短焦点ユニットを展示しており、OLEDテレビとの店頭比較をより説得力のあるものにしています。商業用途には、来場者の影を回避する博物館展示や店舗ウィンドウを埋めるデジタルサイネージが含まれます。光学的制約により最大画面サイズは約140インチに制限されますが、床置き設置の利便性とケーブル配線の解消が多くのユーザーにとってそのトレードオフを補います。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
輝度クラス別:
高輝度需要が会場投資サイクルを反映1万ルーメン超のプロジェクターは最速のCAGR 7.88%で成長しており、スタジアムの改修、プロジェクション・マッピングフェスティバル、観光アトラクションに牽引されています。主流の2,500〜4,999ルーメン帯は依然として2025年収益の42.38%を占め、照明が管理された会議室や教室をカバーしています。5,000〜9,999ルーメンの輝度セグメントはオーディトリアムのニーズを満たし、2,500ルーメン未満のユニットはポータブルおよびピコカテゴリーに対応します。4万ルーメンのフラッグシップモデルの発売は、DLPプロジェクター市場が法人モデルの2倍の粗利益率を維持する10万米ドル超の価格帯まで拡張できることを示しています。
高輝度の成長は、イベントプロモーターが大型屋外ディスプレイの予算を確保する北米、欧州、中東に地理的に集中しています。市政府はフェスティバル期間中に歴史的建造物を彩るためにプロジェクション・マッピングを活用し、レンタル・ステージング需要の季節的なスパイクをもたらしています。一方、アジア太平洋の教育顧客は引き続き3,500ルーメンのシーリングマウントに依存しており、中間輝度帯が引き続き関連性を持ち続けています。
解像度別:
チップセット価格下落に伴い4Kが普及拡大ネイティブ4Kプロジェクターは、一部のSKUでフルHDとの価格差が300米ドル未満に縮小するチップセットコストの低下に支えられ、CAGR 7.91%を記録する見込みです。フルHDは2025年において39.11%の収益シェアを維持しています。これは、法人向けのPowerPointコンテンツや教室の既存アセットが依然として1080pであるためです。XGAティアは価格が最優先となる予算調達において残存しています。4K教育モデルのDLPプロジェクター市場規模は現時点では小規模ですが、デジタルシラバス教材がHDグラフィックスを超えて移行するにつれて増加することが見込まれています。
コンテンツのエコシステムも重要です。ストリーミングプラットフォームは現在、ライブスポーツや映画を4K HDRで提供しており、DLPの高コントラスト比を最大限に活用しています。シミュレーションとゲーミングは4K120Hz動作モードをさらに促進し、一方で視野あたりのピクセル密度を必要とするコックピットトレーナー向けに新興の8Kパイロットが登場しています。メーカーは高速ピクセルシフトにより1チップ設計で4Kを実現していますが、スリーチップユニットは依然として最高の画面上解像度を提供します。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
用途別:
教育が主導、シミュレーションが拡大教育は2025年収益の34.16%を占め、インド、中国、インドネシアにわたる大規模な調達プログラムがこれを支えています。シミュレーション・トレーニングは最強のCAGR 8.56%を記録しており、4Kさらには8Kのプロジェクション・ウォールを必要とするフライトおよび車両トレーナーを近代化する防衛機関に牽引されています。ビジネス用途は会議室からレンタルステージングまで幅広く、ホームエンターテインメントは100インチのテレビよりもプロジェクターを好む都市部で増加しています。大型会場の設置にはスタジアムスコアボードや礼拝施設が含まれ、プロジェクション・マッピング広告は都市のファサードを一時的なスクリーンに変えています。
北米と欧州では、映画館運営者がメンテナンスを削減しHDRコンテンツの配信を可能にするレーザーリグでオーディトリアムをアップグレードしています。アジア太平洋は教室のデジタル化への投資を継続しており、これは消費者支出が鈍化しても安定した需要を支えるドライバーとなっています。防衛向けシミュレーションプログラムは、没入型訓練の義務化に予算を合わせる米国、中東、NATOパートナー国にまたがっています。
地域分析
アジア太平洋地域DLPプロジェクター市場
アジア太平洋地域は2025年の収益の36.77%を占め、中国の消費者向けプロジェクターへの高い関心とインドの公立学校デジタル化補助金によって押し上げられた。複数の省が4K DLPモデルの国内組立を補助しており、チャネル価格を十分に低く抑えることで、需要が第一線都市を超えて拡大している。日本企業は、社内のサステナビリティ目標達成に貢献するレーザーユニットへと会議室フリートを刷新しており、新築オフィス面積が横ばいとなる中でも買い替え需要を下支えしている。
中東DLPプロジェクター市場
中東は最も速い8.29%のCAGRを記録しており、サウジアラビアおよびアラブ首長国連邦の大型プロジェクトが牽引している。これらのプロジェクトでは、スタジアム、文化センター、博覧会会場向けに20,000ルーメン以上のプロジェクターが必要とされる。サウジアラビアのビジョン2030観光目標には世界遺産サイトでのプロジェクションマッピングショーが含まれており、ドバイのイベントカレンダーはレンタル・ステージング在庫を継続的に支えている。地域のインテグレーターは長期サービス契約をバンドルすることが多く、これがユニット数に対して収益を押し上げる要因となっている。
南北アメリカ、ヨーロッパおよびアフリカのDLPプロジェクター市場
北米とヨーロッパでは、企業向けランプからレーザーへの買い替えサイクル、映画館の改装、超短焦点デザインを好むプレミアムホームシアター購入者によって、着実ではあるが緩やかな成長が続いている。大型フラットパネルによる代替リスクは小型会議室で最も高いが、プロジェクターメーカーは100インチを超えるスペースでのシェアを維持している。南米とアフリカは資金調達上の制約から遅れているものの、断続的な教育補助金やドナー資金によるICT推進施策が所的な需要を生み出している。通貨変動と輸入関税が平均販売価格を抑制しており、ベンダーはサービス間隔を4,000時間に延長するランプモデルを投入している。
規制環境
DLPプロジェクターの安全性と性能に関するコンプライアンスは、光源によって異なる光放射およびレーザー安全性の枠組みによって形成されている。レーザー光源プロジェクターは、レーザー製品の安全性分類に関するIEC 60825-1:2014に準拠しており、一方IEC 62471-5:2015は、ランプおよびレーザーの両方の画像プロジェクターに適用可能な、プロジェクター固有の光生物学的リスクグループ手法を提供し、ラベリングおよびリスク評価要件を含んでいる。米国では、FDA CDRHがLaser Notice No. 57(2019年5月8日)などの経路を認めており、これによりレーザー製品要件に対する代替手段として特定のIEC規格を用いた適合が可能となり、リスクグループ3を含む高リスクモデルに対するメーカーの危険距離や設置制約の文書化方法に影響を与えている。
エネルギー関連規則は第二のコンプライアンス層を形成するが、プロジェクション機器は一般的に適用除外を受ける。欧州連合では、委員会規則(EU)2023/826が2025年5月9日から適用され、電子機器のスタンバイおよびオフモードに関するエコデザイン要件を定めている。プロジェクターは規則(EU)2019/2021に基づく電子ディスプレイ向けEUエコデザインの枠組みから一般的に除外されているため、製品安全性の文書化とラベリングがレーザープラットフォームにとって依然として中心的な要素であり、一方エネルギー政策の影響は、法人および教育向け導入におけるスタンバイ消費を削減するインスタントオン機能や自動調光といった特徴を通じて間接的に現れる傾向がある。
バリューチェーン分析
DLPプロジェクターのバリューチェーンは、集中した上流のコンポーネント構造によって支えられている。Texas Instrumentsは、DLPデジタルマイクロミラーデバイスおよびコントローラーや電源管理コンポーネントを含む密接に関連するチップセット要素の単独供給元である。チップセット層の下流では、光学モジュールメーカーが光学系および光エンジン(輝度と色再現の目標を達成するための光学系、照明モジュール、統合作業)を構築し、システムインテグレーターまたはOEM/ODM組立業者が電子回路、熱設計、筐体、ファームウェア、最終組立を仕上げる。Panasonic、Christie、Barco、BenQ、Optoma、XGIMIのブランド差別化は、コアのDLPチップセット基盤が共有されている場合でも、通常、光エンジン、光源選択(ランプ対レーザー)、画像処理、音響、ソフトウェアまたは接続性を通じて実現される。
流通と展開は、ホームシネマ向けの消費者向け小売およびEコマース、並びに教育、法人、大規模会場、プロジェクションマッピング向けのA/Vインテグレーターおよびレンタル・舞台演出チャネルを通じて行われる。このチェーンは、貿易政策の摩擦や物流の混乱にさらされている。Coretronicは2025年4月に関税を理由に米国向けプロジェクターの出荷を一時停止したと報告し、2025年5月から出荷が徐々に再開したことで、国境を越えたコスト変動が完成品の流れを中断させ、在庫、調達、または輸送経路の変更を迫る可能性があることを示している。コンポーネント面では、高出力レーザーダイオードや特殊光学部品の入手制約が超高輝度システムで最も深刻であり、10,000ルーメンを超える製品にとっては、複数供給元の資格認定とチップセット・光学モジュール・最終組立の各層間のより緊密な連携が重要となっている。
競合状況
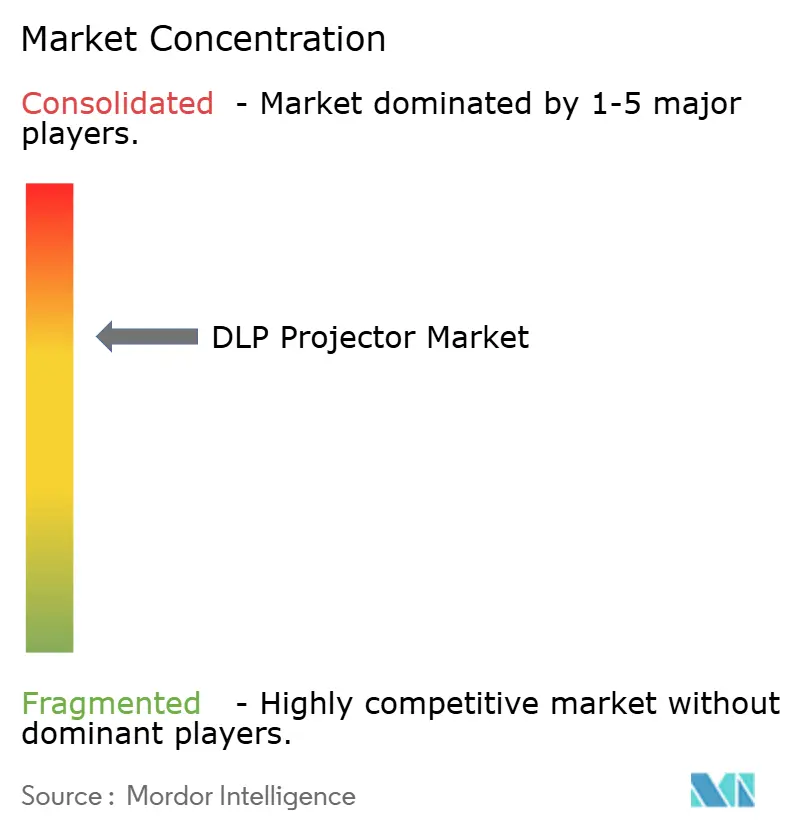
Texas InstrumentsはDLPデジタル・マイクロミラー・デバイスの唯一のサプライヤーとして機能しており、コアコンポーネントを標準化しながらプロジェクターブランドが光学系、光源、ソフトウェアエコシステムで差別化できる構造となっています。そのため、この分野はPanasonic、Christie Digital、Barcoなどの主要プレーヤーがプレミアム会場セグメントを支配するという中程度の集中度を示しています。一方、BenQ、Optoma、XGIMIはバリューセグメントで積極的に競争しています。
プライベートエクイティの関心は、Bain Capitalが2024年末にBarcoを非公開化したことで表面化し、高マージンの映画・シミュレーション分野への投資余力を提供しています。中国の消費者ブランドは国内サプライチェーンとeコマース流通を活用し、1,500米ドル未満のネイティブ4K超短焦点ユニットを投入する戦略で、世界的にエントリーレベルの価格を侵食しています。プレミアムベンダーはキャリブレーション、延長保証、プロジェクターをより広いAV(音響・映像)エコシステムに統合するネットワーク管理スイートをバンドルすることで対応しています。
技術ロードマップは、より高いリフレッシュレート、エネルギー効率、HDR機能を重視しています。最新の0.47インチ4Kチップセットはゲーミング向け120Hzモードを可能にし、シーケンシャル・セグメンテッド・トランスファーDMDはバーチャルリアリティドーム向けに8K 60Hzへと到達しています。ストリーミングアプリ、音声アシスタント、クラウド診断をプリロードしたブランドが粘着性の高いエコシステムを構築することで、ソフトウェアが差別化の重要な要素となっています。消費電力に関する規制の焦点が、レーザー照明を支持する自動減光とインスタントオン機能の採用を促しています。
DLPプロジェクター産業リーダー
-
Texas Instruments Inc.
-
Barco NV
-
Optoma Corporation
-
Digital Projection Ltd.
-
NEC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
DLPプロジェクター市場 このレポートでカバーされる企業
- Texas Instruments Inc.
- Barco NV
- Optoma Corporation
- Digital Projection Ltd.
- NEC Corporation
- Acer Inc.
- ViewSonic Corporation
- Delta Electronics Inc.
- BenQ Corporation
- Panasonic Holdings Corporation
- Seiko Epson Corporation
- Christie Digital Systems Inc.
- Sony Group Corporation
- LG Electronics Inc.
- Canon Inc.
- Maxell Ltd.
- Xiaomi Corporation
- Hisense Visual Technology Co., Ltd.
- InFocus Corporation
市場機会と将来展望
レーザー移行は、高輝度と長いサービス間隔を両立するDLPプラットフォームに対して、特に会場、シミュレーション施設、プレミアムシネマ向けに10,000ルーメン以上のフリートを標準化する購買層において、依然として空白地帯を生み出している。2026年の製品ロードマップは、大規模会場向け性能をより小型な単チップアーキテクチャに押し込む方向を示している。Panasonic Connectは、PT-HTQ20(1チップDLP、20,000ルーメン、Rec. 2020色域、Quad Pixel Driveによる4K対応)を発表し、2026年第4四半期の提供開始を予定している。またChristieは2026年4月に、Texas Instrumentsの0.8インチHEP DMD技術を用いた24時間365日のプロフェッショナル運用向けKorusシリーズを発表した。これらの新製品発表は、インテグレーターやブランドが、企業やアトラクション運営者の総ダウンタイム削減を目的としたサービス契約、リモートモニタリング、色調整ワークフローと共に、より高輝度なDLPをパッケージ化する機会を後押ししている。
消費者向けおよびプロシューマー向けセグメントも、100インチ以上の大画面シナリオで大型フラットパネルと競合する中、4KおよびプレミアムHDR機能セットを中心とした収益化の道を示している。Texas Instrumentsのチップの進化、特に2025年7月に発表されたDLP473TEにより、約1,500米ドル価格帯でのネイティブ4Kプロジェクターが実現し、超短焦点およびホームシネマの対応可能な市場基盤はすでに拡大している。一方、Optoma UHR90DV(Dolby VisionおよびIMAX Enhanced対応のRGB三色レーザー4K)などの2026年発売製品は、ハイエンド市場における機能主導のセグメンテーションの継続を示している。教育および法人向けの更新サイクルは、インタラクティブフラットパネルに対するプロジェクターのシェアを守るため、コラボレーションおよびキャスティングソフトウェアをレーザーモデルと組み合わせる動きをさらに支えており、これは特に設置制約が超短焦点配置と100インチ超のスクリーンサイズを有利にする部屋において顕著である。
最近の産業開発事情 DLPプロジェクター市場
- 2026年7月:OptomaはフラッグシップモデルのRGB三色レーザー4Kホームシアタープロジェクター「UHR90DV」を発売し、プレミアムラインアップにDolby VisionとIMAX Enhancedのポジショニングを追加した。この発売は、高級テレビに対する機能主導の差別化を強化し、ホームシネマにおける色域とHDR性能の競争基準として三色レーザーRGBを再確認するものである。
- 2026年5月:Optomaは、プロフェッショナル設置用途向けの4K UHD+(WQUXGA)交換レンズ式レーザープロジェクター「ZK1000」を追加し、ProSceneポートフォリオを拡大した。この動きは、レンズの柔軟性とフリート標準化が購買判断に影響を与える、より高輝度でインテグレーター主導の導入分野におけるOptomaの対応範囲を広げるものである。
- 2024年8月:Texas Instrumentsは、より小型のフォームファクターで4K UHDプロジェクター設計を可能にするコンパクトなDLPディスプレイコントローラーを発表した。コントローラーレベルでのサイズおよび統合の障壁を低減することで、この発表は、消費者および商業セグメント全体でより携帯性が高く省スペースな設計に4K対応をもたらすOEMの取り組みを後押ししている。
DLPプロジェクター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、DLPプロジェクター市場は、デジタルライトプロセッシング技術を使用するプロジェクターから得られる収益として定義され、地域および用途別のエンドユーズチャネルへの販売時点で計上される。
調査範囲の除外事項:隣接するディスプレイカテゴリーの混在を避けるため、DLP以外のプロジェクター技術およびプロジェクター以外のディスプレイ機器(フラットパネやLEDウォールなど)は除外している。
セグメンテーション概要
- 光源別
- ランプ
- LED
- レーザー
- チップモデル別
- ワンチップ
- スリーチップ
- 投射距離別
- 通常投射
- 短焦点
- 超短焦点
- 輝度クラス別
- 2,500ルーメン未満
- 2,500〜4,999ルーメン
- 5,000〜9,999ルーメン
- 1万ルーメン超
- 解像度別
- XGA以下
- WXGA
- フルHD
- 4K以上
- 用途別
- ホームエンターテインメント・映画
- ビジネス
- 教育
- 大型会場
- シミュレーション・トレーニング
- プロジェクション・マッピング広告
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的な基盤を構築し、専門家による検証前に仮定の現実性を確保するために活用された。米国国勢調査の貿易データ、UN Comtrade、世界銀行のマクロ経済指標、ならびにプロジェクターの性能用語が定義されているISOやIECなどの機関が発行する規格・技術ノートなどの公開情報を参照した。
また、公開されている財務報告書、投資家向け資料、製品仕様書、および信頼性の高い報道を活用し、新しい光源タイプの出荷動向、価格帯、および発売時期を追跡した。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する有料サブスクリプションを利用し、サプライヤーの動向や製品ロードマップのクロスチェックを行った。これらはあくまで例示であり、データ収集、検証、および明確化のために他の公開情報も活用している。
一次インタビューおよびサーベイ
一次情報は、コンポーネントエコシステムの参加者、ブランド側の製品・価格チーム、チャネルパートナー、大型会場および教育分野のバイヤーを含む、プロジェクターバリューチェーン全体のステークホルダーとのインタビューおよび構造化サーベイから得た。このようなグローバル市場においては、地域別の価格設定、需要の季節性、および調達サイクルを反映できるよう、APAC、EMEA、アメリカ地域全体でバランスよく回答を収集し、デスクリサーチのシグナルと照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:15% | APAC:39% |
| 中位層:55% | 部門・ユニットリーダー:30% | EMEA:35% |
| 中小規模プレイヤー:16% | マネージャー:55% | アメリカ:26% |
市場規模の算定と予測
中核となる規模算定は、生産・貿易シグナル、地域別需要プール、および用途別採用状況を用いてDLPプロジェクターの年間収益を再構築するトップダウン方式で開始する。合計値の妥当性を確保するため、輝度・解像度帯別のサンプル平均販売価格(ASP)と主要地域における販売チャネルの動向を用いた選的なボトムアップ検証を行い、結果を裏付けた。
モデルで使用する主要インプットには、地域別プロジェクター出荷動向、レーザーおよびLED光源へのミックスシフト、輝度クラス別需要(高輝度会場用途を含む)、解像度のアップグレード(フルHDから4K以上)、ならびに教育、ビジネス、ホームエンターテインメント、大型会場にわたる用途ミックスが含まれる。小規模地域でデータが不足している場合は、輸入集中度や調達サイクルのタイミングなどのプロキシ指標を適用してギャップを補い、インタビューのフィードバックにより修正した。
予測においては、用途別のアップグレードおよび買い替えサイクルの速度の違いを反映するためにシナリオ分析を活用した。シナリオは、価格動向と製品供給に関するインタビューのコンセンサスに基づいて設定した。最終アウトプットは米ドル建てで表示し、時系列の比較可能性を確保するために年次レベルの仮定を統一した。
データ検証と更新サイクル
モデルが実際の市場動向と整合性を保つよう、複数のチェックを通じて検証を実施した。ウトプットは、地域別貿易動向、製品発売のペース、主要パフォーマンス層別のASPにおける観察可能な変化などの独立したシグナルと照合し、承認前に異常な変動を修正した。
各データセットおよび仮定は段階的にレビューされ、差異が想定範囲を超えた場合や、主要な市場イベントにより価格や供給が変化した場合には、回答者に再連絡を行った。レポートは年次で更新され、重要なイベントが発生した際には中間更新を実施し、クライアントが最新の情報を受け取れるよう最終的な納品前レビューを完了している。
Mordor IntelligenceのDLPプロジェクター市場推計と他の公表推計との比較
DLPプロジェクターの公表市場規模がしばしば一致しないのは、市場名が同じように見えても、タイミングや価格の仮定が異なるためである。また、各出版社が収益として計上する内容や、技術の急速な転換期における用途主導の需要の扱い方の違いも要因となっている。
インプットセットの更新頻度も一般的なギャップの要因であり、レーザーの普及が進み在庫サイクルが正常化するにつれて、高輝度および4Kクラスモデルのアスプ(ASP)が急速に変動する可能性がある。為替換算のタイミングも米ドルベースの数値に影響を与えることがある。本調査では、四半期ごとの価格チェック、一貫した為替タイミング、および再検証コールを活用することで、2026年の数値を安定させた。これが、Mordor Intelligenceの数値が6.69 ビリオン 米ドル(2026年)となり、他の一部の出版物が高くまたは低くなる主な理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 6.69 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 7.27 ビリオン 米ドル(2026年) | より高いブレンドASP軌跡と広範な用途マッピング(大型会場および没入型用途のウェイトを多く含む)を使用しており、プレミアムミックスがより速く拡大すると仮定した場合に近期の数値が上昇する可能性がある。 |
| 業界出版社B | 6.17 ビリオン 米ドル(2025年) | 基準年を2025年に設定し、異なる為替タイミングおよびアップグレードサイクルの仮定を適用しており、買い替え需要をより保守的にモデル化した場合に2026年への移行を過小評価する可能性がある。 |
3つの数値の差異は主に、各推計が近期のASP変動をどのように扱うか、基準点として選択した年、および米ドルへの換算タイミングによって説明される。合計値を観察可能なミックスシフト(光源、輝度、解像度)に紐付け、再現性のあるチャネルおよび専門家インプットで検証することで、最終数値は追跡可能な状態を維持し、新たなシグナルが現れた際に更新しやすくなっている。
レポートが回答する主な設問
2031年のDLPプロジェクター市場の予測規模は?
市場は2031年までに94億9,000万米ドルに達すると予測されています。
プロジェクターの採用において最も急成長している光源は何ですか?
購買者がランプユニットをレーザーに交換するにつれ、レーザー照明はCAGR 7.67%で拡大しています。
世界の収益をリードする地域はどこですか?
アジア太平洋が2025年の売上の36.77%を生み出し、最大の地域貢献者であり続けています。
最も高いCAGRを記録している輝度クラスは何ですか?
1万ルーメン超のプロジェクターが2031年にかけて最速のCAGR 7.88%の成長を記録しています。
フラットパネルディスプレイはプロジェクター需要にどのような影響を与えていますか?
大型LEDパネルは法人・教育設定で直接競合しており、短期的に市場CAGRを0.9パーセントポイント押し下げています。
最も急成長している用途セグメントはどれですか?
防衛の没入型環境への支出に牽引され、シミュレーション・トレーニングはCAGR 8.56%で成長する見込みです。