
チェコ共和国コンテナガラス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 298.77 キロトン |
| 市場取引高 (2026) | 304.48 キロトン |
| 市場取引高 (2031) | 334.68 キロトン |
| 成長率 (2026 - 2031) | 1.91 % |
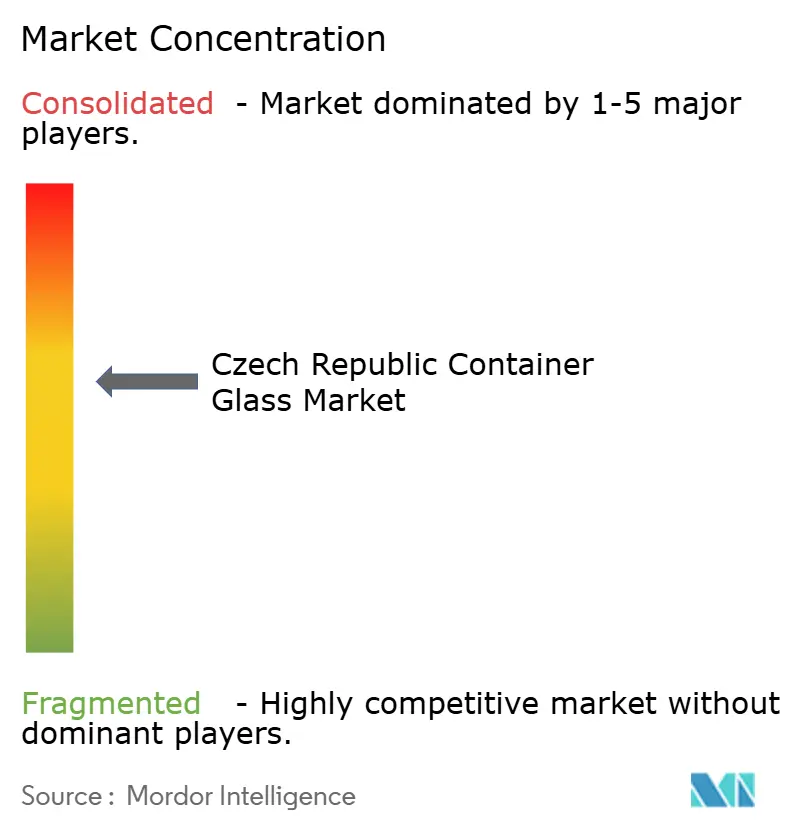
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチェコ共和国コンテナガラス市場分析
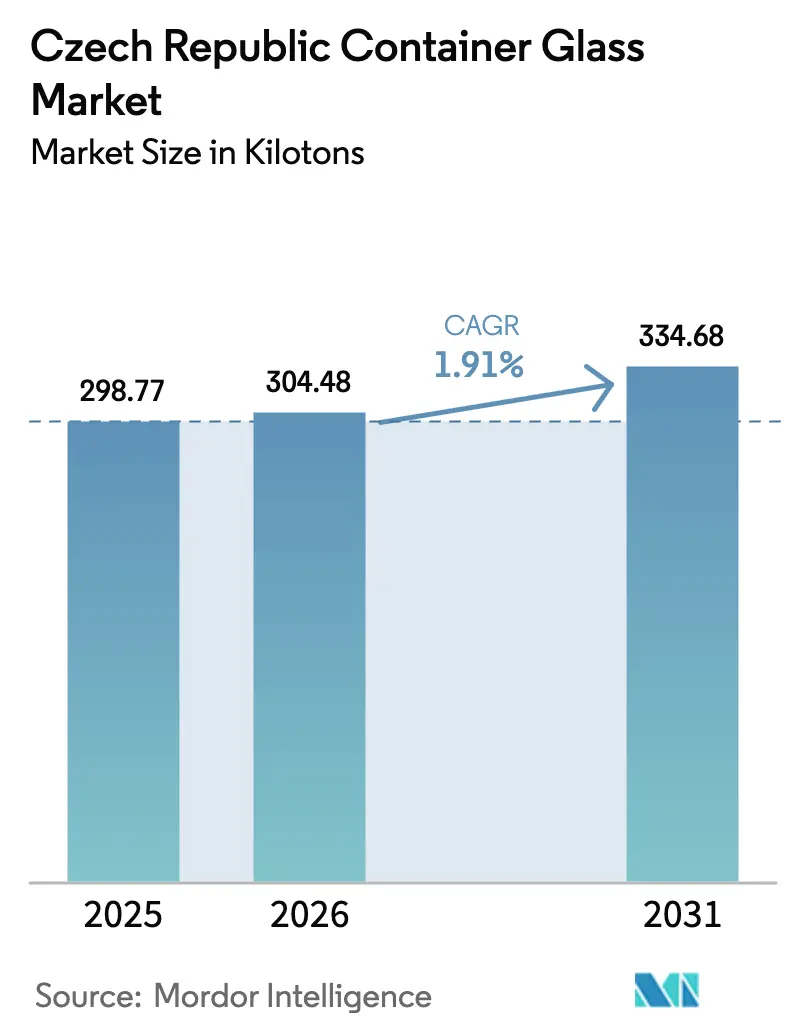
チェコ共和国のコンテナガラス市場規模は、2025年の298.77キロトンから2026年には304.48キロトンへと成長し、2026年〜2031年にかけて1.91%のCAGRで2031年までに334.68キロトンに達すると予測されています。国内飲料需要の安定、ガラス包装のリサイクル率97.5%、プレミアム製品の新たな機会が相まって、市場の安定した成長軌道を支えています。ブランドオーナーは循環性と棚映えの観点からガラスを引き続き選好しており、エネルギー効率への投資が大手地場生産者の運営コスト削減に寄与し始めています。[1]それでも、より軽量な金属製・プラスチック製容器との競合がマージンを圧迫し続けており、メーカーは軽量化、カスタム成形、医薬品グレードの品質管理システムによる差別化を迫られています。今後導入されるデポジットリターンシステム(DRS)およびシングルユースプラスチックの段階的禁止により、調味料、食品、ニッチな飲料ラインにおけるパッケージングの選択がガラスへと一層傾くことが予測されます。西欧の生産能力増強が進む中、競争圧力は高まっていますが、チェコの工場は中欧顧客への近接性と確立された輸出チャネルの面で優位性を保っています。
主要レポートの要点
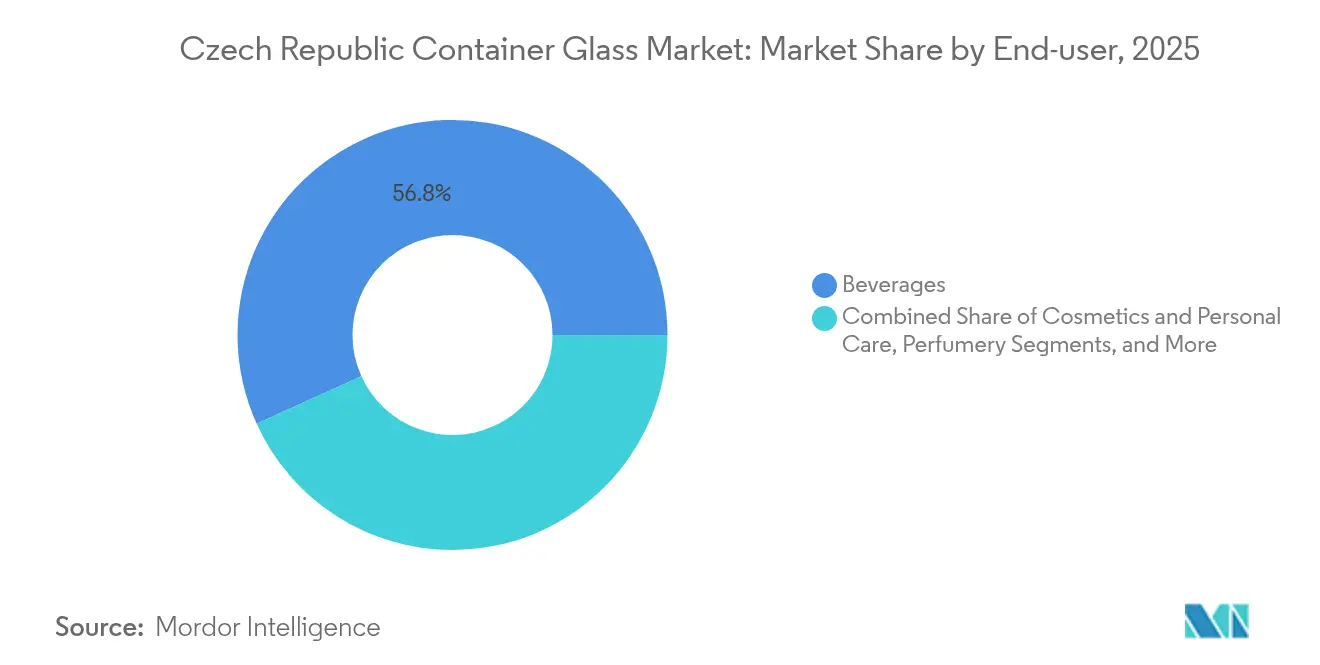
- 最終用途別では、2025年のチェコ共和国コンテナガラス市場シェアにおいて飲料が56.77%を占めました。
- 色別では、チェコ共和国コンテナガラス市場におけるアンバーセグメントの市場規模は、2026年〜2031年にかけて2.92%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チェコ共和国コンテナガラス市場の動向と洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 環境配慮型包装需要の急速な拡大 | +0.8% | EUの強力な規制推進を伴うグローバル | 中期(2〜4年) |
| プレミアムブランドはプラスチックよりガラスを選好 | +0.6% | チェコ共和国、中欧 | 短期(2年以下) |
| 支援的な政府包装規制の後押し | +0.4% | 国内、EU全域への影響 | 長期(4年以上) |
| 強力な飲料業界がガラス需要を牽引 | +0.5% | チェコ共和国、域内輸出市場 | 中期(2〜4年) |
| 健康意識の高い消費者がより安全なガラスを選択 | +0.3% | グローバル、都市部が先行 | 中期(2〜4年) |
| カスタムデザインによるブランドの棚映え向上 | +0.2% | チェコ共和国、プレミアムセグメント | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
環境配慮型包装需要の急速な拡大
2030年までにシングルユースプラスチックを禁止するEUの循環経済指令により、チェコのブランドオーナーは食品・調味料ラインでガラスへの代替を進めており、ADPACKのような生産者が生産量を拡大しています。自治体の廃棄物監査によると、ガラスの収集コストは1トン当たりCZK2,018(97.5米ドル)であるのに対し、プラスチックはCZK9,422(455.2米ドル)であり、地方自治体における経済的インセンティブが強化されています。チェコ共和国のガラス素材リサイクル率97.5%はインフラの整備状況を示しており、プラスチックフリーの小売棚を目指す全国的なキャンペーンが小売業者をリターナブルまたはリフィラブルなガラス容器へと誘導しています。飲料充填業者はデポジットループの優位性を活かすためにマルチトリップガラスボトルラインを稼働させており、ワイン生産者の協同組合は地域ハブを通じたボトル返却のプールを開始し、物流コストの削減を図っています。DRSが2027年に施行されると、ガラスは市場において最も循環性の高い硬質包装材としての地位を維持する見込みです。
プレミアムブランドはプラスチックよりガラスを選好
可処分所得の増加(2025年第1四半期の平均賃金は前年比6.7%増)により、チェコの消費者は高品質なガラス包装製品にプレミアムを支払えるようになっています。[2]クラフトブルワリーはオーダーメイドのボトル形状と濃色フリントを活用して本物らしさを演出し、Dermacolfのようなコスメティックブランドはヘビーベースのフラコンを輸出市場での品質シグナルとして活用しています。小売データによれば、330mlおよび500mlビールボトルのプレミアムSKUは、主流ブランドがより軽量なPETや缶の試用を進める中でも棚シェアを拡大しています。店内チャネルはガラスのポジショニングをさらに後押しし、バーはリターナブルボトルプログラムをサステナビリティの証として前面に打ち出しています。こうした製品アップグレードの動向が重なり、メーカーはより高いマージンを獲得できる彫刻成形型、カラーフリット、フレキシブルな少量生産ラインへの投資を促進されています。
支援的な政府包装規制の後押し
プラハによるEU包装・包装廃棄物規制基準の採用は、義務的なリサイクル含有量目標と、無限にリサイクル可能な素材を優遇するエコモジュール型手数料を盛り込んでいます。ガラスの化学的不活性性と無限リサイクル性により、ボトラーはバージンPETに比べて測定可能な原材料コスト優位を得る低エコ料金ティアの適格性を有します。国家復興計画は炉の電化と廃熱回収のための資金を確保しており、既存工場が光熱費を削減しながら排出クレジットを獲得することを可能にしています。これらの政策手段は、より高いリサイクル割当が安定したカレット供給を確保し、メーカーが溶融温度の低下によるエネルギー節約を収益化する好循環を強化します。
強力な飲料業界がガラス需要を牽引
チェコ共和国は2024年も欧州の一人当たりビール消費量トップの地位を維持し、ビールの輸出額は前年比16.48%増の3億8,530万米ドルに達し、国内醸造業者はプレミアムラガー向けに追加のガラスボトリングラインを導入しました。ワインの数量は依然少ないものの、ガラスボトルの産地表示を重視する地理的表示保護の取得を目指すワイン生産者の増加に伴い上昇しています。スピリッツ蒸留業者はカクテルバー文化を背景に、バックバーでの差別化を図るために刻印入りフリントやマットブラックのボトルを採用する傾向が強まっています。景気後退期における飲料の安定性と、EU圏外のアジア太平洋市場への輸出成長が、チェコのガラス工場にとってのベースロード需要を保証しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プラスチックと金属がガラスと競合 | -0.7% | グローバル、コスト敏感セグメント | 中期(2〜4年) |
| 脆弱性が輸送・取扱コストを増加 | -0.4% | チェコ共和国、輸出市場 | 短期(2年以下) |
| 高エネルギーコストが新規参入を制限 | -0.5% | チェコ共和国、中欧 | 中期(2〜4年) |
| リサイクルインフラのさらなる整備が必要 | -0.2% | 地域、主に農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックと金属がガラスと競合
アルミ缶は360度全面印刷、急速冷却、欧州リサイクル率76%という優位性を持ち、利便性志向の消費者層でシェアを拡大しています。[3]Promet SKによる330mlおよび500ml缶サイズの投入は、かつてガラスのみに依存していたクラフトブルワーを直接の対象としています。バリュー価格帯のソースやレディートゥドリンクティーではPETが引き続き支持されており、ボトルの軽量化が輸送費を大幅に削減しています。複数本セット飲料フォーマットのスリム缶への移行が進む中、ガラスメーカーは軽量化、核形成技術による強度向上、リフィラブルループの推進で対抗しなければなりません。
高エネルギーコストが新規参入を制限
電力スポット価格は2024年12月にEUR0.17/kWhまで緩和されたものの、2020年以前の平均の3倍水準にとどまっており、ソーダライムガラスの溶融コスト高止まりが続いています。2024年のチェコ法人所得税率引き上げ(21%)はさらにマージンを圧迫し、先渡契約にはガスネットワークの脱炭素化課徴金の段階的上昇が織り込まれています。既存企業はEUの脱炭素化助成金を活用して酸素燃焼炉や太陽光発電設備を導入している一方、グリーンフィールド投資家は地域のベンチマーク収益を超えるCapExに直面しています。その結果生じる参入障壁は現在の生産者構成を温存しますが、能力増強のペースを抑制し、需要急増に対する供給側の対応を緩和させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途別:飲料の安定と加速するコスメティクスの上昇
飲料セグメントは2025年の数量の56.77%を占め、チェコ共和国コンテナガラス市場規模がビール単体で輸出注文の増加とともに拡大するなか、1.74%の予測成長を下支えしています。ラガーボトリングの堅調な数量が景気変動に伴う振れを緩和し、飲料フォーマットにおけるチェコ共和国コンテナガラス市場シェアは2031年まで50%を大きく上回る水準を維持します。ワインボトラーはテロワールを訴求するマーケティングによって産地の明確さを求め、スピリッツは免税チャンネルでのプレミアム訴求のためにより重いボトルとエンボス加工を採用することで漸進的な増加を加えています。
コスメティクス・パーソナルケアは2.58%のCAGRで拡大し、ガラスのドロッパー、ジャー、エアレスポンプを通じて新たなダイナミズムをもたらしています。国内ブランドはクリーンビューティーの訴求にガラスを活用し、汎欧州的なeコマースチャネルがアドレス可能なオーディエンスを広げています。消費者がリフィラブルな香水ボトルへと移行するにつれ、ねじ口付きの特殊フラコンがコントラクトフィラーを引きつけ、数量増に拍車をかけています。食品包装と特産品の保存ビンは、ガラスの本物らしさと長期保存性に依存するファームハウスジャムや蜂蜜の職人的生産者に支えられた安定したニッチ受注を満たし続けています。医薬品の採用は規模は小さいものの、チェコのラインをEUのステンレス鋼アンプル代替プログラムに適合させるメーカーの動きにより、注射用バイアルおよびタイプIIボトルにおいて二桁成長を確保しています。

色別:フリントの多用途性が優位を維持しアンバーが急伸
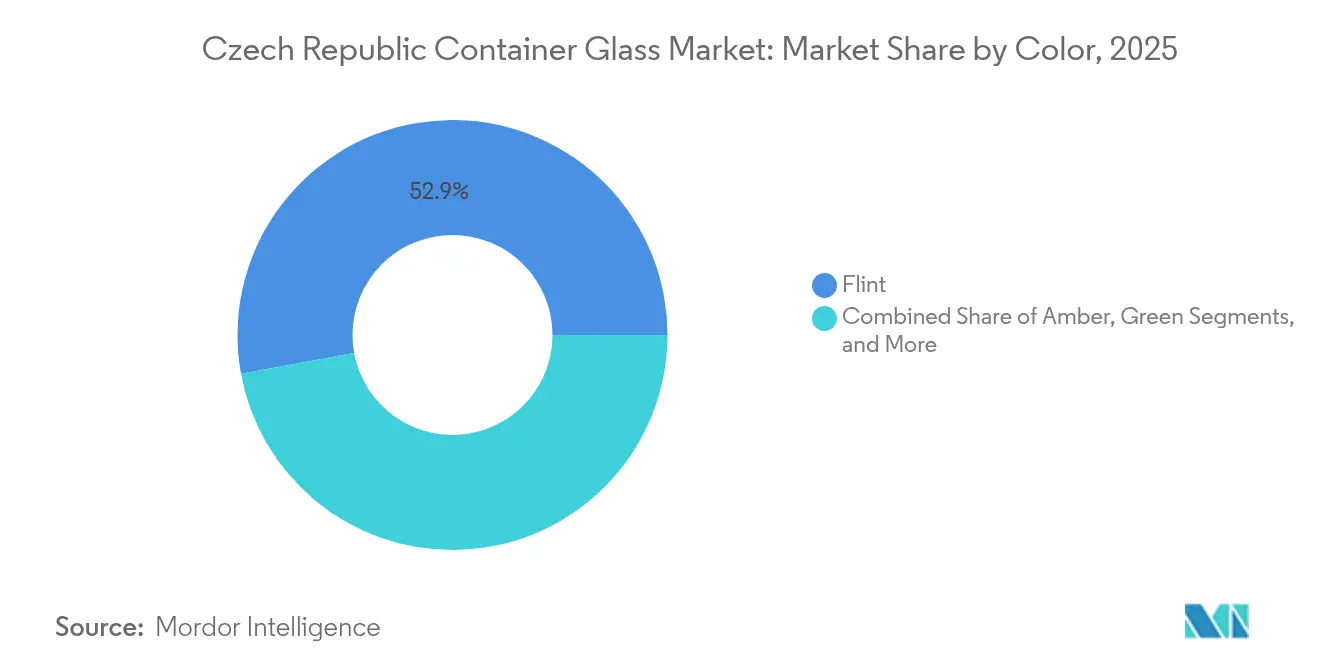
フリントは2025年の出荷量の52.88%を占め、ビール、スピリッツ、調味料の棚への普遍的な適合性から今後も支配的地位を維持すると予測されています。プレミアムラガーは製品の色合いを見せるためにクリスタルクリアな美観を訴求し、コスメティクスブランドは透明感を損なわずに光による劣化を抑制するUVコーティング添加剤に投資しています。その結果、フリント処方に関連するチェコ共和国コンテナガラス市場規模は、ほとんどの工場にとって中核的な収益ドライバーであり続けます。
アンバーガラスは医薬品のUV遮断容器需要とアルチザナルな外観を求めるクラフトビールに牽引され、2.92%のCAGRが見込まれています。医薬品輸出は年率10.2%で増加しており、予測可能なアンバー需要を固定化し、レトロスタイルのスタビーボトルを採用する醸造業者がさらなる色生産ランを刺激しています。より小さいながらも依然として一定の存在感を持つグリーンガラスは地域のワインラインに残存し、ブルーやブラックの特殊色調は高い平均販売価格を実現する限定版コスメティクス、エッセンシャルオイル、リキュールに対応しています。
地域分析
チェコ共和国のコンテナガラス市場は中欧の包装ネットワークに深く統合されており、費用対効果の高い陸上輸送ルートを通じてドイツ、スロバキア、オーストリアにフリントボトルとワイドマウスジャーを輸出しています。2024年には米国向けだけで6,412万米ドルの輸出を生み出し、EUの単一市場を超えたリーチを示しています。国内の数量最適化は、東部のモラビアと西部のボヘミアという二つの産業クラスターを中心に展開されており、生産者はカレット処理業者や設備ベンダーとの近接性から恩恵を受けています。
Ciner GlassのEUR5億400万(5億6,950万米ドル)のベルギー施設が2026年に稼働開始し、地域供給に1日当たり1,300トンを追加することで、西欧工場との競争が激化しています。しかし、チェコのメーカーは中欧・東欧向けサービスで輸送コスト面の優位を維持しており、相対的に低い労働コストが総デリバリーコストを抑制しています。政府予測では、GDP成長率が2025年に2.7%に加速し2028年まで安定推移するとされており、食品、飲料、医薬品用途での国内需要を押し上げています。
国境を越えた企業活動は継続的な統合を示しています。2024年4月のCANPACKによるポーランドのガラス資産のBA Glassへの売却とGiorgi Internationalとの合併計画は、規模主導の戦略を示しています。このような取引はボトルの流通を変化させ、チェコの工場に物流パートナーシップの合理化を迫ることがあります。1ユニット当たりCZK4(0.19米ドル)のチェコDRSの導入により、多国籍飲料充填業者が複数市場でパッケージングフォーマットを統一しようとする可能性があり、ワンウェイとリフィラブルの両方のガラス需要パターンに影響を与えます。
規制環境
チェコ市場に流通するコンテナガラスは、包装に関する法律第477/2001号によって規制されている。この法律は重金属などの制限を含め、包装材料に対するコンプライアンス義務を定め、市場に流通する包装とその回収に関連する報告を求めている。監督と実施は主に環境省が担い、産業貿易省とともにEUの包装要件と国内規則を整合させ、エコ変調型の費用構造やリサイクル実績の期待値に反映させている。
主流の包装以外のガラス製品については、クリスタルガラスの命名法やラベリングに関する条件を定めた命令/指令第379/2000号など、別の規則が適用される場合がある。実務上、これらの枠組みは同国で既に存在する高いリターン率とリサイクルガラス利用のケースを強化する一方で、包装コンプライアンスと報告は、コンテナガラスのサプライヤーやブランドオーナーの市場アクセスにおいて、生産者責任と回収システムへの参加を中心的な要素として維持している。
バリューチェーン分析
チェコのコンテナガラスのバリューチェーンは、シリカ砂、ソーダ灰、石灰石、カレット(ガラス屑)といった上流の原材料から始まり、国内のガラス工場でのエネルギー集約型の溶解と成形へと続く。国内の生産能力は、O-I Manufacturing Czech Republic(Nové SedloおよびDubiの工場が挙げられる)やSKLÁRNY MORAVIA(Usobrnoの施設)といったメーカーによって支えられており、これらは飲料、食品、特殊用途向けにボトルやジャーを供給している。これらの生産者はまた、金型メーカー、炉のサービスプロバイダー、ライン自動化サプライヤーとも連携しており、これらは歩留まり、切替速度、軽量化に影響を与える。
下流では、コンバーターやパッケージングソリューションプロバイダーが、閉止装置、密閉システム、装飾、包装サービスを追加し、その後ブランドオーナーや充填業者(ビール製造業者、ワイナリー、蒸留酒製造業者、食品加工業者、化粧品・医薬品パッカー)に渡り、リテールおよびHoReCa(ホテル・レストラン・カフェ)チャネルに向かう。ADPACK groupのようなサービスプロバイダーは、包装開発や装飾・閉止関連の機能でこのチェーンを補完し、Asociace sklarskeho a keramickeho prumyslu CRのような業界団体が連携と代表機能を支援している。逆流通とリサイクルは、自治体の収集とカレット処理を通じてループを閉じ、高いガラス回収実績がカレットの供給可能性と炉のバッチ最適化を支えている。
競争環境
チェコ共和国のコンテナガラス市場は、確立されたメーカーが適度に集中した構造を持っています。Vetropack Moravia Glass、Stoelzle Union、O-I Czech Republicが国内需要の大部分を供給し、ADPACKやGalapackなどの中小企業は機動性の高いニッチ受注に対応しています。Vetropackの8億CZKの資本金は、機械的強度を損なわずに1本当たりのガラス量を削減することを目的とした炉アップグレードと軽量化研究開発を支えています。Stoelzle Unionはカスタムエンボス加工と短期生産ランを推進してプレミアムスピリッツ契約を獲得し、O-Iはグローバルなデザインライブラリを活用して地域のブランド拡張に対応しています。
戦略的重点はエネルギーと排出削減に置かれています。各社はキロワット時/トン消費量を削減するために、酸素燃焼炉の改修、バッチ予熱装置、高リサイクルカレット比率への投資を行っています。Sklostroj TurnovのISマシン制御により、ゴブ重量の自動調整が可能となり、欠陥率を低減し成形型の切り替えを容易にしています。一方、アンバーと医薬品グレードの能力増強により、金属やプラスチックへの代替が起きにくいセグメントでのマージン確保が図られています。
競争圧力は代替包装サプライヤーからも生じています。Ardagh Metal Packagingの2024年売上高49億800万米ドルは、飲料アカウントを争う缶メーカーの規模を浮き彫りにしています。そのためガラスメーカーは、より高い風袋重量にもかかわらずブランドロイヤルティを確保するため、醸造業者やコスメティクス企業と連携して伝統とリサイクル性に関するストーリーテリングを構築しています。
チェコ共和国コンテナガラス業界リーダー
-
SKLÁRNY MORAVIA, a.s.
-
OI Czech Republic as
-
ADPACK group, s.r.o.
-
Vetropack Moravia Glass, a. s.
-
Stoelzle Union s.r.o
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
サプライヤーにとっての近未来のホワイトスペースは、カスタマイズ、短期ロット、差別化された装飾を必要とするプレミアム・特殊フォーマットにあり、国内の能力がそこで発揮されている。SKLÁRNY MORAVIAは、蒸留酒、食品、薬局向けのオーダーメイドボトルやジャーを強調しており、1万個からのシリーズ生産で作られるユニークな形状も含まれる。この生産スタイルは、単価最小化よりも棚の存在感を重視するクラフト飲料、限定版蒸留酒、ニッチな食品保存品に対応している。隣接する包装サービスも組み合わせ機会を生み出しており、ADPACK groupは、欧州およびグローバルな輸出チャネル向けの包括的な包装開発と閉止装置の装飾を中心に自らを位置付けており、これによりプレミアムSKUに取り組むガラスサプライヤーや充填業者の複雑さを軽減できる可能性がある。
エネルギーコストが炉の経済性に注目を集め続け、ブランドオーナーが測定可能な循環性を求める中、運用効率とリサイクル含有率の実施はもう一つの機会領域となっている。O-I Manufacturing Czech RepublicのNové SedloおよびDubiにおける拠点、さらにNové Sedloでの4,000万ユーロの炉改修という主要投資の先例は、より高品質で安定した生産への道筋を支えている。また、カレット高含有配合や軽量化プログラムを最適化する余地も生み出している。2027年に予定されている全国的なデポジット返却システムと、既に確立されている同国の高いガラス包装リサイクル実績を踏まえると、リターナブル対応可能なデザイン、一貫したカレットベースの色品質(特にフリントとアンバー)、装飾に適した表面を提供できるサプライヤーは、循環型包装のストーリーへ移行する飲料およびプレミアムパーソナルケア用途からの増分需要を獲得する立場にある。
最近の業界動向
- 2026年7月:SKLÁRNY MORAVIA a.s.は、主要溶解炉の大規模なオーバーホールを開始し、耐火物の解体と新たな溶解構造の設置を行い、技術的安定性を改善した。このプロジェクトは生産スケジュールを厳しくするが、プレミアムガラス製品の長期的な信頼性を強化する。
- 2026年6月:Sklostroj Turnov CZ - 同社は製品試験を完了し、コンテナガラス生産ライン向けの新しい電子式プッシャー制御システムの市場投入を発表した。このアップグレードは、より厳密なゴブ重量制御とライン効率の向上を約束する。
- 2026年6月:AGC Glass EuropeとSaint-Gobain Glass - 両社は、Teplice(テプリツェ)のBarevka工場におけるハイブリッドガラス溶解炉の1年間の連続運転成功を記念し、化石燃料消費量の66パーセント削減を実証した。この持続的なエネルギー効率は、運用コストの低減と地域ガラス産業における二酸化炭素排出量の削減を支えている。
研究方法のフレームワークとレポートの範囲
市場定と対象範囲
この市場は、チェコ共和国で生産・消費されるパッケージング用途のコンテナガラスを対象としており、主に飲料、食品、パーソナルケア、および製薬関連顧客が使用するガラス瓶・ガラス瓶(ジャー)を含む。市場規模はキロトン単位の数量で表示され、実際の生産・消費の動向を反映している。
対象外範囲:フラットガラス、ファイバーグラス、実験用ガラス器具、およびその他の非コンテナガラス製品はこの市場に含まれない。
セグメンテーション概要
- 最終用途別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- ノンアルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベース飲料
- その他のノンアルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、蜂蜜、ソーセージ・調味料、油、ピクルス)
- 化粧品・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの構造を構築し、チェコ共和国におけるガラスパッケージングの需要と供給に関する観察可能なシグナルに基づいてモデルを固定するために使用される。ガラスパッケージング需要と供給に影響を与える公的統計および政策指標を精査しており、具体的にはEurostatの製造・貿易シリーズ、チェコ統計局の工業生産テーブル、および環境省の環境報告書などを参照した。
前提条件を現実的に保つため、欧州委員会のパッケージングおよび廃棄物政策ページ、コンテナガラスとリサイクルに関するFEVEの出版物、および関連する方向性確認のためのUN Comtradeも参照した。これらに加え、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスインタビューは、設備能力の変化、炉の建タイミング、および製品ミックスの変化を検証するために活用され、資産および技術アップグレードに関するギャップを補完するために企業財務および特許データベースへの有料サブスクリプションが選択的に使用された。記載されているソースは網羅的なものではなく例示的なものであり、検証と明確化のために追加の公的参照資料も使用された。
一次インタビューおよびサーベイ
フィールドワークは、チェコ共和国で事業を展開するパッケージング生産者、飲料・食品バイヤー、製薬ユーザー、流通業者、リサイクル業者、および業界専門家を対象としている。インタビューおよびサーベイは、コンテナ需要、平均販売価格、購買パターン、およびリサイクルフローを明確にするとともに、報告された市場状況と一致しない二次データの整合にも役立てられている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:18% |
| 中位層:47% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:25% | マネージャー:53% |
市場規模算定と予測
規模算定は、チェコのパッケージング需要シグナルを生産・貿易フローと連動させ、対象コンテナフォーマットのキロトンに換算することで、コンテナガラス数量のトップダウン再構築から開始される。公的シリーズが十分に具体的でない場合、サンプリングされた生産者の設備能力と稼働率、典型的な歩留まり損失の前提、および主要エンドユース需要に関するチャネルチェックなど、選択的なボトムアップ検証を用いてモデルを修正する。
モデルで使用されるインプットには、飲料充填量とパッケージングミックスの方向性、カレット比率と回収実績(生産経済性と生産安定性に影響するため)、炉の再建・再稼働スケジュール、瓶・ジャーの輸出入方向性、およびコンテナ数が安定していてもトン数を減少させる可能性のある軽量化トレンドが含まれる。予測は多変量回帰に支えられたシナリオ分析を用いて行われ、主要ドライバーは消費指標と操業上の制約に連動し、その後インタビュー対象者が期待する再建サイクルと顧客転換に基づいて精緻化される。より小規模な需要セグメントについてボトアップのデータポイントが欠如している場合、比較可能なエンドユースからのプロキシ比率を用いてブリッジし、全体の需要プールに対して合計を再確認する。
データ検証と更新サイクル
最終数値が実際のシグナルに追跡可能であり続けるよう、アウトプットは複数のチェックを通じて検証される。モデル化されたキロトンを、報告されたリサイクル実績、貿易収支の方向性、および既知の工場停止などの独立した指標と比較し、承認前に大きな乖離を調査する。
前提条件、単位換算、およびプロキシが適用されたステップを再確認するための第二アナリストレビューが完了し、再建タイミングやエンドユース需要などの主要インプットが大幅に変化した場合は再コンタクトが実施される。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、納品前にアナリストが最新の更新済みビューをクライアントが受け取れるよう最終確認を実施する。
Mordor Intelligenceのチェコ共和国コンテナガラス市場規模と他の公表推計との比較
測定単位、含まれる製品セット、および輸出入の取り扱いがソース間で一貫していないため、トピックが同一に見えても公表市場規模は異なる場合がある。一方の出版社が収益プロキシを使用し、他方が生産・消費シグナルに固執する場合にも差異が生じ、これらの選択が最終数値を変動させる可能性がある。
主なギャップは、ガラスパッケージング全体とコンテナガラスのみを混在させているソースから生じており、Mordor Intelligenceはチェコ共和国のコンテナガラス数量(キロトン)に範囲を限定し、フラットガラスやファイバーグラスなどの隣接ガラス製品を追加しない。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 298.77キロトン(2025年) | |
| 業界団体A | 320.00 ミリオン 米ドル(2025年) | より広範なガラスパッケージング活動を集計することが多く、国内消費向けと輸出連動アウトプットで使用される瓶・ジャーの明確な区分が欠如している可能性があり、見かけ上の市場規模を押し上げる可能性がある。 |
| 業界誌B | 270.00 ミリオン 米ドル(2025年) | 炉の再建スケジュールと停止に対する一貫したチェックなしに保守的な稼働率と軽量化の前提を適用する可能性があり、安定した操業年度においてトン数を過小評価する可能性がある。 |
全体として、乖離の大部分はカテゴリーの包含範囲と操業率の年次処理方法によって説明される。生産、貿易方向性、および再建サイクル検証に合計を結びつけることで、最終的なビューは意思決定において透明性と再現性を維持する。
レポートで回答される主要設問
チェコ共和国コンテナガラス市場は2026年から2031年にかけてどのくらいの速度で成長すると予測されていますか?
数量は304.48キロトンから334.68キロトンへと1.91%のCAGRで増加する見込みです。
ガラス需要に最も貢献している最終用途カテゴリーはどれですか?
飲料は2025年の出荷量の56.77%を占めており、堅調なビールと成長するワインの数量に支えられています。
アンバーガラスはなぜ人気が高まっているのですか?
医薬品メーカーとクラフト飲料生産者はアンバーのUV保護機能を重視しており、色セグメントの2.92%のCAGRを牽引しています。
ガラス包装の採用を促進する可能性のある今後の規制は何ですか?
2027年に予定されているデポジットリターンシステムとシングルユースプラスチックの段階的廃止の継続は、いずれも再使用可能またはリサイクル可能なガラスを後押しします。
エネルギーコストは生産戦略にどのような影響を与えていますか?
高い電力価格により、既存企業はトン当たりのキロワット時消費量を削減するために炉に酸素燃焼または電気溶融技術を後付けすることが促進されています。
地域の供給に影響を与える新たな能力増強はどれですか?
Ciner Glassの1日当たり1,300トンのベルギー工場は2026年第2四半期の稼働予定であり、西欧と中欧における競争を激化させます。