
嚢胞性線維症治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.45 十億米ドル |
| 市場規模 (2031) | 23.31 十億米ドル |
| Growth Rate (2026 - 2031) | 11.63 % |
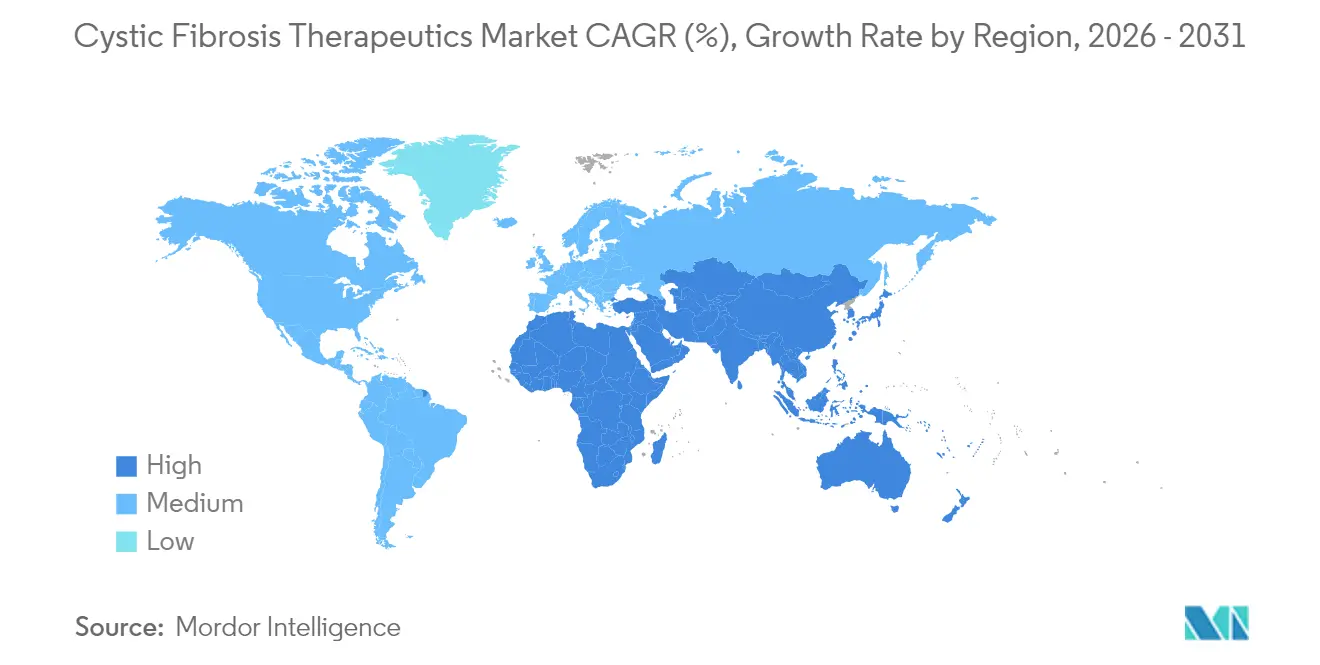
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
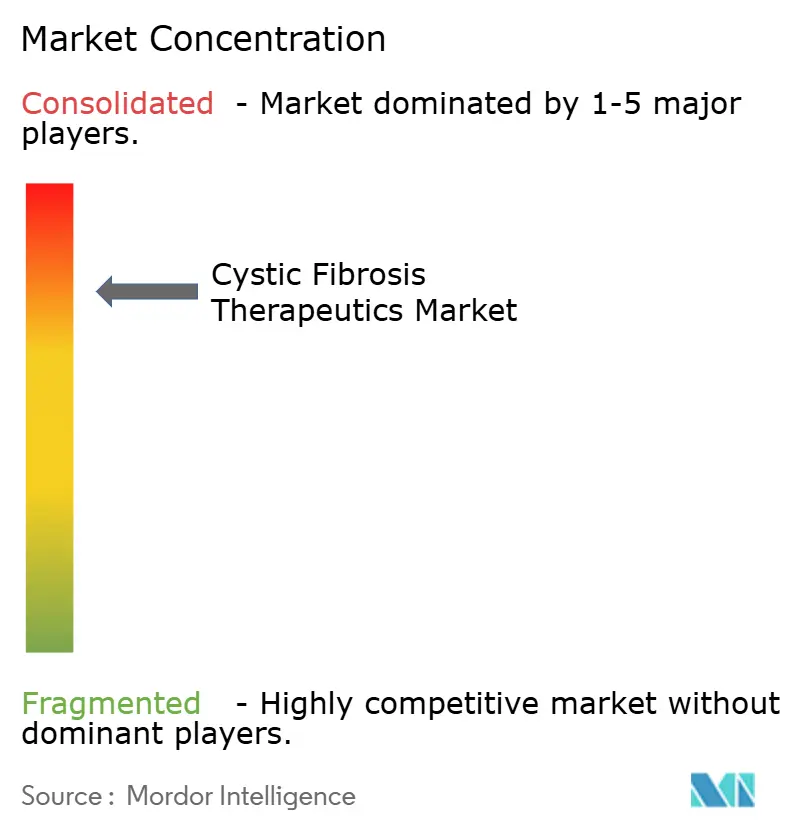
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる嚢胞性線維症治療薬市場分析
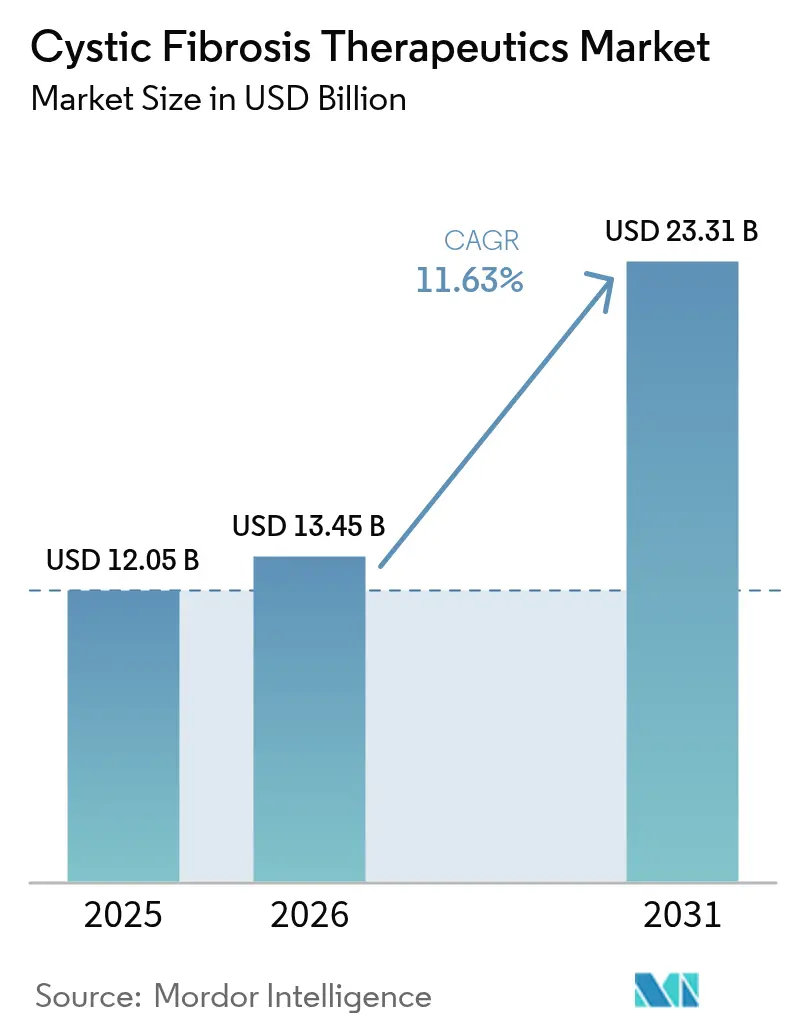
嚢胞性線維症治療薬市場規模は、2025年の120億5,000万USDから2026年に130億4,500万USDに成長し、2026年〜2031年の11.63% CAGRで2031年までに233億1,000万USDに達する見込みです。
成長の基盤は、CFTR調節薬の急速な普及にあります。CFTR調節薬は2024年の収益の65.37%を生み出しており、より広範な変異カバレッジとonce-daily製剤を通じてケアの標準を引き続き再定義しています。特に民族的に多様な集団における診断率の上昇は、治療対象患者数を拡大し、精密医療に対する需要を強化しています。希少疾患パイプラインへの大規模な資本流入は、低分子および遺伝子ベースのイノベーションを加速させ、政府のオーファンドラッグ優遇措置は商業的独占期間を延長し、プレミアム価格モデルを支えています。強力なモメンタムにもかかわらず、アクセスの格差は依然として残っており、世界のCF患者のうち三剤併用療法を受けているのは現在わずか12%に過ぎず、特に中所得国において多大な未充足需要があることを示しています。
レポートの主要なポイント
- 薬剤クラス別では、CFTR調節薬が2025年の嚢胞性線維症治療薬市場シェアの64.88%を占めており、遺伝子デリバリー候補薬は2031年までに14.92%のCAGRを達成すると予測されています。
- 投与経路別では、吸入薬が2025年の嚢胞性線維症治療薬市場規模の53.72%のシェアを占め、遺伝子デリバリーは2031年までに最高の14.92% CAGRで拡大すると予測されています。
- 地域別では、北米が2025年に43.21%の収益シェアでリードしており、アジア太平洋は2031年までに16.55% CAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 有病率の増加と 早期診断 | +2.1% | 世界的; 北米・欧州で最も強い | 中期 (2〜4年) |
| CFTR調節薬の 承認拡大 | +3.2% | 北米 とEU、アジア太平洋へ拡大中 | 短期(2年 以内) |
| 政府の オーファンドラッグ優遇措置 | +1.8% | 世界的; 特に米国・EU | 長期(4年 以上) |
| 希少疾患R&Dへの 資本流入 | +2.4% | 世界的; バイオテクノロジーハブに集中 | 中期 (2〜4年) |
| 新生児ゲノム スクリーニングの拡大 | +1.5% | 北米 ・欧州がリード、アジア太平洋が追随 | 長期(4年 以上) |
| mRNA / 遺伝子編集プラットフォームのパイプライン参入 | +0.8% | 世界的 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
有病率の増加と早期診断
2024年に採用された統一新生児スクリーニングプロトコルにより、代表性の低い民族集団における検出が向上し、黒人、ヒスパニック、アジア系、および混血の乳幼児における歴史的な過少診断が是正されました。[1]John Pohl、「嚢胞性線維症に対する公平な新生児スクリーニング」、washington.edu カリフォルニア州の全州規模の塩基配列決定プログラムにより、変異包括パネルの価値が確認され、テキサス州およびニューヨーク州における同様の取り組みを促しました。インドでは、学術レジストリが現在年間3,600件のCF出生を推定しており、これは従来の推計の4倍であり、未充足の治療ニーズを強調しています。早期同定により、不可逆的な肺損傷が生じる前にCFTR調節薬を処方することが可能となり、長期的な転帰を改善し、プレミアム価格を支えています。これらのトレンドは、潜在的な有病率を積極的な治療需要に転換することにより、嚢胞性線維症治療薬市場を拡大させています。
CFTR調節薬の承認拡大
規制当局は2024年〜2025年に果断な措置を講じました。米国FDA(食品医薬品局)は31の追加変異を持つ6歳以上の患者を対象にonce-daily ALYFTREKを承認し、TRIKAFTAは94の非F508del変異をカバーするラベル拡張を取得しました。[2]Vertex Pharmaceuticals、「2024年次報告書」、vrtx.com 欧州は生後1ヶ月からの乳幼児に対してKALYDECOを承認し、早期介入の新たな先例を確立しました。これらの措置により、従来は治療されていなかった遺伝子型への治療的リーチが拡大し、二桁の採用率を牽引し、Vertex社のファーストムーバー優位性を強化しています。適格性の拡大はまた、入院率および移植率を低下させることにより支払者の経済性を改善し、嚢胞性線維症治療薬市場の成長を持続させています。
政府のオーファンドラッグ優遇措置
2024年のFDA(食品医薬品局)の新薬承認の半数以上がオーファン指定を受けており、7〜12年間の市場独占権、手数料免除、および税額控除を提供するという10年来の政策トレンドが継続しています。日本は多地域試験の要件を簡素化し、CF療法がローカルフェーズI試験を迂回して患者に早く届けられるようにしました。吸入レンチウイルスおよびmRNAプラットフォームへのファストトラック指定は、開発サイクルを短縮し、ファーストインクラスのメカニズムのリスクを低減します。これらの優遇措置は投資家の信頼を固め、嚢胞性線維症治療薬市場内の残存する難治性患者集団を標的とした高コストの遺伝子・細胞療法への持続的な資金調達を確保します。
希少疾患R&Dへの資本流入
ベンチャーおよび戦略的資金調達は2024年に記録を更新しました。Sionna TherapeuticsはNBD1安定化を目指すCFTR補正薬の開発を推進するために1億8,200万USDを調達しました。米国嚢胞性線維症財団は、喀痰培養法よりも早期に緑膿菌(Pseudomonas aeruginosa)コロニー形成を検出する呼気診断薬に向けて230万USDを拠出しました。ReCode Therapeuticsは吸入mRNAデリバリーのために新たな資本を引き付け、遺伝子編集プログラムを加速するためにIntelliaと提携しました(recodetx.com)。この資金流入は堅固なイノベーションパイプラインを促進し、嚢胞性線維症治療薬市場内の競争圧力を高めています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高い療法 コスト負担 | -1.9% | 世界的;低・中所得国で 最も深刻 | 短期(2年 以内) |
| 特許切れと ジェネリック浸食 | -1.2% | 北米 と欧州 | 中期 (2〜4年) |
| 多剤レジメンの アドヒアランス負担 | -0.8% | 世界的 | 長期(4年 以上) |
| 吸入生物製剤に対する コールドチェーンの欠如 | -0.6% | 低・中所得国、 サブサハラアフリカ、アジアの一部 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
高い療法コスト負担
三剤併用調節薬の年間定価は326,000〜370,000USDに及び、ほとんどの中所得国における平均世帯収入を超えています。推定162,400人の世界患者のうちこれらの薬剤にアクセスできるのはわずか12%であり、カバレッジは裕福な国に高度に集中しています。南アフリカの訴訟では強制ライセンスが求められており、EU(欧州連合)の調査では貧しい加盟国が一患者当たり比例的に高いコストを負担していることが示されています。[3]Sarah Drury、「治療されていない嚢胞性線維症の世界的負担:行動への呼びかけ」、frontiersin.org これらの経済的格差は普及を抑制し、嚢胞性線維症治療薬市場の数量成長を鈍化させています。
特許切れとジェネリック浸食
Zenpepの特許は2028年2月に失効し、患者の80〜90%が服用するジェネリック膵酵素補充薬への道が開かれます。2024年中の供給不足は脆弱な製造ネットワークを浮き彫りにし、特許崖後の価格下落の可能性を示しました。古いCFTR調節薬も同様のタイムラインに直面しており、革新者は次世代アセットの開発を加速させています。複雑な生物製剤は即時のバイオシミラー参入を抑止しますが、迫りくる浸食圧力は嚢胞性線維症治療薬市場全体での差別化戦略を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
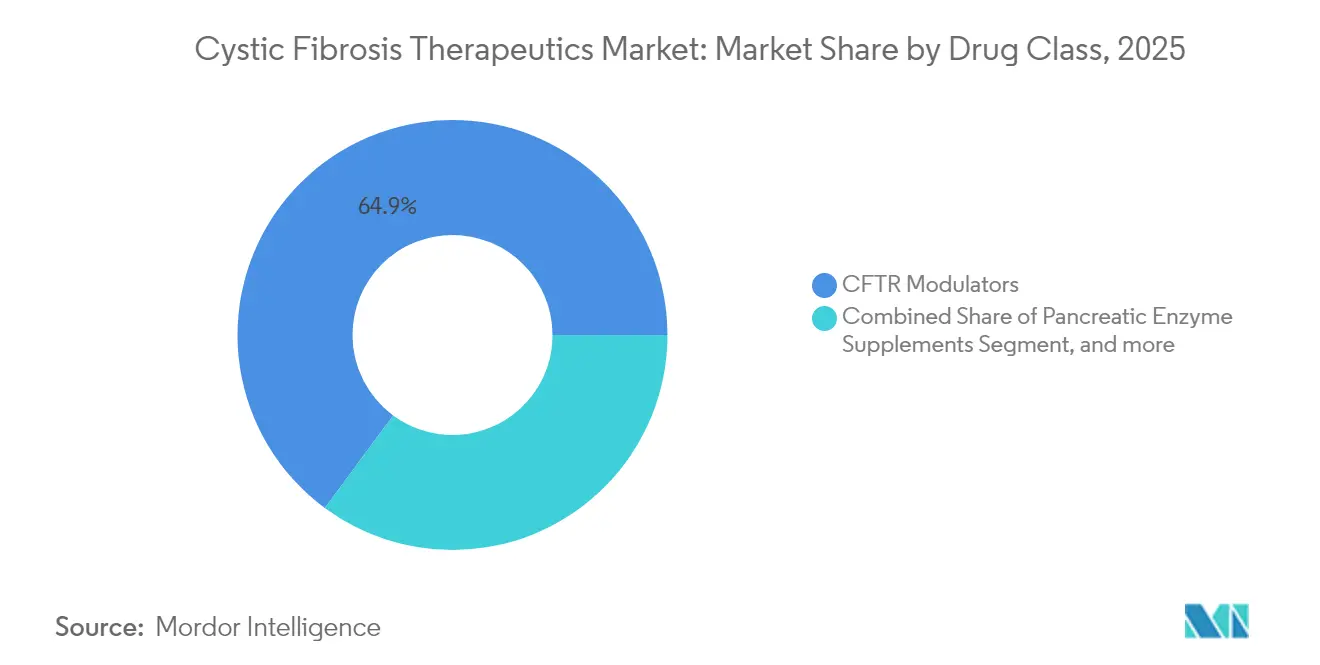
CFTR調節薬がリーダーシップを確立CFTR調節薬は2025年の総売上の64.88%を占め、他のあらゆる治療クラスを上回っています。CFTR調節薬の嚢胞性線維症治療薬市場規模は、ALYFTREKのonce-dailyレジメンと拡大した変異カバレッジに支えられ、2031年までに12.48% CAGRで急増すると予測されています。経口バイオアベイラビリティ、良好な安全性、および明確な肺機能改善が臨床医の選好を支えていますが、高コストはA群経済圏外の支払者にとって引き続き課題となっています。
膵酵素補充薬は患者の80〜90%にとって不可欠であり続けていますが、繰り返される供給不足と迫りくるジェネリック化の波が収益見通しを抑制しています。ドルナーゼアルファを中心とした粘液溶解薬は65カ国にわたって症候性緩和を提供していますが、調節薬が粘液クリアランスを改善するにつれて使用が低下しています。吸入トブラマイシンおよびアズトレオナムなどの抗生物質は慢性緑膿菌感染症の管理において役割を果たし続けていますが、調節薬療法下での気道マイクロバイオームの変化により投与頻度が低下する可能性があります。抗炎症薬と気管支拡張薬は多剤併用レジメンを補完していますが、嚢胞性線維症治療薬市場への貢献シェアは小さいです。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


投与経路別:
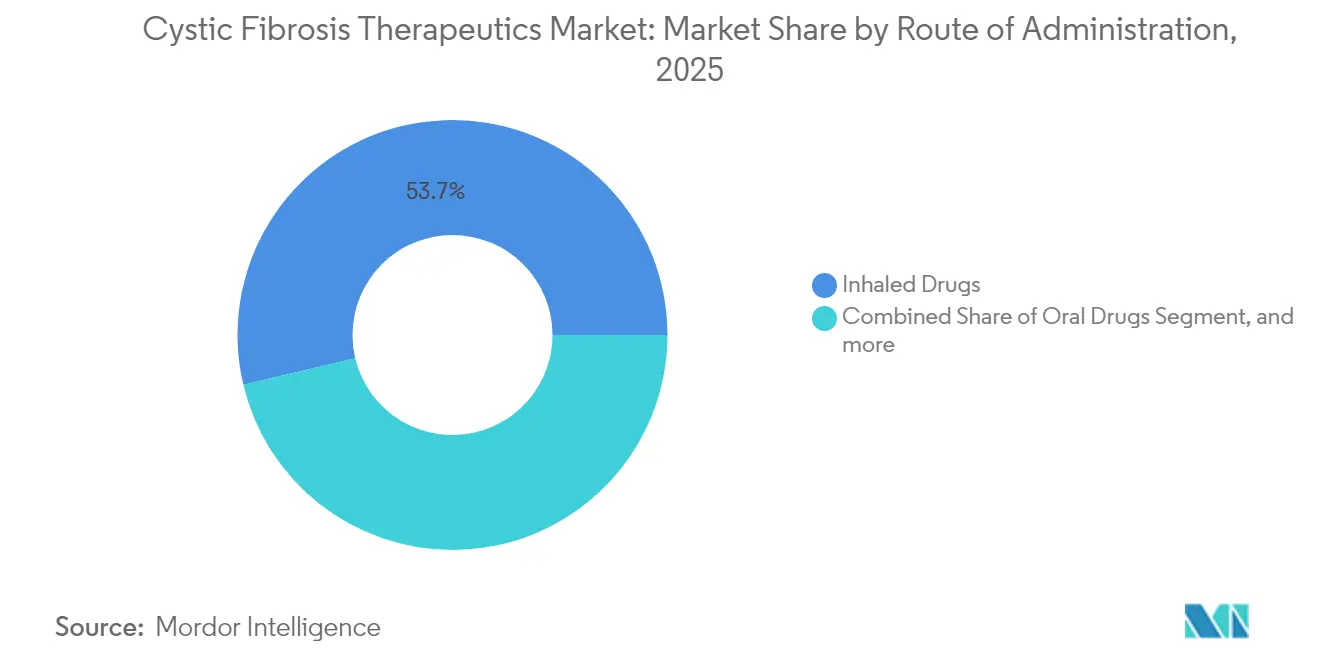
遺伝子デリバリーが加速吸入製剤は2025年に53.72%の収益を占め、抗生物質、粘液溶解薬、および新興生物製剤に対する直接肺デポジションの価値を強化しています。CFTR調節薬と酵素補充薬を中心とした経口薬は日常的な服薬負担を支配していますが、患者の利便性という恩恵を受けています。静脈内抗生物質は急性増悪に不可欠であり続けていますが、調節薬が入院率を低下させるにつれて数量は減少しています。
遺伝子デリバリーは14.92% CAGRを誇る最速成長経路として際立っており、エアロゾルによるmRNAまたはウイルスベクターを展開するフェーズ1/2プログラムによって牽引されています。初期の有効性が持続的なFEV₁改善に転換されれば、このセグメントは先進的なモダリティの嚢胞性線維症治療薬市場規模を再定義し得ます。製造のスケーラビリティ、免疫原性の管理、および支払者の受け入れが商業的採用の速度を決定します。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域別分析
北米嚢胞性線維症治療薬市場
北米は2025年の嚢胞性線維症治療薬市場収益の43.21%を占め、包括的な保険制度、専門ケアセンター、および積極的な患者擁護資金によって支えられています。米国における三重併用療法の採用率は適格患者の85%を超えており、嚢胞性線維症財団の助成金は引き続き診断および治療のイノベーションを育成しています。カナダでは、TRIKAFTAの償還後に入院件数が62%減少し、救急受診が20%減少したことが報告されており、実世界におけるコスト相殺効果が確認されています。キシコでは民間チャネルを通じた段階的な普及が見られますが、公的償還は依然として限定的です。
欧州嚢胞性線維症治療薬市場
欧州は成熟しているものの断片化した市場環境を示しています。英国は長期価格契約を締結し、TRIKAFTA、SYMKEVI、およびORKAMBIへの幅広いアクセスを実現し、長年にわたる交渉の膠着状態に終止符を打ちました。ドイツ、フランス、および北欧諸国はモジュレーターのほぼ普遍的なカバレッジを示している一方、リトアニアおよびポーランドは予算上の制約により展開が遅れています。欧州委員会による生後1か月という低月齢の乳児へのKALYDECO承認は早期治療の新たな基準を設定しましたが、実施状況は医療資金調達モデルによって異なります。
アジア太平洋嚢胞性線維症治療薬市場
アジア太平洋地域は16.55%のCAGR見通しを持つ最も成長の速い地域であり、診断率の上昇と政策改革の両方を反映しています。中国の全国レジストリは、個別化された薬剤開発戦略を必要とする可能性のある遺伝子型の多様性を明らかにしています。日本の緩和された治験規制は海外参入を促進しており、韓国は2025年にCF治療薬を希少疾患償還リストに追加しました。オーストラリアは費用対効果に関する議論を解決し、TRIKAFTAをPBSに収載した一方、インドでは有病率の推計上昇に伴い新生児スクリーニングを拡大しています。多くのASEAN諸国ではコールドチェーンおよび財政上の障壁が依然として存在しますが、的を絞った支援プログラムが段階的な改善を示しており、嚢胞性線維症治療薬市場を拡大させています。

規制環境
規制環境は、CFTRモジュレーターに対する主要な承認機関である米国FDA CDERおよびEMA CHMPを中心に構成されている。ラベリング決定は、CFTR変異の応答性への関連がますます強まっており、特定の変異が機能的なCFTRタンパク質を生成するというエビデンスに基づいている。2024年12月、米国FDAはVertex社のALYFTREKを、F508del変異またはその他の応答性変異を少なくとも1つ有する6歳以上の患者向けに承認し、さらにTRIKAFTAの適応を追加のF508del以外の変異にも拡大し、変異主導型のラベル拡大の前例を強化した。
2025年から2026年にかけての規制措置は、主要市場における対象患者の範囲を拡大した。2025年2月、EMA CHMPは、KAFTRIOおよびKALYDECOの追加患者群(対象となる変異クラスを持つより若い年齢層を含む)への使用拡大を支持する肯定的意見を採択した。2026年4月、米国FDAはALYFTREKおよびTRIKAFTAのラベル拡大を承認し、CFTRタンパク質を産生するあらゆるCFTR変異を持つ患者にまで対象を拡大し、既存の規制枠組みの中で治療対象人口を拡大した。EMAは、2026年6月のORKAMBIに関するEPAR更新など、ライフサイクル監視を継続した。
競争環境
Vertex Pharmaceuticalsは2024年のCF製品売上で110億2,000万USDを創出し、世界中で75,000人以上の患者を治療し、嚢胞性線維症治療薬市場内でのリーダーシップを確固たるものにしました。承認済みの4種の調節薬に加え、新たに発売されたALYFTREKからなるポートフォリオは、多変異カバレッジとアップグレードサイクルのナラティブを提供しています。シリーズC資金調達で1億8,200万USDを調達したSionna Therapeuticsは、既存の補正薬と組み合わせ、三剤カクテルを潜在的に凌駕することを目的とするNBD1安定化薬の開発を進めています。
遺伝子療法参入企業は破壊的なポテンシャルをもたらしています。Boehringer Ingelheimと英国CF遺伝子療法コンソーシアムは、レンチウイルスベクターを介したパン変異補正を標的とする吸入型BI 3720931のLENTICLAIR-1試験を開始しました。4D Molecular TherapeuticsとReCode TherapeuticsはそれぞれAAVとLNPデリバリーを追求しており、現在の調節薬から恩恵を受けられない患者の10〜15%を標的としています。VertexとModernaのVX-522の一時停止は技術的な複雑性を示していますが、変異非依存的な治療法への取り組みを示しています。
戦略的な焦点は補助技術にも広がっています。米国嚢胞性線維症財団はOwlstone Medicalの緑膿菌検出のための呼気検査に資金を提供し、治療アルゴリズムに診断レイヤーを追加しました。製造業者はアドヒアランス負担を軽減するためにonce-dailyまたは吸入型低分子レジメンを追求しており、CF関連肝疾患および糖尿病に対するパイプラインアセットはポートフォリオの多様化を示唆しています。酵素補充薬と第一世代調節薬では特許切れが迫っていますが、精巧な生物製剤製造は嚢胞性線維症治療薬市場における即時のバイオシミラー脅威から既存企業を保護する可能性があります。
嚢胞性線維症治療薬業界のリーダー
AbbVie Inc.
Gilead Sciences Inc.
Vertex Pharmaceuticals Inc.
Alaxia SAS
Mylan NV (Viatris)
- *免責事項:主要選手の並び順不同
嚢胞性線維症治療薬市場
- Vertex Pharmaceuticals Inc.
- Abbvie
- Roche
- Gilead Sciences
- Teva Pharmaceutical Industries
- AstraZeneca
- Novartis
- Galapagos NV
- Insmed Inc.
- Chiesi Farmaceutici
- Zambon SpA
- Beyond Air
- Alaxia SAS
- Proteostasis Therapeutics
- Eloxx Pharmaceuticals
- Mylan NV (Viatris)
- Editas Medicine
- CRISPR Therapeutic
- GeneTx Biotherapeutics
- Arcturus Therapeutics

市場機会と将来展望
CFTRモジュレーターの対象拡大と早期治療機会の拡大は、ブランドモジュレーターおよびケアパスウェイにアクセスと普及の機会を生み出している。具体的な根拠として、2026年4月に米国FDAはALYFTREKおよびTRIKAFTAのラベルを拡大し、CFTRタンパク質産生をもたらすあらゆるCFTR変異を持つ患者を対象に含め、実質的に米国のCF患者の約95%までモジュレーターの対象を拡大した。この変異包括的なアプローチは、新生児スクリーニングの拡大と相まって、検出範囲を広げ、検査、遺伝カウンセリング、CFケアセンターでの早期治療開始プロトコルへの需要を支えている。
拡大されたモジュレーターのカバレッジ外に残る非応答性のセグメントは、吸入型遺伝子療法やmRNA送達などの変異非依存的アプローチへの注目を維持させている。Vertex社は、2歳から5歳の小児を対象としたALYFTREKのグローバル規制申請を開始し、若年患者層とラベル拡大を目指すライフサイクル拡大戦略を示している。手頃な価格と償還は依然として重要な領域であり、カナダの公的リスト掲載などの国家的リスト掲載プロセスが、拡大されたラベルが各地域での治療対象数にどのように転換されるかを形成している。
Recent Industry Developments in 嚢胞性線維症治療薬市場
- 2026年7月:Vertex社は、カナダ医薬品庁(Canada's Drug Agency)およびINESSSからの肯定的推奨を受けて、ALYFTREKの公的リスト掲載パスウェイに関して、pan-Canadian Pharmaceutical Alliance(pCPA)と意向表明書(Letter of Intent)を締結した。この措置は、民間支払チャネルを超えた実世界でのアクセスとボリューム転換に影響を与える国家償還協議を前進させる。また、Vertex社の次世代CFTRモジュレーターについて、各州間での価格設定とカバレッジ条件の標準化能力を向上させる。
- 2026年6月:Vertex社は、2歳から5歳の小児を対象としたALYFTREKのグローバル規制申請を開始した。これにより規制上の取り組みが拡大し、若年患者向けの道筋を開くことでライフサイクル拡大が支援される。申請の進展に伴い、支払者との協議やケアセンターのワークフローも調整される見込みである。
- 2024年7月:AbbVie社は、3つの臨床段階にあるCF資産(galicaftor/ABBV-2222、navocaftor/ABBV-3067、ABBV-2851)の世界的な独占的開発・商業化権をSionna Therapeutics社に移管するライセンス契約を締結した。この取引により、複数のCFTRモジュレーター候補が、専用の資金形成能力と併用療法を中心としたポートフォリオ戦略を持つCF専門開発企業のもとに統合された。また、これにより、後期前臨床および臨床のオプション性が、多角化した製薬パイプラインから専門プラットフォームへと移行し、競争力学が再構築された。


嚢胞性線維症治療薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、疾患修飾療法および支持的薬物治療を含む、嚢胞性線維症の管理に使用される医薬品から得られる収益として定義され、病院および小売チャネルの両方を対象とし、製造業者出荷価格(ex-manufacturer values)でUSD換算により測定される。
対象範囲の除外事項:診断機器、医療機器(ネブライザーなど)、および非薬物ケアサービスは、CF管理に使用される場合でも除外する。
セグメンテーション概要
- 薬剤クラス別
- 膵酵素補充薬
- 粘液溶解薬
- 気管支拡張薬
- 抗生物質
- 抗炎症薬
- CFTR調節薬
- 投与経路別
- 吸入薬
- 経口薬
- 静脈内療法
- 遺伝子デリバリー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、治療対象のCF人口と標準治療法をマッピングすることから始まり、それを主要国において承認され、償還され、実際に使用されているものと整合させる。適応、用量、発売時期を確認するために、Cystic Fibrosis Foundation Patient Registry、European Cystic Fibrosis Societyのレジストリ、米国FDAの医薬品ラベルおよび承認発表、EMAの公開審査報告書などの公的情報源を利用する。
ボリュームおよび手頃な価格の裏付けとして、OECDの医療統計、世界銀行のマクロ指標、査読済みの呼吸器・臨床系ジャーナルに掲載された論文なども、罹患率や治療実践の兆候について確認する。企業の開示資料、投資家向け資料、信頼できる報道は、ブランドレベルの動向、パイプラインのタイムライン、地理的展開を検証するために使用され、企業財務および特許データベースの一部有料サブスクリプションは、収益の連関性やイノベーション活動の相互確認に役立つ。これらのデスクリサーチの情報源は例示的なものであり、網羅的なものではなく、データ収集、検証、明確化のために他にも多くの公的資料が使用された。
一次インタビューおよび調査
一次情報は、臨床医、病院薬剤師、支払者側の専門家、流通・市場アクセス専門家との構造化インタビューおよび短時間の調査から得られる。それぞれのグループは、普及と継続使用の異なる側面を把握しているためである。グローバルな視点を得るために、北米、欧州、アジア太平洋地域における需要動向を対象とし、レジストリの傾向、治療構成の変化、価格帯を確認した上で、最終モデルの前提に反映させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | CXO:17% | APAC:47% |
| ミッドティア:54% | 機能/事業部門リーダー:30% | EMEA:29% |
| 小規模プレーヤー:19% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、CF罹患率を国別の対象治療コホートに変換するトップダウン型の需要プールアプローチを用いて構築され、その後、診断率、疾患修飾療法への適格性、実世界での治療継続率について調整される。このプールが構築されると、治療法の構成比と典型的な年間治療コストの範囲を適用することで価値が推定され、その後、入札、償還制限、発売からの経過時間による調整が加えられる。
総額を現実的な範囲に保つため、公的財務開示から抽出したブランド収益の方向性のサンプル、フォーミュラリーアクセスに関するチャネルチェック、公開されている価格参照を用いたASP推移の妥当性確認など、選択的なボトムアップ近似を用いて結果を裏付ける。このモデルはまた、CFTRモジュレーターの浸透率、小児対成人の治療シェアの変化、予想されるラベル拡大、主要な指針・償還の変更後の普及速度といった市場の特徴も追跡する。予測には、パイプラインの結果や切り替え行動に関する専門家の見解に基づくシナリオ分析を使用し、国別の詳細に不足がある場合は、類似のレジストリカバレッジと支払構造を持つ比較可能な市場での代替により対応する。
データ検証と更新サイクル
成果物は、レジストリに報告された治療対象人口の傾向、治療カテゴリー別の報告された売上動向、可視化された償還イベントなどの独立した指標と照合され、最も大きな差異は数値確定前に調査される。ある前提が過大な変化を引き起こす場合、分析者は別のデータポイントで再確認するか、単一の情報源への依存を避けるために関連する専門家に再接触する。
最終承認の前に、モデルはコホート規模、構成比、価格設定に関する論理チェックを含む段階的な内部レビューを経て、その後、単一の入力によって特定の地域が過大評価されないよう地域レベルの整合性チェックが行われる。レポートは年次で更新され、主要な承認、安全性上の制限、または重要な価格・アクセスの変化などの重要事象が発生した場合には、暫定的な更新が行われる。提供直前には、最新の公的事象が数値と説明文に反映されていることを確認するための最終確認を実施する。
Mordor Intelligenceの嚢胞性線維症治療薬市場規模と他の公開推定値との比較
CF治療薬の公開されている市場価値は、同じ疾患領域を議論している場合でも、大きく異なることがある。これは、この市場が患者数としては小さいものの、何を計上対象とするか、価格をどのように扱うかに非常に敏感であるためである。差異は通常、治療法の対象範囲、基準年の選択、そして高価値の疾患修飾薬に対する普及速度の想定方法から生じる。
一部の推定値は、嚢胞性線維症の治療ラインに特化していない隣接呼吸器系薬剤や非CF支持療法カテゴリーを取り込むことで対象範囲を広げている。Mordor Intelligenceのモデルでは、嚢胞性線維症の薬剤クラスのみが計上対象とされ、総額はレジストリの指標や医師のフィードバックを通じて再確認された治療対象コホートの規模、治療適格性、構成比の変化に基づいている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.45 B (2026) | |
| 業界出版社A | USD 10.30 B (2024) | より早い基準年とより短い予測期間を使用しており、疾患修飾療法の対象治療コホート拡大や治療継続率が発売から成熟期までより保守的にモデル化されている場合、その値はより低くなる可能性がある。 |
| 業界出版社B | USD 12.90 B (2024) | 2024年の時点推定値を報告しており、より広範な薬剤グループ化やより高い想定年間治療コストが適用される場合には上方に変動する可能性があり、適格性や切り替えが各国でどのように扱われているかについての透明性は低い。 |
表全体を通じて、差異は主に基準年の選択と、CF治療薬の定義に何が含まれるかによって説明され、次いで普及率および年間コスト推移に関する異なる前提が影響している。市場規模算定の各段階を、治療対象患者、適格性、治療法構成比にまで追跡可能な状態に保つことで、承認、アクセス、レジストリの傾向が変化した際に、各数値の変化を説明し、明確に更新することができる。


レポートで回答する主要な質問
嚢胞性線維症治療薬市場の現在の規模はどのくらいですか?
嚢胞性線維症治療薬市場規模は2026年に130億4,500万USDであり、2031年までに233億1,000万USDに達すると予測されています。
どの薬剤クラスが売上を支配していますか?
CFTR調節薬は2025年の総収益の64.88%を占め、主要クラスとなっています。
どの地域が最も急速に成長していますか?
アジア太平洋は診断の改善と規制改革に牽引され、2031年までに16.55% CAGRで拡大する見込みです。
北米のシェアはどのくらいですか?
北米は2025年の嚢胞性線維症治療薬市場収益の43.21%を占めていました。
ジェネリック薬はいつ膵酵素療法に影響を与えますか?
Zenpepの特許は2028年2月に失効し、ジェネリック参入と潜在的な価格引き下げの場を設けます。
現在の治療パラダイムを破壊し得るイノベーションは何ですか?
レンチウイルスやmRNAベクターなどの吸入遺伝子デリバリープラットフォームは、変異非依存的な補正を提供し、調節薬に反応しない患者に機能的な治療法を提供する可能性を目指しています。
最終更新日:



