
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
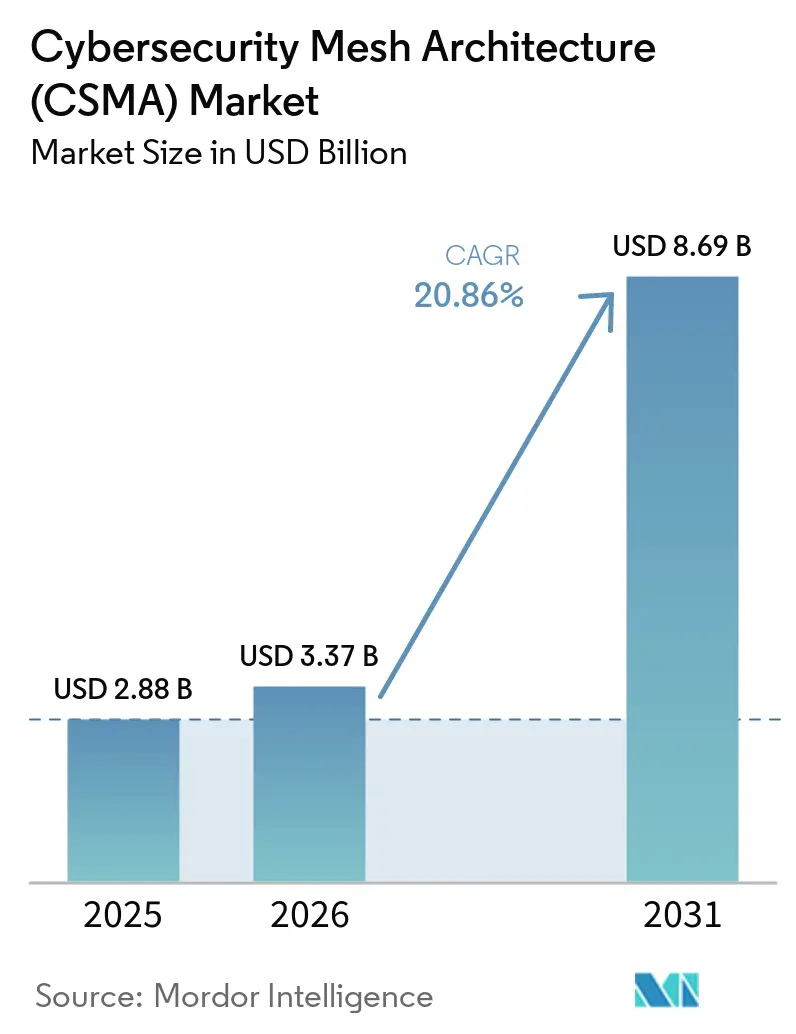
| 市場規模 (2026) | 3.37 十億米ドル |
| 市場規模 (2031) | 8.69 十億米ドル |
| 成長率 (2026 - 2031) | 20.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサイバーセキュリティメッシュアーキテクチャ(CSMA)市場分析
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場規模は、2025年に28.8億米ドル、2026年に33.7億米ドルと予測され、2026年から2031年にかけてCAGR 20.86%で成長し、2031年までに86.9億米ドルに達する見込みです。この拡大を牽引する主な要因は、リモートワーク、マルチクラウド環境、および接続デバイスがビジネスオペレーション全体に広がり続けることによる、従来の企業境界の崩壊です。セキュリティチームは、単一の固定されたネットワーク境界に依存するのではなく、複数の環境にわたってユーザー、アプリケーション、資産を追跡するポリシーモデルを必要としています。組織は継続的にアクセス、アイデンティティ、およびサードパーティのエクスポージャーを監視しなければならないため、規制上の圧力もこの支出を先送りすることをより困難にしています。コンプライアンスを支援する同じ投資が、企業がマシンアイデンティティやAIエージェントへの準備を進めるのにも役立っており、これによりサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の長期的な役割が広がっています。買い手が統合プラットフォームを求めているため競争は依然として激しいですが、統合の複雑さと専門人材の不足が、多くの組織でフルスケールの展開を依然として遅らせています。
主要レポートのポイント
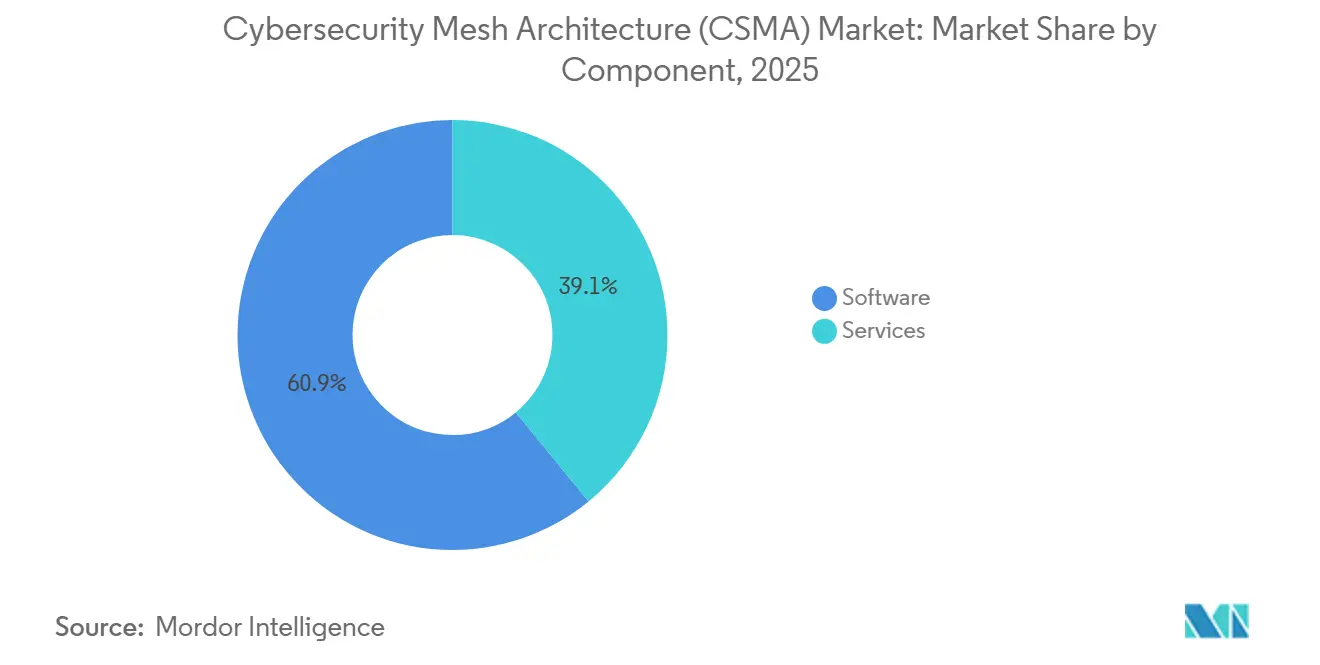
- コンポーネント別では、ソフトウェアが2025年のサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の60.91%のシェアを占め、サービスは2031年までにCAGR 22.94%で拡大する見込みです。
- デプロイメント別では、クラウドが2025年の収益の53.87%を占め、ハイブリッドは2031年までにCAGR 23.05%で最も速い成長を記録する見込みです。
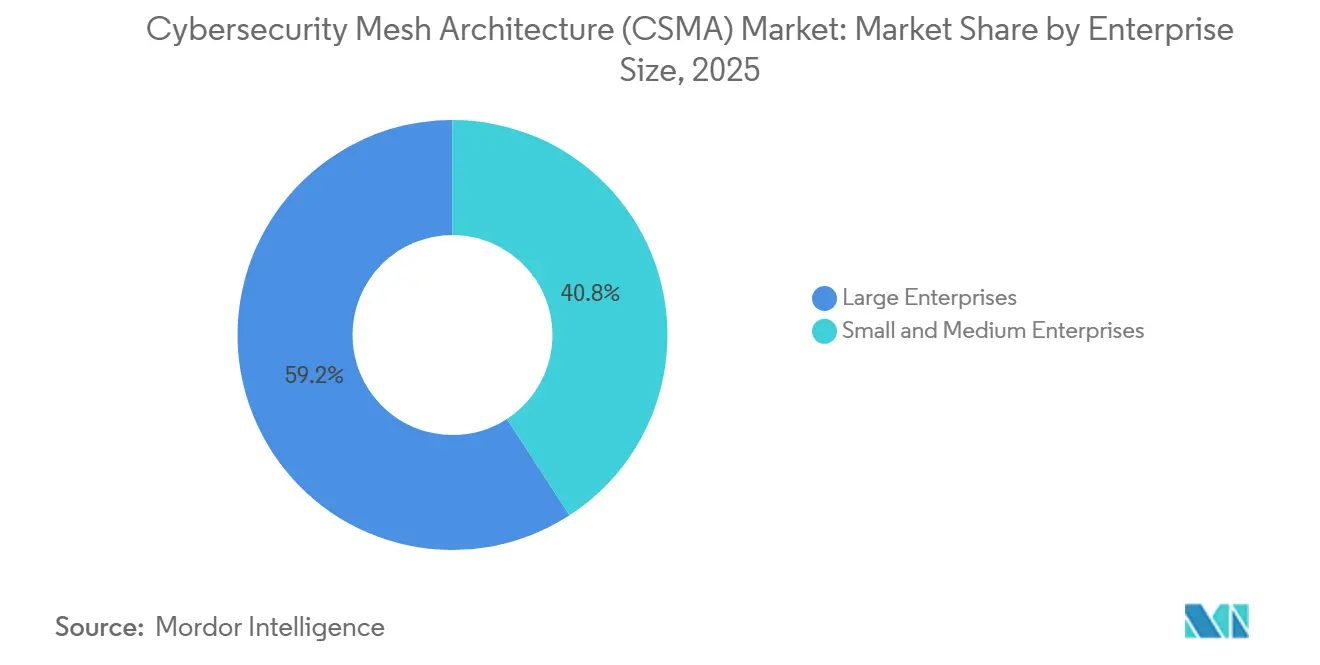
- 企業規模別では、大企業が2025年の収益の59.16%を占め、中小企業は2031年までにCAGR 23.16%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年の収益の16.18%を占め、ヘルスケアおよびライフサイエンスは2031年までにCAGR 23.27%で最も速い成長を記録する見込みです。
- 地域別では、北米が2025年のサイバーセキュリティメッシュアーキテクチャ(CSMA)市場シェアの32.12%を占め、アジア太平洋地域は2031年までにCAGR 23.38%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 分散型およびハイブリッドIT環境への急速な移行 | +4.2% | グローバル | 短期(2年以内) |
| 企業全体でのゼロトラストプログラムの拡大 | +3.8% | グローバル、北米およびEUに集中 | 中期(2〜4年) |
| アイデンティティ中心のセキュリティオーケストレーションニーズの高まり | +3.0% | グローバル | 中期(2〜4年) |
| クロスプラットフォームのセキュリティ調整を強いるツールの乱立 | +2.5% | グローバル | 短期(2年以内) |
| 継続的アクセス検証に関するコンプライアンス圧力 | +2.1% | 北米およびEU | 中期(2〜4年) |
| インシデント封じ込めの平均時間短縮を求めるセキュリティチーム | +1.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分散型およびハイブリッドIT環境への急速な移行
分散型およびハイブリッドITへの移行は、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場における需要の最も強力な推進要因であり続けている。分散型IT環境はまた、サイバーセキュリティメッシュ市場における需要も牽引している。現在、企業はオンプレミスサイト、パブリッククラウド、プライベートクラウド、エッジロケーションにわたるワークロードを同時に運用しており、単一境界防モデルの有効性が低下している。NISTスペシャルパブリケーション800-207は、現代の企業ネットワークにはもはや明確に定義された境界が存在しないと述べており、分散型セキュリティコントロールの必要性を裏付けている。[1] この運用モデルは、特に運用技術と情報技術がより緊密に連携するようになった金融サービスおよび製造業において、ほとんどの組織にとってもはや一時的なものではない。Ciscoの2025年AIワークフォースコンソーシアムレポートもまた、G7経済圏全体においてサービスメッシュおよびゼロトラストアーキテクチャが深刻なスキルギャップとして特定されており、利用可能な専門知識に対してハイブリッドITがいかに急速に進展しているかを浮き彫りにしている。[2]
企業全体でのゼロトラストプログラムの拡大
ゼロトラストプログラムはパイロットプロジェクトからより広範な本番利用へと移行しており、これがサイバーセキュリティメッシュアーキテクチャ(CSMA)市場を支援しています。アイデンティティ、エンドポイント、ネットワークツールを個別に使用してゼロトラストを採用した組織は、これらのコントロールが分散環境全体で断片的な実施につながることが多いと気づきました。メッシュベースの設計は、検証、セグメンテーション、ポリシー決定がより一貫して連携して機能するように、これらのコントロールを接続するのに役立ちます。NISTのサイバーセキュリティフレームワーク2.0のリリースは、構成可能なセキュリティコントロールとうまく整合する方法でガバナンスと保護の成果を結びつけることにより、この方向性を強化しています。これにより、これらのプログラムが正式な運用およびコンプライアンス要件にますます結びついているため、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場は純粋に裁量的なセキュリティ支出よりも回復力が高まっています。
アイデンティティ中心のセキュリティオーケストレーションニーズの高まり
非人間アイデンティティ、サービスアカウント、トークン、AIエージェントが現在企業環境のはるかに大きな部分を占めているため、アイデンティティオーケストレーションはより中心的な存在になっています。従来のアイデンティティプログラムは主に人間のユーザーを中心に構築されていましたが、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場は現在、マシンアイデンティティガバナンスにも拡大しています。2026年のCiscoによるAstrix Securityの買収発表は、本番環境全体での非人間アイデンティティの発見と制御を改善することを目的としており、この分野がいかに急速にコアプラットフォーム戦略に移行しているかを強調ています。CrowdStrikeも2026年6月にAIエージェント向け継続的アイデンティティを導入し、エージェンティックアイデンティティに対して静的な特権モデルをリアルタイムのリスク認識型認可に置き換えました。その結果、アイデンティティレイヤーはサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の範囲を、ワークフォースアクセスを超えて自動化システムおよびAI駆動のワークフローにまで広げています。[3]
クロスプラットフォームのセキュリティ調整を強いるツールの乱立
ツールの乱立により、多くの組織は別の孤立したポイントソリューションではなく、相互運用性レイヤーへと向かっています。大企業は複数のベンダーからの数十ものセキュリティツールを運用していることが多く、シグナルが一致しない場合に可視性のギャップが生じ、対応時間が遅くなります。これにより、メッシュモデルは即時の置き換えを強制するのではなく既存のツールを接続できるため、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場の正当化が容易になります。IBM、Red Hat、Palo Alto Networksは2026年6月にプロジェクトライトウェルを拡大し、オープンソース、商用、運用技術、ヘルスケア環境全体でバーチャルパッチングとソフトウェア修復を組み合わせ、CSMAデプロイメントで見られるのと同じクロスプラットフォームの調整ニーズを反映しました。AIワークロードがより多くのテレメトリストリームとアクセスモデルを追加するにつれて、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場における統合コントロールレイヤーの価値はより強くなります。[4]
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーおよびモダンセキュリティスタック全体の統合の複雑さ | -2.8% | グローバル | 長期(4年以上) |
| メッシュに精通したセキュリティ人材の不足 | -2.2% | グローバル | 中期(2〜4年) |
| マルチベンダーセキュリティメッシュにおけるベンダーロックインへの懸念 | -1.8% | グローバル | 中期(2〜4年) |
| 即時コンプライアンス支出に対する予算優先度の制限 | -1.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーおよびモダンセキュリティスタック全体の統合の複雑さ
多くのレガシーセキュリティツールはメッシュアーキテクチャが必要とするAPI、テレメトリフォーマット、またはポリシー構造を公開していないため、統合は依然として主な抑制要因です。最も断片化したシステムを持つ買い手はCSMAの最も強いビジネスケースを持っていることが多いですが、最も長い実装パスにも直面しています。したがって、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場は、ポリシーオーケストレーションが大規模に機能する前にミドルウェア、外部サービス、または段階的な移行を追加しなければならない組織ではより遅く成長します。IBMの2025年2月のHashiCorp買収は、シークレット管理、インフラストラクチャプロビジョニング、ハイブリッドクラウドセキュリティを単一のスタックに統合するために、主要ベンダーにとっても多大な投資が必要であることを示しています。これが、戦略的ニーズが明確であっても、多くの中規模プロジェクトが計画よりも長くパイロットモードにとどまる理由です。
メッシュに精通したセキュリティ人材の不足
CSMAプログラムはアイデンティティ、ポリシーオーケストレーション、テレメトリ、分散インフラストラクチャにまたがるスキルを必要とするため、人材の制約がデプロイメントを遅らせ続けています。多くのセキュリティチームはポイント製品を管理できますが、クラウド、オンプレミス、エッジ環境全体で一貫して動作するようにコントロールを再設計できる人材は少ないです。Ciscoの2025年AIワークフォースコンソーシアムレポートは、サービスメッシュとゼロトラストアーキテクチャの両方を深刻なスキルギャップとして特定しており、採用が専門家の能力よりも速く進んでいるという見解を支持しています。この不足は、ベンダープラットフォームを本番ポリシーモデルに変換できる内部アーキテクトが組織に不足している場合に、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場に最も影響を与えます。自動化とガイド付きオンボーディングは役立ちますが、大規模なロールアウト中に経験豊富なチームの必要性を完全に排除するわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが速度を上げる一方でソフトウェアがコア収益基盤を維持ソフトウェアは2025年のコンポーネント収益の60.91%を占め、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場の最大のコンポーネントとなっています。買い手は当初、ポリシー管理、セキュリティ分析、アイデンティティオーケストレーションに支出を割り当てました。これらのレイヤーがメッシュモデルの基盤を形成するためです。このパターンは、多くの初期デプロイメントが、より広範な運用サポートに移行する前にアーキテクチャと可視性から始まることを示しています。また、構造化されたセキュリティロードマップをすでに持ち、最初にポリシーロジックを統合したい大企業の購買行動も反映しています。
サービスは2026年から2031年にかけてCAGR 22.94%で成長する見込みであり、最も成長の速いコンポーネントカテゴリとなっています。そのペースは、ソフトウェアだけでは古いセキュリティスタックと新しいオーケストレーションレイヤー間の統合作業を解決できないことを示しています。買い手がパイロットプログラムから大規模なデプロイメントに移行するにつれて、アドバイザリーサポート、マネージド検知・対応、実装サービスがより大きな役割を担っています。多くのベンダーがオンボーディング、ポリシーチューニング、マネージドオペレーションとともにプラットフォームサスクリプションをバンドルするようになっているため、ソフトウェアとサービスの境界も不明確になっています。これにより、ソフトウェアがサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の収益の柱であり続ける一方で、サービスはより速いパスを維持しています。
デプロイメント別:
クラウドが最大の基盤を維持する中でハイブリッドが急速に拡大クラウドデプロイメントは2025年の収益の53.87%を占め、デプロイメントモデル別のサイバーセキュリティメッシュアーキテクチャ(CSMA)市場シェアでリーディングポジションを獲得しています。クラウドは、より迅速なプロビジョニング、インフラストラクチャのオーバーヘッドの低減、ベンダー管理のセキュリティサービスへのより容易なアクセスを可能にするため、早期に牽引力を得ました。このモデルは、プラットフォーム管理の多くがプロバイダーに移行するため、社内アーキテクチャ能力が限られた組織に特に有用でした。また、大規模な初期投資なしにエンタープライズグレードのコントロールを求める中小企業のより迅速な参入も支援しました。
ハイブリッドデプロイメントは2031年までにCAGR 23.05%で拡大する見込みであり、最も成長の速いデプロイメントオプションとなっています。大規模な組織は主権、レイテンシ、規制上の理由から重要なオンプレミスシステムを依然として運用しているため、クラウドのみのセキュリティへの完全な移行はしばしば非現実的です。ハイブリッドモデルにより、これらの組織は新しいワークロードが移動するたびにセキュリティを再設計することなく、古いインフラストラクチャと新しいデジタル環境全体に単一のポリシーを適用できます。オンプレミス環境は機密、産業、エアギャップ設定でも引き続き関連性があり、ハイブリッドアーキテクチャの長期的なケースを強化しています。これにより、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場内でハイブリッドはより強い成長パスを維持しています。
企業規模別:
大企業が収益をリードする一方でSMEがより速く拡大大企業は2025年の収益の59.16%を占め、企業規模別のサイバーセキュリティメッシュアーキテクチャ(CSMA)市場で最大のシェアを持っています。そのリードは、より大きなセキュリティ予算、より広範なクラウドシステム、および正式なコンプライアンス義務へのより大きなエクスポージャーを反映しています。これらの組織はまた、単一製品の取引ではなく複数年の変革プログラムの一部としてCSMAを購入する傾向があり、ベンダーとのより深いプラットフォーム関係を生み出しています。大企業は多くの事業部門、地域、インフラストラクチャタイプにわたってセキュリティを調整する必要があることが多く、統合されたポリシーとアイデンティティレイヤーの価値を高めています。
中小企業は2031年までにCAGR 23.16%で成長する見込みであり、最も急速に拡大する企業コホートとなっています。SaaS提供のメッシュスタックとマネージドサービスにより、大規模な社内アーキテクチャチームの必要性が減少し、中小企業の参入障壁が低下しています。この成長パターン、市場が初期の企業集中からより広範な拡大フェーズへと移行していることを示唆しています。マネージドセキュリティサービスプロバイダーも、中小企業向けにより簡単な運用モデルを通じてメッシュ機能を提供することで支援しています。ガイド付きセットアップ、事前構築済みポリシー、よりシンプルな管理を提供するベンダーは、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場のこの部分で優位性を持つ可能性が高いです。
エンドユーザー産業別:
BFSIが現在の収益をリードし、ヘルスケアおよびライフサイエンスが最も速く成長BFSIは2025年のエンドユーザー収益の16.18%を占め、エンドユーザー産業別のサイバーセキュリティメッシュアーキテクチャ(CSMA)市場内で最大の垂直市場となっています。金融機関は、分散したデジタルチャネルを保護し、不正エクスポージャーを削減し、複雑なパートナーエコシステム全体で継続的な監視を維持するための絶え間ない圧力に直面しています。これにより、アイデンティティコントロール、セグメンテーション、調整されたテレメトリが銀行および金融サービスの設定で特に重要になっています。このセクターはまた、規制上の整合が日常業務に直接影響するため、構造化されたセキュリティモデルをより早く採用する傾向があります。そのため、BFSIはサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の最も明確な収益の柱であり続けています。
ヘルスケアおよびライフサイエンスは2031年までにCAGR 23.27%で成長する見込みであり、拡大速度の点で他のエンドユーザーグループを上回っています。成長は、接続された医療機器、分散した電子健康記録環境、および高価なレガシー資産を置き換えることなくサードパーティの臨床システムを保護するより広範なニーズによって支援されています。これらの条件により、組織はすべてを一度に再構築するのではなく、既存のインフラストラクチャ全体にポリシーと可視性を拡張できるため、メッシュスタイルのコントロールが魅力的になっています。その他の重要なエンドユーザー分野には、情報技術および通信、小売および電子商取引、産業製造、政府および公共部門が含まれており、それぞれがクラウド利用、接続インフラストラクチャ、セクター固有の脅威エクスポージャーの異なる組み合わせによって形成されています。これらの垂直市場が合わさって、エンドユーザーベースを金融サービスへの初期依存を超えて広げています。
地域分析
北米サイバーセキュリティメッシュアーキテクチャ(CSMA)市場
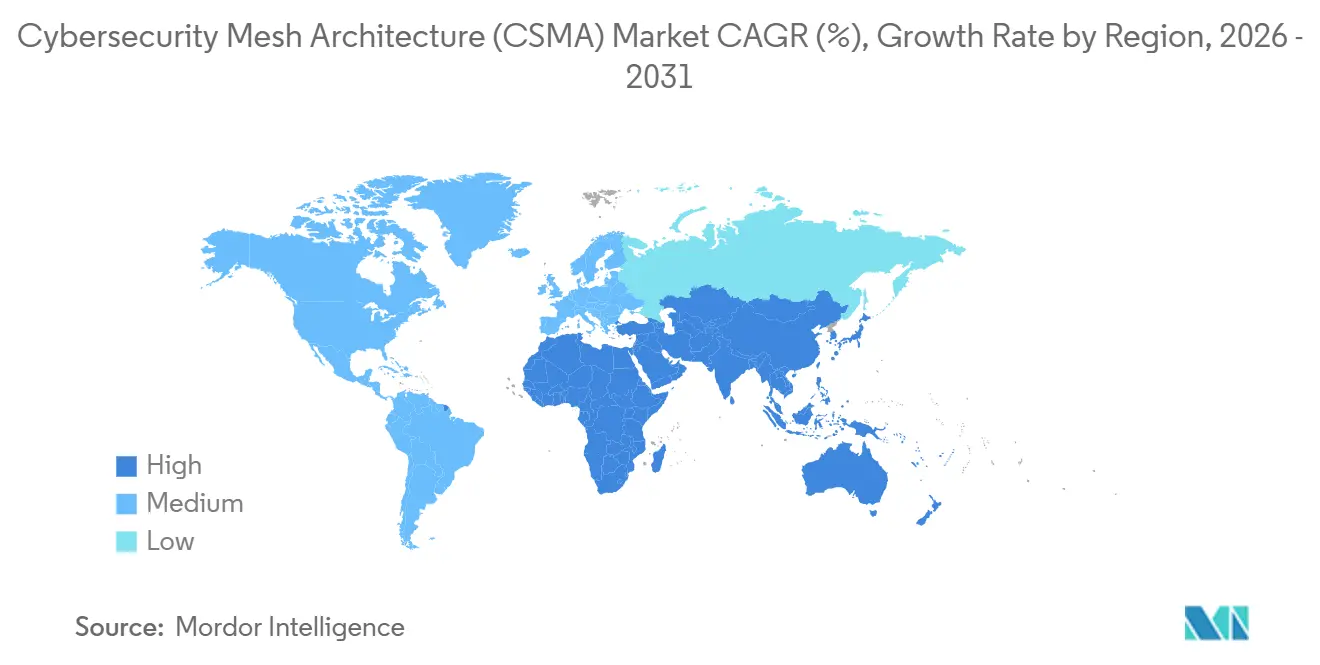
北米は2025年の世界収益の32.12%を占め、サイバーセキュリティメッシュアーキテクチャ(CSMA)における主要な地域市場となっています。同地域は、高密度な金融サービスインフラ、専門ベンダーの高い集積度、そして多くの公共部門においてゼロトラストをベースライン要件として位置づける政策環境という優位性を持っいます。連邦政府のガイダンスおよびセクター固有のセキュリティ義務により、大規模な米国組織にとって継続的な検証とアイデンティティ中心のコントロールがより緊急性を帯びており、規制およびベンダーエコシステムがいまだ成熟していない地域と比較して意思決定サイクルが短縮されています。カナダとメキシコは、デジタルインフラの成長および協調的なコントロールモデルへの依存度が高まる国境を越えたセキュリティ要件を通じて、さらなる支援をもたらしました。
欧州および南米サイバーセキュリティメッシュアーキテクチャ(CSMA)市場
欧州は、短期間に複数の規制変更が施行されたことで組織がより体系的なセキュリティアーキテクチャの採用を迫られたため、引き続き主要な需要の中心地となっています。この圧力は、アクセス管理、サードパーティエクスポージャー、および運用レジリエンスに対するより強固な監視を必要とする規制産業において特に顕著です。欧州のバイヤーはまた、他の一部の地域と比較してハイブリッドおよびソブリン展開パターンへの強い選好を示しています。Deutsche TelekomとPalo Alto Networksは、テレメトリを欧州域内に保持しながら高度なマネージドセキュリティ機能を活用するSovereign Cortex with T Securityを通じてこのニーズに対応しました。南米では、金融のデジタル化および公共部門の近代化がCSMAのパイロットおよび段階的展開にとってより好ましい環境を生み出し、着実な進展が見られました。
アジア太平洋および中東・アフリカサイバーセキュリティメッシュアーキテクチャ(CSMA)市場
アジア太平洋地域は2031年までに23.38%のCAGRで成長すると予測されており、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場において最も成長の速い地域となっています。同地域は、高速なデジタル化、拡大する5Gインフラ、および強化された国家サイバーセキュリティフレームワークによって支えられています。インド、日本、韓国、およびオーストラリアはそれぞれ異なる経路を通じて貢献していますが、いずれも現代のインフラ全体にわたる分散型アイデンティティおよびアクセスコントロールへの需要の高まりを示しています。同地域にはクラウネイティブシステムを大規模に構築している組織も多く、これはメッシュ指向のセキュリティ設計と高い親和性を持っています。中国では、クラウドおよびオンプレミス環境にわたるアイデンティティおよびアクセス管理に対する国家的アプローチが、協調的なセキュリティモデルへの関連性をさらに高めています。中東およびアフリカは展開成熟度においてより初期段階にありますが、サウジアラビアとアラブ首長国連邦はデジタル政府および重要インフラプログラムを通じて採用を推進しています。長期的には、この地域の多様な構成により、アジア太平洋および一部の中東市場がサイバーセキュリティメッシュアーキテクチャ(CSMA)市場の重要な成長エンジンであり続けると考えられます。
競合環境
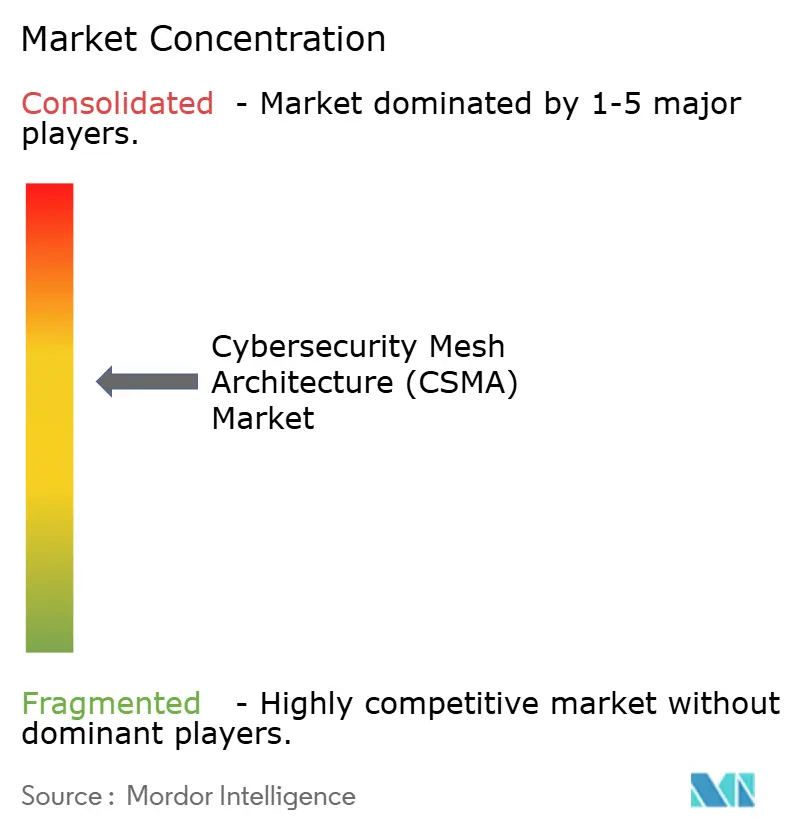
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場は、プラットフォームレベルでは中程度の集中を示し、コンポーネントレベルではより広範な断片化を示しています。IBM、Palo Alto Networks、Cisco、Microsoft、CrowdStrike、Zscaler、Fortinet、Check Pointなどの大手プレイヤーは、アイデンティティ、エンドポイント、アプリケーション、ネットワーク全体でプラットフォームの幅を拡大し、オーケストレーションを改善することで競争しています。買い手はますます、別の孤立したポイントツールを追するのではなく、複数のセキュリティレイヤーを単一の運用モデルに統合できるベンダーを好むようになっています。これにより、競争は狭い機能競争ではなく、統合、エコシステム構築、アイデンティティ中心の拡大に向かっています。その結果、広範なプラットフォームの方向性が、単一のコントロールレイヤーにおける製品パフォーマンスと同様に重要な市場となっています。
Ciscoの2026年のAstrix Security買収計画は、サイバーセキュリティメッシュアーキテクチャ(CSMA)市場における非人間アイデンティティガバナンスの重要性を浮き彫りにしました。その動きに続いて、エージェンティックセキュリティオペレーションへのさらなるアイデンティティ中心の拡大が行われ、主要ベンダーが標的を絞った無機的な活動を通じてメッシュのギャップを埋めていることを示しています。CrowdStrikeとZscalerも2025年8月にパートナーシップを拡大し、ゼロトラストエクスチェンジとFalconプラットフォームをより密接に連携させ、完全な買収なしに同じニーズに対処できるアライアンスモデルを示しました。CrowdStrikeは2026年3月に複数のテクノロジーパートナーとともにCharlotte AI AgentWorksエコシステムを立ち上げ、AIエージェントの開発とデプロイメントを保護するためにCSMA関連のコントロールを拡張しました。これらの例は、競合環境が人間と機械の両方の活動を単一の調整されたポリシーフレームワークの下でガバナンスできるプラットフォームに向かってシフトしていることを示しています。
中小規模の挑戦者は、デプロイメントを簡素化したり、特定の産業や組織規模に合わせた提供物を調整したりすることで、依然として競争する余地があります。アイデンティティガバナンスの専門家も、アイデンティティファブリックが買い手がより広範なメッシュプログラムに参入する最初のレイヤーになることが多いため、強力な戦略的ポジションを持っています。公共部門のイニシアチブは、特に主権または重要インフラの要件が調達を形成する場合に、この開口部をさらに広げる可能性があります。欧州委員会のResilMeshプロジェクトは、分散した異種のサイバーシステム全体でCSMAに整合した調整のためのAI駆動のSOARプラットフォームを開発しており、オーケストレーションされたセキュリティモデルのための政策に裏付けられた市場の成長を示しています。これにより、主要ベンダーが依然として強力である一方で、専門プレイヤーがデプロイメントの複雑さ、主権ニーズ、または産業固有のコンプライアンス要求を解決することで依然として勝利できる競合環境が支持されています。
サイバーセキュリティメッシュアーキテクチャ(CSMA)産業リーダー
-
IBM Corporation
-
Palo Alto Networks, Inc.
-
Cisco Systems, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場 このレポートでカバーされる企業
- IBM Corporation
- Palo Alto Networks, Inc.
- Cisco Systems, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Microsoft Corporation
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Trend Micro Incorporated
- Forcepoint LLC
- F5, Inc.
- Ivanti, Inc.
- SonicWall Inc.
- Cato Networks Ltd.
- Appgate, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- Okta, Inc.
最近の産業開発事情 サイバーセキュリティメッシュアーキテクチャ(CSMA)市場
- 2026年6月:IBM、Red Hat、Palo Alto Networksは、オープンソース、商用、OT、ヘルスケア技術全体でバーチャルパッチングとソフトウェア修復を統合するためにプロジェクトライトウェルを拡大し、組織が公式のソフトウェアパッチが利用可能になる前にネットワークレベルの保護を展開し、AI加速の悪用に対するエクスポージャーウィンドウを削減できるようにしました。
- 2026年6月:Ciscoは、現代のアイデンティティライフサイクルセキュリティ企業であるWideField Security Inc.の買収意向を発表し、アイデンティティ、認証情報、セッション、爆発半径コンテキストで脅威調査を拡大することでSplunkのエージェンティックSOC機能を加速し、CiscoのCSMAに整合したアイデンティティファブリックレイヤーを直接強化しました。
- 2026年6月:CrowdStrikeはIdentiverse 2026でAIエージェント向け継続的アイデンティティを発表し、SPIFFEスタンダードとゼロスタンディング特権の原則を使用し、SGNLの買収によって強化されたエージェンティックアイデンティティのためのリアルタイムのリスク認識型認可を導入しました。
- 2026年6月:Deutsche TelekomとPalo Alto Networksは、すべてのテレメトリを欧州の国境内に排他的に保存するデータ主権型AI駆動マネージドセキュリティサービス「T SecurityによるSovereign Cortex」を立ち上げ、DORAおよびNIS2コンプライアンス義務の対象となるヘルスケア、公共部門、重要インフラオペレーターをターゲットとしています。
グローバルサイバーセキュリティメッシュアーキテクチャ(CSMA)市場レポートの範囲
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場は、高度に相互接続されたハイブリッド企業環境全体でデジタル資産を保護するための分散型、モジュール型、統合型のセキュリティフレームワークを提供するソリューションとサービスで構成されています。CSMAにより、組織は異種のセキュリティツールを統合し、一貫したポリシーを実施し、アイデンティティ、コンテキスト、インテリジェンス駆動のコントロールを活用することで適応型の保護を提供できます。クラウド、オンプレミス、ハイブリッドインフラストラクチャ全体で安全なアクセス、脅威検知、ガバナンスを確保することで回復力を高めます。クラウド採用の加、リモートワーク、IoTの拡大、ますます高度化するサイバー攻撃に牽引され、BFSI、ヘルスケア、IT、製造、小売、政府などの産業がCSMAを採用してセキュリティ態勢を強化し、リスクエクスポージャーを削減し、コンプライアンスを確保しています。この市場の主な目的は、複雑な企業環境における重要なデジタルオペレーションの可視性を向上させ、対応を加速し、保護するスケーラブルで柔軟かつ協調的なサイバーセキュリティエコシステムを構築することです。
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場レポートは、コンポーネント(ソフトウェア、サービス)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、小売および電子商取引、産業製造、政府および公共部門、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 小売および電子商取引 |
| 産業製造 |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 企業規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー産業別 | BFSI | ||
| ヘルスケアおよびライフサイエンス | |||
| 情報技術および通信 | |||
| 小売および電子商取引 | |||
| 産業製造 | |||
| 政府および公共部門 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場の現在の規模はどのくらいですか?
サイバーセキュリティメッシュアーキテクチャ(CSMA)市場規模は2025年に28.8億米ドルであり、2026年に33.7億米ドルに達し、CAGR 20.86%で2031年までに86.9億米ドルに達すると予測されています。
サイバーセキュリティメッシュアーキテクチャ(CSMA)において最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは2031年までにCAGR 23.05%で最も速く成長する見込みであり、クラウドは2025年に53.87%の収益シェアで最大のデプロイメントモデルであり続けています。
サイバーセキュリティメッシュアーキテクチャ(CSMA)の現在の需要をリードしているエンドユーザーグループはどれですか?
BFSIは、強力な規制エクスポージャー、不正防止ニーズ、複雑なデジタルアクセス環境のため、2025年に16.18%の収益シェアでエンドユーザー需要をリードしました。
中小企業がサイバーセキュリティメッシュアーキテクチャ(CSMA)においてより重要になっているのはなぜですか?
中小企業は、SaaS提供のプラットフォームとマネージドサービスが大規模な社内セキュリティアーキテクチャチームの必要性を削減するため、2031年までにCAGR 23.16%で成長する見込みです。
サイーセキュリティメッシュアーキテクチャ(CSMA)において最も強い成長見通しを提供している地域はどこですか?
アジア太平洋地域は、急速なデジタル化、5G展開、サイバーセキュリティフレームワークの強化に支援され、2031年までにCAGR 23.38%で最も強い地域成長見通しを持っています。
サイバーセキュリティメッシュアーキテクチャ(CSMA)においてベンダー戦略を推進しているものは何ですか?
ベンダーはプラットフォームの統合、アイデンティティ中心の拡大、AIエージェントガバナンスに注力しており、CiscoのAstrix買収、CrowdStrikeのAIアイデンティティ立ち上げ、欧州でのソブリンセキュリティサービスなどがその例として挙げられます。