
サイバーナイフ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 310.38 百万米ドル |
| 市場規模 (2032) | 448.29 百万米ドル |
| 成長率 (2027 - 2032) | 7.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
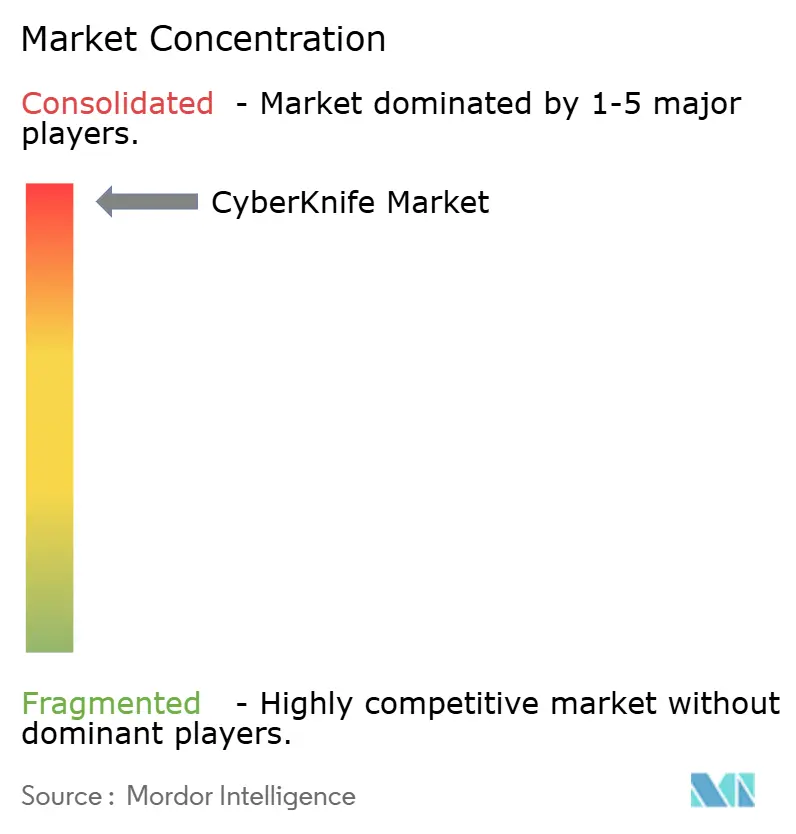
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサイバーナイフ市場分析
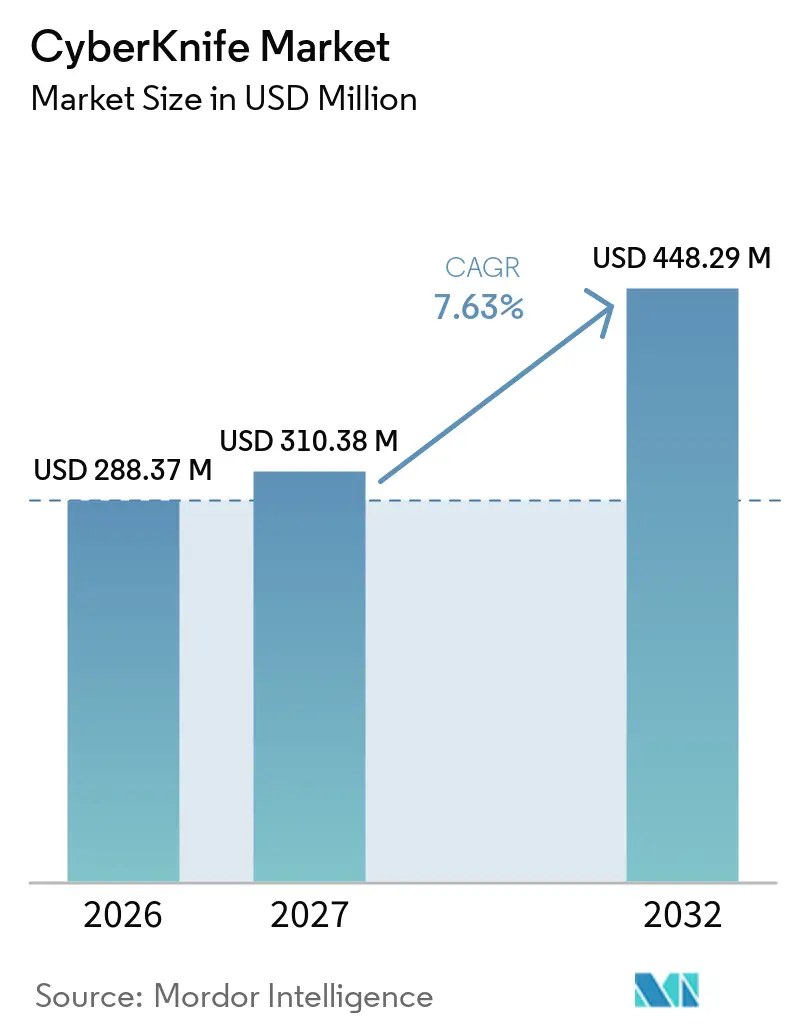
サイバーナイフ市場規模は2026年に288.37 ミリオン 米ドルと評価され、2027年の310.38 ミリオン 米ドルから2032年には448.29 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.63%です。
がん医療提供者がサブミリメートルの精度、リアルタイムトラッキング、および短縮された治療スケジュールを、プレミアムな差別化要因としてではなく日常的な臨床ニーズとして重視するようになっているため、市場は拡大しています。サイバーナイフ市場はまた、世界保健機関が2050年までに年間がん症例数が3,500万件を超えると予測しているという世界的ながん負担の増大によっても支えられており、物理的インフラの拡大を伴わずにより多くの症例に対応できる高精度放射線システムへの需要を堅調に保っています。サイバーナイフ市場は、1回から5回の外来セッションで頭蓋内および頭蓋外の標的を治療できるシステムの能力から恩恵を受けており、これは外来効率と患者スループットの改善を目指す医療提供者の取り組みと一致しています。サイバーナイフ市場はまた、ソフトウェアおよびサービス層へと移行する収益構成によっても形成されており、アジア太平洋地域における新規設置がプラットフォームの地理的基盤を拡大しています。サイバーナイフ市場は単一ベンダーに高度に集中しており、価格規律とエコシステム管理を支えていますが、同時に年間収益を限られた高額資本決定の遅延や地政学的混乱にさらすリスクもあります。
レポートの主要ポイント
- 製品タイプ別では、サイバーナイフシステムのハードウェアが2026年に48.31%の収益シェアを占め、サービスは2032年にかけて8.38%のCAGRで成長する見込みです。
- 適応症別では、腫瘍・がん治療が2026年に85.24%のシェアを占め、血管奇形は2032年にかけて8.52%のCAGRで拡大する予測です。
- エンドユーザー別では、病院および学術医療センターが2026年に75.52%のシェアを占め、外来・アウトペイシェント放射線外科センターは2032年にかけて9.25%のCAGRで成長する見込みです。
- 地域別では、北米が2026年に45.22%のシェアを占め、アジア太平洋地域は2032年にかけて9.65%のCAGRで最速い地域成長を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がん負担の増大と治療需要の拡大 | +2.1% | 世界全体、特にインフラを上回るペースで罹患率が増加しているアジア太平洋地域および中東・アフリカ地域で高い強度 | 長期(4年以上) |
| 非侵襲的・臓器温存治療への選好 | +1.5% | 世界全体、患者報告アウトカムが紹介を形成する北米および西欧で最も強い | 中期(2〜4年) |
| 外来・通院放射線外科提供の拡大 | +1.2% | 北米およびアジア太平洋地域が中核、ラテンアメリカおよび中東・アフリカへの波及あり | 中期(2〜4年) |
| 寡分割治療経路の採用加速 | +1.0% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 複雑な高額処置に対する償還最適化 | +0.8% | 北米およびEU、国民保険制度のもとアジア太平洋地域で選択的な利益 | 短期(2年以内) |
| 動体追跡とリアルタイムイメージングによる差別化 | +0.6% | 世界全体、北米および東アジアの学術センターでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん負担の増大と治療需要の拡大
サイバーナイフ市場は、主要な医療システム全体でがん症例数と症例の複雑性が着実に増加していることから支持を得ています。世界保健機関は、2050年までに年間世界のがん症例数が3,500万件を超えると述べており、より多くの患者を治療インフラの対応する増加なしに吸収できる精密放射線プラットフォームへの長期的な需要を強く保っています[1]。この需要は特に、原発性腫瘍学における生存期間の延長が局所治療を必要とする患者数を増加させている脳転移、椎体転移、および前立腺がんに関連しています。オーストラリアのがん診断数は2045年までに212,332件から318,285件に増加すると予測されており、高精度治療ネットワークへのアクセス拡大のビジネスケースを支えています。オーストリアも放射線治療機器の供給不足が続いており、EU平均を27%、経済的同等国を34%下回っており、医療が不足している地域への新たなサイバーナイフ市場設置の余地を生み出しています。これらの供給ギャップが続く中、サイバーナイフ市場は放射線治療能力を上回るペースでがん需要が増加している地域で最も恩恵を受ける可能性が高いです。
非侵襲的・臓器温存治療への選好
サイバーナイフ市場はまた、臨床アウトカムが同等である場合に手術を回避する非侵襲的ケアへの幅広い選好からも恩恵を受けています。サイバーナイフのSynchronyリアルタイム動体追跡機能は、臨床医が患者の動きに継続的に適応しながら胸部、肝臓、脊椎の標的を治療するのを支援し、フレームベースの頭蓋内治療を超えた使用を広げています。2025年の前庭神経鞘腫患者の長期研究では、サイバーナイフ治療後25年時点で89.3%の局所制御率と97.1%の全生存率が報告されており、持続的な臓器温存管理への信頼を強化しています。2025年の北京協和医院の臨床研究でも、下垂体腺腫および肺腺がん椎体転移症例において周囲組織への損傷を最小限に抑えた高精度の線量照射が確認されており、より広範な頭蓋外使用を支持しています。その結果、サイバーナイフ市場は精度、組織温存、および手術室外での回復を重視する治療選好から利益を得ています。
外来・通院放射線外科提供の拡大
サイバーナイフ市場は、病院や医師グループが高付加価値の腫瘍学サービスをより効率的に提供する方法を模索する中で、外来ケアモデルに近づいています。バンドル支払いモデルと価値ベースの償還は入院使用を削減する圧力を生み出し、適格な放射線症例に対して外来治療環境をより魅力的にしています。サイバーナイフは、1回から5回のセッション治プロファイルにより迅速なスケジューリングを可能にし、従来の放射線治療に関連する長い数週間にわたる治療パターンを排除するため、このシフトに適合しています。2025年7月、フィリピンのアジアン病院が同国初のサイバーナイフS7システムを設置し、2025年10月にはUnio Specialty CareがサンディエゴでコミュニティベースのサイバーナイフS7治療を開始し、展開が主要な学術拠点を超えて進んでいることを示しています。ベトナムの社会健康保険がサイバーナイフS7治療をカバーするようになり、経済的障壁が低下し、エリートの民間施設を超えた幅広い利用のケースが改善されています。このシフトは、治療アクセスが大規模な三次医療キャンパスに限定されなくなった場合にサイバーナイフ市場がより速く拡大できるため、重要です。
寡分割治療経路の採用加速
サイバーナイフ市場はまた、局所制御を犠牲にすることなく治療期間を短縮する寡分割治療計画のより広範な使用によっても支えられています。Radiation Oncologyの2026年の査読済みコホート研究では、サイバーナイフ分割定位放射線治療で治療された脳移における持続的な局所制御が報告され、腫瘍体積と以前の手術がアウトカムの重要な予測因子として特定されました。前立腺治療を従来の40回のセッションではなく5回のセッションで提供するプラットフォームの能力は、治療室の生産性を向上させ、設置されたシステムごとのリターンプロファイルを強化します。これは、500万米ドルから700万米ドルの資本支出が正当化されるために強い稼働率を必要とする新興市場においてより重要です。術後切除腔治療も進展しており、2025年の研究では脳転移切除後の定位放射線外科の1年局所制御率93%が報告されています。これらの短期コースプロトコルがより広く受け入れられるにつれて、サイバーナイフ市場はより高いスループットと臨床的に検証されたより広いユースケースから恩恵を受ける立場にあります。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとサービスの集中度 | -2.2% | 世界全体、アジア太平洋地域、中東・アフリカ、ラテンアメリカの低・中所得市場で最も深刻 | 長期(4年以上) |
| 事前承認と償還の摩擦 | -1.5% | 北米、EUおよび一部のアジア太平洋市場での新興政策圧力 | 短期(2年以内) |
| 専門センターへのケア提供場所の集中 | -1.0% | 世界全体、北米および西欧以外で顕著 | 中期(2〜4年) |
| 設置済みベースへの依存と遅い転換サイクル | -0.8% | 世界全体、北米、ドイツ、日本などの成熟市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストとサービスの集中度
サイバーナイフ市場は依然として、システム取得の高い初期費用と設置後のサポートの継続的なコストという大きな障壁に直面しています。典型的なシステムは遮蔽工事とコミッショニングを除いて500万米ドルから700万米ドルのコストがかかり、新規プロジェクトを資本力のある学術・三次医療提供者に限定しています。この負担は設置後にさらに重要になります。なぜなら、サービス契約、アップグレード、およびメンテナンスが資産の耐用年数にわたって繰り返しの義務を追加するからです。Accurayは、2026年度第1〜3四半期のサービス収益が前年比3%増の1億6,910万米ドルに達した一方で製品収益が21%減少したと報告しており、資本サイクルの鈍化と成熟した設置済みベースが新規設置に重くのしかかりながらサービス依存度を高めていることを示しています。メキシコでは、IMSSが2025年12月に初のサイバーナイフシステムを稼働させるために870万米ドルを支出しており、公共機関にとってもこれらのプロジェクトがいかに大規模であるかを強調しています。このため、サイバーナイフ市場は資本と長期的なサービスの集中度の両方を吸収できる医療システムに集中したままです。
事前承認と償還の摩擦
サイバーナイフ市場はまた、特に北米において、償還の遅延と支払者の精査によっても制約されています。2025年6月に発表されたASTROの調査では、放射線腫瘍医の92%が事前承認により治療開始が遅延したと回答し、68%がその遅延が1週間を超えたと述べています。CMSがロボット画像誘導放射線外科にHCPCSコードG0339およびG0340を使用しており、一部のメディケアアドバンテージプランが他の放射線治療サービスと比較して高い割合でこれらの請求を否認したと報告されているため、サイバーナイフ処置は追加の審査層に直面しています。Advances in Radiation Oncologyの2024年の査読済みレビューでも、放射線腫瘍学が医療専門科の中で最も高い事前承認負担を抱えており、定位体放射線治療が不均衡な影響を受けていることが確認されました[2]。CMSはその後、CY 2026年医師報酬スケジュールにおける放射線治療提供コードのさらなる評価変更を最終決定し、現在の運営サイクル中に追加の行政的再調整をもたらしました。承認タイムラインが改善されるまで、サイバーナイフ市場は臨床的に確立された環境においても収益タイミングの圧力に直面し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
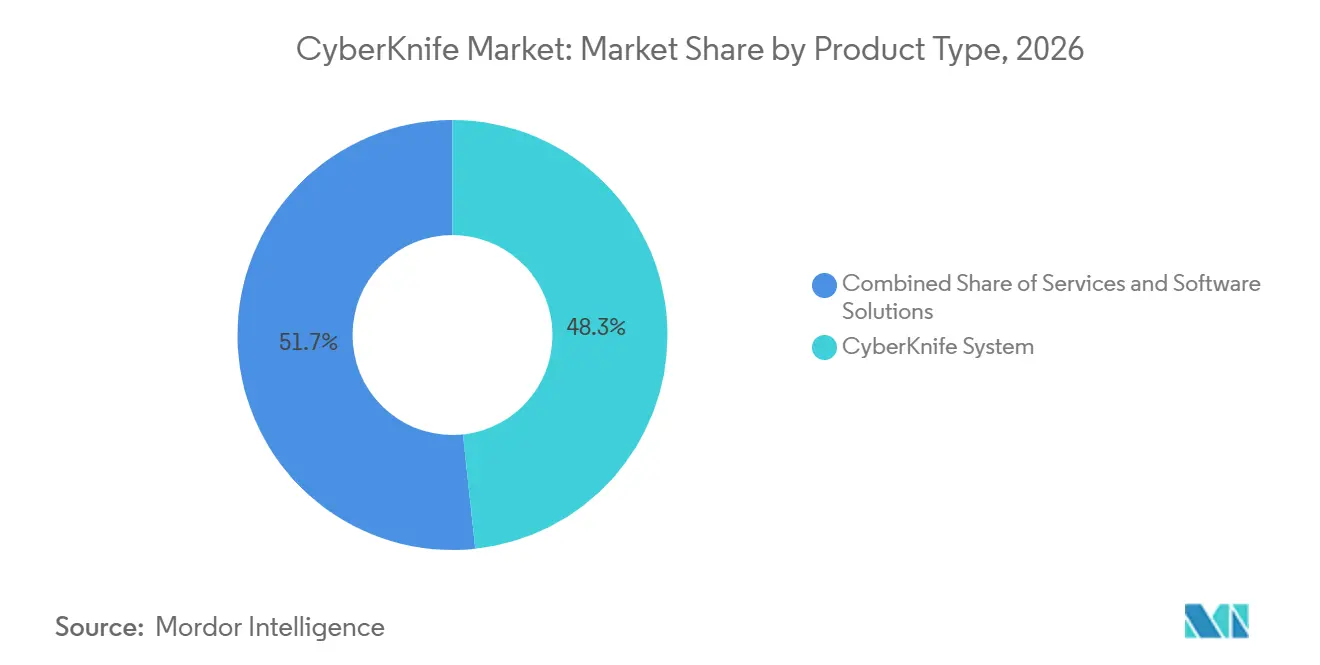
サービスの成長が収益構造を再形成サイバーナイフシステムセグメントは2026年にサイバーナイフ市場シェアの48.31%を占め、ハードウェアをサイバーナイフ市場における最大の製品カテゴリーとして維持しました。しかしサービスは2032年にかけて8.38%のCAGRで成長する見込みであり、製品タイプ別でサイバーナイフ市場において最も急成長するレイヤーとなっています。この変化が重要なのは、新規ハードウェア受注が鈍化した場合でも、導入済みシステムが予防保守、リモート診断、トレーニング、ソフトウェアアップグレードを通じて継続的な収益を生み出すためです。Accurayは2026年度第3四半期の最初の9ヶ月間においてサービス収益が169.1 ミリオン 米ドルと前年比3%増を報告した一方、製品収益は減少しており、これはサイバーナイフ市場において単体の機器販売よりも導入済みベースがよ重要になりつつあるという見方を裏付けています[3]。
ソフトウェアは、計画立案、適応的デリバリー、迅速なコミッショニングをサポートするため、より広範なプラットフォームスタック内で依然として最もダイナミックなレイヤーです。Accurayは2024年6月に中国でAccuray精密治療計画システムのNMPA承認を取得し、2025年9月にはStellarソリューションを発売し、適応放射線治療機能とCyberCommコミッショニングツールを統合しました。この発売は、サイバーナイフ産業がソフトウェア、サービス、ワークフロー統合によって初回販売後の顧客維持を深化させるモデルへと移行していることを示しています。また、調達チームが単体価格よりもライフタイム所有コストをより重視するようになっていることも意味しています。実際は、サービスのサイバーナイフ市場規模は2032年にかけて8.38%のCAGRで拡大する見込みであり、販売後の継続的収益がベンダーの経済性の中心になりつつあることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:
血管奇形が高付加価値の成長回廊として台頭腫瘍・がん治療は2026年に85.24%のシェアを占め、適応症別においてサイバーナイフ市場の明確な基盤として腫瘍学を位置づけました。前立腺がん、肺がん、脳転移、脊椎腫瘍は、重要構造周辺への正確な線量照射というプラットフォームの特性に適合するため、最も高い使用量を誇るユースケースであり続けています。長期的な臨床データは引き続きその地位を支持しており、サイバーナイフで治療した限局性前立腺がんにおける10年無病生存率93.7%が報告されています。この強固な腫瘍学基盤は、頭蓋内および頭蓋外の治療設定の両方にわたって、サイバーナイフ市場に広範な需要の底上げをもたらしています。
血管奇形は絶対的な収益では依然として小規ですが、2032年にかけて8.52%のCAGRで成長すると予測されており、サイバーナイフ市場において最も急成長する適応症となっています。Strahlentherapie und Onkologie誌の2025年の研究では、Spetzler-MartinレードⅠおよびⅡの脳動静脈奇形に対する5年閉塞率が85.2%と報告されており、選択された症例において放射線外科が有力な治療選択肢であることを支持しています。Journal of Clinical Neuroscience誌の2025年のメタ分析でも、定位放射線外科単独が塞栓術と放射線外科の併用よりも高いAVM閉塞率をもたらすことが示されており、これまで治療シーケンスを形成していた手技上の摩擦の一部を軽減しています。三叉神経痛、機能的神経外科、心臓不整脈などのその他の用途は現在も小規模ですが、将来の診療量拡大に向けて戦略的に重要です。FVホスピタルの2025年5月のベトナムへの導入では、血管奇形に加えて心臓不整脈治療への対応も位置づけられており、サイバーナイフ産業がコアとなる腫瘍学基盤を超えた拡大を試みていることを示しています。
エンドユーザー別:
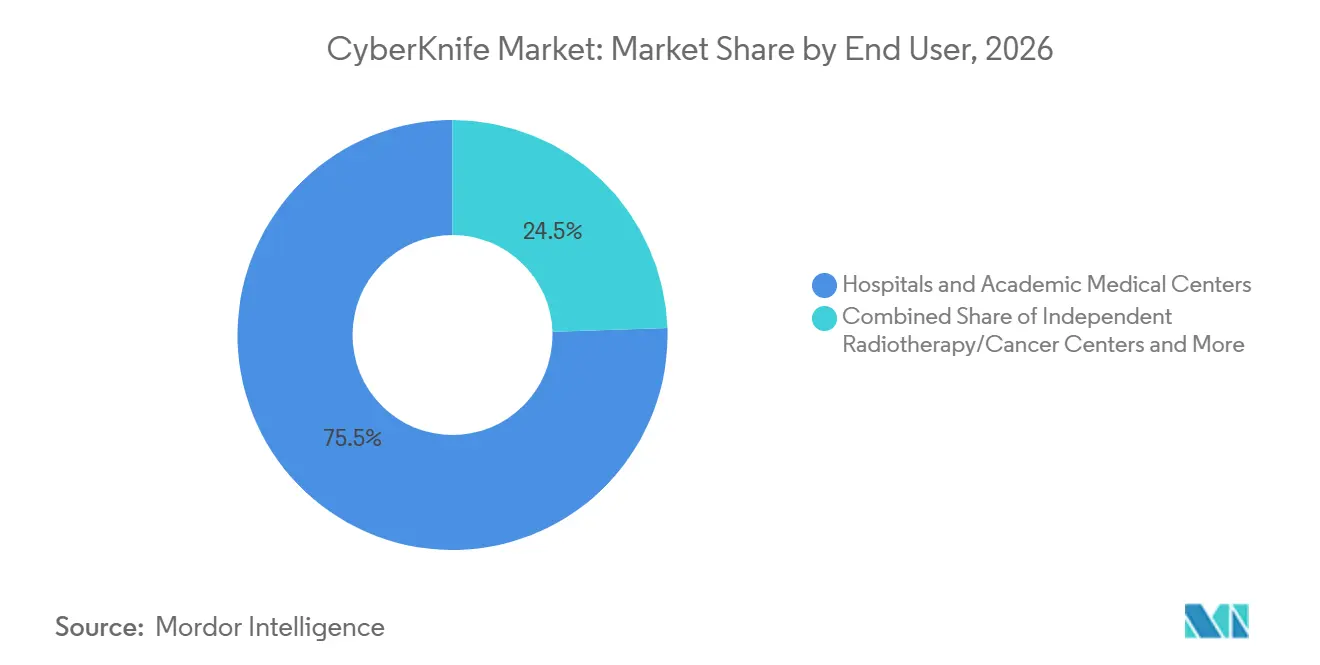
外来センターがアクセスの最前線を再定義病院および学術医療センターは2026年に75.52%のシェアを占め、サイバーナイフ市場における主要なエンドユーザーグループとしての地位を維持しました。その優位性は、大規模機関がより適切に組織・資金調達できる高額な資本投資、遮蔽ボールト、および多職臨床チームの必要性を反映しています。この集中は、複雑な腫瘍学の診療量がすでに確立されていた三次医療施設において多くの初期導入が行われたという事実によっても強化されています。それでも、他のケア設定が運営上実現可能になるにつれ、サイバーナイフ市場内の重心は移行し始めています。
外来・アウトペイシェント放射線外科センターは2032年にかけて9.25%のCAGRで成長する見込みであり、サイバーナイフ市場において最も急成長するエンドユーザーグループとなっています。この変化は、治療スケジュールの短縮、CyberCommによるコミッショニング速度の向上、および地域密着型プロバイダーが寡分割治療パターンによってボールト稼働率を高める能力と結びついています。Unio Specialty Careの2025年10月のサンディエゴへの導入は、医師主導およびプライベートエクイティ支援のプラットフォームが、四次医療学術センター以外にもサイバーナイフを設置する意欲を持つようになったことを示しています。独立した放射線治療センターも、特に腫瘍学の提供が部分的に民営化または地域分散してい場所において、重要な中間層に位置しています。メキシコのIMSSは稼働後に1日30~35件の放射線外科セッションのスケジュールを見込んでおり、スループットの前提が現在いかに機関レベルの採用決定を形成しているかを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米サイバーナイフ市場
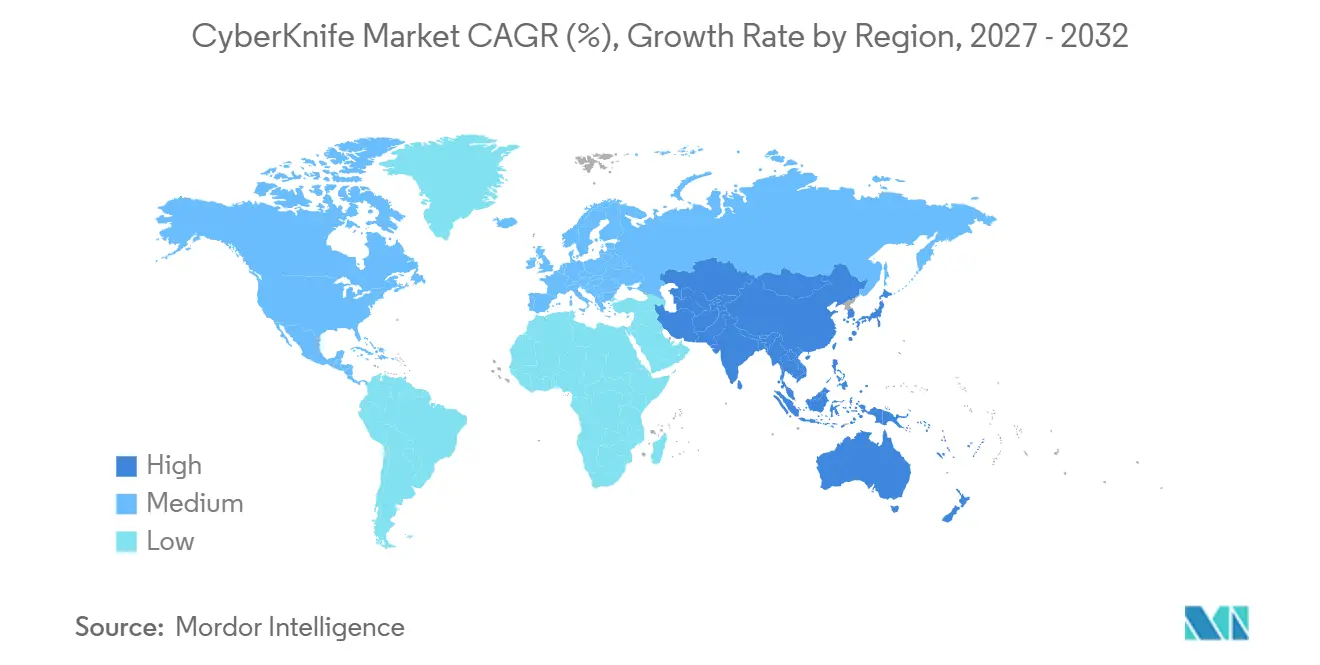
北米は2026年に45.22%のシェアを占め、サイバーナイフ市場において最大のポジションと最も確立された事業環境を持つ地域となりました。米国は、大規模な導入済みベース、ロボット画像誘導放射線外科に対する確立されたCMS償還コード、および高度技術腫瘍学調達の長い歴史を背景に、引き続き中核を担いました。この成熟した環境においても、2025年10月のサンディエゴにおけるサイバーナイフS7の稼働に示されるように、地域医療へのアクセスは依然として拡大しており、カリフォルニア州内でわずか2施設のうちの1つ、南カリフォルニアでは唯一の施設と説明されています。メキシコは依然して小規模な市場でしたが、2025年12月のIMSSを通じた公共部門への導入は、政府支援の調達が高所得システム以外でもサイバーナイフ市場の発展を支援できることを示したため、地域的に意義深い一歩となりました。
欧州サイバーナイフ市場
欧州は引き続き国別・施設種別の集中度が高く、学術センターがサイバーナイフ市場において主導的な役割を担っている。ドイツは引き続き同地域で最も確立された基盤を有しており、シャリテー・ベルリンはサイバーナイフ治療における著名な大学病院施設としての地位を維持した。オーストリでは、2025年5月にザルツブルクのサイバーナイフセンターがサイバーナイフS7システムを用いたSRSおよびSBRT患者治療を開始し、新たな拡大拠点が加わった。同プロジェクトはまた、構造的な供給不足という課題も浮き彫りにした。オーストリアの放射線治療機器の利用可能性はEU平均を27%下回っており、設備が不十分なシステムにおけるサイバーナイフ市場のさらなる成長余地を裏付けている。地域全体では、EU医療機器規則への準拠が、ベンダーおよびセンター運営者の双方にとってコスト増加と運営規律の強化をもたらし続けている。
南北アメリカ・アジア太平洋・中東アフリカのサイバーナイフ市場
アジア太平洋地域は2032年にかけて9.65%のCAGRで成長する見込みであり、サイバーナイフ市場において最も急速に拡大する地域ブロックとなっています。中国の2025年1月のサイバーナイフS7システムのNMPA承認は、次世代導入に向けてより大規模な病院基盤を開放し、世界最大規模のがん医療システムの一つへのプラットフォームのアクセスを改善しました。インドでは、ラクナウおよびウッタル・プラデーシュ州西部への導入が、採用がトップクラスの大都市圏を超えて拡大していることを示していますが、規制承認は依然としてコミッショニングのタイムラインを左右しています。オーストラリアも、5D ClinicsとIcon Groupの合弁事業を通じた2025年10月のメルボルン稼働後、東海岸全体への拡大計画とともに目立った成長市場となりました。中東・アフリカでは、タワム病院がアブダビに初のサイーナイフS7を導入し、ケニアがサブサハラアフリカ初のサイバーナイフを稼働させました。南米は依然として初期段階にあり、ブラジルとコロンビアがすでに稼働中で、メキシコが2025年に地域の導入済みベースに加わりました。
競合環境
サイバーナイフ市場は、Accuray Incorporatedがサイバーナイフプラットフォームの唯一のメーカーおよび開発者であるため、非常に特異な構造のもとで運営されています。これにより、Accurayはハードウェア、ソフトウェア、アップグレード、および設置済みベースのサービスを完全に管理しており、サイバーナイフ市場をマルチベンダーの機器カテゴリーではなく単一ベンダーのプラットフォームビジネスにしています。その結果、競争は直接的なサイバーナイフの競合他社ではなく代替技術から生じています。主な代替品は、頭蓋内用途向けのElektaのガンマナイフ、頭蓋外治療向けのVarian Medical Systemsのリニアック(LINAC)ベースのSBRTシステム、および選択された複雑な症例向けの陽子線治療です。
Accurayの差別化は依然としてSynchronyリアルタイム動体追跡と、サイバーナイフが1つのシステムアーキテクチャで全身の腫瘍を治療するよう設計された唯一の専用ロボット放射線外科プラットフォームであるという事実に基づいています。同社の2025年12月の変革計画は、コスト適正化、商業的簡素化、およびサービスマージン回復を通じて年間2,500万米ドルの収益性改善を目標としていました。この動きは、サイバーナイフ市場における明確なシフト、すなわち数量主導の期待から設置済みベースのより強力な収益化へのシフトを示しました。同じ圧力は製品受注にも見られ、総製品受注は前年同期の7,120万米ドルから2026年度第3四半期には4,850万米ドルに減少しました。
サイバーナイフ市場における成長機会は現在、未開拓の地域、より深いソフトウェアおよびサービスの付帯、および隣接する臨床用途への拡大に集中しています。Accurayの2025年9月のStellarオールインワン放射線治療ソリューションの発売は、適応放射線治療機能を迅速なコミッショニングおよびより緊密なワークフロー統合と結びつけたため、重要な戦略的ステップの一つでした。第2の主要なステップは2026年5月に訪れ、AccurayがStellarプラットフォームを通じた個別化がん治療の推進に向けてウィスコンシン大学医学・公衆衛生学部と10年間のマスター研究協定を締結しました。第3の例は、5D ClinicsとIcon Groupの合弁事業を通じた2025年10月のメルボルン展開であり、民間資本がサイバーナイフ市場を多施設の地域ネットワークに拡大するのを支援できることを示しました。主な技術リスクは、競合するLINACプラットフォームにおけるAI対応適応照射が、現在頭蓋外放射線外科でのサイバーナイフ使用を支えているプレミアムな臨床的差別化を縮小する可能性があることです。
サイバーナイフ産業リーダー
-
Accuray Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
サイバーナイフ市場 このレポートでカバーされる企業
- Accuray
最近の産業開発事情 サイバーナイフ市場
- 2026年3月:投資委員会(BOI)は、BOI登録企業であるアジアン病院・医療センター(AHMC)が同国初のサイバーナイフロボット放射線外科システムを使用して最初の100人のがん患者の治療を達成したとして、フィリピンの医療における重要なマイルストーンを祝いました。
- 2025年10月:Accurayは、5D ClinicsとIcon Groupの合弁事業を通じてオーストラリア・メルボルンで初のサイバーナイフS7患者治療を開始したと発表しました。alphaXRTが独占的なオーストラリア・ニュージーランド地域の販売代理店およびトレーナーを務めています。この合弁事業はオーストラリアの東海岸全体にサイバーナイフセンターを拡大し、患者の移動負担を軽減する計画です。
世界のサイバーナイフ市場レポートの範囲
レポートの範囲として、サイバーナイフはがんおよびその他の医療状態を治療するために使用される先進的な非侵襲的ロボット放射線治療システムのブランドです。周囲の健康な組織への損傷を最小限に抑えながら腫瘍を破壊するために、高精度の標的放射線ビームを照射します。
サイバーナイフ市場は、製品タイプ、適応症、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場にはサイバーナイフシステム、ソフトウェアソリューション、およびサービスが含まれます。適応症別では、腫瘍・がん、血管奇形、およびその他の疾患をカバーしています。エンドユーザー別では、セグメンテーションには病院・学術医療センター、独立放射線治療・がんセンター、および外来・通院放射線外科センターが含まれます。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
セグメンテーション概要
| サイバーナイフシステム |
| ソフトウェアソリューション |
| サービス |
| 腫瘍・がん |
| 血管奇形 |
| その他の適応症 |
| 病院・学術医療センター |
| 独立放射線治療・がんセンター |
| 外来・通院放射線外科センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | サイバーナイフシステム | |
| ソフトウェアソリューション | ||
| サービス | ||
| 適応症別 | 腫瘍・がん | |
| 血管奇形 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院・学術医療センター | |
| 独立放射線治療・がんセンター | ||
| 外来・通院放射線外科センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年にかけてサイバーナイフ需要の成長を牽引する要因は何ですか?
成長は、がん罹患率の上昇、非侵襲的臓器温存治療への需要の高まり、外来展開の増加、および寡分割ケア経路のより広範な使用によって支えられています。
2032年までにサイバーナイフビジネスはどの程度の規模になりますか?
サイバーナイフ市場規模は、2027年の310.38 ミリオン 米ドルから7.63%のCAGRで成長し、2032年までに448.29 ミリオン 米ドルに達する見込みです。
この分野で最も急成長している製品領域はどこですか?
サービスは2032年にかけて8.38%のCAGRで最も急成長する製品タイプであり、ハードウェアは2026年に48.31%のシェアで最大カテゴリーを維持しています。
最大の収益基盤を占める臨床用途はどれですか?
腫瘍・がん治療が2026年に85.24%のシェアでトップとなり、血管奇形は2032年にかけて8.52%のCAGRで最も成長する適応症です。
最も急速に拡大しているエンドユーザーはどこですか?
外来・アウトペイシェント放射線外科センターは2032年にかけて9.25%のCAGRで最も急速に成長しており、病院および学術医療センターは依然として2026年に75.52%のシェアを保持しています。
最も強い近期拡大ポテンシャルを提供する地域はどこですか?
アジア太平洋地域は、中国、インド、フィリピン、ベトナム、オーストラリアへの新規導入に支えられ、2032年にかけて9.65%のCAGRで最も強い成長見通しを示しています。