
Taille et part du marché de la pachymétrie cornéenne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 334.48 Millions de dollars américains |
| Taille du Marché (2031) | 419.2 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
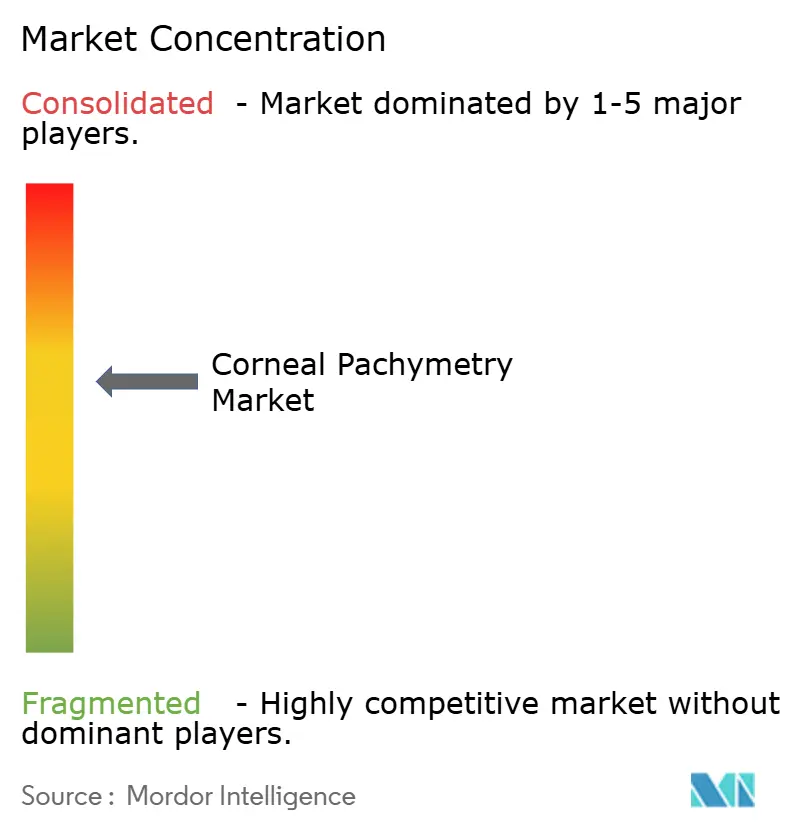
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pachymétrie cornéenne par Mordor Intelligence
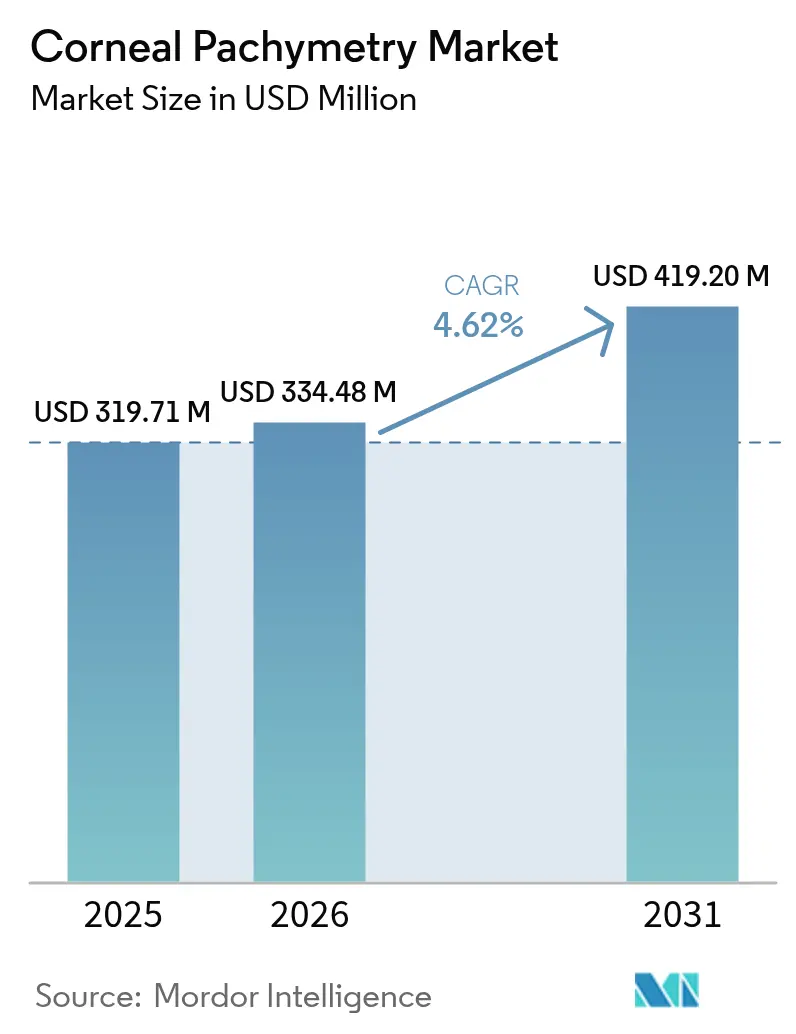
La taille du marché de la pachymétrie cornéenne devrait passer de 319,71 millions USD en 2025 à 334,48 millions USD en 2026, et atteindre 419,2 millions USD d'ici 2031, à un CAGR de 4,62 % sur la période 2026-2031.
La croissance découle de l'utilisation quotidienne de la mesure de l'épaisseur cornéenne dans la prise en charge du glaucome, de la hausse des volumes de chirurgie réfractive, et d'une transition régulière des systèmes ultrasoniques vers les systèmes basés sur la tomographie par cohérence optique (OCT). Les hôpitaux, cliniques et centres ambulatoires recherchent des dispositifs plus rapides et sans contact qui s'intègrent parfaitement aux flux de travail numériques, tandis que le vieillissement des populations et la prévalence accrue de la myopie maintiennent la demande de procédures à un niveau élevé. Parallèlement, l'accélération des approbations de remboursement dans les économies matures et le développement de la capacité en soins ophtalmologiques en Asie favorisent un accès plus large à ces outils diagnostiques. Les fournisseurs de technologies misent sur l'intégration de l'IA et la connectivité cloud pour se différencier, mais les coûts de conformité réglementaire et les règles de confidentialité des données tempèrent la dynamique à court terme.
Principaux enseignements du rapport
- Par type, les méthodes ultrasoniques représentaient 55,62 % de la part du marché de la pachymétrie cornéenne en 2025 ; les méthodes optiques devraient progresser à un CAGR de 6,89 % jusqu'en 2031.
- Par application, le diagnostic du glaucome était en tête avec une part de chiffre d'affaires de 60,55 % en 2025, tandis que le dépistage du kératocône et de l'ectasie progresse à un CAGR de 7,71 %.
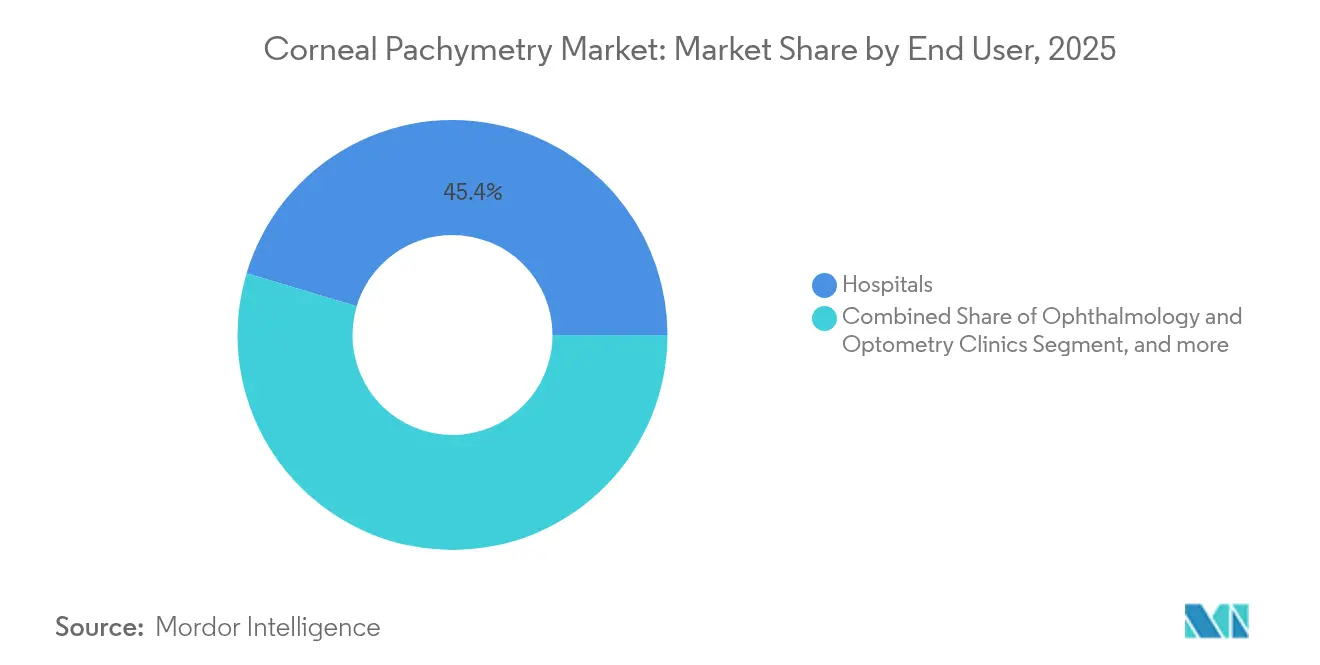
- Par utilisateur final, les hôpitaux représentaient 45,36 % de la taille du marché de la pachymétrie cornéenne en 2025 ; les centres de chirurgie ambulatoire constituent le segment le plus dynamique avec un CAGR de 8,12 %.
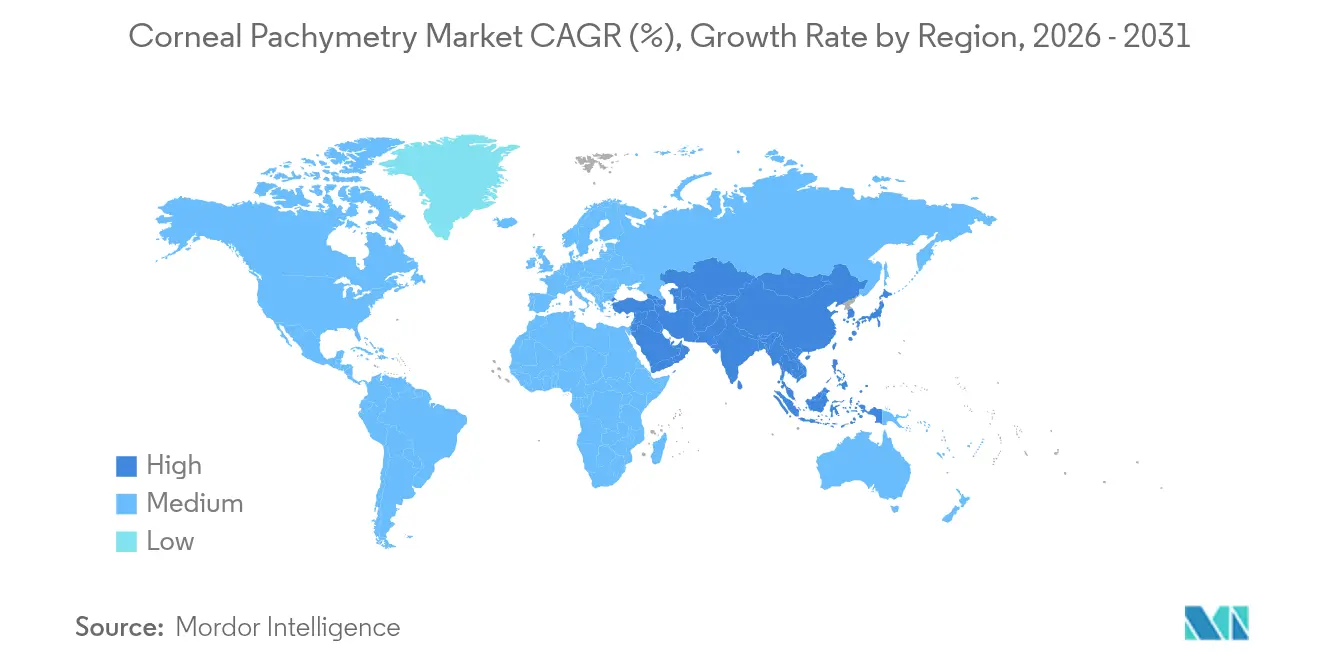
- Par géographie, l'Amérique du Nord représentait 38,21 % du chiffre d'affaires 2025 ; la région Asie-Pacifique devrait croître à 7,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la prévalence du glaucome et de l'hypertension oculaire | +1.2% | Amérique du Nord, Europe, mondial | Long terme (≥ 4 ans) |
| Hausse des volumes de chirurgie de la cataracte et de chirurgie réfractive | +0.9% | Asie-Pacifique, mondial | Moyen terme (2-4 ans) |
| Adoption rapide des systèmes AS-OCT et Scheimpflug sans contact | +0.8% | Amérique du Nord, UE, extension à la région Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des services de soins ophtalmologiques dans les pays à revenu intermédiaire | +0.7% | Cœur de la région Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Impulsion de la télé-ophtalmologie pour les pachymètres portables | +0.5% | Zones rurales mondiales | Court terme (≤ 2 ans) |
| Algorithmes de correction de la PIO basés sur l'IA nécessitant une mesure en temps réel de l'épaisseur cornéenne centrale | +0.4% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence du glaucome et de l'hypertension oculaire
L'épaisseur cornéenne centrale (ECC) est désormais reconnue comme un facteur de risque essentiel du glaucome, après que l'étude sur le traitement de l'hypertension oculaire (Ocular Hypertension Treatment Study) a démontré une hausse de 71 % du risque de conversion pour chaque réduction de 40 µm de l'ECC.[1]Steve Brito, « Épaisseur cornéenne centrale et risque de glaucome », Dove Press, dovepress.com Le dépistage systématique par pachymétrie chez les adultes de plus de 50 ans devient donc un élément incontournable des soins oculaires préventifs. Les systèmes de santé en Amérique du Nord et en Europe remboursent la pachymétrie lorsqu'elle est associée à la tonométrie, ce qui stimule l'adoption des dispositifs en médecine de premier recours et en médecine spécialisée.[2]Bulletin de politique médicale Aetna, « Pachymétrie cornéenne », aetna.com Le suivi continu est également important, car les variations de l'ECC faussent les mesures de la pression intraoculaire et peuvent conduire à une prise en charge thérapeutique inadaptée. Alors que le nombre de patients atteints de glaucome double chaque décennie après 40 ans, la demande de données précises sur l'épaisseur cornéenne ne cessera d'augmenter, assurant un flux régulier pour le marché de la pachymétrie cornéenne.
Hausse des volumes de chirurgie de la cataracte et de chirurgie réfractive
Les interventions de chirurgie de la cataracte et de correction visuelle au laser continuent de progresser, la région Asie-Pacifique contribuant au plus grand volume incrémental. Les recommandations chirurgicales considèrent la pachymétrie comme obligatoire, car la biomécanique cornéenne oriente le choix du cristallin, la planification de l'incision et la cicatrisation postopératoire. Le portefeuille de lentilles intraoculaires premium d'Alcon illustre la façon dont des mesures cornéennes précises améliorent les résultats réfractifs. De même, les candidats à la chirurgie réfractive subissent une cartographie cornéenne pour éviter l'ectasie, ce qui rend le profilage de l'épaisseur essentiel au dépistage des yeux à haut risque. Les planificateurs chirurgicaux basés sur l'IA, tels que ZEISS VERACITY, importent désormais automatiquement les données de pachymétrie, réduisant le temps de consultation et le taux de complications. Ces liens avec les flux de travail ajoutent des facteurs d'achat récurrent pour les pachymètres avancés.
Adoption rapide des systèmes AS-OCT et Scheimpflug sans contact
Les nouvelles plateformes optiques offrent une répétabilité inférieure à 5 µm sans contact cornéen, éliminant le risque lié à l'anesthésie et améliorant le confort du patient. L'OCT du segment antérieur fournit des images en coupe transversale qui aident les chirurgiens à évaluer la profondeur du volet, l'angle, l'anatomie et le remodelage stromal.[3]Mary Smith, « Répétabilité des mesures par AS-OCT », MDPI Diagnostics, mdpi.com Les caméras Scheimpflug, dont la famille Pentacam est emblématique, détectent les kératocônes débutants grâce à des cartographies tomographiques qui repèrent les irrégularités de courbure non décelées par les sondes à ultrasons. Les cliniques apprécient la polyvalence de ces dispositifs, car un seul appareil mesure l'ECC, la densité du cristallin et la profondeur de la chambre antérieure, ce qui améliore le retour sur investissement. Les modules d'IA réduisent davantage la variabilité liée aux techniciens, ajoutant une dynamique à la transition vers l'optique et stimulant le marché de la pachymétrie cornéenne.
Expansion des services de soins ophtalmologiques dans les pays à revenu intermédiaire
Le financement gouvernemental en Chine et en Inde soutient les hôpitaux spécialisés, les centres ambulatoires et les réseaux de télé-ophtalmologie, qui nécessitent tous des pachymètres portables. Le fonds d'investissement en soins de santé piloté par l'État chinois a injecté des capitaux dans des regroupements de soins visuels, accélérant l'acquisition de dispositifs. Le programme Alcon Phaco Development, qui a formé plus de 6 300 professionnels en Asie-Pacifique, accélère la courbe d'adoption clinique en associant l'offre technologique à la formation des chirurgiens. Les forfaits de chirurgie de la cataracte en ambulatoire gagnent en popularité, car ils réduisent les coûts et les délais d'attente ; les centres optent donc pour des pachymètres portables et à batterie qui couvrent le dépistage, la chirurgie et le suivi postopératoire sur une seule plateforme. Il en résulte une part croissante du chiffre d'affaires mondial provenant des économies émergentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remboursement insuffisant des procédures de pachymétrie | -0.8% | Marchés émergents, mondial | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de dispositifs et de confidentialité des données | -0.6% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Manque d'interopérabilité entre les plateformes d'imagerie | -0.4% | Systèmes de santé intégrés | Court terme (≤ 2 ans) |
| Émergence des dispositifs de biomécanique cornéenne comme substitut | -0.3% | Amérique du Nord, UE, extension à la région Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remboursement insuffisant des procédures de pachymétrie
Les lacunes en matière de couverture freinent l'utilisation systématique, car de nombreux payeurs ne remboursent la pachymétrie que lorsqu'elle est associée à des diagnostics spécifiques. Les prestataires Medicare varient considérablement dans leurs règles locales, et certains assureurs privés qualifient la pachymétrie d'expérimentale pour le dépistage, contraignant les prestataires à financer eux-mêmes les examens ou à y renoncer. Cette incertitude financière décourage les cliniques de médecine de premier recours d'intégrer la pachymétrie dans les examens ophtalmologiques complets, notamment dans les marchés émergents où les dépenses à la charge des patients demeurent élevées. Sans codes de paiement cohérents, le marché de la pachymétrie cornéenne ne peut pas atteindre son plein potentiel en matière de soins préventifs.
Réglementations strictes en matière de dispositifs et de confidentialité des données
Les modifications de conception imposées par les amendements au Règlement du système qualité de la FDA, qui entrent en vigueur en février 2026, alourdiront les coûts de conformité, en particulier pour les innovateurs de taille plus modeste. En Europe, les fabricants de dispositifs médicaux doivent également se conformer aux règles du Règlement général sur la protection des données (RGPD), qui imposent un chiffrement robuste et des protocoles de consentement stricts pour les analyses basées sur le cloud. La double contrainte des tests de sécurité des produits et de la documentation en matière de cybersécurité allonge le délai de mise sur le marché et pourrait ralentir le cycle de renouvellement des nouveaux modèles de pachymètres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les méthodes optiques conduisent la transition technologiqueLes pachymètres ultrasoniques ont généré la majorité du chiffre d'affaires, représentant 55,62 % du marché de la pachymétrie cornéenne en 2025. Les cliniques apprécient leur prix abordable et leurs performances éprouvées sur les cornées œdémateuses ou cicatrisées. Cependant, les systèmes optiques les surpassent avec un CAGR de 6,89 %, soulignant un virage clair vers les soins sans contact. Le dispositif portable PM1 d'Occuity illustre l'attrait pour les utilisateurs ; la validation clinique démontre une répétabilité inférieure à 5 µm sans anesthésie topique. Les appareils optiques fournissent également des cartographies pachymétriques, une kératométrie et une analyse de l'angle en un seul examen, enrichissant la planification chirurgicale.
Les plateformes optiques s'associent naturellement à la télémédecine, car les techniciens peuvent capturer des examens et envoyer des données brutes à des experts distants pour interprétation. Les superpositions d'IA signalent les zones d'amincissement et suggèrent des scores de probabilité de kératocône, ce qui améliore la précision diagnostique dans les environnements à fort débit. À mesure que la confiance des cliniciens s'accroît et que les contrats de service intègrent des analyses cloud, la part des systèmes optiques continuera de s'élargir. Néanmoins, les ultrasons conservent une place dans la mesure peropératoire, notamment dans les cas d'opacité cornéenne où les dispositifs à base de lumière rencontrent des difficultés. La coexistence des deux technologies élargit donc la taille totale du marché de la pachymétrie cornéenne sans cannibalisation immédiate.

Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport


Par application :
le dépistage du kératocône émerge comme moteur de croissanceLe diagnostic du glaucome est resté le cas d'utilisation le plus significatif, représentant 60,55 % du chiffre d'affaires 2025. Des données précises sur l'ECC recalibrent les lectures de tonométrie et affinent la stratification du risque, de sorte que les ophtalmologistes intègrent la pachymétrie à chaque consultation pour les patients souffrant d'hypertension oculaire. La taille du marché de la pachymétrie cornéenne liée à cette indication est stable, mais les gains de volume incrémentaux s'alignent sur le vieillissement de la population. La planification de la chirurgie réfractive constitue le prochain segment majeur, car les chirurgiens doivent écarter une ectasie infraclinique avant tout remodelage cornéen. Le suivi postopératoire et le suivi des greffes cornéennes reposent également sur les tendances d'épaisseur pour détecter un œdème ou un rejet.
Le dépistage du kératocône et de l'ectasie se distingue avec un taux de croissance de 7,71 %. Les indices multi-paramètres combinent des variables pachymétriques et biomécaniques pour détecter la maladie plus tôt que la topographie seule. Ce besoin attire des systèmes haute résolution dans les chaînes d'optométrie où les jeunes myopes se présentent en premier, élargissant la base adressable du marché. Les assureurs de certains marchés européens remboursent désormais le dépistage précoce du kératocône lorsqu'il est combiné à la tomographie cornéenne, créant une justification financière claire. Alors que la sensibilisation progresse et que l'inconfort des lentilles de contact pousse les patients vers le cross-linking, les volumes devraient rester sur une trajectoire ascendante soutenue, approfondissant le marché de la pachymétrie cornéenne.
Par utilisateur final :
les centres ambulatoires mènent les tendances d'adoptionLes hôpitaux dominent toujours les ventes, représentant 45,36 % du chiffre d'affaires, car ils traitent les chirurgies cornéennes complexes, les transplantations et les traumatismes. Les grands centres universitaires intègrent la pachymétrie dans des suites d'imagerie multimodale qui gèrent les cliniques de glaucome, les couloirs de chirurgie de la cataracte et les activités de spécialité cornéenne. Ils mènent également des essais cliniques nécessitant un suivi longitudinal de l'épaisseur, soutenant davantage la demande d'unités. Les cliniques dirigées par des ophtalmologistes et des optométristes suivent de près, utilisant la pachymétrie pour la gestion courante des maladies et la co-gestion chirurgicale.
Les centres de chirurgie ambulatoire (CSA) constituent le point d'expansion, affichant un CAGR de 8,12 %. Medicare a comptabilisé 3,4 millions de bénéficiaires traités dans les CSA en 2023, et l'ophtalmologie représentait 18,5 % du volume. Les CSA privilégient des pachymètres portables ou sur chariot qui se déplacent facilement entre les salles de procédure et les baies de pré-opération, permettant au personnel de collecter des données sur l'ECC sans ralentir le flux. Les frais généraux réduits et les modèles de paiement groupé encouragent l'achat de dispositifs lorsqu'ils raccourcissent la durée des interventions. À mesure que davantage de travaux de chirurgie de la cataracte et de correction visuelle au laser quittent les hôpitaux, les CSA revendiqueront une part croissante du marché de la pachymétrie cornéenne.
Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
Marché de la pachymétrie cornéenne en Amérique du Nord
L'Amérique du Nord a représenté 38,21 % des revenus mondiaux en 2025, soutenue par un revenu disponible élevé, une couverture d'assurance étendue et des directives établies en matière de dépistage du glaucome. Medicare rembourse la pachymétrie associée à la tonométrie sous le code CPT 76514, et les assureurs privés appliquent des règles similaires, maintenant une demande de base stable. Les cliniques procèdent régulièrement à la mise à niveau vers des plateformes basées sur la tomographie par cohérence optique pour l'imagerie intégrée du segment antérieur, faisant de la région un adopteur précoce fiable des flux de travail améliorés par l'IA. Les directives de la FDA sont strictes mais prévisibles, offrant aux fournisseurs une voie de développement claire et de nombreux retours post-commercialisation pour l'amélioration des produits.
Marché de la pachymétrie cornéenne en Europe
L'Europe offre un paysage mature mais favorable à l'innovation. Le vieillissement démographique accroît la charge liée à la cataracte, tandis que les systèmes de santé publics privilégient les contrôles préventifs permettant de retarder les pertes de vision coûteuses. Les pachymètres portant le marquage CE accèdent au marché de l'ensemble des États membres, bien que la conformité au Règlement européen sur les dispositifs médicaux engendre des formalités administratives supplémentaires et des exigences en matière de cybersécurité. L'acquisition de Heidelberg Engineering par EssilorLuxottica souligne la valeur stratégique de l'imagerie au sein de portefeuilles intégrés de soins oculaires. Les hôpitaux universitaires en Allemagne et en Italie sont à la pointe de la recherche sur le dépistage du kératocône par tomographie, maintenant la région à l'avant-garde de la production de données probantes cliniques.
Marché de la pachymétrie cornéenne en Asie-Pacifique
L'Asie-Pacifique connaît la croissance la plus rapide, affichant un CAGR de 7,32 %. La Chine finance des chaînes d'ophtalmologie pour élargir l'accès aux services, les banques d'investissement notant un flux régulier de transactions dans ce secteur. La progression de la myopie chez les enfants et les jeunes adultes stimule la demande d'évaluation cornéenne dans le cadre de la planification de la chirurgie réfractive. Les régimes d'assurance publics au Japon couvrent la pachymétrie lorsqu'elle est utilisée dans la prise en charge du glaucome, tandis que les hôpitaux privés en Inde proposent des forfaits LASIK incluant une cartographie cornéenne complète. Les programmes de formation parrainés par des multinationales accélrent la maîtrise des dispositifs, garantissant que les cliniciens locaux peuvent tirer pleinement parti des pachymètres avancés. La région façonne ainsi le déplacement des revenus à plus long terme au sein du marché de la pachymétrie cornéenne.

Paysage réglementaire
Les systèmes de pachymétrie cornéenne sont réglementés en tant que dispositifs médicaux ophtalmiques de diagnostic, l'accès au marché américain passant généralement par les contrôles FDA de classe II en vertu du 21 CFR Part 886 et une autorisation 510(k) appuyée par des preuves de performance et de sécurité électrique. Les fabricants doivent également maintenir l'enregistrement de leur établissement et l'inscription de leurs dispositifs auprès de la FDA selon un cycle annuel (1er octobre au 31 décembre), ce qui crée des étapes de conformité récurrentes pour les fournisseurs mondiaux desservant les prestataires américains.
Un point d'ancrage réglementaire clé à court terme est le Quality Management System Regulation (QMSR) de la FDA, effectif à partir du 2 février 2026, qui aligne plus étroitement les exigences du système qualité sur la norme ISO 13485:2016. Cela peut affecter les contrôles de conception, la documentation et la préparation aux audits, tant pour les plateformes de pachymétrie par ultrasons que pour celles optiques. Les normes internationales qui apparaissent également dans les discussions de vérification et d'interopérabilité incluent la norme ISO 19980:2021 pour les méthodes de test liées aux topographes cornéens, ainsi que la série ISO/TS 22218 pour la sortie de données des dispositifs ophtalmiques, qui devient plus pertinente à mesure que les données de pachymétrie sont acheminées vers des analyses cloud et des flux de travail connectés aux dossiers de santé électroniques, dans un contexte d'exigences croissantes en matière de confidentialité et de cybersécurité, en particulier en Europe dans le cadre du RGPD et des exigences de documentation technique du règlement européen sur les dispositifs médicaux (EU MDR).
Paysage concurrentiel
Le marché reste modérément fragmenté, les cinq premiers fournisseurs détenant une part combinée significative du chiffre d'affaires. Carl Zeiss Meditec, Topcon, NIDEK, Haag-Streit et Oculus occupent une position de référence grâce à des plateformes optiques qui associent imagerie et analyses. Zeiss a renforcé son offre de flux de travail chirurgical en acquérant le Dutch Ophthalmic Research Center (Centre néerlandais de recherche ophtalmologique), regroupant ainsi diagnostics et outils peropératoires. Topcon intègre la pachymétrie dans sa gamme Maestro, promouvant des examens complets pour les cliniques très fréquentées.
Les acteurs régionaux occupent des niches dans les segments des ultrasons portables et des ultrasons d'entrée de gamme, tandis que les start-ups misent sur des superpositions d'IA qui identifient les maladies cornéennes avec un minimum d'intervention de l'opérateur. Big Vision Medical a levé 30 millions USD pour construire une plateforme de dépistage basée sur le cloud ciblant les chaînes d'optométrie. Les appareils portables destinés aux programmes de dépistage mobiles ajoutent une autre couche concurrentielle, avec Occuity et d'autres innovateurs dans le domaine des capteurs en lice pour le leadership en termes de rapport qualité-prix.
Les partenariats stratégiques entre fabricants de dispositifs et éditeurs de logiciels accélèrent le déploiement de nouvelles fonctionnalités, notamment pour le partage d'images et l'intégration dans les dossiers électroniques. Les fournisseurs courtisent également les centres ambulatoires avec des modèles de paiement à l'utilisation ou de location qui réduisent le coût initial. L'arène qui en résulte récompense les entreprises qui équilibrent réseaux de services mondiaux et mises à niveau agiles, maintenant le marché de la pachymétrie cornéenne dynamique mais ouvert aux nouveaux entrants.
Leaders du secteur de la pachymétrie cornéenne
Reichert Inc.
Sonomed Escalon
DGH Technology, Inc
NIDEK Co. Ltd.
Lumibird Group (Quantel Medical)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la pachymétrie cornéenne
- Topcon
- Carl Zeiss
- DGH Technology
- NIDEK Co. Ltd.
- Reichert Inc. (AMETEK)
- TOMEY Corporation
- Lumibird Group
- Sonomed Escalon
- Heidelberg Engineering
- OCULUS Optikgeräte GmbH
- Accutome (Halma plc)
- HAAG-Streit
- Micro Medical Devices
- Optovue Inc.
- Canon
- Optikon S.p.A.
- Occuity Ltd.
- Sonostar Technologies
- Keeler Ltd.
- Alcon

Opportunités de marché et perspectives d'avenir
Un espace vierge se dessine autour de la transformation de la capture de l'épaisseur cornéenne en un flux de travail d'évaluation du segment antérieur plus large et piloté par logiciel, en particulier là où les cliniques souhaitent des scans sans contact alimentant des analyses automatisées. Le marché montre déjà un basculement mesurable vers les méthodes optiques, qui dépassent la croissance des ultrasons dans le mix de segmentation actuel. Cela soutient l'opportunité pour les fournisseurs de regrouper la pachymétrie AS-OCT ou Scheimpflug avec une aide à la décision par IA pour le dépistage du kératocône et de l'ectasie, que le contexte du rapport identifie comme l'application à la croissance la plus rapide. Un point d'appui probant pour cette orientation est le travail de validation évalué par des pairs de 2026 sur les architectures d'IA pour la détection du kératocône utilisant des données d'imagerie cornéenne dynamique (CORVIS), qui soutient la demande de systèmes capables d'exporter des données structurées vers des pipelines prêts pour des algorithmes plutôt que de simplement fournir des valeurs d'épaisseur ponctuelles.
Une deuxième opportunité se situe dans la prestation distribuée des soins oculaires, où les dispositifs portables et les flux de travail de télé-ophtalmologie réduisent la dépendance à l'équipement des sites spécialisés, s'alignant sur la poussée identifiée par le rapport en faveur des pachymètres portatifs dans les milieux ruraux et à fort débit. Les nuances de remboursement et de directives restent une contrainte pratique. Par exemple, la couverture Medicare est liée à des indications spécifiques, et les recommandations de l'European Glaucoma Society reconnaissent l'épaisseur cornéenne centrale sans pour autant approuver de simples valeurs de PIO ajustées au CCT, ce qui accroît le besoin d'une aide à la décision clinique transparente, alignée sur les normes et défendable dans la documentation. Les fournisseurs qui répondent à ces contraintes tout en améliorant l'interopérabilité via des normes de données ophtalmiques (ISO/TS 22218) et l'harmonisation du système qualité dans le cadre du QMSR de la FDA sont bien positionnés pour étendre leurs placements dans les cliniques et les centres de chirurgie ambulatoire qui privilégient la rapidité, la simplicité du contrôle des infections et le transfert numérique vers la planification chirurgicale et la gestion longitudinale du glaucome.
Recent Industry Developments in Marché de la pachymétrie cornéenne
- Mai 2026 : AMETEK Reichert a annoncé l'intégration de son SightChek Digital Phoroptor à la plateforme de télé-optométrie DigitalOptometrics afin d'étendre les flux de travail de réfraction à distance. Bien qu'il ne s'agisse pas du lancement d'un pachymètre, cette annonce témoigne d'un investissement continu dans des outils connectés de salle d'examen capables d'intégrer des mesures diagnostiques dans des modèles de soins compatibles avec le cloud. Cette orientation peut influencer les critères d'achat pour les diagnostics du segment antérieur adjacents.
- Mars 2025 : Alcon a annoncé l'acquisition de Lensar, ajoutant des capacités de chirurgie de la cataracte assistée par laser femtoseconde à son portefeuille chirurgical. Cet accord renforce l'ensemble intégré de bloc opératoire d'Alcon, ce qui peut accroître la demande de données d'évaluation cornéenne préopératoire étroitement intégrées, y compris la pachymétrie, au sein de flux de travail complets de planification chirurgicale.
- Juillet 2024 : EssilorLuxottica a acquis une participation majoritaire dans Heidelberg Engineering, élargissant sa présence dans l'imagerie diagnostique ophtalmique. Cette transaction soutient un regroupement de plateformes plus large dans les environnements d'optométrie et d'ophtalmologie, ce qui accroît la pression concurrentielle sur les solutions de pachymétrie qui s'intègrent harmonieusement aux environnements d'imagerie multimodale et de logiciels de cabinet.


Marché de la pachymétrie cornéenne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les systèmes de mesure par pachymétrie cornéenne utilisés pour mesurer l'épaisseur de la cornée dans des contextes de soins oculaires cliniques et chirurgicaux.
Exclusions du périmètre : Nous excluons les plateformes autonomes d'imagerie oculaire générale qui ne fournissent pas de mesure d'épaisseur par pachymétrie comme fonction principale, ainsi que les frais de procédure et les revenus plus larges des services d'ophtalmologie.
Aperçu de la segmentation
- Par type
- Méthode ultrasonique
- Méthode optique
- Par application
- Diagnostic du glaucome
- Planification de la chirurgie réfractive
- Dépistage du kératocône et de l'ectasie
- Surveillance de l'œdème cornéen postopératoire
- Évaluation des greffes cornéennes
- Par utilisateur final
- Hôpitaux
- Cliniques d'ophtalmologie et d'optométrie
- Centres de chirurgie ambulatoire
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté avec des signaux cliniques et épidémiologiques publics qui façonnent la demande de mesure de l'épaisseur cornéenne, notamment autour des bilans de glaucome et du dépistage préopératoire. Nous avons examiné des sources telles que l'Organisation mondiale de la santé, les Centers for Disease Control and Prevention des États-Unis, et les portails nationaux de statistiques de santé qui suivent le fardeau de la santé oculaire et l'accès aux soins.
Pour ancrer l'adoption des dispositifs et les schémas d'utilisation pratique, nous avons également vérifié les recommandations et publications de l'American Academy of Ophthalmology, des revues à comité de lecture indexées dans PubMed, et des bases de données réglementaires telles que les listes de dispositifs et rappels de la FDA américaine. Les dépôts d'entreprises, les présentations aux investisseurs et la presse crédible ont été utilisés pour comprendre la disponibilité des produits et le positionnement commercial, et un abonnement payant pour les données financières et actualités d'entreprises a aidé à recouper les chronologies et les mouvements de marché. Les sources documentaires mentionnées ici sont uniquement illustratives, et des références publiques supplémentaires ont été utilisées pour recueillir, confirmer et clarifier les hypothèses finales.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès d'ophtalmologistes, d'optométristes, de gestionnaires de cliniques et de contacts du côté des distributeurs et des services, qui observent les cycles d'achat et les décisions de remplacement du parc installé. Nous avons couvert les principales régions afin de valider le mix tarifaire, la préférence de modalité (ultrasonique versus optique) et l'utilisation par application, puis les hypothèses documentaires ont été ajustées lorsque les retours répétés des entretiens révélaient des lacunes.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 16 % | APAC : 52 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante (top-down) de construction de la demande, qui reconstitue le vivier de tests adressable en reliant les volumes de visites de soins oculaires à la part de patients qui subissent typiquement une mesure de l'épaisseur cornéenne pour l'évaluation du glaucome, la planification de la chirurgie réfractive et le dépistage du kératocône. Une fois ce vivier de demande constitué, nous le traduisons en valeur de dispositifs en appliquant des taux d'utilisation réalistes, un calendrier de remplacement et des fourchettes de prix de vente moyens vérifiés lors des entretiens.
Nous utilisons ensuite des approximations ascendantes (bottom-up) sélectives pour corroborer les totaux, incluant des vérifications de prix échantillonnées par région et par canal, ainsi que des indications côté fournisseurs sur la direction des expéditions et l'intensité de remplacement du parc installé. Les données clés (illustratives) incluent les volumes de procédures dans les contextes réfractifs et de cataracte, l'intensité du dépistage du glaucome, la répartition de l'adoption entre méthodes ultrasoniques et optiques, la durée de vie type des dispositifs et les cycles de service, ainsi que le mix tarifaire régional qui évolue avec l'expansion des soins ambulatoires.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin de garder les perspectives pratiques, et les moteurs de croissance ont été ajustés en fonction de la façon dont les cliniciens et les acheteurs décrivaient les cycles budgétaires et les tendances de débit. Lorsque les signaux ascendants étaient incomplets pour les canaux plus petits ou les marchés émergents, nous avons traité les lacunes en appliquant des hypothèses de pénétration prudentes, puis en revérifiant le nombre de dispositifs par site implicite avec les retours du terrain.
Validation des données et cycle de mise à jour
La validation s'effectue par de multiples vérifications afin que les chiffres finaux restent liés à la réalité de la prestation de soins. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances des procédures, les discussions régionales sur l'adoption des dispositifs dans la littérature clinique, et les mouvements de prix observés dans les échanges avec les canaux, puis nous examinons les valeurs aberrantes avant validation finale.
Si un écart majeur est constaté, les répondants sont recontactés pour confirmer si le changement provient de la tarification, du mix de modalités, ou d'un déplacement de la demande dans les principales applications. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements majeurs tels que des actions réglementaires, des lancements de produits, ou des mouvements de change marqués. Avant la livraison, une dernière révision par un analyste est réalisée afin que les clients disposent de la vision la plus actuelle, étayée par des hypothèses documentées.
Taille du marché de la pachymétrie cornéenne selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent sembler très éloignées même lorsque l'intitulé du sujet est identique, car différentes études utilisent des années de référence différentes, incluent des périmètres de dispositifs différents, et traitent la tarification et le mix de modalités de manières différentes. Le résultat change également selon qu'un modèle s'appuie davantage sur les revenus déclarés, tandis qu'un autre repose davantage sur des indicateurs de demande plus larges.
L'écart principal provient du fait que des outils de mesure cornéenne adjacents soient ou non intégrés au total, et que la tarification soit reportée à l'aide d'un PVM (prix de vente moyen) fixe ou d'un mix région et canal évoluant dans le temps. C'est également là que Mordor Intelligence se concentre uniquement sur les revenus de mesure par pachymétrie cornéenne, et revérifie le mix ultrasonique versus optique par une validation clinique et de canal répétée avant de figer la valeur finale.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 319,71 millions USD (2025) | |
| Cabinet de conseil mondial A | 549,69 millions USD (2025) | Utilise une interprétation plus large des dispositifs qui peut inclure des revenus de diagnostics cornéens adjacents, et la valeur publiée semble moins contrainte par des vérifications de la demande liées aux procédures, ce qui peut gonfler le vivier adressé. |
| Éditeur sectoriel B | 391,90 millions USD (2026) | Part d'une année plus tardive et applique souvent une couverture de canal plus large ainsi que des répartitions de modalités différentes, et les différences de calendrier de change et de mix de prix régional peuvent tirer le total vers le haut par rapport à une construction de la demande plus resserrée par application. |
En examinant le tableau, l'écart s'explique principalement par les choix de périmètre et la manière dont la demande et la progression du PVM sont traduites en totaux de revenus. Notre approche reste reproductible car chaque étape se rattache à une demande d'application claire, à des schémas d'utilisation et à des vérifications de mix tarifaire pouvant être retestées à mesure que le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la pachymétrie cornéenne ?
Le marché de la pachymétrie cornéenne est évalué à 334,48 millions USD en 2026.
Quel segment connaît la croissance la plus rapide sur la période 2025-2031 ?
Le dépistage du kératocône et de l'ectasie affiche la croissance la plus élevée avec un CAGR de 7,71 %.
Pourquoi les pachymètres optiques gagnent-ils des parts de marché ?
Les plateformes optiques offrent des mesures sans contact, des cartographies cornéennes plus riches et une compatibilité avec l'IA, ce qui soutient un CAGR de 6,89 % pour ce segment.
Quelle est la part de l'Amérique du Nord dans le chiffre d'affaires mondial ?
L'Amérique du Nord représentait 38,21 % du chiffre d'affaires total en 2025.
Quels facteurs freinent une adoption plus large dans les marchés émergents ?
Un remboursement limité et des coûts élevés de conformité des dispositifs ralentissent l'adoption malgré une demande croissante en procédures.
Quel environnement d'utilisation finale affiche la croissance la plus élevée ?
Les centres de chirurgie ambulatoire connaissent la croissance la plus rapide avec un CAGR de 8,12 %, à mesure que les volumes de chirurgie ophtalmologique ambulatoire augmentent.
Dernière mise à jour de la page le:



