
コラーゲンドレッシング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
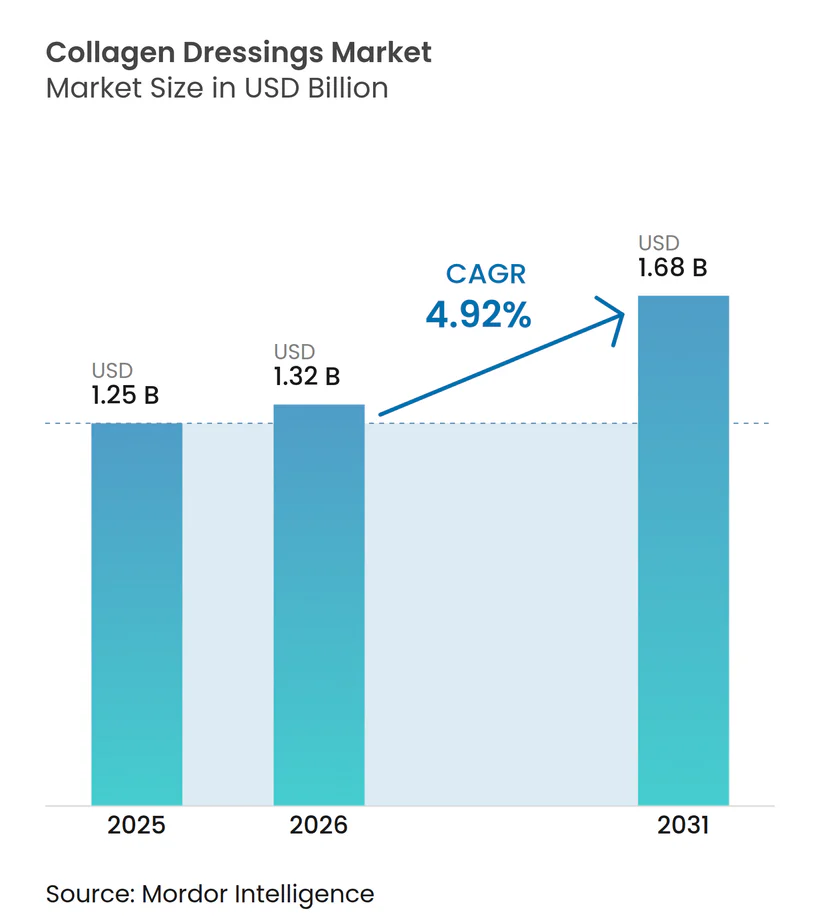
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| 成長率 (2026 - 2031) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコラーゲンドレッシング市場分析
コラーゲンドレッシング市場規模は2025年にUSD 12億5,000万と評価され、2026年のUSD 13億2,000万から2031年までにUSD 16億8,000万へと、予測期間(2026年~2031年)においてCAGR 4.92%で成長すると推定されています。需要の勢いは、急性・慢性創傷の世界的な症例数の増加、外科手術件数の拡大、および治癒時間を短縮し合併症を最小化するバイオアクティブな創傷ケアソリューションへの選好の高まりから生じています。市場拡大は、糖尿病性足部潰瘍ケアに対するより厳格なエビデンス要件や、コンプライアンスコストを再編する可能性のある米国食品医薬品局(FDA)による創傷ドレッシング再分類提案の審議中など、サプライチェーンおよび規制上の逆風によって抑制されています。組換えおよび植物由来材料に関する研究の強化は、調達制約の緩和と免疫原性リスクの低減を約束しており、スマートセンサー統合によりドレッシングがより広範なデジタルヘルスエコシステムと連携しつつあります。そのため、競争の激化は、素材科学、データ分析、および強固な臨床データを組み合わせてコラーゲンドレッシング市場でシェアを獲得できる企業へとシフトしています。
レポートの主要ポイント
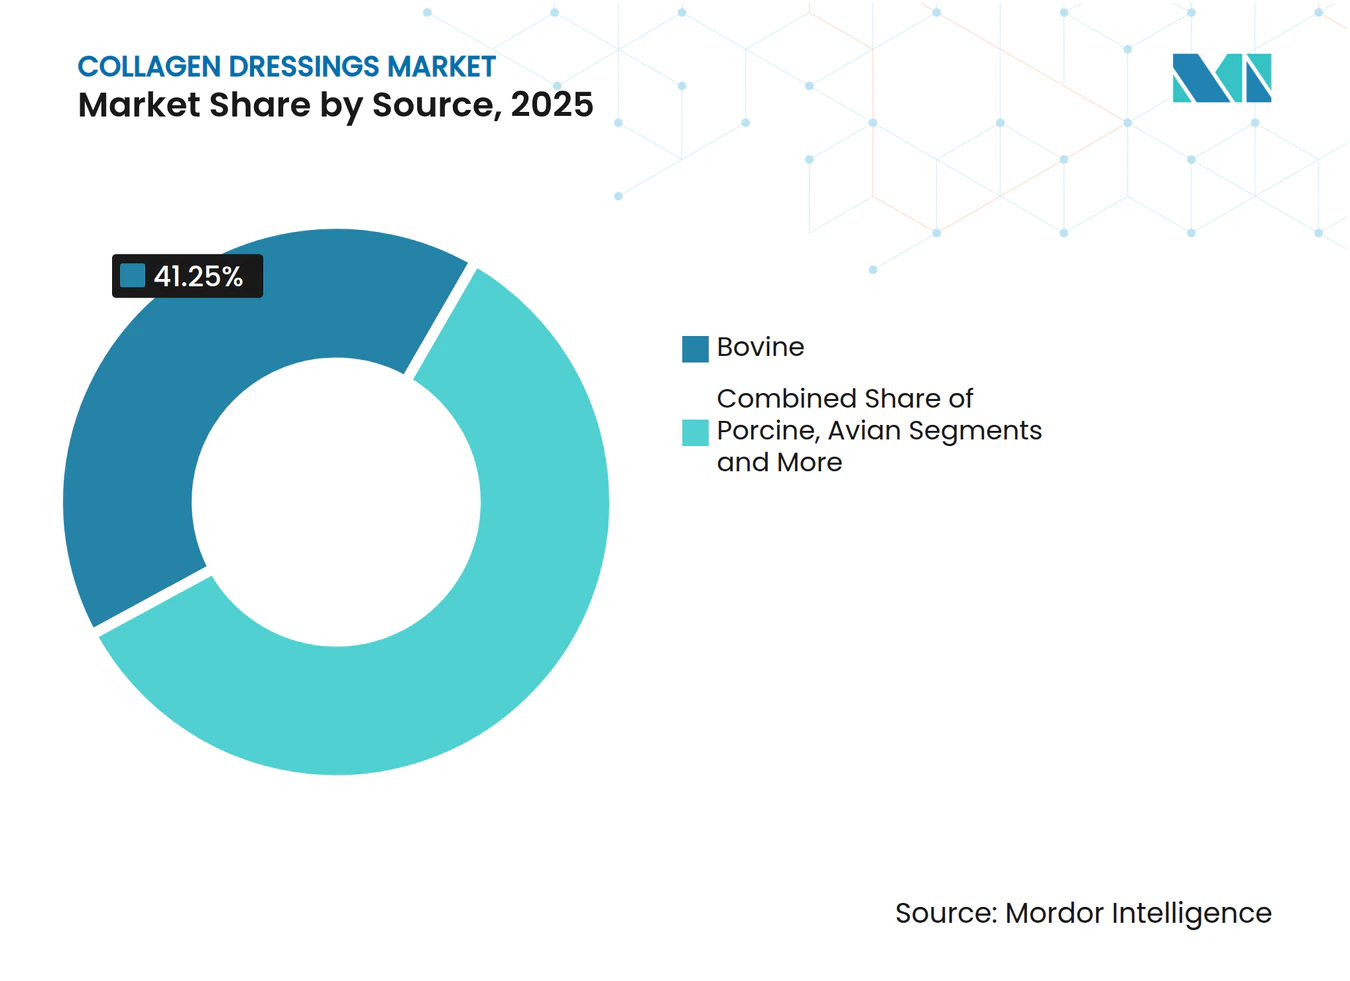
- 原料源別では、ウシ由来コラーゲンが2025年のコラーゲンドレッシング市場シェアの41.25%を占め、ウマ由来コラーゲンは2031年までCAGR 5.61%で拡大すると予測されています。
- 形態別では、ゲル形態が2025年の売上に27.80%貢献してトップとなり、シート形態は2031年までCAGR 5.72%で拡大すると見込まれています。
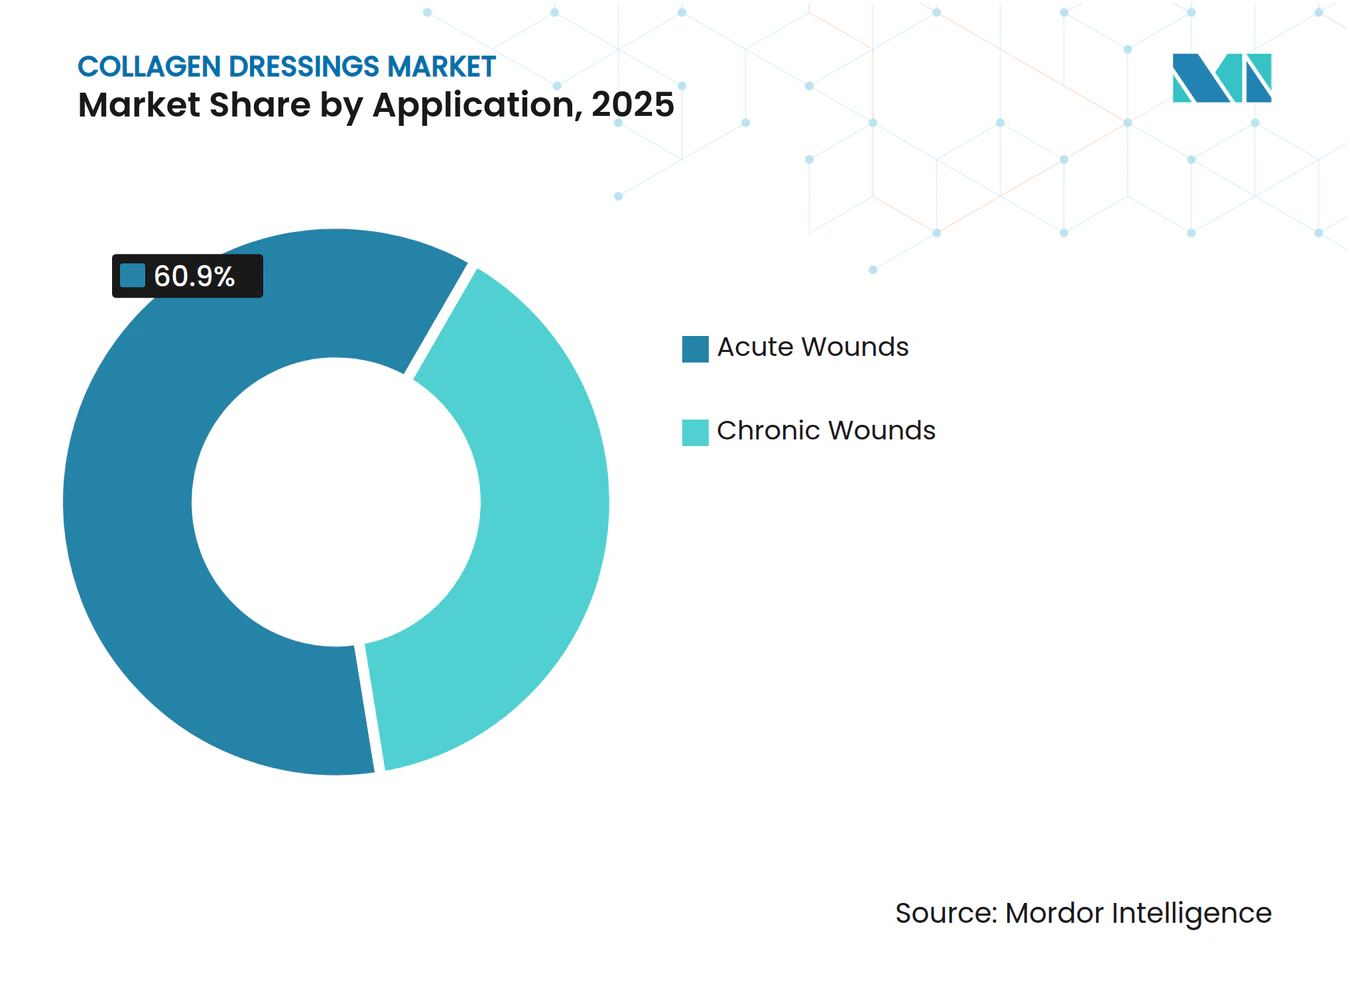
- 用途別では、急性創傷が2025年のコラーゲンドレッシング市場規模の60.90%を占め、慢性創傷は2031年までCAGR 5.66%で成長する見通しです。
- エンドユーザー別では、病院が2025年においても主要チャネルであり続け、外来手術センターはCAGR 5.68%で最も速い成長を示すと予測されています。
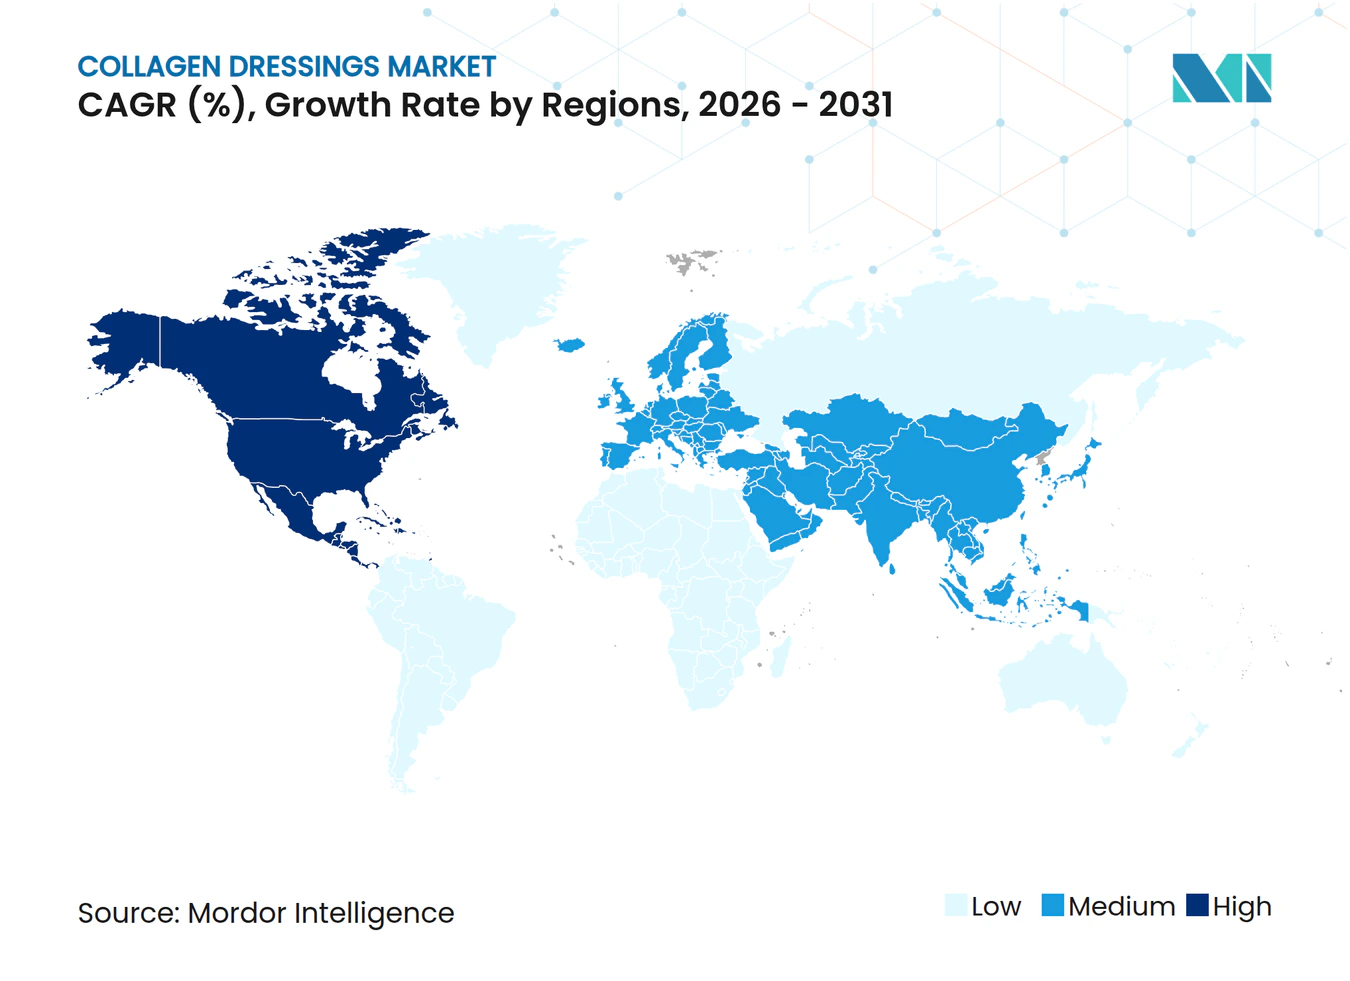
- 北米が2025年のコラーゲンドレッシング市場規模の41.10%を占めて首位となり、アジア太平洋は2031年までCAGR 5.12%で最も速く成長する地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急性・慢性創傷の発生率の増加 | +1.2% | 北米およびヨーロッパの高齢化人口に集中するグローバル | 中期(2~4年) |
| コラーゲンドレッシングにおけるR&Dおよび技術的進歩 | +0.8% | 北米およびEUがイノベーションをリード、APACが後続で採用 | 長期(4年以上) |
| 世界的な外科手術件数の増加 | +0.9% | グローバル、APACの新興市場が最高の成長を示す | 短期(2年以内) |
| 糖尿病関連慢性潰瘍の有病率の増加 | +0.7% | 糖尿病罹患率が上昇している発展途上国において特に顕著なグローバル | 中期(2~4年) |
| 免疫原性を低下させる組換えおよび植物由来コラーゲン | +0.4% | 先進国市場を皮切りにグローバルな採用へと拡大 | 長期(4年以上) |
| 遠隔モニタリングを可能にするスマートセンサー統合型コラーゲンドレッシング | +0.3% | 北米およびEUが早期採用、APACへの段階的な普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急性・慢性創傷の発生率の増加
世界的な生活習慣および人口動態の変化により、創傷の有病率は上昇しています。糖尿病は全世界で5億3,700万人以上の成人に影響を及ぼし、そのうち44.4%が慢性潰瘍の主要なリスク因子である末梢神経障害を示しています[1]。医療システムは専任の創傷ケアチームを編成することで対応しており、韓国のある三次医療施設では2018年から2022年の間に180,872件の創傷症例を治療し、高い患者満足スコアを達成しました。経済的な圧力も高まっており、オーストラリアでは慢性創傷に年間USD 20億~40億の支出が追加されています。このような需要が先進的なソリューションを主流の処方集に引き込み、コラーゲンドレッシング市場の普及を高めています。メディケアが2025年に介護者トレーニングの払い戻しを導入したことで、在宅ケアの利用が加速しており、在宅治療の普及が促進されています。
コラーゲンドレッシングにおけるR&Dおよび技術的進歩
バイオエンジニアリングは動物由来コラーゲンの限界に対処しています。EvonikのVECOLLAN組換えプラットフォームは、発酵ベースの生産によって動物由来病原体とバッチ間のばらつきを排除します[2]。カーネギーメロン大学のFRESH三次元バイオプリンティング技術は、コラーゲンのみから血管化された組織を作製し、次世代個別化グラフトへの道を切り開いています。生体電気センサーを内蔵したスマートバンデージは、対照試験において標準的なケアの94.00%に対して99.75%の創傷閉鎖率を達成しました。このような革新は治療成績を向上させ、供給を安定させることができ、コラーゲンドレッシング市場の長期的な発展を推進します。
世界的な外科手術件数の増加
選択的手術および緊急手術は、新興国における高度な手術施設の普及とともに増加しています。2024年にCDC(米国疾病管理予防センター)が更新した手術部位感染ガイドラインは、特定の術式に対して陰圧アプローチを推奨し、病院がバイオアクティブドレッシングへ向かうよう暗黙的に促しています。SolventumのV.A.C. ピール・アンド・プレイス・ドレッシングは、7日間の装着期間を維持しながら、適用時間を61%、コストを41%削減することを実証しており、効率性の必要性がいかに採用を促進するかを示しています[3]。術後ケアが外来設定へと移行するにつれ、使いやすさと長期的な保護を兼ね備えたドレッシングへの需要が高まり、コラーゲンドレッシング市場は成長軌道を維持しています。
糖尿病関連慢性潰瘍の有病率の増加
糖尿病性足部潰瘍(DFU)は臨床的・経済的な負担をもたらし、英国の国民健康サービス(NHS)において年間1症例あたりUSD 7,800のコストが発生しています。糖尿病性足部に関する国際ワーキンググループの2023年ガイドラインは、エビデンスの確実性が低いことを理由にコラーゲンの定常使用を慎重視しており、各企業に臨床データの強化を促しています。同時に、米国心臓協会の2024年声明は多職種連携によるDFUケアを推進しており、血管的・代謝的考慮事項を統合したコラーゲンシステムに対して新たな空間を開いています。優れた治療成果を確固たるエビデンスと結び付けられる企業は、コラーゲンドレッシング市場全体でシェアを拡大できる立場にあります。
抑制要因の影響分析*
| 抑制要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替先進創傷ドレッシングの入手可能性 | -0.6% | 代替率が高い成熟市場を中心にグローバル | 短期(2年以内) |
| 次世代コラーゲンドレッシングの高コスト | -0.4% | 新興市場を中心に、コスト感応度の高い医療システム | 中期(2~4年) |
| 厳格な動物調達および規制上のハードル | -0.3% | EU・北米が規制強化をリード | 中期(2~4年) |
| 医療グレードのウシコラーゲンに関するサプライボトルネック | -0.2% | 米国国内調達が特に制約されるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替先進創傷ドレッシングの入手可能性
AMNIODERM+のような羊膜由来製品は、糖尿病性潰瘍の試験において創傷サイズの95.5%の縮小を達成し、競合モダリティに対して高い性能基準を設定しています。陰圧システムは、従来の選択肢に比べて閉鎖率が高いことを示す研究の後、引き続き支持を集めています。ヒドロコロイドおよびアルギン酸塩ドレッシングは日常的なケアにおいてコスト上の優位性を持ち、抗菌コーティングは感染管理のギャップに対応しています。FDAによる2024年の抗菌ドレッシング再分類提案はそれらの技術のコンプライアンスコストを増加させる可能性があり、競争上の影響は混在するものの、全般的にコラーゲンドレッシング市場への価格圧力は継続しています。
次世代コラーゲンドレッシングの高コスト
組換えコラーゲンプラットフォームには特殊なバイオリアクターが必要であり、従来のウシ由来相当品よりも単位コストが押し上げられるため、リソースが限られた環境での採用が制約されています。米国の供給は国内需要の30~40%しか満たしておらず、病院の調達サイクルに波及する価格変動を引き起こしています。払い戻し体制は高価格製品に対して明確な臨床的正当性を求めており、事務的負担が採用を遅らせています。そのため、製造業者は質調整生存年あたりのコスト優位性を実証しなければならず、これがコラーゲンドレッシング市場の短期的な拡大を抑制するハードルとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料源別:
ウシの優位性がイノベーションの圧力に直面ウシ由来材料は、数十年にわたる臨床的な親しみやすさとスケーラブルな製造インフラを背景に、2025年のコラーゲンドレッシング市場シェアの41.25%を占めました。しかし、米国の需要の30~40%しか国内で充足されておらず、グローバルなサプライショックへのエクスポージャーが生じています。ウマ由来コラーゲンは、優れた生体適合性と低い免疫原性プロファイルに支えられ、CAGR 5.61%で地歩を固めつつあります。ブタ由来の選択肢はコスト上の優位性とヒトコラーゲンとの構造的類似性を提供し、海洋由来源は熱帯地域で有益な熱安定性を提供します。組換えヒトコラーゲンは破壊的な勢力として台頭しており、Evonikの発酵ベースVECOLLANは一貫した純度と潜在的により効率的な品質保証フットプリントを約束しています。植物バイオテクノロジーは、欧州の入札全体でサステナビリティ要件が高まる中、進歩を続けています。総じて、原料源の状況は多様化・トレーサブルな供給へと移行しており、早期に投資するメーカーがコラーゲンドレッシング市場において戦略的ポジションを確保する機会を得ることができます。
動物福祉に対する倫理的懸念の高まりと厳格な欧州のサステナビリティ義務は、組換えおよび植物由来の代替品への転換を触媒しています。PlantForm Corporationの合成生物学的アプローチによるバイオアイデンティカルヒトコラーゲンは、循環経済政策と連動したエンジニアリングソリューションへの転換を体現しています。しかし、原材料コスト、スケーラビリティ、および規制上の明確性が依然として開発上のハードルとなっています。エンド・ツー・エンドのトレーサビリティと安定した価格設定を提供できる企業は、病院の調達基準をより容易に満たすことができ、この要件が将来のコラーゲンドレッシング市場規模に影響を与える可能性があります。予測期間を通じて、動物由来、組換え、および植物由来のインプットを組み合わせたマルチソース戦略が、サプライ途絶と規制ショックから企業を緩衝し、臨床医の信頼を高めることが期待されています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
ゲルのリーダーシップがシートイノベーションに挑戦されるゲル製品は、不規則な表面への適合性と組織の空洞部を充填する能力により、2025年の売上の27.80%を占めました。しかし、シートは病院が標準的な投与量、繊維の脱落減少、および長い装着時間を好むことから、2031年までCAGR 5.72%で他のすべての形態を上回るペースで成長すると予測されています。パウダーおよび粒子状形態は深い腔部への適用というニッチ用途に対応し、フォームは高浸出性創傷を処理しますが、より高い製造上の複雑さに直面しています。銀イオンや成長因子を埋め込んだ複合シートは、抗生物質適正使用を求めるトラウマセンターにアピールする多面的な治療効果をもたらします。
凍結乾燥および電界紡糸技術の進歩により、シートドレッシングは最大7日間構造を保持できるようになり、看護時間が削減されています。多層ラミネートは水分と酸素張力を調節し、肉芽形成を改善することができます。外来手術件数が増加するにつれ、ドレッシング交換の頻度が少なくて済むデバイスが医療提供者と患者の双方に響き、コラーゲンドレッシング市場規模の成長を後押ししています。複数形態への対応能力を持つメーカーは、利益率が圧縮された際に成長の速いセグメントへと生産をシフトし、競争環境においてレジリエンスを確保することができます。
用途別:
急性創傷の優位性と慢性創傷の加速急性適応症は2025年のコラーゲンドレッシング市場規模の60.90%を占め、標準化された術後プロトコルと外傷性創傷ケアの緊急性を反映しています。糖尿病性、静脈性、および褥瘡性潰瘍を包含する慢性潰瘍は、高齢化人口と糖尿病有病率の上昇を背景に、CAGR 5.66%で市場の最も急速に拡大するサブセットを形成しています。熱傷では、コラーゲンマトリックスが疼痛と体液喪失を低減する一時的な皮膚代替物として機能し、外科創傷では素材の止血性とスキャフォールド特性から恩恵を受けます。DFUは、ガイドラインの懐疑的姿勢と実際のニーズとの緊張を示しています:現在のエビデンスのギャップにもかかわらず、臨床医は依然として迅速な閉鎖を促進するバイオアクティブドレッシングを求めています。
医療経済モデルは、慢性創傷の閉鎖時間をわずか1週間短縮するだけで、回避できる訪問看護コストとして患者1人あたりUSD 1,200の節約につながる可能性があることを示唆しています。この財政的インセンティブは、抗菌または成長因子の効果を提供するプレミアムコラーゲンの組み合わせをカバーするよう支払者を促しています。コラーゲンドレッシング市場内のセグメンテーションを強化しながら、創傷の病因とバイオマーカーのフィードバックに基づいて処方を選択する個別化された創傷管理プラットフォームが台頭しています。電子健康記録が創傷写真とセンサーデータを統合するにつれ、治療とモニタリングの境界が曖昧になり、データ収集デバイスとして機能するドレッシングへの需要が生まれています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院から外来モデルへのシフト病院および専門クリニックは、複雑な術後ケアに対する管理力を背景に、2025年においても最大の購買層であり続けました。にもかかわらず、外来手術センターおよび在宅ケア環境は、早期退院を奨励する払い戻しモデルにより、現在最も急速な採用増加を報告しています。2025年のメディケアにおける介護者トレーニングコードは、先進ドレッシングが直接家庭に払い出される件数の測定可能な増加をすでにもたらしています。長期ケア施設は労働力を削減する長期装着シートを重視し、軍事および災害対応チームは常温安定性と迅速な止血を持つ製品を優先します。
分散型ケアのトレンドは購買基準を変化させています:安全性、わかりやすい使用説明書、およびデジタル読み取りが、吸収性の僅差の改善よりも重視されます。ドレッシングとテレヘルスダッシュボードをバンドルするサプライヤーは、医師に治癒の進行状況のリモート視認性を提供し、競争の激しいコラーゲンドレッシング市場での差別化を確立することができます。複数拠点のネットワークにサービスを提供できるベンダーは、統合型デリバリーネットワークが在庫とトレーニングを効率化するためにシングルソース契約を優先するにつれ、価格交渉においてレバレッジを得ます。
地域分析
北米コラーゲンドレッシング市場
北米は2025年において、強固な償還制度、高い外科手術件数、およびデジタル創傷ケア技術の早期導入により、コラーゲンドレッシング市場規模の41.10%を占めた。FDAによる抗菌ドレッシングの再分類提案は競争力学を変化させる可能性があり、プーンコラーゲン製品に対する比較上のハードルを緩和する一方で、抗菌成分配合フォーマットに対する基準を引き上げる可能性がある。国内産ウシコラーゲンの供給不足により原材料コストは不安定な状態が続いているが、組換えルートへの旺盛なベンチャー投資が将来的なショックに対するバッファーとなっている。ピッツバーグおよびボストンの地域研究クラスターは、3Dバイオプリントコラーゲン血管グラフトなどの革新的技術を継続的に生み出している。
アジア太平洋コラーゲンドレッシング市場
アジア太平洋地域は2031年までに5.12%のCAGRで成長すると予測されており、全地域の中で最も高い成長率となっている。タイおよびインドにおけるメディカルツーリズムの拡大が先進ドレッシングへの需要をさらに押し上げており、国際認定基準の取得を目指す病院がエビデンスに基づいた製品を求めている。コスト意識の高い支払者は、地域の水産業およびアグリテック企業が供給を拡大する中、海洋由来および植物由来コラーゲンへの関心を高めている。
欧州コラーゲンドレッシング市場
欧州は成熟しながらもイノベーション志向の市場であり、厳格な動物福祉規制および二酸化炭素排出量削減目標が、トレーサブルな原材料源への調達シフトを促している。ドイツおよび北欧諸国は、ライフサイクル分析に基づいてサプライヤーを評価する「グリーン」購買フレームワークの試験運用を進めている。BrenntagnおよびCambriumが展開するNovaColl等の組換えコラーゲンおよびヴィーガンコラーゲンは、この戦略的転換に対応している。予算制約により低価格オプションの入札が促進される一方で、臨床アウトカム保証が契約に盛り込まれるケースが増加しており、有効性データとサステナビリティ認証の両方を提供できるベンダーに有利な状況となっている。これらの地域的特性を総合すると、コラーゲンドレッシング市場全体において多角化したプレーヤーに対する的を絞った機会が生まれている。
競合環境
市場集中度
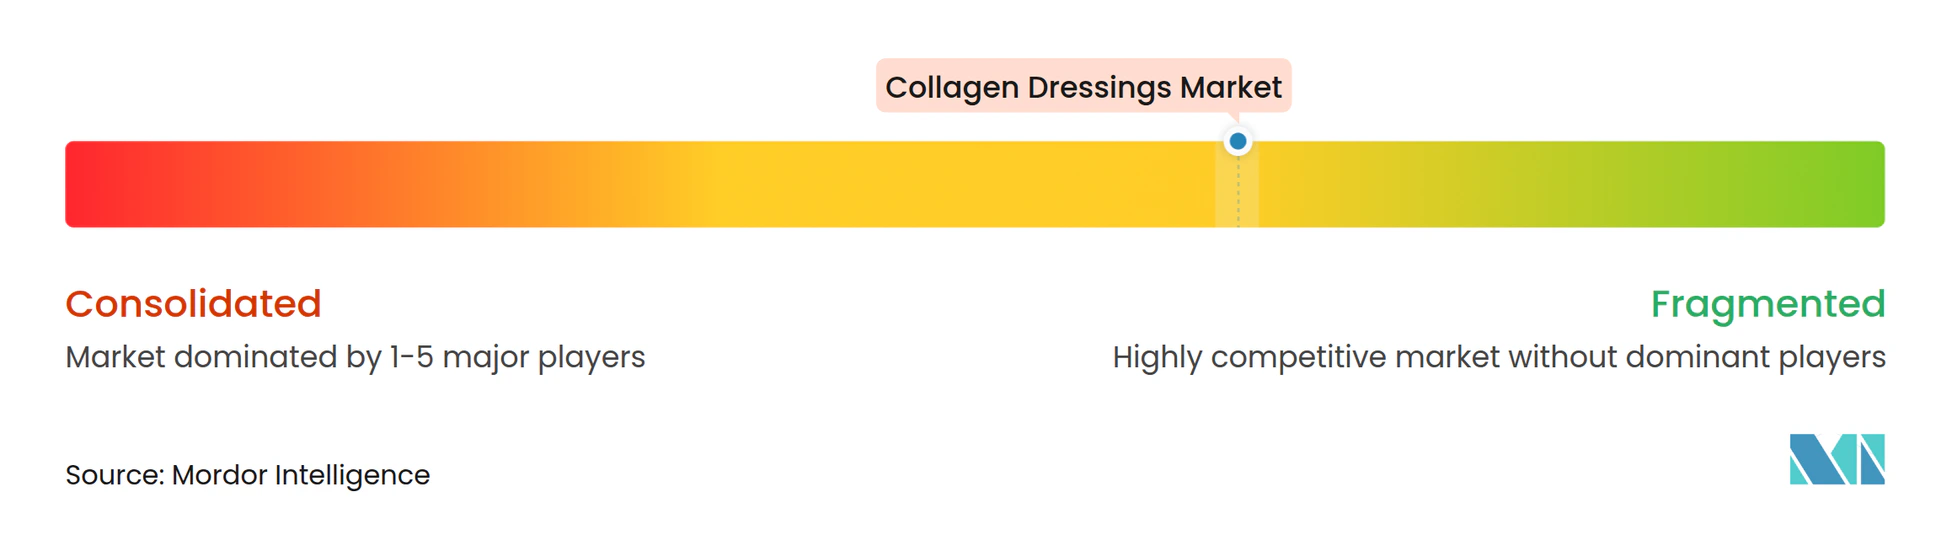
コラーゲンドレッシング市場は中程度の断片化を特徴としており、多角化したデバイスコングロマリットが特化型バイオテクイノベーターと共存しています。OrganogenesisはPuraPly微粒子化創傷マトリックスを含む追加の510(k)認可を取得した後、2024年に先進創傷ケア売上を増加させました。
戦略的には、既存のプレイヤーは原材料供給の垂直統合を強化して不足を防ぐとともに、センサーおよびソフトウェア企業と提携して接続性を埋め込んでいます。Evonikの発酵プラットフォーム協業ロードマップは、動物供給を迂回する独自のソースを所有しようとする動きを示しています。ColoplastによるKerecisの2023年USD 13億の買収は、欧州のフットプリントとサステナビリティアジェンダを補完する魚皮コラーゲン技術を提供しました。新興の競合他社は、創傷環境データを収集する組換え型、植物由来型、またはスマートドレッシングによってニッチな臨床的未充足ニーズを標的にしています。小規模企業は多くの場合、受託製造に依存していますが、モジュール型バイオリアクターの台頭が設備投資を削減することで参入障壁を低下させています。
価格競争は商品化されたゲルおよびパウダーラインで依然として激しいものの、感染管理、疼痛軽減、および遠隔モニタリングを約束する複合シートにおいてはプレミアム化が見られます。臨床成果エビデンスと経済的価値資料によって差別化するサプライヤーは、統合型デリバリーネットワーク内で優先サプライヤーの地位を獲得しています。予測期間を通じて、競争上の優位性はR&Dパイプラインを規制トレンドと支払者の期待に一致させ、コラーゲンドレッシング市場における持続的な拡大を確保することにかかっています。
コラーゲンドレッシング業界リーダー
-
3M
-
Smith+Nephew
-
McKesson Medical-Surgical Inc.
-
DermaRite Industries, LLC.
-
Convatec Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
コラーゲンドレッシング市場 このレポートでカバーされる企業
- 3M
- Smiths Group
- HARTMANN Group
- Sanara MedTech
- DermaRite Industries
- Lohmann & Rauscher (L&R)
- Coloplast
- Convatec
- DeRoyal Industries
- Hollister
- Organogenesis
- Medline Industries
- Integra LifeSciences
- Mölnlycke Health Care
- Kerecis
- B. Braun
- Aroa Biosurgery
- Argentum Medical
最近の産業開発事情 コラーゲンドレッシング市場
- 2025年5月:横浜国立大学が、多方向の繊維配向を持つコラーゲン組織を作製する三次元プリンティング法を発表し、ネイティブに近い機械的特性を持つグラフトを可能にしました。
- 2025年1月:Brenntaqがカンブリウム(Cambrium)と提携し、精密発酵を用いて皮膚と同一の低分子コラーゲンを生産するNovaColl ビーガンコラーゲンをヨーロッパおよびイギリス全土に展開しました(GCI Magazine)。
- 2024年1月:Sanara MedTech Inc.がタフツ大学と独占ライセンス契約を締結し、18種類の固有のコラーゲンペプチドを対象とした特許技術の開発および商業化を進めることになりました。
- 2023年7月:ColoplastがKerecisを買収することに合意しました。Kerecisは魚皮ベースの創傷ケア企業であり、買収額はUSD 13億で、先進創傷ケアポートフォリオの拡充を目的としています。
コラーゲンドレッシング市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、コラーゲンドレッシング市場を、主要構造成分が精製コラーゲン(ウシ、ブタ、ウマ、鳥類、海洋組換え体、または植物由来)であり、シート、ゲル、パウダー、フォーム、または複合マトリックスの形態で提供され、滲出液を調節し肉芽組織形成を促進するために患部に留置される、すべての滅菌済み創傷管理製品と定義する。Mordor Intelligenceによれば、局所的な美容マスクまたは経口ニュートラシューティカルとして厳密に使用される製品は除外される。
スコープ除外:一時的な止血スポンジおよびコラーゲンコーティング縫合糸は本レポートの対象外である。
セグメンテーション概要
- 原料源別
- ウシ
- ブタ
- 鳥類
- 海洋
- 組換えヒトコラーゲン
- 植物由来コラーゲン
- 形態別
- ゲル
- パウダー
- シート
- ペースト
- フォーム
- 粒子/顆粒
- 複合・コンポジット形態
- 用途別
- 急性創傷
- 外科・外傷性創傷
- 熱傷(部分層・全層)
- 慢性創傷
- 糖尿病性足部潰瘍
- 褥瘡
- 静脈性下肢潰瘍
- 急性創傷
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅ケア環境
- 長期ケア施設
- 軍・野戦病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
北米、欧州、アジア太平洋地域の病院創傷ケア看護師、グループ購買組織の調達責任者、および地域メーカーのプロダクトマネージャーとの複数時間にわたる半構造化インタビューにより、二次資料のみでは明確にできない使用率、平均販売価格、および償還動向を検証した。
デスクリサーチ
Mordorのアナリストは、米国メディケア・メディケイドサービスセンター、ユーロスタット、日本の厚生労働省などの機関が公開する創傷ケアサーベイランスデータを起点とし、次いで際糖尿病連合およびWHOの慢性創傷有病率データを参照した。国連コムトレードの貿易統計、クエステルを通じて取得した特許ファミリー、およびノルウェー道路連盟(褥瘡発生率の代理指標として)の製品利用集計が需要プールを強化した。さらに、臨床試験登録、査読済み学術誌、および先進的ドレッシングの売上を開示する10-K報告書を精査し、ユニット数量をVolzaの出荷集計と照合した。これらの資料が事実的な骨格を構築した。D&B HooversおよびDow Jones Factivaが財務上のギャップを補完した。このリストは例示的なものであり、網羅的ではなく、多数の追加参考資料が検証に活用された。
市場規模推計と予測
トップダウンの発生率モデルは、治療された慢性・急性創傷症例を対処可能な需要に変換するもので、有病率トレンド、外科的処置件数、熱傷入院数、および患者エピソードあたりの平均ドレッシング使用枚数を用いる。これらのアウトプットは、選択的なサプライヤーロールアップおよびサンプリングされた平均販売価格×数量チェックによって裏付けられる。糖尿病性足潰瘍の有病率、病院入院日数、ウシコラーゲン価格指数、および抗菌剤採用率などの主要変数がシナリオ入力を駆動する。ラグ付きマクロ健康指標を用いた多変量回帰が2026年から2030年の成長を予測し、ボトムアップのエビデンスが薄い年については線形補間が適用される。
データ検証と更新サイクル
最終承認前に、分散スクリーニングを再実行し、異常値のピアレビューを行い、通貨換算を照合する。モデルは12ヶ月ごとに更新され、主要な規制変更またはリコールイベントが発生した場合にはサイクル中間での修正が行われる。クライアントへの納品直前に最終的なアナリストレビューが実施され、ユーザーは最新の見解を受け取ることができる。
Mordorのコラーゲンドレッシングベースラインが信頼性を持つ理由
公表されている推計値がしばしば異なるのは、各社が不均一な製品ミックスを選択したり、臨床医の採用率を過大評価したり、広範な創傷ケア合計値からバックキャストしたりするためである。当社の厳格な定義、年次更新サイクル、および変数レベルのクロスチェックにより、数値の再現性確保されている。
主要なギャップ要因としては、競合調査が局所止血剤を一括計上していること、均一な平均販売価格の上昇を前提としていること、または新興市場の加速と通貨効果を無視した単一地域の有病率トレンドに予測を依拠していることが挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要ギャップ要因 |
|---|---|---|
| 1.25 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.21 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 止血スポンジおよびバイオエンジニアリング皮膚代替品を一括計上しており、ベース値を過大評価している |
| 0.72 ビリオン 米ドル(2025年) | 業界誌B | 静的な平均販売価格を使用し、外来在宅ケアの数量を除外しているため、市場合計が過小評価されている |
総合すると、本比較はMordorの数値が積極的な同業他社と保守的な同業他社の中間に位置することを示しており、これは当社のスコープ、変数選択、および年次検証ステップが、意思決定者が信頼できる均衡かつ透明性の高いベースラインを生み出しているためである。
レポートで回答される主要な質問
コラーゲンドレッシング市場の規模は?
コラーゲンドレッシング市場規模は2026年にUSD 13億2,000万に達し、CAGR 4.92%で成長して2031年までにUSD 16億8,000万に達すると見込まれています。
コラーゲンドレッシング市場の主要プレイヤーは誰ですか?
3M、Smith+Nephew、McKesson Medical-Surgical Inc.、DermaRite Industries, LLC.およびConvatec Group PLCがコラーゲンドレッシング市場で事業を展開する主要企業です。
コラーゲンドレッシング市場で最も速く成長している地域はどこですか?
アジア太平洋は、創傷ケアインフラの拡大と慢性疾患有病率の上昇により、2031年までCAGR 5.12%で成長すると予測されています。
コラーゲンドレッシング市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がコラーゲンドレッシング市場で最大の市場シェアを占めています。
コラーゲンドレッシング市場でどの原料源セグメントが優位を占めていますか?
ウシ由来コラーゲンが41.25%のシェアでトップですが、ウマ由来および組換え原料源が地歩を固めつつあります。