
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
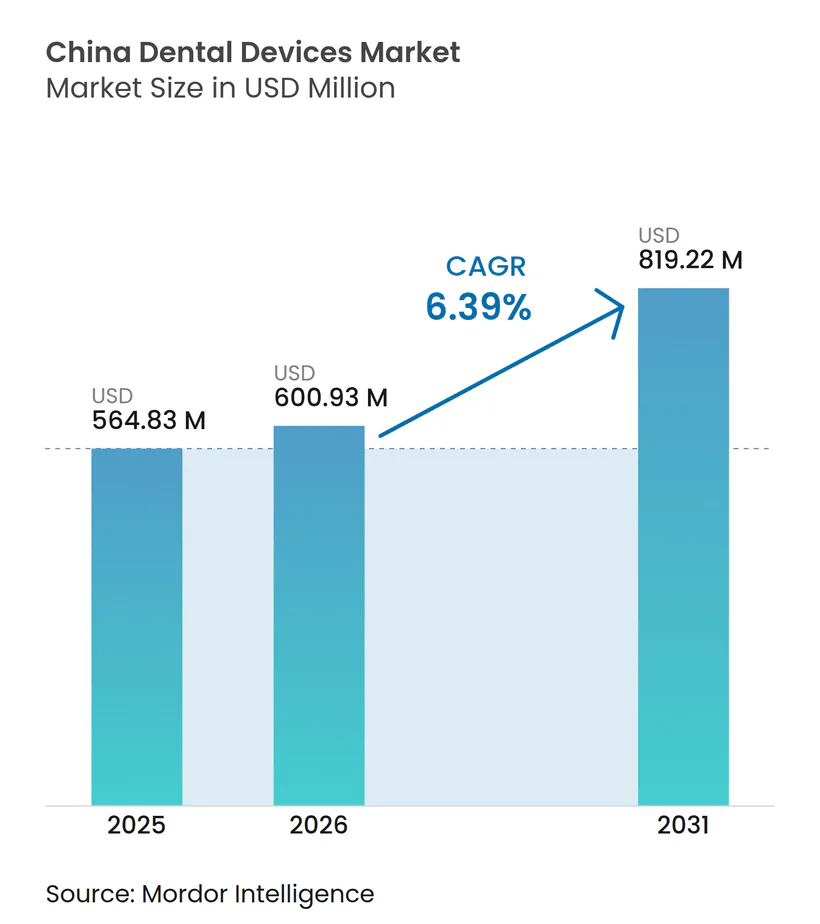
| 基準年の市場規模 (2025) | 564.83 百万米ドル |
| 市場規模 (2026) | 600.93 百万米ドル |
| 市場規模 (2031) | 819.22 百万米ドル |
| 成長率 (2026 - 2031) | 6.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国歯科機器市場分析
中国歯科機器市場規模は2025年に5億6,483万米ドルと評価され、2026年の6億930万米ドルから2031年には8億1,922万米ドルに達すると推定され、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.39%となっています。強固な政策支援、急速に拡大する中間層、デジタルワークフローの普及拡大が、当セクターをより高付加価値な処置へと導いています。インプラントの数量ベース調達、「健康中国2030」の予防目標、そして歯科サービス組織(DSO)の台頭が、価格設定、患者アクセス、調達規範を再構築しています。国内メーカーはこれらの変化を活かして第2・第3層都市でのシェア獲得を進める一方、グローバルブランドは技術的優位性によってプレミアムニッチを守っています。高度な画像診断機器とチェアサイドCAD/CAMシステムが都市部を中心に急速に普及しており、クリアアライナー治療はソーシャルメディアの美意識に影響を受けたミレニアル世代の患者にとってデフォルトの矯正治療の選択肢となりつつあります。
主要レポートのポイント
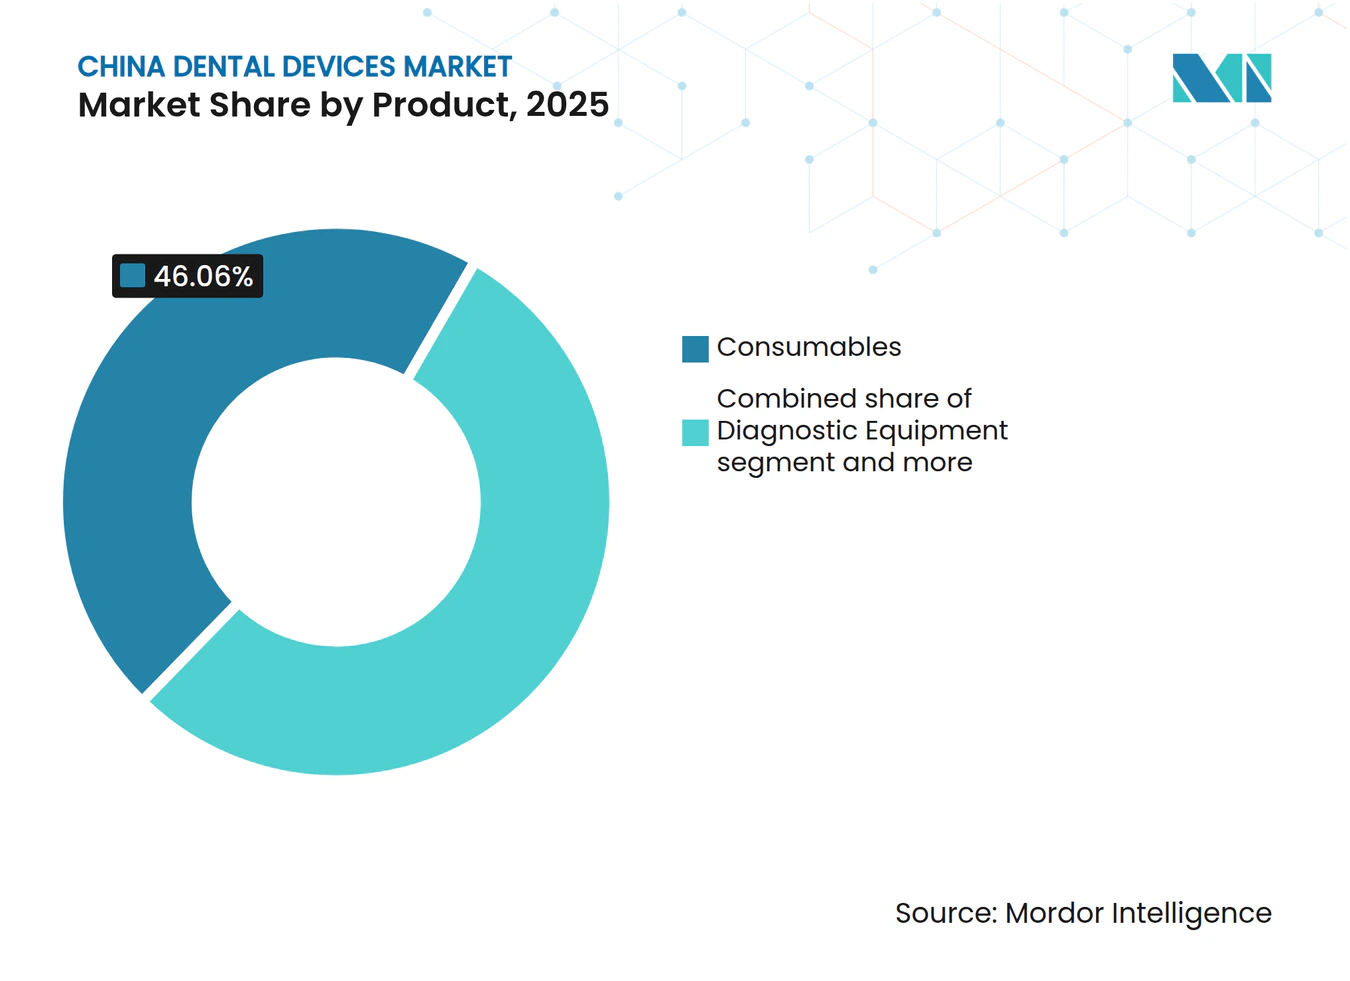
- 製品別では、歯科消耗品が2025年の中国歯科機器市場シェアの46.06%を占めました。
- 治療別では、補綴治療が2025年の収益の31.20%でトップとなり、矯正歯科は2031年までに最速の6.71%のCAGRを記録すると予測されています。
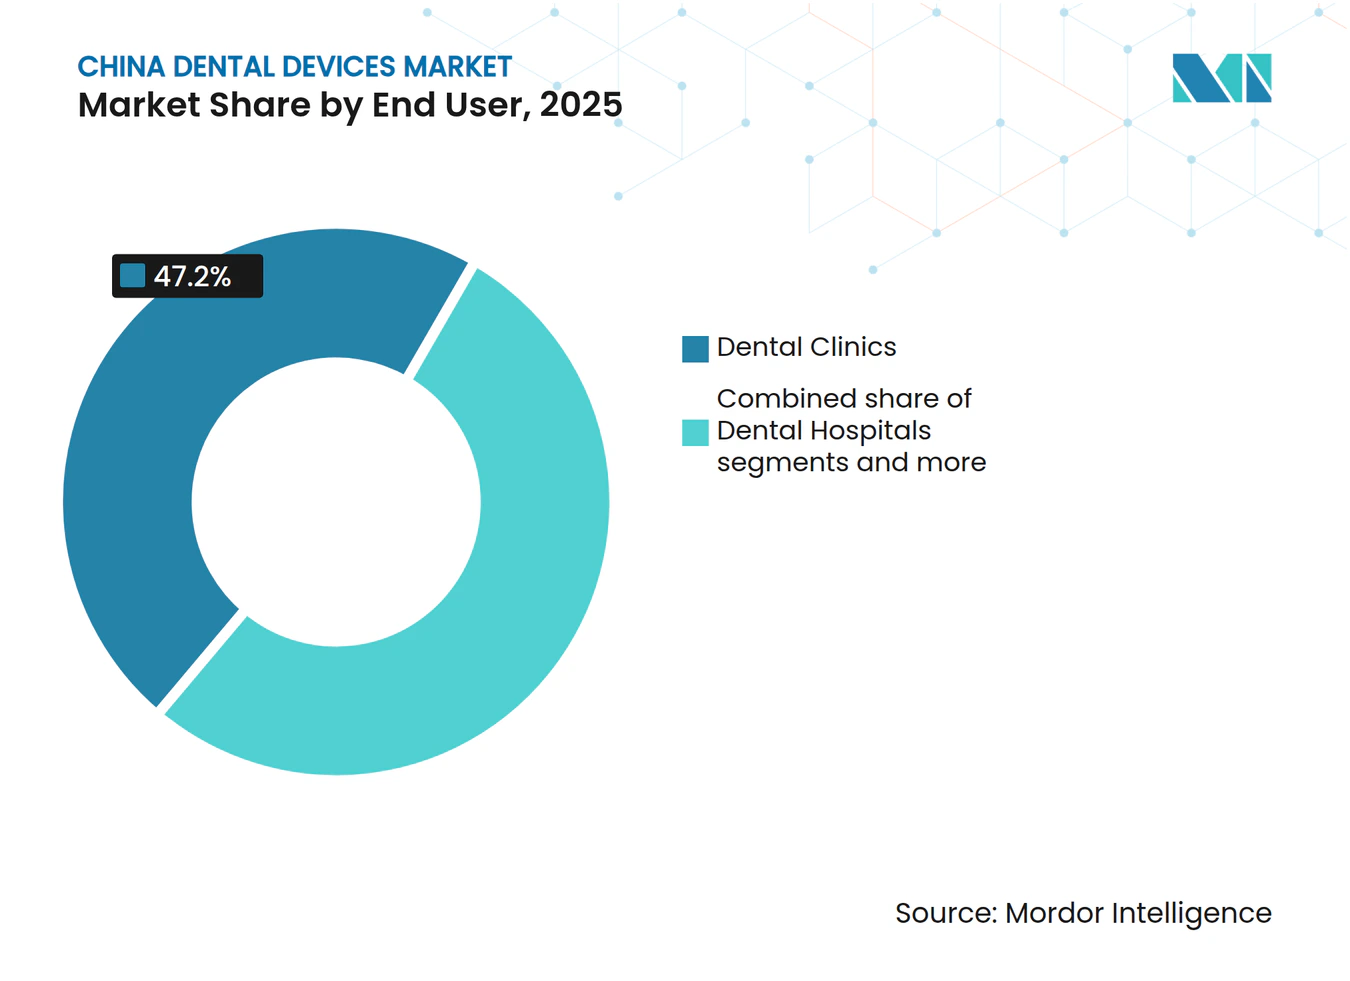
- エンドユーザー別では、歯科クリニックが2025年の中国歯科機器市場規模の47.20%のシェアを占め、2026年~2031年にかけて3.05%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国歯科機器市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 第1層都市におけるデジタル歯科ワークフローの採用拡大 | +1.2% | 第1層都市(北京、上海、広州、深圳) | 中期 |
| 中国の国民医療保険パイロット事業におけるインプラント治療の適用拡大 | +0.9% | 全国規模、パイロット省での早期成果 | 長期 |
| 歯科サービス組織(DSO)の台頭による機器の一括調達加速 | +0.8% | 全国の都市部 | 中期 |
| 沿岸部における高齢化による補綴・インプラント需要の拡大 | +1.5% | 沿岸省(江蘇省、浙江省、福建省、広東省) | 長期 |
| ミレニアル世代の美容意識の高まりによるクリアアライナー需要の増加 | +0.7% | 全国の都市部 | 中期 |
| 政府の「健康中国2030」目標による予防機器投資の支援 | +1.1% | 全国規模、医療過疎地域を重点対象 | 長期 |
| 情報源: Mordor Intelligence | |||
第1層都市におけるデジタル歯科ワークフローの採用拡大
北京、上海、広州、深圳のクリニックは、アナログ印象採得から完全デジタルの口腔内スキャンおよびCAD/CAM製作へと急速に移行しており、治療計画時間を60%短縮し、症例受諾率を32%向上させています[1]。チェアサイド機器のクラウド統合により、施術者はラボとリアルタイムで補綴物を共同設計でき、納期を数日から数時間に短縮しています。競争の激化はソフトウェアエコシステムへとシフトしており、スキャナー、ミリングユニット、AIデザインモジュールを単一サブスクリプションとしてバンドルできるベンダーに優位性をもたらしています。これらの都市における早期技術採用者は全国の紹介パターンに影響を与え、デジタルツールの第2層市場への普及を加速させ、中国歯科機器市場全体の長期的な需要を下支えしています。
中国の国民医療保険パイロット事業におけるインプラント治療の適用拡大
歯科インプラントに関する最初の全国入札により、病院の平均価格が55%削減され、225万セットを対象とし、患者の年間推定節約額は40億人民元に上ります。かつて自費診療の富裕層に限られていたインプラントは、より広い中間所得層にとって手頃な価格となり、2030年までに対象患者層が30%拡大しています。入札量を保証できる病院は中央補助金の恩恵を受け、拡張可能な国内生産能力を持つメーカーがシェアを獲得しています。省レベルのパイロット事業が恒久的な償還スケジュールへと収束するにつれ、中国歯科機器市場は構造的な変化を経験しています。すなわち、バリュー品目の単位数量が急増し、プレミアムシステムは差別化された表面技術によってニッチなポジションを守っています。
沿岸部における高齢化による補綴・インプラント需要の拡大
中国の60歳以上の人口は2億8,000万人を超えており、江蘇省や広東省などの沿岸省は可処分所得が高く、歯科医療への意識も強い傾向があります[2]。歯の喪失による罹患率がクラウン、ブリッジ、可撤性義歯の需要を促進しており、部分義歯は天然の咀嚼効率の約50%を回復させ、明確な機能的インセンティブを提供しています。都市部と農村部の格差は依然として存在しており、都市部の義歯使用率は67.05%に達する一方、農村部は51.12%にとどまっていますが、地域アウトリーチプログラムや移動歯科クリニックがその差を縮めています。この人口動態の追い風が、中国歯科機器市場における消耗品および補綴機器の持続的な数量成長を支えています。
ミレニアル世代の美容意識の高まりによるクリアアライナー需要の増加
25歳から40歳の外見意識の高い消費者は、主に一線都市および二線都市に集中しており、目立たない矯正オプションを重視している。スマートフォンアプリは仮想的な「矯正後」の笑顔を提示し、口コミによる紹介を促進している。クリアアライナーのサプライヤーはソーシャルコマースプラットフォームを活用し、ワンクリックでの予約予約を可能にしている。アライナー治療は反復的なトレイ製造を必要とするため、3Dプリンターおよび熱可塑性シートサプライヤーに対して継続的な収益をもたらし、中国歯科機器産業のエコシステムの粘着性を高めている。予防歯科および口腔衛生に関する消費者意識の高まりも、中国オーラルケア市場の成長に寄与しており、特にプレミアム口腔健康製品を採用する都市部のミレニアル世代の間で顕著である。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 集団購買組織による高級機器への価格圧力 | -0.7% | 全国規模、公立病院でより顕著 | 短期 |
| 下位層都市における画像診断採用を制限する口腔放射線専門医の不足 | -0.8% | 第3層・第4層都市、農村地域 | 中期 |
| 高精度CAD/CAM材料における輸入依存の継続 | -0.5% | 全国規模、特にプレミアムセグメントに影響 | 中期 |
| 新規クラスIII歯科インプラントに対するNMPA承認の規制遅延 | -0.6% | 全国規模 | 短期 |
| 情報源: Mordor Intelligence | |||
集団購買組織による高級機器への価格圧力
インプラント入札に続き、病院コンソーシアムはCBCTおよびチェアサイドミリングユニットへの共同調達を拡大しており、平均販売価格を最大35%圧縮しています。メーカーは段階的なポートフォリオで対応し、目標価格帯に合わせて非必須機能を削減しています。この政策はコスト構造が効率的な国内生産者に有利に働き、多国籍企業のプレミアムシェアを侵食し、中国歯科機器市場全体の収益拡大を緩和しています。
下位層都市における画像診断採用を制限する口腔放射線専門医の不足
中国の歯科医師と人口の比率は1対7,768であり、資格を持つ口腔放射線専門医は大都市に集中しています。下位層の施設はCBCT読影を外部委託するか、高度な画像診断を全く利用しないことが多いです。ベンダーは異常を検出するAI支援解析モジュールを統合し、ユーザーのスキル要件を低下させています。しかし、人材不足が解消されるまでは、大都市圏以外での画像診断の普及は中国歯科機器市場全体に遅れをとるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:消耗品が最大シェアを維持しつつデジタル診断が加速
歯科消耗品は2025年に46.06%の収益を占め、大量需要のインプラント、クラウン、バイオマテリアルが牽引しています。国家インプラント入札により患者の自己負担コストが削減され、郡病院全体でスクリュー固定式クラウンの普及が拡大しました。消耗品は3.08%のCAGRで拡大し、2031年まで中国歯科機器市場規模の最大シェアを維持すると予測されています。診断機器は金額ベースでは小規模ながら、AIツールがチェアの生産性を向上させ、健康中国2030目標に沿った予防的介入を可能にすることで、最も急速な比率的成長が見込まれています。AI誘導型う蝕検出ソフトウェアは中国のクリニックで93.40%の精度を実証しており、大規模展開への準備が整っていることを示しています。
クラウド接続型口腔内スキャナーは印象採得ワークフローを短縮し、チェアサイドミリングユニットと連携することで、ハイブリッドセラミックブロックのアップセルを促進しています。治療機器、特にCAD/CAM システムは、当日歯科治療が患者満足度を高める高稼働率の診療所で早期に普及しています。エアポリッシャーや外科用モーターを含む「その他機器」は、全国の民間クリニックの設置台数が12万台を超えるにつれて着実に成長しています。これらのセグメント間の相互作用がエコシステムの粘着性を強化し、中国歯科機器市場内の複数ラインにわたる収益フローを強固にしています。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
治療別:矯正歯科の急増の中で補綴治療が優位
補綴治療は2025年の売上の31.20%を占め、高齢者における無歯症の高い発生率を反映しています。都市部の高齢者の義歯使用率が67.05%であることは、農村部のコホートにおける潜在的な需要を示しており、アウトリーチプログラムや携帯型補綴ユニットの展開余地を示唆しています。同時に、矯正歯科は最も成長の速い治療分野であり、クリアアライナーブランドがインフルエンサーマーケティングとオンライン診療ポータルを活用することで、予測CAGRは6.71%となっています。歯内療法および歯周治療は、歯周欠損の治癒を改善する生体吸収性コラーゲン膜の承認に支えられ、中一桁台の成長を維持しています。これらの治療法が組み合わさることで、中国歯科機器市場内の収益源が多様化し、処置の複雑性が深まっています。
エンドユーザー別:患者が小売スタイルの歯科治療を受け入れる中でクリニックが優位
民間歯科クリニックは2025年の金額の47.20%を確保し、個別化されたサービスと透明な価格設定に対する消費者需要に牽引されて3.05%のCAGR軌道を維持しています。チェーン運営者は内装、IT、調達を標準化し、患者体験を洗練させ、規模の経済を実現しています。病院は大規模な機器設置台数を維持しているものの、予約待ちが続く中で美容・予防カテゴリーでのシェアを失っています。学術・研究機関はニッチながら技術移転を形成しており、機器ベンダーとのパートナーシップがAI意思決定支援ツールの検証を加速させ、将来の需要の種をまいています。これらのチャネルが総合的に多層的なアクセス経路を生み出し、中国歯科機器市場を拡大しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理的分析
第1層都市は3Dプリント製ジルコニアクラウンおよびAI対応治療計画スイートの早期採用を牽引するハブとなっています。沿岸省(江蘇省、浙江省、福建省、広東省)は第2の大きなブロックを形成しており、富裕で高齢化した人口と強固な製造クラスターに支えられています。ここでは補綴・インプラントの数量が全国平均を上回り、DSOのデジタル普及率は第1層の指標にわずかに遅れをとるのみです。
西部・中部省は機器密度が低いものの、未充足ニーズが高い状況です。2025年の調査では、甘南のチベット族の子供たちの間でう蝕有病率が89.55%に達しており、移動歯科バスや携帯型X線システムの機会を浮き彫りにしています。省政府は健康中国2030の資金を学校シーラントプログラムに充当しており、ハンドヘルドLED光重合器やコンパクトコンプレッサーの発注を促進しています。農村地域は人材不足に悩まされており、歯科医師比率はWHO基準を下回り、高度な画像診断の普及を制約していますが、遠隔放射線診断のパイロット事業が段階的な改善をもたらすと期待されています。
デジタル経済の恩恵は均一ではなく、東部省はより強力な遠隔医療パフォーマンスを享受している一方、中部・西部地域はブロードバンドカバレッジが限られており、クラウドベーススキャナーの採用を抑制しています。これらのギャップを埋めるには、大都市圏では直接販売、その他の地域では販売代理店主導というハイブリッド販売モデルと、的を絞った政府補助金が必要です。全体として、地理的な異質性が中国歯科機器市場の多層的な拡大経路を持続させています。
競争環境
市場集中度
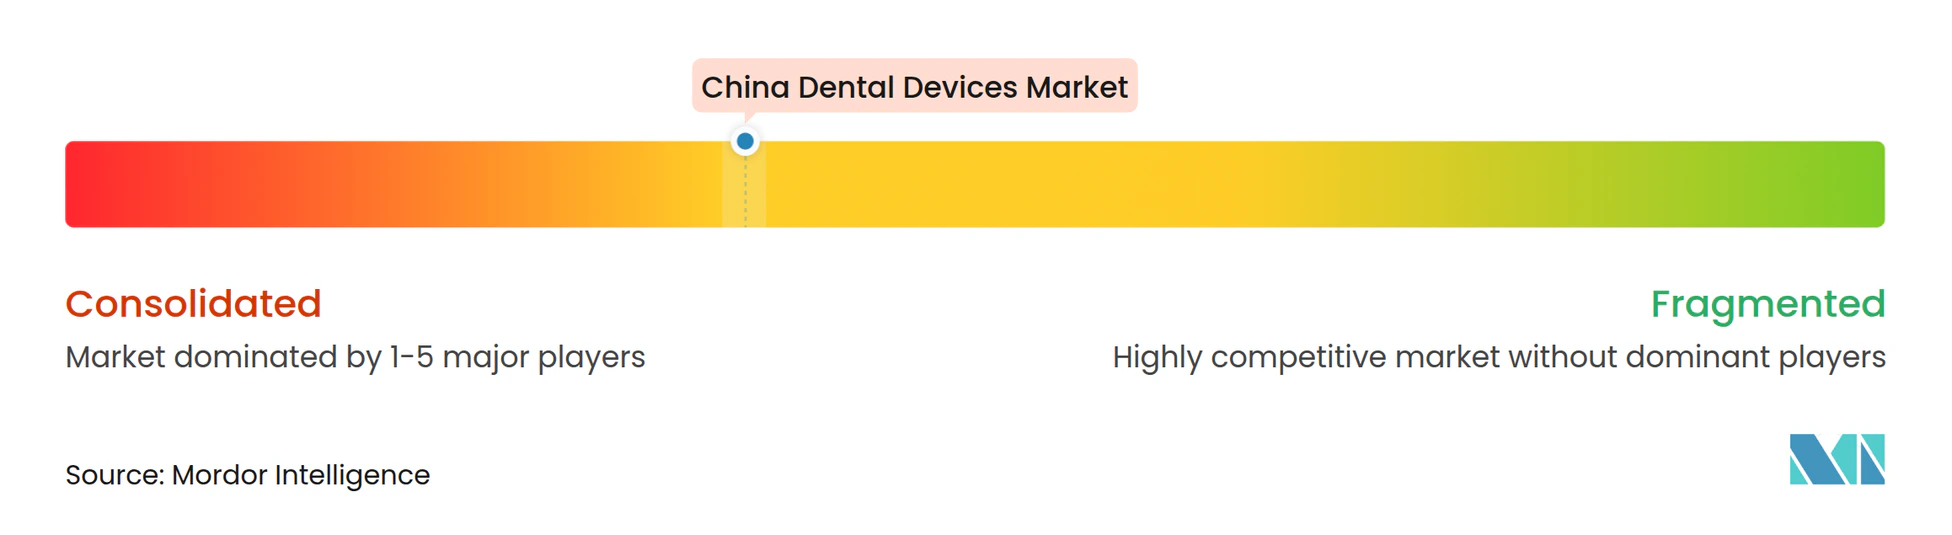
市場は断片化しており、国内の挑戦者が価格感応度の高い層で多国籍リーダーからシェアを侵食しています。143社の口腔ケア企業を擁し、2024年に40億人民元の生産高を記録した中国歯科バレーは、イノベーションと調達のハブとして機能し、中国ブランドに規模の外部性をもたらしています。国内メーカーはインプラント、デジタルスキャナー、診療管理ソフトウェアを積極的な価格でバンドルし、省レベルの入札で支持を得ています。
国際的な既存企業は研究開発とブランド信頼によってプレミアムな領域を守っています。Straumannは中国の需要を2025年の主要な成長要因として見込み、価格の逆風にもかかわらず回復力を示しています。Dentsply SironaはPrimescanプラットフォームのクラウドネイティブアップグレードへと方向転換し、中国のワークフローに合わせたソフトウェアモジュールを調整しています。戦略的な動きには、地域販売代理店との合弁事業、ミリングユニット組立の現地化、中国データセットを用いたAIアルゴリズムのトレーニングが含まれます。
DSOは国家供給契約を交渉する上で重要な存在として台頭しており、明細の可視性とデータインサイトと引き換えに交渉力を発揮しています。エンドツーエンドのデジタルソリューションを提供するベンダーは優先的なアクセスを享受しています。一方、AI診断に特化したスタートアップはNMPA AIデバイスガイダンスを見越してベンチャーキャピタルを集めています。クラスIIIインプラント承認の合理化と材料の現地化によるコスト差の縮小に伴い、競争の激化が見込まれ、活気ある適応力のある中国歯科機器市場を促進しています。
中国歯科機器業界リーダー
-
3M
-
Dentsply Sirona
-
Straumann Group
-
Carestream Health
-
Biolase Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年4月:中国歯科バレーが143社の入居企業を擁し、約40億人民元の生産高を達成したことを確認
- 2025年2月:Straumannが中国の需要が2025年の拡大を支えると予測
中国歯科機器市場レポートの範囲
本レポートの範囲によると、歯科機器とは歯科専門家が歯科治療を提供するために使用するツールです。これらには、歯および周囲の口腔構造を検査、操作、治療、修復、および除去するためのツールが含まれます。標準的な器具とは、歯を検査、修復、抜歯し、組織を操作するために使用される器具です。中国歯科機器市場は、製品別(一般・診断機器(歯科用レーザー(軟組織レーザーおよび全組織レーザー))、放射線機器、歯科用チェアおよび機器、その他一般診断機器)、歯科消耗品(歯科用バイオマテリアル、歯科インプラント、クラウンおよびブリッジ、その他歯科消耗品)、その他歯科機器)、治療別(矯正歯科、歯内療法、歯周治療、補綴治療)、エンドユーザー別(病院、クリニック、その他エンドユーザー)に区分されています。本レポートは上記セグメントの金額(百万米ドル)を提供しています。
製品別
| 診断機器 | 歯科用レーザー | 軟組織レーザー |
| 硬組織レーザー | ||
| 放射線機器 | 口外放射線機器 | |
| 口内放射線機器 | ||
| 歯科用チェアおよび機器 | ||
| 治療機器 | 歯科用ハンドピース | |
| 電気外科システム | ||
| CAD/CAMシステム | ||
| ミリング機器 | ||
| 鋳造機 | ||
| その他治療機器 | ||
| 歯科消耗品 | 歯科用バイオマテリアル | |
| 歯科インプラント | ||
| クラウンおよびブリッジ | ||
| その他歯科消耗品 | ||
| その他歯科機器 | ||
治療別
| 矯正歯科 |
| 歯内療法 |
| 歯周治療 |
| 補綴治療 |
エンドユーザー別
| 歯科病院 |
| 歯科クリニック |
| 学術・研究機関 |
| 製品別 | 診断機器 | 歯科用レーザー | 軟組織レーザー |
| 硬組織レーザー | |||
| 放射線機器 | 口外放射線機器 | ||
| 口内放射線機器 | |||
| 歯科用チェアおよび機器 | |||
| 治療機器 | 歯科用ハンドピース | ||
| 電気外科システム | |||
| CAD/CAMシステム | |||
| ミリング機器 | |||
| 鋳造機 | |||
| その他治療機器 | |||
| 歯科消耗品 | 歯科用バイオマテリアル | ||
| 歯科インプラント | |||
| クラウンおよびブリッジ | |||
| その他歯科消耗品 | |||
| その他歯科機器 | |||
| 治療別 | 矯正歯科 | ||
| 歯内療法 | |||
| 歯周治療 | |||
| 補綴治療 | |||
| エンドユーザー別 | 歯科病院 | ||
| 歯科クリニック | |||
| 学術・研究機関 | |||
レポートで回答される主要な質問
中国歯科機器市場の現在の規模はどのくらいですか?
中国歯科機器市場規模は2026年に6億930万米ドルであり、2031年までに8億1,922万米ドルに達すると予測されています。
中国歯科機器市場をリードする製品セグメントはどれですか?
インプラントやクラウンを含む歯科消耗品が収益の46.06%を占め、最大の製品カテゴリーとなっています。
中国における矯正歯科の成長速度はどのくらいですか?
クリアアライナーに牽引された矯正歯科セグメントは、2026年から2031年にかけて6.71%のCAGRを記録すると予測されています。
中国の歯科セクターにおいてDSOが重要な理由は何ですか?
DSOは購買を統合し、業務を標準化することで、機器の15〜25%の割引を実現し、デジタルワークフローの採用を加速させています。