
Tamanho e Participação do Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.74 % |
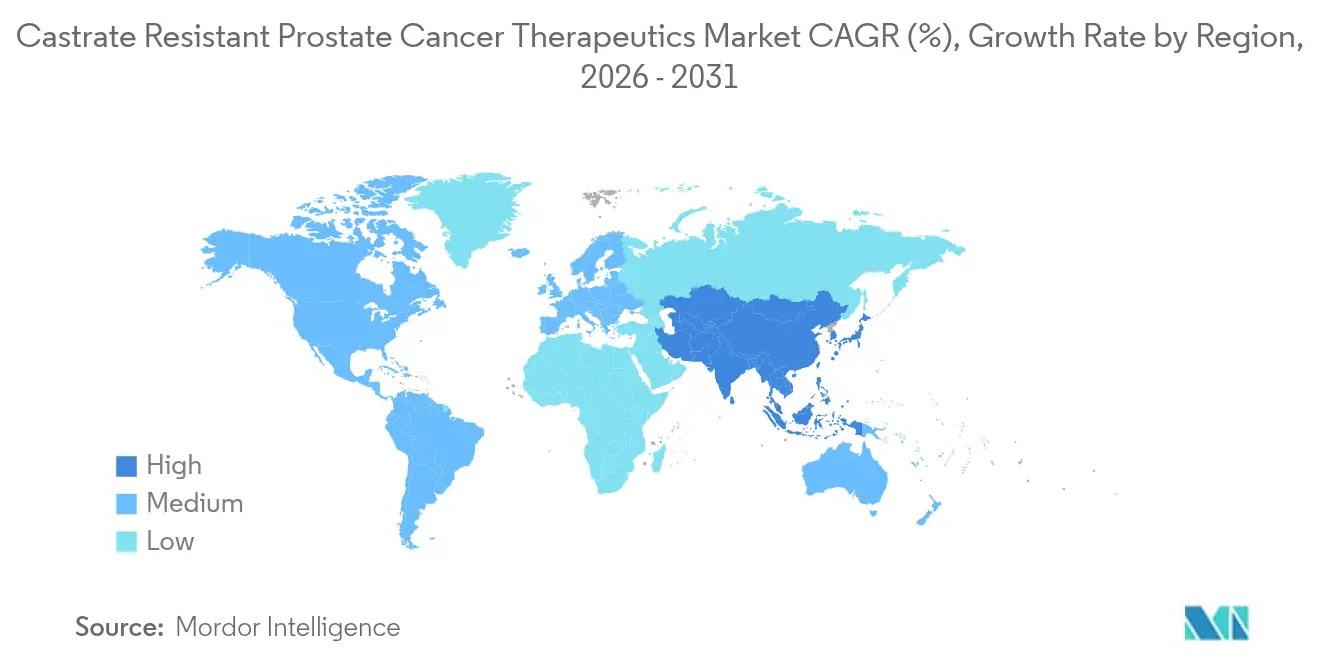
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
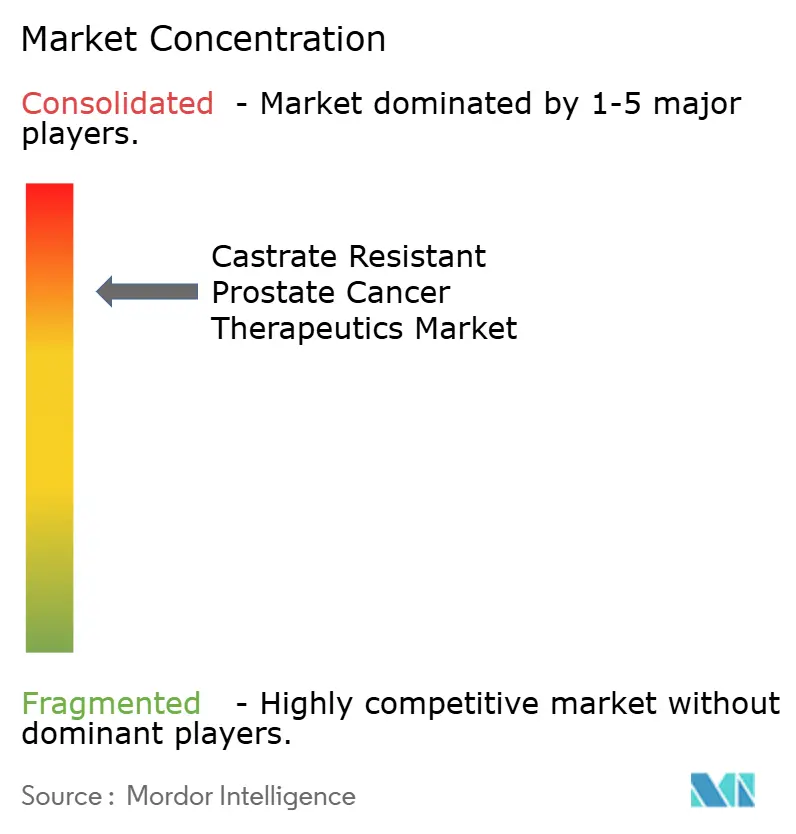
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração por Mordor Intelligence
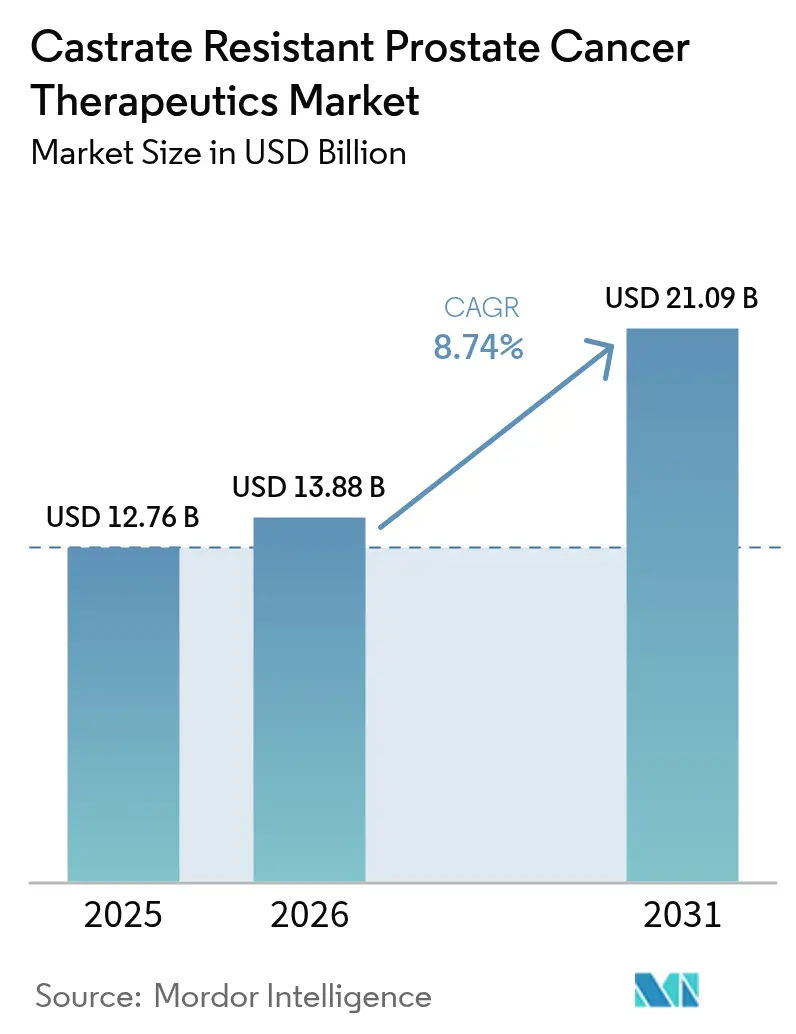
Espera-se que o tamanho do mercado de Terapêuticas para Câncer de Próstata Resistente à Castração cresça de USD 12,76 bilhões em 2025 para USD 13,88 bilhões em 2026 e está previsto para atingir USD 21,09 bilhões até 2031 a um CAGR de 8,74% no período de 2026 a 2031. A demanda aumenta à medida que a longevidade masculina global impulsiona um crescimento constante na prevalência do câncer de próstata, enquanto inibidores de receptor androgênico (AR) de próxima geração e terapias com radioligantes obtêm aprovações regulatórias. A medicina de precisão, especialmente por meio de inibidores de PARP em pacientes com deficiência de recombinação homóloga, acelera a adoção. As empresas fortalecem os pipelines clínicos em torno de regimes de combinação que integram agentes hormonais com moduladores de resposta a danos no DNA, e os governos financiam programas de rastreamento que incentivam diagnósticos mais precoces. Juntos, esses elementos aprofundam a demanda terapêutica e sustentam a trajetória de crescimento robusta do mercado de terapêuticas para CPRC.
Principais Conclusões do Relatório
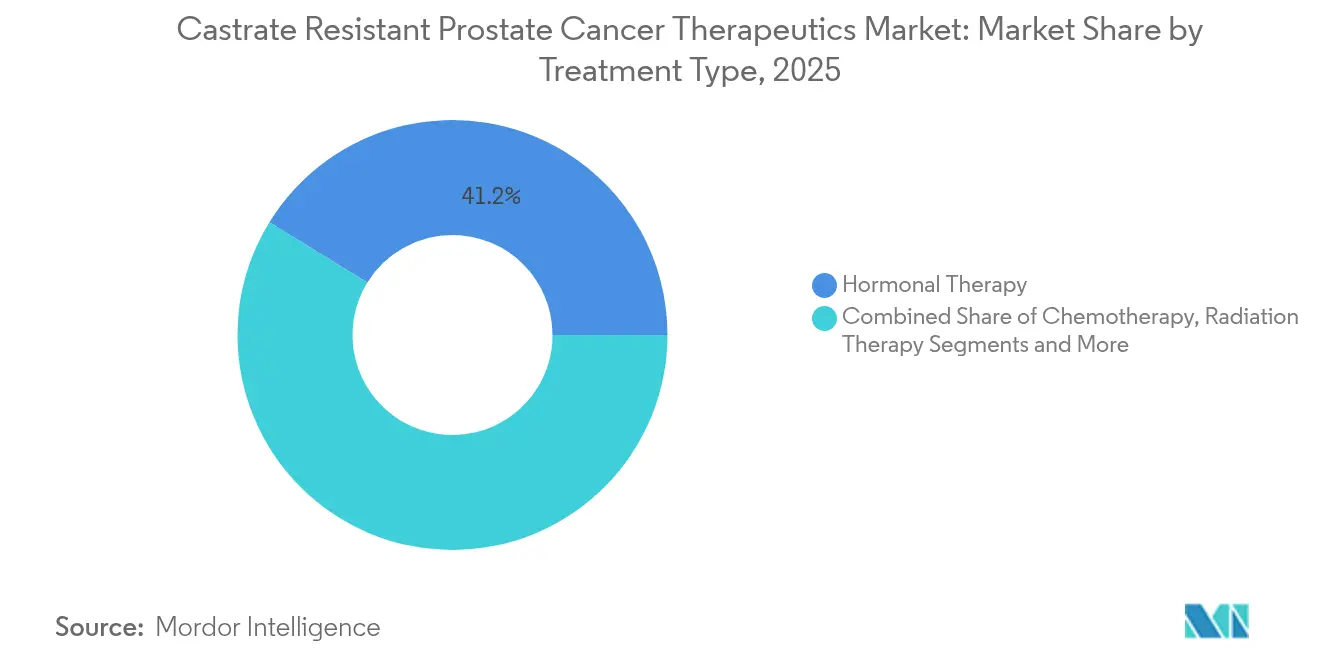
- Por tipo de tratamento, a terapia hormonal liderou com 41,22% de participação na receita em 2025; a radioterapia avança a um CAGR de 10,62% até 2031.
- Por mecanismo de ação, os inibidores de sinalização de AR responderam por 36,55% da participação de mercado de terapêuticas para CPRC em 2025, enquanto os moduladores de resposta a danos no DNA estão se expandindo a um CAGR de 10,22% até 2031.
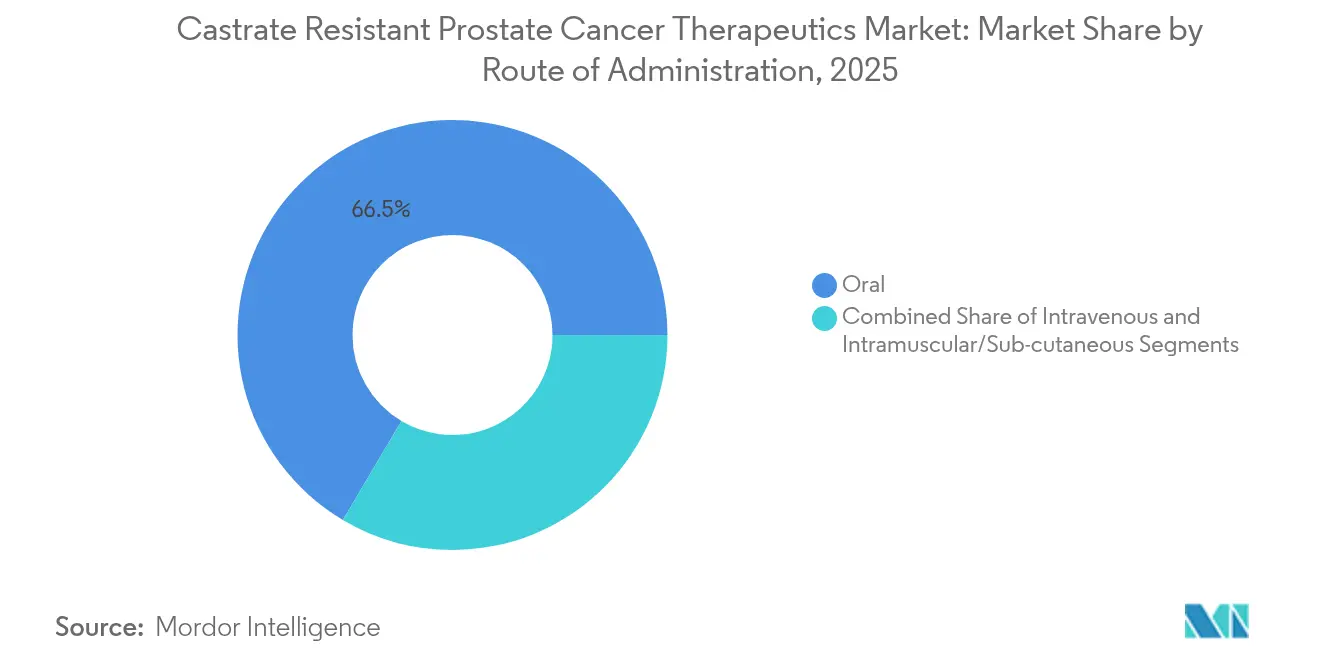
- Por via de administração, as terapias orais detinham 66,48% do tamanho do mercado de terapêuticas para CPRC em 2025 e as formulações intravenosas estão crescendo a um CAGR de 9,92% até 2031.
- Por geografia, a América do Norte manteve 40,10% de participação em 2025, enquanto a Ásia-Pacífico registra o CAGR regional mais rápido de 10,77% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Envelhecimento da População Masculina e Prevalência de CPRC | +2.1% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Onda de Inibidores de Receptor Androgênico (AR) de Próxima Geração | +1.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Dados Favoráveis de Sobrevivência para Inibidores de PARP em Pacientes com Mutação de HR | +1.5% | Global, com adoção antecipada na América do Norte | Médio prazo (2 a 4 anos) |
| Programas de Rastreamento e Conscientização Financiados pelo Governo | +1.2% | Europa e Ásia-Pacífico, expandindo-se para mercados emergentes | Longo prazo (≥ 4 anos) |
| Estratificação Multiômica Habilitada por IA Impulsionando a Identificação de Respondedores | +0.9% | América do Norte e Europa, com a Ásia-Pacífico seguindo | Médio prazo (2 a 4 anos) |
| Rápida Expansão do Fornecimento de Isótopos Lu-177 e Ac-225 para Terapia com Radioligantes Direcionados ao PSMA | +0.8% | Global, com fabricação concentrada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Envelhecimento da População Masculina e Prevalência de CPRC
O tsunami demográfico do envelhecimento populacional representa o impulsionador mais fundamental que está remodelando o cenário de terapêuticas para CPRC. A incidência global do câncer de próstata está a caminho de dobrar até 2040, com 10 a 20% dos pacientes progredindo para a doença resistente à castração apesar do controle hormonal inicial. O impacto do envelhecimento da população vai além do volume de casos para a complexidade do tratamento, pois pacientes mais idosos frequentemente apresentam múltiplas comorbidades que exigem abordagens terapêuticas sofisticadas que equilibram eficácia com tolerabilidade. Os sistemas de saúde estão respondendo expandindo as capacidades de oncologia geriátrica e desenvolvendo protocolos de tratamento adequados à idade que levam em conta as alterações fisiológicas no metabolismo de medicamentos e nos perfis de toxicidade.
Onda de Inibidores de AR de Próxima Geração
Os inibidores de AR de próxima geração alteraram fundamentalmente os paradigmas de tratamento do CPRC. A darolutamida e a apalutamida prolongam a sobrevivência enquanto oferecem menor risco de convulsões, levando ao uso acelerado tanto em contextos de castração metastática sensível quanto resistente. O investimento contínuo em P&D tem como alvo degradadores de AR e inibidores de dupla via que melhoram ainda mais a durabilidade clínica. O impacto no mercado vai além da eficácia para incluir métricas melhoradas de qualidade de vida, que são cada vez mais importantes nas decisões de aprovação regulatória e nas negociações de reembolso.
Dados Favoráveis de Sobrevivência para Inibidores de PARP em Pacientes com Mutação de HR
Os inibidores de PARP emergiram como exemplares de medicina de precisão no tratamento do CPRC, com ensaios clínicos demonstrando benefícios significativos de sobrevivência em pacientes portadores de mutações de deficiência de recombinação homóloga. A aprovação do olaparibe para CPRC metastático com mutação de BRCA estabeleceu testes germinais e somáticos amplamente difundidos. Ensaios combinando inibidores de PARP com antagonistas de AR ou imunoterapia buscam ampliar o benefício do tratamento para os 20 a 25% dos pacientes portadores de defeitos de reparo do DNA.[1]Fonte: Gabinete do Comissário, "Boas Práticas Clínicas: ICH E6(R3)," Agência de Alimentos e Medicamentos dos EUA, fda.gov Esta abordagem de medicina de precisão catalisou o investimento no desenvolvimento de diagnósticos complementares, com empresas desenvolvendo plataformas abrangentes de perfilamento genômico que podem identificar candidatos ao tratamento ideais e prever padrões de resposta terapêutica.
Programas de Rastreamento e Conscientização Financiados pelo Governo
As iniciativas governamentais para expandir o rastreamento do câncer de próstata e a conscientização criaram oportunidades significativas de expansão do mercado, especialmente em populações carentes e mercados emergentes. O rastreamento baseado em população em partes da Europa facilita a detecção precoce, amplia o conjunto de candidatos para intervenções avançadas e reduz os custos paliativos de longo prazo. As economias emergentes espelham esses modelos para reduzir as apresentações em estágio tardio. As iniciativas governamentais para expandir o rastreamento do câncer de próstata e a conscientização criaram oportunidades significativas de expansão do mercado, especialmente em populações carentes e mercados emergentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Tratamento ao Longo da Vida (> USD 150 mil/Paciente) | -1.4% | Global, mais pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Taxa de Sucesso de Fase III Inferior a 15% para Novos Agentes | -1.1% | Global, afetando todas as empresas farmacêuticas | Médio prazo (2 a 4 anos) |
| Escassez Global de Isótopos de Grau Médico para Radiofármacos | -0.7% | Global, com variações regionais no acesso ao fornecimento | Curto prazo (≤ 2 anos) |
| Reembolso Desigual para Diagnósticos Complementares Genômicos de Próxima Geração | -0.6% | Variável por região, mais desafiador em mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Tratamento ao Longo da Vida
O substancial ônus financeiro do tratamento do CPRC cria barreiras significativas de acesso que limitam a expansão do mercado, especialmente em sistemas de saúde sensíveis ao preço e mercados emergentes. As sequências de terapia de longo prazo, testes genômicos e gestão de eventos adversos elevam o gasto vitalício acima de USD 150.000. Contratos baseados em resultados e esquemas de apoio ao paciente visam expandir o acesso em regiões sensíveis ao preço. O substancial ônus financeiro do tratamento do CPRC cria barreiras significativas de acesso que limitam a expansão do mercado, especialmente em sistemas de saúde sensíveis ao preço e mercados emergentes.
Taxa de Sucesso de Fase III Inferior a 15% para Novos Agentes
A persistentemente baixa taxa de sucesso para novos agentes de CPRC em ensaios de Fase III representa um desafio fundamental que restringe a inovação e aumenta os custos de desenvolvimento em toda a indústria. A heterogeneidade da resistência deixa a maioria dos programas em estágio avançado aquém dos endpoints primários, mantendo o risco de desenvolvimento elevado e limitando a abrangência do pipeline. Desenhos adaptativos e recrutamento guiado por biomarcadores buscam aumentar as probabilidades de sucesso.[2]Fonte: Agência de Alimentos e Medicamentos dos EUA, "Principais Desfechos Relatados pelos Pacientes em Ensaios Clínicos Oncológicos," fda.gov O impacto econômico das altas taxas de fracasso vai além das empresas individuais para afetar o investimento geral da indústria na pesquisa sobre CPRC, criando potenciais consequências de longo prazo para a inovação e o acesso dos pacientes a novas terapias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
A Dominância da Terapia Hormonal Enfrenta a Ascensão da RadioterapiaA terapia hormonal contribuiu com 41,22% da receita do mercado de terapêuticas para CPRC em 2025 devido ao seu papel consolidado na supressão androgênica. A radioterapia, impulsionada pelos sucessos dos radioligantes direcionados ao PSMA, registra o CAGR mais rápido de 10,62% e deverá capturar uma participação crescente do tamanho do mercado de terapêuticas para CPRC até 2031. A quimioterapia permanece uma opção de linha posterior, enquanto a imunoterapia e os agentes direcionados ampliam a diversidade do tratamento.
Os clínicos agora personalizam o sequenciamento em torno do perfilamento molecular, frequentemente introduzindo terapia com radioligantes após a falha dos inibidores de sinalização de AR. A integração de ferramentas de decisão por IA refina a seleção de pacientes e alinha a terapia com a biologia individual da doença, melhorando assim as taxas de resposta e sustentando a progressão do mercado de terapêuticas para CPRC. Este avanço tecnológico é particularmente importante no manejo do CPRC, onde os mecanismos de resistência ao tratamento são complexos e exigem abordagens personalizadas para alcançar resultados ótimos.


Por Mecanismo de Ação:
Inibidores de Sinalização de AR Lideram enquanto Moduladores de Resposta a Danos no DNA AceleramOs inibidores de sinalização de AR detinham 36,55% da participação do mercado de terapêuticas para CPRC em 2025, com a darolutamida e a apalutamida ganhando aceitação por seus benefícios de sobrevivência e segurança. Os moduladores de resposta a danos no DNA, principalmente os inibidores de PARP, exibem um CAGR de 10,22% até 2031 e expandirão o tamanho do mercado de terapêuticas para CPRC entre pacientes genomicamente definidos. Os inibidores de CYP17 mantêm presença de mercado estável, enquanto as terapias direcionadas ao PSMA e os inibidores de ponto de controle imunológico representam oportunidades emergentes com potencial de crescimento significativo.
A diversidade do pipeline se amplia com inibidores de ATR e DNA-PK, degradadores de AR do tipo PROTAC e conjugados anticorpo-fármaco direcionados ao PSMA que abordam coletivamente os mecanismos de resistência e abrem caminhos para regimes de combinação. Esses avanços tecnológicos são apoiados pela melhoria da compreensão da biologia do câncer de próstata e pelo desenvolvimento de sofisticadas estratégias de biomarcadores que permitem a seleção ideal de pacientes e o sequenciamento do tratamento.
Por Via de Administração:
Preferência Oral Encontra Inovação IntravenosaAs formulações orais dominaram com 66,48% de participação em 2025, promovendo a adesão e reduzindo as visitas às clínicas. As terapias intravenosas crescem mais rapidamente a um CAGR de 9,92% à medida que os radioligantes, conjugados anticorpo-fármaco e modalidades baseadas em células penetram nas linhas de tratamento mais precoces, expandindo o mercado de terapêuticas para CPRC. As vias intramuscular e subcutânea representam segmentos menores, mas oferecem oportunidades para formulações de depósito e preparações de liberação prolongada que melhoram a conveniência da dosagem.
As preferências de via de administração são influenciadas pela evolução dos paradigmas de tratamento que enfatizam a medicina de precisão e abordagens de terapia personalizada. O desenvolvimento de tecnologias inovadoras de entrega, incluindo formulações de nanopartículas e sistemas de entrega direcionada de fármacos, está criando novas oportunidades para otimizar os resultados terapêuticos enquanto minimiza a toxicidade sistêmica. Esses avanços tecnológicos são particularmente relevantes no tratamento do CPRC, onde os pacientes frequentemente requerem múltiplas linhas de terapia e podem experimentar toxicidade cumulativa de tratamentos sequenciais.
Análise Geográfica
Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração na América do Norte
A América do Norte respondeu por 40,10% da receita do mercado de terapêuticas para CRPC em 2025, sustentada por cobertura abrangente de seguros, centros de pesquisa de referência e rápida adoção de inovações aprovadas pela FDA. A elevada densidade de ensaios clínicos e um ecossistema consolidado de diagnósticos complementares reforçam a dominância regional.
Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração na Ásia-Pacífico
A Ásia-Pacífico registra um CAGR de 10,77%, o mais elevado em nível mundial. A China se beneficia de grandes contingentes de pacientes e da expansão da infraestrutura oncológica apoiada pelo Estado, enquanto o Japão e a Austrália mantêm alta adoção de base de tratamentos avançados. A crescente penetração do diagnóstico molecular, aliada a ajustes nos reembolsos nacionais, impulsiona o mercado de terapêuticas para CRPC em direção a uma maior absorção regional.
Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração na Europa
A Europa permanece madura, porém rica em oportunidades, liderada pela Alemanha, pelo Reino Unido e pela França. As rigorosas avaliações de tecnologias em saúde impõem requisitos de evidências do mundo real, levando as empresas a documentar a relação custo-efetividade em paralelo aos ganhos clínicos. As melhorias nos sistemas de saúde da Europa Oriental e as campanhas de conscientização sobre o câncer de próstata em toda a União Europeia também contribuem para o crescimento incremental.

Panorama regulatório
A regulamentação em terapêuticas para o câncer de próstata resistente à castração (CRPC) continua a avançar em direção a rótulos definidos por biomarcadores e a regimes de combinação, com as principais agências vinculando a elegibilidade a ferramentas de seleção genômica e de imagem validadas. Nos Estados Unidos, a FDA concedeu aprovação regular em dezembro de 2025 para o rucaparibe (Rubraca) no CRPC metastático com mutações deletérias de BRCA após terapia direcionada ao receptor de andrógeno anterior, reforçando o teste de reparo por recombinação homóloga como um filtro prático para o uso de inibidores de PARP.
Em outros mercados importantes, os reguladores expandiram o acesso e adicionaram genéricos competitivos, ao mesmo tempo em que reforçaram os requisitos de diagnóstico complementar para vias direcionadas e radioligantes. A PMDA do Japão aprovou o Pluvicto (vipivotida tetraxetana de lutécio-177) e seu diagnóstico complementar em setembro de 2025 para mCRPC positivo para PSMA. Em março de 2026, aprovou uma nova indicação para o talazoparibe (Talzenna) no mCRPC, ressaltando o papel da oncologia de precisão nas expansões de rótulo. Na Europa, a Comissão Europeia concedeu autorização de comercialização em julho de 2025 para o darolutamida (Nubeqa) em combinação com a ADT para câncer de próstata metastático sensível a hormônios, enquanto a EMA concedeu autorização de comercialização em janeiro de 2026 para o Enzalutamide Accordpharma, apoiando um acesso mais amplo por meio de opções adicionais de marca e genéricas/genéricas autorizadas.
Cenário Competitivo
O mercado de terapêuticas para CPRC apresenta consolidação moderada. Líderes globais como Johnson & Johnson, Bayer, Pfizer e Sanofi aproveitam orçamentos de P&D multibilionários para perseguir programas paralelos em sinalização de AR, reparo de DNA e espaços de radioligantes. Essas empresas complementam a inovação interna com parcerias externas, exemplificado pelo licenciamento pela Merck do inibidor de CYP11A1 opevesostat para reforçar a cobertura da via hormonal.
Entrantes de biotecnologia intensificam a concorrência por meio de modalidades focadas, incluindo degradadores de PROTAC, engajadores de células T biespecíficos e conjugados anticorpo-fármaco direcionados ao PSMA. Sua agilidade atrai empresas maiores para acordos de aquisição ou codesenvolvimento, ampliando o acesso à tecnologia enquanto sustenta a amplitude do pipeline.
As prioridades estratégicas giram em torno da medicina de precisão e arquiteturas de combinação. Os principais players se alinham com empresas de diagnóstico para incorporar testes genômicos nos algoritmos de tratamento, e codesenvolvem regimes de radioligante mais inibidor de AR ou de inibidor de PARP mais inibidor de AR para estender a exclusividade da franquia. Coletivamente, esses movimentos canalizam capital substancial para ativos em estágio avançado que reforçam as vantagens de escala sem elevar marcadamente os níveis de concentração do mercado.
Líderes da Indústria de Terapêuticas para Câncer de Próstata Resistente à Castração
Sanofi
Johnson & Johnson
Bayer AG
Dendreon Pharmaceuticals LLC
Pfizer Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração
- Johnson & Johnson
- Pfizer Inc / Astellas Pharma
- Bayer
- Sanofi
- AstraZeneca
- Novartis AG (AAA)
- Amgen
- Merck
- Roche Holding
- Myovant Sciences
- Kintor Pharmaceutical
- Seagen Inc
- BeiGene
- Clovis Oncology
- Nanjing Chia-Tai Tianqing
- Aragon Pharmaceut. Inc
- GlaxoSmithKline

Oportunidades de mercado e perspectivas futuras
As oportunidades estão centradas em estratégias de sequenciamento e combinação lideradas pela precisão, que abordam a resistência ao mesmo tempo em que expandem os subgrupos tratáveis em linhas anteriores e posteriores. O resultado da fase III do PEACE-3 divulgado pela EORTC (fevereiro de 2026) relatou um benefício de sobrevida global para a enzalutamida combinada com rádio-223 em pacientes com mCRPC com metástases ósseas (redução de 24% no risco de morte em comparação com a enzalutamida isolada). Isso destaca o espaço para desenhos de regimes que combinam inibidores estabelecidos da via AR com radiofármacos direcionados ao osso em padrões metastáticos observados na prática rotineira.
Um segundo conjunto de oportunidades vem da ampliação do mix de modalidades além dos inibidores orais de sinalização de AR, incluindo conjugados anticorpo-fármaco, abordagens biespecíficas/engajadoras de células T, e agentes de AR de próxima geração para populações pós-quimioterapia ou pós-ARPI. Em julho de 2026, a ORIC iniciou o estudo registracional de fase III Himalayas-1, avaliando o rinzimetostat com o darolutamida da Bayer em mCRPC previamente tratado, refletindo o investimento contínuo em bases de combinação ancoradas por inibidores padrão de AR. A atividade também é visível no desenvolvimento pivotal de ADCs: a Duality Biotherapeutics e a BioNTech administraram a dose ao primeiro paciente em maio de 2026 em um estudo global de fase III do DB-1311/BNT324 para mCRPC em um cenário pré-taxano. Juntos, esses movimentos apontam para espaço comercial para plataformas de oncologia IV diferenciadas que podem ser integradas em algoritmos de sequenciamento apoiados por estratificação molecular e clínica.
Recent Industry Developments in Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração
- Julho de 2026: a ORIC Pharmaceuticals iniciou o estudo registracional global de Fase 3 Himalayas-1, avaliando o rinzimetostat em combinação com o NUBEQA (darolutamida) da Bayer para pacientes com câncer de próstata metastático resistente à castração previamente tratados com abiraterona. O desenho do estudo foca no sequenciamento de combinação em torno de uma base estabelecida de inibidor de AR, destacando a ênfase competitiva em prolongar a durabilidade após a exposição à terapia hormonal padrão.
- Maio de 2026: a Duality Biotherapeutics e a BioNTech relataram a administração da dose ao primeiro paciente em um estudo pivotal global de Fase 3 do conjugado anticorpo-fármaco B7-H3 DB-1311/BNT324 em pacientes com câncer de próstata metastático resistente à castração que não receberam quimioterapia à base de taxano. O avanço de um ADC para uma população pivotal de mCRPC em linha mais precoce aumenta a pressão competitiva sobre as modalidades direcionadas intravenosas e reforça o investimento em plataformas oncológicas administradas em clínica ao lado dos padrões de cuidado orais.
- Abril de 2026: a Vir Biotechnology anunciou o encerramento de sua colaboração estratégica global com a Astellas para avançar o engajador de células T de mascaramento duplo direcionado ao PSMA, em fase experimental, VIR-5500, para câncer de próstata. A estrutura da parceria mostra como as grandes farmacêuticas estão usando colaborações para acelerar a entrada em modalidades imunológicas direcionadas ao PSMA que podem complementar ou competir com regimes de radioligantes e da via AR em cenários de doença avançada.


Mercado de Terapêuticas para Câncer de Próstata Resistente à Castração Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas de medicamentos prescritos geradas por terapias usadas para tratar o câncer de próstata resistente à castração, incluindo o tratamento tanto em cenários metastáticos quanto não metastáticos, onde o CRPC é diagnosticado e tratado clinicamente.
Exclusões do escopo: medicamentos de cuidados de suporte que não tratam a biologia do CRPC (como regimes apenas para dor), testes diagnósticos e procedimentos não são contabilizados como parte deste mercado terapêutico.
Visão geral da segmentação
- Por Tipo de Tratamento
- Quimioterapia
- Terapia Hormonal
- Radioterapia
- Outros Tipos de Tratamento
- Por Mecanismo de Ação
- Inibidores de Sinalização de AR
- Inibidores de CYP17
- Terapias Direcionadas ao PSMA
- Moduladores de Resposta a Danos no DNA
- Inibidores de Ponto de Controle Imunológico
- Por Via de Administração
- Oral
- Intravenosa
- Intramuscular/Subcutânea
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento do grupo de pacientes tratados e como ele se move pelas principais linhas de tratamento do CRPC, antes de traduzirmos esse fluxo em receita. Fontes públicas ajudam a ancorar esses blocos de construção, incluindo publicações de incidência e mortalidade do câncer de órgãos como a OMS e registros nacionais de câncer, estatísticas de pagadores e utilização de agências como o CDC e o CMS dos EUA, e informações de aprovação e rotulagem de medicamentos de reguladores como a FDA e a EMA.
Também utilizamos periódicos de oncologia revisados por pares e resumos de conferências para verificar cruzadamente os padrões de adoção de mecanismos de ação mais recentes, além de registros de empresas, apresentações a investidores e imprensa de reputação para lançamentos de terapias e comentários comerciais. Paralelamente, referenciamos assinaturas pagas para inteligência financeira empresarial, rastreamento de patentes e, quando útil, sinais de importação ou exportação em nível de embarque para categorias selecionadas de medicamentos. As fontes citadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também são utilizadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
As informações primárias são usadas para verificar a lógica da coorte tratada, as participações por linha de terapia e o mix real de mecanismos de ação usados entre os tipos de pacientes. Conversamos com médicos, partes interessadas de hospitais e farmácias especializadas, pagadores e participantes do setor nas Américas, EMEA e APAC, para que os padrões regionais de reembolso e prática sejam refletidos, em vez de diluídos em médias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 19% | APAC: 48% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% | EMEA: 33% |
| Empresas menores: 19% | Gerentes: 51% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma visão de grupo de demanda, onde a epidemiologia e as taxas de tratamento são usadas para reconstruir o número de pacientes com CRPC tratados, e então multiplicadas pelo mix de regimes e faixas de custo anualizado da terapia. Para manter a praticidade, focamos em algumas entradas repetíveis, como premissas de prevalência e progressão do CRPC, a proporção de pacientes que recebem tratamento farmacológico ativo por linha de terapia, a adoção de classes-chave de medicamentos (por exemplo, inibidores da via AR, quimioterapia, terapia com radioligantes e inibidores de PARP), a duração média da terapia, e o momento de preços e câmbio em nível de país.
Corroboramos os totais com verificações seletivas de baixo para cima, incluindo consolidações a partir de vendas de terapias publicamente divulgadas, quando disponíveis, feedback de canais sobre mudanças na demanda, e verificações amostradas de preço vezes volume para países representativos. Onde os dados públicos são escassos, o que é comum em mercados menores, lidamos com as lacunas usando mercados proxy com níveis de reembolso semelhantes e validando o gasto implícito por paciente com especialistas.
Para a previsão, usamos análise de cenários, pois o crescimento depende fortemente do momento de lançamento, das expansões de rótulo e das mudanças no acesso dos pagadores. As premissas sobre curvas de adoção, mudança de terapia e erosão de preços são testadas sob pressão com respondentes primários, e então aplicadas de forma consistente entre regiões, para que a movimentação ano a ano permaneça explicável.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, incluindo a direção de crescimento da classe terapêutica, epidemiologia publicada e a consistência interna do gasto implícito por paciente tratado. Quando o resultado de um país parece incomum, revisamos novamente os fatores impulsionadores, seguido de um novo contato direcionado com os respondentes para confirmar se a variação é real ou orientada pelo modelo.
Antes da aprovação final, um segundo analista revisa as principais premissas, etapas de conversão e cálculos aritméticos para detectar desvios de definição e erros de unidade. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma aprovação importante, restrição de segurança ou uma mudança significativa de reembolso. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão alinhada mais recente.
Estimativa de mercado da Mordor Intelligence para o mercado de terapêuticas para o câncer de próstata resistente à castração em comparação com outras estimativas publicadas
Os valores de mercado publicados para terapêuticas do CRPC frequentemente não coincidem, mesmo quando parecem estar descrevendo a mesma área de doença. A diferença geralmente vem de divergências no que é contabilizado como receita de terapia, em como o grupo de pacientes tratados é construído, e se os preços e a adoção refletem mudanças recentes de acesso e rótulo.
Os medicamentos de cuidados de suporte usados junto com os regimes de CRPC estão fora do escopo da Mordor Intelligence, o que pode reduzir os totais em relação a estudos que agrupam o gerenciamento de sintomas oncológicos no mesmo número. As lacunas também aparecem quando algumas editoras assumem uma adoção mais rápida para modalidades mais recentes, aplicam preços médios globais a regiões de renda mista, ou mantêm taxas de câmbio mais antigas e premissas de momento de lançamento que não se alinham com o feedback atual da prática.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,88 bilhões de USD (2026) | |
| Editora do Setor A | 8,50 bilhões de USD (2023) | Utiliza um ano-base mais antigo e frequentemente aplica uma construção de coorte tratada mais restrita, o que pode subestimar a intensidade da terapia em linhas posteriores e a contribuição de classes mais novas no total. |
| Canal de Pesquisa B | 5,63 bilhões de USD (2025) | Baseia-se em um agrupamento simplificado de terapias e diferenciação regional de preços limitada, o que pode reduzir a receita anual implícita por paciente tratado em mercados de custo mais elevado. |
A tabela indica que a seleção do ano-base e os itens de escopo incluídos na receita de terapia explicam grande parte da diferença, enquanto as premissas de adoção e preços moldam a lacuna restante. Ao manter as entradas vinculadas a pacientes tratados, mix de regimes e faixas de preços realistas, os resultados permanecem transparentes e repetíveis, com verificações claras.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de terapêuticas para CPRC?
O mercado está avaliado em USD 13,88 bilhões em 2026.
Com que rapidez espera-se que o mercado de terapêuticas para CPRC cresça?
Projeta-se um CAGR de 8,74% entre 2026 e 2031.
Qual tipo de tratamento lidera o mercado?
A terapia hormonal detém 41,22% da participação na receita em 2025.
Qual região exibe o crescimento mais rápido?
A Ásia-Pacífico registra o CAGR regional mais alto de 10,77% até 2031.
Por que os inibidores de PARP são importantes no CPRC?
Eles proporcionam benefícios notáveis de sobrevivência para pacientes com tumores com deficiência de recombinação homóloga, ampliando a adoção da medicina de precisão.
Página atualizada pela última vez em:



