
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.44 十億米ドル |
| 市場規模 (2026) | 1.52 十億米ドル |
| 市場規模 (2031) | 1.96 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ内視鏡デバイス市場分析
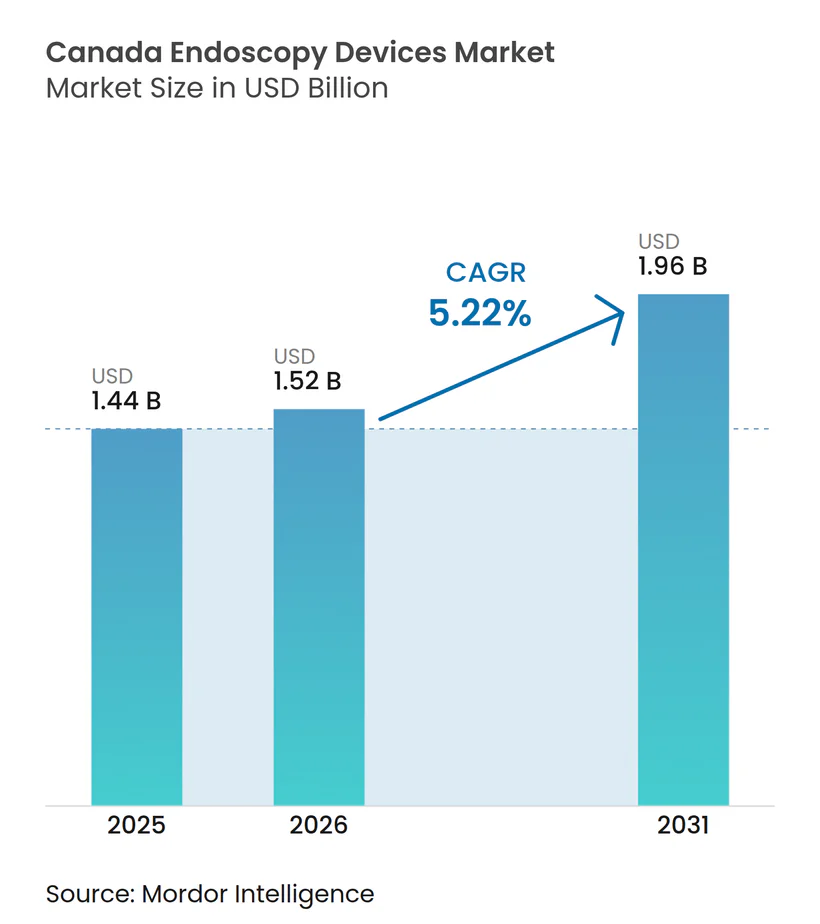
カナダ内視鏡デバイス市場規模は、2025年の14.4億米ドルから2026年には15.2億米ドルへと成長し、2026年から2031年にかけてCAGR 5.22%で2031年までに19.6億米ドルに達すると予測されています。
COVID-19パンデミックは、カナダにおける内視鏡デバイス市場の成長に影響を与えた。2022年5月に「Journal of Gastroenterology and Hepatology(消化器病学・肝臓病学雑誌)」に掲載された研究によると、COVID-19パンデミック期間中、内視鏡サービスの利用可能性に変化が生じた。パンデミックの初期段階において、上部消化管出血(UGIB)で入院した患者は、内視鏡検査を受ける可能性が低かった。流行期間中、内視鏡的処置では予想を上回る消化管出血およびがんの発生率が明らかになった。しかしながら、製品発売などの取り組みが市場成長を押し上げると予想される。例えば、2021年1月、PENTAX MedicalはCapsoVision, Inc.との提携により、Health Canadaの認可を得てCapsoCam Plusビデオカプセルシステムの提供を拡大した。この製品拡張により、COVID-19パンデミック期間中、適格な患者に対して自宅でのCapsoCam Plus小腸カプセル内視鏡の投与が可能となり、完全リモートでのカプセル内視鏡手術が実現し、臨床医と患者間の対面での接触の必要性が事実上排除された。このような拡張は市場成長を促進することが期待される。
市場成長を牽引する要因としては、低侵襲手術への需要の高まりおよび技術的進歩が挙げられる。低侵襲手術(MIS)は術後疼痛が少ないため、患者への鎮痛剤の投与量が少なくて済む。切開やステッチが最小限であるため、入院期間が比較的短く、患者が頻繁に病院を訪れる必要がない。現在、人々は筋肉に長い切開を施す従来の開腹手術ではなく、低侵襲手術を好む傾向が強まっており、これらの筋肉の回復には相当の時間を要する。低侵襲手術(MIS)は小さな切開を伴うため、回復が早い。さらに、低侵襲手術(MIS)で生じる体の瘢痕はほとんど目立たない。例えば、2022年6月、Olympusはカナダで低侵襲なiTind™法を用いた良性前立腺肥大症(BPH)の初の商業的治療を報告した。
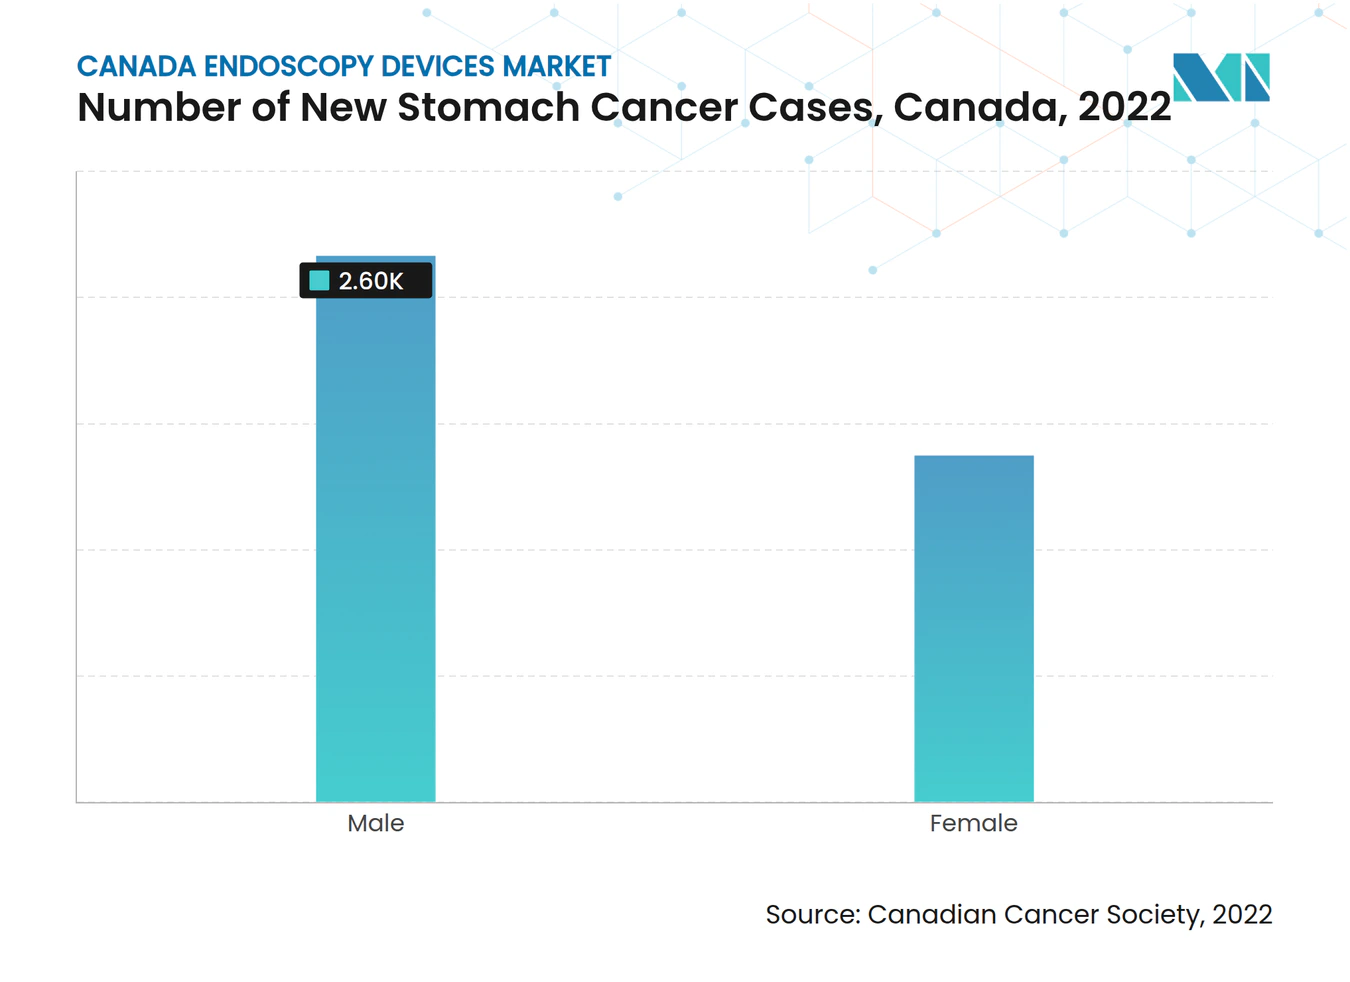
さらに、慢性疾患の有病率の増加が予測期間中の市場を押し上げると予想される。Globocan 2020によると、カナダにおける胃がんの罹患数は2020年に3,505件であり、2040年には5,230件に達すると見込まれている。このようながん負荷の増大は、内視鏡デバイスの高い需要を示しており、将来の市場研究を牽引することが期待される。
さらに、当該セグメントにおける製品承認の増加も市場成長に寄与する。例えば、2021年4月、Ambu Inc.は泌尿器科向けの同社独自の軟性膀胱鏡プラットフォームであるaScope 4 CystoについてHealth Canadaの認可を取得した。カナダ全土の泌尿器科医は、血尿、尿失禁、膀胱がんなどの下部尿路疾患の検出、管理および治療のために使い捨て膀胱鏡に迅速にアクセスできる。
したがって、上述のすべての要因が予測期間中に市場を押し上げると予想される。しかしながら、内視鏡による感染症が市場成長を抑制する可能性がある。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ内視鏡デバイス市場のトレンドと洞察
消化器病学は予測期間中に市場シェアの大部分を占めると予想される
消化管内視鏡検査は、内視鏡と呼ばれる長くて柔軟な発光デバイスを直腸または口から挿入することにより、医師が消化器系を検査できる内視鏡技術の一種である。これらの消化管内視鏡的処置は、食道、胃、小腸、結腸、膵臓および胆管の問題の診断と治療に使用できる。若年層、成人および高齢者人口における消化管疾患の罹患率の増加は、カナダにおける消化器病学セグメントの成長を牽引する主要因の一つである。消化管疾患の有病率の上昇は、高齢化人口と相まって、消化管内視鏡検査の需要を高めている。
消化管腫瘍は、カナダにおけるがん関連死亡の主要な原因である。内視鏡検査は消化管悪性腫瘍の診断における標準的な検査法である。したがって、消化管悪性腫瘍の早期発見に向けた内視鏡的治療の増加が、将来の市場を牽引する可能性が高い。消化管間質腫瘍の大部分は直腸、結腸または食道に発生する。消化管間質腫瘍患者の大部分は50歳以上である。悪性がんの有病率の増加が市場を牽引する。2021年3月のカナダ政府の最新情報によると、大腸がんはカナダで3番目に多いがんである。症例の93%は50歳以上の成人に発生し、2020年には約26,900人のカナダ人が大腸がんと診断された。大腸がん症例の47%は、ステージIおよびIIの発症初期段階で早期に診断される。診断から少なくとも5年後の大腸がんの生存率はカナダで約65%である。大腸がんのスクリーニングは50歳から74歳の平均リスク成人に推奨されている。このような高いがん負荷が内視鏡デバイスの必要性を生み出し、セグメントの成長を牽引する。
さらに、当該セグメントにおける製品承認の増加も市場成長に寄与する。例えば、2021年11月、Medtronic PLCの一部門であるMedtronic Canada ULCは、GI Genius(ジーアイ・ジーニアス)インテリジェント内視鏡モジュールについてHealth Canadaの認可を取得した。GI Geniusは、人工知能(AI)を用いて様々な形態の粘膜異常と一致する視覚的特徴が疑われる結腸の部位を識別するコンピュータ支援検出(CADe)システムである。
したがって、上述のすべての要因が予測期間中にセグメントの成長を押し上げると予想される。

神経学セグメントは予測期間中に大幅な成長が見込まれる
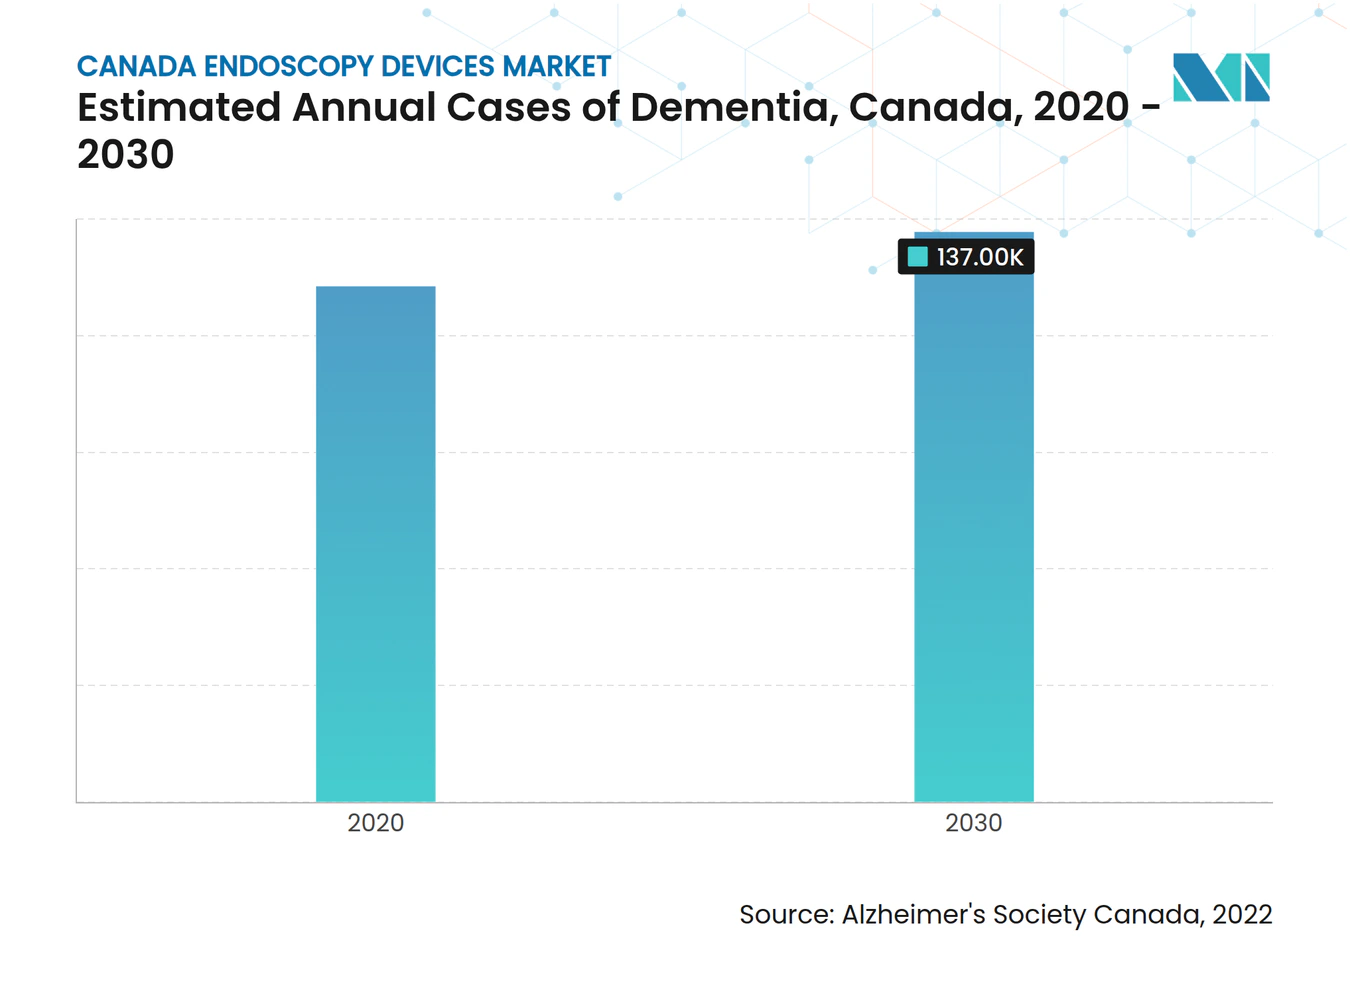
神経内視鏡手術は低侵襲外科手術であり、外科医が内視鏡を使用して脳、脊椎および末梢神経系にアクセスする。神経疾患の増加や低侵襲手術などの要因が市場成長を押し上げると予想される。例えば、2022年9月、カナダアルツハイマー協会はカナダにおける認知症に関する新しい報告書を発表し、2020年にカナダで認知症を患う人の数は597,300人と推定されると述べた。2030年までにこの数値は100万人に近づくことが見込まれる。毎年新たに診断される人数(疫学者が年間罹患率と呼ぶもの)に関しては、2020年には新たに124,000件の認知症が診断された(月間10,333件、1日348件、1時間に15件)。2030年には年間罹患率が年間187,000件(月間15,583件、1日512件、1時間に21件)に上昇する見込みである。経皮的内視鏡的胃瘻造設術(PEG)は従来の外科的処置の代替として使用され、急速に優先される処置となった。したがって、神経疾患の増加が予測期間中のセグメント成長を促進することが期待される。
同様に、国内における外科的治療の増加も市場成長の一因である。例えば、2022年3月、Verita Neuroはカナダのカルガリーでサービスの提供を開始した。現地の確立された神経リハビリテーションセンターであるSynapticとの提携のもと、これはVerita Neuroが北米に開設する初のリハビリテーション支援センターとなる。シンガポールに本社を置くVerita Healthcare Groupの一員として、同社は脊髄損傷、外傷性脳損傷および神経疾患における研究を先導してきた。したがって、提携などの取り組みの増加および神経疾患の増加が、予測期間中のセグメント成長を促進することが期待される。
競合状況
市場集中度
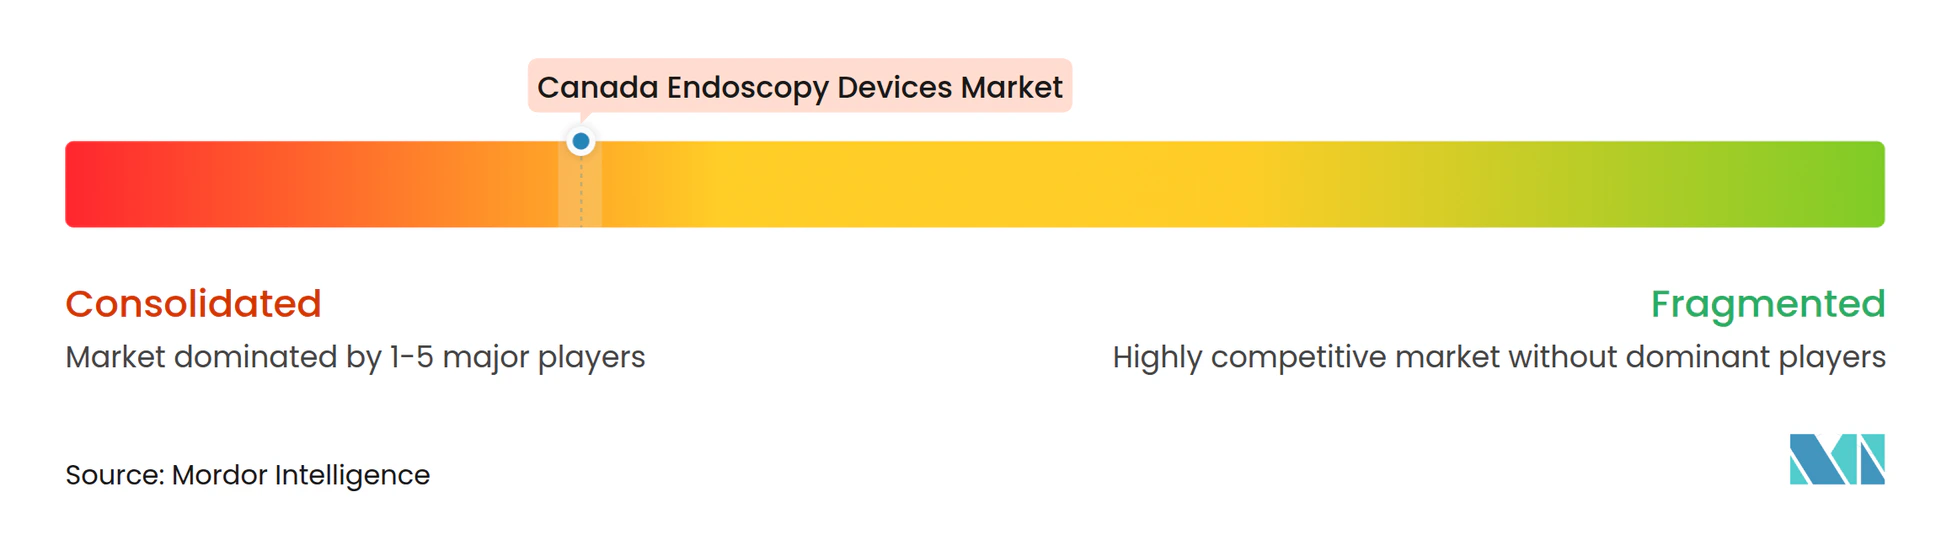
カナダ内視鏡デバイス市場は集中型であり、複数の主要プレーヤーで構成されている。様々なグローバル企業および地場企業が事業を展開している。市場シェアの大部分はグローバル企業が占めているが、地場企業も市場シェア獲得に向けて激しい競争を繰り広げている。本市場における主要プレーヤーには、Karl Storz、Medtronic PLC、Hoya Corporation、Cook MedicalおよびOlympus Corporationなどが挙げられる。
カナダ内視鏡デバイス業界リーダー
-
Karl Storz
-
Medtronic PLC
-
Hoya Corporation(Pentax Medical)
-
Cook Medical
-
Olympus Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
病院主導の設備拡張と機器更新サイクルが、内視鏡、可視化装置、内視鏡手術デバイス分野において、サプライヤーにとって短期的な市場空白を生み出している。例えば、Vitalite Health Networkは2025年11月に3,000万カナダドルの投資を発表し、モンクトンのDr. Georges-L.-Dumont University Hospital Centreに1,280平方メートルの内視鏡スイートを建設し、処置室を7室から12室に拡張する計画を明らかにした。Queensway Carleton Hospitalも2025年、ビデオタワーとAI支援技術を含む新しい内視鏡機器一式を導入した。
カナダにおける技術戦略も、統合型でより高度な処置環境やプラットフォームベースのアップグレードへと移行しており、これにより需要は日常的な消化器診断処置の範囲を超えて拡大している。2025年11月、Jewish General Hospitalは内視鏡、透視、内視鏡的超音波の各イメージング技術を単一の室内に統合した先進的な消化器病学施設を開設した。Arnprior Regional Healthでは(2026年1月)、新しい内視鏡機器の導入により年間2,100件以上の処置対応が可能になるとされている。これらの施設整備の動きと並行して、市場は感染リスクや再処理負担を低減するソリューション(単回使用スコープ・部品を含む)や、AI対応検出および先進イメージングに関連するアップグレードにも対応を続けており、地域の病院基金や寄付による資本キャンペーンに支えられた調達パターンと合致している。
最近の業界動向
- 2026年6月:PENTAX Medicalは、2026年4月発効の契約のもとでFujifilmとの内視鏡的超音波(EUS)分野における協業を更新した。EUS技術連携の継続により、PENTAX EUS内視鏡ラインで使用される互換超音波スキャナーの供給が支えられ、EUSワークフローを標準化する病院向けのプラットフォームの継続性が強化される。
- 2026年5月:Olympusは、耳鼻咽喉科処置向けの単回使用フレキシブルビデオ鼻咽喉鏡「Vathin E-SteriScope」のカナダでの発売を発表した。単回使用鼻咽喉鏡の投入により、再処理工程の削減や上気道内視鏡検査における汚染管理を求めるクリニックや病院の選択肢が広がる。
- 2025年10月:Olympus Canada Inc.は、EVIS X1内視鏡システムの一部として、拡張焦点深度(EDOF)技術を搭載したEZ1500シリーズ内視鏡を発売した。この発売により、新しいスコープ性能をより広範な処理・イメージングプラットフォームの更新サイクルに結び付けることで、Olympusの既設ベースにおけるアップグレード経路が強化される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおける市場は、主要な臨床現場における内視鏡処置中に体内の状態を可視化・診断・治療するために使用される内視鏡デバイスからカナダ国内で生じる収益を対象としています。
対象外の範囲:内視鏡に関連しない一般的な病院の設備投資プロジェクト、ならびに処置費用およびその他の臨床サービス収益は除外しています。
セグメンテーショ概要
- デバイスの種類別
- 内視鏡
- 硬性内視鏡
- 軟性内視鏡
- カプセル内視鏡
- ロボット支援内視鏡
- 内視鏡的処置デバイス
- 可視化機器
- 内視鏡
- 用途別
- 消化器病学
- 呼吸器病学
- 整形外科手術
- 循環器病学
- 耳鼻咽喉科手術
- 婦人科学
- 神経学
- 泌尿器科学
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、カナダ国内における内視鏡デバイスの販売として計上される範囲に現実的な境界を設定するために活用されました。処置需要と医療購買パターンを説明するうえで有用な公的・公式情報源、すなわちカナダ統計局、カナダ保健情報研究所(CIHI)、カナダ政府の保健関連刊行物、ならびにHealth Canadaのデバイスおよび安全性に関する通知を参照しました。
また、処置ミックスの変化や技術導入の動向を把握するため、企業の年次報告書、投資家向けプレゼンテーション、臨床学会の最新情報、および信頼性の高い医学誌などの補足資料も精査しました。一部のクロスチェックには、企業財務情報、特許動向、および出荷レベルの貿易シグナルを集約した有料サブスクリプションサービスを活用し、トレンドの方向性を検証するとともに、詳細な調査が必要な急激な変化を把握しました。これらの例は例示的なものであり、データ収集、検証、および明確化のために多数の追加情報源が参照されています。
一次インタビューおよびサーベイ
一次調査は、カナダ全土の内視鏡プログラムを支援するメーカー、販売代理店、調達チーム、臨床医、およびサービスパートナーへのインタビューおよび構造化サーベイを中心に実施しました。これらの対話から得られた情報は、通常どの製品グループが見積もりに一括して含まれるか、交換サイクルと価格設定の動向、ならびに病院と外来施設間での購買シフトが生じている箇所を確認するために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:15% |
| 中位層:53% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:18% | マネージャー:48% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されました。カナダの処置活動量とケア施設のキャパシティを基に内視鏡機器購入の対応可能な需要プールを再構築し、典型的な交換パターンと価格帯を用いて収益に換算しました。その後、主要デバイスグループのサンプルASP×数量積み上げおよび販売代理店チャネルチェックを中心とした選択的なボトムアップ推計によって結果を検証し、合計値が現実的な範囲に収まるよう確認しました。
モデルにおいて重要となった実務的なインプットには、診療科別の内視鏡処置件数、導入済み機器の更新・修理サイクル、低侵襲アプローチへのシェアシフト、軟性鏡と硬性鏡の使用比率の変化、および使い捨て製品の採用が購買行動に与える影響が含まれます。カナダレベルで明確なデータが入手できない変数については、代替系列(例:病院活動指標)を使用し、専門家との対話を通じて前提を調整することで、最終的な数値が実際の調達実態と一致するようにしました。
予測にはシナリオ分析を採用しました。需要は、処置の積み残し、予算サイクル、技術アップグレードなど、連動して動く可能性のある少数の関連ドライバーに影響を受けるためです。各シナリオはフィールドインプットを踏まえてレビューされ、観察された購買ペースおよび近期のキャパシティシグナルと最も整合するシナリオが中心ケースとして選定されました。
データ検証と更新サイクル
アウトプットは独立したシグナルとのクロスチェックを通じて検証され、その後セグメントおよび市場全体レベルでの差異レビューが実施されました。これにより、承認前に異常な変動を説明できるようにしました。価格設定、交換サイクル、またはケア施設ミックスが情報源間で矛盾を生じさせた場合は、前提を再検討し、変化の内容を確認するために一部の専門家に再度連絡を取りました。
本レポートは年次で更新され、処置需要、供給の可用性、または購買パターンに影響を与える重要な事象が発生した場合には中間調整が行われます。納品前には最終的なアナリストによる確認が実施され、数値が最新の公開情および確認済みの市場シグナルを反映していることが保証されます。
Mordor Intelligenceのカナダ内視鏡デバイス市場規模と他の公表推計値との比較
同一のカナダ内視鏡テーマに対して異なる市場規模が示されることは珍しくありません。これは、調査会社によって対象とするデバイスの範囲が必ずしも一致しておらず、基準年や予測期間が異なる場合もあるためです。また、特に資本設備と関連システムが一括して扱われる場合など、価格の取り扱い方によっても差異が生じることがあります。
Mordor Intelligenceは、更新サイクルおよび処置に連動した需要指標を追跡することで、カナダ内視鏡デバイスの合計値を、より広範な処置収益や無関係な外科カテゴリーを混入させることなく、内視鏡、処置用デバイス、および可視化機器として実際に購入されるものに紐付けて維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 14.4億米ドル(2025年) | |
| グローバルコンサルタンシーA | 12.9億米ドル(2023年) | より古い基準年を使用しており、デバイスシステム体の販売と機器のみの部分的な支出を明確に区別していないため、後年における交換主導型のアップグレードを過小評価する可能性があります。 |
| 業界専門誌B | 14.5億米ドル(2024年) | 内視鏡を中核製品として追跡しており、処置用デバイスおよび可視化機器を除外する傾向があります。これにより対象範囲が狭まり、製品ミックスの前提によって合計値が変動します。 |
数値の差異は主に対象範囲の定義と基準年の選択に起因しています。デバイスの範囲を一貫して定義し、処置活動量および更新動向に紐付けることで、更新サイクルをまたいで照合・再現しやすい数値が得られます。
レポートで回答される主要な質問
カナダ内視鏡デバイス市場の規模はどのくらいか?
カナダ内視鏡デバイス市場規模は2026年に15.2億米ドルに達し、CAGR 5.22%で成長して2031年までに19.6億米ドルに達する見込みです。
カナダ内視鏡デバイス市場の現在の規模はどのくらいか?
2026年、カナダ内視鏡デバイス市場規模は15億2,000万米ドルに達する見込みである。
カナダ内視鏡デバイス市場における主要プレーヤーは誰か?
Karl Storz、Medtronic PLC、Hoya Corporation(Pentax Medical)、Cook MedicalおよびOlympus Corporationが、カナダ内視鏡デバイス市場において事業を展開する主要企業である。
本カナダ内視鏡デバイス市場レポートが対象とする期間および2025年の市場規模はどのくらいか?
2025年、カナダ内視鏡デバイス市場規模は14.4億米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年のカナダ内視鏡デバイス市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のカナダ内視鏡デバイス市場規模の予測も掲載しています。