
Kanadischer Baumaschinenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
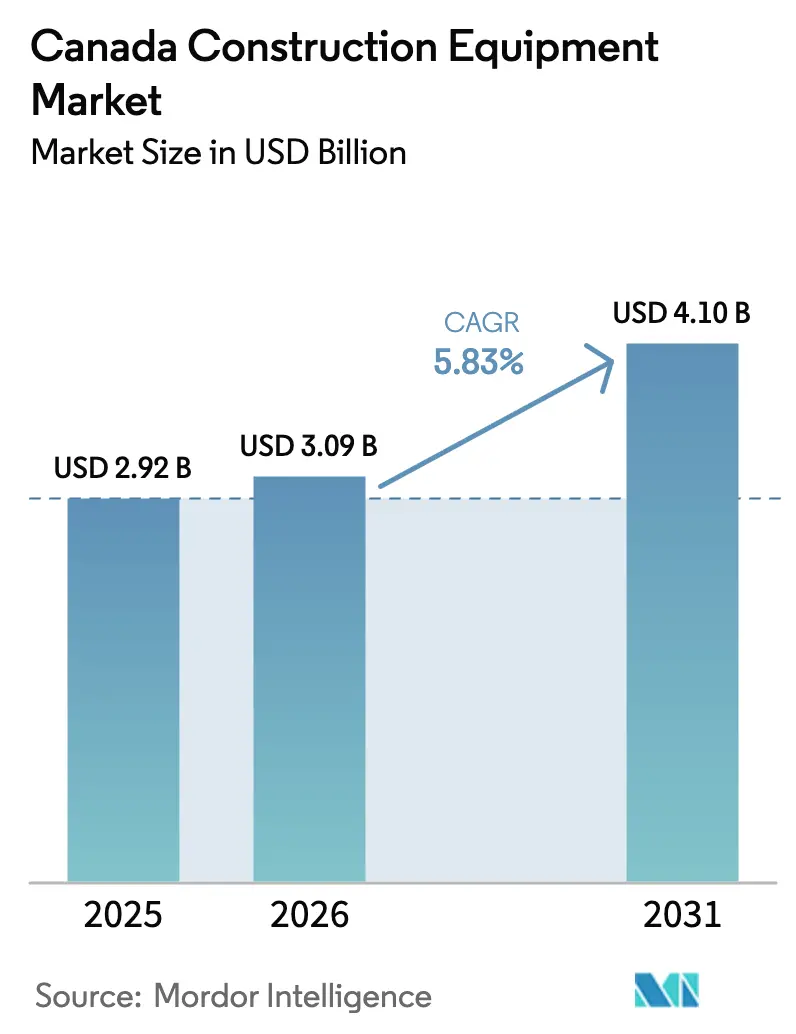
| Marktgröße im Basisjahr (2025) | 2.92 Milliarden US-Dollar |
| Marktgröße (2026) | 3.09 Milliarden US-Dollar |
| Marktgröße (2031) | 4.1 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.83 % |
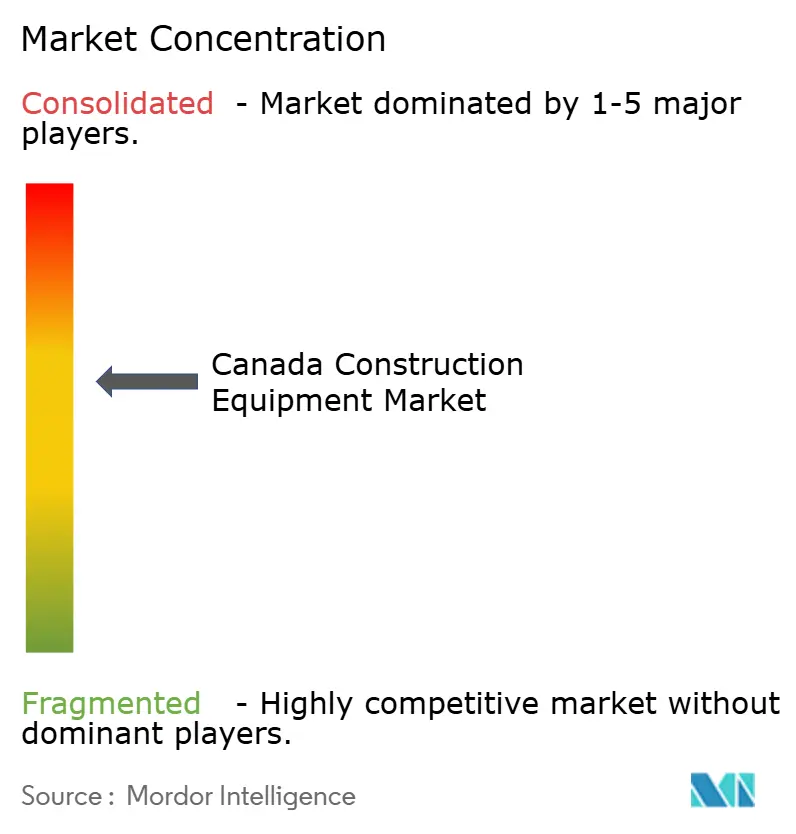
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kanadischer Baumaschinenmarkt – Analyse von Mordor Intelligence
Die Marktgröße des kanadischen Baumaschinenmarktes wurde im Jahr 2025 auf 2,92 Milliarden USD bewertet und wird voraussichtlich von 3,09 Milliarden USD im Jahr 2026 auf 4,1 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,83 % während des Prognosezeitraums (2026–2031). Robuste föderale Infrastrukturmittel, eine Erholung der Wohnungsbaubeginne und Projekte im Bereich kritischer Mineralien bilden die Grundlage für die kurzfristige Expansion, während Elektrifizierungsanreize eine langfristige Wachstumsebene für städtische Fahrzeugflotten hinzufügen[1]„Strategie für kritische Mineralien,”, Natürliche Ressourcen Kanada, Regierung von Kanada, nrcan.gc.ca. Auftragnehmer in allen Provinzen profitieren von einer synchronisierten Pipeline aus Verkehrskorridoren, Verteidigungsbasen, LNG-Anlagen und Rechenzentrumsprojekten, die gemeinsam die Gerätenutzung steigern. Händlernetzwerke berichten von steigenden Angeboten für Kompaktbagger und elektrisch angetriebene Kompaktlader, da die Verdichtungspolitik in Städten die Platz- und Emissionsbeschränkungen verschärft. Gleichzeitig erreicht die Vermietungsdurchdringung einen Rekordstand, was die OEMs dazu zwingt, Produkteinführungen mit flexiblen Finanzierungsschemata zu verbinden, um den Marktanteil im kanadischen Baumaschinenmarkt zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp führten Kettenbagger mit einem Marktanteil von 44,10 % am kanadischen Baumaschinenmarkt im Jahr 2025, während Mini-/Kompaktbagger mit einer CAGR von 6,62 % bis 2031 voranschreiten.
- Nach Antrieb hielten Verbrennungsaggregaten einen Anteil von 95,05 % am kanadischen Baumaschinenmarkt im Jahr 2025, während elektrische und hybride Systeme die höchste CAGR von 12,85 % bis 2031 verzeichneten.
- Nach Endverbraucherbranche entfiel auf Bau und Infrastruktur im Jahr 2025 ein Umsatzanteil von 57,65 %; Versorgungsunternehmen und Energie sollen mit einer CAGR von 6,55 % bis 2031 expandieren.
- Nach Anwendung entfiel auf Aushub und Erdbewegung ein Anteil von 53,95 % am kanadischen Baumaschinenmarkt im Jahr 2025, und die Materialhandhabung schreitet mit einer CAGR von 5,98 % bis 2031 voran.
- Nach Geografie hielt Ontario im Jahr 2025 einen Anteil von 36,30 %, während British Columbia voraussichtlich die schnellste CAGR von 5,85 % zwischen 2026–2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Kanadischen Baumaschinenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Infrastrukturausgaben | +1.8% | Ontario, Quebec, British Columbia | Langfristig (≥ 4 Jahre) |
| Erholung der Wohnungsbaubeginne | +1.2% | Toronto, Vancouver, Montreal | Mittelfristig (2–4 Jahre) |
| Investitionsausgaben für kritische Mineralien | +0.9% | Nördliches Ontario, Quebec, British Columbia | Langfristig (≥ 4 Jahre) |
| Anreize für emissionsfreie Maschinen | +0.7% | National, angeführt von British Columbia, Quebec | Mittelfristig (2–4 Jahre) |
| Erdbewegungsbedarf für Rechenzentren | +0.4% | Ontario, Quebec, Alberta | Kurzfristig (≤ 2 Jahre) |
| Einführung von 3D-Betondrucktechnologie | +0.2% | Abgelegene nördliche Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der föderalen und provinziellen Infrastrukturausgaben
Kanada setzt sich langfristig für die Infrastrukturentwicklung durch koordinierte föderale und provinzielle Anstrengungen ein, was zu sichtbaren mehrjährigen Auftragsrückständen bei Straßen-, Brücken- und Wasserprojekten führt[2]Infrastruktur Kanada, „Highlights des Haushaltsplans 2024,” Regierung von Kanada, canada.ca. Ontarios erhebliche Investitionen in Transit und Breitband fördern eine robuste Nachfrage nach Baumaschinen. Dieser Anstieg zeigt sich in den Großaufträgen für Maschinen, darunter Bagger, Grader und Verdichtungsgeräte. Darüber hinaus erfordern Aufrüstungen der nationalen Verteidigung, insbesondere an abgelegenen Stützpunkten, schwere Erdbewegungsflotten. Da die Betonung der Klimaresilienz zunimmt, weiten sich die Projektumfänge aus, um Hochwasserschutz und Permafroststabilisierung einzubeziehen, was zu einer erhöhten Nachfrage nach spezialisierten Anbaugeräten führt. Gleichzeitig ebnet eine verbesserte ländliche Konnektivität den Weg für privaten Sektor-Bau und verstärkt den Maschinenumsatz im kanadischen Baumaschinenmarkt.
Erholung der Wohnungsbaubeginne und städtische Verdichtung
Im Jahr 2024 verzeichnete Kanada einen Anstieg der Wohnungsbaubeginne um 2 % in städtischen Zentren mit 10.000 oder mehr Einwohnern und registrierte 227.697 Einheiten, gegenüber 223.513 im Jahr 2023[3]Kanada Hypotheken- und Wohnungsbaugesellschaft, „Erhebung zu Baubeginnen und Fertigstellungen 2024,” CMHC, cmhc-schl.gc.ca. Toronto, Vancouver und Montreal haben Einfamilienhausgebiete für höher verdichtete Bebauung umgewidmet, was die Nachfrage nach Minibaggern und geräuscharmen elektrischen Kompaktladern für enge Innenstadtgrundstücke ankurbelt. Ein föderaler Wohnungsbaubeschleunigungsfonds in Höhe von 4 Milliarden CAD gewährleistet mehrjährige Planungssicherheit, während der Aufstieg des modularen Bauens die Aktivitäten hin zu Präzisionshebefahrzeugen und Teleskopstaplerflotten verlagert. Diese Dynamiken erhalten die städtische Gerätenutzung in den Wintermonaten aufrecht, die üblicherweise Leerlaufzeiten verzeichnen, und stärken die Verkaufspipelines im kanadischen Baumaschinenmarkt.
Investitionsausgaben für den Abbau kritischer Mineralien
Kanadas Identifizierung wesentlicher Mineralien hat den Weg für erhebliche Investitionen in Exploration und Verarbeitung geebnet, insbesondere in ressourcenreichen Gebieten wie dem Ring of Fire und den Abitibi-Gürteln. Diese umfangreichen Projekte erfordern langlebige Baumaschinen, die unter harten Bedingungen funktionieren. Der Bedarf an solchen Maschinen beschränkt sich nicht auf Bergbaustandorte; er erstreckt sich auch auf wesentliche Infrastruktur, einschließlich Transportstraßen und Übertragungsleitungen. Um Ausfallzeiten in abgelegenen Regionen zu minimieren, tendieren Auftragnehmer zu Hochleistungsmaschinen, die mit Telematik integriert sind. Dieser Trend unterstreicht die anhaltende Nachfrage nach Premiummaschinen im kanadischen Bauwesen.
Einführung von 3D-Betondrucktechnologie in abgelegenen Gemeinden
Abgelegene kanadische Gemeinden setzen zunehmend auf 3D-Betondruck. Frühe Pilotprojekte, darunter solche für die Siksika Nation, zeigen Vorteile wie kürzere Bauzeiten und weniger Materialabfall. Diese Fortschritte erfordern eine sorgfältige Standortvorbereitung. Daher greifen bevorstehende Projekte in Gebieten wie Yukon und Nunavut auf Kompaktraupenträger zurück, die mit lasergeführten Plaниerschilden ausgestattet sind. Darüber hinaus unterstützen föderale Versöhnungsbemühungen diese Pilotprojekte, was eine steigende Nachfrage nach spezialisierten Baumaschinen für automatisierte Bautechnologien unterstreicht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Vermietungsunternehmen | -1.1% | Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Zinssätze | -0.8% | Landesweite KMU | Mittelfristig (2–4 Jahre) |
| Begrenzte Ladeinfrastruktur an abgelegenen Standorten | -0.5% | Nördliche und ländliche Standorte | Mittelfristig (2–4 Jahre) |
| Mangel an EV-qualifizierten Technikern | -0.3% | Außerhalb der Großstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion von Gerätevermietungsunternehmen
Im Zuge der Pandemie greifen Auftragnehmer zunehmend auf Mietgeräte zurück und suchen nach mehr finanzieller Flexibilität. Als Reaktion darauf investieren führende Vermietungsunternehmen stark in Flottenaufrüstungen, sodass Bauleiter modernste Maschinen ohne die Belastungen des Eigentums nutzen können. Diese sich entwickelnde Landschaft veranlasst Hersteller, ihre Verkaufsstrategien neu auszurichten, wobei viele strukturierte Rückkaufprogramme einführen, um das Volumen aufrechtzuerhalten und die sich wandelnden Gezeiten des kanadischen Baumaschinenmarktes zu bewältigen.
Begrenzte Ladeinfrastruktur an abgelegenen Baustellen
Kanada bemüht sich um die Elektrifizierung seiner Schwerstmaschinen, stößt jedoch aufgrund von Infrastrukturherausforderungen auf Hindernisse. Der Aufbau einer nationalen Ladekapazität erfordert erhebliche Investitionen. In den abgelegenen Bergbauregionen des Landes treiben das Fehlen von Hochspannungsstromzugang die Kosten für temporäre Energielösungen in die Höhe. Diese wirtschaftliche Belastung macht elektrische Bagger und Lader weniger attraktiv. Folglich bleibt dieselbetriebenes Gerät trotz eines landesweiten Drucks zur Elektrifizierung die vorherrschende Wahl in diesen abgelegenen Gebieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Bagger verankern den Infrastrukturmomentum
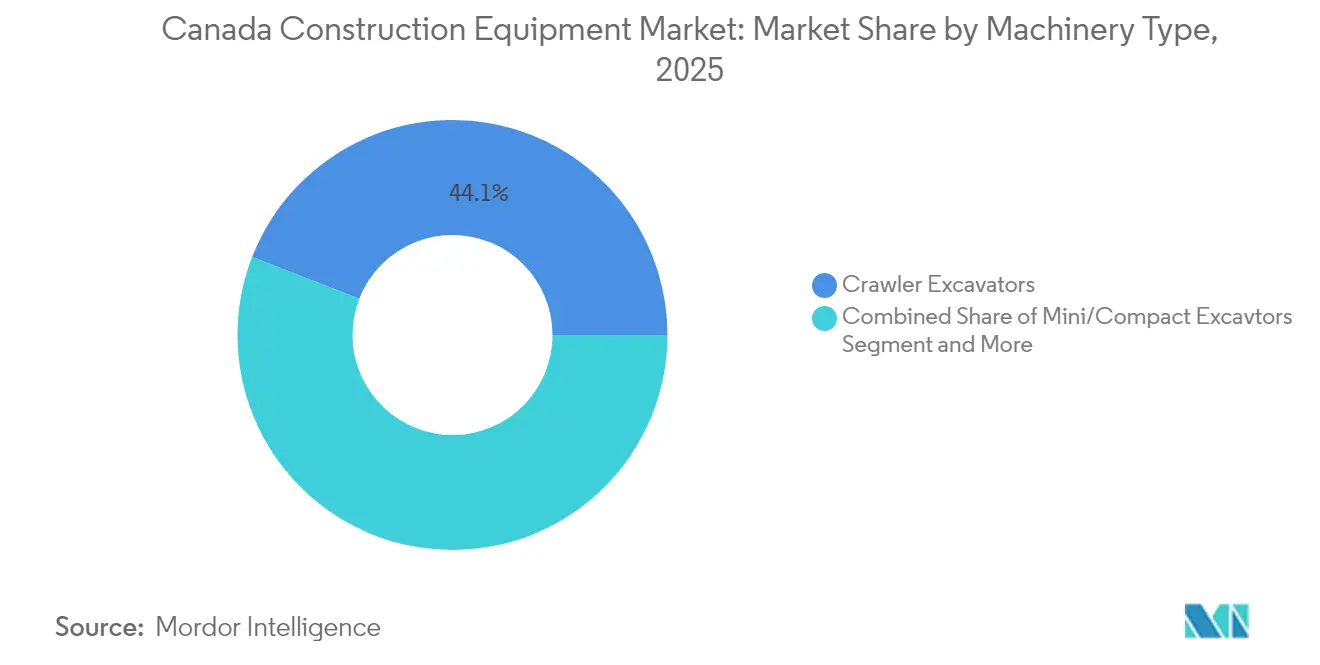
Kettenbagger erwirtschafteten im Jahr 2025 44,10 % des Umsatzes und festigten ihren Status als Arbeitspferd-Kategorie im kanadischen Baumaschinenmarkt. Große Kettenbagger-Einheiten sind auf Standorten für kritische Mineralien und LNG-Anlagen präsent, während Minibagger in innerstädtischen Verdichtungsarbeiten florieren. KI-fähige Prototypen, die an der Universität von British Columbia validiert werden, versprechen Zykluszeit-Gewinne und vorausschauende Wartung, die den Mangel an Maschinenführern lindern könnten. Anbaugeräte diversifizieren sich weiterhin, sodass Auftragnehmer innerhalb von Minuten von Grabarbeiten auf Planierarbeiten umstellen und die Auslastungsraten das ganze Jahr über steigern können.
Mini-/Kompaktbagger verzeichnen die stärkste CAGR von 6,62 %, da Nachverdichtungsprogramme in Toronto, Vancouver und Montreal agile, geräuscharme Einheiten bevorzugen. Lader und Baggerlader profitieren vom landwirtschaftlichen Quereinfluss in den Prärieprovinzen, während Krane in Hochhaus-Eigentumswohnungsboom relevant bleiben. Motorgrader verzeichnen eine stetige Nachfrage durch provinzielle Autobahnaufrüstungen, und Verdichtungsgeräte schreiten aufgrund neuer Dichteprüfungsstandards voran. Die Maschinenmischung balanciert daher Massenerd-Flotten auf Megaprojekten mit kompakten Flotten in städtischen Kernen aus und stabilisiert die Lieferungen für den kanadischen Baumaschinenmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich


Nach Antrieb: Elektrisch gewinnt Tritt trotz Dieselübergewicht
Verbrennungsgeräte entfielen im Jahr 2025 noch auf 95,05 % der Lieferungen im kanadischen Baumaschinenmarkt. Diesels Drehmoment und Betankungskomfort bleiben für den Rund-um-die-Uhr-Bergbau oder Straßenbau unverzichtbar. Doch elektrische und hybride Einheiten expandieren mit einer CAGR von 12,85 %, angeführt von Baggerladern und Kompaktladermodellen, die für gestapelte Anreize berechtigt sind. CASEs 580EV-Baggerlader erweist sich als Flaggschiff und absolviert Doppelschichtdienst mit 60 % Betriebskosteneinsparungen in kommunalen Versuchen.
Alternative Kraftstoffe wie HVO und Wasserstoff werden an nördlichen Standorten getestet, wo netzgebundenes Laden unpraktisch ist. Die Sauberbrennstoffregel von Environment and Climate Change Canada drängt Flotten zu kohlenstoffarmen Substituten, und OEMs entwickeln Verbrennungsmotoren, die mit mehreren Biokraftstoffen kompatibel sind. Ladung-als-Dienstleistung-Verträge entstehen in Vancouver und Montreal, die tragbare Ladegeräte mit Gerätevermietung bündeln – eine aufkommende Dienstleistungshülle im kanadischen Baumaschinenmarkt.
Nach Endverbraucherbranche: Versorgungsunternehmen treiben saubere Energieprojekte an
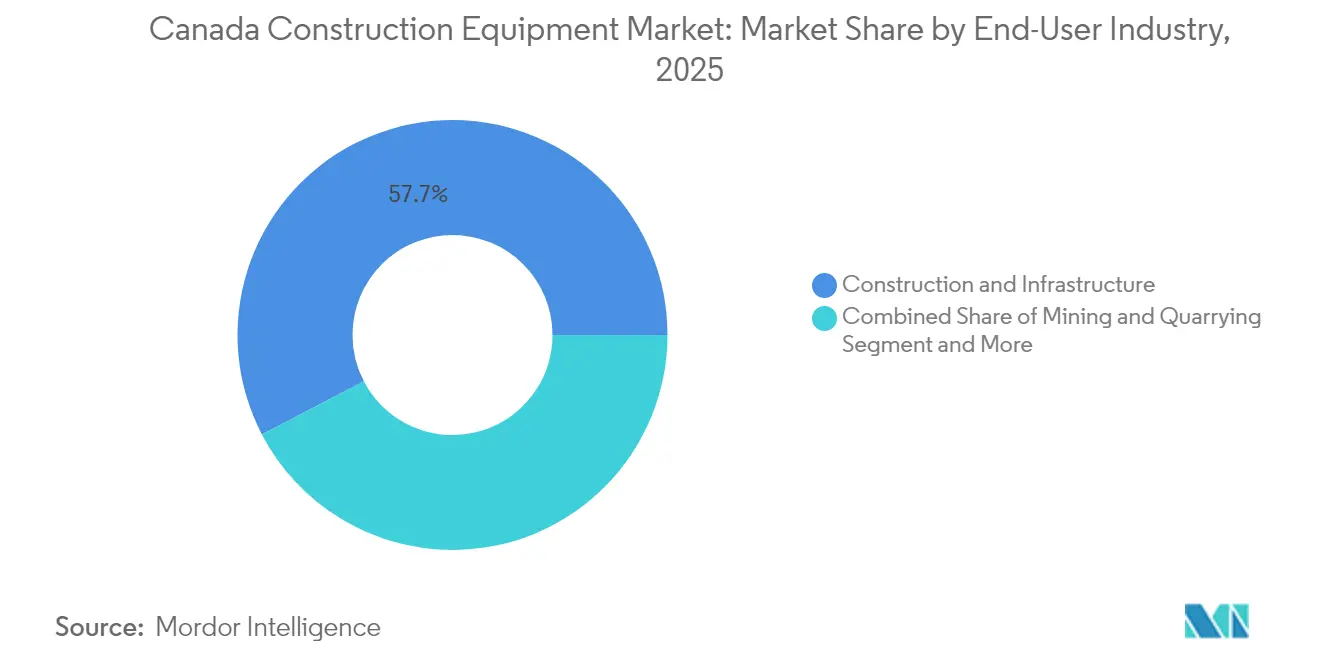
Bau und Infrastruktur behielten im Jahr 2025 eine Dominanz von 57,65 %, angetrieben durch mehrprovinzielle Kapitalprogramme. Versorgungsunternehmen und Energie sind die schnellsten Aufsteiger mit einer CAGR von 6,55 %, gestützt durch Netzmoderisierungszuschüsse und Stromversorgung für hyperscale Rechenzentren. Erneuerbare Installationen – von der Windkraft-Erneuerung in Alberta bis zu Solarfarmen in Saskatchewan – erfordern spezialisierte Hebezeuge und Grabenfräsen. Der Bergbau sichert sich einen konstanten Bedarf an Kettenbaggern, während Forstwirtschaft und Landwirtschaft die Saisonalität durch die Vermietung von Mehrzweckladern ausgleichen und die Widerstandsfähigkeit des kanadischen Baumaschinenmarktes stärken.
Die Diversifizierung über Bergbau, Infrastruktur und Technologiesektoren dämpft Umsatzschwankungen. Regulatorische Rahmenbedingungen unterscheiden sich ebenfalls: Versorgungsunternehmen müssen Dekarbonisierungsziele erreichen und beschleunigen die Einführung elektrischer Geräte, während der Bergbau bis zur Reife von Ladelösungen hochverfügbare Dieselflotten priorisiert. OEMs passen daher Produkt-Roadmaps an die Energieprofile der Endverbraucher an und halten den kanadischen Baumaschinenmarkt agil.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Nach Anwendung: Materialhandhabung profitiert von der Lagerautomatisierung
Aushub und Erdbewegung repräsentierten im Jahr 2025 53,95 % der Nachfrage im kanadischen Baumaschinenmarkt. Dennoch verzeichnet die Materialhandhabung eine CAGR von 5,98 %, da der E-Commerce automatisierte Erfüllungszentren vorantreibt, die Teleskopstapler und Hochreichweiten-Lader erfordern. Rechenzentrumsprojekte steigern zusätzlich die Nachfrage nach dem Präzisionsheben vorgefertigter Wand- und HLK-Module. Der Straßenbau hält seinen Anteil durch provinzielle Autobahnerneuerungen, während Abbruch und Recycling durch städtische Erneuerung zunehmen und Brecher und Scheren in den Flottenmix einspeisen.
Tunnelarbeiten für Metro-Erweiterungen in Toronto und Montreal setzen Mikrotunnelbohrgeräte und Kompaktbagger mit Führungssystemen ein. Schneeräumung und Landschaftsgestaltung erzielen außersaisonale Umsätze, insbesondere in nördlichen Breiten, wo kommunale Budgets eine stetige Nutzung von Ladern und Gradern sicherstellen. Anwendungen erweitern daher die Geräteseitstigkeit – ein Trend, den OEMs durch Schnellwechsler-Ökosysteme im kanadischen Baumaschinenmarkt nutzen.
Geografische Analyse
Ontario hielt im Jahr 2025 auf Basis der Infrastrukturagenda und einer konzentrierten Bevölkerungsbasis, die kontinuierliche Wohnungs- und Transitprojekte aufrechterhält, einen Anteil von 36,30 % des Umsatzes. Die Provinz beherbergt auch hyperscale Rechenzentrumscluster, die monatelange Massenaushub- und Megawatt-Versorgungstrassenarbeiten erfordern. Ein dichtes Händlernetzwerk, exemplifiziert durch das 710-Techniker-Netzwerk von Toromont Cat, minimiert Ausfallzeiten und gibt Ontarios Flotten einen Servicevorteil im kanadischen Baumaschinenmarkt.
British Columbia wird voraussichtlich mit einer CAGR von 5,85 % expandieren, angetrieben durch LNG-Exportanlagen, die Exploration kritischer Mineralien und ein aggressives CleanBC-Politikpaket, das Investitionen in kohlenstoffarme Maschinenaufrüstungen finanziert. Raue Topografie und Umweltkonformitätsregeln begünstigen hochwertige Kettenbagger, amphibische Träger und elektrische Kompaktlader für städtische Kerne wie Vancouver. Quebec folgt mit großen Investitionen in Autobahnen, Krankenhäuser und Wasserkraft, die Gerätebestellungen diversifizieren und die Hybridakzeptanz durch großzügige provinzielle Rabatte beschleunigen.
Die Prärieprovinzen Saskatchewan und Manitoba verbinden landwirtschaftliche Nachfrage mit Kalibergbau und ländlichem Konnektivitätsausbau und geben Händlern ganzjährige Kontaktpunkte. Atlantik-Kanada nutzt geteilte Mietpools für kleinere Projekte, um Investitionsausgaben zu bewältigen. Schließlich schaffen die Nordterritorien Nischenbedürfnisse für arktische Spezialgeräte mit verlängerten Wartungsintervallen und beheizten Kabinen, was die regionale Komplexität des kanadischen Baumaschinenmarktes zementiert.
Regulatorisches Umfeld
Die Betriebsanforderungen für Baumaschinen in Kanada werden durch bundesstaatliche Sicherheits- und Emissionsvorschriften sowie provinzspezifische Straßen- und Baustellenbestimmungen geprägt. Gemäß den Canada Occupational Health and Safety Regulations (SOR/86-304) ist der Einsatz von Ausrüstung auf bundesrechtlich regulierten Baustellen an anerkannte Sicherheitspraktiken gebunden, etwa ROPS gemäß dem CSA-Standard B352-M1980, zusammen mit umfassenderen Anforderungen an Schutzvorrichtungen und sicheren Betrieb. Für Antriebssysteme verwaltet Environment and Climate Change Canada die Emissionsanforderungen für Offroad-Motoren im Rahmen der CEPA-verknüpften Regelwerke, einschließlich der Off-road Compression-Ignition (Mobile and Stationary) and Large Spark-Ignition Engine Emission Regulations (SOR/2020-258), was die Compliance-Anforderungen für Dieselflotten verstärkt und zugleich die OEM-Roadmaps in Richtung emissionsärmerer Alternativen prägt.
Provinzielle Regelwerke fügen anwendungsfallspezifische Compliance-Berührungspunkte hinzu, die sich auf Spezifikation, Transport und Nutzung von Ausrüstung auswirken. In Ontario definiert O. Reg. 398/16 im Rahmen des Highway Traffic Act Straßenbaumaschinen (einschließlich Grader, Bulldozer und Bagger), was beeinflusst, wie Bauunternehmer Bewegung und Straßenbaueinsätze verwalten. Branchenverbände wie die Canadian Construction Association (CCA) und die Canadian Rental Association (CRA), zusammen mit regionalen Gruppen wie der Western Canada Roadbuilders and Heavy Construction Association und der Crane Rental Association of Ontario, unterstützen die Abstimmung von Sicherheitspraktiken und Betriebsnormen, die zunehmend mit Elektrifizierung, Telematik und Anforderungen an die Baustellenproduktivität verknüpft sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Baumaschinen in Kanada erstreckt sich von globalem OEM-Design und -Fertigung über eingehende Komponenten (Motoren, Hydraulik, Elektronik, Batterien) bis hin zum kanadischen Vertrieb über Händler- und Vermietungskanäle. OEMs und Händler sind auf regionale Ersatzteil- und Logistikzentren angewiesen, um Ausfallzeiten in einem geografisch großen Markt zu reduzieren. In Westkanada zielt beispielsweise die Inbetriebnahme eines Full-Service-Ersatzteilverteilzentrums in Edmonton durch Komatsu North America darauf ab, die Erfüllungsgeschwindigkeit für Händler und Endnutzer zu verbessern. Nachgelagert bieten Händler Maschinenverkauf, Finanzierung, Anbaugeräte, Telematik-Einbindung und Vor-Ort-Service, während Ersatzteilverfügbarkeit und Technikerkapazität zu entscheidenden Differenzierungsmerkmalen für die Flottenverfügbarkeit werden.
Vermietungsunternehmen sind ein wichtiger Vertriebsweg für kompakte und mittelgroße Maschinen in Großstadtzentren, wobei die Canadian Rental Association (CRA) Mitgliedsnetzwerke durch Branchenprogramme unterstützt, die Beschaffungs- und Risikomanagementpraktiken beeinflussen. Bauunternehmerverbände und Straßenbaugruppen, einschließlich der Western Canada Roadbuilders and Heavy Construction Association und der BC Road Builders and Heavy Construction Association, tragen dazu bei, Erwartungen an Ausrüstungsmieten und Betriebspraktiken über Projekte hinweg zu standardisieren. Dies wiederum beeinflusst den Flottenmix, den Zeitpunkt von Ersatzbeschaffungen und die Gesamtkostenbewertung. Die Nachfrage von Endnutzern aus Infrastruktur, Wohnungsbau, Versorgungsunternehmen und Bergbau fließt über Spezifikationsanforderungen (Sicherheit, Emissionen und Produktivitätsmerkmale) und Serviceerwartungen in die Kette zurück und drängt OEMs und Händler zu schnellerer Ersatzteillieferung, telematikgestützter Wartung und stärkerer Vor-Ort-Serviceabdeckung.
Wettbewerbslandschaft
Globale Schwergewichte Caterpillar, Komatsu, Volvo CE, Deere und CASE dominieren durch langjährige Händler, aber mittelgroße OEMs nutzen elektrische und autonome Nischen, um Fuß zu fassen. Caterpillar behält seinen Spitzenreiter-Status durch Toromont Cats küstenübergreifenden Teileversand, während Komatsu Direktversandlogistik nach Kanada ankündigte, um Zollgegenwindem entgegenzuwirken. Die Aufrüstung von Volvo CEs Werk in Shippensburg im Wert von 261 Millionen USD wird die Lieferzeiten für mittelgroße Kettenbagger für kanadische Aufträge verkürzen. Deere stärkt den Wettbewerbsvorteil durch die Integration von SmartDetect-Telematik, die Versicherungsprämien für Flottenbesitzer senkt.
Vermietungsgrößen wie United Rentals und Sunbelt häufen Verhandlungsmacht an, kaufen Flotten in großen Mengen und befürworten Gesamtkostenmetriken gegenüber dem Listenpreis, was Verhandlungen im kanadischen Baumaschinenmarkt neu gestaltet. Technologiedisruptoren rüsten Autonomiekits an Legacy-Maschinen nach, sodass kleinere Auftragnehmer Fernbetriebe ohne den Kauf neuer Geräte testen können. OEMs kontern durch das Bündeln von Software-Abonnements und Batterieleasing und verwandeln Produktverkäufe in lebenslange Servicerenten.
Die Personalentwicklung entwickelt sich zu einem Differenzierungsmerkmal; Hersteller sponsern Techniker-Ausbildungsprogramme zur Entwicklung von EV-Antriebsstrangkenntnissen. Diejenigen, die schnellen Außendienst garantieren können, gewinnen Marktanteile, da Maschinen immer komplexer werden. Folglich verlagert sich der Wettbewerb von Motorleistung zu Verfügbarkeitsgarantie im kanadischen Baumaschinenmarkt.
Marktführer der Kanadischen Baumaschinenbranche
Caterpillar Inc.
Deere & Company
Komatsu Ltd.
AB Volvo (Volvo CE)
Hitachi Construction Machinery
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Verbesserung der kanadischen Versorgungs- und Supportkapazität für große Erdbewegungs- und Bergbauflotten im Zusammenhang mit kritischen Mineralien und ölsandbezogenen Arbeitslasten, wo Verfügbarkeit und Ersatzteilverfügbarkeit die Wirtschaftlichkeit der Bauunternehmer direkt beeinflussen. Die Inbetriebnahme eines 135.000 Quadratfuß großen Full-Service-Ersatzteilverteilzentrums in Edmonton durch Komatsu North America (November 2025) verdeutlicht, wie schnellere regionale Auftragserfüllung und Servicelogistik genutzt werden können, um in Westkanada nicht nur über den Kaufpreis, sondern über den Lebenszykluswert zu konkurrieren. Ähnliche Chancen bestehen auch bei gebündelten Angeboten, die Ausrüstung, Anbaugeräte, Telematik und Serviceantwortverpflichtungen für Bauunternehmer in abgelegenen Regionen kombinieren.
Elektrifizierung und kohlenstoffarmer Betrieb bilden eine zweite Chance, die sich auf kompakte und kommunale Flotten konzentriert, wo die Ladelogistik vergleichsweise einfacher ist und Anreize aktiv verfolgt werden, während abgelegene Baustellen weiterhin mit Ladeeinschränkungen konfrontiert sind. Marktnachweise für den Ausbau lokalisierter Kapazitäten unterstützen zudem einen längerfristigen Wandel im kanadischen Ausrüstungsservicemodell. Hitachi Construction Truck Manufacturing in Guelph, Ontario, ging ab 2026 zur Vollproduktion von Ultra-Großmuldenkippern für Amerika über und festigte damit Kanadas Rolle als Fertigungs- und Servicestandort für schwere Bergbauausrüstung. In beiden Themenbereichen priorisieren Bauunternehmer und Vermieter zunehmend schlüsselfertige Verfügbarkeit, was die Nachfrage nach händlergeführter Finanzierung, Batterie- und Ladegerätebündelung in urbanen Zentren sowie fortlaufenden Investitionen in Ersatzteil- und Servicenetzwerke erhöht, um Ausfallzeiten in rauen oder abgelegenen Betriebsumgebungen zu reduzieren.
Aktuelle Branchenentwicklungen
- April 2026: Komatsu kündigte die weltweite Verfügbarkeit des PC9000-12 Hydraulikbaggers für den Bergbau an, mit erster Nachweislieferung in Kanada im Mai 2025. Die Erweiterung vergrößert Komatsus Präsenz in kapitalintensiven Bergbauprojekten in Kanada und unterstützt die Nachfrage nach Ultra-Großbergbaumaschinen auf nordamerikanischen Märkten.
- März 2026: Komatsu investierte in fortlaufende nordamerikanische Fertigungs- und Serviceinvestitionen, hervorgehoben durch den Ausbau lokaler Kapazitäten. Der Schritt reduziert Lieferzeiten und verbessert die Servicequalität für kanadische Kunden und stärkt die lokale Wettbewerbsfähigkeit gegenüber anderen OEMs im Bereich schwerer Ausrüstung.
- März 2026: Komatsu eröffnete/erweiterte ein 135.000 Quadratfuß großes Full-Service-Ersatzteilverteilzentrum in Edmonton, Alberta. Die Erweiterung verbessert die Ersatzteilverfügbarkeit und Betriebsbereitschaft für Westkanada und unterstützt eine schnelle Reaktion auf Händlernetzwerke und Kunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der verkauften und vermieteten Baumaschinen für den Einsatz in der kanadischen Bautätigkeit. Die Nachfrage ist an Flottenersatzzyklen von Bauunternehmern und Neuprojektstarts gekoppelt, und die Ergebnisse werden zur Konsistenz in USD bemessen.
Geltungsbereichsausschlüsse: Wir schließen den Weiterverkauf von Gebrauchtmaschinen zwischen Endnutzern sowie die meisten nicht bauliche Offroad-Anwendungen (zum Beispiel dedizierte Landwirtschafts- oder Bergbauausrüstung) aus, sofern die Ausrüstung nicht für Bauarbeiten erworben wird.
Übersicht der Segmentierung
- Nach Maschinentyp
- Kettenbagger
- Mini-/Kompaktbagger
- Lader und Baggerlader
- Krane
- Teleskopstapler
- Motorgrader
- Verdichtungsgeräte
- Sonstige
- Nach Antrieb
- Verbrennungsmotor (Diesel/Biodiesel)
- Elektro- und Hybridantrieb
- Alternative Kraftstoffe (HVO, Wasserstoff)
- Nach Endverbraucherbranche
- Bau und Infrastruktur
- Bergbau und Steinbruch
- Öl und Gas
- Forstwirtschaft und Landwirtschaft
- Versorgungsunternehmen und Energie
- Sonstige
- Nach Anwendung
- Aushub und Erdbewegung
- Heben und Materialhandhabung
- Straßenbau und Asphaltierung
- Abbruch und Recycling
- Tunnelbau und Untertagebau
- Landschaftsgestaltung und Schneeräumung
- Aushub und Erdbewegung
- Nach Provinz
- Ontario
- Quebec
- British Columbia
- Alberta
- Saskatchewan und Manitoba
- Atlantik-Kanada
- Nordterritorien
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um vor Einbeziehung von Annahmen belastbare Ankerpunkte für das Modell zu setzen, da die Nachfrage nach Ausrüstung eng mit der Bautätigkeit und den Flottenzyklen zusammenhängt. Wir stützten uns auf öffentliche Datenreihen und offizielle Veröffentlichungen wie Statistics Canada-Tabellen zur Bauproduktion und zu Baugenehmigungen, Baubeginn-Statistiken der Canada Mortgage and Housing Corporation sowie föderale Infrastrukturpläne und Haushaltsdokumente.
Um die Ausrüstungsgrenze realistisch zu halten, haben wir zudem Quellen wie Veröffentlichungen der Association of Equipment Manufacturers, Fertigungsstatistiken von Innovation, Science and Economic Development Canada sowie einschlägige, fachlich begutachtete Quellen oder Normreferenzen zu Emissionen und Elektrifizierung überprüft. Darüber hinaus haben wir Unternehmensmeldungen, Investorenpräsentationen, Händlerkommunikation und seriöse Presseberichte auf Veränderungen im Produktmix und in der Preisrichtung hin überprüft. Eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und Marktintelligenz, eine Patentdatenbank sowie eine Datenbank auf Sendungsebene für Import und Export wurden selektiv genutzt, um Umsatzgröße, Technologierichtung und Handelsintensität abzugleichen. Diese Beispiele sind nicht erschöpfend, und es wurden auch viele weitere Quellen zur Datenerhebung, Validierung und Klärung der Forschung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, Aktivitätssignale in Ausrüstungsnachfrage und Preisverhalten zu übersetzen, da öffentliche Daten selten die Aufteilung zwischen Neuverkäufen, Vermietungsplatzierungen und Ersatzzyklen zeigen. Wir sprachen mit einer Mischung aus OEM- und Distributorenvertretern, Vermietungsbetreibern, Bauunternehmern und Servicebeteiligten in den wichtigsten Provinzen. Diese Angaben nutzten wir, um Nutzungsmuster, typische Ersatzzeitpunkte und die Art und Weise zu bestätigen, wie Angebote an Komponentenkosten und Finanzierungsbedingungen indexiert werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 12% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 18% | Manager: 48% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem nationale Bau- und Infrastrukturaktivitätssignale in einen Ausrüstungsnachfragepool umgewandelt und anschließend nach Ausrüstungsintensität für wichtige Auftragsarten gefiltert wurden. Parallel dazu haben wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen abgeglichen, etwa Stichproben von Stückvolumina nach Ausrüstungsklasse, Prüfungen des Händlerkanals und einem Plausibilitätscheck aus durchschnittlichem Verkaufspreis (ASP) multipliziert mit Volumen, und dann angepasst, wenn die beiden Sichtweisen nicht übereinstimmten.
Zu den wichtigsten Einflussfaktoren zählten Baubeginne und Genehmigungsdynamik, Auftragspipelines für zivile Infrastruktur, Vermietungsdurchdringung und Nutzungstrends sowie Flottenersatzzeitpunkte, die durch Emissionsanforderungen und Zuverlässigkeitserwartungen geprägt werden. Die Preisgestaltung wurde als Werttreiber behandelt, da sich ASPs mit den Kosten für Stahl und andere Komponenten, der Ausrüstungsverfügbarkeit und den Finanzierungszinsen bewegen, wobei diese Effekte je Ausrüstungsklasse variieren. Wo direkte Volumenhinweise begrenzt waren, wurden Lücken über Proxy-Verhältnisse geschlossen (zum Beispiel typische Ausrüstung pro Projektwert nach Anwendung) und anschließend mit Interviewrückmeldungen validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich Projektpipelines und Finanzierungsbedingungen schnell ändern können, und die Interviewreihe half uns, Basis-, schwächere und stärkere Fälle zu gewichten. Die endgültige Prognose kombinierte die erwartete Bautätigkeit, Ersatzzyklen und eine realistische ASP-Entwicklung, sodass das Ergebnis mit Standarddatenreihen erklärbar und wiederholbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie sichtbaren Projektauftragsbeständen, Handelsbewegungen für wichtige Ausrüstungskategorien und der im Markt diskutierten Richtung der Vermietungsflottenzugänge abgeglichen. Wenn Ausreißer auftraten, wurden die Annahmen zu Nutzung, Ersatz und ASP überprüft, und anschließend wurde eine zweite Analystenprüfung vor der Freigabe durchgeführt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, die Nachfrage oder Preisgestaltung ändern können, wie etwa große föderale Mittelfreigaben, größere Zinsänderungen oder Lieferunterbrechungen. Vor der Auslieferung führen wir eine abschließende Überprüfung durch und nehmen bei Bedarf erneut Kontakt zu Quellen auf, um zu bestätigen, dass die aktuellsten Marktbedingungen widergespiegelt werden.
Marktgröße für kanadische Baumaschinen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Baumaschinen in Kanada zu sehen, da Gruppen die Abgrenzungen unterschiedlich festlegen und auch verschiedene Zeit- und Preisregeln wählen. Abweichungen entstehen üblicherweise daraus, ob Vermietung wie ein vollständiger Marktwertzuwachs oder nur als Ausrüstungsplatzierung behandelt wird, und daraus, wie schnell ein Preisanstieg in einer Phase hoher Inflation angenommen wird.
Eine durch Aktualisierungen bedingte Abweichung ist ebenfalls üblich, da der Zeitpunkt der Währungsumrechnung und vierteljährliche Preisbewegungen den USD-Gesamtwert verändern können, selbst wenn die Stückzahlnachfrage stabil ist. Durch die Neubewertung der ASP-Schritte anhand der Händlerangebotsrichtung und die gegenseitige Validierung von Stück- und Wertergebnissen bei jedem Aktualisierungszyklus bleibt die resultierende Zahl für 2025 an die aktuellen Preisbedingungen gebunden – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,92 Mrd. USD (2025) | |
| Branchenbulletin A | 3,20 Mrd. USD (2025) | Diese Schätzung scheint eine schnellere Preissteigerung über Ausrüstungsklassen hinweg anzuwenden und könnte eine breitere Vermietungsumsatzebene einbeziehen, was den Wert aufblähen kann, selbst wenn die Stückzahlnachfrage ähnlich ist. |
| Fachzeitschrift B | 2,60 Mrd. USD (2025) | Diese Zahl erscheint näher an einer Betrachtung des Werts der Neuausrüstungslieferungen, was den Markt unterschätzen kann, wenn Vermietungsflottenzugänge, Anbaugeräte und höherwertige Modelle im ASP-Mix nicht vollständig erfasst werden. |
Die Streuung in der Tabelle beruht größtenteils auf dem Zeitpunkt und darauf, was als Marktwert gezählt wird, und nicht auf einer Uneinigkeit darüber, ob eine Nachfrage nach Ausrüstung besteht. Wenn der Geltungsbereich auf die bauliche Nutzung beschränkt bleibt und die Preislogik anhand wiederholbarer Prüfungen aktualisiert wird, lässt sich der Gesamtmarktwert leichter auf klare Treiber zurückführen und konsistent an sich ändernde Bedingungen anpassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Baumaschinenmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 3,09 Milliarden USD geschätzt und soll bis 2031 auf 4,1 Milliarden USD wachsen.
Was treibt die Nachfrage nach Kompaktbaggern in kanadischen Städten an?
Städtische Verdichtungspolitiken in Toronto, Vancouver und Montreal schaffen beengte Baustellenbedingungen, die agile, emissionsarme Kompaktbagger begünstigen.
Welcher Antriebstyp wächst am schnellsten in kanadischen Bauflotten?
Elektrische und hybride Geräte expandieren mit einer CAGR von 12,85 % aufgrund föderaler und provinzieller Kaufanreize.
Warum steigt die Gerätevermietung in ganz Kanada?
Auftragnehmer bevorzugen Miete, um den Cashflow in Zeiten hoher Zinssätze zu steuern und auf neue Technologien ohne Eigentumsrisiko zuzugreifen.
Was sind die wichtigsten Herausforderungen bei der Elektrifizierung schwerer Geräte in Kanada?
Begrenzte Ladeinfrastruktur an abgelegenen Standorten und ein Mangel an Technikern, die für EV-Antriebsstränge ausgebildet sind, verlangsamen die weitverbreitete Einführung.
Seite zuletzt aktualisiert am:


